








Cuộc chiến vị trí stablecoin nâng cấp: Khi tuân thủ chỉ là vé vào cửa, USD1 sẽ trở thành người chiến thắng lớn nhất?
 Quan điểm cốt lõi

 GENIUS Dự luật sẽ định hình lại cấu trúc của stablecoin như thế nào?
Tác giả: momo, ChainCatcher
Đã gần một năm kể từ khi dự luật GENIUS chính thức được ký kết thành luật.
Theo quy định, các cơ quan quản lý phải hoàn thành việc xây dựng hầu hết các quy định cuối cùng trước ngày 18 tháng tới (18 tháng 7 năm 2026). Trong khi đó, toàn bộ dự luật sẽ chính thức có hiệu lực và được thực hiện đầy đủ sau 120 ngày kể từ khi các quy định cuối cùng được công bố hoặc trước 18 tháng 1 năm 2027.
Khi các quy định tuân thủ bước vào giai đoạn nước rút cuối cùng, bối cảnh cạnh tranh của stablecoin cũng đang có những thay đổi rõ rệt. Trong năm stablecoin có giá trị thị trường lớn nhất, ngoài USDT và USDC giữ vị trí đầu tiên, các vị trí còn lại có sự thay đổi rõ rệt và đã xuất hiện một người chơi mới - USD1 được gia đình Trump bảo trợ. Từ đầu năm đến nay, giá trị thị trường của USD1 đã tăng nhanh chóng, từ khoảng 3 tỷ USD vào cuối năm ngoái tăng 50% lên khoảng 4,5 tỷ USD hiện tại, trở thành stablecoin lớn thứ năm theo giá trị thị trường và một thời gian đã vượt qua USDe, vươn lên vị trí thứ tư.
Khi tuân thủ trở thành vé vào cửa, trọng tâm cạnh tranh của stablecoin sẽ chuyển hướng đến đâu? Ai sẽ trở thành người chiến thắng lớn nhất?
I. Sau dự luật GENIUS, logic cạnh tranh của stablecoin đã thay đổi
Trước tiên, chúng ta hãy xem tiến trình phát triển của các quy định trong dự luật GENIUS.
Cơ quan Giám sát Tiền tệ Hoa Kỳ (OCC) đã phát hành các quy định đề xuất liên quan đến stablecoin vào tháng 2 năm 2026, sau đó FDIC, FinCEN, OFAC và các cơ quan quản lý khác lần lượt theo sau và đưa ra các khung hỗ trợ, trong đó các quy định về chống rửa tiền và trừng phạt đã kết thúc việc thu thập ý kiến công chúng gần đây, phiên bản cuối cùng sắp được công bố.
Từ cấu trúc tổng thể, một khung quản lý stablecoin liên bang thống nhất đang hình thành và thể hiện rõ xu hướng hội tụ tiêu chuẩn. Trong khung này, các nhà phát hành stablecoin thanh toán được đưa vào hệ thống ràng buộc tiêu chuẩn hóa:
Yêu cầu về tài sản dự trữ: Phải được hỗ trợ bởi 100% tài sản USD có tính thanh khoản cao, bao gồm tiền mặt, trái phiếu chính phủ Mỹ ngắn hạn và các thỏa thuận mua lại.
Cơ chế công bố thông tin và kiểm toán: Yêu cầu công bố định kỳ cấu trúc dự trữ và chấp nhận kiểm toán hoặc chứng nhận từ các công ty kiểm toán độc lập.
Hệ thống tuân thủ tội phạm tài chính: Tất cả các chủ thể phát hành phải nằm trong khung của Đạo luật Bảo mật Ngân hàng (BSA), thiết lập một hệ thống kiểm soát rủi ro hoàn chỉnh bao gồm chống rửa tiền và sàng lọc trừng phạt.
Kiểm soát rủi ro và hạn chế hoạt động: Cần thiết lập cơ chế đệm vốn, quản lý thanh khoản và kiểm soát rủi ro, đồng thời thực hiện nghĩa vụ hoàn trả kịp thời theo mệnh giá. Phạm vi hoạt động của các tổ chức phát hành bị hạn chế nghiêm ngặt, về nguyên tắc không được thực hiện các hoạt động rủi ro cao như cho vay, tái thế chấp, hoặc trả lợi tức cho người nắm giữ.
Khi khung quản lý và các quy định dần được thống nhất, stablecoin về cơ bản trở thành một "loại tiền tệ ngân hàng", yêu cầu tuân thủ đang nhanh chóng được tiêu chuẩn hóa và chuyển từ lợi thế cạnh tranh thành ngưỡng vào ngành.
Và một khi tuân thủ trở thành ngưỡng thống nhất, trọng tâm cạnh tranh tiếp theo tự nhiên sẽ chuyển sang ai có thể tiếp cận sâu hơn vào các lớp quản lý và thực thi cốt lõi của cơ sở hạ tầng tài chính Mỹ?
Nói cách khác, sau dự luật GENIUS, logic cạnh tranh của stablecoin đã chuyển từ "ai tuân thủ tốt hơn" sang "ai gần trung tâm quyền lực hơn". Tuân thủ chỉ là vé vào cửa, còn việc có thể nhận được giấy phép liên bang, tiếp cận hệ thống thanh toán, nhúng vào bảng cân đối kế toán của các tổ chức tài chính chính thống mới là biến số quyết định cấu trúc lâu dài.
II. USD1 sẽ trở thành người chiến thắng lớn nhất?
Với sự thay đổi trong logic cạnh tranh, cấu trúc của các stablecoin hàng đầu dự kiến cũng sẽ có sự tái cấu trúc rõ rệt. Trước tiên, chúng ta hãy xem ai sẽ bị ảnh hưởng nhiều hơn khi tuân thủ trở thành ngưỡng vào.
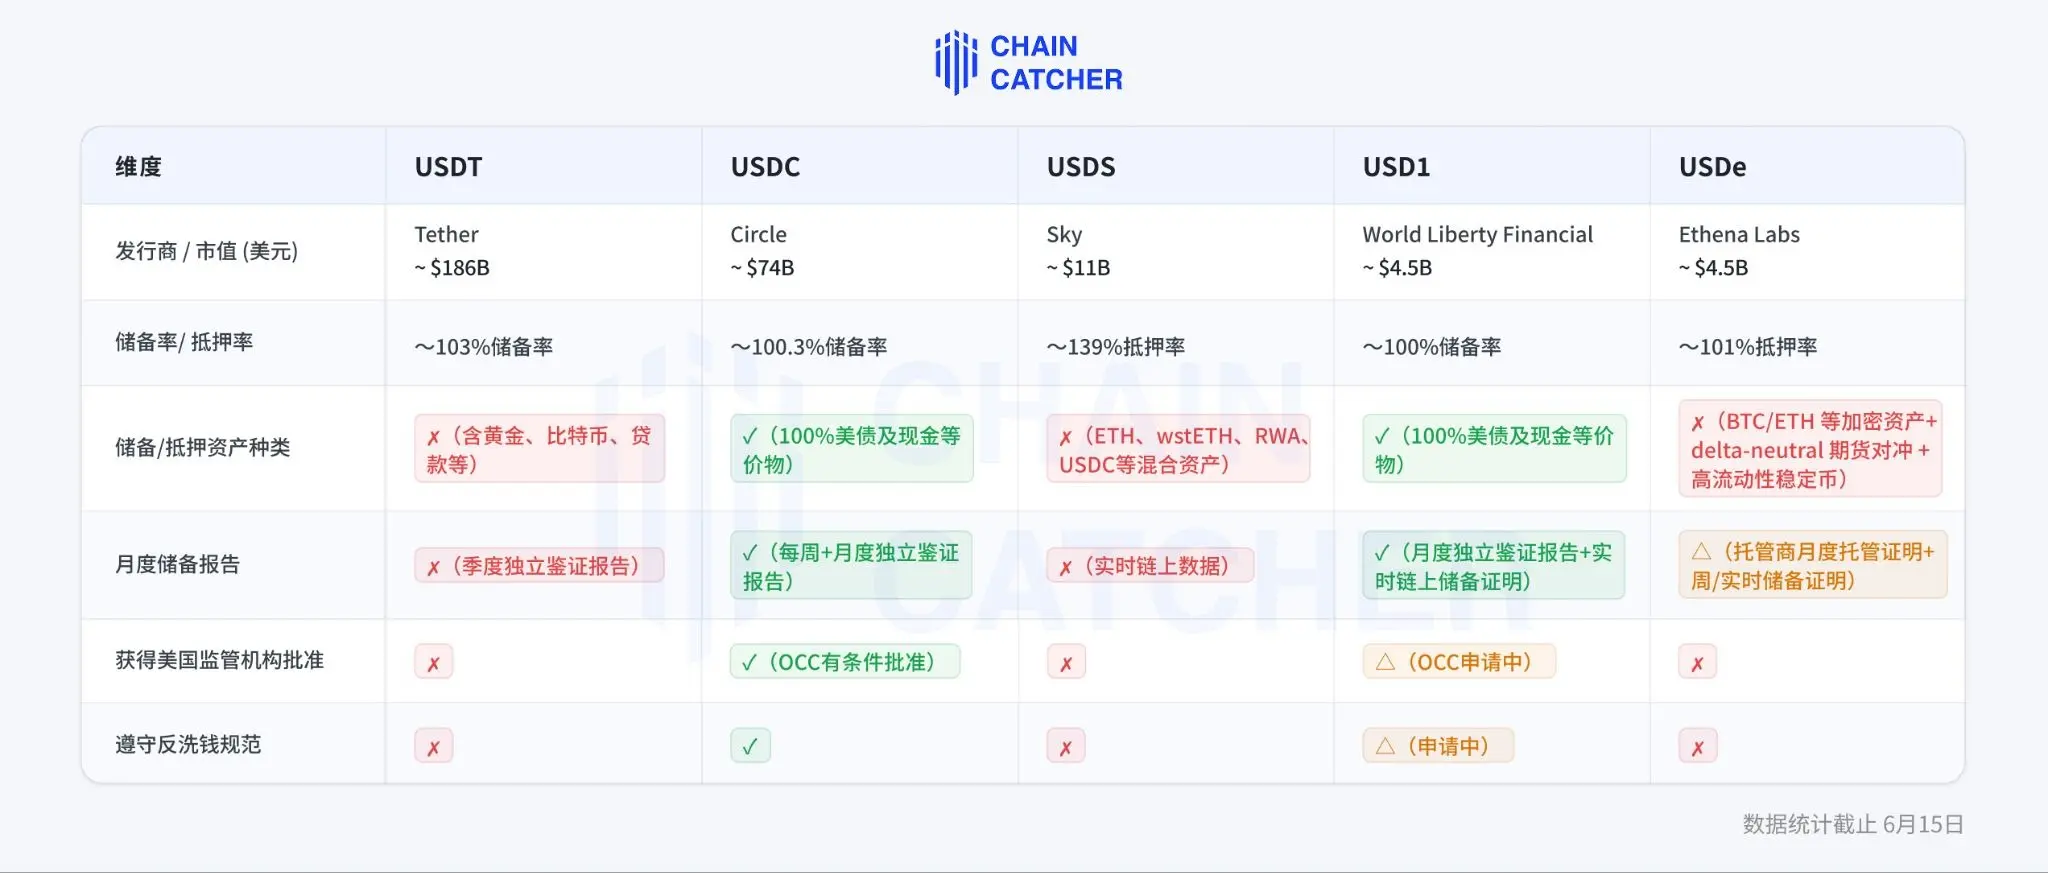
Từ cấu trúc hiện tại, ngoài USDC và USD1, hầu hết các stablecoin hàng đầu đều đang phải đối mặt với áp lực điều chỉnh ở mức độ khác nhau dưới khung GENIUS. Lấy USDT làm ví dụ, khoảng 20 tỷ USD tài sản vàng và hàng tỷ USD tài sản Bitcoin trong dự trữ của nó đã không còn phù hợp với yêu cầu về dự trữ trong danh sách trắng của dự luật. Cách ứng phó của Tether là phát hành phiên bản tuân thủ USAT, tách biệt thị trường tuân thủ với USDT ngoài khơi. Dữ liệu cho thấy, trong quý đầu tiên của năm 2026, lượng cung USDT đã giảm ròng khoảng 3 tỷ USD, là sự thu hẹp đáng kể đầu tiên trong nhiều năm, cũng phản ánh rằng vốn đang chuyển sang hệ thống tuân thủ.
Nếu sự chuyển dịch này tiếp tục diễn ra, ai có thể tiếp nhận những nguồn vốn tuân thủ mới này?
Một tín hiệu quan trọng là, các nhà phát hành stablecoin hàng đầu đang tiến gần hơn đến hệ thống quản lý liên bang.
Circle đã nhận được sự chấp thuận có điều kiện cho giấy phép ngân hàng tín thác quốc gia từ OCC vào cuối năm 2025, trong khi WLFI đã chính thức nộp đơn xin giấy phép ngân hàng tín thác quốc gia vào đầu năm 2026. Đối với ngành stablecoin, ý nghĩa của giấy phép này không chỉ là tăng thêm một tiêu chuẩn tuân thủ, mà còn có nghĩa là các nhà phát hành bắt đầu gia nhập vào hệ thống quản lý ngân hàng liên bang của Mỹ và nhận được sự công nhận ở cấp độ cao hơn.
Nếu việc phê duyệt diễn ra thuận lợi, với việc dự luật GENIUS được thực hiện đầy đủ, cả USDC và USD1 đều có khả năng hoàn thành các mảnh ghép cốt lõi dưới khung quản lý liên bang trước tiên. Khi đó, dự trữ, kiểm toán, công bố thông tin và hệ thống quản lý sẽ Hướng tới thống nhất, và tuân thủ có thể không còn là ranh giới chính giữa hai bên.
Điều thực sự quyết định cấu trúc cạnh tranh giai đoạn tiếp theo có thể sẽ là mạng lưới tổ chức, cơ sở hạ tầng tài chính, và ai gần trung tâm quyền lực của Mỹ hơn.
Hiện tại, USDC vẫn chiếm ưu thế. Sau nhiều năm phát triển, nó đã được nhúng sâu vào hệ thống tài chính Mỹ và xây dựng được mạng lưới tổ chức và lợi thế kênh phân phối trưởng thành.
Nhưng trong quá trình tái cấu trúc quản lý mới, USD1 đang hình thành một lợi thế muộn khác. Lợi thế này không đến từ quy mô, mà đến từ thời gian.
USDC phát triển trong thời kỳ quy định chưa thống nhất, cấu trúc và mạng lưới thị trường của nó đã dần hình thành trong quá trình thích ứng với sự thay đổi quy tắc. Trong khi đó, USD1 ra đời khi dự luật GENIUS và khung quản lý liên bang đã dần hình thành, điều này có nghĩa là nó gần như có thể thiết kế cấu trúc của mình theo hướng quy tắc tương lai ngay từ ngày đầu tiên. Nói cách khác, USDC giống như đang nâng cấp trong hệ thống cũ, trong khi USD1 giống như đang xây dựng lại theo hệ thống mới.
Đối với các tổ chức lớn, sự "muộn màng" này chưa chắc đã là bất lợi. Bởi khi các quy tắc trở nên thống nhất, thị trường không nhất thiết cần sản phẩm xuất hiện sớm nhất, mà là sản phẩm có sự ma sát với quy định tương lai thấp nhất và chi phí tiếp cận thấp nhất.
Ngoài ra, USD1 còn có một biến số khác mà các stablecoin khác khó có thể sao chép - tài nguyên chính trị.
So với việc chỉ dựa vào cạnh tranh thị trường, nó có mối liên hệ chặt chẽ hơn với chu kỳ chính trị và định hướng quản lý của Mỹ. Khi các quy định vẫn còn tính linh hoạt và định hướng chính sách chưa hoàn toàn định hình, một dự án gắn bó sâu sắc với chu kỳ cầm quyền thường có thể cảm nhận sớm hơn về hướng đi của quy định và cũng dễ dàng nhận được sự hỗ trợ ở cấp độ hệ thống.
Trước đó, quỹ chủ quyền Trung Đông MGX đã chọn USD1 làm công cụ thanh toán trong khoản đầu tư 2 tỷ USD vào Binance, đó là một minh chứng thực tế. Các tổ chức có thể không chỉ chú trọng vào tính thanh khoản hiện tại của USD1, mà còn là sự chắc chắn về quy định mà nó đại diện, cũng như vị trí tiềm năng trong khung hệ thống tương lai.
Nếu USDT thắng lợi nhờ vào lợi ích toàn cầu trong 10 năm qua, USDC thắng lợi nhờ vào hệ thống tài chính truyền thống, thì USD1 đang đặt cược vào lợi ích quản lý của Mỹ trong 10 năm tới.
Nếu dự luật GENIUS cuối cùng được thực hiện theo con đường hiện tại, thì trong cuộc tái cấu trúc stablecoin do hệ thống thúc đẩy này, USD1 có thể sẽ trở thành một trong những người hưởng lợi lớn nhất, thậm chí có cơ hội từ một người đến sau, trở thành biến số cốt lõi trong cấu trúc cạnh tranh stablecoin giai đoạn tiếp theo.
III. Sự gia tăng quy mô của USD1
Nếu nói rằng tài nguyên chính trị và lợi thế chu kỳ quản lý đã mang lại cho USD1 một làn gió thuận trong quản lý, thì sự tăng trưởng nhanh chóng trong vài tháng qua còn đến từ một chiến lược tăng trưởng rất thực tế.
Từ đầu năm đến nay, USD1 đã nhanh chóng gia nhập hàng ngũ stablecoin hàng đầu, quy mô từ khoảng 3 tỷ USD tăng lên gần 5 tỷ USD, so với sự lan tỏa tự nhiên, nó giống như một cuộc "mở rộng chủ động" xung quanh tính thanh khoản.
WLFI đã triển khai một loạt các khoản đầu tư khuyến khích hệ thống xung quanh USD1. Trong đó, sàn giao dịch là cửa ngõ lưu lượng quan trọng nhất, và việc tài sản hóa hệ sinh thái là sự hỗ trợ lâu dài của nó:
Lưu lượng sàn giao dịch nghiêng về: Đại diện là Binance, trong vài tháng qua, WLFI đã thúc đẩy việc sử dụng USD1 thông qua cơ chế trợ cấp quy mô lớn, bao gồm airdrop cho người nắm giữ, khuyến khích lợi tức, hoàn tiền giao dịch và thưởng sử dụng ký quỹ, trực tiếp giảm chi phí cho người dùng khi nắm giữ và sử dụng USD1. Đồng thời, kết hợp với việc ra mắt cặp giao dịch USD1 và hợp đồng vĩnh cửu USD1 đầu tiên, đã nhúng USD1 vào hệ thống khớp lệnh giao dịch và thanh toán sản phẩm phái sinh. Các nền tảng như Bybit, Gate cũng đã thông qua các hoạt động hợp tác, nhiệm vụ giao dịch khuyến khích và ưu đãi ký quỹ để làm sâu sắc thêm tính lưu thông của USD1 trong thị trường hợp đồng và giao ngay.
Hợp tác sinh thái trên chuỗi: WLFI không ngừng thúc đẩy hợp tác sinh thái trên chuỗi. Dù là Aster chọn USD1 làm tài sản thanh toán độc quyền cho hợp đồng vĩnh cửu TradFi, hay các giao thức cho vay như Dolomite cung cấp khuyến khích lợi tức, cũng như kế hoạch thanh khoản 100 triệu USD do TownSquare phát động, về cơ bản đều nhằm tăng cường các tình huống sử dụng USD1, khiến nó không chỉ được sử dụng để giao dịch mà còn để cho vay, thanh toán và thu lợi tức.
Xây dựng cơ sở hạ tầng tài chính nội bộ: WLFI cũng bắt đầu xây dựng cơ sở hạ tầng tài chính nội bộ. Khi các sản phẩm như WLFI Markets dần được ra mắt, các tình huống cho vay, lợi tức và quản lý vốn bắt đầu tập trung vào hệ sinh thái của chính mình. So với việc hoàn toàn phụ thuộc vào các giao thức bên thứ ba, điều này có nghĩa là USD1 không chỉ có thể nhận được tính thanh khoản mà còn có thể giữ nhiều vốn hơn trong hệ thống của chính mình, tạo ra vòng tuần hoàn nội bộ giữa stablecoin, cho vay và sản phẩm lợi tức.
Khóa người dùng sớm: WLFI cũng đang thông qua các kế hoạch whitelist cộng đồng để khóa người dùng và tính thanh khoản sớm, kết hợp phát hành stablecoin, tham gia sinh thái và xây dựng cộng đồng, mở rộng thêm cơ sở người dùng của USD1.
Nếu nhìn vào những yếu tố này, sẽ thấy rằng sự tăng trưởng của USD1 trong đợt này không chỉ là lợi ích quản lý đến từ tài nguyên chính trị, mà còn dựa vào sự hợp tác sinh thái đang mở rộng và cơ sở hạ tầng tài chính tự xây dựng, tìm kiếm động lực tăng trưởng lâu dài hơn cho USD1.
Thực tế, đây cũng là một quy luật trong cuộc cạnh tranh stablecoin trong vài năm qua, những stablecoin thực sự có thể phát triển lớn không chỉ là một "token USD", mà là một mạng lưới tài chính hoàn chỉnh. Từ con đường phát triển hiện tại, USD1 đang cố gắng sao chép chính mô hình này. Thông qua việc mở rộng đồng thời sàn giao dịch, sinh thái và các tình huống tài chính, tích lũy hiệu ứng mạng trong thời gian ngắn.
Kết luận: Cuộc chiến stablecoin chỉ mới bắt đầu vào hiệp hai
Nếu nhìn vào thị trường stablecoin trong một chu kỳ dài hơn, sẽ thấy rằng các dự án khác nhau đang đi đến những vị trí khác nhau.
USDT đại diện cho toàn cầu hóa và mạng lưới USD ngoài khơi. Lợi thế thanh khoản và hiệu ứng mạng tích lũy trong vài năm qua vẫn khiến nó chiếm thị phần lớn nhất. Nhưng khi khung quản lý của Mỹ dần hình thành, nó cũng đang chủ động phân tầng thị trường, thông qua việc phát hành phiên bản tuân thủ, phân biệt giữa thị trường Mỹ và thị trường toàn cầu.
USDC thì đại diện cho sự mở rộng của hệ thống tài chính hiện tại của Mỹ. Dựa vào mạng lưới tổ chức, kênh thanh toán và nền tảng tuân thủ mà Circle đã xây dựng trong nhiều năm, nó vẫn là lựa chọn trưởng thành và ổn định nhất cho các tổ chức tài chính truyền thống khi bước vào lĩnh vực stablecoin.
Ngoài ra, một biến số mới đang nhanh chóng nổi lên.
So với quy mô và lợi thế tiên phong, USD1 có đặc điểm lớn nhất là nó gần như đã nắm bắt được một số cửa sổ quan trọng trong đợt tái cấu trúc ngành này, tái xây dựng khung quản lý, thay đổi chu kỳ chính trị, và mở rộng sinh thái stablecoin.
Quan trọng hơn, so với cấu trúc tồn tại đã hình thành, USD1 đang tranh giành thị trường mới.
Với việc luật GENIUS được triển khai toàn diện, ngày càng nhiều tổ chức truyền thống, mạng lưới thanh toán và vốn xuyên biên giới sẽ tham gia vào hệ thống stablecoin tuân thủ quy định. Đối với một thị trường vẫn đang trong giai đoạn mở rộng nhanh chóng như vậy, việc xác định quyền sở hữu phần mới không chỉ phụ thuộc vào quy mô và lợi thế tiên phong, mà còn vào ai có thể thích ứng nhanh hơn với các quy tắc mới và nhận được sự hỗ trợ tín dụng từ cấp độ thể chế.
Thị trường stablecoin trong tương lai chưa chắc sẽ chỉ có một ông lớn duy nhất, cũng không chỉ đơn thuần là cuộc cạnh tranh giữa USDT và USDC. Ngoài hệ thống đô la ngoài khơi và hệ thống tài chính truyền thống, một thị trường gia tăng đang dần hình thành xung quanh khung quy định của Mỹ, tài nguyên chính sách và vốn của các tổ chức.
Và USD1, đúng lúc đứng ở cổng vào của thị trường mới này. Khi các quy định chi tiết cuối cùng được ban hành vào tháng 7 năm 2026, cùng với việc luật GENIUS được thực hiện toàn diện vào đầu năm 2027, ngành công nghiệp stablecoin có thể sẽ chứng kiến sự tái cấu trúc nhanh nhất kể từ khi thành lập. Trong quá khứ, stablecoin cạnh tranh xem ai là người đầu tiên đưa đô la lên chuỗi; còn trong tương lai, có thể sẽ là ai gần gũi hơn với trung tâm quyền lực đứng sau hệ thống đô la.
 Cảnh báo rủi ro
Bài viết nổi bật





