








Visa phát hành sách trắng về cho vay trên chuỗi một năm sau, cuối cùng đã từ mạng thanh toán chuyển sang mạng tín dụng
 Quan điểm cốt lõi

 Logic tín dụng trên chuỗi của Visa: Biến dữ liệu thanh toán thành dữ liệu tín dụng
Tác giả Charlie
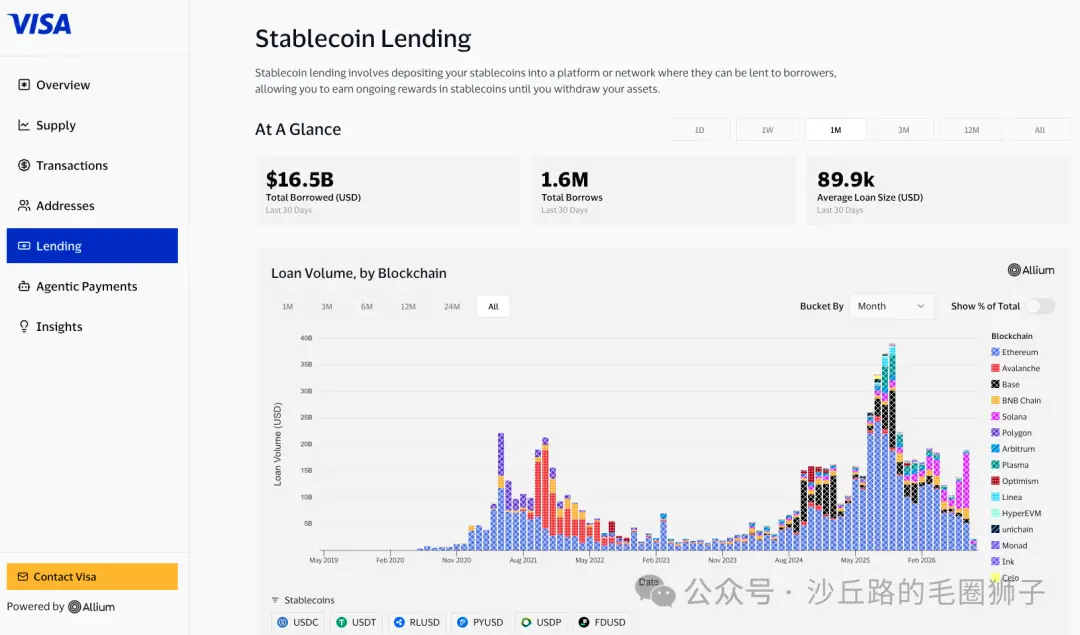
Vào lúc 9 giờ sáng theo giờ Mỹ ngày 8 tháng 9, khi mọi người vừa trở lại văn phòng sau kỳ nghỉ Labor Day, Visa đã khiến mọi người phải chú ý.
Họ đã công bố một mô hình cho vay trên chuỗi mới: cung cấp dữ liệu thanh toán của VisaNet cho các tổ chức cho vay trên chuỗi, cho phép họ sử dụng stablecoin để cung cấp vốn thanh toán hàng ngày cần thiết cho các dự án thẻ stablecoin đang phát triển nhanh chóng.
Nếu chỉ nhìn thấy các từ khóa "Visa, stablecoin, cho vay trên chuỗi", tin tức này dễ dàng bị hiểu là Visa chỉ đang một lần nữa ôm ấp stablecoin. Dù sao trong vài năm qua, từ thanh toán USDC, thẻ stablecoin, đến các thử nghiệm thanh toán trên chuỗi khác nhau, Visa đã xuất hiện không ít lần trong các tin tức tương tự.
Nhưng phản ứng đầu tiên của tôi khi thấy tin này là nhớ đến tài liệu trắng "Stablecoins Beyond Payments: The Onchain Lending Opportunity" mà Visa đã phát hành một năm trước.
Bởi vì sản phẩm được công bố hôm nay gần như là phần tiếp theo của tài liệu trắng đó sau một năm.
Khi đọc báo cáo đó năm ngoái, điều tôi ấn tượng nhất không phải là các giao thức cho vay DeFi như Aave hay Morpho mà là một số trường hợp công ty rất cụ thể ở phần sau: Credit Coop, Rain và Huma Finance.
Điều thú vị nhất về những trường hợp này là chúng bắt đầu trả lời một câu hỏi đã làm phiền cho vay crypto từ lâu: nếu cho vay trên chuỗi chỉ có thể dựa vào thế chấp thừa, tức là phải đặt cọc 150 đô la mới có thể vay 100 đô la, thì nó có thể trở thành một thị trường giao dịch đòn bẩy hiệu quả, nhưng rất khó để thực sự bước vào tài chính doanh nghiệp trong thế giới thực.
Doanh nghiệp cần tín dụng bởi vì họ có dòng tiền trong tương lai, nhưng hôm nay không có đủ tiền mặt. Nếu một doanh nghiệp đã có 150 đô la tài sản có thể chuyển đổi thành tiền mặt bất cứ lúc nào, nhu cầu vay 100 đô la của họ hoàn toàn khác với một công ty dựa vào doanh thu tương lai để hoạt động.
Tài liệu trắng của Visa năm ngoái thực sự đã chỉ ra một con đường khác: đừng chỉ tập trung vào tài sản thế chấp crypto trên chuỗi, mà hãy biến các khoản phải thu thanh toán, dòng tiền xuyên biên giới và nghĩa vụ thanh toán trong thế giới thương mại thực thành tài sản mà các tổ chức cho vay trên chuỗi có thể hiểu, xác minh và kiểm soát.
Rain cần hoàn thành thanh toán thẻ Visa hàng ngày, do đó cần vốn quay vòng ngắn hạn; Credit Coop biến các khoản phải thu thẻ trong tương lai thành tài sản thế chấp và nguồn trả nợ có thể lập trình; Huma Finance thì mở rộng mô hình tương tự sang tài chính thanh toán xuyên biên giới, thanh toán nhà cung cấp và tài chính thương mại.
Lúc đó, Visa giống như một người quan sát. Họ đã tổng hợp những mô hình mới này vào một nghiên cứu ngành, cho mọi người biết rằng giá trị của stablecoin không nên chỉ dừng lại ở thanh toán.
Một năm sau, Visa đã tự mình bước vào bản đồ này.
Điều đáng chú ý trong tin tức hôm nay là Visa không chỉ đưa ra một kênh thanh toán blockchain khác, mà là một trong những thứ có giá trị nhất và khó sao chép nhất của họ: dữ liệu thanh toán thực tế của VisaNet.
Trong trường hợp được khách hàng ủy quyền, Credit Coop có thể trực tiếp nhận được tài liệu thanh toán Visa hàng ngày của dự án, sau đó kết hợp các ghi chép thanh toán và thanh toán thực tế này với lịch sử vay và trả nợ trên chuỗi, để quyết định có thể vay bao nhiêu, khi nào giải ngân, và liệu khoản vay có được trả đúng hạn hay không.
Trong khi đó, hợp đồng thông minh Spigot của Credit Coop kiểm soát các khoản phải thu thanh toán tương ứng. Khi tiền trở lại, nó sẽ được trả nợ theo thứ tự đã được thiết lập trước, phần còn lại mới trở lại tài khoản của công ty vay.
Nếu bỏ đi lớp vỏ crypto, thực chất đây không phải là một phát minh tài chính hoàn toàn mới.
Nó vẫn là tài chính cấu trúc. Trong tài chính truyền thống đã có các cơ chế trưởng thành như tài khoản khóa, tập trung tiền mặt, tài chính khoản phải thu, và cơ sở vay.
Sự thay đổi thực sự không phải là nguyên lý tài chính được phát minh lại, mà là một quy trình mà trước đây cần ngân hàng, luật sư, thỏa thuận kiểm soát tài khoản, hàng loạt đối chiếu thủ công và báo cáo định kỳ để hoạt động, giờ đây bắt đầu trở thành một hệ thống tín dụng có thể lập trình, có thể đọc dữ liệu giao dịch thực tế hàng ngày, tự động cho vay, tự động trả nợ, hoạt động 24/7.
Cũng chính vì vậy, tôi cảm thấy nó quan trọng hơn nhiều sản phẩm DeFi cố gắng "phát minh lại tài chính".
Thị trường tài chính trưởng thành không bao giờ thiếu các cấu trúc tín dụng thông minh, điều thực sự thiếu là: làm thế nào để giảm chi phí của một cơ sở hạ tầng tài chính mà chỉ các doanh nghiệp lớn mới có thể gánh chịu, xuống mức mà một công ty fintech mới thành lập vài năm, chỉ cần vài triệu đô la vốn quay vòng mỗi ngày cũng có thể sử dụng.
Đây chính là một vấn đề rất thực tế mà dự án thẻ stablecoin hiện đang gặp phải.
Giả sử một công ty thẻ hôm nay có người dùng chi tiêu 1 triệu đô la, họ cần phải thanh toán số tiền này theo thời gian thanh toán của Visa, nhưng số vốn tương ứng có thể chưa đồng bộ về tài khoản công ty. Thời gian chênh lệch này tạo ra nhu cầu thanh khoản cần giải quyết hàng ngày.
Đối với các tổ chức phát hành thẻ trưởng thành như JPMorgan hay Capital One, đây gần như không phải là vấn đề đáng bàn. Họ có bảng cân đối kế toán riêng, có thể lấy tín dụng ngân hàng, cũng có thể thực hiện tài chính khoản phải thu quy mô lớn, và thậm chí có thể chứng khoán hóa khi doanh nghiệp trưởng thành.
Nhưng một công ty thẻ stablecoin vừa bắt đầu tăng trưởng nhanh chóng lại là một tình huống hoàn toàn khác.
Họ có thể chỉ cần hai đến ba triệu đô la vốn mỗi ngày, nhưng cần vay và trả nợ thường xuyên, và thanh toán vẫn diễn ra vào cuối tuần. Quy mô quá nhỏ, không đáng để một ngân hàng lớn hoặc quỹ tín dụng tư nhân xây dựng một hệ thống tín dụng, pháp lý, kiểm soát tài khoản và quản lý sau cho vay riêng cho họ; nhưng tăng trưởng lại quá nhanh, hoàn toàn dựa vào tiền mặt trong tài khoản sẽ làm giảm hiệu quả vốn nghiêm trọng.
Không phải là tài chính truyền thống không làm được.
Mà là làm việc này không có lợi.
Credit Coop đã tìm thấy khoảng trống mà cấu trúc chi phí của tài chính truyền thống không bao phủ được.
Từ dữ liệu mà Visa công bố hôm nay, đây không còn là một thí nghiệm quy mô nhỏ. Mô hình liên quan của Credit Coop đã hoàn thành hơn 2,5 tỷ đô la tài chính thanh toán, trải qua hơn 3.000 lần vay và hơn 9.000 lần trả nợ, hiện tại không có thông tin về việc vỡ nợ.
Rain là một trong những người sử dụng sớm nhất và đại diện nhất. Họ đã sử dụng mô hình tài chính này để hỗ trợ thanh toán Visa hàng ngày từ năm 2023, đến nay quy mô thanh toán liên quan đã gần 2 tỷ đô la.
Nếu nhìn lại tài liệu trắng của Visa năm ngoái, tốc độ tăng trưởng này thực sự rất đáng chú ý.
Khi đó Visa tiết lộ rằng, tính đến tháng 9 năm 2025, Rain đã vay và trả lại hơn 175 triệu đô la USDC thông qua Credit Coop, trong khi quy mô cho vay hàng tháng của Credit Coop vừa mới vượt qua 30 triệu đô la. Chưa đầy một năm, số tiền thanh toán thực tế đã công khai hiện nay đã ở mức hàng tỷ đô la.
Vì vậy, sự thay đổi thực sự hôm nay không phải là Visa đột nhiên phát hiện ra cho vay trên chuỗi, mà là một mô hình mà họ đã quan sát và nghiên cứu trong tài liệu trắng năm ngoái, bắt đầu trở thành cơ sở hạ tầng mà Visa tự mình tham gia xây dựng.
Khi nhìn vào mối quan hệ giữa Credit Coop, Rain, Huma và Visa, sẽ thấy họ không chỉ đơn giản là đối thủ cạnh tranh, cũng không phải ai sẽ thay thế ai, mà là mỗi bên chiếm giữ một vị trí khác nhau trong chuỗi giá trị.
Rain gần nhất với nguồn gốc của hoạt động thanh toán.
Họ giúp fintech, ví crypto và các nền tảng khác phát hành thẻ Visa, chịu trách nhiệm cho dự án thẻ, quản lý vốn, ủy quyền, thanh toán và một loạt cơ sở hạ tầng khác. Tài sản cốt lõi mà họ thực sự tích lũy không phải là một giao thức cho vay nào đó, mà là quy mô thanh toán thực tế ngày càng lớn.
Nói cách khác, Rain là nơi tạo ra dòng tiền.
Credit Coop thì đứng sau dòng tiền.
Vấn đề mà họ giải quyết là, liệu những khoản tiền này xảy ra hàng ngày và sẽ quay trở lại trong tương lai có thể được bên cho vay coi là tài sản đáng tin cậy hay không; bên cho vay làm thế nào để có đủ quyền kiểm soát; tiền sẽ được cho vay như thế nào, khi nào sẽ thu hồi; nếu bên vay gặp vấn đề, liệu tiền vào hệ thống có thể được trả nợ trước, rồi mới trở lại cho công ty tự do sử dụng.
Vì vậy, Credit Coop ngày càng giống như một nền tảng tài chính cấu trúc có thể lập trình cho các khoản phải thu thanh toán.
Huma lại là một hướng đi khác.
Từ việc cung cấp khoản vay stablecoin cho các công ty thanh toán ban đầu, đến việc tích hợp với Arf sau này, Huma rõ ràng đang phát triển sang thị trường PayFi rộng hơn. Họ không chỉ cung cấp vốn cho thanh toán thẻ, mà còn hy vọng bao phủ các khoản thanh toán xuyên biên giới, tài chính thương mại, thanh toán nhà cung cấp và nhiều dòng tiền thanh toán thực tế khác, rồi kết nối những tài sản này với nguồn vốn trên chuỗi và từ các tổ chức.
Khi tài liệu trắng của Visa được công bố năm ngoái, quy mô giao dịch hàng tháng của Huma khoảng 500 triệu đô la, thanh khoản hoạt động khoảng 140 triệu đô la, trong đó khoản vay PayFi hoạt động gần 100 triệu đô la. Đến tháng 8 năm nay, Huma đã công bố quy mô giao dịch tích lũy đã vượt qua 17 tỷ đô la, mỗi tháng vẫn tăng thêm hơn 1 tỷ đô la.
Vì vậy, trong tương lai, Credit Coop và Huma chắc chắn sẽ ngày càng có sự chồng chéo.
Cả hai thực chất đều đang làm một việc lớn: làm thế nào để biến dòng tiền thanh toán có thể dự đoán trong tương lai thành vốn có thể sử dụng ngay hôm nay.
Nhưng ở giai đoạn hiện tại, điểm tiếp cận của hai bên vẫn khác nhau.
Credit Coop giống như đang đi sâu vào, làm sâu sắc thêm trong bối cảnh rất cụ thể của thanh toán thẻ Visa, làm cho dữ liệu thanh toán, kiểm soát khoản phải thu và quy trình trả nợ ngày càng chặt chẽ hơn.
Huma thì đang mở rộng ra ngoài, hy vọng đưa nhiều loại tình huống thanh toán khác nhau vào PayFi, và kết nối với nhiều nguồn vốn hơn.
Một bên thiên về chiều dọc, một bên thiên về chiều ngang.
Rain trong ngắn hạn lại giống như khách hàng và đối tác chung của họ. Quy mô thanh toán của Rain càng lớn, nhu cầu vốn quay vòng càng nhiều, họ càng mong muốn có nhiều nguồn tài chính hơn, chứ không chỉ một.
Người thực sự đứng trên những công ty này lại là Visa.
Bởi vì Visa nắm giữ một thứ mà người khác rất khó sao chép: ai thực sự đã thực hiện bao nhiêu giao dịch, hôm nay cần thanh toán bao nhiêu, và trước đây có hoàn thành thanh toán đúng hạn hay không.
Đó chính là sự thật nền tảng của thanh toán.
Phân tích tín dụng trong tài chính truyền thống, phần lớn chi phí đều dành cho việc xác minh thông tin.
Một doanh nghiệp nói rằng họ có doanh thu 10 triệu đô la mỗi tháng, bên cho vay sẽ không tin chỉ vì CEO nói rất tự tin trong phòng họp. Họ sẽ yêu cầu sao kê ngân hàng, báo cáo tài chính, kiểm toán, chi tiết khoản phải thu, sẽ liên tục kiểm tra, và sẽ định kỳ yêu cầu bên vay nộp lại dữ liệu.
Đây là vấn đề cơ bản nhất của tín dụng: người vay tiền luôn hiểu rõ tình hình thực tế của mình hơn người cho vay.
Vì vậy, chi phí thực sự đắt đỏ của bên cho vay, nhiều khi không phải là nghĩ ra một mô hình phức tạp, mà là xác nhận dữ liệu đưa vào mô hình có thực sự đúng hay không.
Hôm nay, những gì Visa đang làm là làm cho bước này trở nên đơn giản hơn bao giờ hết.
Credit Coop không cần hoàn toàn phụ thuộc vào Rain hoặc các dự án thẻ khác để tự nói với nó "Hôm nay chúng ta có bao nhiêu giao dịch" "Ngày mai sẽ nhận được bao nhiêu tiền", mà có thể đọc trực tiếp hồ sơ thanh toán của Visa sau khi được ủy quyền.
Nếu hướng đi này tiếp tục phát triển, một phần lớn quy trình xác minh tín dụng trước đây cần phải kiểm tra bằng tay sẽ dần dần trở thành trao đổi dữ liệu giữa các máy.
Ý nghĩa của điều này thậm chí có thể lớn hơn "khoản vay được phát ra bằng USDC".
Nó cũng giúp DeFi từ cho vay thế chấp quá mức chuyển sang cho vay dòng tiền, lần đầu tiên xuất hiện một con đường thực tế hơn.
Mô hình cho vay thành công nhất trong DeFi trước đây thực sự rất đơn giản: tôi không biết bạn là ai, cũng không muốn nghiên cứu xem bạn có đáng tin cậy hay không, chỉ cần bạn đặt 150 đô la tài sản ở đây, tôi có thể yên tâm cho bạn vay 100 đô la. Nếu giá giảm, hợp đồng thông minh sẽ tự động bán tài sản thế chấp.
Mô hình này rất phù hợp với thị trường giao dịch, vì nó giảm thiểu rủi ro tín dụng và chi phí vận hành.
Nhưng nó không phù hợp với hầu hết các doanh nghiệp thực tế.
Khi một công ty thực sự cần vay tiền, thường là vì trong tương lai có thu nhập, nhưng hôm nay lại không có đủ tiền. Nó cần biến dòng tiền tương lai thành tính thanh khoản hôm nay, chứ không phải mang nhiều tài sản có sẵn để đổi lấy ít tiền mặt hơn.
Đây cũng là vấn đề mà RWA và DeFi tổ chức đã không thể tránh khỏi trong vài năm qua.
Làm thế nào để thực hiện cho vay với thế chấp thấp hoặc thậm chí không có thế chấp?
Có người đã cố gắng xây dựng danh tính trên chuỗi, có người làm điểm tín dụng, có người xây dựng hệ thống tín nhiệm dựa trên lịch sử ví. Nhưng những phương pháp này sẽ nhanh chóng gặp một thách thức lớn: hoạt động thương mại thực tế quá phức tạp, một địa chỉ ví không thể phản ánh tình hình kinh doanh thực sự của một công ty.
Visa hôm nay đã cung cấp một câu trả lời hẹp hơn, nhưng cũng thực tế hơn.
Không cần phải giải quyết tín dụng trên chuỗi cho tất cả mọi người trên thế giới.
Chỉ cần Visa tự biết nghĩa vụ thanh toán này là có thật, và Credit Coop có thể kiểm soát các khoản thu tương ứng, thì dòng tiền thực tế này đủ để trở thành cơ sở quan trọng cho việc cấp tín dụng.
Vì vậy, tôi thích tóm tắt điều này bằng một câu:
Dữ liệu tài chính truyền thống bắt đầu kết nối với dòng tiền trên chuỗi.
Nhưng nếu tiến thêm một bước, thực ra không chỉ là vấn đề tiền.
Bởi vì hệ thống này đồng thời làm cho dữ liệu, tiền và quy trình hoàn trả trở nên có thể lập trình. Các giao dịch thực tế hàng ngày có thể được đọc, hạn mức có thể được điều chỉnh theo sự thay đổi của doanh nghiệp, khoản vay có thể xảy ra tự động, và khi thu nhập trở lại, nó có thể tự động hoàn trả theo quy tắc.
Một khoản vay trước đây không có ngân hàng nào muốn thực hiện vì quy mô quá nhỏ và quy trình quá phức tạp, giờ đây bắt đầu có cơ hội trở nên có giá trị kinh tế.
Đó là giá trị thực sự mà tôi cho rằng stablecoin tạo ra ở đây.
Không phải vì nó "phi tập trung", mà vì nó có thể hoạt động 24 giờ một ngày, và kết nối tự nhiên với hợp đồng thông minh, làm cho độ phân giải thời gian của dòng tiền và dòng doanh nghiệp gần nhau hơn.
Tất nhiên, trong đó còn có một vấn đề rất đáng nghiên cứu: nếu những công ty này nuôi dưỡng khách hàng lớn lên, liệu khách hàng có còn cần họ nữa không?
Karta là một trường hợp rất thú vị.
Karta đã nhận được khoản tài trợ thanh toán này thông qua Credit Coop, liên tục vay và hoàn trả với hạn mức tương đối nhỏ, tích lũy hồ sơ tín dụng của mình trong hoạt động kinh doanh thực tế. Vào tháng 6 năm nay, nó đã nhận được một hạn mức tín dụng tổ chức 125 triệu đô la.
Con đường này đã giúp tôi có một hiểu biết hoàn toàn khác về tín dụng trên chuỗi so với "lật đổ ngân hàng truyền thống".
Nó không nhất thiết là một sản phẩm thay thế cho tín dụng truyền thống, mà có thể là trường mẫu giáo cho tín dụng truyền thống.
Một công ty mới thành lập, không có báo cáo kiểm toán ba năm, không có quy mô tài sản đủ lớn, cũng không đủ điều kiện để các tổ chức lớn đầu tư nhiều nhân lực vào việc thẩm định. Nhưng nó có thể bắt đầu bằng cách huy động vốn trên chuỗi, trong hai hoặc ba năm tích lũy hàng nghìn lần ghi chép vay và hoàn trả thực tế.
Khi dữ liệu đủ nhiều và quy mô đủ lớn, nó có thể "tốt nghiệp", bước vào thị trường tài trợ truyền thống với chi phí thấp hơn và hạn mức lớn hơn.
Nếu con đường này cuối cùng được chứng minh là đúng, thì sẽ hình thành một sự phân công rất thú vị.
Các công ty như Credit Coop sẽ chịu trách nhiệm phục vụ những khách hàng mà tài trợ truyền thống hiện tại cho là quá nhỏ, quá mới, quá phiền phức, giúp họ xây dựng lịch sử tín dụng có thể xác minh; ngân hàng và quỹ tín dụng tư nhân sẽ tiếp nhận khi quy mô của những khách hàng này tăng lên.
Điều này thực sự giống như sự phát triển của ngành thanh toán.
Một hệ sinh thái tài chính trưởng thành, thường không phải là một công ty ăn hết tất cả các khâu, mà là nhiều công ty kết nối với nhau ở các khâu khác nhau.
Rain chịu trách nhiệm phát hành thẻ và lưu lượng thanh toán, Credit Coop thực hiện kiểm soát tín dụng và quản lý sau cho vay, Huma cung cấp tính thanh khoản PayFi rộng rãi hơn, ngân hàng truyền thống và quỹ tín dụng tư nhân cung cấp vốn lớn với chi phí rẻ hơn, trong khi Visa cung cấp mạng lưới, dữ liệu và quy tắc.
Mọi người sẽ cạnh tranh, nhưng cũng sẽ cần nhau.
Sự khác biệt giữa "cạnh tranh lớn hơn hợp tác" hay "hợp tác lớn hơn cạnh tranh", tôi luôn cảm thấy là một điểm rất quan trọng để hiểu hệ sinh thái fintech ở châu Âu và Mỹ. Những công ty thực sự có giá trị không nhất thiết làm mọi thứ, mà là tìm ra một chuỗi giá trị có lợi thế so sánh nhất, và sau đó trở thành phần mà người khác rất khó bỏ qua.
Từ góc độ này, động thái của Visa hôm nay còn có một ý nghĩa chiến lược lớn hơn.
Trong hơn một thập kỷ qua, ngành công nghiệp crypto rất thích kể một câu chuyện: blockchain sẽ loại bỏ các trung gian thanh toán như Visa.
Kết quả hiện tại có vẻ hoàn toàn không phải như vậy.
Visa không nhất thiết phải tiếp tục kiểm soát mọi kênh thực sự di chuyển mỗi đô la.
Một số tiền trong tương lai có thể đi qua Solana, một số có thể đi qua Ethereum, một số là stablecoin, một số có thể là tiền gửi token hóa của ngân hàng. Visa cũng đã ngày càng chủ động kết nối với những mạng lưới tài chính mới này.
Nhưng Visa có thể cố gắng kiểm soát một lớp thứ hai có giá trị hơn: niềm tin và dữ liệu.
Ai là người tiêu dùng thực sự?
Ai là đại lý AI hợp pháp?
Giao dịch này có được ủy quyền không?
Chứng từ thanh toán này có thể chi tiêu bao nhiêu?
Một chương trình thẻ hôm nay thực sự đã xảy ra bao nhiêu thanh toán?
Nó có hoàn thành thanh toán đúng hạn trong 365 ngày qua không?
Khi tất cả thông tin này đến từ Visa, thì ngay cả khi tiền không nhất thiết chạy trên đường ray của VisaNet truyền thống, Visa vẫn có thể trở thành một lớp rất quan trọng trong hệ thống tài chính.
Nó từ mạng thanh toán, dần dần chuyển thành mạng niềm tin và dữ liệu.
Và ở đây cũng kết nối với một chủ đề khác mà tôi đã nghĩ đến gần đây: Tài chính Agentic.
Trong năm qua, mọi người đã nói về Thương mại Agentic, cảnh tượng dễ tưởng tượng nhất là: trong tương lai AI có thể giúp tôi mua sắm.
Tôi nói với AI, tuần sau tôi sẽ đến New York ba ngày, hãy tìm cho tôi một khách sạn không quá 500 đô la mỗi đêm, tốt nhất là gần văn phòng khách hàng. Nó tự tìm kiếm, so sánh, xem đánh giá, cuối cùng giúp tôi đặt phòng.
Đi xa hơn, nó thậm chí có thể liên hệ với khách sạn, thay đổi chuyến bay, đặt nhà hàng, cuối cùng lấy một thẻ ảo được tôi ủy quyền để hoàn tất thanh toán.
Những khả năng này đã rất gần với chúng ta.
AI concierge của Karta đã thực hiện những việc tương tự. Nó có thể tìm kiếm, gọi điện, gửi email, xử lý nhu cầu du lịch cho khách hàng và tạo ra thẻ ảo một lần để hoàn tất giao dịch.
Visa trong năm qua cũng đã thực hiện nhiều cơ sở hạ tầng xung quanh Thương mại Agentic.
Câu hỏi cốt lõi không gì khác ngoài một vài điều: làm thế nào để người bán biết rằng người truy cập trang web là đại lý AI bình thường, chứ không phải robot độc hại; làm thế nào để chứng minh rằng đại lý này thực sự được người dùng ủy quyền; nó có thể thanh toán không; có thể chi tiêu bao nhiêu; nếu có vấn đề thì trách nhiệm thuộc về ai.
Những vấn đề này giải quyết thanh toán Agentic.
Nhưng nếu đại lý AI trong tương lai thực sự không chỉ giúp tôi mua vé máy bay, mà bắt đầu giúp công ty vận hành, thì "làm thế nào để thanh toán" sẽ nhanh chóng trở thành một vấn đề không đủ.
Những vấn đề tài chính mà một công ty thực sự phải đối mặt hàng ngày không bao giờ chỉ là "tôi có nên chi 100 đô la này không".
Mà là tiền đến từ đâu.
Giả sử trong tương lai một đại lý AI của một công ty cùng lúc quản lý chi phí dịch vụ đám mây, quảng cáo, thanh toán nhà cung cấp, chi phí đi lại và mua sắm. Hôm nay tài khoản có 700.000 đô la, nhưng chiều có 1.200.000 đô la phải thanh toán; ngày mai lại có 900.000 đô la khoản phải thu sẽ trở lại.
Vậy nó nên làm gì?
Hôm nay vay 500.000 hay 600.000 đô la?
Nên chọn hạn mức nào trong hai hạn mức tín dụng?
Một tổ chức cho vay có lãi suất thấp hơn một chút, nhưng tổ chức khác có thể cho vay ngay trong cuối tuần, cuối cùng cái nào có lợi hơn?
Tiền mặt quay trở lại hôm nay có nên trả nợ ngay không, hay nên giữ lại một phần để làm đệm an toàn?
Tháng sau doanh thu tăng 20%, hạn mức tín dụng có nên tự động điều chỉnh không?
Những điều này không còn là vấn đề thanh toán nữa.
Đây là quản lý tiền mặt, là tín dụng, là bảng cân đối kế toán.
Cũng chính là Tài chính Agentic.
Tôi nghĩ đây chính là điều mà tin tức hôm nay của Visa đáng để suy nghĩ xa hơn.
Bởi vì nếu trong tương lai dữ liệu thanh toán có thể được máy đọc, hạn mức tín dụng có thể được chương trình gọi, quy tắc hoàn trả đã được viết vào hợp đồng thông minh, thì cuối cùng đại lý AI có thể quản lý không chỉ một giao dịch nào đó, mà là một toàn bộ hệ thống thanh khoản.
Ý nghĩa của bước này lớn hơn nhiều so với "AI giúp tôi mua cà phê".
Thanh toán quyết định cách di chuyển của tiền đã có.
Tín dụng quyết định liệu tiền trong tương lai có thể được sử dụng trước hôm nay hay không.
Và phần lớn sự tăng trưởng của nền kinh tế hiện đại không hoàn toàn dựa vào tiền mặt hiện có.
Thị trường nhà ở dựa vào thế chấp, tiêu dùng thẻ tín dụng dựa vào tín dụng quay vòng, thương mại xuyên biên giới dựa vào tài chính thương mại, mở rộng doanh nghiệp dựa vào tín dụng ngân hàng và trái phiếu. Hệ thống kinh tế mà chúng ta coi là bình thường ngày nay, thực chất được xây dựng trên nhiều hình thức "sử dụng trước dòng tiền tương lai".
Vì vậy, nếu stablecoin cuối cùng chỉ chuyển một đô la từ điểm A đến điểm B nhanh hơn, nó thay đổi cơ sở hạ tầng thanh toán.
Nhưng nếu dòng tiền trong tương lai cũng có thể được đọc, phân tích, tài trợ và hoàn trả tự động theo thời gian thực, thì nó bắt đầu bước vào không chỉ thanh toán, mà còn là bảng cân đối kế toán.
Đó cũng là lý do tại sao tôi nghĩ sản phẩm của Visa hôm nay sâu sắc hơn nhiều so với "Visa lại hỗ trợ stablecoin".
Tất nhiên, ở đây cần phải đối mặt nghiêm túc với một câu hỏi phản biện: tất cả những điều này có thực sự cần blockchain không?
Câu trả lời thực ra không đơn giản như ngành công nghiệp crypto thích tưởng tượng.
Toàn bộ quy trình lý thuyết hoàn toàn có thể được đưa trở lại hệ thống tài chính truyền thống. Visa cung cấp dữ liệu thanh toán thời gian thực qua API, ngân hàng điều chỉnh hạn mức một cách linh hoạt dựa trên dữ liệu này, cho vay qua hệ thống thanh toán tức thì, và sau đó hoàn trả tự động qua việc thu tiền mặt.
Khi API ngân hàng, thanh toán thời gian thực và tiền gửi token hóa ngày càng trưởng thành, nhiều khả năng không nhất thiết phải chạy trên blockchain công khai.
Hơn nữa, hợp đồng thông minh có thể kiểm soát tiền trong một tài khoản trên chuỗi, không có nghĩa là luật phá sản, thứ tự ưu tiên nợ, quyền sở hữu khoản phải thu, và vấn đề gian lận trong thế giới thực tự động biến mất.
Mã có thể tự động phân chia tiền.
Tòa án vẫn là tòa án.
Vì vậy, hôm nay vấn đề này tuyệt đối không thể đơn giản tóm tắt thành "DeFi đang thay thế tín dụng truyền thống".
Ngược lại, tôi cảm thấy nó chỉ ra giá trị thương mại thực tế nhất của blockchain, thường không phải là phát minh ra một hệ thống tài chính hoàn toàn mới, mà là giảm thiểu ma sát vận hành ở những nơi mà cấu trúc chi phí tài chính truyền thống không thể bao phủ.
Khi một dòng tiền vốn đã được số hóa, có tần suất cao và xảy ra liên tục, trong khi quy mô cho vay không đủ lớn để ngân hàng xây dựng một hệ thống nhân tạo hoàn chỉnh, thì tín dụng có thể lập trình mới thực sự trở nên có giá trị đặc biệt.
Nghe có vẻ không hấp dẫn như "lật đổ tài chính toàn cầu".
Nhưng cơ sở hạ tầng tài chính lớn thực sự thường phát triển từ những vấn đề nhỏ nhạt như vậy.
Trong năm tới, tôi sẽ đặc biệt chú ý đến ba điều.
Thứ nhất, liệu Visa có biến kết nối với Credit Coop ngày hôm nay thành một lớp dữ liệu tín dụng mở hơn không.
Nếu trong tương lai không chỉ Credit Coop, mà còn Huma, ngân hàng, tổ chức tín dụng tư nhân và nhiều nền tảng cho vay trên chuỗi khác, đều có thể đọc các ghi chép thanh toán và quyết toán đã được Visa xác thực với sự ủy quyền của khách hàng, thì vai trò của Visa sẽ thay đổi rất lớn.
Nó không chỉ xử lý thanh toán.
Nó bắt đầu cung cấp dữ liệu tín dụng.
Đến lúc đó, dữ liệu giao dịch của VisaNet thậm chí sẽ trở thành một loại cơ sở hạ tầng tín dụng mới.
Ngược lại, nếu sau hơn một năm mà mô hình này vẫn chỉ dừng lại ở một trường hợp đơn lẻ là Credit Coop, không có thêm nhiều tổ chức cho vay tham gia, thì tôi sẽ giảm rõ rệt đánh giá của mình về nó.
Thứ hai, ranh giới giữa Credit Coop và Huma sẽ ngày càng mờ nhạt.
Credit Coop không thể mãi mãi chỉ làm thanh toán thẻ Visa, Huma cũng sẽ không chỉ hài lòng với tài trợ thanh toán xuyên biên giới. Hai công ty trong tương lai rất có thể sẽ mở rộng sang nhiều khoản phải thu của thương nhân, quyết toán thẻ và các tình huống thanh toán doanh nghiệp.
Nhưng tôi không nghĩ cuối cùng chỉ có một công ty sống sót.
Nguồn vốn, thu hút khách hàng, dữ liệu, đánh giá tín dụng, kiểm soát tài chính, quản lý sau cho vay, vốn đã là những khả năng hoàn toàn khác nhau. Tương lai có khả năng sẽ giống như ngành thanh toán ngày nay, hình thành các mối quan hệ hợp tác đa tầng, thay vì một giao thức nuốt chửng tất cả.
Thứ ba, cũng là điều tôi quan tâm nhất, Tài chính Agentic rất có thể sẽ trưởng thành muộn hơn một hai năm so với Thanh toán Agentic, nhưng giá trị cuối cùng mà nó tạo ra có thể lớn hơn.
Để AI agent chi tiêu 20 đô la cho bạn, chúng ta đã cần giải quyết vấn đề ủy quyền, gian lận và tranh chấp.
Để nó quyết định vay 2 triệu đô la cho một công ty, đó là một ngưỡng tin cậy hoàn toàn khác.
Vì vậy, điểm bùng phát thực sự của Tài chính Agentic sẽ không phải là ngày nào đó ChatGPT, Claude hoặc Gemini đột nhiên trở nên đặc biệt giỏi trong việc mua sắm.
Ranh giới thực sự là khi nào doanh nghiệp sẵn sàng biến chính sách tài chính của mình thành các quy tắc mà máy móc có thể hiểu.
Tối đa có thể vay bao nhiêu tiền.
Khoản nào có thể được sử dụng làm tài sản thế chấp.
Tài khoản cần giữ tối thiểu bao nhiêu tiền mặt.
Trong trường hợp nào có thể tăng hạn mức.
Mức lãi suất nào có thể chấp nhận.
Sau khi nhận được bao nhiêu tiền thì cần ưu tiên trả nợ.
Khi những điều này trở thành các quy tắc mà máy móc có thể đọc và thực hiện, AI agent mới thực sự bắt đầu tiếp cận bảng cân đối kế toán của một công ty.
Nó không cần "sở hữu" tiền của công ty.
Nó chỉ cần có quyền quyết định được ủy quyền.
Và tín dụng, về bản chất, chính là một loại ủy quyền về tương lai.
Năm ngoái, Visa chỉ quan sát Credit Coop, Rain và Huma trong một tài liệu trắng để xem họ cố gắng biến dòng thanh toán thành tín dụng như thế nào.
Một năm sau, hôm nay, nó bắt đầu thực sự đưa dữ liệu của VisaNet vào hệ thống này.
Bước này còn rất xa so với thế giới mà AI tự vay tiền, tự trả tiền, tự quản lý bảng cân đối kế toán của một công ty.
Nhưng hướng đi đã rõ ràng hơn nhiều so với năm ngoái.
Trong vài năm qua, câu chuyện lớn nhất của stablecoin luôn là thanh toán.
Điều đáng xem tiếp theo có thể là tín dụng.
Bởi vì thanh toán giải quyết vấn đề tiền di chuyển như thế nào.
Tín dụng quyết định liệu tiền trong tương lai có thể được sử dụng ngay hôm nay hay không.
Nếu bước này thực sự thành công, nửa sau của stablecoin sẽ không chỉ còn là thanh toán.
Mà là bảng cân đối kế toán.
 Cảnh báo rủi ro
Bài viết nổi bật





