a16z Crypto Đối tác đầu tư: Tất cả rủi ro đều có thể giao dịch
 Quan điểm cốt lõi

 Cấu trúc ràng buộc của thị trường truyền thống - thiếu giao dịch 24/7, rào cản địa lý, thiếu quyền truy cập Pre-IPO, đảo đảm bảo - là chiếc đinh bền vững cho thị trường trên chuỗi.
Tác giả: Robbie Petersen, đối tác đầu tư của a16z crypto
Biên soạn: Cố Duy, ChainCatcher
Trong phần lớn lịch sử tài chính, nút thắt nằm ở cung cấp của thị trường mới, chứ không phải nhu cầu. Blockchain đã loại bỏ nút thắt này. Tôi tin rằng, điều này sẽ giải phóng một cuộc bùng nổ của thị trường mới.
Thị trường là cơ chế chuyển giao rủi ro. Mỗi giao dịch chỉ là hai bên giao dịch đồng ý chuyển giao một loại rủi ro nào đó với mức giá đã thỏa thuận. Về mặt trừu tượng, rủi ro có thể được biểu đạt theo hai trục độc lập:
Đơn vị cơ sở: Rủi ro cơ bản (ví dụ, dòng tiền của một công ty, một thùng dầu, kết quả bầu cử, tín dụng của người vay, một giờ GPU)
Công cụ: Cơ chế chuyển giao rủi ro đó (ví dụ, giao ngay, hợp đồng tương lai có ngày đáo hạn, perps, quyền chọn, hợp đồng sự kiện)
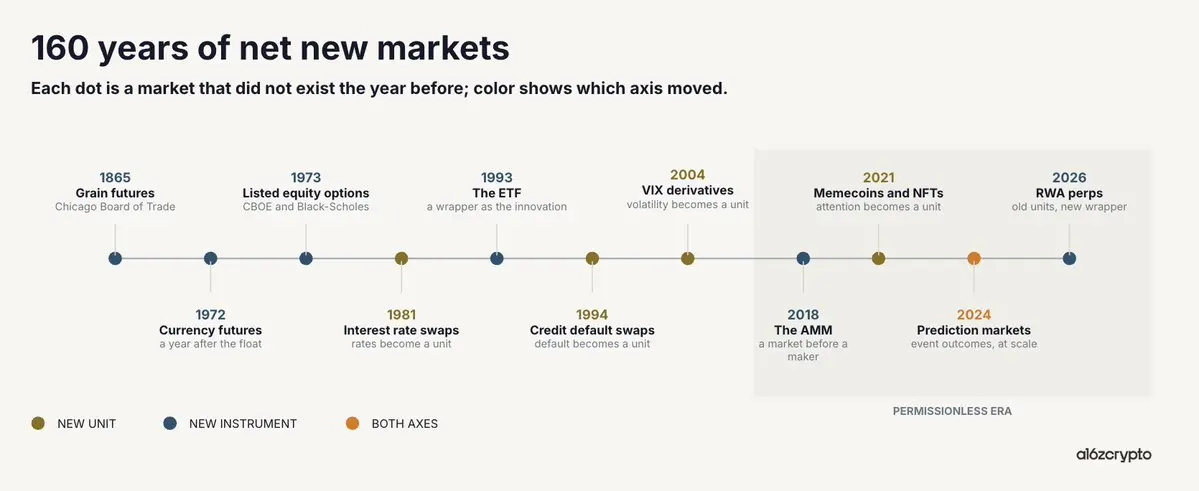
Hầu hết lịch sử tài chính là một câu chuyện đổi mới chậm chạp chỉ trên một trục. Thị trường ngũ cốc giao ngay đã tồn tại hàng nghìn năm, Chicago mới niêm yết hợp đồng tương lai ngũ cốc vào năm 1865. Tiền tệ bắt đầu dao động vào năm 1971 và có hợp đồng tương lai vào năm 1972. Quyền chọn cổ phiếu đã tồn tại dưới dạng hợp đồng thương mại tùy chỉnh trong nhiều thế kỷ, sau đó vào năm 1973, với sự xuất hiện của CBOE và Black-Scholes, trở thành thị trường niêm yết. ETF chỉ xuất hiện vào năm 1993.
Các đơn vị rủi ro mới hiếm hơn. Lãi suất chỉ trở nên có thể giao dịch rộng rãi vào năm 1981. Rủi ro vỡ nợ chỉ có công cụ vào năm 1994 với hợp đồng hoán đổi tín dụng vỡ nợ. Biến động chỉ có vào năm 2004 với các sản phẩm VIX. Kết quả sự kiện chỉ gần đây mới trở thành một thị trường thực sự thông qua các thị trường dự đoán.
Nhu cầu đối với những thị trường này có thể nói chưa bao giờ là vấn đề. Nông dân đã muốn phòng ngừa vụ mùa từ rất lâu trước khi CBOT xuất hiện. Các chủ nợ đã muốn chuyển giao rủi ro vỡ nợ từ rất lâu trước khi CDS xuất hiện. Ngược lại, điều làm chậm sự tăng trưởng là cung cấp của những thị trường này. Và trong lịch sử, có hai điều đã hạn chế cung cấp:
Ủy ban niêm yết và khung pháp lý
Phân mảnh địa lý
Blockchain đã loại bỏ cả hai điều này. Chúng cho phép phát hành không cần giấy phép và phân phối toàn cầu. Theo quan điểm của tôi, đây là trường hợp sử dụng đột phá ở dạng tinh khiết nhất của nó: Blockchain là công nghệ đầu tiên cho phép cung cấp thị trường theo kịp nhu cầu toàn cầu tiềm năng.
Lập luận này cũng được thể hiện qua thực tiễn. Hầu hết mọi kết quả định nghĩa trong lĩnh vực tiền điện tử đều là sản phẩm hạ nguồn của trường hợp sử dụng đột phá này. Từ perps và DEX giao ngay, đến thị trường dự đoán, thị trường cho vay, cho đến memecoin, NFT và tài sản hóa vật chất, giá trị đều chảy về những người có quyền phát hành và/hoặc giao dịch thị trường mới trên chuỗi.
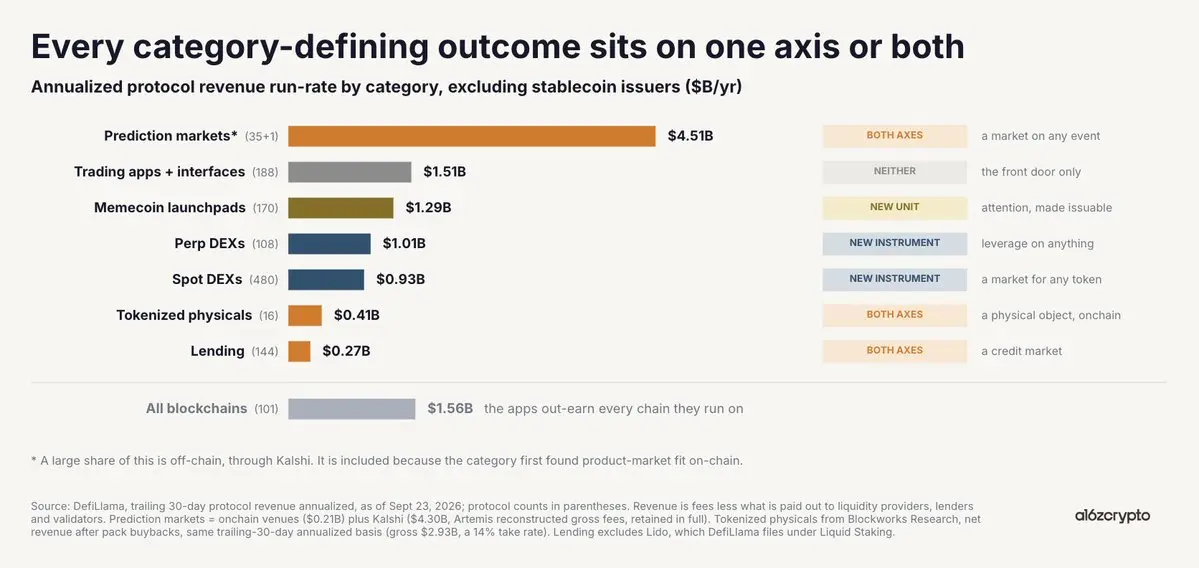
Các loại hình riêng biệt này hoặc đã tạo ra một đơn vị rủi ro mới không cần giấy phép, hoặc đã tạo ra một cách mới để chuyển giao rủi ro đó.
Ở phía đơn vị, công nghệ tiền điện tử đã tạo ra những rủi ro mà trước đây gần như không có hoặc hoàn toàn không có biểu hiện tài chính. Thị trường dự đoán mặc dù có thể truy ngược đến Iowa Electronic Markets, nhưng đã tìm thấy sự phù hợp với thị trường sản phẩm trên chuỗi, không phải là sự mở rộng tuyến tính, biến các sự kiện rời rạc - một cuộc bầu cử, một quyết định của Cục Dự trữ Liên bang, một phán quyết của tòa án - thành các đơn vị có thể giao dịch. Thị trường cho vay ngang hàng đã biến các mối quan hệ tín dụng cá nhân thành thứ có giá liên tục theo thời gian thực. Thị trường Pre-IPO đã biến các rủi ro chỉ mở cho một số nhà môi giới thứ cấp thành thứ mà người dùng có thể giao dịch và nắm giữ theo quy mô. Ngay cả memecoin và NFT cũng đã biến dòng chú ý và tính liên quan văn hóa thành các đơn vị rủi ro trừu tượng rõ ràng và có thể giao dịch.
Hơn nữa, tiền điện tử cũng đã tạo ra - hoặc quy mô hóa - các cơ chế mới để chuyển giao những đơn vị rủi ro này. AMM cho phép thị trường tồn tại trước khi các nhà tạo lập thị trường đồng ý báo giá. Perps lần đầu tiên được đề xuất vào năm 1993, đã tìm thấy sự phù hợp với thị trường sản phẩm trên chuỗi bằng cách gập các rủi ro có ngày đáo hạn và phân mảnh thành một hợp đồng cân bằng theo tỷ lệ phí vốn. Hợp đồng nhị phân đã biến kết quả sự kiện thành một thị trường có thể giao dịch với giá 1 đô la hoặc về không. Cho vay theo nhóm đã thay thế các khoản vay song phương bằng quỹ chung và đường cong sử dụng. Đường cong liên hợp đã kết hợp phát hành và phát hiện giá, do đó một tài sản đã có thị trường từ người mua đầu tiên.
Perps chính là bằng chứng
Không có gì có thể diễn đạt lập luận này một cách rõ ràng hơn hợp đồng tương lai vĩnh viễn, cũng như không có gì có thể chứng minh điều này rõ ràng hơn sự gia tăng gần đây của khối lượng giao dịch không phải tiền điện tử trên chuỗi.
Bởi vì perps là tổng hợp, các ràng buộc niêm yết đã thu hẹp lại thành hai điều: một oracle vững chắc và hai bên giao dịch sẵn sàng đứng ở phía bên kia. Chỉ cần có hai điều này, gần như bất cứ thứ gì cũng có thể tồn tại trong một thị trường đòn bẩy. Theo nghĩa này, perps là một trong những cơ chế phối hợp hiệu quả nhất từ trước đến nay.
Theo cùng một logic, Hyperliquid là thứ gần nhất mà chúng ta có đến nền tảng phối hợp tài chính toàn cầu hiện tại. HIP-3 và HIP-4 cho phép người dùng phát hành sản phẩm phái sinh của riêng họ, kết nối với đầu cuối toàn cầu của nền tảng này và từ đó hiện thực hóa giá trị. Giảm thiểu ma sát trong việc ra mắt thị trường có nghĩa là nhiều thị trường hơn, và nhu cầu sẽ tự nhiên chọn ra người chiến thắng.
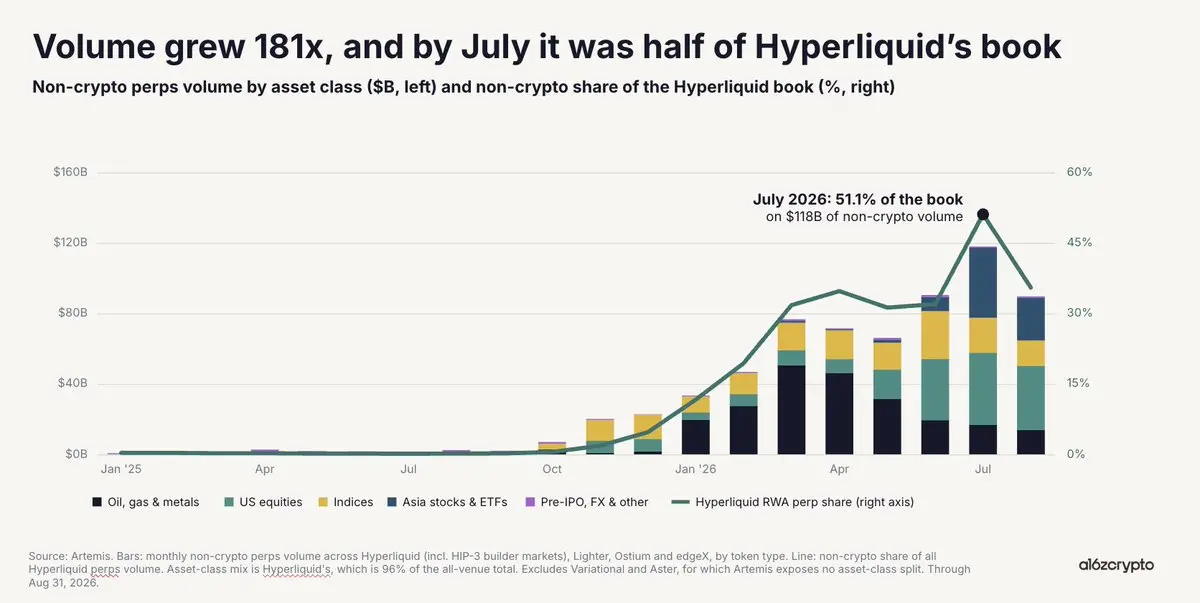
Không phải ngẫu nhiên mà một trong những thị trường phát triển nhanh nhất trong lĩnh vực tiền điện tử - và ngày càng nhiều hơn trong toàn bộ lĩnh vực tài chính - là những thị trường phát hành không cần giấy phép và phân phối toàn cầu trên chuỗi. Vào tháng 7 năm nay, khối lượng giao dịch RWA perps trên chuỗi đạt 1,4 nghìn tỷ đô la với tỷ lệ hàng năm, chiếm một nửa sổ đặt hàng của Hyperliquid. Về mặt trừu tượng, đây chỉ là sự gặp gỡ giữa các đơn vị rủi ro hiện có - cổ phiếu, dầu, cổ phiếu lưu trữ - với một công cụ chuyển giao mới không cần giấy phép. Ở hạ nguồn, sự tái cấu trúc này đã thúc đẩy sự bùng nổ khối lượng giao dịch.
Cũng cần lưu ý rằng mỗi quý đều có một thị trường mới nổi chiếm ưu thế. Quý 4 năm 2025 là cổ phiếu và hàng hóa của Mỹ; nửa đầu năm 2026 là dầu, khí đốt và kim loại, trong khi gần đây là bán dẫn và cổ phiếu lưu trữ. Điều này lại một lần nữa thể hiện lập luận cốt lõi. Cung cấp thị trường mới nổi hiện đang theo kịp bất kỳ thứ gì mà thế giới muốn giao dịch trong quý đó.
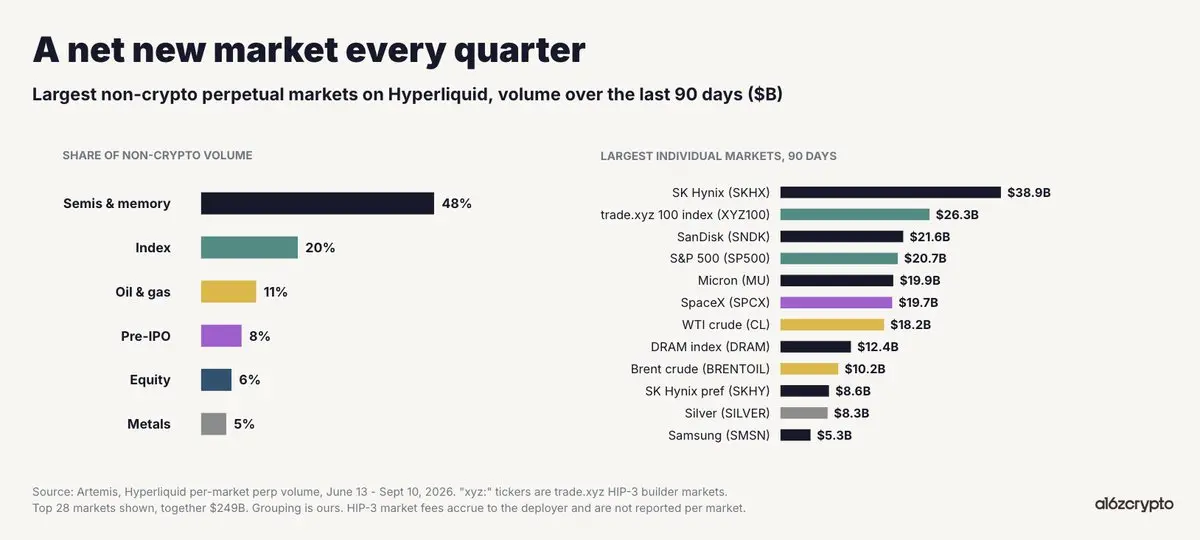
Tuy nhiên, ý nghĩa sâu sắc hơn ở hạ nguồn là việc không cần giấy phép và giao dịch 24/7 đã trở thành cái chêm để phát hiện giá trên chuỗi trở thành nơi xảy ra quyền lực. Trong đợt sốc dầu vào tháng 2 năm nay, khi CME đóng cửa, WTI đã tìm thấy giá phát hiện trên trade.xyz, trở thành một trong những thị trường có tính thanh khoản cao nhất toàn cầu. Tương tự, chúng tôi thấy rằng thị trường cổ phiếu Pre-IPO của Cerebras và SpaceX đã định giá IPO chính xác hơn các ngân hàng, với chênh lệch biên giữa perp Pre-IPO trong giờ cuối cùng và giá mở cửa thực tế chỉ là một khoản chênh lệch nhỏ.
Thị trường ngày càng rõ ràng rằng các ràng buộc cấu trúc của thị trường truyền thống - thiếu giao dịch 24/7, rào cản địa lý, thiếu quyền truy cập Pre-IPO, các đảo ký quỹ - là cái chêm bền vững cho thị trường trên chuỗi.
Triển vọng tương lai
Thị trường chuyển giao các đơn vị rủi ro. Có thể nói, trong phần lớn lịch sử tài chính, thị trường đã bị hạn chế bởi địa lý, ủy ban niêm yết và khung pháp lý. Ngày nay, những hạn chế này không còn tồn tại. Phạm vi tiếp cận của thị trường trên chuỗi không còn giới hạn trong tập hợp tài sản hiện có, mà là bất kỳ ai - hoặc bất kỳ tổ chức nào - ở bất kỳ đâu muốn giao dịch bất kỳ rủi ro nào.
Điều này có nghĩa là chúng ta sẽ tiếp tục thấy sự bùng nổ tăng trưởng của các thị trường mới trên chuỗi. Điều này bao gồm cả những cách mới để chuyển giao rủi ro cũ: hợp đồng tương lai hàng hóa và ngoại hối, chỉ số, rủi ro cổ phiếu toàn thời gian; cũng như các đơn vị rủi ro mới bản thân: hợp đồng tương lai tính toán, dựa trên các chỉ số vĩ mô (như CPI), âm nhạc, xu hướng xã hội, thể thao và bất kỳ tài sản nào khác có thể dự đoán bằng oracle và giao dịch song phương. Và những ứng dụng và giao thức tạo ra những thị trường này, cũng như những nơi giao dịch những thị trường này, mới thực sự là nơi có thể nắm bắt giá trị.
 Cảnh báo rủi ro