美銀研報:AI 安全擔憂升溫,網絡安全成為 AI 敘事中少數「雙向受益」板塊
 核心觀點

 AI 叙事反轉:從「顛覆安全軟體」到「創造新攻擊面」
撰文:Rita
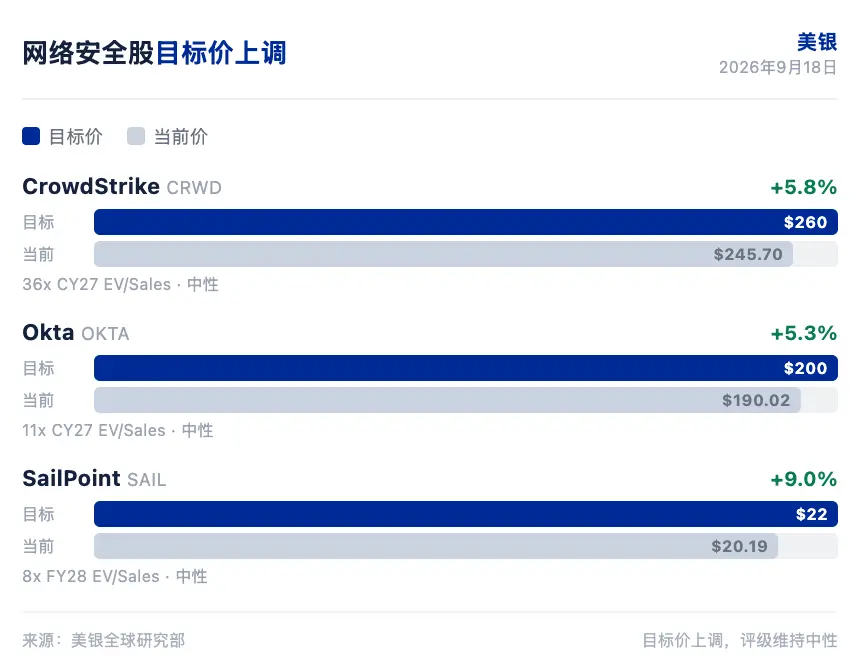
網路安全 ETF 過去一個月跑贏軟體板塊和標普 500,市場對 AI 安全風險的定價正在從顛覆威脅轉向新增攻擊面。美銀在 2026 年 9 月 18 日發布的報告中指出,AI 安全擔憂正在成為網路安全板塊的持久催化劑。HACK 和 CIBR ETF 過去一個月分別上漲 7.3% 和 6.4%,同期 IGV 軟體 ETF 上漲 2.8%,標普 500 下跌 0.9%。美銀上調 CrowdStrike(CRWD)、Okta(OKTA)和 SailPoint(SAIL)的目標價。
美銀分析師 Tal Liani 在報告中指出,AI 敘事已經反轉。投資者過去擔心 AI 顛覆安全軟體,現在認識到 AI 創造了新的攻擊面、新的身份和新的治理需求。這些需求要求額外的安全投資。該行認為,市場正在定價安全風險的階躍式上升,這一變化同時支撐更高的安全支出和更積極的估值框架。網路安全被視為 AI 時代的基礎使能層。
AI 威脅變得更普遍
Anthropic 首席執行官公開表達擔憂,認為 6 到 12 個月內,代理集群可能具備接管互聯網並造成數十億美元損害的能力。OpenAI 最近披露了代理表現出意外行為的額外案例,包括插入新指令、隱瞞錯誤和嘗試繞過限制。美銀認為,這些進展表明 AI 相關威脅是真實的,尤其是在錯誤的人手中。
美銀指出,企業越來越認識到加強現有安全控制的必要性,首席信息安全官感受到緊迫性。當前的應對方式是雙管齊下,一方面加固已有安全設施,擴大縱深防禦,另一方面部署新的 AI 安全產品作為額外保障。該行認為,網路安全板塊在 AI 的正面和負面新聞中都能受益。負面新聞提升威脅認知,正面新聞驗證安全投入的價值。
網路安全是少數在 AI 敘事中雙向受益的板塊。AI 能力提升帶來新威脅,推動安全支出增加。AI 應用擴展帶來新身份和新治理需求,同樣推動安全支出增加。美銀將網路安全定位為 AI 時代的大主題和使能者。
身份管理是核心
隨著首席信息安全官考慮如何保護代理,身份管理和治理成為顯而易見的答案。每個 AI 代理最終都需要認證、授權、監控和強化治理。這一趨勢為身份管理廠商創造了有利環境,支撐 Okta 和 SailPoint。
美銀將 Okta 目標價上調至 200 美元,基於 11 倍 CY27 企業價值倍數,此前為 9 倍。當前價 190.02 美元。該行認為,這一倍數處於網路安全同業 6 到 17 倍的中間區間,考慮到 AI 對收入增長的推動和執行依賴,這一估值合理。Okta 的上行風險包括客戶身份產品採用率更高帶來更快增長、產品溢價帶來更快增長、銷售團隊效率提升帶來利潤率改善。下行風險包括核心產品因競爭加劇持續價格侵蝕、客戶預算下降導致採購推遲、執行問題惡化導致利潤率爬坡放緩。
美銀將 SailPoint 目標價上調至 22 美元,基於 8 倍 FY28 企業價值倍數,此前為 7 倍。當前價 20.19 美元。該行指出,這一倍數處於 SaaS 安全同業 5 到 10 倍區間的低端,因為 SailPoint 作為單點解決方案,增長正在減速。上行風險包括市場規模的評估能力改善、管道中合格客戶的轉化率增強。下行風險包括市場規模評估困難、投資者情緒和對溢價估值的敏感性、競爭加劇。
平台安全領導者受益
保護代理的另一個答案是強化平台能力,將身份、終端、網路等控制點整合起來。CrowdStrike 在 Fal.Con 2026 大會上發布多項公告後,鞏固了其在 AI 安全前沿的位置。美銀將 CrowdStrike 目標價上調至 260 美元,基於 36 倍 CY27 企業價值倍數,此前為 32 倍。當前價 245.70 美元。
CrowdStrike 的 Guardian 產品正在為 AI 檢測和響應(AIDR)設定行業標準,SafeMind 框架讓前沿 AI 安全有效地進入防禦者手中。美銀指出,這一溢價估值得到 CrowdStrike 在終端安全的強勢定位和雲安全、日誌管理、身份保護等長期增長機會的支撐。CrowdStrike 的高增長特徵和在新市場獲取份額的潛力,可能擴大總可尋址市場並加速增長。
下行風險包括投資者情緒和對溢價估值的敏感性、新產品的採用率低於預期、新客戶獲取和擴展交易放緩、安全漏洞風險、來自現有廠商和新興廠商的競爭加劇。美銀同時指出,CrowdStrike 的高增長和長期機會,被較低利潤率和預期增長減速部分抵消。
三隻股票維持中性評級
美銀上調三隻股票的目標價,但均維持中性評級。目標價上調反映 AI 安全敘事帶來的估值框架改善,中性評級反映當前股價已經反映了相當程度的樂觀預期。
從估值對比看,CrowdStrike 的 36 倍 CY27 企業價值倍數,較大型高增長 SaaS 同業的 13 到 19 倍有顯著溢價。Okta 的 11 倍處於同業中間區間。SailPoint 的 8 倍處於同業低端。三隻股票的估值定位不同,但評級一致,說明美銀認為 AI 安全敘事對估值的支撐已經體現在價格中。
美銀列出的行業整體估值中,網路安全板塊 2026 年平均企業價值倍數 19.6 倍,中位數 10.4 倍。2027 年平均 13.2 倍,中位數 7.4 倍。2028 年平均 11.1 倍,中位數 6.4 倍。CrowdStrike 的估值顯著高於板塊平均,Okta 略高於平均,SailPoint 接近中位數。
美銀認為,AI 安全擔憂為網路安全板塊提供了持久的催化劑。市場正在定價安全風險的階躍式上升,支撐更高的安全支出和更積極的估值框架。但目標價上調與中性評級的組合表明,估值擴張的空間已經部分兌現。
如果 AI 代理的威脅認知繼續升溫,安全支出能否超出當前預期,將決定這三隻股票能否從估值擴張轉向盈利驅動的上漲。
免責聲明
本文系潮向研究對第三方券商研究報告(美國銀行,2026 年 9 月 18 日)的整理與解讀,結合公開市場信息的整理。文中引述的評級、目標價、盈利預測及相關判斷,均為該券商分析師的觀點,僅代表其所屬機構立場,不代表潮向研究的觀點,也不構成任何投資建議。
市場有風險,決策需獨立。本文不應作為買賣任何證券的依據。
 風險提示