幣安的山寨幣淘汰賽:294 次 Delist 背後的生存法則
 核心觀點

 2026 年至今幣安現貨退市 42 個代幣,超過 2022 年以來任何一個完整年份。
作者:Ethan,IOSG
TL;DR
2026 年至今幣安現貨退市 42 個代幣,超過 2022 年以來任何一個完整年份;U 本位永續合約下架 28 個。平均每 28 天一批下架公告,delist 正在加速。
現貨砍的是老幣,合約砍的是新幣。現貨被下架時的中位存活年數從 2022 年的 4.1 年升到 5.1 年,合約從 1.3 年降到 0.8 年。
在 binance 合約和現貨交易都下架的代幣,下架路徑通常為 from Perps to Spots。
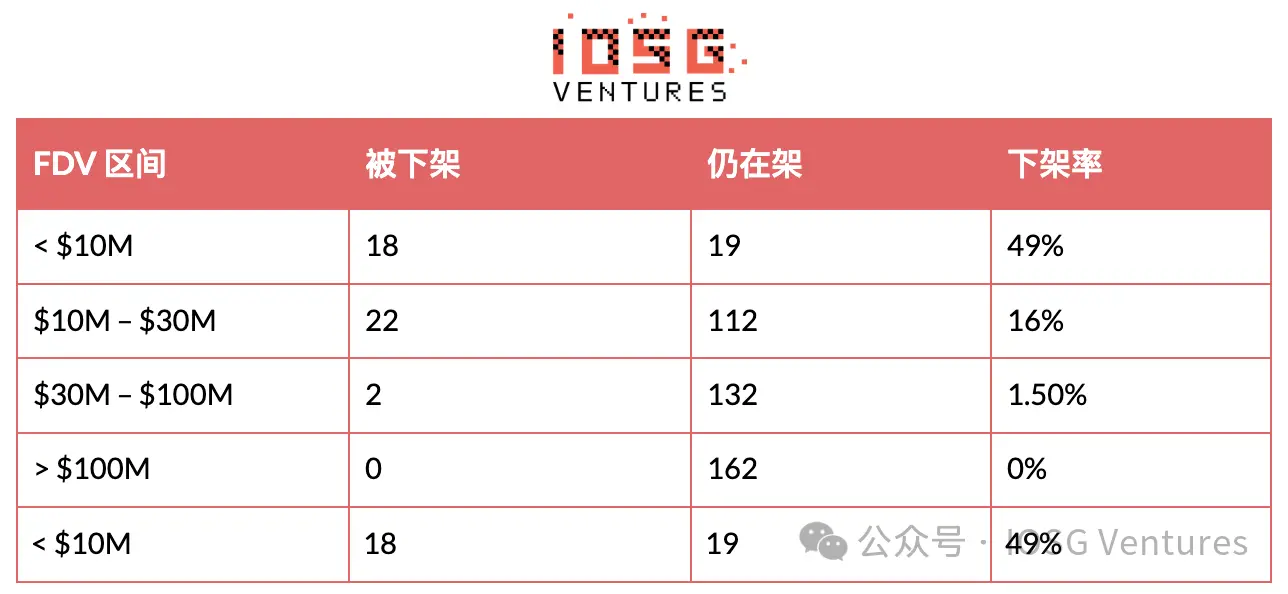
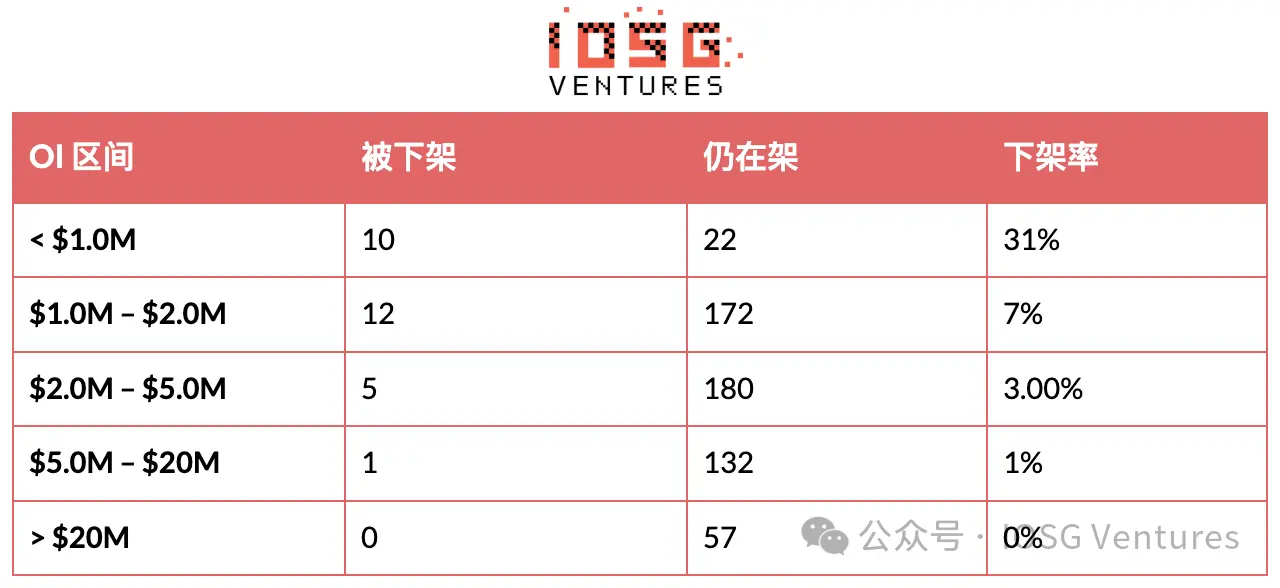
決定生死的是 FDV 和 OI,不是成交量。FDV 低於 10m 美元的現貨代幣,2026 年有 49% 被下架;高於 100m 美元的一个都沒有。而日均成交額 1M 至 3M 區間仍有 10.6% 被下架。OI 低於 1m 的下架率 31%,高於 20m 的 0%;
幣安自有發行渠道不提供任何保護。2026 年被下架的合約代幣中 63% 來自 Binance Alpha,delist spot 42 個裡有 11 個來自於 Launchpool 或 Launchpad。
本文數據取自幣安官方公告、幣安交易所及 CoinGecko,涵蓋 2022 年 2 月 17 日至 2026 年 8 月 11 日全歷史現貨下架事件 144 個、合約下架事件 150 個。主要圍繞 2026 年幣安代幣下架事件展開,旨在剖析其背後的淘汰邏輯,從代幣來源、完全稀釋估值(FDV)與成交量等維度對代幣生存的關鍵影響,為二級市場投資者識別退市風險並為項目方進行貨架管理提供定量參考。
一、2026 年的現貨下架數量已創 2022 年以來新高,下架批次加速
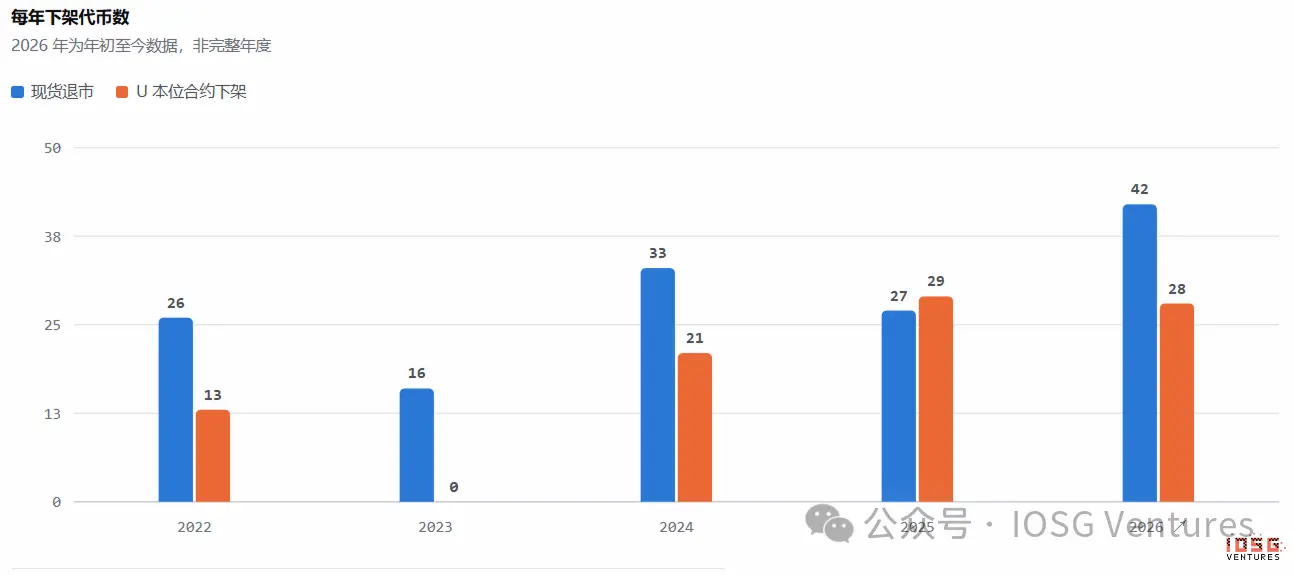 現貨 42、合約 28,這是過去 8 個月的下架數量。現貨 delist 已經超過前四年下架數量的峰值,在美股的衝擊下,預計這個數據在今年年末會繼續大幅增長。
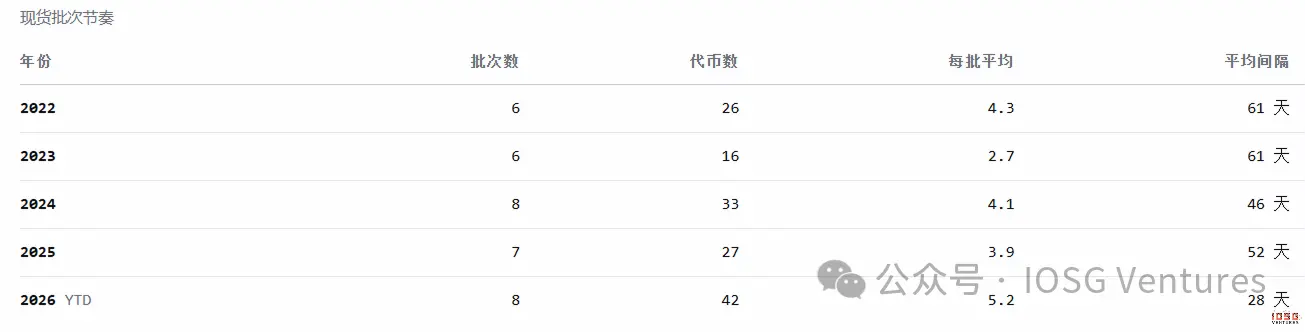
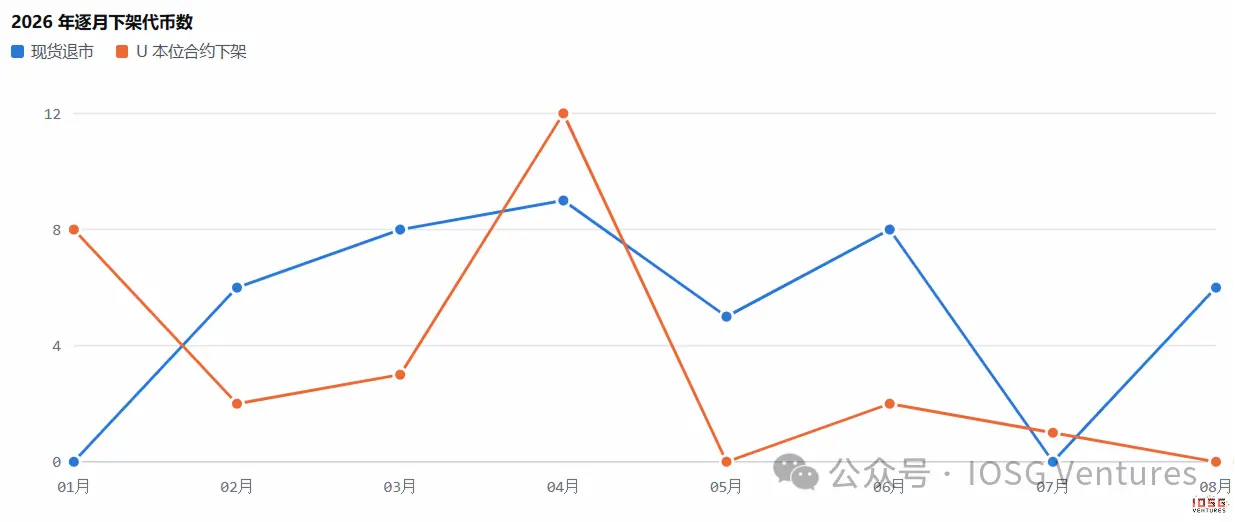
下架批次正在加速:2026 年平均每 28 天一批,相較於2025 年僅僅平均是 52 天一次。每批下架數量更多,平均每批突破了5個。八批公告的時間間隔分布在 8 天到 44 天之間,最短的一次是 4 月 9 日和 4 月 17 日連著兩批,下架數量單月達到了 9 個代幣。
二、現貨越砍越老,合約越砍越新
被下架時的中位存活年數,現貨 4.1 年(2022)→ 5.1 年(2026),合約 1.3 年 → 0.8 年。42 個現貨退市代幣裡有 31 個是 2021 年或更早上幣的,PIVX、FUN、LRC 三個都撐了 8.6 年。28 個合約下架事件全部來自 2024 年以後上線的合約,其中 23 個是 2025 年上線的,11 個活不過半年。
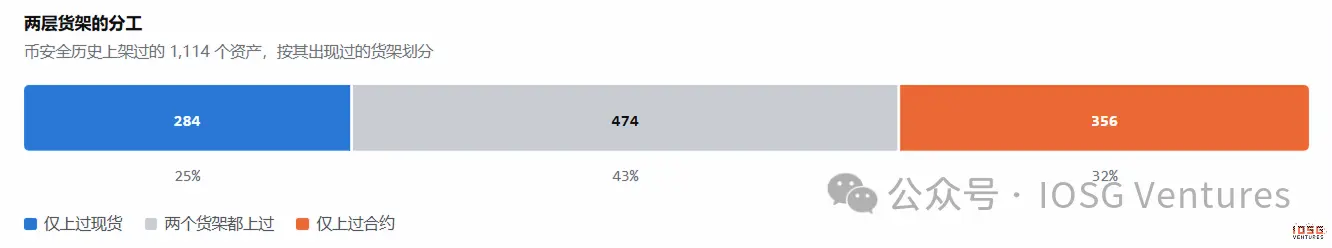
同一家交易所,兩個貨架的淘汰邏輯相反。
幣安全歷上架過 1114 個資產,其中 284 個只上過現貨,474 個兩個都上過,356 個只上過合約。2026 年被下架的合約代幣中 93% 從未上過現貨,它們從未進入過那個需要托管、節點維護和合規承諾的現貨池子。
合約層是低承諾的報價層:現金結算、無需托管、不構成背書,所以可以快速上架熱門敘事再快速移除。現貨層是托管加背書層,每上一個幣都意味著長期的錢包、節點與合規責任。兩個貨架的下架節奏不同,是因為上架時付出的代價本來就不同。
因此把這兩條線放一起看,現貨退市是在清理歷史庫存,合約下架是在收回投機試錯的敞口。
三、下架路徑:From Perps to Spot
對從兩個貨架其中之一下架的項目進行統計:
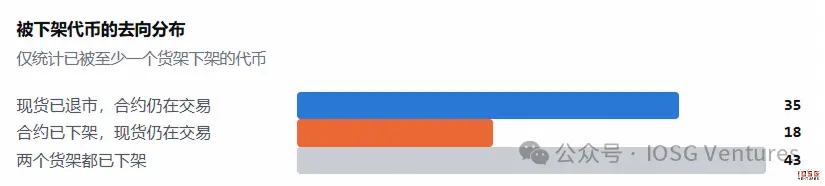
"現貨已退市但合約仍在交易"的有 35 個,反向情況只有 18 個,兩個貨架都下架的有 43 個
砍現貨省下真實的運維成本,同時降低監管與聲譽暴露;砍合約省不到錢,還要放棄一份潛在的回報,包括波動率、資金費率和爆倉。一個基本面已經走完的資產,作為一個純粹的金融衍生品仍然可以賺錢。
四、哪些項目正在消失
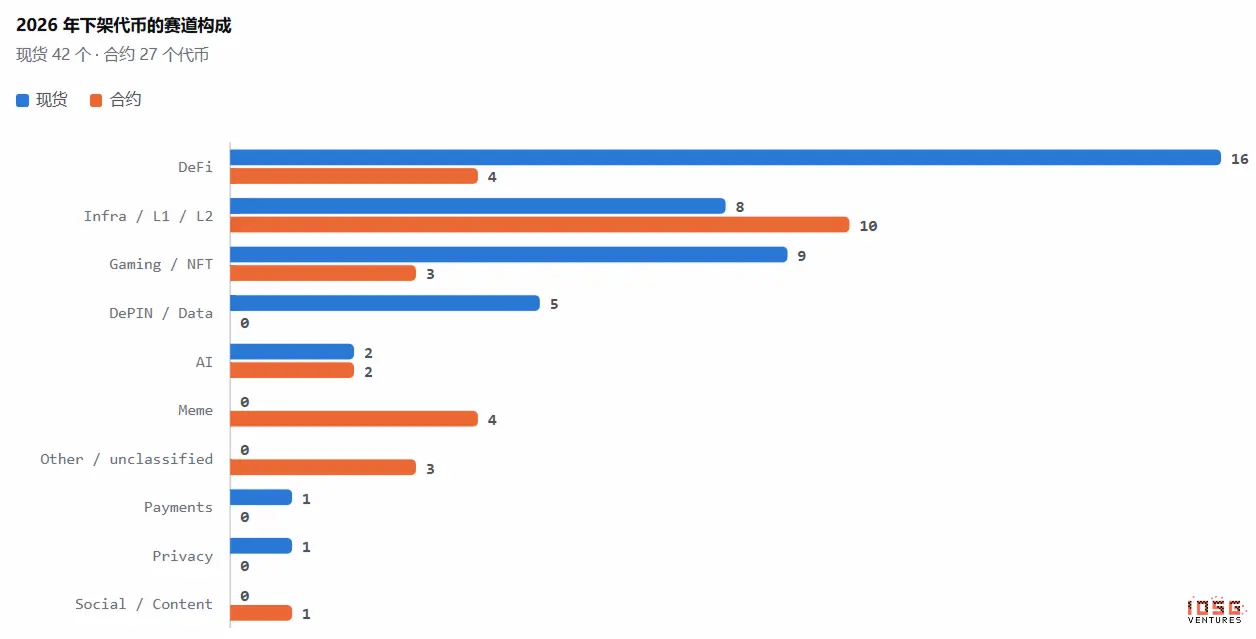 2026 年現貨退市的賽道構成:DeFi 16 個(38%)、Gaming/NFT 9 個(21%)、Infra/L1/L2 8 個、DePIN/Data 5 個。前兩類合計接近六成,且絕大多數是 2020 至 2021 年上幣的資產,42 個裡有 20 個集中在這兩年。
合約那邊構成完全不同:Infra/L1/L2 10 個、DeFi 4 個、Meme 4 個,主要清理的是近兩年的敘事。
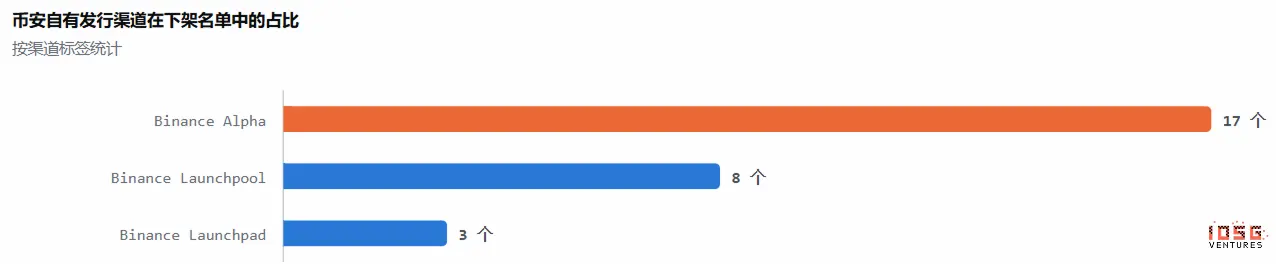
幣安自有發行渠道在名單裡占比不低。2026 年被下架的合約代幣中 63% 來自 Binance Alpha Spotlight,包括 ZKJ、PUFFER、TANSSI、YALA;現貨 42 個裡有 11 個(26%)走的是 Launchpool 或 Launchpad,包括 NTRN、RDNT、HIGH、MBOX、HFT。最極端的是 A2Z,Launchpad 項目,2025 年 7 月上現貨,2026 年 4 月被下架,存活 8 個月。
過 Alpha 或 Launchpool 拿到的是一次分發和一段曝光,不是一張長期席位。
無、決定生死的是 FDV和OI,不是成交量
對於幣安現貨,把 2026 年被下架的代幣和當時仍在架的代幣放進同一區間裡比,根據 FDV 和成交額指標計算對比每個區間的下架比例。 現貨按 FDV 區分的下架率
現貨按日均成交額區分的下架率
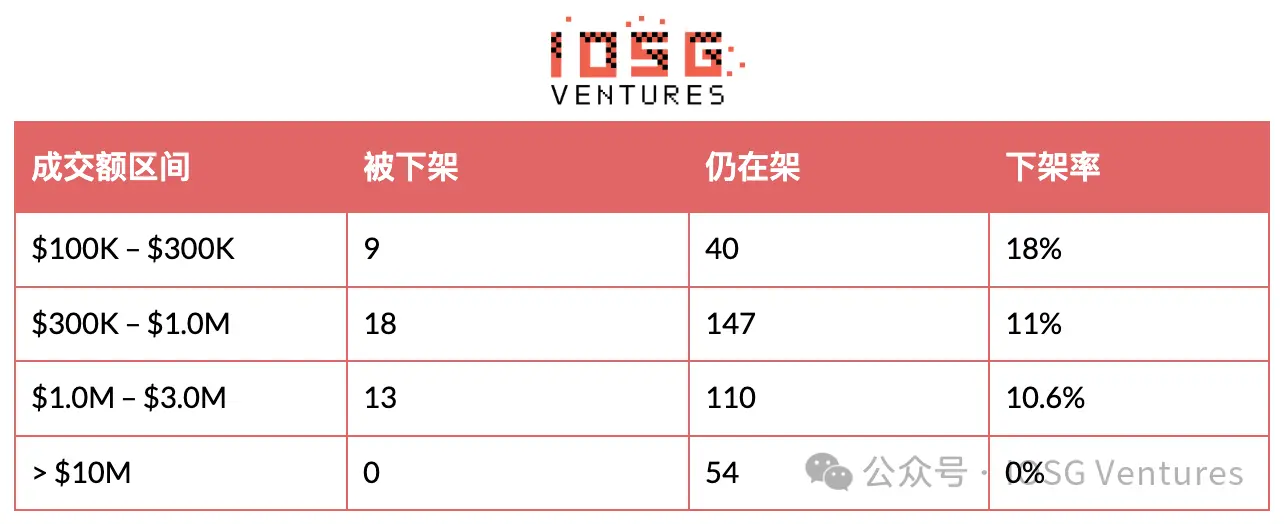 下架項目的 FDV 區分度非常明顯。門檻 10m 的 FDV,下架率從 49% 掉到 16%,中間跨了兩個數量級;成交額在 100k m到 3m 之間幾乎是一條平線,下架率在 10% 到 18% 之間。看四分位數也一樣:現貨下架組的 FDV 中位數 1053 萬美元,在架組 5688 萬,差 5.4 倍;成交額中位數 65 萬對 119 萬,只差 1.8 倍。
合約方面,我們主要關注未平倉合約(Open Interest)指標 U 本位合約按未平倉合約量 (OI) 區分的下架率
U 本位合約按合約日均成交額區分的下架率
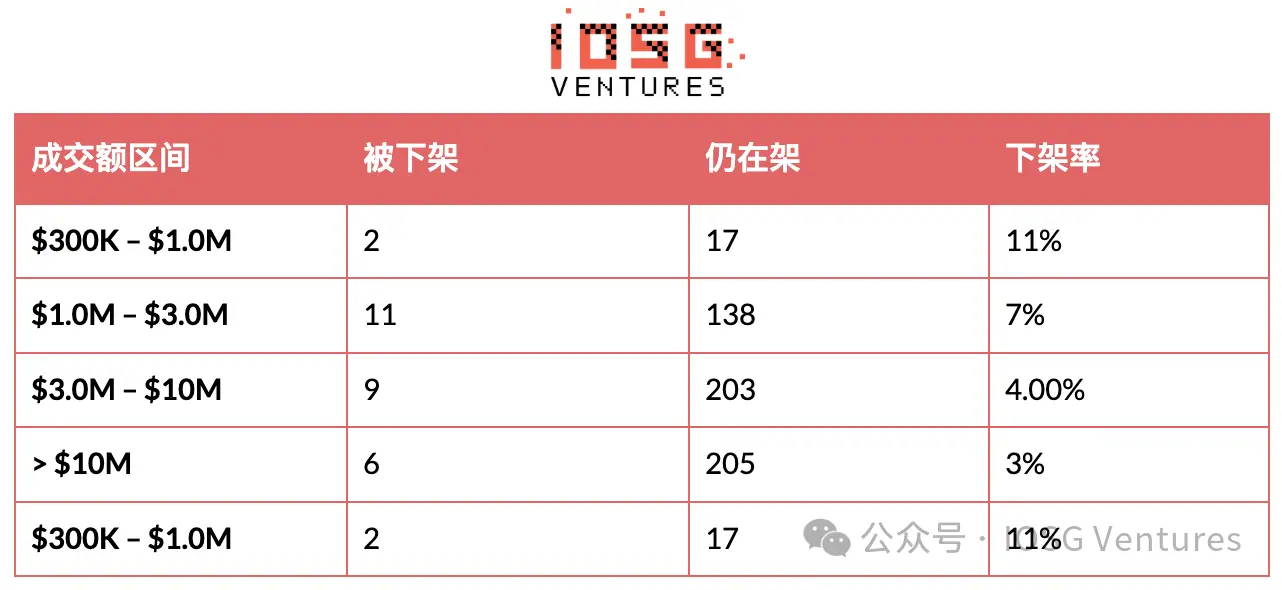
OI 低於 1m 的下架率 31%,高於 20m的 0%;下架組 OI 中位數 1.21 m,未下架組 3.13 m。而合約成交額在 100m 以上的區間仍有 2.8% 被下架,COMMON 公告前日均 29.35 m交易量、RVV 2.854 m 交易量,仍被幣安合約移除。
成交量極易被虛假交易(Wash Trading)、高頻量化或短線頻繁換手偽造,即使每日展現數百萬美元的交易額,也可能只是極小資金池內的低成本"對倒噪音",無法反映資產的真實健康度。相反,FDV 代表項目的整體資本沉澱與抗拋壓底座,決定了現貨的承接力;OI 代表盤面上沉澱的真實保證金與博弈資金,決定了合約的深度與風控安全。因此FDV 與 OI 才是反映資產長期存續價值與風險底線的最硬指標。
六、啟發
# 對項目方:看重資本與資金沉澱,放棄虛假刷量
放棄造假刷量 : 成交量無法掩蓋流動性枯竭。做市商與量化對倒製造的交易額無法作為保護傘,風控只看資金留存。
守住 FDV/OI 防線:現貨須維持項目市值與資本沉澱(FDV 保持在 $10M 以上);合約須引入真實對沖與博弈資金(OI 保持在 $1.0M 以上)。
渠道曝光不等於護身符 :Binance Alpha 或 Launchpool/pad 僅提供初始曝光,上線後若無真實生態與資金池,同樣會被快速下架。
# 對投資者:警惕假流動性,追蹤硬性風控指標
規避高成交量陷阱:對高成交量但低 FDV 或低 OI 的資產保持警惕,此類資產多為刷量偽造的假象,隨時面臨清算退市風險。
設定退市預警紅線:將現貨 FDV \< $10M、合約 OI \< $1.0M 作為高危下架紅線,及時清倉或降低槓桿,避免流動性折價與穿倉損失。
區分貨架淘汰邏輯 :老牌 DeFi/Gaming 項目 FDV 萎縮需防範現貨退市;近兩年的新敘事項目若合約 OI 匱乏,需防範衍生品下架帶來的連鎖拋售。
 風險提示