Bitget UEX 日報|美股三大指數收跌;銀行財報表現分化;AI芯片股繼續承壓(2026年10月14日)
 核心觀點

 Bitget UEX 日報
一、熱點新聞精選
1. 美國銀行業:高盛利潤增長29%,摩根大通交易業務保持強勁
美國大型銀行10月13日集中公布第三季度財報。高盛淨利潤同比增長29%至52.9億美元,營收同比增長23%至186.8億美元,其中股票交易收入增長72%。摩根大通營收增長8%至501.7億美元,市場業務收入同比增長15%,股票交易收入增長49%,但部分投資損失影響了整體利潤表現。
花旗集團第三季度利潤增長40%至52億美元,營收達到238億美元。富國銀行利潤增長6%至59.5億美元,但營收表現低於市場預期。整體來看,大型銀行的交易業務仍然具有韌性,投行業務則受到市場波動和融資環境影響。
市場影響: 銀行財報反映出美國金融體系尚未出現全面的信貸惡化,股票交易和財富管理仍能創造收入。但交易收入的高增長不一定能夠持續,債券市場波動、高利率和併購活動放緩仍可能影響未來盈利。接下來應關注淨利息收入、貸款損失準備及企業融資需求。
2. AI產業:半導體板塊繼續調整,中國存儲技術進展引發競爭擔憂
10月13日,美國芯片股延續調整,市場關注中國存儲企業長鑫存儲(CXMT)的技術進展及其對全球存儲行業競爭格局的潛在影響。此前一天,相關消息已引發美光等存儲股下跌。與此同時,投資者仍在評估AI基礎設施巨額資本開支能否持續轉化為利潤。
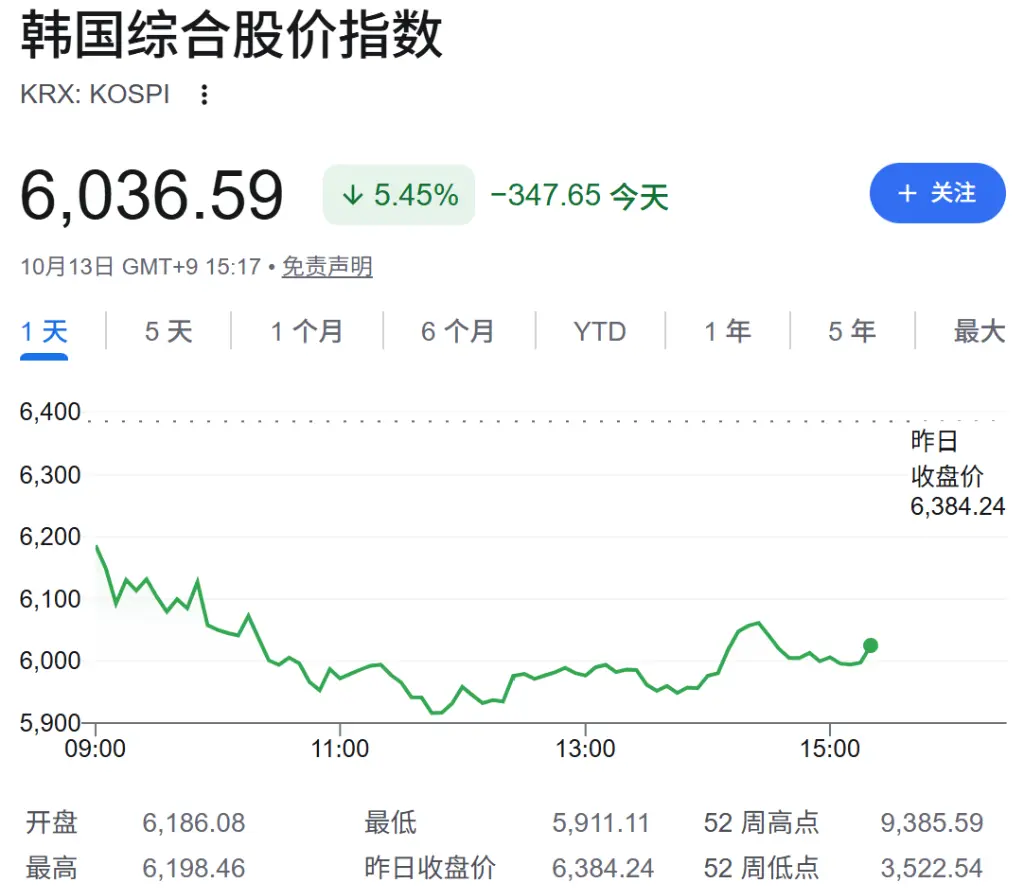
亞洲半導體市場同樣承壓,韓國股市出現明顯下跌,三星電子和SK海力士等存儲相關企業受到關注。市場擔憂的重點不只是AI需求增速,還包括未來供應競爭和行業盈利周期。
市場影響: AI算力需求持續增長,並不意味著所有半導體企業都能長期維持高利潤率。存儲芯片具有明顯的供需周期特徵,新的製造技術可能影響未來成本與產能競爭。不過,技術研發進展不等於已經實現大規模量產,投資者仍需關注實際出貨、價格變化和企業毛利率。
3. 美國宏觀:油價回落、美債收益率下降,市場等待CPI
10月13日,國際油價從此前高位回落,美國國債收益率同步下降。儘管能源和利率壓力有所緩和,美股仍因半導體板塊走弱及銀行財報分化而小幅下跌。標普500指數收於7,805.45點,距離此前高位不遠。
美國9月消費者物價指數(CPI)將於北京時間10月14日20:30公布。此前消費者通脹預期上升、國際油價持續處於高位,使市場更加關注能源價格是否正在向其他商品和服務傳導。
市場影響: 如果CPI顯示通脹壓力繼續擴大,市場可能重新上調美聯儲後續加息預期,並壓制成長股估值。如果核心通脹保持溫和,則可能緩和債券收益率壓力。由於銀行財報顯示美國消費者支出仍有韌性,市場對經濟增長與通脹的判斷可能繼續分化。
二、市场回顾
1. 美股主要指數表現
指數
10月13日收盤
漲跌幅
道瓊斯工業平均指數 | 51,670.10 | -0.35%
標普500指數 | 7,805.45 | -0.02%
納斯達克綜合指數 | 27,204.38 | -0.15%
羅素2000指數 | 2,783.37 | -0.40%
美股三大指數10月13日全部收跌,但標普500與納指跌幅有限。銀行財報表現分化與芯片股持續調整形成主要壓力,部分金融和非科技企業的表現則緩和了指數跌幅。
從市場結構看,當前調整並非全面的風險資產拋售。標普500仍處於相對高位,市場正在等待通脹數據和更多科技公司財報,重新判斷高利率環境下的盈利增長能否支撐現有估值。
2. 大宗商品與外匯表現
品種
參考價格
數據口徑
現貨黃金 | 約4,157.90美元/盎司 | 10月13日美國交易時段
WTI原油 | 94.14美元/桶 | 10月13日期貨結算
布倫特原油 | 105.69美元/桶 | 10月13日期貨結算
美國10年期國債收益率 | 約5.22% | 10月13日美國交易時段
布倫特原油10月13日下跌0.9%,WTI則上漲0.4%,反映中東供應風險與俄羅斯柴油供應增加預期之間的拉鋸。黃金下跌約0.3%,美元及高利率預期仍限制貴金屬表現。
\
3. 加密貨幣表現
本次未取得滿足項目時效要求的Bitget BTC/USDT、ETH/USDT最新行情快照,因此不沿用10月13日的價格及24小時漲跌幅,也不填報未核驗的加密總市值。
BTC|清算區觀察
尚未取得可驗證的最新CoinGlass清算地圖,無法確認現價上方的主要空頭潛在清算區、下方的主要多頭潛在清算區及其距離。
ETH|清算區觀察
同樣缺少符合時效要求的清算強度分佈,不能可靠比較上下方槓桿清算壓力。
機構持倉成本|BTC
Strategy最近一次已核驗披露顯示,截至10月11日持有848,250枚BTC,整體平均購入成本約75,444美元。由於缺少同期有效的BTC/USD價格,本版不計算實時成本差,也不沿用前一日的9.22%。
一句話看盤
美國CPI公布前,利率預期可能成為影響BTC、ETH風險偏好的重要因素。當前缺少最新價格和清算地圖,無法判斷槓桿風險是否與機構成本線形成共振。
4. 科技與板塊異動觀察
半導體:連續五個交易日下跌。 費城半導體指數10月13日下跌0.23%,連續第五個交易日收跌,五日累計跌幅超過8%。美光科技下跌3.6%,應用材料下跌近7%,博通則上漲0.7%。中國存儲技術競爭及AI投資回報擔憂繼續影響市場定價。
銀行:財報增長與股價反應出現分化。 花旗下跌5.6%,富國銀行下跌3.1%,摩根大通下跌0.9%,高盛小幅下跌0.2%。儘管部分銀行利潤增長較快,投資者仍關注淨利息收入、投資損失及未來業務指引。
消費與醫療:個股事件推動明顯波動。 Bumble因達成約13億美元私有化協議上漲近57%;強生雖然業績好於預期,股價仍下跌5.7%;達美樂因下調全年銷售展望下跌4.8%。
三、美股重點個股深度分析
1. 高盛(GS):交易業務強勁,盈利增長仍需檢驗持續性
事件概述: 高盛第三季度淨利潤達到52.9億美元,同比增長29%,營收186.8億美元,同比增長23%。股票交易收入增長72%,成為主要增長來源,但股價10月13日仍小幅下跌約0.2%。
市場解讀: 股票市場波動和客戶調整倉位提高了交易需求,幫助高盛實現強勁業績。不過,交易收入容易受到市場活躍度影響,不能簡單將本季度增長外推為未來持續增長。
投資啟示: 重點關注未來股票及固定收益交易收入、投行業務訂單儲備,以及資本市場活動恢復能否轉化為穩定利潤。
2. 摩根大通(JPM):交易業務增長,但投資損失影響利潤表現
事件概述: 摩根大通第三季度營收501.7億美元,同比增長8%,股票交易收入同比增長49%,市場業務收入增長15%。但約6.58億美元的投資損失影響了整體業績,股價10月13日下跌約0.9%。
市場解讀: 摩根大通的經營結果顯示,美國資本市場交易需求仍然旺盛,但投資損失與高利率環境下的風險敞口同樣值得關注。銀行收入增長並不意味著所有業務線的利潤質量同步改善。
投資啟示: 後續應關注淨利息收入、信貸損失、投資資產估值,以及股票交易收入能否維持較高水平。
3. 美光科技(MU):競爭壓力與存儲周期擔憂加劇
事件概述: 美光科技10月13日下跌3.6%,連續受到中國存儲技術進展及半導體板塊調整影響。市場關注長鑫存儲的技術進展可能如何改變未來DRAM行業的競爭格局。
市場解讀: 存儲行業對供需和價格高度敏感。即使AI帶動高帶寬存儲需求增長,通用DRAM的潛在供應增加也可能改變行業盈利預期。但研發成果不等於已經實現商業量產。
投資啟示: 需要重點跟蹤DRAM價格、HBM供需、競爭對手的量產進展,以及美光實際毛利率變化。短期股價調整本身不能證明行業周期已經見頂。
四、市场与项目动态
Strategy持倉更新: 公司10月12日披露,上周購入250枚BTC,截至10月11日總持倉達到848,250枚BTC,平均購入成本約75,444美元。該披露屬於上一周交易,不應被理解為10月14日新增買盤。
以太坊ETF資金壓力: 近期美國現貨ETH ETF持續出現資金流出。部分行業數據指出,截至10月9日已經連續九個交易日淨流出,但本版未取得完整可複核的逐日資金流表,因此不填報未經核實的累計金額。
AI基礎設施融資風險: IMF最新金融穩定相關研究提醒,AI產業巨額資本投入與未來收入兌現之間存在不確定性。隨著越來越多項目使用債務融資,市場需要更加關注客戶償債能力和項目現金流,而非僅看投資規模。
石油衍生品交易活躍: 洲際交易所數據顯示,第三季度布倫特原油期權交易量達到約2,800萬張合約,日均交易量同比增長63%。這一變化反映能源市場參與者對沖價格波動的需求明顯增加,但不能僅憑期權成交量判斷未來油價方向。
五、今日市場日曆
北京時間
國家/地區
事件
市場關注度
10月14日 | 美國 | 美國銀行、摩根士丹利第三季度財報 | ★★★★★
10月14日 20:30 | 美國 | 9月消費者物價指數(CPI) | ★★★★★
10月15日 | 美國 | 美聯儲主席Warsh講話 | ★★★★★
10月15日 20:30 | 美國 | 9月生產者物價指數(PPI) | ★★★★
重點事件前瞻: 今晚CPI將直接影響市場對美聯儲未來政策的判斷。如果通脹繼續高於預期,長期利率和美元可能重新走強,對高估值科技股及Crypto形成壓力。與此同時,美國銀行與摩根士丹利財報將進一步驗證大型銀行盈利增長是否具有持續性。
機構觀點: Longbow Asset Management首席執行官Jake Dollarhide認為,企業盈利可能幫助投資者把注意力從高利率與能源風險重新轉向基本面。但這仍取決於後續企業是否能夠兌現市場對利潤增長的較高預期。
免責聲明:本報僅供市場信息參考,不構成投資建議。缺少最新可驗證數據的行情及清算區未作推測性填充。
 風險提示