伯恩斯坦:AI 數據中心缺口與 Celestica 的估值之爭
 核心觀點

 爭論集中在幾個具體問題:數據中心的電力和土地夠不夠,Celestica 的利潤率穩不穩,以及 Ciena、Arista 等公司的機會何時進入業績。
撰文:Rita
Celestica 的 2028 年每股收益,伯恩斯坦預計能達到 36 美元。按機構聽到的買方預期計算,股價對應約 9.7 倍 2028 年市盈率。盈利預測已經很高,估值卻壓得低。投資者擔心谷歌增加供應商後,Celestica 還能拿到多少高價值訂單。
伯恩斯坦 10 月 14 日的報告沒有改變對美國網絡與通信設備行業的積極判斷。機構接觸投資者後發現,爭論集中在幾個具體問題:數據中心的電力和土地夠不夠,Celestica 的利潤率穩不穩,以及 Ciena、Arista 等公司的機會何時進入業績。
美國供給不足不能代表全球缺口
伯恩斯坦估算,AI 加速器出貨對應約 43 吉瓦的數據中心機架需求。市場常拿它與美國 2027 年約 26 吉瓦的新增數據中心供給比較,得出供給嚴重不足的判斷。但需求覆蓋全球,供給數字只算美國,兩者的範圍不同。
報告按照美國占全球數據中心容量約 70%的歷史比例推算,26 吉瓦美國供給對應全球約 37 吉瓦,仍有約 6 吉瓦缺口。如果美國占比降至 60%,對應的全球供給便接近 43 吉瓦。伯恩斯坦認為,AI 項目向海外擴展,可以緩解美國電力和土地緊張的影響。
海外項目仍需時間建設。若可用機房遲遲跟不上設備出貨,運營商可能推遲購買伺服器和網絡設備。對硬件公司來說,需求持續增長與訂單按期交付,是兩件都要驗證的事。
伯恩斯坦還給出一項回報測算:2027 年 AI 終端用戶支出需達到約 7000 億美元,超大規模雲廠商的相關投資才有望取得約 15%的回報。機構認為,以當前產業增長速度看,這一支出水平可以達到。接下來要看的,是用戶支出能否跟上已經鋪開的基礎設施投資。
Celestica 要守住高價值訂單
Celestica(CLS)最讓投資者猶豫的,是盈利預測的持續性。伯恩斯坦將 2028 年每股收益預測從 35 美元上調至 36 美元,2027 年仍預計約 24 美元。機構聽到的買方預期分別約為 37 美元和 25 美元,與其自身預測接近。
谷歌為 TPU 項目引入其他供應商,是市場擔心 Celestica 丟失份額的原因。伯恩斯坦判斷,谷歌會把部分成熟項目交給新增供應商,價值較高、交付要求更嚴的機架仍主要依賴 Celestica。這個分工若能維持,新增競爭對其利潤的衝擊就可能小於市場擔心的程度。
收入增加還要看來自什麼產品。伯恩斯坦預計,Celestica 的 TPU 業務利潤率約 7.5%,AMD Helios 及部分 1.6T 交換機項目約 15%。不同項目的利潤率相差明顯;即使總收入達到預測,公司也需要有足夠多的高利潤率業務,才能實現相應的盈利目標。
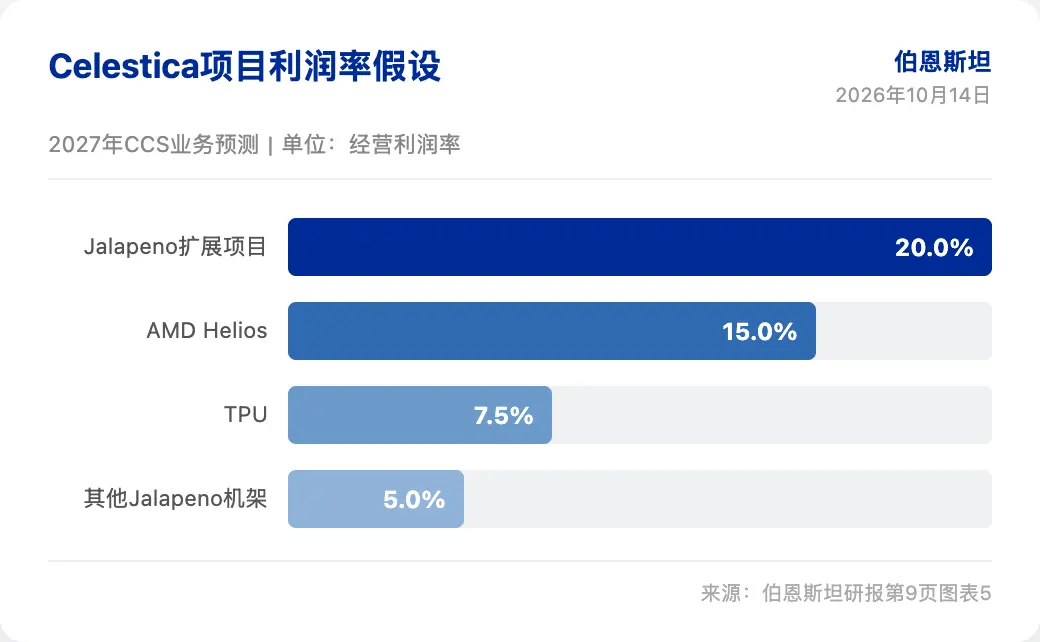
10 月 27 日的投資者日因此格外重要。市場想聽到訂單如何分配、新項目何時放量,以及管理層怎樣看 2027 年的利潤率。伯恩斯坦維持對 Celestica 的"跑贏大盤"評級和 520 美元目標價;目前約 9.7 倍的估值,反映了市場尚未完全接受其長期盈利預期。
Ciena 等的是收入上修
Ciena(CIEN)的爭論少了些。伯恩斯坦接觸的投資者普遍認可跨數據中心連接的長期需求,對其估值也沒有太大異議。讓他們遲疑的是時間:機會已經能算出規模,近期盈利預測卻還難以上修。
伯恩斯坦以 Stargate 項目作案例,估算跨數據中心連接設備的潛在市場規模約 109.4 億美元。這項數字建立在項目建設目標之上,距離 Ciena 取得訂單仍有幾步。機構認為,泵浦激光器和陶瓷封裝的供應限制緩解後,產品交付增加,市場才更容易在業績中看到這部分機會。
伯恩斯坦維持 Ciena"跑贏大盤"評級,也判斷其股價短期可能在一定區間內波動。長期市場規模已經進入討論,眼下更有用的信號是供應能否跟上,以及新增需求何時轉成公司的收入。
Arista 要從開放網絡拿到份額
Arista(ANET)面對的是另一種競爭。英偉達在 AI 網絡市場已有強勢地位,雲廠商又希望減少對單一供應商專有方案的依賴。伯恩斯坦認為,開放以太網應用擴大,將給 Arista 帶來爭取份額的機會。
機構看重 Arista 與 Meta、微軟的長期合作。兩家客戶使用其網絡產品,也參與新方案的共同設計。這樣的客戶關係有助於 Arista 進入新項目,但股價已經包含較高預期。開放網絡推進得多快、Arista 最終拿到多少訂單,會影響市場對其估值的接受程度。
思科和康寧則面臨不同的顧慮。伯恩斯坦認為,思科的市場預期較低,小幅超預期就可能改善股價表現,但拆開業務看,估值優勢沒有表面數字那麼明顯。康寧的 AI 光纖業務有增長機會,手機和汽車等業務的疲弱仍可能拖累整體業績,其他光纖廠商擴產也會帶來競爭。機構對兩家公司均維持"與大盤同步"評級。
免責聲明
本文系潮向研究對第三方券商研究報告(伯恩斯坦,2026 年 10 月 14 日)的整理與解讀,結合公開市場信息的整理。文中引述的評級、目標價、盈利預測及相關判斷,均為該券商分析師的觀點,僅代表其所屬機構立場,不代表潮向研究的觀點,也不構成任何投資建議。
市場有風險,決策需獨立。本文不應作為買賣任何證券的依據。
 風險提示