支付公司能借到 3000 萬 USDC,卻買不到明天仍在的額度
 核心觀點

 nikos 認為,支付公司今天就能在 Aave 或 Morpho 一次性借入 3000 萬美元 USDC,卻無法獲得未來一年按已知價格持續可用的額度承諾。他提出四層信用台:承諾額度、優先損失層、借款利率上限,以及應收帳款回收與數據觸發,並指出護城河在承銷數據、雙邊資本、API 整合和法律包裝,而非合約本身。
作者:nikos,專注 DeFi、Vaults 與 RWA,曾就職 BitstampUK、InfraredFinance 與 Fuel Network
編譯:谷昱,ChainCatcher
一家支付金融科技公司今天可以在 Aave 或 Morpho 上透過一筆交易借入 3000 萬美元的 USDC。它在鏈上任何地方都無法獲得的,是一項承諾:這 3000 萬美元明天早上會在那裡,並且在接下來一年的每個早上都會在那裡,價格是它現在就知道的。這項承諾正是銀行賣給它的產品,也是借貸棧尚未構建的那一塊。
昨天我拆解了固定利率營運資金:TradFi 如何為其提供資金,Aave V4 Spokes、Avon 和 Morpho Midnight 將如何承載它,以及各自不足之處在哪裡。這一篇探討應當在其上構建什麼。它涵蓋仍然未決的問題、一個四層產品,以及護城河會落在哪裡。
仍未解決的是什麼
比較中得出四個缺口,每一個都位於借貸市場之上一層。
沒有人承諾容量。一個 V4 Spoke 限制借款人可以支取多少,但沒有任何東西保證流動性在它支取時會在那裡。Midnight 貸款人簽署的報價,可以在借款人需要它的前一刻被取消。Avon 會路由到任何正在報價的一方。一家每天為 1000 萬美元付款預先備資的金融科技公司,需要這條額度在它最糟糕的一天也存在,而那一天正是貸款人撤出的日子。
隔離止於 Spoke。在 V4 上,一筆未能收回的 Spoke 損失會落在 Hub 中該資產的每一個供應者身上。在 Midnight 和 Avon 上,損失留在一個市場裡,那裡的貸款人承擔全部損失。兩者都沒有在借款人與優先級資金之間設置第一損失層,而這正是 TradFi 中每一條倉儲信貸額度和導管的構建方式。
發起人的資金在其持有人中浮動流轉。大約 6 億美元的代幣化營運資金信貸,由用浮動 USDC 債務對其進行循環的人持有。當借款利率飆升時,他們賣出,發起人便失去它以為穩定的資金。固定利率市場只有在正確期限上足夠深時,才能解決這一點。對借款利率設置上限,無需這種深度就能解決它;而針對 Aave 或 Morpho 的借款利率,沒有任何正在運行的產品出售這種上限。
應收帳款無法在一小時內被清算。鏈上清算假設存在一個價格和一個買家。應收帳款代幣有一份 NAV 報告,以及以天計的贖回隊列。銀行使用的工具(停止墊付、接管催收、讓資產池自然到期流失、出售給事先安排好的買家)目前還沒有鏈上等價物。
基礎層已經做到的事
大部分艱難的機制已經存在。
先前的兩次嘗試設定了標杆。Wildcat 讓借款人在屬於自己的市場中設定自己的條款(容量、APR、準備金率、提取周期)。當 Kinto 在 2025 年違約時,這是其自 2023 年以來的首次違約,損失留在那一個市場中,貸款人預計收回本金的 76%。3Jane 提供以鏈上數據和銀行數據承保的無抵押 USDC 額度,讓未支取的資金在 Aave 上賺取收益,並把貸款人分為 85% 優先級和 15% 次級。兩者都證明技術棧的部分環節可行。兩者都不向金融科技公司出售已承諾的容量,不在 V4 與 Midnight 之間路由,也不與應收帳款抵押品配合運作。
四層
這個產品是一個坐落在金融科技借款人與借貸市場之間的信貸台,構建為四層,每一層都可以單獨運作,合在一起則更強。
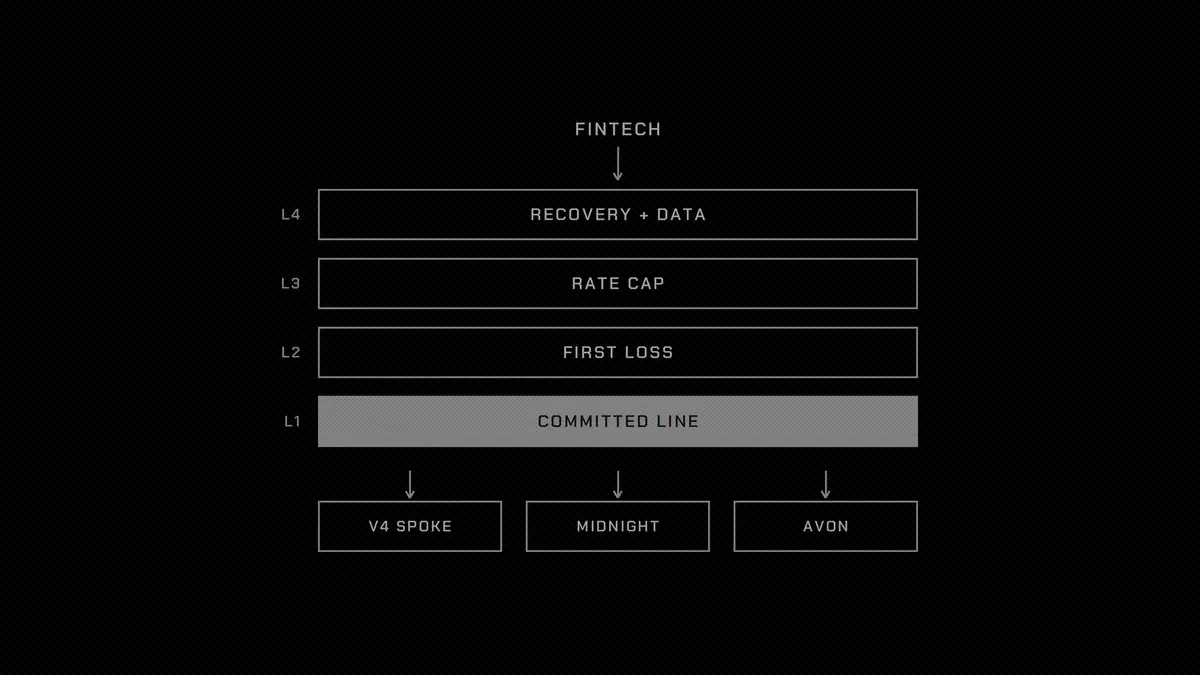
第 1 層:已承諾額度
一項融資便利是一個帶有授權範圍的金庫。存款人向其注資,它向一個借款人承諾,在 6--12 個月內,按參考利率之上的約定利差,或按固定利率,最高提供 X,透過 API 支取和償還。未支取的資金放在最深的浮動市場中,並賺取該市場的利率。每一筆支取都去往對該抵押品和該期限最便宜的場所:一個專用的 V4 Spoke,一個到期日與該筆支取到期日匹配的 Midnight 市場。借款人支付已支取部分的利差,加上未支取部分的承諾費,而這正是使這一承諾值得遵守的原因。
在一項平均支取 60% 的 3000 萬美元融資便利上,利差為 4%,承諾費為 0.5%,存款人相對於浮動利率賺取
60% × 4% + 40% × 0.5% = 2.6%
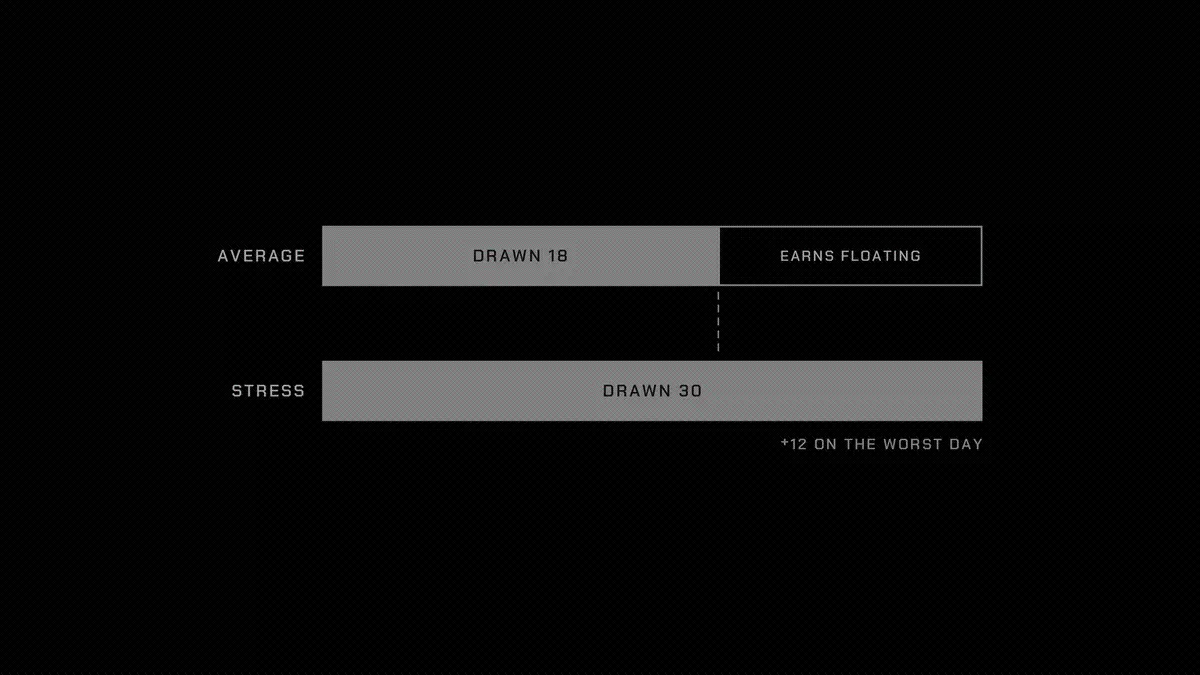
即每年 78 萬美元。風險是金庫已經賣出的那份期權。借款人在承壓時支取得最猛,因此該融資便利必須在最糟糕的一天經受住從 1800 萬美元跳升至全部 3000 萬美元。這意味著要根據金庫在壓力情景下能從浮動市場抽調的流動性來確定承諾規模,而不是根據平均使用量。這也意味著提取隊列不能阻斷一項已經承諾的支取。
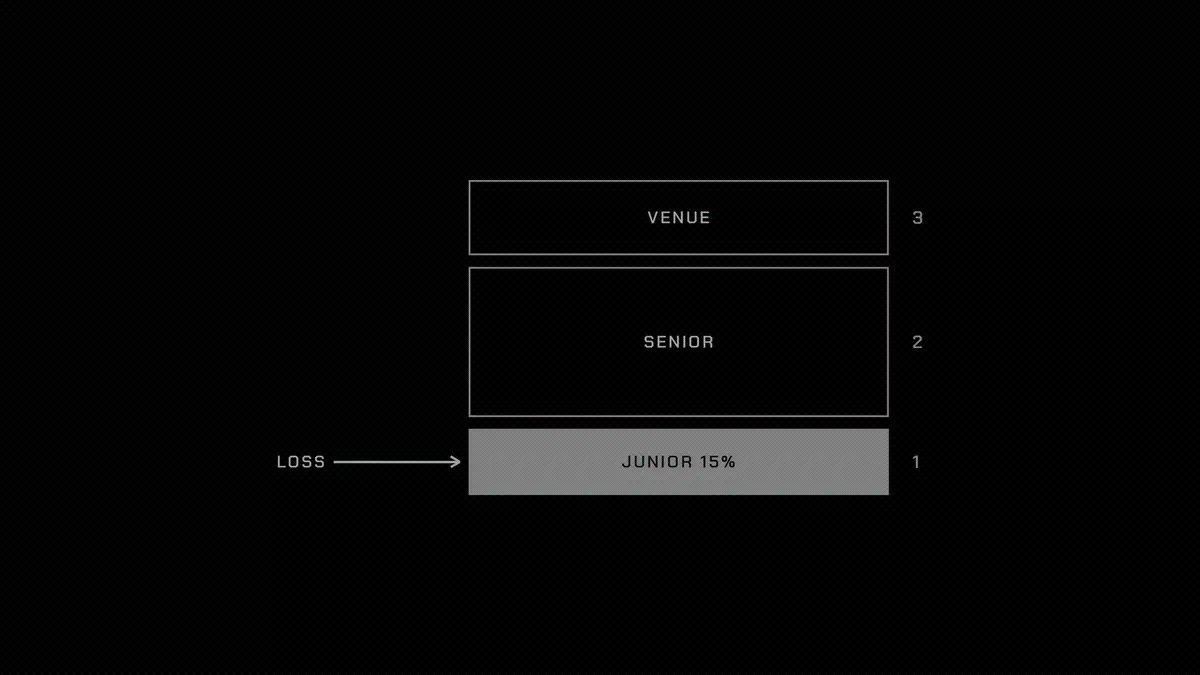
第 2 層:每項融資便利的第一損失
每項融資便利都有一個次級檔,在優先級存款人之前、也在其下方的 Hub 或市場之前吸收損失。它是倉儲信貸額度的權益層,被明確化並放到鏈上。它可以由發起人、專業信貸基金,或雙方共同繳入。
把次級檔規模定為已支取金額的 15%,即 1800 萬美元已支取金額上的 270 萬美元,並給予它 72 萬美元利差中的 60%。它賺取
432,000 ÷ 2,700,000 = 16%
高於浮動利率。已支取帳簿上 5% 的損失,即 90 萬美元,會拿走它的三分之一,而優先級一側不會有任何損失。在 V4 上,次級檔使 Spoke 隔離對 Hub 供應者成為真實的。在 Midnight 上,它讓一個經篩選的金庫能夠向存款人提供對某個市場的優先級索賠,否則他們將承擔該市場的一切。
第 3 層:借款利率上限
當某個場所的借款指數運行到行權價之上時,上限向其持有人支付:
payoff = max(0, r_b − K) × N × t
在 7% 的行權價下,如果 USDC 借款利率在 1 億美元名義本金上 30 天平均為 9%,該上限支付
100,000,000 × 2% × 30/365 ≈ $164,000
如果一家發起人的代幣大部分被循環持有,它可以為其持有人購買上限,這樣借款利率飆升時會向他們支付,而不是迫使他們賣出。賣方是那些天然做多高利率的人:浮動利率貸款人、固定利率金庫、該融資便利自己的閒置資金倉。這些組件存在於 Kairos 風格的無許可互換以及 Boros 的利率引擎中。尚不存在的,是針對 Aave 和 Morpho 借款指數的、具有流動性的標準化上限。
第 4 層:回收與數據
這一層把應收帳款變成借貸市場能夠承載的抵押品。它有三個部分。
待命買家:一份用於清算的準入名單,只接納事先作出承諾的買家(發行方、備用服務商、不良信貸基金),按約定折扣成交,並因在場而獲得一筆待命費。它用一筆出售給能夠等待催收的人的交易,取代 Midnight 60 分鐘爬升至完全清算的機制。
估值:按 NAV 減去預期損失為抵押品定價,折價隨報告帳齡增加而擴大,並在催收到账時據實調整,而不是在第一天就計入最壞情況加成。
觸發器:經證明的應收帳款、保障資金餘額和結算延遲的數據餵送,當資產池惡化時自動削減 drawCaps、金庫上限和融資便利限額。這就是倉儲信貸額度的停止墊付條款,被接入各個場所。
護城河在哪裡
合約不會是護城河。借貸市場正在向相同的組件收斂,而 Aave Labs 收購 Avon 表明,這些場所打算自己擁有固定利率。位於其上的任何東西,必須因其所知以及它簽下了誰而有價值,而不是因其部署了什麼。
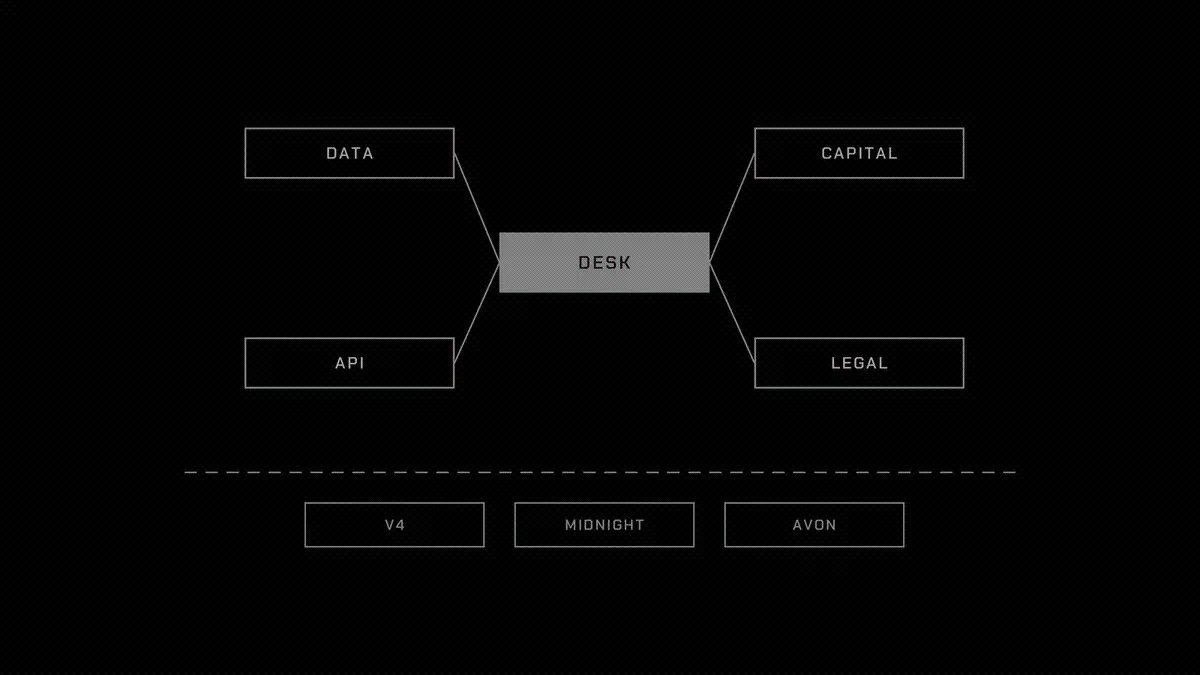
承保數據排在第一位。這個信貸台看到其借款人的每一筆支取、償還和結算延遲,而這些損失歷史會不斷累積。兩年之後,它能為一條付款走廊或一個應收帳款池定價,而且比新進入者更好,而這些場所看不到這些數據。
資本網絡是雙邊的。優先級存款人希望在他們前面有一層第一損失。次級資本和待命買家希望有穩定的、已經承保的融資便利流。誰先把兩邊聚到一起,誰就設定下一項融資便利據以定價的條款。
然後是集成。金融科技公司集成一個信貸 API,而不是三個借貸市場。一旦借款人的金庫每天早上都透過這個信貸台支取,並且其觸發器已接入其結算數據,轉換成本就是真實的。
最後是法律包裝,這也是最難的部分。向支付公司提供無抵押貸款、一項在其司法管轄區站得住的應收帳款索賠、雙方的 KYC:這些需要時間和專業人員,並且它們把快速複製者擋在外面。
難在哪裡
承諾就是期權。為壓力支取定價,並持有針對它的流動性,同時不扼殺存款人收益,這是核心風險問題。如果你搞錯了,這個信貸台會恰好在最要緊的那一週違背承諾。
無抵押或應收帳款信貸的回收是緩慢且法律性的,而不是鏈上的。Wildcat 的首次違約收回了 76%。3Jane 把壞帳出售給持牌催收機構。償付瀑布必須為這段時間定價。
基礎層在變動。Aave 在 Avon 交易之後的固定利率計劃、Morpho 的適配器於本季度上線,以及以應收帳款為抵押的 Midnight 市場,每一項都可能吸收這一技術棧的一部分。這個信貸台必須是路由者和承保人,而不是某個場所下個季度就會推出的一項功能。
監管位於這一切之下。向持牌支付機構放貸是最乾淨的切入點,而它也正是交易對手的監管機構會去讀條款清單的那一種。
有興趣構建這個,我正在另外幾個想法之中探索這個想法,並在尋找有興趣推動它向前的人。如果你正在構建這些層中的任何一層,或者想要構建,請私信我。上面的四個問題值得被解決,無論最終是誰來解決它們。
 風險提示 風險提示