從 2 萬億期待到衝刺 1.5 萬億:Anthropic IPO 撞上 CPI 超預期、美債近 5%,AI 定價走向成熟
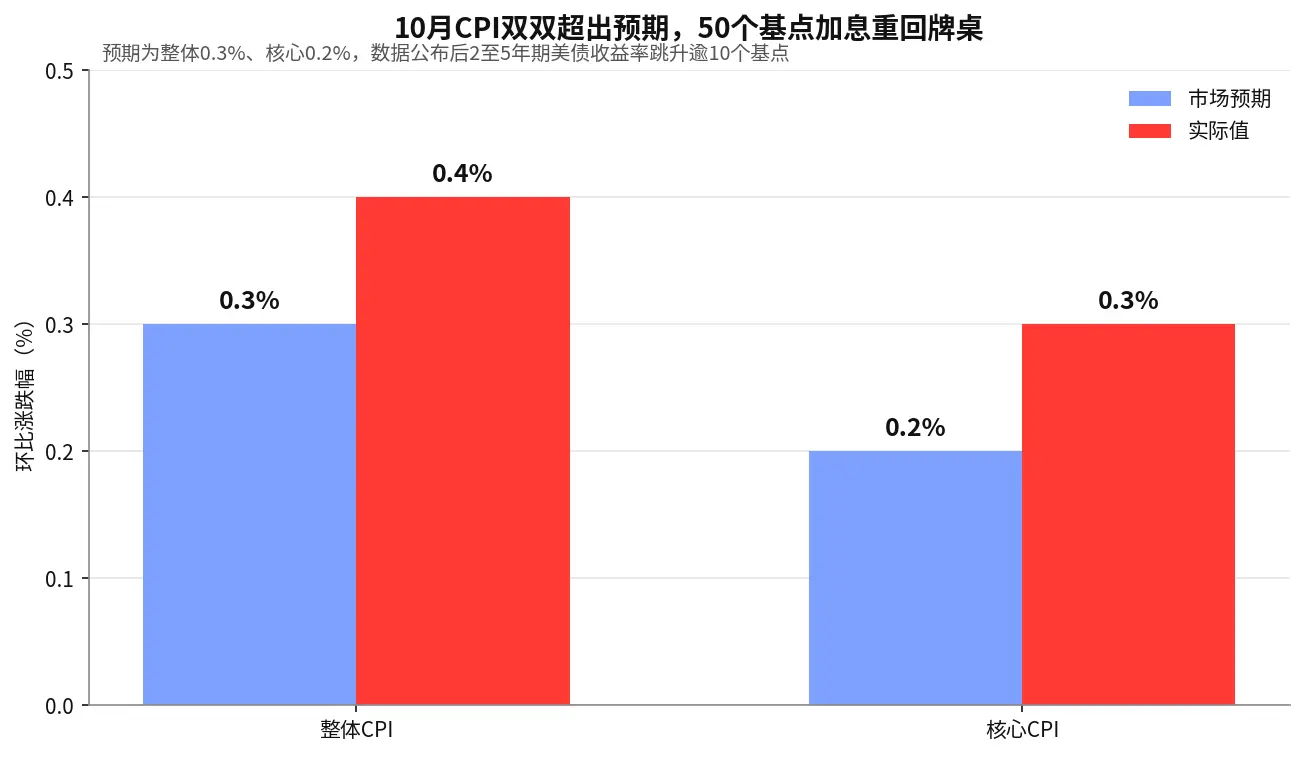
北京时间11月10日晚,美國10月CPI整體環比上漲0.4%、核心環比上漲0.3%,均高於市場預期。10年期美債收益率收於4.998%,逼近5%關口。同一天,Anthropic正式啟動IPO路演,發行價區間定為70至78美元,按發行後股本計算,區間上限對應市值約1.02萬億美元。而就在十月底,市場還在討論2萬億美元的創紀錄估值。
一、CPI出爐,錢又貴了一截
10月CPI真正值得看的,不是0.4%這個數字有多驚人,而是它再次打斷了市場對通脹持續降溫和政策轉向寬鬆的順暢預期。整體CPI環比上漲0.4%,雖然低於9月的0.6%,卻高於0.3%的市場預期。核心CPI環比上漲0.3%,也高於0.2%的預期。2025年10月政府停擺期間沒有採集價格數據,本次報告仍沒有可比的官方同比讀數,單月環比對定價的影響因此更集中。
債券市場的反應很乾脆。10年期美債收益率從前一交易日的4.879%升至4.998%,重新逼近5%關口,2年至5年期收益率也明顯上行。市場隨後重新討論12月大幅加息的可能。無論政策利率最終走向哪裡,這一輪交易最重要的變化是,市場開始認真對待"高利率維持更久"的情景。
對傳統價值股來說,利率上行未必動搖估值根基。對Anthropic這樣的公司則不同。它今天的收入增長很快,但相當一部分價值建立在未來多年的收入和現金流之上。利率抬高後,遠期的錢折算到今天要打更大的折扣,市場自然會要求更確定的增長,或者更友好的價格。
這也是為什麼CPI和Anthropic IPO出現在同一天,值得放在一起看。一個重新定出錢的價格,一個重新試探AI資產該賣多少錢。
二、2萬億的報價是這樣退回來的
Anthropic這輪IPO最值得看的,不是最終發行價本身,而是不到一個月裡市場心理價位的快速變化。10月底,公司遞交S-1之後,市場一度討論約2萬億美元的上市估值。到11月3日,媒體報導的買方討論區間已經降到1.5萬億至1.6萬億美元。科技股經歷一輪急跌之後,潛在投資者繼續重新掂量,11月8日前後的討論區間已經降到1.1萬億至1.3萬億美元。11月10日,公司正式公布8.25億股Class A股票、70至78美元的發行區間,按發行後約130.87億股計算,78美元上限對應市值約1.02萬億美元,74美元中值約為9684億美元。
買方1.2萬億至1.3萬億的心理價位與承銷團1.5萬億的目標之間,才是這場路演真正的談判空間。 上面兩個數都按招股書列明的發行後股本計算,不含期權和限制性股票。據路透報導,把員工期權、限制性股票以及預留用於慈善捐贈配比計劃的股份計入後,78美元上限對應的全面攤薄估值約1.4萬億美元,即便如此仍略低於部分投資者的期待。而市場人士的說法是,承銷團隊正爭取把整體估值推向1.5萬億美元(均為11月10日的報導與轉述)。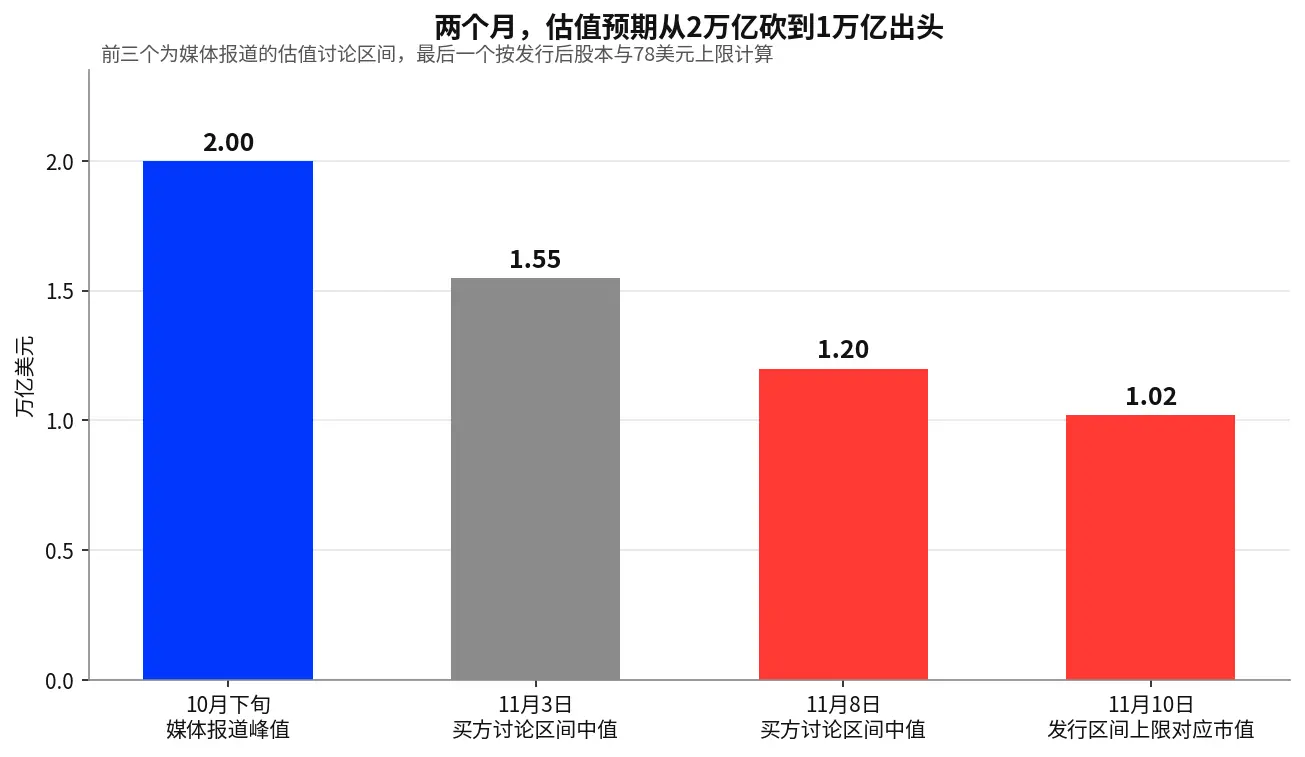
與其說Anthropic在短時間內"從2萬億跌到1萬億",不如說市場對它的估值容忍度經歷了幾輪下修。2萬億是上市前市場討論出來的高位預期,1.02萬億是公司正式路演時給出的區間上限,兩者的算法不完全一樣,但放在同一條時間線上,變化已經足夠清楚。
用收入倍數看會更直觀。10月約810億美元的年化收入,對應1.02萬億美元是約12.6倍。如果按此前2萬億美元的市場討論估值計算,倍數接近25倍。市場壓掉的,正是這段溢價。換句話說,買方不是給AI溢價了,而是給得更有分寸。
這也是此次IPO最有價值的信號。市場沒有因為收入增長驚人就無限抬價,而是開始把收入增速、利潤率、資本投入和融資需求放到同一張表上重新算帳。會算帳的市場,才養得出健康的牛市。
三、收入狂奔,帳單先鎖死
只看收入,Anthropic依然是一家勢頭極猛的成長公司。三季度營收169.6億美元,去年同期約13.8億美元,同比增長約11倍。環比增長47%,10月年化收入進一步到約810億美元。市場對Claude的需求沒有因為估值討論降溫而消失,企業客戶和開發者還在快速增加用量。
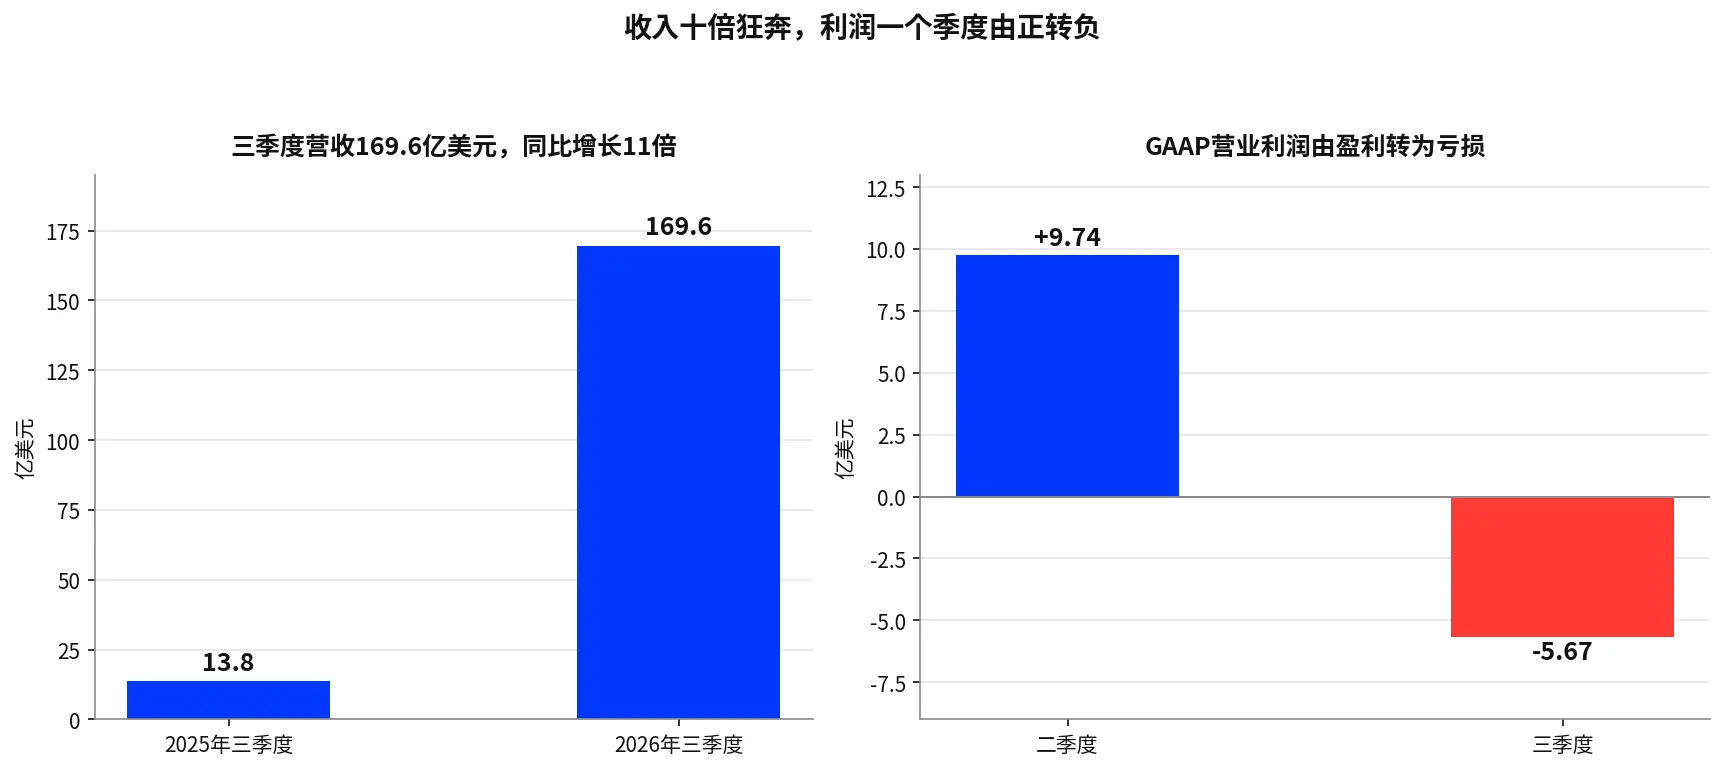
讓買方開始謹慎的,是利潤表和成本結構。二季度公司還錄得9.74億美元GAAP營業利潤,三季度轉為5.67億美元營業虧損。收入在高速增長,利潤卻沒有同步放大,最直接的解釋是模型訓練和推理需要的算力投入實在太大了。
關鍵不在短期虧損,而在成本有相當一部分要提前鎖定,收入兌現卻需要持續驗證。招股書披露,公司已簽下大量採購及租賃承諾,總規模約9000億美元,其中約4475億美元將在2030年前到期。三季度短期算力支出約50億美元,短期算力合同累計約240億美元。
也就是說,Anthropic面對的不是普通軟體公司"收入漲得快、利潤來得晚"的問題,而是AI基礎設施特有的經濟學。模型越強,需求越大,算力消耗也越大。收入增長要一直跑在算力成本前面,規模才會越滾越順。市場要驗證的從來不是"Claude有沒有人用",而是Claude的商業化能不能長期跑贏算力帳單的增長。
四、九千億承諾該怎樣讀
Anthropic這次IPO最多能募多少?8.25億股按78美元上限計算約643.5億美元,加上約260億美元的私募配售,合計約904億美元。
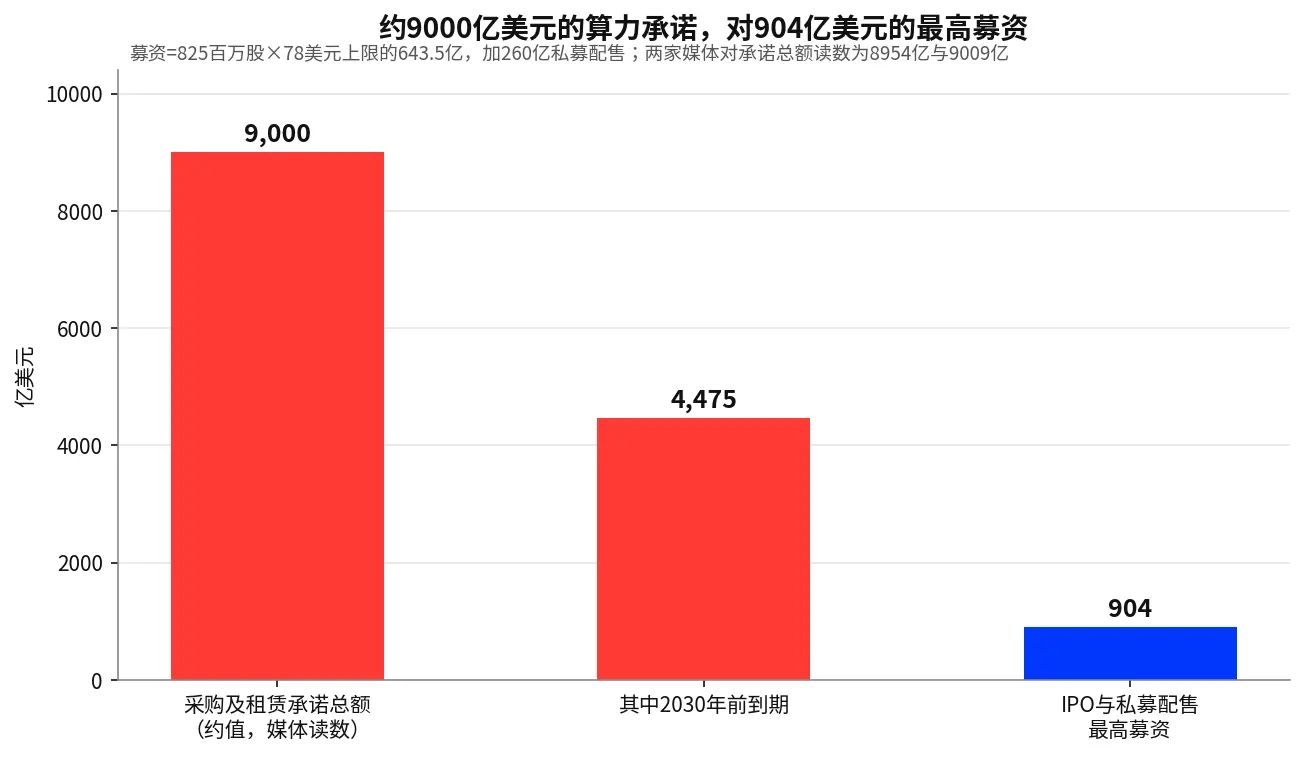
把904億美元和約9000億美元的承諾放在一起,不是要簡單得出"募資填不上合同"的結論。這些承諾的期限、付款結構和資金來源各不相同,不能當成同一張現金支出表來讀。它真正告訴市場的是Anthropic未來資本需求的量級。IPO資金很重要,但要支撐未來多年的算力投入,公司還需要收入持續兌現,必要時繼續進入資本市場。
這也是Anthropic和普通互聯網IPO最大的區別。傳統軟體公司的考題是用戶增長能不能變成收入。前沿模型公司的考題多一層,收入高速增長的同時,還要同步投入算力,才能維持產品性能、訓練下一代模型、滿足客戶需求。如果收入繼續高速增長,這些投入會被不斷擴大的商業規模消化。如果收入增速放緩,而已簽下的承諾還在,壓力就會顯現。
買方要的"安全墊"也很清楚。不是Anthropic今天賺不賺錢,而是未來幾年它能不能證明,收入增長最終能穿過算力成本,變成可持續的自由現金流。一家被市場這樣逼著長大的公司,長期反而更結實。
五、創始人只讓出一小塊
這次IPO還有一個容易被情緒放大的細節,老股出售比例非常低。8.25億股發行中,約8.01億股為公司新發股份,老股轉讓約2365萬股,全部來自七位聯合創始人。按74美元中值計算,每位創始人出售的股份約2.5億美元,合計約17.5億美元。按招股書披露的持股情況計算,每人出售約1.4%,絕大部分股份仍然保留。
這個結構有實實在在的好處。這不是一場主要讓早期股東套現離場的IPO,絕大部分募集資金進入公司,而不是老股東口袋。對一家未來還要大量投入的AI公司來說,這一點分量很重。但也不必讀成"創始人用真金白銀證明極度看好78美元"。他們只賣出很小的比例,既可以理解為繼續綁定公司長期價值,也可以理解為在流動性有限的私人市場裡換取一些現金,同時保留絕大部分上漲空間。
真正值得盯的,是未來超過98%的持股什麼時候、以什麼價格進入市場。短期的發行結構解決的是眼下的供給,中長期估值終究要看收入、利潤和現金流能不能跟上預期。
六、AI的定價方式在切換,Anthropic將影響到整條產業鏈定價
過去兩年,AI資產最容易拿到溢價,理由是需求大、迭代快、空間廣。只要收入增長不斷超預期,市場就願意把更遠期的盈利提前折算到今天。
現在環境變了。利率重新逼近5%,AI基礎設施投資進入數千億美元量級,模型公司的算力承諾以千億美元計,市場自然要問更實在的問題:收入增長能不能覆蓋資本投入?投入什麼時候能變成自由現金流?Anthropic恰好把這些問題集中在一家公司身上。它有極強的收入增長,也有巨大的資本需求。它證明了AI應用有真實商業需求,也讓市場看到,前沿模型公司的商業化並不意味著資本開支周期已經結束。
所以這場IPO真正的變化,不是"AI從2萬億跌到1萬億",而是AI估值從"未來能做多大",轉向"為了做到這麼大,要先投入多少,這些投入最終能收回多少"。這也是CPI和Anthropic IPO放在一起看的意義:CPI定錢的價格,IPO定市場願意給增長多高的溢價。一個管成本,一個要證明,兩件事都在把AI交易往更扎實的方向推。
如果Anthropic最終能在1萬億美元附近順利完成發行並站穩,信號並不是"AI泡沫結束"。恰恰相反,這說明資本仍願意給前沿AI公司很高的定價,只是附上了更清楚的條件:收入增長要夠快,商業化要持續推進,資本投入最終要變成現金流。如果路演期間估值繼續下修,或者上市後明顯破發,影響也不會停留在Anthropic一家。市場會重新審視AI資本開支相關的整條鏈條,包括GPU、雲計算、數據中心、Neocloud,以及圍繞這些公司的長期採購合同。
過去市場可以順著"AI需求增長"給上游不斷抬價;當模型公司的商業化開始受資金成本限制,上游的訂單增長也要接受新的檢驗。這不意味著英偉達、雲廠商或數據中心資產會下跌,而是它們的估值今後要回答一個更實際的問題:AI產業最終創造的現金流,能不能跑贏整條產業鏈投入的資本。能答上來的公司,會在新一輪定價裡拿到更牢的位置。
七、寫在最後:AI沒變,出價的方式變了
這次IPO最值得看的,是它發生的時間點:一邊是10月CPI高於預期,10年期美債收益率逼近5%。另一邊是全球最受關注的AI公司之一正式進入定價階段。過去能被低利率和高風險偏好掩蓋的遠期預期,現在必須接受更高資金成本的檢驗。
所以Anthropic面對的不是"AI還有沒有故事",而是AI的故事能賣多貴。如果公司能在1萬億美元附近拿到穩定的機構需求,並繼續用收入增長證明算力投入最終變成利潤和現金流,這輪估值收縮更像一次健康的重新定價。AI沒有結束,只是市場要求更厚的安全邊際,而更厚的安全邊際,恰恰是長期行情能走遠的底氣。
如果發行價仍然拿不到足夠買盤,甚至上市後持續破發,市場要重新審視的就不只是Anthropic,還有整個AI產業鏈過去兩年建立起來的定價習慣。AI的長期邏輯沒有因為一次CPI或者一次IPO而改變,但資本市場給AI故事出價的方式正在改變。過去大家更關心"未來能長多大",現在要回答的是另一個問題:為了這份增長,今天先投入多少,這些錢什麼時候回來。能把這個問題答好的公司,才是下一輪行情裡真正的主角。
免責聲明:本文內容僅供一般信息及市場評論之用,基於截至文中所述時間的公開資料整理,相關市場數據、預期及概率可能隨市場情況變化而發生變動。文中引用的第三方機構、分析師或其他人士的觀點及投資策略僅代表相關第三方在特定時間的觀點,不代表 BIT 的觀點或推薦。本文不構成投資建議、投資研究、邀約、招攬或對任何證券、投資產品或交易策略的推薦,亦不應作為任何投資決策的依據。金融市場存在風險,證券價格及市場表現可能波動,歷史表現及過往市場走勢並不代表或保證未來結果。投資者應根據自身情況獨立評估相關風險,並在需要時尋求專業意見。
 風險提示 風險提示