加密 ETF 規模達 1110 億美元,主動基金卻難做大:機構資金為何不買 Alpha?
 核心觀點

 美國比特幣與以太坊現貨 ETF 規模已達 $1110 億,而主動型加密對沖基金平均僅管理 $1.32 億。基於 Capital Connect 最新數據與一線訪談,Binance Research 剖析阻礙主動管理規模化的驗證與分發鴻溝。
作者:Kim Lim、Jasper Jin,Binance Research
編譯:深潮 TechFlow
深潮導讀:美國比特幣與以太坊現貨 ETF 規模已達 $1110 億,機構資金正在大舉入場。然而相比被動工具的爆發,主動型加密對沖基金平均規模僅 $1.32 億,91% 不足 $10 億,兩者形成鮮明反差。
Binance Research 結合 Capital Connect 截至 10 月底的數據與一線訪談指出,阻礙主動策略擴大的核心並非投研能力,而是缺乏機構級分發層與可信數據驗證。即便在 10 月 BTC 下跌 7.2% 的測試下,資產安全與風控依然是撬動配置的關鍵。

核心摘要
- 在 Capital Connect 平台中,中性策略基金數量占比不足一半,卻吸納了 92.1% 的平台資金;方向性策略基金數量占比達 44.3%,但資產管理規模(AUM)僅占 6.7%。
- Capital Connect 上中性策略的平均單筆投資額約為方向性策略的 11 倍,反映出資金配置方在加注時的較高確定性。
- 10 月比特幣下跌 7.2%,但方向性基金當月平均仍錄得 +1.9% 的正收益,投資者人數也回升至 5 月的 52 人水平。
- 所有受訪資金配置方均表示,經過驗證的交易所內部數據能夠顯著強化盡職調查;80% 的受訪者將資產安全排在首位。
機構資金已經進入加密市場,但主動管理策略卻遲遲未能規模化。整個行業為被動敞口搭建了極其完善的通道,但在發掘、驗證和基準評估主動型基金經理方面,基礎設施幾乎處於空白狀態。
機構資金之所以長期停留在 Beta 敞口中,並非出於主動選擇,而是因為市場缺少一個有效的分發層。幣安旗下受監管的加密基金發現與配置平台 Capital Connect,正是為了填補這一空白而設立。
本次更新將分析視角延伸至平台截至 2026 年 10 月 31 日的數據快照,並首次加入對平台資金配置方與基金管理人的直接訪談。核心結論在比特幣單月下跌 7% 的行情中依然成立:對沖型策略繼續占據主導,幣本位委託仍貢獻最大單筆投資額,方向性資金則在等待明確的復甦信號。
配置方與管理人一致認為,真正撬動資金配置的並非收益率本身,而是可驗證性。
加密市場跑通了 Beta 規模化,卻卡在主動管理
機構對數字資產的配置意願如今已十分穩固。根據 EY-Parthenon 與 Coinbase 2026 年聯合調查,73% 的機構計劃在今年提高數字資產配置比例。AIMA 與 PwC 的報告則顯示,55% 的傳統對沖基金目前已持有加密資產,高於 2024 年的 47%。
然而,這些需求大多流向了被動投資載體。在受訪機構中,81% 更傾向於通過註冊合規產品獲取現貨敞口。截至 2026 年 10 月底,美國比特幣和以太坊現貨 ETF 的資產規模合計約 $1110 億;相比之下,加密對沖基金的平均資產管理規模僅為 $1.32 億,且 91% 的基金規模不足 $10 億。
我們認為,這一分化折射出的是市場基礎設施的差距,而非管理人能力的不足。ETF 之所以能夠迅速起量,是因為它提供了一整套機構級封裝方案:包括托管、審計、每日淨值估值以及機構熟悉的報告體系。相比之下,主動型加密策略尚未能提供同等程度的機構級整合能力。
這種謹慎態度同樣體現在倉位規模上。在持有加密資產的傳統對沖基金中,超過半數配置比例低於總資產的 2%;但與此同時,有 60% 的機構計劃在一年內將敞口提升至 2% 以上。這表明,制約配置的並非缺乏興趣,而是現有投資基礎設施的局限。

圖:機構配置意願高企,但被動工具吸納了絕大部分資金流入(數據來源:EY-Parthenon 與 Coinbase 2026 年 3 月機構投資者數字資產調查、AIMA 與 PwC 2025 年全球加密對沖基金報告、道富銀行 2025 年 10 月數字資產調查、SoSoValue、Binance Research,截至 2026 年 10 月 31 日)
缺失的中間層:優秀管理人並不缺,難在被發現
如果行業瓶頸在於人才匱乏,市場規律自然會將其解決。但現實並非如此,真正的瓶頸在於"發現"與"驗證"。
傳統金融市場正在將資金尋找管理人的路徑制度化。AIMA 與 Marex 的調研顯示,資金配置方對個人人脈網絡的依賴度已從 2024 年的 65% 降至 2026 年的 40%,同期通過主經紀商(Prime Broker)資本引薦渠道的比例則從 22% 升至 30%。
加密行業似乎仍缺乏對等的標準化渠道。資金配置依然高度依賴 Telegram 社群、線下峰會以及熟人引薦。由於缺少統一的業績披露與基準對比框架,投資者無法在同等維度下橫向比較不同管理人;機構也很難核驗其當前所必需的審計財務報表、托管安排與服務商資質。
這些摩擦對供需雙方都造成了制約。在加密對沖基金中,47% 表示投資者需求正在上升,而涉足加密資產的傳統對沖基金中這一比例僅為 29%。
但即便如此,家族辦公室和高淨值個人依然是加密基金的主要出資方。僅有五分之一的加密對沖基金將養老金、基金會或主權財富基金列為其主要投資者類型,不過這一比例已較一年前的九分之一有所提升。
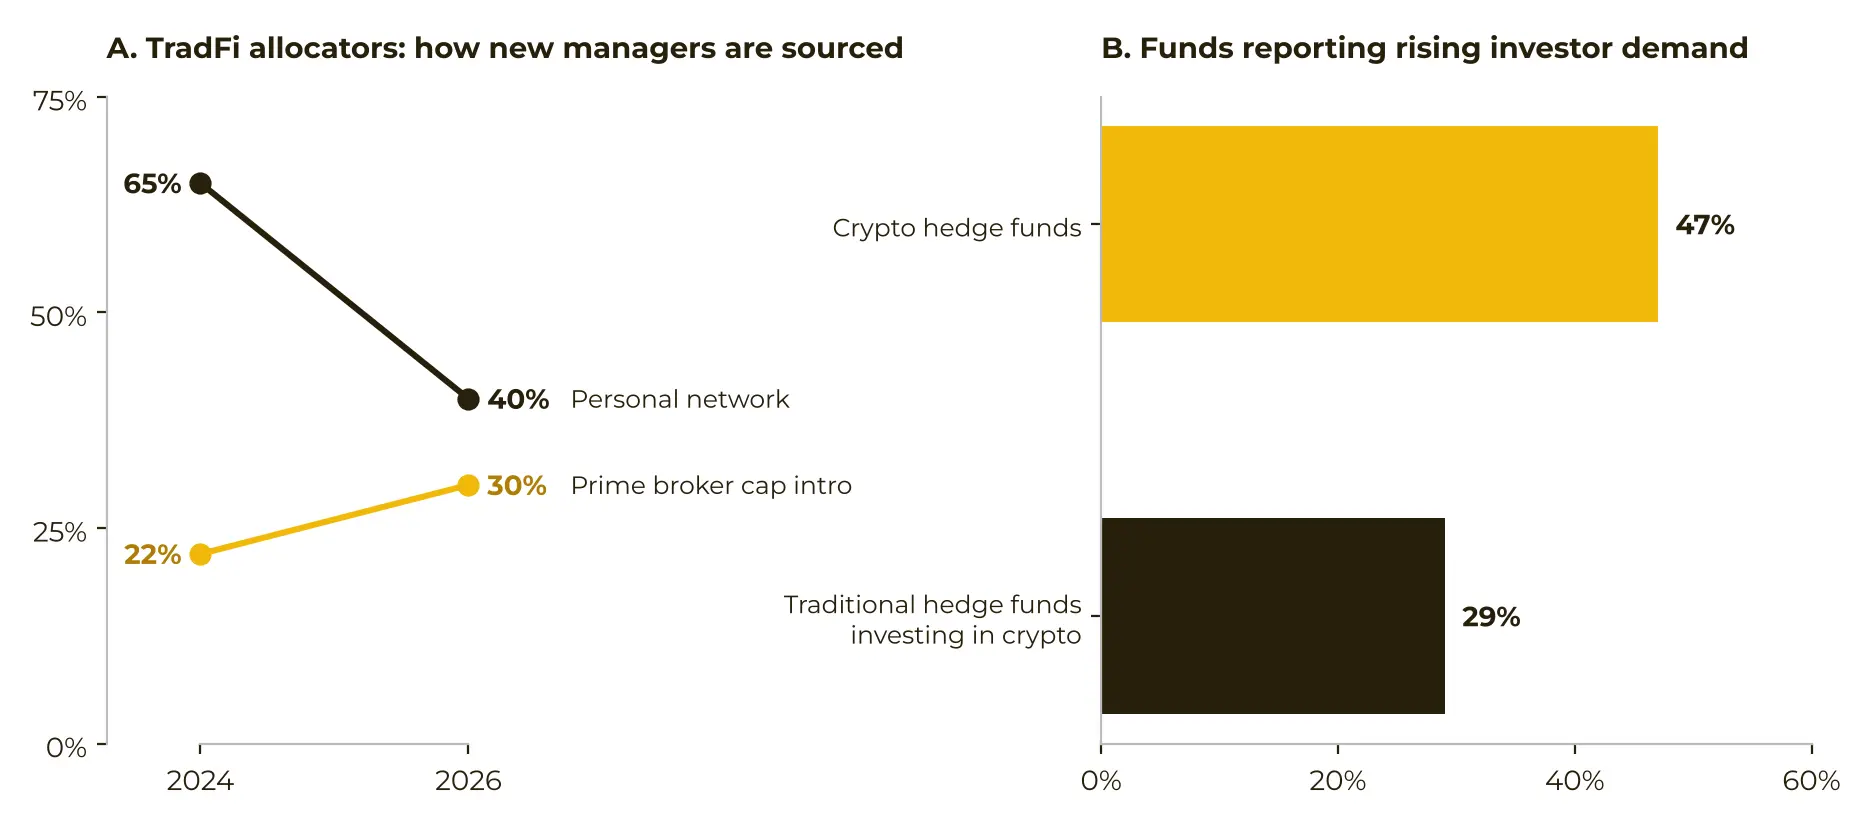
圖:資金配置方正逐步規範化管理人挖掘渠道,而加密基金需求增速領先傳統對沖基金(數據來源:AIMA 與 Marex 2026 年新興管理人調查、AIMA 與 PwC 2025 年全球加密對沖基金報告、Binance Research,截至 2026 年 10 月 31 日)
數量上方向性策略居多,資金體量上中性策略占主導
一旦市場出現透明的發現層,資金配置方的真實偏好便更容易浮現。Capital Connect 正是這樣一個觀察窗口,平台上的策略均需公開披露,且業績基於統一標準進行衡量。10 月份的數據依然延續了此前的配置格局。
從基金數量來看,方向性策略仍是最大群體,占比達 44.3%,但僅吸引了 6.7% 的平台資金。市場中性、統計套利以及傳統金融風格的多策略基金合計掌握了 92.1% 的資產管理規模,其中多策略基金單獨占 14.3%。
此外,中性策略的平均單筆投資額約為方向性策略的 11 倍。這說明平台資金流向反映的是配置方的真實偏好,而非單純由基金數量多寡決定。
近期趨勢也印證了這一判斷。市場中性策略的投資者參與度已連續兩個月攀升,自 5 月以來累計增長 30%;統計套利策略的參與人數同期增長一倍以上,並在整個 10 月保持穩定。
管理人的產品供給與資金方的實際需求正指向相反的方向:大量長尾管理人傾向於推出方向性產品,機構資金卻高度集中在對沖策略之中。發現層本身並不創造這種偏好,只是讓它顯性化。
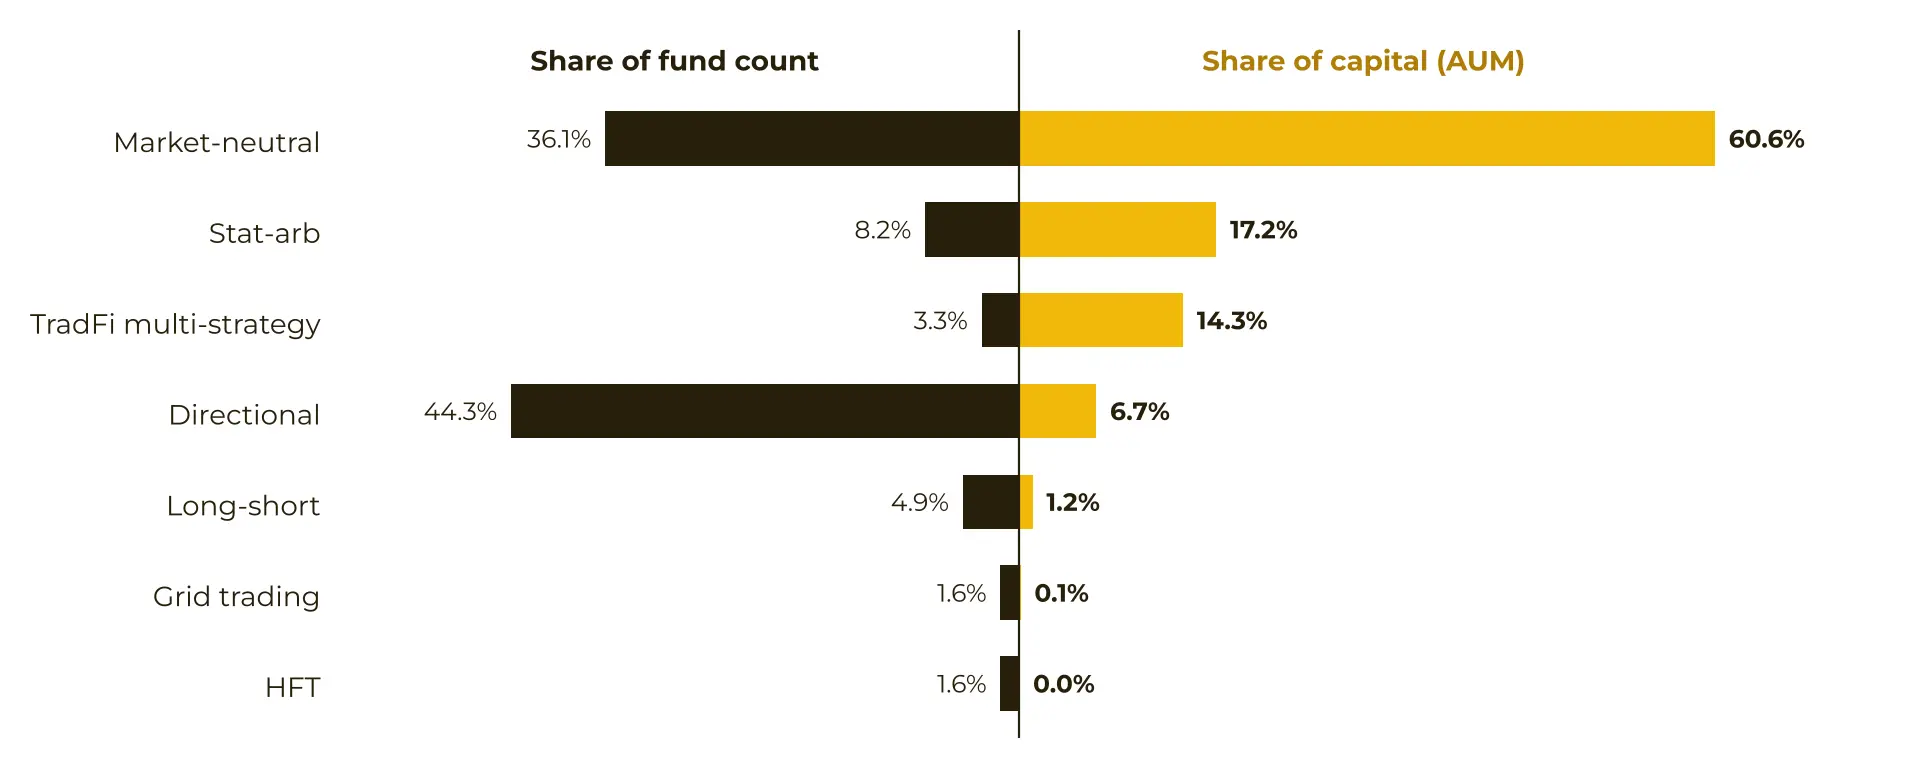
圖:方向性策略在基金數量上領先,中性策略則在資金體量(AUM)上占據主導(數據來源:Capital Connect、Binance Research,截至 2026 年 10 月 31 日)
兩大核心委託模式,雙雙經受市場考驗
兩種主流配置委託模式正在同步增長,而 10 月份的市場波動恰好檢驗了它們在壓力下的不同表現。
第一種是加密原生(Crypto-native)模式。平台接近一半的資金(48.7%)集中在以 BTC、ETH 或 BNB 計價的基金中。這類基金吸納了約五分之一的投資者,但其平均單筆投資額約為穩定幣基金的 3.5 倍。
配置方借此保留底層資產敞口,同時將對沖操作外包給專業團隊。10 月期間,幣本位實物持倉保持穩定,以美元計價的 AUM 回調主要跟隨 BTC 價格同步波動。
第二種是融合(Convergent)模式。傳統金融風格的多策略基金目前仍是按資金規模計算的第 3 大策略,占比達 14.3%。不過,10 月該策略的投資者參與人數環比回落 14%,從 21 人降至 18 人。
綜合來看,這一現象反映的是市場趨於成熟,而非趨勢逆轉。一旦行業提供符合傳統金融習慣的產品結構,機構便會順理成章地接納;但配置方依然保持審慎篩選,即便策略本身收益表現穩健,部分投資者仍選擇了階段性回撤。

圖:幣本位計價基金的平均單筆申購規模最大(約為穩定幣基金的 3.5 倍,數據來源:Capital Connect、Binance Research,截至 2026 年 10 月 31 日)
風險偏好回暖,並在 10 月回調中經受住考驗
方向性策略的資金參與度正在逐步修復。隨著收益率在 6 月觸底,樣本池中的投資者數量大幅下滑,並在 7 月跌至 36 人的低點;隨後逐步回升,至 10 月已恢復至 52 人,重回 5 月水平。方向性基金成立以來的平均收益率也從 6 月的 -11% 改善至 10 月的 +3.7%。
10 月份的市場行情成為檢驗這一輪復甦成色的首次實戰測試。當月 BTC 下跌 7.2%,但方向性基金平均仍錄得 +1.9% 的月度正收益,市場中性基金平均收益為 +1.0%。我們的訪談結果也呈現一致的行為模式:資金方通常在市場回撤期間削減方向性敞口,待波動率與流動性企穩後再重新加倉。
不過,方向性投資依然充滿挑戰。其表現最優與最差基金之間的收益極差約為中性策略的 8 倍;收益中位數約在 +4% 附近,且僅 55% 的基金實現正收益。相比之下,十家中性策略基金中就有九家錄得正收益。
儘管如此,排名前四分之一的方向性基金自成立以來平均收益高達 +69%。資金配置方明確表示,只要能在可控回撤的前提下交付這種級別的 Alpha,他們依然願意為此買單。

圖:隨著業績修復,方向性策略投資者人數逐步回升,並在 10 月行情中保持穩定(數據來源:Capital Connect(策略收益率為基金淨值簡單平均值)、幣安(BTC/USDT)、Binance Research,截至 2026 年 10 月 31 日)

圖:方向性策略的收益分布跨度遠寬於中性策略(數據來源:Capital Connect(剔除休眠基金及管理規模低於 $1000 的基金;中性策略涵蓋市場中性、統計套利與傳統金融多策略)、Binance Research,截至 2026 年 10 月 31 日)
資金配置方與基金管理人的一線反饋
為了驗證數據背後所折射的深層邏輯,我們直接訪談了 Capital Connect 平台上的資金配置方以及負責運作基金的交易團隊,他們的回答清晰解釋了上述市場格局的成因。
對於資金配置方而言,資產安全排在絕對首位,80% 的受訪者將其置於歷史業績與機構聲譽之上。受訪者同時指出,經過驗證的交易所內部真實數據能夠顯著增強盡職調查的可信度,而他們在評估管理人時,更看重回撤控制能力,而非單純的帳面高收益。
對於基金管理人而言,真正的募資障礙也並非收益率不夠亮眼,而是信任成本。過往業績難以交叉驗證,疊加 KYC、反洗錢(AML)以及交易對手方合規審查等問題,嚴重拖慢了募資節奏,導致絕大多數資金只能依賴熟人推薦募集。
而在平台掛牌上線後,部分管理人已經能夠觸達更廣泛的投資者群體、合規機構以及由小額資金匯聚而成的集合池。
市場供需雙方傳遞出的信號高度一致:可驗證性敲開了信任的大門,而完善的運營基礎設施則能進一步拓寬這條通道。

圖:資金配置方將資產安全與數據可驗證性置於歷史業績之前(數據來源:Capital Connect 配置方與基金管理人訪談(2026 年 10 月 29 日至 11 月 1 日)、Binance Research,截至 2026 年 11 月 1 日)
免責聲明:本報告由 Binance Research 編寫,不構成任何預測或投資建議,亦不構成買賣任何交易產品、加密貨幣或採取任何投資策略的推薦、要約或邀約。文中所用術語及表達觀點旨在促進行業理解與負責任發展,不應被視為明確的法律意見或代表幣安的立場;文中觀點僅截至上述發佈日期,並可能隨後續情況變化而調整。
本報告所載信息與觀點均源自 Binance Research 認為可靠的專有及非專有渠道,未必涵蓋全部信息,亦不保證其完全準確。對於因疏忽或其他任何原因導致的錯誤或遺漏,幣安不作準確性或可靠性保證,亦不承擔任何責任。文中可能包含非純歷史性質的前瞻性信息、預測及展望,無法保證相關預測得以實現,讀者應自行承擔採信風險。
本內容僅供參考,不構成投資建議,亦不得在任何可能違法的司法管轄區用於要約或出售證券、加密貨幣或投資策略。投資伴隨風險,詳情請參閱幣安使用條款與風險提示。
 風險提示
 風險提示