2026 年加密股票市場 Q4 前瞻報告(8月-10月)|RootData Research
 核心觀點

 股票永續合約與代幣化股票現貨
摘要
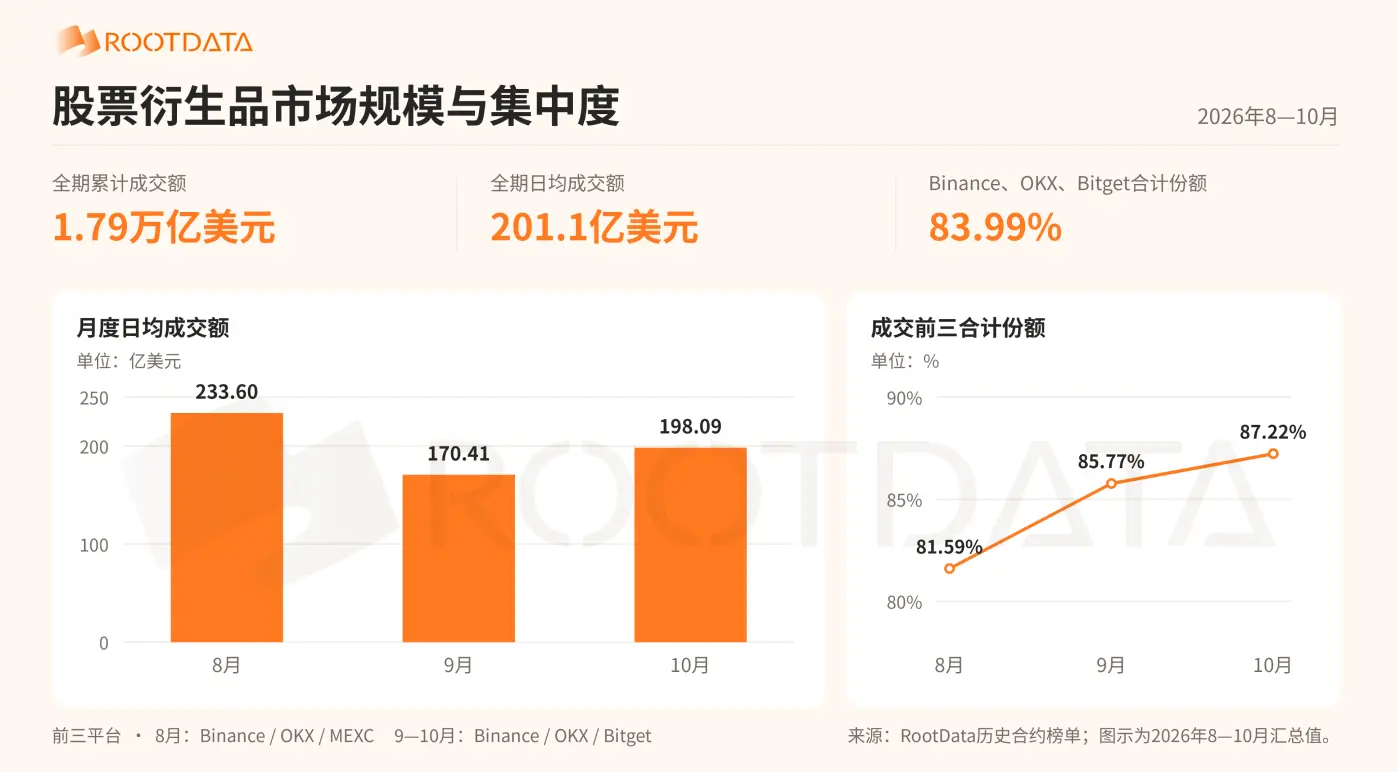
2026 年 8 月至 10 月,主流平台的股票衍生品成交額先降後升,持倉與盘口深度則持續擴張。日均成交額由8月的 233.60 億美元降至 9 月的 170.41 億美元,10 月回升至 198.09 億美元,尚未恢復至 8 月水平。
Binance 主導成交與持倉規模,但並未在交易質量等多維度建立絕對優勢,其它主流交易平台的優勢也有所差異: OKX 在成交規模和價差上均列第二, Bitget 的 ±2% 深度居首。市場競爭圍繞規模、產品覆蓋和流動性形成分化。
代幣化股票現貨在交易渠道、分紅處理和信息披露上形成明顯的產品差異。五家發行方的定位各有側重: Ondo 、 bStocks 和 xStocks 的資產規模領先, Reality 的產品覆蓋最廣、執行方式最為多元。行業競爭正從擴大覆蓋轉向持有與成交的持續轉化。
研究範圍與統計方法:交易所樣本為 Binance 、 OKX 、 Bitget 、 Bybit 、 Gate 、 MEXC 、 KuCoin 和 HTX 。研究對象為以 USDT 、 USDC 等穩定幣計價或結算的股票及 ETF 永續合約。代幣化發行商樣本為 Ondo、x Stocks、bStocks、Reality、Robinhood Stock Tokens 。
一 、市場概況與需求結構
2026 年第三季度,全球股票市場在盈利增長與宏觀收緊之間反復調整。美聯儲 9 月加息 25 個基點至 3.75%--4.00%,10 月維持利率不變,但 12 月仍存在再加息預期,利率路徑是四季度的核心變量。行業層面, AI 存儲需求與產品漲價支撐了 SNDK 、 MU 等存儲標的的行情;10月後市場對 AI 資本開支回報的擔憂升溫,科技股波動加大。
展望四季度,美國中期選舉、 Anthropic IPO 以及 Open AI 推遲至 2027 年的上市預期,可能持續影響科技股估值與交易熱點。
在此背景下,有必要梳理加密交易平台股票衍生品與代幣化股票現貨的交易規模、競爭格局和流動性,評估各平台承接新增標的及事件驅動交易需求的能力。
1. 股票衍生品市場
1.1 成交額規模與峰值
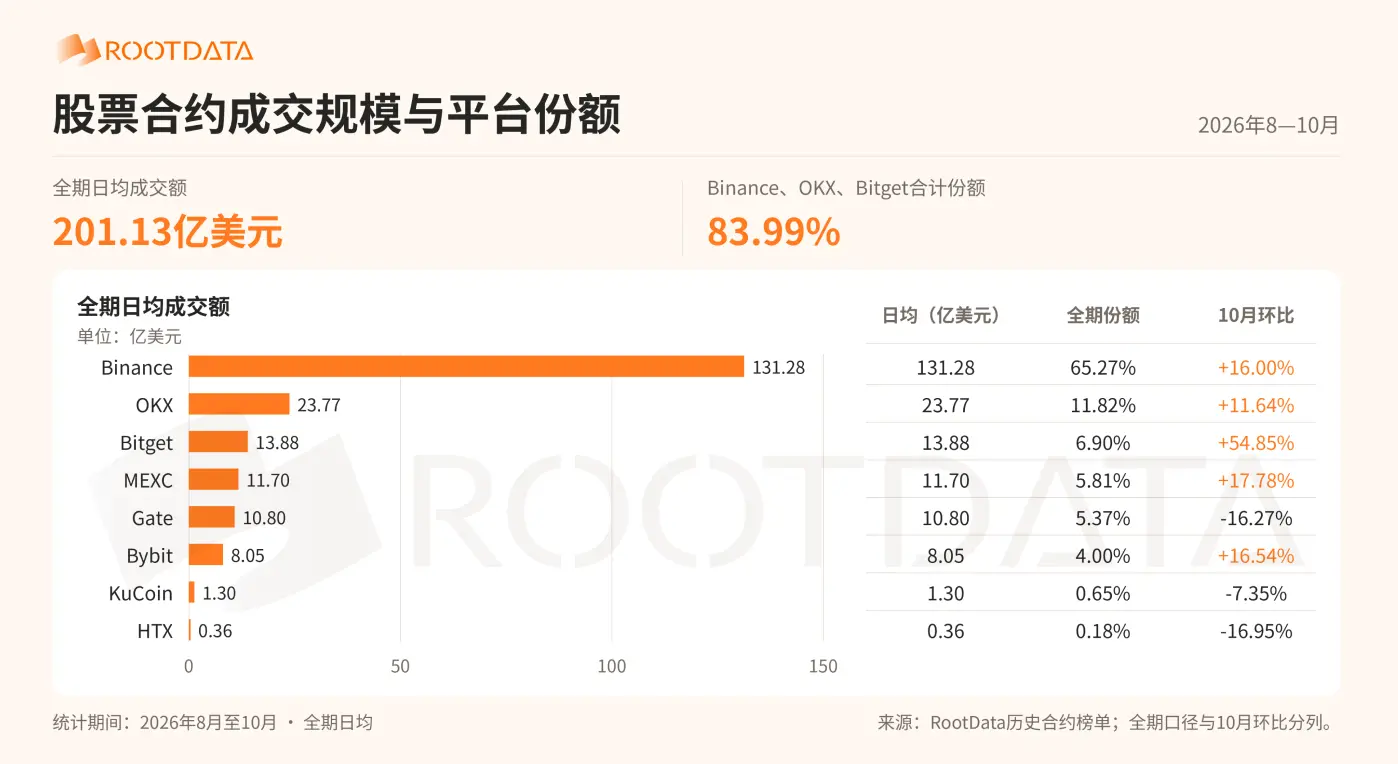
2026 年 8 月至 10 月,八家主流平台的股票衍生品成交額約為 1.79 萬億美元,日均 201.13 億美元。交易主要集中在頭部平台,Binance、OKX 和 Bitget 的成交份額合計達 83.99%。
從月度趨勢來看,市場成交規模在 9 月收縮後於 10 月恢復,10 月日均成交額環比增長 16.24%,但仍低於 8 月水平。從集中度趨勢來看,成交額前三的平台合計成交份額由 81.59% 升至 87.22%,成交進一步向頭部集中。
1.2 持倉規模、±2% 深度及峰值
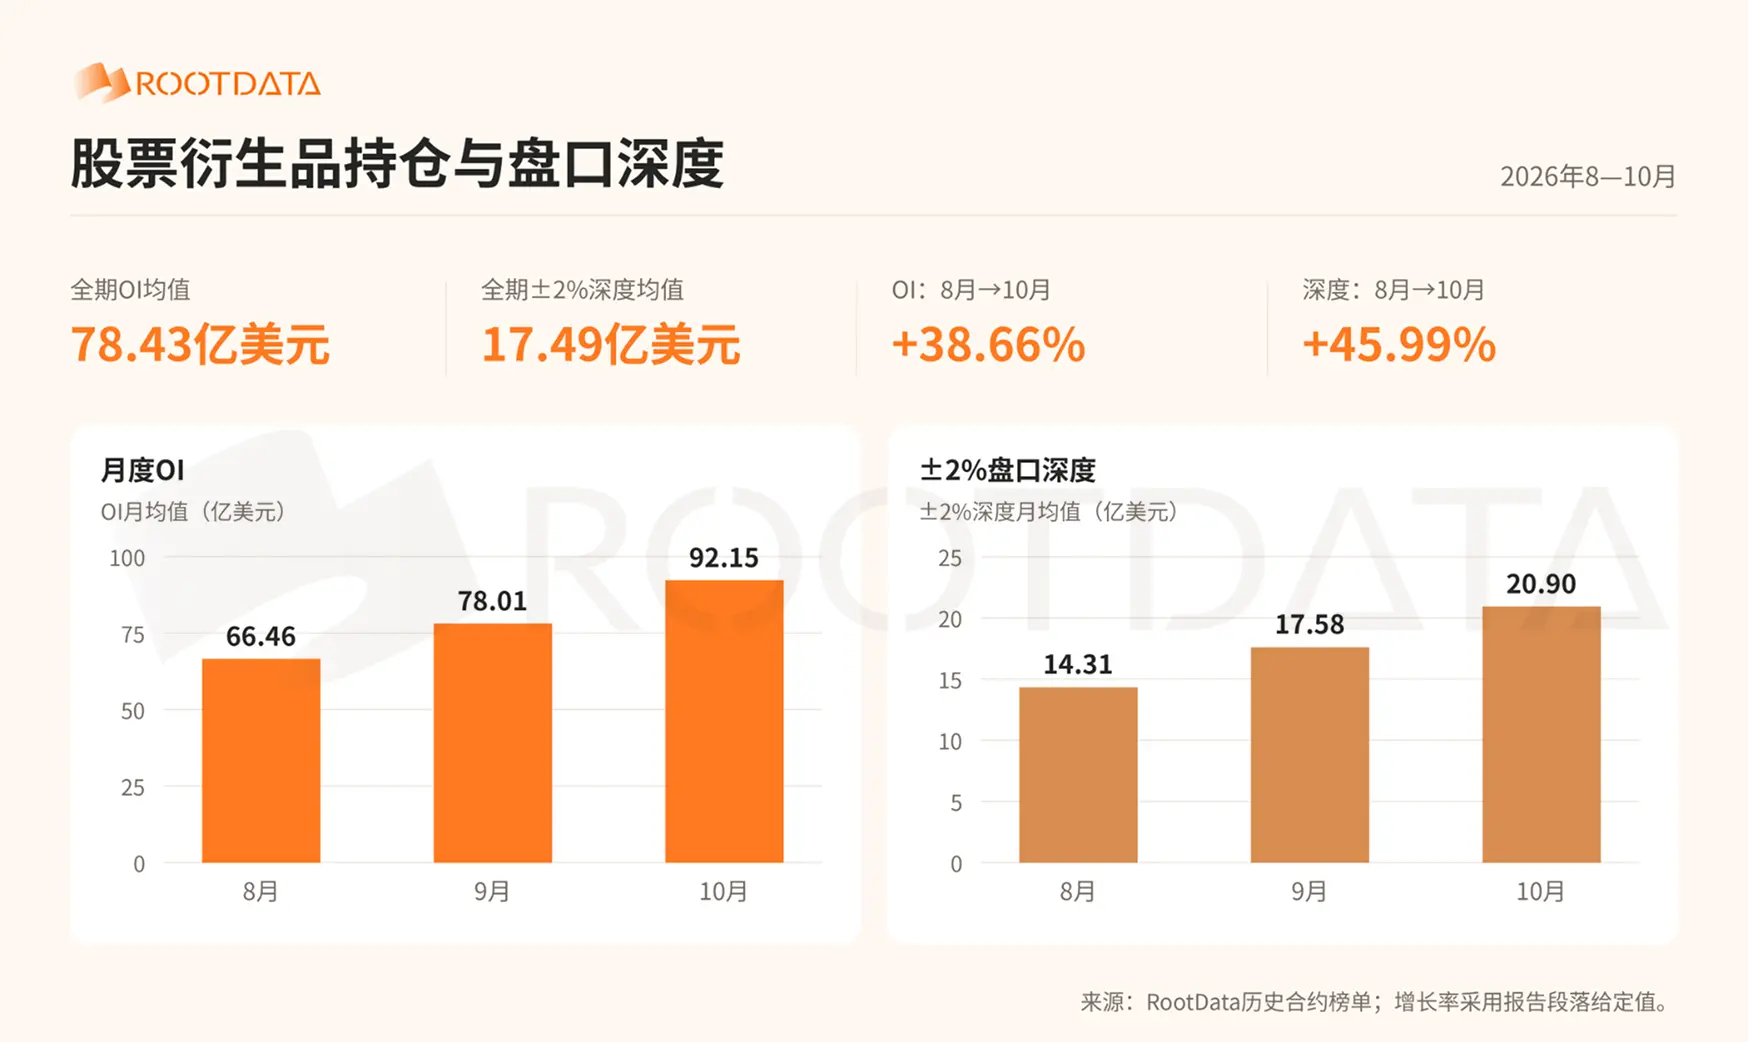
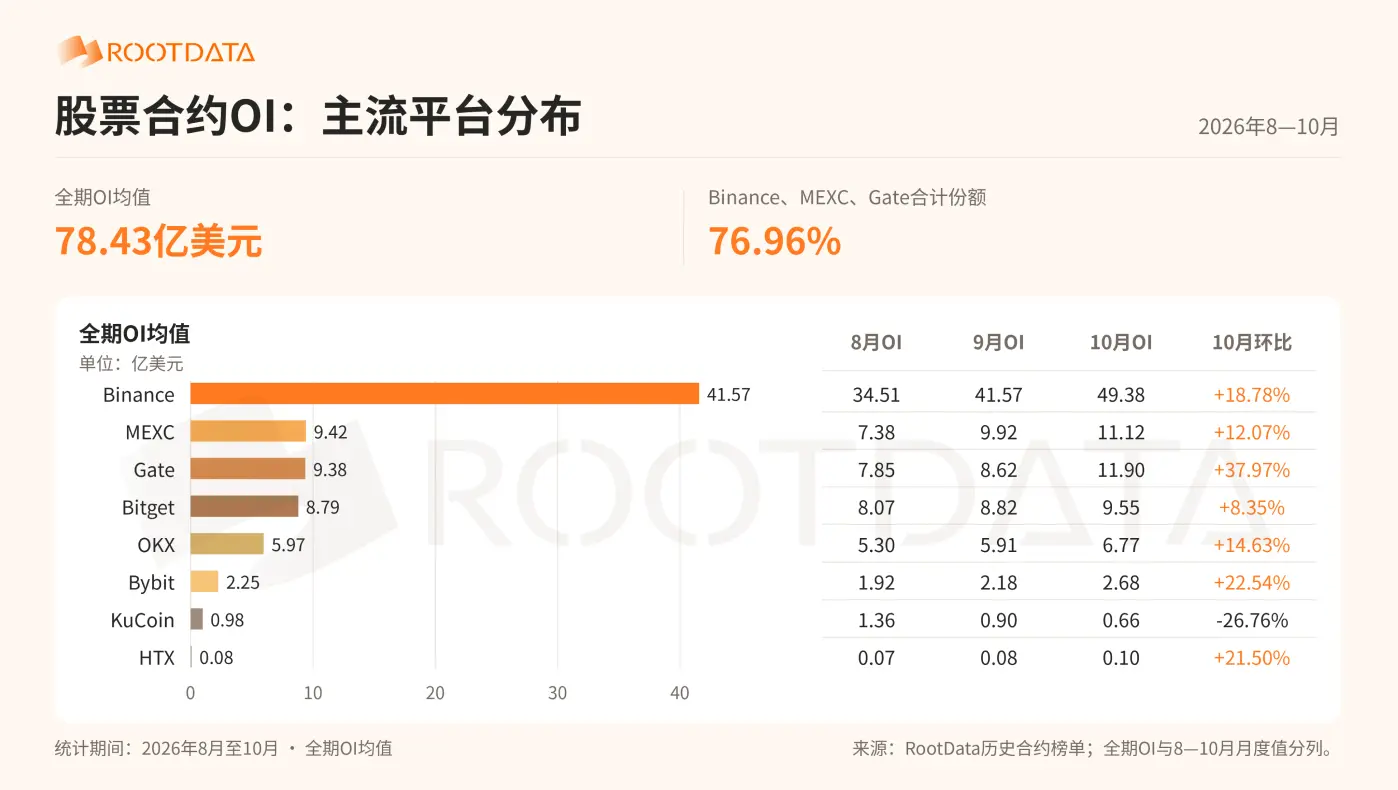
8 月至 10 月,八家主流平台的 OI 日均規模約為 78.43億美元,±2% 盘口深度日均規模合計為 17.49 億美元。與成交額先降後升的走勢相比,持倉和盘口深度連續增長,擴張更為持續。
10 月,OI 日均規模達到 92.15 億美元,較 8 月增長 38.66%;±2% 深度日均規模達到 20.90 億美元,增長 45.99%。9 月成交回落期間,持倉規模與盘口掛單仍在增加,說明資金並未大規模離場,交易者更多由短線換手轉向持有頭寸,做市與掛單供給也保持擴張,平台流動性基礎未受成交收縮影響,這或為 10 月的成交修復提供了支撐。
1.3 熱門股票與 ETF 合約
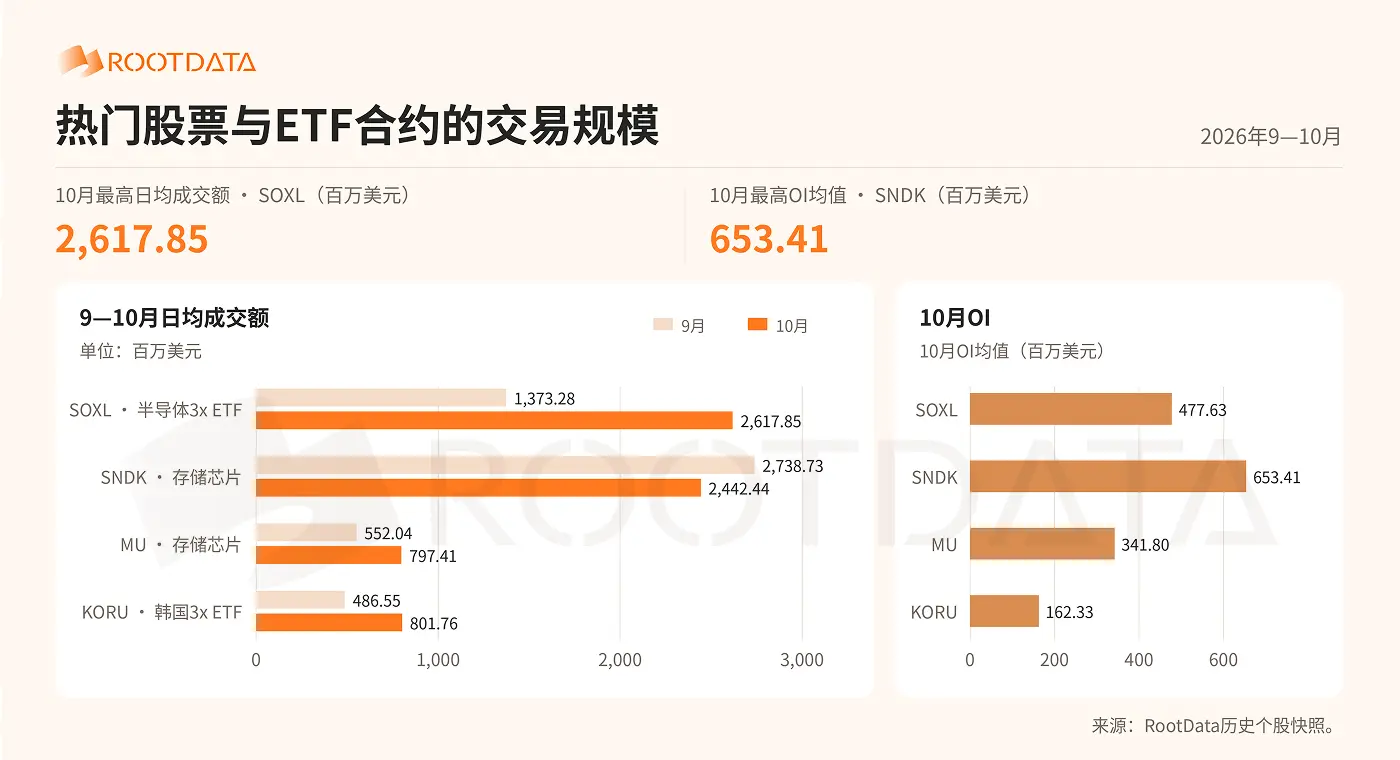
9月-10月,個股成交主要集中在半導體、存儲和槓桿 ETF 。 SOXL 、 SNDK 在 8 家樣本平台上日均成交額分別約 26.18 億、24.42 億美元,位居前列,為最熱門的股票資產。
2. 代幣化股票現貨市場
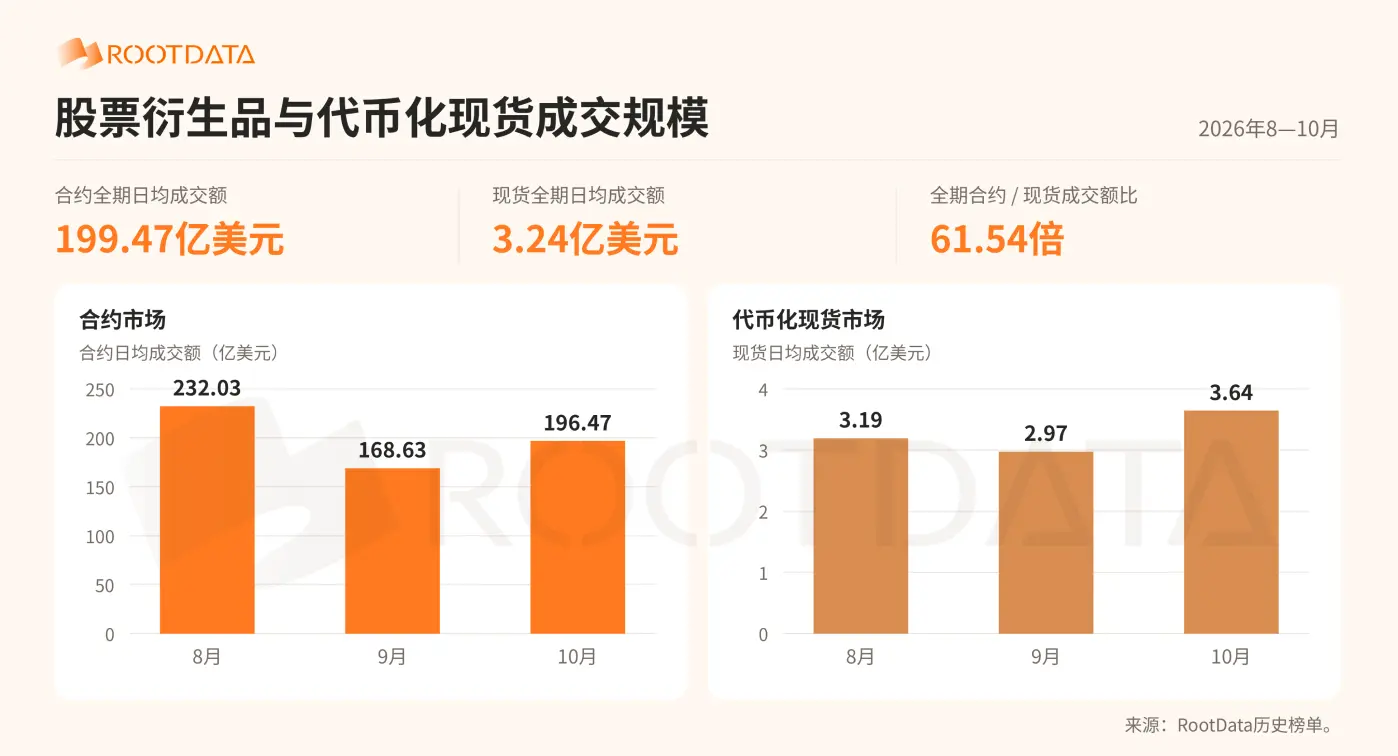 8 月至 10 月,5 家主流的代幣化股票發行平台,現貨日均成交額約為 3.24 億美元,相同平台的股票衍生品日均成交額約為 199.47 億美元,約為現貨的 61.5 倍。股票衍生品仍是主要交易市場。
此外,合約成交的集中度更高。合約成交前三的 Binance 、 OKX 和 Bitget 合計占 83.99%;現貨成交前三的 Binance、OKX 和 Gate 合計占 78.25%,成交分佈相對分散。
但 10 月現貨日均成交額達到 3.64 億美元,環比增長 22.72%,恢復速度高於合約市場,合約與現貨的成交規模差距有所縮窄。
二、交易所競爭格局
1. 股票衍生品
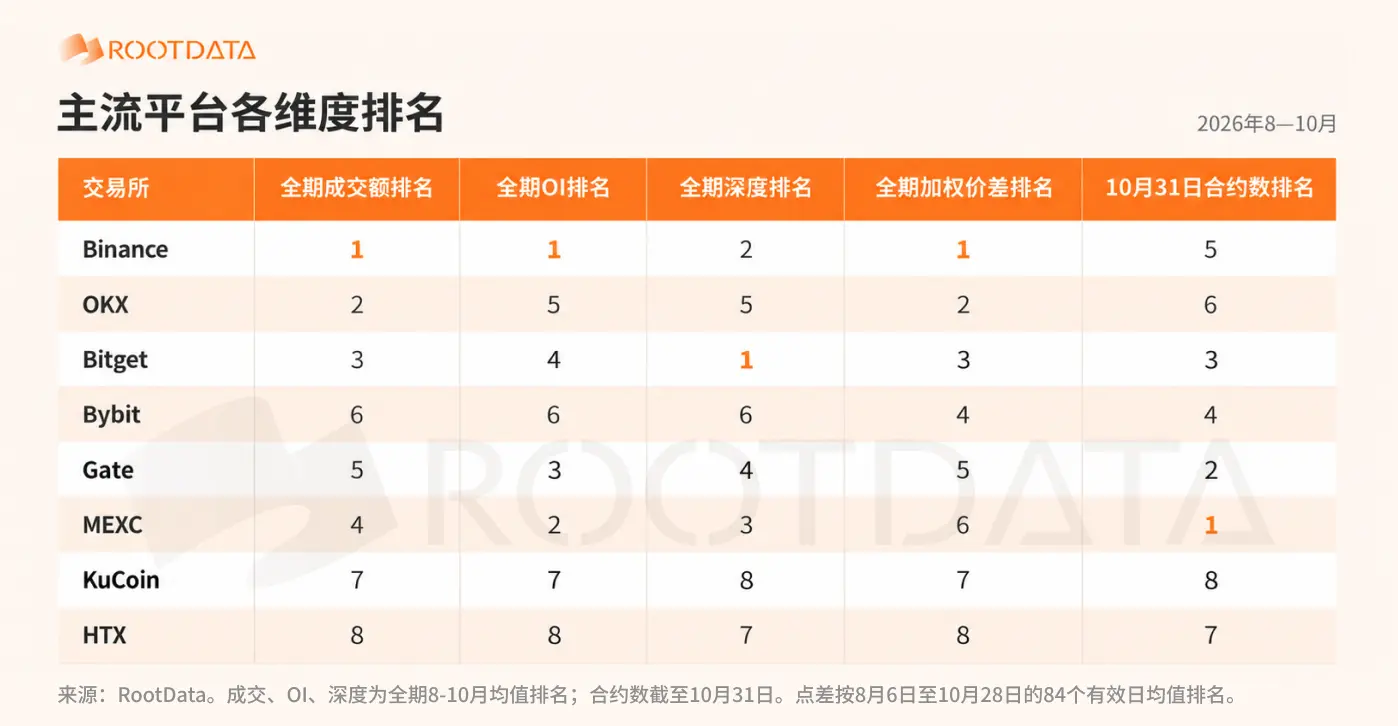
8 月至 10 月,主流平台在不同維度上的領先位置有所分化。 Binance 的日均成交額和 OI 均值均居首; Bitget 的 ±2% 深度均值排名第一; OKX 則在成交規模和加權價差兩項指標中保持第二。 MEXC 的 OI 規模排名第二,股票衍生品數量最多。
成交、持倉、產品覆蓋與交易質量各有不同的競爭格局。下文結合全期排名和月度變化,分別分析各平台的規模、增長及流動性表現。
1.1 交易規模
成交額及市場份額
成交規模呈現明顯的頭部集中。8 月至 10 月, Binance 日均成交額為 131.28億美元,份額達 65.27%; OKX 和 Bitget 分別以 23.77 億和 13.88 億美元位列第二、第三。 MEXC 、Gate 和 Bybit 位列第四至第六, KuCoin 與 HTX 的份額合計不足1%。
10 月各平台的恢復節奏有所不同。 Bitget 成交額環比增長位列第一,增速達 54.85%, MEXC 與 Bybit 也出現回升。 Binance 在保持最大成交規模的同時,份額進一步上升。
持倉規模與份額
股票衍生品的持倉數據由 Binance 主導,8 月至 10 月, Binance 的 OI 均值為41.57億美元,份額過半。Bitget 、Gate 和 MEXC 的 OI 份額較為接近,均在 11%-12% 區間; OKX 則為 7.61%,處於中游; Bybit、KuCoin、HTX 的 OI 份額占比較低,在 0.1%--3% 區間。
1.2 交易質量
盘口深度
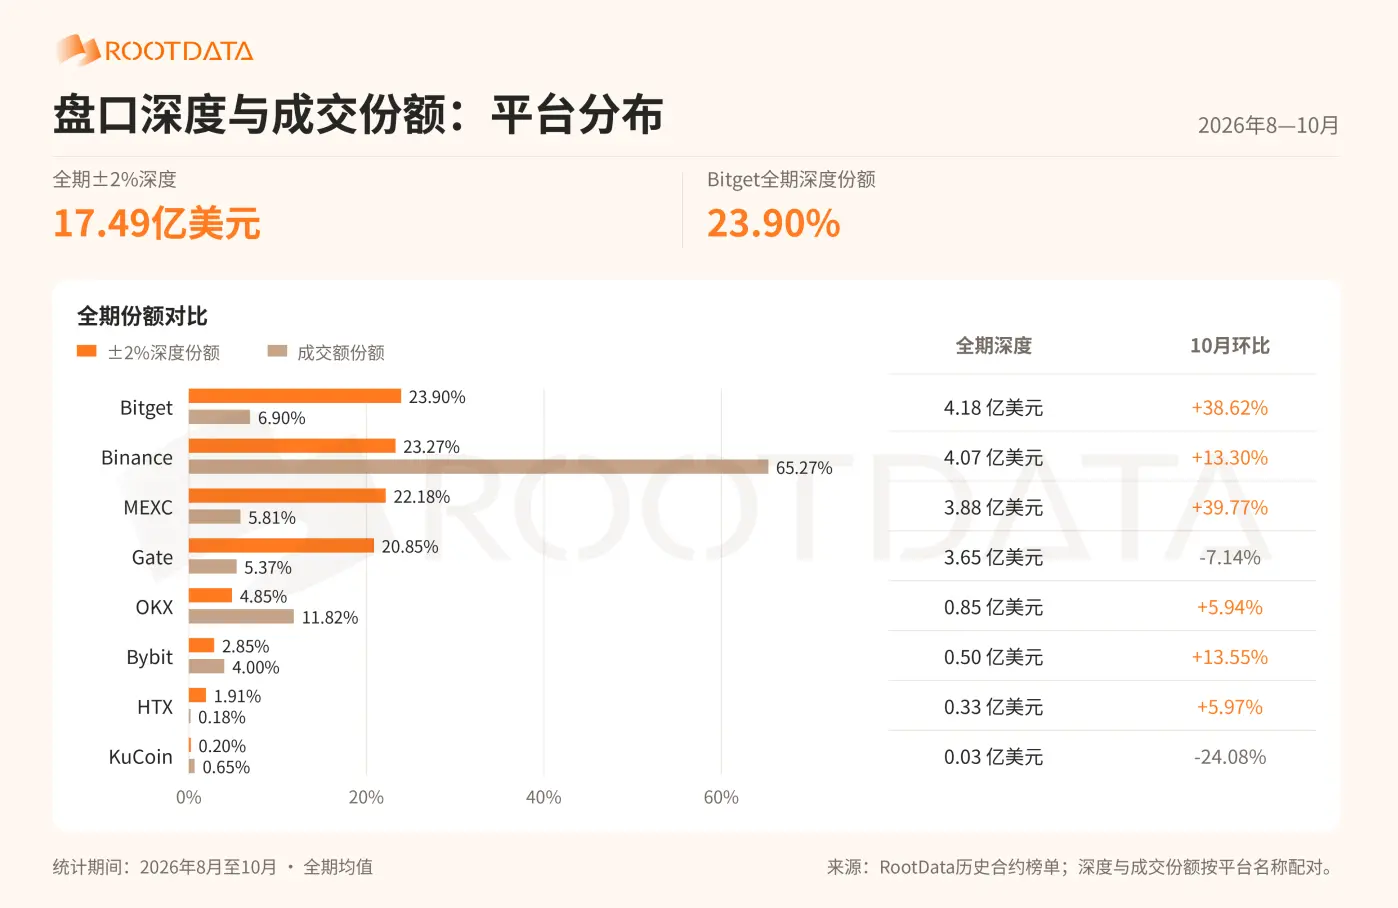
8 月至 10 月,在成交額和 OI 規模低於 Binance 的情況下, Bitget 的 ±2% 深度均值達到 4.18 億美元,高於 Binance 的 4.07 億美元,位居八家平台第一。此外, Bitget 深度份額為 23.90%,在 ±2% 區間內的可見掛單規模更大,顯示其在盘口流動性供給上具有較強競爭力。
加權價差
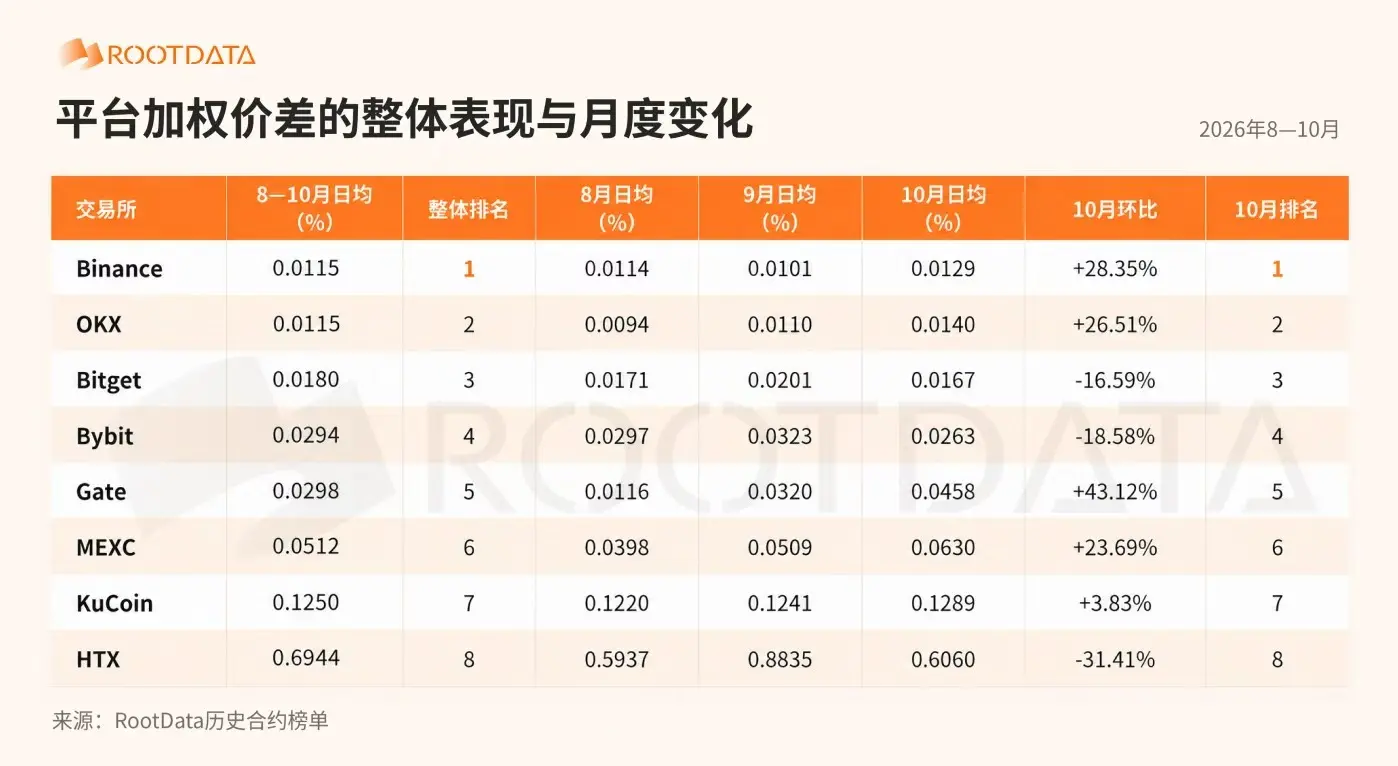
Binance 和 OKX 在價差上保持領先。8 月至 10 月,兩家的日均加權價差都是 0.0115%,Bitget 以 0.018% 排名第三,Bybit 排名第四。
10 月, Bitget 與 Bybit 的價差分別收窄16.59%和18.58%,平台交易成本有所改善。 Binance 與 OKX 雖較 9月擴大,仍保持最小價差。 HTX 的收窄幅度最大,但絕對價差仍明顯高於其他平台。
2. 代幣化股票現貨
在代幣化股票產品中, AUM (資產管理規模)反映發行資產規模,產品數量反映覆蓋範圍。本節按 Ondo 、 b Stocks 、 x Stocks , Reality 、 Robinhood Stocks 的產品資料,對比五家產品線的覆蓋、資產規模、交易機制及公司行動處理。
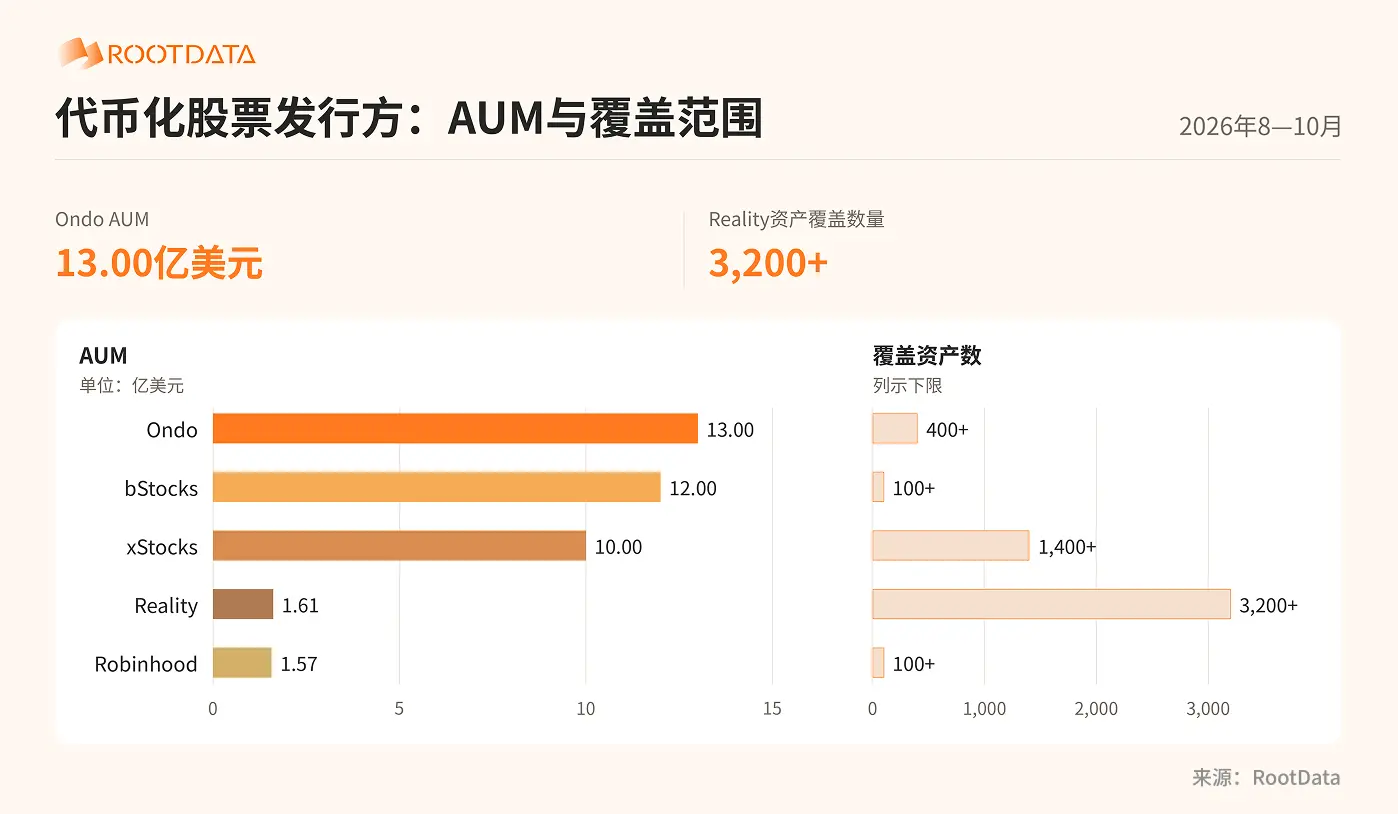
五家產品在資產規模與覆蓋範圍上各有側重。按表所列數據, Ondo、bStocks 和 xStocks 的 AUM 分別為13億、12億和10億美元,資金規模領先; Reality 和 Robinhood 的 AUM 分別為 1.61 億和 1.57 億美元,規模緊隨其後。其中 Reality 的特點是覆蓋範圍更廣,資產覆蓋超過 3,200 項,明顯高於其餘四家; Robinhood 則主要依托自身平台的用戶基礎進行分發。
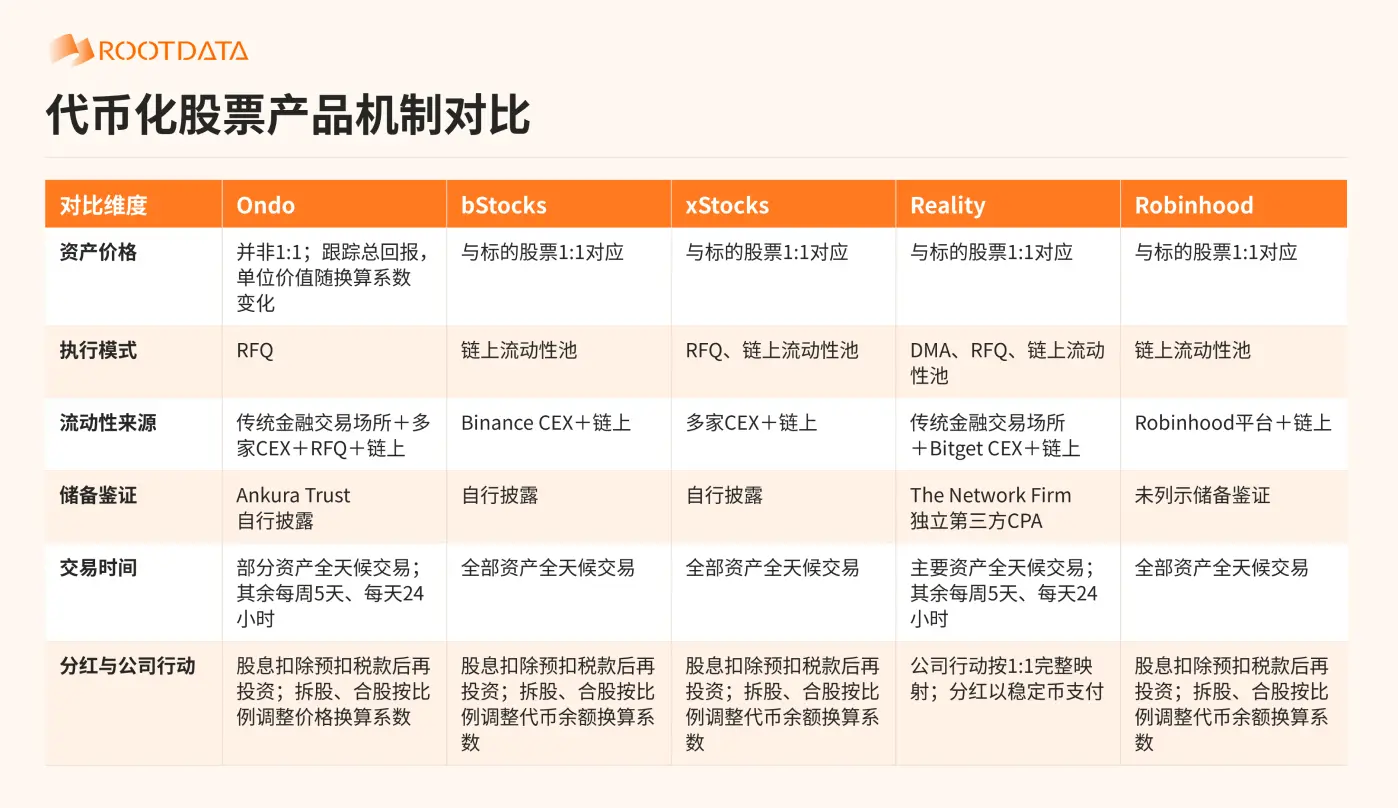
交易渠道也是重要區別。 Reality 同時提供 DMA (直接市場接入,訂單直接進入傳統金融交易場所撮合)、 RFQ (詢價模式,交易者向做市商獲取報價後成交)和鏈上流動性池三種執行方式,流動性來源覆蓋傳統金融交易場所、 Bitget CEX 及鏈上; Ondo 和 xStocks 通過多家 CEX 及鏈上渠道分銷, bStocks 和 Robinhood 則分別依托 Binance 、 Robinhood 平台及鏈上渠道。五家的流動性來源從"傳統交易場所+ CEX +鏈上"到單一平台不等,渠道結構直接影響可觸達的資金範圍。
分紅處理方面,五家形成"現金分紅"與"自動複投"兩種持有體驗: Reality 將分紅以穩定幣直接支付給持有者,投資者可自由支配現金流;其餘四家則將稅後股息自動再投資,省去手動操作但無法直接獲得現金分配,前者對需要現金分配的投資者更為友好。
信息披露方面, Reality 列示了獨立第三方 CPA 出具的儲備鑑證,儲備透明度經過外部驗證; Ondo 、 xStocks 和 bStocks 以自行披露為主, Robinhood 則未列示儲備鑑證安排。
交易時間方面, xStocks 、 bStocks 和 Robinhood 的全部資產支持全天候交易; Reality 和 Ondo 的主要資產支持7×24小時交易,其餘資產為每週5天、每天24小時,交易時段需按具體標的區分。
綜合來看,五家產品沒有一家在所有維度上全面領先,差異本質上是產品路線的不同: Ondo 、 bStocks 和 xStocks 以資產規模為重心,分別依托多家 CEX 或 Binance 等渠道做深存量; Reality 則選擇了另一條路徑,在覆蓋廣度與機制設計上與同行拉開差距,資產覆蓋超 3,200項, DMA 與 RFQ 並行,分紅以穩定幣現金支付,並列示獨立第三方 CPA 鑑證。對 Reality 而言,通過 Bitget 交易所渠道初步積累了份額,同時在交易體驗上更貼合真實美股,形成了自身的辨識度;但產品廣度最終能否沉澱為持續的成交與持倉,仍需後續數據驗證。
三、 Q4 展望與競爭演變
美國中期選舉是後續政策預期的重要觀察節點。更值得跟蹤的是選後稅收、貿易和科技監管安排如何推進,以及企業是否據此調整投資與盈利指引。對加密股票平台而言,事件發生時能否持續報價、維持合理價差,將比平靜時段的流動性排名更有區分度。
股票衍生品市場已形成不同的競爭優勢。 Binance 主導成交與持倉規模, OKX 在成交額和價差上均列第二。 Bitget 的盘口深度排名第一,在本次對比的指標中大多位於前三,表現相對均衡。
產品擴張較快的平台,也面臨不同的交易質量考驗。 MEXC 的合約數量最多、 OI 排名第二,但價差排名第六; Gate 的合約數量和 OI 分別排名第二、第三,10月成交額下降。 Bybit 的合約數量期間增幅最高,但成交額、 OI 和深度仍均列第六。而 KuCoin 與 HTX 目前的成交份額相對較小,價差則相對較大,後續可關注其產品覆蓋和交易活躍度的變化。
下一階段,競爭重點可能從上新數量轉向新增標的的持續成交,以及行情波動時的報價能力。 MEXC 、 Gate 和 Bybit 需要觀察產品擴張能否帶動成交與持倉增長; Bitget 需要觀察深度優勢能否轉化為更高的成交份額; Binance 和 OKX 則需關注能否在熱門股票及非美股交易時段維持規模與報價優勢。後續應重點跟蹤新增標的成交、 OI 留存,以及事件發生時的深度和價差變化。
數據說明與參考資料
數據覆蓋 2026 年 8 月 1 日至 10 月 31 日,來自 RootData 合約、現貨榜單及歷史快照。月均和全期均值均為各平台該指標有效日數值之和除以有效天數,缺失日期不補零;市場及個股跨平台均值為平台均值之和。成交額取每日 24 小時滾動值,10 月為截至 31 日的月內均值,四捨五入可能造成尾差。
[ S1 ] Ondo Stock s 產品運作及儲備核驗說明
[ S2 ] x Stock s 官方常見問題與公司行動說明
[ S3 ] Binance bStocks 官方常見問題
[ S4 ] Bitget rToken FAQ 及交易時間和公司行動說明
[ S5 ] Bitget Reality 產品與開發文檔
[ S6 ] Robinhood Chain Stock Tokens 文檔及 Classic 產品說明
[ S6 a ] Robinhood Classic Stock Tokens 產品說明
[ S7 ] FEC 2026年美國聯邦選舉日期
本報告僅供研究參考,不構成投資建議。
 風險提示 風險提示