Anthropic 創始人不想成為第二個黃仁勳
 核心觀點

 聚光燈之外,真正值得市場關注的,或許是首日的賺錢效應與被動資金買盤退潮後,究竟是誰在為這場萬億 IPO 買單?
作者:丁卯,36氪
編輯:張帆,36氪
Anthropic即將在11月19日正式登陸美股。
根據最終發行定價,公司以每股83美元的價格發行9.8億股,募資規模達到813.4億美元,對應完全稀釋估值約1.49萬億美元。
不過,相較此前市場的高預期,Anthropic最終上市定價有所收斂。10月初,市場一度討論其估值可能達到2萬億美元,實際發行估值較高點下修約25%。
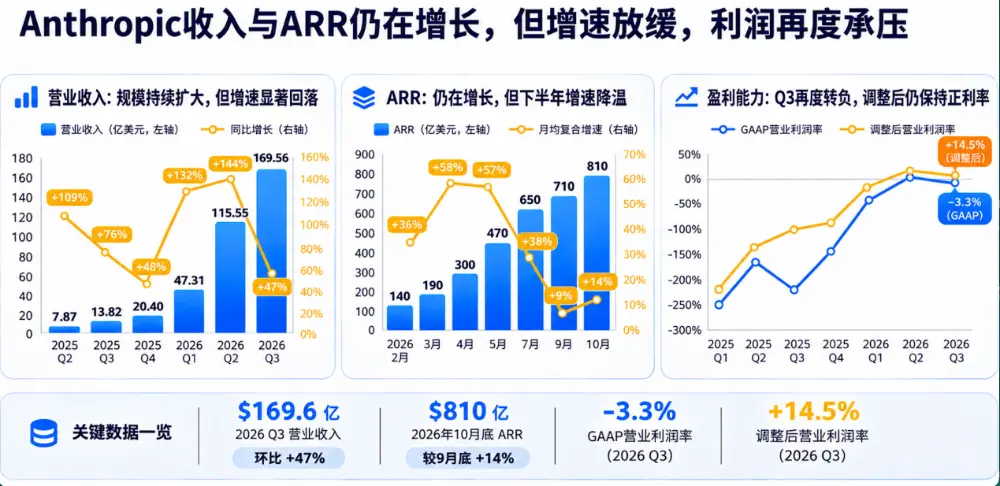
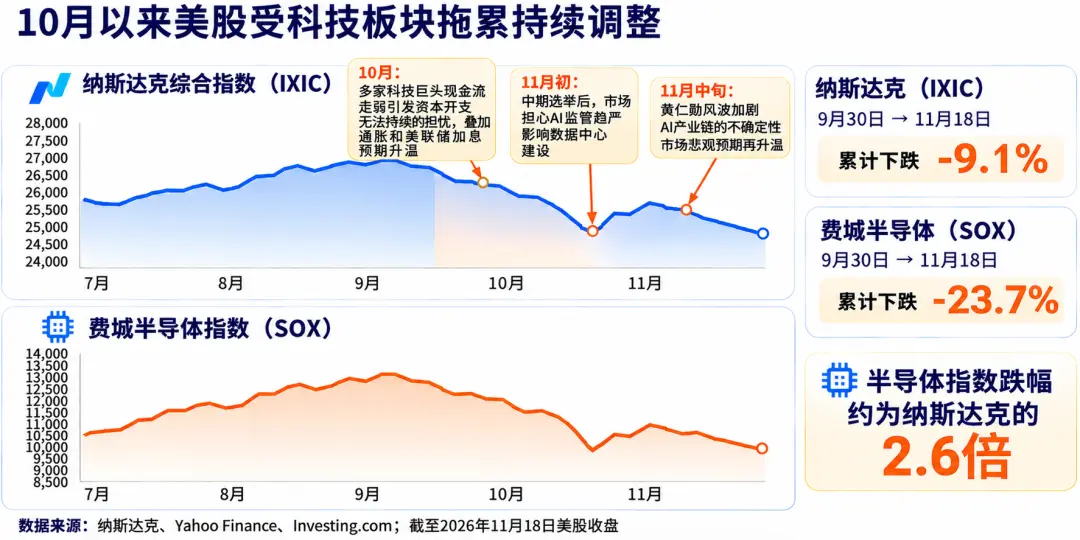
估值下修背後,既有基本面的壓力,也受到市場環境變化的影響。一方面,第三季度短期算力投入增加使公司重陷營業虧損,季度營收環比增速也從第二季度的144%降至47%,且下半年以來ARR增速明顯放緩,促使市場重新審視其高增長的持續性;另一方面,11月以來受美國中期選舉、英偉達管理層變動等影響,美股持續調整,AI板塊風險偏好下降,也給公司估值定價帶來壓力。
即便估值有所收斂,但市場的申購熱情卻並未削弱。 Anthropic最終發行價仍高於此前70-78美元的詢價區間上限,發行規模也從8.25億股擴大至9.8億股。市場的追捧甚至提前反映在暗盤交易中。根據彭博社報導,正式掛牌前,Anthropic相關場外交易及衍生品報價較發行價溢價約20%-26%,最高觸及105美元附近。
產業資本對Anthropic的押注同樣激進。
除公開發行外,谷歌、英偉達、AMD、博通、美光、微軟、台積電等產業巨頭還參與了總額260億美元的定向配售。其中,谷歌和英偉達各申購100億美元,AMD申購25億美元,博通、美光、微軟各10億美元,台積電申購5億美元。加上公開發行,Anthropic此次合計融資約1073.4億美元,已經超越SpaceX躍升為美股史上募資規模最大的IPO。
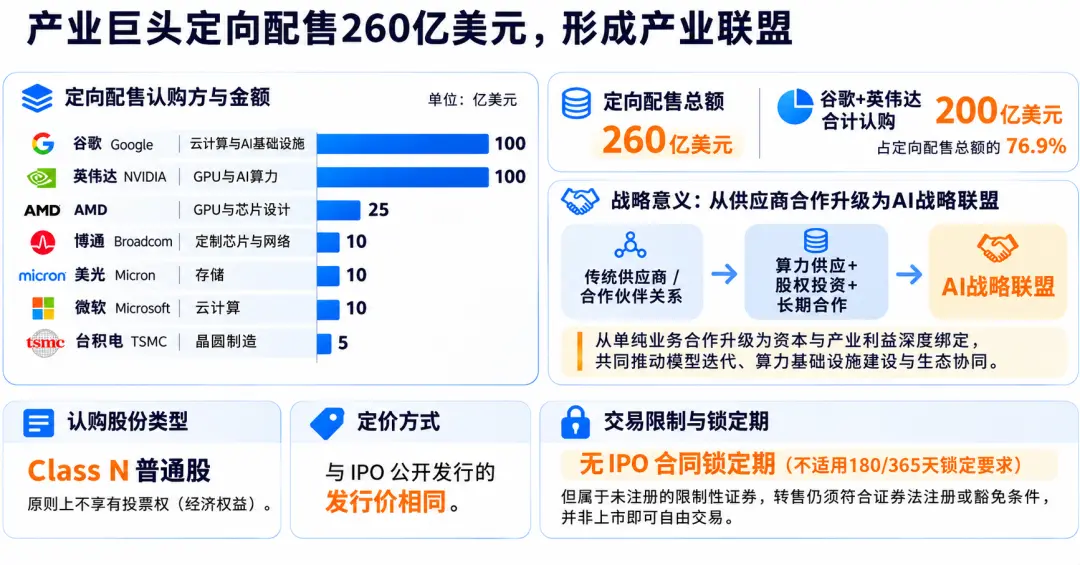
這意味著,Anthropic上市已從一次單純的資本市場融資,變成圍繞AI產業鏈的深度結盟。從GPU、晶片設計、儲存、晶圓製造到雲計算,產業鏈上的關鍵巨頭通過股權投資,與Anthropic建立起深度綁定的戰略合作關係。對Anthropic而言,這不僅帶來了巨額資金支持,也有助於增強其未來算力供應、基礎設施建設和技術合作的穩定性。
值得關注的是,在引入巨額產業資本的同時,Anthropic也通過特殊治理結構確保了創始團隊的戰略主導權。
近期黃仁勳的離任風波使市場對AI企業的管理層穩定性和戰略連續性更加敏感。尤其對於仍處於高速擴張期的大模型企業而言,如果上市後股權分散、創始人控制權弱化,無疑會影響公司長期戰略投入的連續性。
相比英偉達的被動局面,Anthropic上市前,七位聯合創始人通過Class F特殊股票合計掌握公司50.1%的股東表決權,而長期利益信託則擁有董事會多數席位的任免權。這意味著,即便大規模引入產業巨頭或上市後股權被進一步分散,創始團隊仍能維持多數表決權,降低了外部股東對公司長期經營決策的干擾,為高速成長期的戰略連續性奠定了基礎。
01 基本面有哪些增量信息?
在修訂版招股書中,Anthropic提出的長期盈利目標是調整後營業利潤率達到35%以上,但未明確時間表。而且,口徑剔除了股權激勵等持續性成本,並不等同於GAAP盈利。
從當前表現看,2026年第三季度,Anthropic的調整後營業利潤率為14.5%,距離35%的長期目標仍有約21個百分點的差距。不過,公司的算力投入產出效率已明顯改善。2025Q1至2026Q3,季度收入增長超45倍,而算力及基礎設施成本僅增長約10倍,相當於每美元算力成本創造的收入提升4倍以上。
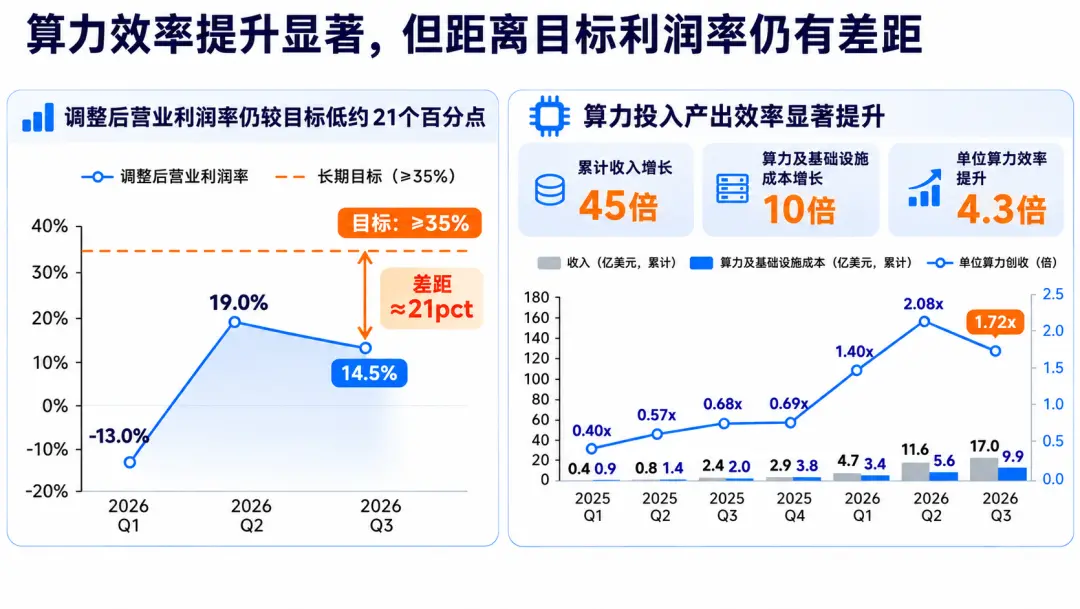
儘管如此,要實現長期盈利目標,Anthropic仍需達到三個條件:(1)算力及基礎設施費用率降至45%-50%;(2)銷售營銷及合作夥伴費用率降至7%-10%;(3)調整後人員及其他費用率降至7%-10%。
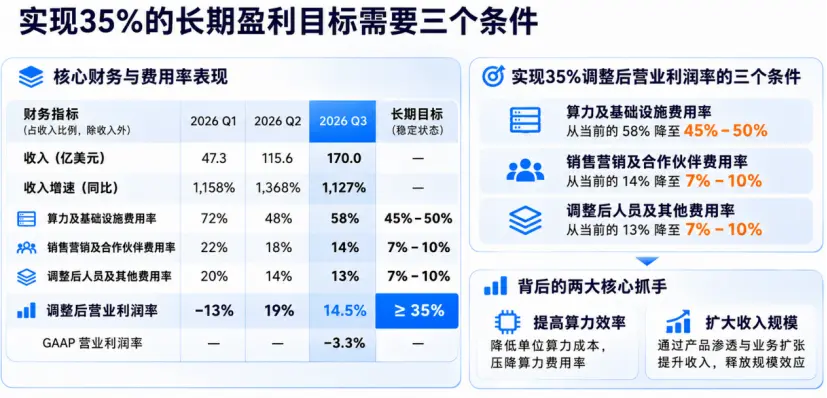
這背後的核心在於兩點:一是持續提高算力效率,降低單位成本;二是擴大收入規模,通過規模效應釋放經營槓桿。
算力效率方面,此前《Anthropic如何證明算力能回本?》中,已經介紹了公司通過多晶片策略、算力乘數等方式的降本路徑,不再贅述。
此次值得關注的,是Anthropic未來如何擴大收入規模?根據路演披露,未來的增長戰略可歸為兩點:
一是,現有客戶的價值挖掘。隨著Claude從編程向辦公等場景延伸,Anthropic通過"平台+產品"的交叉銷售,推動單客戶支出增長。截至9月底,公司淨收入留存率達900%,大多數企業客戶同時使用平台和至少一款產品,較25年第四季度的30%顯著提升。同時,公司已覆蓋超過50%的《財富》500強企業,但從空間上看,這些客戶在Claude上的支出不到其總費用的0.1%,假設未來擴大到1%,也意味著仍有10倍的滲透空間。
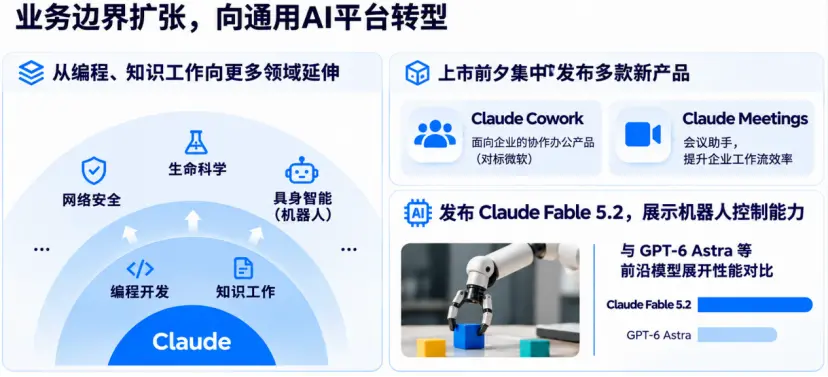
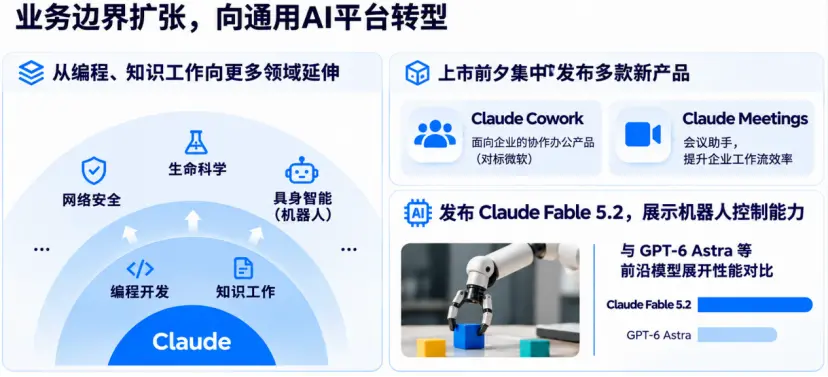
二是,業務邊界的擴張。Anthropic正從編程、知識工作向網絡安全、生命科學、具身智能等更多領域延伸。上市前夕,其集中展示對標微軟的Claude Cowork、Claude Meetings等產品,同時,發布Claude Fable 5.2,展示機器人控制能力,與GPT-6 Astra等前沿模型展開性能對比。
儘管這些業務仍屬於遠期期權,但卻在敘事邏輯上將公司從獨立AI實驗室拉向了橫跨模型、編程、辦公、科研乃至物理世界的"通用AI平台",為未來打開想像空間。
綜合來看,Anthropic的盈利路徑已逐漸清晰:依靠模型領先、產品矩陣和場景擴張推動收入增長,再通過算力效率降本與規模效應釋放利潤。
但這背後存在一個嚴苛的前提:模型領先、收入增長與算力效率改善必須同步兌現,形成可持續的正循環,但目前這一邏輯尚未形成閉環。新場景能否複製編程的高增長仍待驗證;算力效率雖改善,卻容易受到新增算力投入的擾動,第三季度單位算力創收就從2.08倍回落至1.72倍;更關鍵的是,現有收入規模與長期算力承諾存在巨大差距,且期限有明顯錯位,自身造血尚不足以支撐算力擴張,仍要依賴外部融資。
換句話說,Anthropic雖已經驗證了高增長與階段性盈利的可能,卻尚未完成從收入、利潤釋放到現金流自給的閉環。這意味著,在兌現長期利潤目標之前,公司仍需跨越高增長與負自由現金流並存、巨額算力投入持續施壓的漫長過渡期。
02 首日如何演繹?
既然Anthropic的故事已清晰,那麼,登陸二級市場後,它的首日表現又會如何演繹?
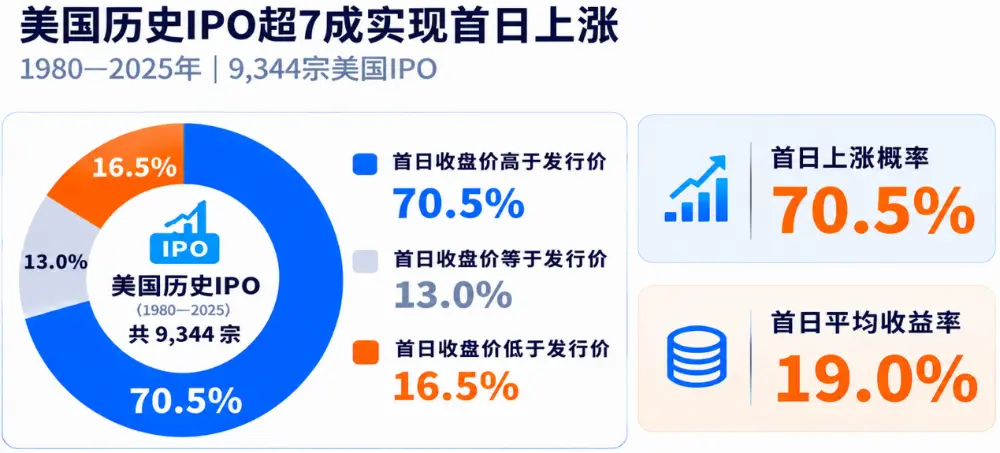
根據佛羅里達大學統計,在1980---2025年美國傳統IPO中,上市股票首日收盤價低於發行價的比例僅為16.5%,持平為13%,也就是說過往四十多年中,美股有超70%的IPO首日都會實現正收益。
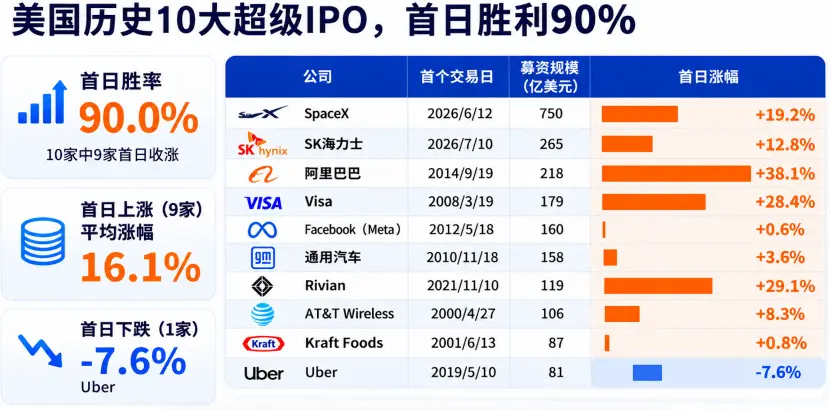
而在最受矚目的"超級IPO"陣營中,"首日不敗"定律更加顯著。根據統計,在美股歷史前十大超級IPO中,首日勝率高達90%,除Uber上市首日錄得微幅破發外,其餘九家巨無霸全部實現收漲,且多數錄得了兩位數漲幅。
這種現象是美股發行機制與機構博弈的結果。大型IPO通常通過詢價和機構配售形成發行價格,承銷商要在發行估值與二級市場需求之間取得平衡,會在定價上留下一定折讓空間,為上市後的交易保留買方溢價;與此同時,超級IPO具有稀缺性,上市初期流通籌碼有限,容易在集中買盤推動下形成供需失衡。即便開盤後遭遇市場波動,主承銷商亦可動用"綠鞋機制"等緩解短期波動。
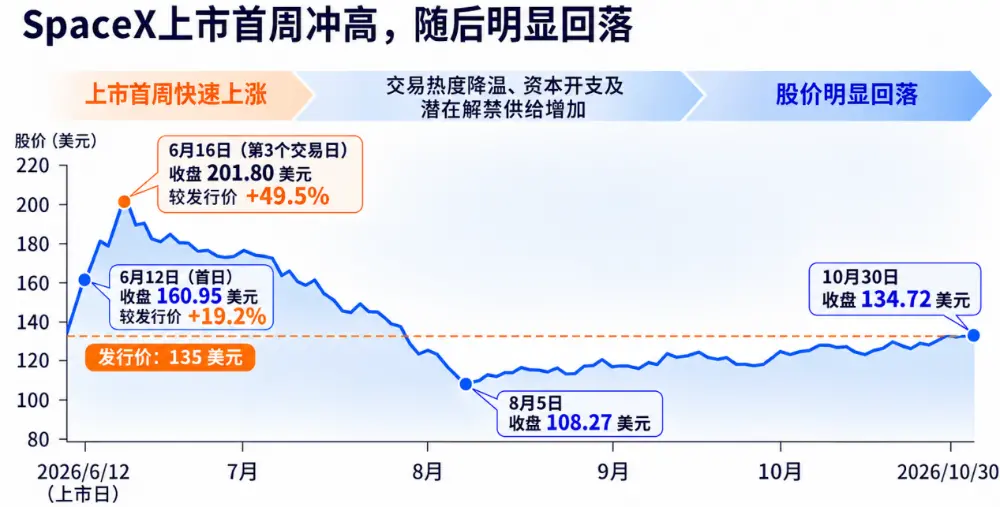
6月上市的SpaceX便是典型的例子。當時SpaceX以135美元發行,上市首日大漲19%,第三個交易日較發行價飆升約50%;直到隨後交易熱度逐漸降溫、潛在解禁供給增加,股價才出現回落。
事後來看,其上市初期的上漲並不完全依賴基本面重估與情緒推動,散戶的極高參與度、相對偏緊的初始流通份額,以及指數納入預期帶來的被動資金需求,都起到了推波助瀾的作用。
如今,Anthropic正在複刻類似的上市生態。
據披露,Anthropic初始公開發行股份約占完全稀釋股本的6%。與此同時,預計上市後5-15個交易日將被納入納斯達克100等至少六個重要指數。根據機構測算,指數基金可能帶來約190億美元的被動配置需求,相當於公開發行股份規模的23%。這意味著,主動投資者,指數基金及提前佈局的套利資金均可能在上市初期形成買方共振。
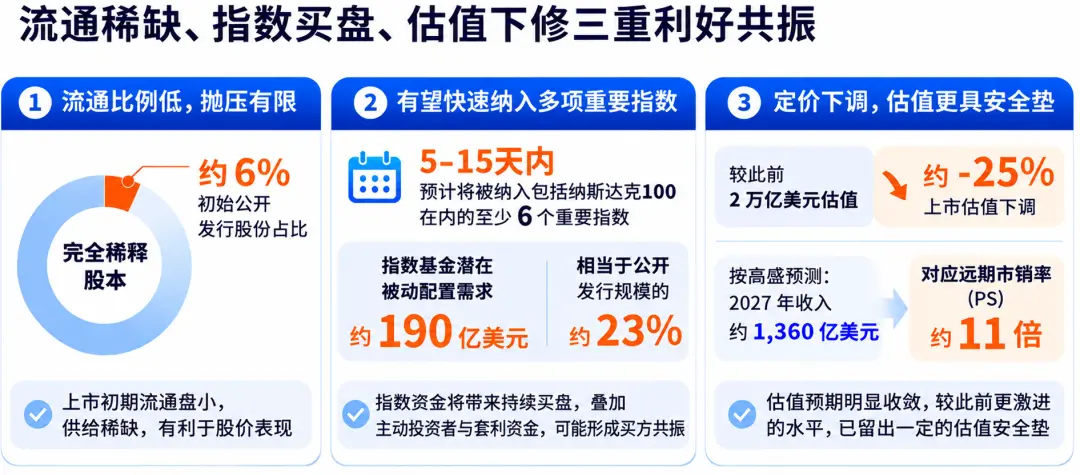
除此之外,Anthropic本身的發行定價也為首日表現創造了安全邊際。相比市場熱議的2萬億美元估值,此次上市估值有所收斂。同時,若按照10月810億美元的ARR估算,對應市銷率為18倍,若按照高盛對公司2027年約1360億美元的收入測算,對應遠期市銷率約11倍,這相比此前的市場預期也留出了一定的估值安全墊。
03 風險由誰買單?
雖然上市首日大概率能夠延續"不敗"慣例,但並不意味著Anthropic登陸二級市場能高枕無憂。
恰恰相反,上市初期,市場交易的是科技巨頭的稀缺性與短期籌碼的擁擠度。正如6月SpaceX在前三個交易日沖高50%後回落一樣,一旦資金熱潮退去,市場便會開始思考Anthropic面臨的現實風險。
第一重風險,是宏觀政策周期給AI產業鏈帶來的β風險。隨著美國中期選舉落定,圍繞AI監管、大型數據中心建設審批以及算力基建補貼的政策不確定性升溫。在具體監管細則落地之前,市場傾向於提前交易最悲觀的預期。這意味著,即便Anthropic自身經營沒有變化,但AI板塊波動的加劇也可能拖累上市後的股價表現。
第二重風險,是大模型到底是不是一門好生意。Anthropic的招股書向市場證明了大模型可以賺錢,但對於投資者更關心的究竟是不是一門好生意,卻未給出答案。
目前,公司的收入增長尚不足以消化擴張的算力支出,自有資金難以覆蓋龐大的算力採購承諾。截至9月底,公司算力承諾已超過9000億美元,其中未來12個月預計支付707億美元,而同期現金、現金等價物及短期投資僅為1318億美元。換言之,長期算力承諾相當於現有現金儲備的6.8倍,未來一年的付款佔到54%。
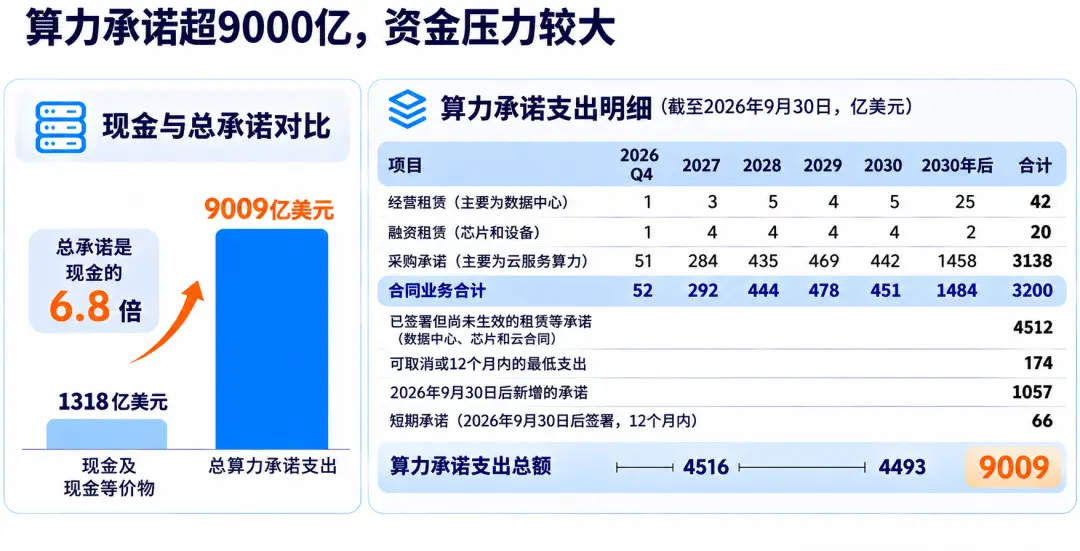
也就是說,即便未來收入維持高增長,公司仍將面臨巨大的資金壓力。這也是高盛等機構預測公司2030年前自由現金流持續為負的重要原因。
與此同時,即便規模效應能夠提升算力效率,改善盈利曲線,但公司的成本優化也並非單調遞減的。三季度,公司就因短期算力採購增加,導致算力費用率反彈至58.2%,GAAP營業利潤率重新轉負,間接說明了其盈利能力並不穩定。
因此,機構對公司高增長的預期,很大程度上建立在融資環境穩定、模型領先、算力投入能夠驅動收入增長的線性假設之上。一旦未來融資環境收緊,或算力投入未能兌現,"算力擴張---模型領先---收入增長"的正向循環就會被打破。在高估值已提前反映部分高增長的背景下,公司陷入"戴維斯雙殺"的概率也在增加。
更值得警惕的是超級IPO背後的籌碼博弈。
從交易安排來看,此次IPO計劃給散戶留出15%-20%的配售比例。參考SpaceX的發行趨勢,大幅提高散戶參與度,正成為超大型科技公司上市的新常態。
然而,散戶參與門檻的降低,並不意味著定價平權。在現實博弈中,機構投資者不僅擁有信息穿透力與定價話語權,更會通過一级市場錨定配售,以相對優惠的發行價格拿到籌碼;相比之下,絕大多數普通投資者只能在市場情緒最狂熱的時刻,湧入二級市場追高買入。
這便加大了"贏家詛咒"出現的概率:越是熱度高、散戶參與度高、申購競爭激烈的熱門IPO,上市後的中長期表現越容易不盡人意。因為好公司並不意味著好股票,股票交易除了考慮公司的增長前景以外,買入時點和成本也非常關鍵。當所有人都認為自己"搶到了稀缺資產",在統計意義上,這恰恰可能是願意支付最高溢價的時刻。
換言之,IPO首日上漲所釋放的紅利,從來不是由所有參與者均分的。享有低價配售權的機構投資者,本來就握有安全墊,而在信息高度不對稱下,二級市場追高的散戶,卻承接了上市後的大部分下行風險。
從這個角度看,提高散戶配售比例,固然拓寬了超級IPO的蓄水池,幫助其順利完成上市,卻也讓更多普通投資者暴露在高波動的敞口之下。
除此之外,值得玩味的是,當Anthropic向市場描繪未來十年高增長、高盈利的萬億藍圖時,七位聯合創始人卻在IPO階段合計套現約19.6億美元。儘管比例可控,但同樣給投資者帶來了警醒。
聚光燈之外,真正值得市場關注的,或許是首日的賺錢效應與被動資金買盤退潮後,究竟是誰在為這場萬億IPO買單?
 風險提示
鏈捕手ChainCatcher提醒,請廣大讀者理性看待區塊鏈,切實提高風險意識,警惕各類虛擬代幣發行與炒作,站內所有內容僅係市場信息或相關方觀點,不構成任何形式投資建議。如發現站內內容含敏感信息,可點擊,我們會及時處理。