トークン化された米国株は暗号市場の「流動性キラー」ではない
 核心的な視点


 「ゴミコインが徐々に淘汰されると、本当に価値を生み出すプロトコル、インフラ、金融商品が、逆により合理的な評価を得る機会を持つ。」
著者:胡韬,ChainCatcher
一、成立しない流動性の争い
過去数ヶ月、トークン化された米国株は、暗号業界で最も注目される話題の一つとして、前例のない速度で成長しています。
オンチェーンでの株式取引をサポートするプラットフォームが次々と登場し、ますます多くの取引所やDeFiプロトコルが関連ビジネスに取り組み始め、規制環境が徐々に明確化する中で、米国株のトークン化はもはや周辺的な概念ではなく、RWA(現実世界資産)分野で最も爆発的な方向に進化しています。
しかし、熱気が急速に高まる一方で、市場には懸念も浮上しています。NVIDIA、テスラ、アップル、Coinbaseなどの優良株がオンチェーンに移行した場合、本来暗号市場に属する資金がこれらの伝統的資産に吸い取られるのではないか?ビットコイン、イーサリアム、さらにはアルトコインがそれによってより大きな流動性の圧力に直面するのではないか?
この懸念は根拠がないわけではありません。多くの一般投資家にとって、同じくオンチェーンアカウントで取引できる場合、片方には価格変動が激しくキャッシュフローの支えがない暗号資産があり、もう片方には実際のビジネス、利益、評価体系を持つ世界のトップテクノロジー企業の株式があるため、後者の方が伝統的資金の認知を得やすいように見えます。
しかし、時間の次元を長くすると、人々はこの米国株のトークン化の波が暗号業界に対する直接的な脅威ではなく、むしろDeFiサマー以来最も重要な拡張である可能性が高いことに気づくかもしれません。もちろん、暗号の歴史の中で最も重要な出来事の一つである可能性もあります。
本質的に、米国株資産は大多数の暗号ネイティブ資産とは異なる性質の資産です。歴史的データとオンチェーンの資金の流れは、オンチェーン資産クラスが拡張する際、短期的には資金の調整摩擦が存在する可能性があるが、中長期的には異なるリスク嗜好を持つ資本がオンチェーンで補完的に形成されることを示しています。
さらに重要なのは、米国株のトークン化の繁栄は、ステーブルコインとネイティブパブリックチェーンの決済レイヤーに大きく依存していることです。USDCやUSDTがなければ、株式トークンを購入するための支払い手段はありません;イーサリアム、ソラナ、またはベースがなければ、発行、取引、清算のプラットフォームは存在しません;DeFiプロトコルがなければ、株式トークンの保有者は資金効率を解放することができません。
投資家は株式トークンを購入するためにオンチェーンの世界に入るかもしれませんが、その中のかなりの部分は徐々にステーブルコインの支払い、オンチェーン貸付、収益商品、さらには暗号ネイティブ資産に接触することになります。
「ステーブルコインや米国株のトークン化など、一旦オンチェーンに乗ると、単にチェーン上に留まることはなく、必ず流動性を持たせる必要があります。そして、暗号の相互運用性は十分に活用されるでしょう。一旦良いストーリーや良いプロジェクトがあれば、暗号圏の資金だけでなく、元々の外部の資金も流入してくるでしょう。これはただの同じ競技場での競争に過ぎません。」と著名な暗号研究者のランフーは述べています。
DeFillamaによると、現在、トークン化された株式とETFの総TVLは17億ドルを超えており、最も成長速度の速いDeFiの垂直分野です。
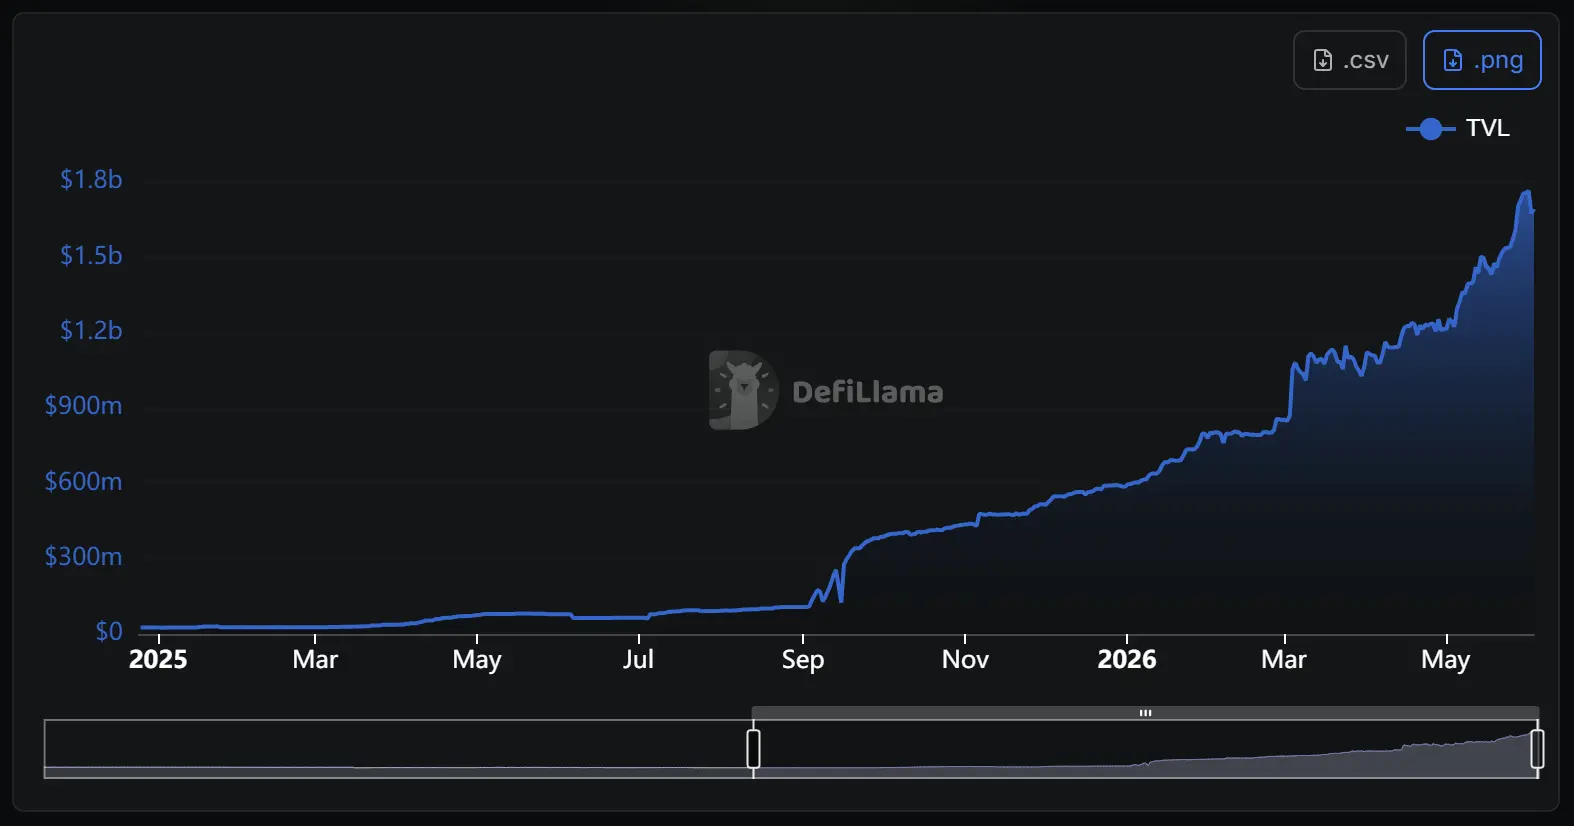
最近、Binance、Bitget、Gateなどの取引所が次々と米国株取引機能を発表し、トークン化をサポートしてオンチェーンに持ち込むことを発表しました。これは、米国株市場の規模が依然として急速に膨張し続けることを意味し、その市場需要は十分に検証されています。
さらに象徴的なのは、ますます多くの伝統的金融巨頭が加速していることです。5月中旬、米国証券保管信託および清算会社、世界的な証券清算大手DTCCは、Chainlinkを統合してトークン化された担保プラットフォームのデータとオーケストレーションレイヤーを構築することを発表し、その後月末にはStellarネットワークでDTC保管資産のトークン化サービスを開始することを発表しました。これらの動きは、関連トークンの価格上昇を直接刺激し、暗号市場における基盤インフラサービスプロバイダーの採用率に直接的な好影響をもたらしました。
このような動きは、非常に明確なメッセージを伝えています:伝統的金融の世界は、ブロックチェーンを「競争相手」と見なすのではなく、むしろ公的チェーンを資産の清算インフラとして積極的に受け入れています。DTCCの選択は孤立したものではありません------モルガン・スタンレーのOnyxプラットフォーム、シティのトークン化サービス、ブラックロックのBUIDLファンド、そしてナスダックとニューヨーク証券取引所がそれぞれ承認したトークン化株式計画は、すべて同じ方向を指しています:世界の金融の基盤構造は、システムレベルの「オンチェーン」移行を経験しています。
これは暗号業界にとって二重の価値を持ちます。一方では、トークン化された資産の規制の合法性と市場の信頼性に対する最強の裏付けを提供します------DTCCのような機関が公的チェーンを選択することは、世界中の数万の金融機関に「オンチェーン資産は信頼できる」と宣言することに等しいのです。もう一方では、これらの機関の参入は、既存の暗号基盤インフラサービスプロバイダーの採用率を直接引き上げます。Chainlinkのデータオラクル、Stellarの資産発行基準、イーサリアムのスマートコントラクト能力は、このプロセスで実際の需要検証を得ています。
二、グローバル金融基盤構造のシステムレベルのアップグレードを推進
よりマクロな視点から見ると、米国株のトークン化の熱潮が暗号圏にとって最大の意義は、どれだけの「新しいお金」をもたらすかではなく、初めて疑う余地のない方法で伝統的金融の世界にブロックチェーン技術の実際の価値を証明したことにあるかもしれません。
過去10年以上、暗号業界は常に外部にブロックチェーンの重要性を証明しようとしてきましたが、多くのストーリーは技術的なビジョンのレベルに留まっていました。しかし、米国株のトークン化は異なります。それは、グローバル資本市場の最も核心的なニーズに直接対応しています------より効率的な発行、より低コストの流通、より透明な決済、そしてより広範なグローバルアクセスです。ウォール街がこれらの能力を積極的に受け入れ始めると、ブロックチェーンはついに暗号業界自身の物語ではなく、金融業界全体が共同で参加する基盤インフラのアップグレードとなります。
現在、トークン化は初期のDeFiプロジェクトによって推進された周辺的な実験から、大型資産管理機関、保管者、取引所、金融市場基盤プロバイダーが主導する主流金融の軌道に移行しています。主導者の変化自体が、この「オンチェーン運動」が金融ゲームの「格下げ」ではなく、グローバル金融基盤構造のシステムレベルのアップグレードであることを意味しています。
そして、世界の投資家がブロックチェーンを通じて株式、債券、ファンド、さらにはさまざまな現実資産を保有することに慣れ始めると、暗号業界が得るものは単なるホットな投機ではなく、価値の担保能力に関する根本的な拡張となります。
「市場が成熟するたびに、本質的には資金が低効率な資産から高効率な資産に流れるプロセスです。ゴミコインが徐々に淘汰されると、実際に価値を創造できるプロトコル、インフラ、金融商品が、逆により合理的な評価を得る機会を持つことになります。米国株のトークン化は暗号市場の終点ではないかもしれませんが、暗号市場が「投機市場」から「資本市場」へと移行する重要な転換点である可能性が高いです。」と暗号トレーダーの@WinWinBroは述べています。
したがって、米国株のトークン化を暗号業界への脅威と見るよりも、ブロックチェーンが主流金融システムに向かう過程で最も重要なマイルストーンの一つと見るべきです。
価値75兆ドルの米国株市場が暗号基盤と接続されるその瞬間------たとえ2%の浸透率を実現したとしても------それは1.5兆ドルの新たなオンチェーン価値となります。その時、もはや誰も議論しないでしょう:米国株のトークン化は流動性を奪ったのか、それともブロックチェーンに前例のない価値の基準を注入したのか。
 リスク警告
ChainCatcherは、広大な読者の皆様に対し、ブロックチェーンを理性的に見るよう呼びかけ、リスク意識を向上させ、各種仮想トークンの発行や投機に注意することを提唱します。当サイト内の全てのコンテンツは市場情報や関係者の見解であり、何らかの投資助言として扱われるものではありません。万が一不適切な内容が含まれていた場合はすることができます。私たちは迅速に対処いたします。