Visaは、ブロックチェーン上の貸付に関するホワイトペーパーを発表してから1年後、ついに決済ネットワークから信用ネットワークへと移行しました。
 核心的な視点

 Visaのオンチェーンクレジットロジック:支払いデータを信用データにする
著者 Charlie
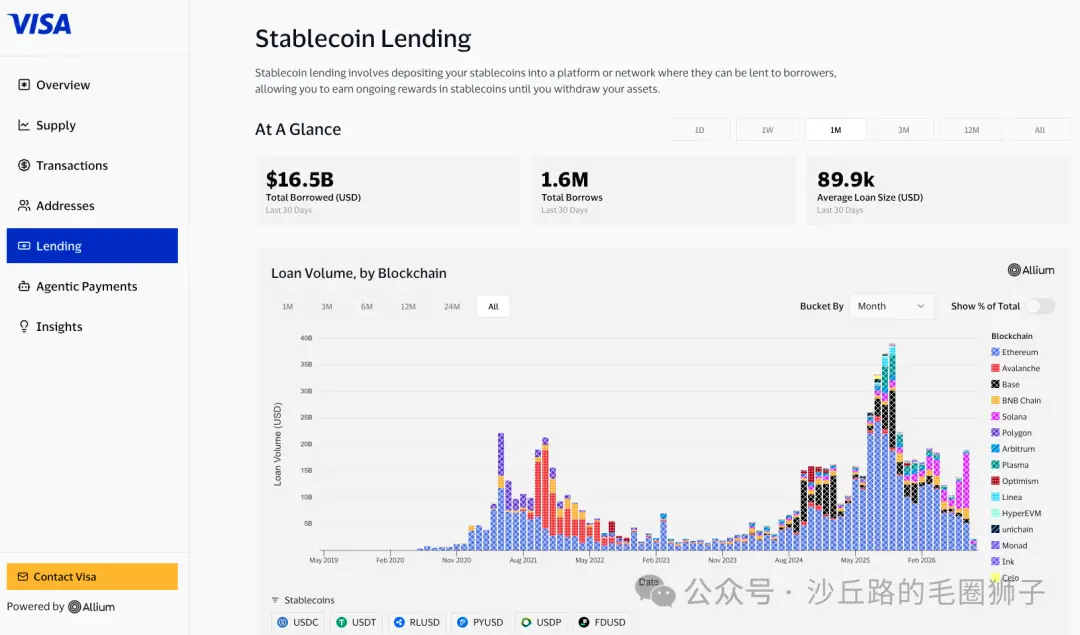
アメリカ時間9月8日、皆がLabor Dayの休暇からゆっくりとオフィスに戻ると、Visaは全員の気を引きました。
彼らは新しいオンチェーン貸付モデルを発表しました:VisaNetの決済データをオンチェーンの貸付機関に提供し、安定したコインで急成長しているステーブルコインカードプロジェクトに必要な決済資金を毎日提供します。
「Visa、安定コイン、オンチェーン貸付」というキーワードだけを見ると、このニュースはVisaが再び安定コインを受け入れたと理解されがちです。結局のところ、過去数年間、USDCの決済、ステーブルコインカード、さまざまなオンチェーン決済実験において、Visaは似たようなニュースに頻繁に登場しています。
しかし、私がこのニュースを見たときの最初の反応は、Visaが1年前に発表した「Stablecoins Beyond Payments: The Onchain Lending Opportunity」というホワイトペーパーを思い出したことです。
今日発表された製品は、ほぼそのホワイトペーパーの1年後の続編です。
昨年そのレポートを読んだとき、私が最も印象に残ったのは、AaveやMorphoといった誰もがよく知るDeFi貸付プロトコルではなく、後半の具体的な企業事例、Credit Coop、Rain、Huma Financeでした。
当時、これらの事例の最も興味深い点は、オンチェーン貸付が長い間悩まされてきた問題に答え始めたことです:もしオンチェーン貸付が常に過剰担保に依存するなら、つまり150ドルを預けて100ドルを借りることになるなら、それは効率的なレバレッジ取引市場にはなり得ますが、現実の企業融資には本当に入っていくことが難しいのです。
企業が信用を必要とするのは、未来にキャッシュフローがあるからですが、今日の時点では十分な現金がないからです。もし企業が150ドルの現金化可能な資産を持っているなら、その100ドルの貸付の需要は、未来の収入で回転する会社とは全く異なるものです。
Visaの昨年のホワイトペーパーは、実際には別の道を指摘していました:オンチェーンの暗号資産担保にだけ注目するのではなく、現実のビジネス世界の支払い債権、国際資金の流れ、決済義務を、オンチェーンの貸付機関が理解し、検証し、制御できる資産に変えることです。
Rainは毎日Visaカードの決済を完了する必要があるため、短期的な運転資金が必要です;Credit Coopは未来のカード債権をプログラム可能な担保と返済源に変えます;Huma Financeは同様のモデルを国際決済融資、サプライヤーへの支払い、貿易融資にさらに拡張します。
その時、Visaは観察者のようでした。彼らはこれらの新しいモデルを業界研究に整理し、皆に伝えました:ステーブルコインの価値は支払いにとどまるべきではないと。
1年後の今日、Visaは自らこの地図に参加しました。
今回Visaが持ち出したのは、また別のブロックチェーン決済チャネルではなく、彼ら自身の最も価値があり、最も複製が難しいものの一つ:VisaNetの実際の決済データです。
顧客の承認があれば、Credit Coopはプロジェクトに参加する毎日のVisa決済ファイルを直接取得し、これらの実際の支払いと決済記録をオンチェーンの借入、返済履歴と組み合わせて、いくら借りられるか、いつ融資するか、そして貸付が期限通りに返済されているかを決定します。
同時に、Credit CoopのSpigotスマートコントラクトは対応する決済債権を制御します。お金が戻ってくると、まず事前に設定された順序で貸付が返済され、残りの部分が借入企業の口座に戻ります。
もし暗号のパッケージを取り除くと、これは実際には全く新しい金融の発明ではありません。
本質的には構造化ファイナンスです。伝統的な金融にはすでにロックボックス口座、キャッシュプーリング、債権ファイナンス、借入基準などの成熟したメカニズムがあります。
本当の変化は、金融原理が再発明されたのではなく、過去には銀行、弁護士、口座管理契約、大量の手作業による照合と定期報告が必要だったプロセスが、今では毎日実際の取引データを読み取り、自動的に借入、自動的に返済、24時間稼働するプログラム可能な信用システムに変わり始めたことです。
そのため、私はこれが「金融を再発明しよう」とする多くのDeFi製品よりも重要だと感じています。
成熟した金融市場には常に賢い信用構造が存在しますが、本当に欠けているのは:元々は大企業しか負担できない一連の融資インフラを、設立して数年しか経っていない、毎日数百万ドルの運転資金が必要なフィンテック企業でも使用できるようにする方法です。
これが現在ステーブルコインカードプロジェクトが直面している非常に現実的な問題です。
仮にあるカード会社が今日のユーザーによって100万ドルを刷り出したとします。彼らはVisaの決済時間に従ってこのお金を支払う必要がありますが、対応する資金が必ずしも会社の口座に同期しているわけではありません。この間の時間差が、毎日解決しなければならない流動性の需要を生み出します。
JPMorganやCapital Oneのような成熟した発行機関にとって、これはほとんど議論の余地のない問題です。彼らは自分たちのバランスシートを持ち、銀行の信用を利用し、大規模な債権ファイナンスを行い、ビジネスが成熟した後には証券化さえできます。
しかし、急成長を始めたばかりのステーブルコインカード会社は全く別の状況です。
彼らは毎日200万から300万ドルの資金が必要ですが、頻繁に借り入れ、頻繁に返済し、週末にも決済が行われます。規模が小さすぎて、大手銀行やプライベートクレジットファンドが特別に信用、法律、口座管理、貸後管理の体系を構築するには値しませんが、成長が早すぎて、自分の口座の現金だけで押さえると、資本効率が大きく損なわれます。
伝統的な金融ができないわけではありません。
このビジネスを行うのが割に合わないのです。
Credit Coopが見つけたのは、伝統的な金融のコスト構造がカバーできない隙間です。
Visaが今日発表したデータから見ると、これはもはや小規模な実験ではありません。Credit Coopの関連モデルはすでに250億ドル以上の決済ファイナンスを完了し、3,000回以上の借入と9,000回以上の返済を経て、現在のところデフォルトは発生していないとされています。
Rainはその中で最も早く、最も代表的な利用者の一つです。彼らは2023年からこのファイナンスアレンジを使用して毎日のVisa決済を支援しており、現在までに累計決済規模は20億ドルに近づいています。
Visaの昨年のホワイトペーパーを振り返ると、この成長速度は非常に注目に値します。
当時、Visaは2025年9月までにRainがCredit Coopを通じて1.75億ドル以上のUSDCを借入れ、返済したと発表しましたが、Credit Coopの月間貸付規模はわずか3,000万ドルを超えたばかりでした。1年も経たずに、今日公開されているのは10億ドル規模の実際の支払い資金の流れです。
したがって、今日実際に起こっている変化は、Visaが突然オンチェーン貸付を発見したのではなく、昨年のホワイトペーパーで観察し研究した一連のモデルが、Visa自身が参加して構築するインフラに変わり始めたということです。
この時点でCredit Coop、Rain、Huma、Visaの4社の関係を見直すと、彼らは単なる競争相手ではなく、誰が誰を置き換えるかということでもなく、価値連鎖上の異なる位置を占めていることがわかります。
Rainは支払い業務の源に最も近いです。
彼らはフィンテック、暗号ウォレット、その他のプラットフォームにVisaカードを発行する手助けをし、カードプロジェクト、資金管理、承認、決済などの一連のインフラを担当しています。彼らが実際に蓄積しているコア資産は、特定の貸付プロトコルではなく、ますます大きくなる実際の支払い規模です。
言い換えれば、Rainはキャッシュフローを生み出す場所です。
Credit Coopはキャッシュフローの後に位置しています。
彼らが解決する問題は、これらの毎日発生し、未来に戻ってくる資金が、貸付者にとって信頼できる資産と見なされるかどうか;貸付者が十分なコントロールを得る方法;お金をいつ借り、いつ返すか;もし借入者に問題が発生した場合、システムに入った資金がまず債務を返済し、その後会社が自由に使えるようになるかどうかです。
したがって、Credit Coopはますます支払い債権に対するプログラム可能な構造化ファイナンスプラットフォームのようになっています。
Humaは別の方向に進んでいます。
初期には支払い会社に安定コインの貸付を提供し、その後Arfと統合し、Humaは明らかにより広いPayFi市場に向かっています。彼らは単にカード決済に資金を提供するだけでなく、国際決済、貿易融資、サプライヤーへの支払いなど、さまざまな短期間で実際に発生する支払いキャッシュフローをカバーし、これらの資産をオンチェーンおよび機関資金と接続しようとしています。
昨年Visaのホワイトペーパーが公開されたとき、Humaの月間取引規模は約5億ドル、活発な流動性は約1.4億ドルで、その中の活発なPayFi貸付は1億ドルに近づいていました。今年の8月までに、Humaは累計取引規模が170億ドルを超え、毎月10億ドル以上の増加を報告しています。
したがって、Credit CoopとHumaは今後ますます重複することは明らかです。
両社は本質的に同じ大きなことを行っています:未来の比較的確実な支払いキャッシュフローを、今日使用できる資金に前倒しする方法です。
しかし、現段階では両者の切り口はまだ少し異なります。
Credit Coopは、Visaカード決済という非常に具体的なシーンで深く掘り下げ、決済データ、債権管理、返済プロセスをますます厳密にしています。
Humaは外に広がり、より多くの異なるタイプの支払いシーンをPayFiに取り入れ、さらに広い資金源を接続しようとしています。
一方は垂直的で、一方は横方向です。
Rainは短期的には彼らの共通の顧客およびパートナーのようです。Rainの支払い規模が大きくなるほど、必要な運転資金が増え、彼らはより多くの資金源を求めるようになります。
実際にこれらの企業の上に立っているのはVisaです。
なぜなら、Visaは他の誰もが簡単には複製できないものを掌握しているからです:誰が実際にどれだけの取引を行ったのか、今日いくらを決済する必要があるのか、過去に決済を期限通りに完了したのかということです。
つまり、支払いのグラウンドトゥルースです。
伝統的な金融における信用分析は、結局のところ、情報の検証に多くのコストがかかります。
ある企業が毎月1,000万ドルの収入があると言っても、貸付機関はCEOが会議室で自信満々に話してもそれを信じることはありません。彼らは銀行の取引明細、財務諸表、監査、債権明細を要求し、常に照合を行い、定期的に借入者にデータを再提出させます。
これは信用業務の最も基本的な問題です:お金を借りる人は、自分の実際の状況を常にお金を貸す人よりもよく理解しています。
したがって、貸付機関の本当の高コストは、多くの場合、どれほど高度なモデルを考案することではなく、モデルに入力されたデータが本当に正しいかどうかを確認することです。
今日、Visaが行っていることは、このステップを突然簡単にしました。
Credit Coopは、Rainや他のカードプロジェクトに完全に依存する必要はなく、「今日はどれだけの取引があるか」「明日はどれだけの金額が入るか」を自分で教えるのではなく、承認後に直接Visaの清算記録を読み取ることができます。
この方向が進むと、信用分析の中で元々人手で確認する必要があったプロセスの大部分が、徐々に機械間のデータ交換に変わっていくでしょう。
このことの意義は、「ローンがUSDCで出される」ということよりも大きいかもしれません。
これにより、DeFiは過剰担保ローンからキャッシュフロー貸付へと移行し、初めてより実務的な道が現れました。
過去のDeFiで最も成功した貸付モデルは非常にシンプルでした:私はあなたが誰か知らず、あなたが信頼できるかどうかを調べたくもありません。ただ、あなたが150ドルの資産をここに担保として置けば、私は安心して100ドルを貸すことができます。価格が下がった場合、スマートコントラクトが自動的に担保を売却します。
このモデルは取引市場に非常に適しており、信用リスクと運営コストを大幅に削減しました。
しかし、これは大多数の現実の企業には適していません。
企業が本当にローンを必要とする時は、往々にして未来に収入があるからで、今日には十分なお金がないのです。彼らが必要とするのは、未来のキャッシュフローを今日の流動性に変えることであり、より多くの既存の資産を使ってより少ない現金を得ることではありません。
これが、過去数年のいわゆるRWAや機関DeFiが常に避けられない問題です。
どうやって低担保または無担保のローンを実現するか?
誰かがオンチェーンのアイデンティティを試み、誰かが信用スコアを作り、誰かがウォレットの履歴に基づいて信用体系を構築しています。しかし、これらの方法はすぐに巨大な課題に直面します:現実の商業活動はあまりにも複雑であり、一つのウォレットアドレスでは企業の真の経営状況を示すことはできません。
Visaは今日、より狭いが、より現実的な答えを提供しました。
全世界のすべての人々のオンチェーン信用を先に解決する必要はありません。
Visa自身がこの清算義務が本物であることを知っている限り、Credit Coopが対応する債権を管理できるのであれば、この実際のキャッシュフロー自体が、信用の重要な根拠となるのです。
だから私はこの事を一言でまとめるのが好きです:
伝統的金融のデータが、オンチェーンの資金とつながり始めています。
しかし、さらに一歩進むと、これは単に資金の問題ではありません。
なぜなら、このシステムはデータ、資金、返済プロセスをプログラム可能にするからです。毎日の実際の取引は読み取ることができ、限度額はビジネスの変化に応じて調整され、借入は自動的に発生し、収入が戻った後はルールに従って自動的に返済されます。
元々は規模が小さすぎて、操作が煩雑すぎて銀行がやりたがらなかったローンが、経済的価値を持つ機会を得ることが始まります。
これが私がstablecoinがここで本当に創造する価値だと考える理由です。
それは「去中心化」だからではなく、24時間稼働でき、スマートコントラクトと自然に接続され、資金の流れとビジネスの流れの時間的粒度がより近くなるからです。
もちろん、ここには非常に研究する価値のある問題があります:これらの企業が顧客を育てた後、顧客はまだ彼らを必要とするのでしょうか?
Kartaは非常に興味深いケースです。
Kartaは初期にCredit Coopを通じてこの種の清算融資を受け、小規模な限度額で継続的に借入と返済を行い、実際のビジネスの中で自分の信用記録を積み重ねました。今年の6月、彼らは1.25億ドルの機関信用限度を獲得しました。
この道筋は、私にオンチェーン信用について「伝統的銀行を覆す」という完全に異なる理解をもたらしました。
それは必ずしも伝統的な信用の代替品ではなく、むしろ伝統的な信用の幼稚園かもしれません。
設立されたばかりの企業は、3年分の監査報告書がなく、十分な資産規模もなく、大規模な機関が多くの人力を投入してデューデリジェンスを行う資格もありません。しかし、彼らはまずオンチェーン融資を利用して走り出し、2、3年の間に数千回の実際の借入と返済記録を蓄積することができます。
データが十分に多く、規模が十分に大きくなった時、彼らは「卒業」し、コストが低く、限度額が大きい伝統的機関融資市場に入ることができます。
もしこの道筋が最終的に成立することが証明されれば、非常に興味深い分業が形成されるでしょう。
Credit Coopのような企業は、伝統的な融資が小さすぎて、新しすぎて、面倒すぎる顧客にサービスを提供し、彼らが検証可能な信用履歴を構築するのを助けます。銀行やプライベートクレジットファンドは、これらの顧客の規模が大きくなった後に引き継ぎます。
これは実際に支払い業界の発展に非常に似ています。
成熟した金融エコシステムは、通常、一つの企業が上下流をすべて飲み込むのではなく、多くの企業が異なる段階で相互に噛み合っています。
Rainはカード発行と支払いフローを担当し、Credit Coopは信用管理と貸後管理を行い、Humaはより広範なPayFi流動性を提供し、伝統的な銀行やプライベートクレジットはより安価な大口資金を提供し、Visaはネットワーク、データ、ルールを提供します。
皆が競争し、また互いに必要とします。
この「競争が協力を上回る」か「協力が競争を上回る」という違いは、欧米のフィンテックエコシステムを理解する上で非常に重要なポイントだと私は常に考えています。本当に価値のある企業は、必ずしも何でもやるわけではなく、最も比較優位のあるバリューチェーンを見つけ、他の人が簡単に回避できない部分になるのです。
この観点から見ると、Visaの今日の動きにはさらに大きな戦略的意義があります。
過去10年間、暗号業界はよく語られるストーリーがあります:ブロックチェーンはVisaのような支払い仲介者を排除するだろう。
今の結果は、全くそうではないように見えます。
Visaは必ずしもすべてのドルが実際に移動する経路を制御し続ける必要はありません。
将来的には、あるお金はSolanaを通り、あるお金はEthereumを通り、あるものはstablecoinで、あるものは銀行自身のトークン化された預金かもしれません。Visa自身もこれらの新しい資金ネットワークにますます積極的に接続しています。
しかし、Visaは別のより価値のあるもの、つまり信頼とデータを制御しようと試みることができます。
誰が本当の消費者ですか?
誰が合法的なAIエージェントですか?
この取引は承認されていますか?
この支払い証明書はどれだけ使えますか?
今日、あるカードプログラムで実際にどれだけの支払いが行われましたか?
過去365日、清算を時間通りに完了しましたか?
これらの情報がすべてVisaから提供される場合、たとえお金自体が伝統的なVisaNetの経路を通っていなくても、Visaは依然として金融システムの中で非常に重要な層となることができます。
それは支払いネットワークから、徐々に信頼とデータのネットワークへと変わります。
ここで、私が最近考えている別のトピック、エージェンティックファイナンスに接続されます。
過去1年、皆がエージェンティックコマースについて語る中で、最も想像しやすいシナリオは、将来的にAIが私のために物を買うことができるということです。
私はAIに言います、来週ニューヨークに3日間行くので、私のスケジュールに基づいてホテルを探して、1泊500ドルを超えないように、できれば顧客のオフィスに近いところを見つけてください。AIは自分で検索し、比較し、評価を見て、最終的に予約を手伝います。
さらに進むと、AIはホテルに連絡し、フライトを変更し、レストランを予約し、最終的に私が承認した仮想カードで直接支払いを完了することさえできます。
これらの能力は私たちに非常に近づいています。
Karta自身のAIコンシェルジュはすでに似たようなことを行っています。顧客のために検索し、電話をかけ、メールを送り、旅行のニーズを処理し、一時的な仮想カードを生成して取引を完了します。
Visaは過去1年、エージェンティックコマースに関しても多くの基盤を構築してきました。
核心的な問題は、商人がウェブサイトにアクセスしているのが正常なAIエージェントであることをどうやって知るのか、悪意のあるボットではないのか;このエージェントが本当にユーザーの承認を得ていることをどうやって証明するのか;支払いができるのか;どれだけ使えるのか;問題が発生した場合の責任は誰にあるのか、ということです。
これらの問題はエージェンティックペイメントを解決します。
しかし、もしAIエージェントが将来的に単に私のために航空券を購入するだけでなく、企業の運営を手助けするようになれば、「どうやって支払うか」という問題はすぐに遠く不十分な問題になってしまいます。
実際の企業が毎日直面する財務問題は、決して「この100ドルを使うべきかどうか」だけではありません。
それはお金がどこから来るのかです。
将来的にある企業のAIエージェントがクラウドサービスの費用、広告投資、サプライヤーへの支払い、出張、調達を同時に管理していると仮定します。今日の口座には70万ドルがありますが、午後には120万ドルの支払いが必要です;明日には90万ドルの受取金が戻ってきます。
それでは、どうすればよいのでしょうか?
今日、50万ドルを借りるべきか、60万ドルを借りるべきか?
2つの信用枠のうち、どちらを選ぶべきか?
ある貸付機関は金利が低いが、別の機関は週末にリアルタイムで融資を行うことができる、結局どちらがよりお得なのか?
今日戻ってくる現金はすぐに返済すべきか、それとも一部を安全策として残しておくべきか?
来月、ビジネス量が20%増加する場合、信用限度は自動的に上げるべきか?
これらはもはや支払いの問題ではありません。
これはキャッシュマネジメントであり、信用であり、バランスシートです。
つまり、エージェンティックファイナンスです。
私はこれが、今日のVisaのニュースで最も遠くまで考えるべき点だと思います。
なぜなら、もし将来的に支払いデータが機械によって読み取られ、信用限度がプログラムによって呼び出され、返済ルールがスマートコントラクトに書き込まれているなら、AIエージェントが最終的に管理できるのは、単なる取引ではなく、一整套の流動性になるからです。
この一歩の意義は、「AIが私のためにコーヒーを買う」ということよりもはるかに大きいです。
支払いは既存のお金がどのように移動するかを決定します。
信用は未来のお金が今日使えるかどうかを決定します。
そして現代経済の大多数の成長は、もともと既存の現金だけでは駆動されていません。
住宅市場はモーゲージに依存し、クレジットカードの消費はリボルビングクレジットに依存し、国際貿易は貿易金融に依存し、企業の拡張は銀行の信用と債券に依存しています。私たちが今日当たり前だと思っている経済システムは、本質的にさまざまな形の「未来のキャッシュフローを前倒しで使用すること」に基づいています。
したがって、もしstablecoinが最終的に1ドルをA地点からB地点により早く移動させるだけであれば、それは支払い基盤を変えることになります。
しかし、もし将来のキャッシュフローもリアルタイムで読み取られ、分析され、融資され、自動的に返済されることができるなら、それは支払いだけでなく、バランスシートに入っていくことになります。
これが、私が今日のVisaの製品が「Visaがstablecoinをサポートする」ということよりもはるかに深いと考える理由です。
もちろん、ここで真剣に向き合わなければならない反論があります:これらすべてが本当にブロックチェーンを必要とするのでしょうか?
答えは、実際には暗号業界が想像するほど簡単ではありません。
全プロセスは理論的には従来の金融システムに戻すことができます。VisaはAPIを通じてリアルタイムの清算データを提供し、銀行はこれらのデータに基づいて動的に限度額を調整し、即時支払いシステムを通じて融資を行い、自動現金集約で返済を行います。
銀行のAPI、リアルタイム支払い、トークン化された預金がますます成熟するにつれて、多くの機能は必ずしもパブリックブロックチェーン上で動作する必要はありません。
また、スマートコントラクトがオンチェーンアカウント内の資金を制御できるからといって、現実世界の破産法、債権優先順位、売掛金の所有権、詐欺問題が自動的に消えるわけではありません。
コードは自動的にお金を分配できます。
裁判所は裁判所です。
したがって、今日のこの事は「DeFiが伝統的信用を置き換えている」と単純にまとめることはできません。
むしろ、これはブロックチェーンの最も現実的な商業価値が、しばしば新しい金融システムを発明することではなく、伝統的金融のコスト構造がカバーできない場所で、運営の摩擦を十分に小さくすることを示しています。
キャッシュフローがもともとデジタルで、高頻度で、24時間発生している場合、かつローンの規模が銀行が一整套の人工システムを構築するほど大きくないとき、プログラム可能な信用が特に価値を持つことになります。
これは「世界の金融を覆す」というほど魅力的には聞こえません。
しかし、本当に大きな金融インフラは、往々にしてこのような非常に退屈な小さな問題から生まれてきます。
今後1年、私は特に3つのことに注目します。
第一に、Visaが今日のCredit Coopとの接続を、徐々によりオープンな信用データ層に変えるかどうかです。
もし将来的にCredit Coopだけでなく、Huma、銀行、プライベートクレジット機関、さらにはもっと多くのオンチェーン貸付プラットフォームが、顧客の承認の下でVisaによって検証された支払いと清算の記録を読み取ることができるなら、Visaの役割は非常に大きく変わるでしょう。
それは単に支払いを処理するだけではありません。
それは信用データを提供し始めます。
その時、VisaNetの取引データは新しい信用インフラストラクチャの一種になるかもしれません。
逆に言えば、1年後にこのモデルが依然としてCredit Coopという孤立したケースに留まっていて、他のローン機関が参加しなければ、私はその評価を明らかに下げるでしょう。
第二に、Credit CoopとHumaの境界がますます曖昧になるでしょう。
Credit Coopは永遠にVisaカードの決済だけを行うことはできず、Humaも国際的な支払い融資だけで満足することはないでしょう。両社は将来的に、より多くのマーチャントの売掛金、カード清算、企業の支払いシーンに拡張する可能性が高いです。
しかし、最終的に必ずしも一社だけが生き残るとは思いません。
資本の出所、顧客の獲得、データ、信用判断、資金管理、貸後管理は、もともと完全に異なる能力です。未来は、今日の支払い業界のように、多層的な協力関係を形成する可能性が高く、1つのプロトコルがすべてを飲み込むのではありません。
第三に、私自身が最も興味を持っている点ですが、エージェンティックファイナンスはエージェンティックペイメントよりも1、2年遅れて成熟する可能性がありますが、最終的に創出される価値はより大きいかもしれません。
AIエージェントに20ドルを使わせるためには、すでに承認、詐欺、紛争を解決する必要があります。
それが企業のために200万ドルを借りることを決定するのは、全く異なる信頼のハードルです。
したがって、エージェンティックファイナンスの真の爆発点は、ChatGPT、Claude、またはGeminiが突然特に買い物が得意になる日ではありません。
真の分水嶺は、企業がいつ自社の財務政策を機械が理解できるルールに変えることを望むかです。
最大でどれだけ借りられるか。
どの資金が担保として使用できるか。
口座に最低限どれだけの現金を保持する必要があるか。
どのような状況で限度額を増やすことができるか。
どのような金利水準が受け入れ可能か。
いくら受け取った後に優先的に返済する必要があるか。
これらのことがすべて機械が読み取り、実行できるルールに変わったとき、AIエージェントは初めて企業のバランスシートに接触することになります。
それは企業のお金を「所有する」必要はありません。
それは承認された意思決定権を持っているだけで十分です。
そして信用は、本質的に未来に関する承認です。
昨年、Visaはまだホワイトペーパーの中でCredit Coop、Rain、Humaがどのように支払いフローを信用に変えようとしているかを観察していました。
1年後の今日、VisaはVisaNet自身のデータを本当にこのシステムに取り込むことを始めました。
このステップは、AIが自らお金を借り、自ら返済し、自ら企業のバランスシートを管理する世界には当然まだ遠いですが。
しかし、方向性は昨年よりもずっと明確になりました。
過去数年、ステーブルコインの最大のストーリーは常に支払いでした。
次に注目すべきは、信用かもしれません。
なぜなら、支払いはお金がどのように移動するかを解決するからです。
信用が決定するのは、未来のお金が今日使えるかどうかです。
もしこのステップが本当に実現すれば、ステーブルコインの後半はもはや支払いだけではなくなります。
それはバランスシートです。
 リスク警告