バイナンスリサーチ: AI 取引は半導体からソフトウェアと資本市場へと移行しています
 核心的な視点

 市場の集中度が低下しています。Binanceの投資家も半導体業界への集中投資を減らし、資金をソフトウェアや資本市場業界に移しています。
著者:Lim Kim Thye
編纂:吴说区块链
核心要約
·単位能力コストが継続的に低下する中、トークンの使用量の増加は超大規模クラウドサービスプロバイダーに有利であり、そのインフラ事業の利益率は33%から38%に達しています。
·資本支出が営業キャッシュフローに占める割合は、2023年の41%から2026年には約105%に上昇します。関連企業の合計自由キャッシュフローはすでにマイナスに転じ、資金不足は債務融資によって補填され始めています。
·市場の価格設定ロジックが変化しました:実際の成長に転換できない資本支出は罰せられ、AI収入の成長を促進する投資は正のフィードバックを得るでしょう。
·市場集中度は低下しています。バイナンスの投資家も半導体業界への集中配置を減少させ、資金をソフトウェアおよび資本市場業界に移しています。
トークン最大化のトレンドは第二四半期で終了し、二つの曲線が乖離し始める
第二四半期は、トークン消費量の増加がモデル層の収入に直接転換されるという仮定が終了しました。企業は、トークン消費と生産性が線形に関連していないことを認識し、もはやトークン使用量の最大化を追求しなくなりました。一方で、AIエージェントが急速に普及し、市場は特定のタスクを完了するために必要なトークンの効率により注目しています。最前線モデルの開発の重点も推論ベンチマークテストからエージェントプログラミング、メモリアーキテクチャ、コストの低い軽量推論に移行しています。
2026年9月初旬までに、OpenRouterを経由したトークンの週使用量は137兆に達し、年初の約20倍となりました。オープンウェイトモデルは、このプラットフォームの生産環境推論トークンの半分以上を占めており、前回の研究の三分の一を上回っています。トークン使用量が最も多い五つのモデルもすべてオープンウェイトを採用しています。これらのモデルの能力はクローズドソースモデルの約90%ですが、単回呼び出しコストは後者の約六分の一に過ぎません。Stripeは、1日あたり5,000万回の呼び出しを維持しながら、GPUクラスターを元の三分の一に削減し、推論コストは73%減少しました。
これにより、AI成長による利益が分化し始めました。企業は具体的なタスクに基づいてモデルを選択し、AIエージェントがタスクを完了するには通常数千のトークンを消費するため、低コストのオープンウェイトモデルが長時間稼働するエージェントの経済的実現可能性の鍵となっています。単位能力コストが低下する中、トークン使用量の増加は利益率が33%から38%に達する超大規模クラウドインフラプロバイダーに有利ですが、モデル能力を直接販売する企業はそれを収入に転換するのが難しくなっています。
図1: トークン使用量が150兆に近づき、トークン価格指数は7月に2.62ドルのピークに達しました
資本支出が営業キャッシュフローを上回る
アメリカの五大クラウドコンピューティング事業者が示した2026年の資本支出ガイダンスは合計7250億から8000億ドルに達し、具体的な金額はファイナンスリースと前払いを含むかどうかによります。
絶対的な金額よりも注目すべきは、資本支出と営業キャッシュフローの比率です。五社の資本支出は営業キャッシュフローに占める割合が2023年の41%から2026年には約105%に上昇しています。これは、インフラ容量の拡張に使われる資金が主業務から生じるキャッシュを超えていることを意味します。
この変化は自由キャッシュフローに迅速に反映されました。Alphabetの当四半期の自由キャッシュフローはマイナス59億ドルで、上場以来初めてマイナスに転じました。Metaの自由キャッシュフローは前年同期の85億ドルから7.84億ドルに減少しました。過去12ヶ月間でAmazonの自由キャッシュフローはマイナス76億ドル、Oracleは2026会計年度に237億ドルのキャッシュを消費しました。五社の合計自由キャッシュフローは2024年の正2460億ドルから2026年には約マイナス370億ドルに転じ、今回の投資サイクルで初めてマイナスになりました。
内部キャッシュが投資ニーズをカバーできなくなるにつれて、外部融資が主要な資金源となり始めました。債務融資が超大規模クラウドサービスプロバイダーの資本支出に占める割合は、2024会計年度の9%から2026年中の過去12ヶ月間で32%に上昇し、五社の債務総額は約7000億ドルです。
国際決済銀行(BIS)の観察は特に注目に値します:AIプライベートクレジットの貸出利差は約6.2パーセントポイントで、非AI借り手の融資利差に近づいています。言い換えれば、株式市場がリスクを反映し始めているのに対し、信用市場はまだ十分に価格を付けていません。
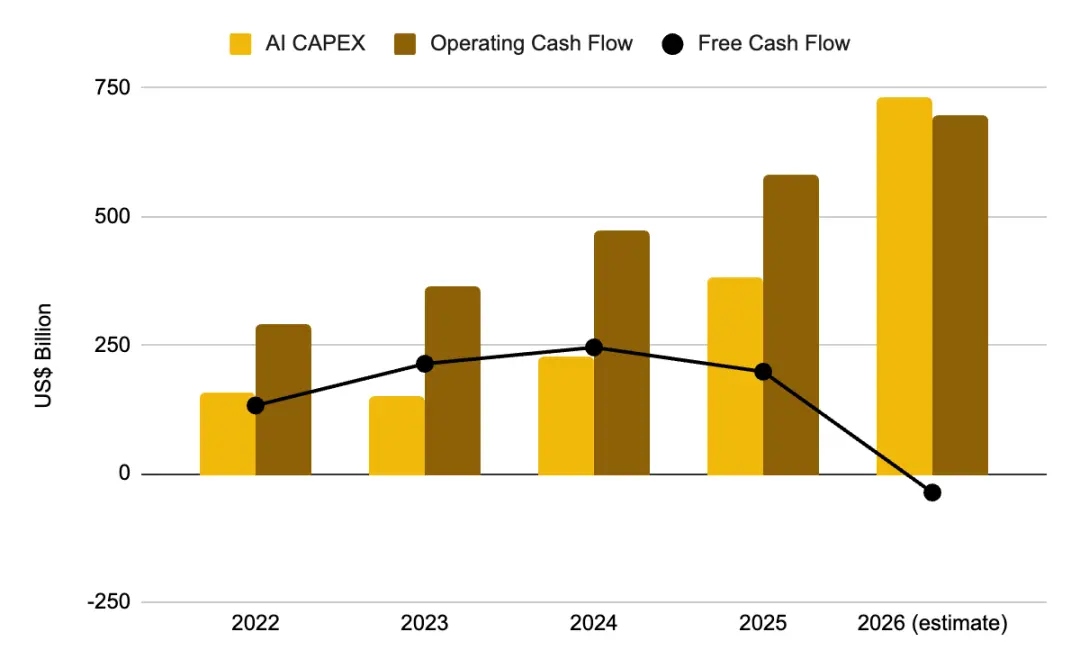
図2: 2026年の資本支出が営業キャッシュフローを上回り、自由キャッシュフローがマイナスに転じました
需要信号は非常に大きいが、実現サイクルは長い
三社は同じトレンドを示しています。
·Google Cloudの収入は82%増の248億ドルに達し、営業利益率は20.7%から35.6%に上昇し、未履行契約額は5140億ドルに達しました。現在、Google Cloudは毎分220億のトークンを処理しており、前四半期の160億を上回っています。
·Microsoftの商業残余履行義務(RPO)は6780億ドルに達し、前年同期比で84%増加しました。Azureの収入は43%増加し、Microsoft 365 Copilotの有料席は3000万を突破しました。
·Oracleの残余履行義務は6380億ドルに達し、前年同期比で363%増加しました。しかし、同社が開示したデータによれば、そのうち約12%のみが今後12ヶ月以内に収入に転換され、約20%は5年後に実現される見込みです。
モデル企業に関しては、Anthropicの年換算収入は約470億ドル、OpenAIは約250億ドルです。両社は現在赤字状態にあり、上場準備を進めています。ゴールドマン・サックスは、2030年までにトークン消費量が現在の24倍に増加すると予測していますが、その時点でエージェントAIを使用する知識労働者はわずか12%に過ぎません。
これらの数字の規模は確かに非常に大きいですが、その中で短期間に実際の収入に転換できるものはほとんどなく、この時間差が本報告書の後続分析の鍵となります。未履行の注文は実際に存在し、資本支出もすでに発生していますが、超大規模クラウドサービスプロバイダーと最前線モデル企業は契約需要を確認された収入に迅速に転換する必要があります。そうでなければ、これらの投入が合理的であることを証明することはできません。一方で、これらのビジネスを支える基盤資産は通常4年から6年以内に減価償却を完了する必要があります。
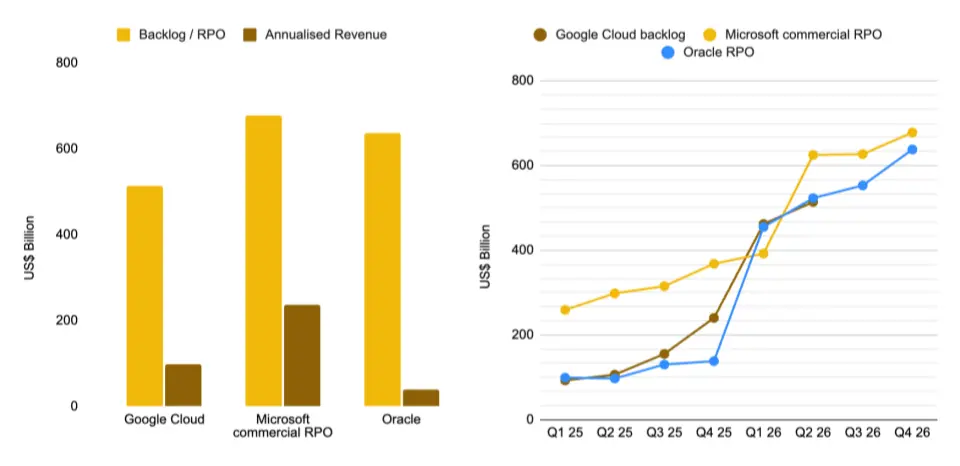
図3: 未履行の注文が現在の収入を大きく上回り、Google Cloudは5140億ドル、Oracleは6380億ドルに達しています
市場の価格設定ロジックが逆転しました
投資家はこれらの要因を価格設定に組み込み始めており、最新の四半期報告シーズンはこの変化を明確に反映しています。
全体のデータはこの変化を完全に示すには不十分ですが、個別株のパフォーマンスがより代表的です。指数構成銘柄の中で、1株当たり利益が予想を上回った企業は平均0.6%上昇し、過去5年の平均1.0%を下回りました;業績が予想を下回った企業は平均2.5%下落し、下落幅も過去5年の平均3.0%を下回りました。市場は好材料と悪材料に対する全体的な反応が弱まっていますが、AIセクター内では激しい分化が見られます。
決算発表後の最初の完全な取引日を基準にすると、分化は非常に明確です。Alphabetの収入は24%増加し、クラウド事業は82%増加しましたが、株価は7.13%下落しました。その理由は、同社が資本支出ガイダンスを引き上げたためです。Metaは、1株当たり利益が予想を下回り、再度資本支出を引き上げ、自由キャッシュフローが7.84億ドルに減少したため、株価は7.95%下落しました。
一方で、MicrosoftのAzure収入は43%増加し、残余履行義務は84%増加しましたが、2026年のカレンダー年の資本支出をわずかに引き下げたことで、株価は15.51%上昇し、2008年以来の最大の単日上昇幅を記録しました。
Amazonは資本支出を2200億ドルに引き上げましたが、AWSの成長率が37%に再加速したため、株価は15.32%上昇し、市場価値は3兆ドルを突破しました。Nvidiaは8.74%上昇しました。ほとんど資金を投入せずにインフラを拡張できるPalantirは29.45%上昇しました。
市場が採用している判断基準は非常に明確です:投入が成長に転換されていることを証明できない限り、資本支出は負担です。そのため、同じく資本支出を引き上げたにもかかわらず、Alphabetは市場から罰せられ、Amazonは正のフィードバックを得ました。
図4: 同じく資本支出を引き上げた結果、全く逆の結果が出ました。Alphabetは7.1%下落し、Amazonは15.3%上昇しました
2026年の市場の主線は拡散であり、さらなる集中ではない
市場の集中度はすでにピークに達し、減少し始めています。「テクノロジーの七巨頭」のS&P 500指数における重みは、2025年10月の約35.3%から2026年9月の33.2%に減少しました。8月時点で、S&P 500指数は年初来で12.28%上昇し、Nasdaq総合指数は13.46%上昇、Russell 2000小型株指数は19.12%上昇しています。
その中でも、小型株のパフォーマンスは特に注目に値します。これは、AI取引が産業、電力、その他の間接的に利益を得る業界に広がっていることを示しており、超大規模ソフトウェア会社にさらに集中しているわけではありません。等重み指数のパフォーマンスは、市場価値加重指数を約3.6ポイント上回っており、最も容易に得られる上昇幅が実現された後、資金がよりボラティリティの高い二次的な利益対象に流れていることを示しています。
ただし、現在の評価はこのローテーションの継続的な発展の余地を制限しています。S&P 500指数の予想PERは約19.6倍で、過去5年の平均19.9倍をわずかに下回っていますが、過去10年の平均19.0倍を上回っています。金利環境も同様に支援を提供しておらず、現在の有効連邦基金金利は3.63%、10年期米国債利回りは4.77%です。
したがって、現在の結論は昨年とは逆転しています:2026年の市場上昇は、より多くの業界や異なる市場価値の企業に広がっており、パッシブ投資ポートフォリオのAIリーダー株に対する超過配分は縮小しており、増加しているわけではありません。
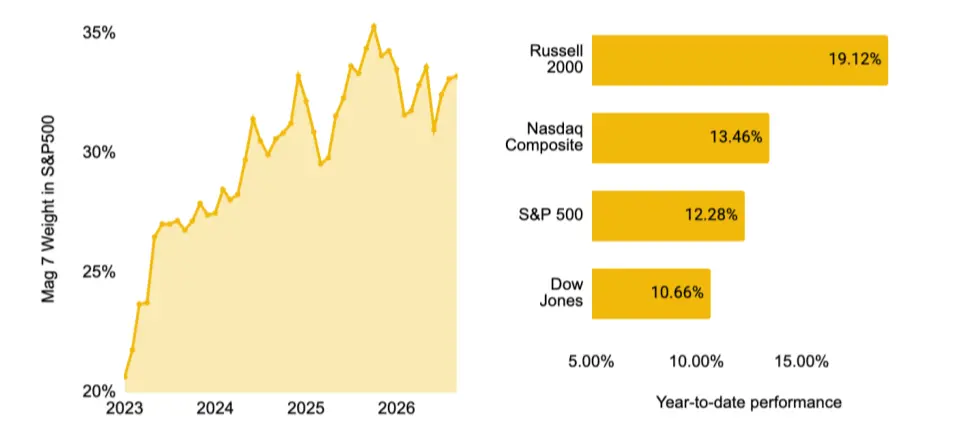
図5: 「テクノロジーの七巨頭」の重みが高位から減少し、Russell 2000が19.12%の年初来上昇率でリード
バイナンスの投資家も分散配置を進めているが、起点はより集中している
2026年6月末と9月4日のデータを比較すると、S&P 500指数とバイナンスユーザーの株式ポジションの調整方向は基本的に一致しています。半導体業界のS&P 500における重みは18.8%から14.8%に減少し、テクノロジーハードウェア業界は6.8%から6.2%に減少しました;バイナンス投資家の調整幅はさらに大きく、テクノロジーハードウェアの保有比率は15.92%から7.94%に減少しました。
同時期に、S&P 500のほぼすべての他の業界の重みはわずかに上昇しており、資金が別の単一テーマに移行しているのではなく、以前の高度に集中した分野から複数の業界に分散していることを示しています。バイナンス投資家は航空宇宙と防衛、インタラクティブメディアとサービス、工業株を引き続き減少させる一方で、資本市場、ソフトウェア、総合小売業界を増加させています。
バイナンス投資家とベンチマーク指数の主な違いは3点あります:半導体の配置比率は42.08%に達し、S&P 500を明らかに上回っています;資本市場業界の配置はその暗号関連の好みを反映しています;保有集中度も高く、上位10業界が約92%を占めており、S&P 500の上位10業界の合計重みは約53%です。
図6: 6月から9月にかけて、S&P 500指数とバイナンスユーザーの保有における半導体の重みが減少
月次資金流入が業界のローテーションをリアルタイムで示す
月次の資金純流入は市場の拡散傾向をさらに裏付けており、投資家のポジションが月ごとに変化するプロセスを明確に示しています。
7月、投資家は依然としてAIテーマに基づいて配置を行い、決算シーズン前に楽観的な姿勢を維持しました。多くの投資家は7月下旬の市場調整時に買い入れ、半導体業界は大部分の純流入を吸収し、資本市場業界も多くの資金を得ました。
8月、投資家は慎重になり始めました。彼らは資本市場関連の株式で利益を確定し始め、同時に半導体を引き続き増持しましたが、資金流入の速度は明らかに鈍化しました。一方で、大量の資金がソフトウェア業界に移行し、当月の全体の純流入規模は7月の約半分に減少しました。
9月以降、半導体業界は初めて月次資金の純流出が発生しました。これは長期金利の上昇がリスク資産に圧力をかけているためです。ただし、現在のデータは9月の第一週のみをカバーしており、間もなく発表される連邦準備制度の金利決定がこの傾向を迅速に逆転させる可能性があります。
この3ヶ月のデータを総合的に観察すると、ポートフォリオは四半期初めには依然としてAIハードウェア分野に高度に集中しており、その後徐々にソフトウェア、資本市場、その他の二次的な利益業界に拡散しています。これはベンチマーク指数に見られる業界のローテーションの方向と一致していますが、異なる投資家グループからのものであり、調整速度はより速いです。
図7: 7月から9月にかけて、資金が半導体業界から流出し、ソフトウェア業界に移行
取引量と投資家の保有が高度に一致
取引活動は投資家の資産配置構造と高度に一致しています。取引量の割合が上位10の業界は、基本的にバイナンス投資家が主に保有している業界でもあります。これは、投資家が短期的なローテーションを行うのではなく、既存のポジションを継続的に構築し調整している可能性が高いことを示しています。
9月、半導体業界は33.84%の取引量割合で首位に立ち、資本市場とソフトウェア業界はそれぞれ16.71%と13.67%を占めています。この3つは合計で上位10業界の取引量の約64%を占めています。テクノロジーハードウェア業界は10.42%で続き、前述の投資家がこの業界の株式を減少させている傾向と一致しています。
保有と取引が同じ業界に集中していることは、資金の流れを解釈する際の重要なシグナルです。取引量が投資家が増持している業界に集中している場合、関連する資金の流動は明確な配置意向を示す可能性が高く、単なる短期的な換手によるものではありません。
Pre-IPO 永続契約は取引相手リスクの価格設定を直接行うことができる
バイナンスのPre-IPO永続契約は、投資家が他の主要プラットフォームではまだ提供されていない私企業の評価に対してポジションを構築することを許可します。Anthropicは四半期の収入が倍増し、わずかな営業利益を達成した後、その契約価格は8月に約35%上昇しました;OpenAIは最新の最前線モデルAstraを発表した後、その契約価格は9月初めに約23%上昇し、モデル発表に対する市場の即時判断を反映しています。
これら2社のモデル会社は、超大規模クラウドサービスプロバイダーのAI収入の大部分を占めています。ウェルズ・ファーゴは、マイクロソフトのAI収入の70%以上がこの2社から来ていると推定しています;バークレイズは、この2社がアマゾンのAI収入の約73%を占めていると推定しています;UBSは、これら2社が2026年のグーグルクラウドの総収入に占める割合が28%から2027年には48%以上に上昇すると予測しています。OpenAIとオラクルが締結した3,000億ドルの契約も、オラクルの6,380億ドルの未履行注文の半分を占めています。
したがって、実際の顧客集中度は全体の資本支出データが示す水準を上回っており、関連する収入は上場していない2社に高度に集中しています。これらのいずれかが明らかに成長が鈍化した場合、その影響は超大規模クラウドサービスプロバイダーのAI収入からオラクルの未履行注文に伝播し、さらに関連インフラに資金を提供する証券化商品に波及する可能性があります。現在、Pre-IPO永続契約はこの種の特定リスクエクスポージャーを直接ヘッジできる数少ないツールの一つです。
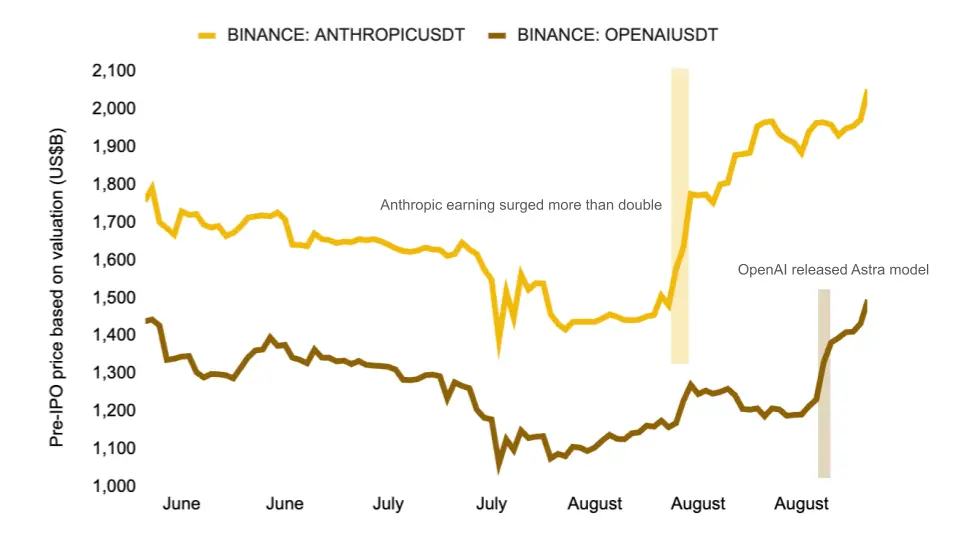
図8: Anthropicが業績を発表し、OpenAIがAstraを発表した後、Pre-IPO契約価格が再評価される
 リスク警告