ゴールドマン・サックスの解説:2027年下半期にようやく利下げが行われると予想されており、高金利はまだどれくらい続くのか?
 核心的な視点

 ゴールドマン・サックスは12月に再度利上げすると予測していますが、高金利の持続期間が経済的コストを決定します。
編者按:アメリカのインフレが再び加熱し、連邦準備制度の利上げ問題が市場の焦点となっています。10月14日に発表されたデータによると、9月のアメリカのCPIは前月比で0.6%上昇し、前年同月比で3.7%上昇しました。ガソリン価格が月間の上昇幅の半分以上を占めていますが、食品とエネルギーを除いたコアCPIは前月比で0.3%上昇し、8月と同じ水準で、基礎的な価格圧力はさらに和らいでいません。
インフレの粘着性は、引き続き引き締めを行う理由を与えていますが、高い資金調達コストも成長圧力を蓄積しています。市場にとって、次回の利上げがあるかどうかは目の前の問題です:より長期的な変数は、金利が高水準にどれだけ留まるか、そして企業や家庭が高い資金調達コストをどれだけの期間耐えられるかです。
ゴールドマン・サックスがマクロ研究のブリーフィングで示したベースラインは、連邦準備制度が12月に再度利上げを行い、その後2027年9月から3回利下げを行うというものです。長期金利は今後数ヶ月で低下すると見込まれています。このシナリオに基づき、ゴールドマン・サックスは、より高い金利が2027年にアメリカのGDP成長を約0.2ポイント押し下げると推定しています;もし金利が現在の水準を維持すれば、その影響はこの数字の2倍を超えるでしょう。
これは、ゴールドマン・サックスが成長のコストが比較的限定的であると判断していることが、今後の金利の低下に依存していることを意味します。もしインフレが長引き、長期的な資金調達コストが高止まりするなら、市場が再評価しなければならないのは、連邦準備制度がどれだけ利上げを行うかだけでなく、アメリカ経済がどれだけの期間耐えられるかも含まれます。
以下は原文の翻訳です:
インフレが予想を上回った後、市場は再び連邦準備制度の利上げの道筋を見直しています。しかし、ゴールドマン・サックスが提供したシナリオ分析は、問題を成長の側面にさらに押しやっています:金利はすでに高水準に達しており、次にどれだけ維持されるかが、引き締めの経済的コストを大きく変える可能性があります。
提供された報告内容によれば、ゴールドマン・サックスは依然として、連邦準備制度が12月に再度利上げを行い、その後2027年9月から3回利下げを行うと予測しています。同時に、彼らのベースライン仮定は、長期金利が今後数ヶ月で現在の水準から低下することです。
この道筋に沿って、ゴールドマン・サックスは、より高い金利が2027年にアメリカのGDP成長を約0.2ポイント押し下げると推定しています。もし金利が現在の水準を維持すれば、その影響はベースラインの推定の2倍以上に拡大します。
二つのシナリオ間のギャップは、この報告書の最も重要な判断を明らかにしています:今後の成長圧力は、連邦準備制度の次の行動に依存するだけでなく、市場の資金調達コストがそれに伴って低下するかどうかにも依存します。
コアインフレは冷却せず、連邦準備制度は緩和が難しい
9月のアメリカのインフレが上昇し、エネルギーが主要な推進力となっています。ガソリン価格は前月比で9.1%上昇し、全体のCPIの月間上昇幅は8月の0.4%から0.6%に拡大しました。
しかし、価格圧力はすべてエネルギーに集中しているわけではありません。コアCPIは2ヶ月連続で前月比0.3%上昇し、住宅価格の上昇幅は8月の0.3%から0.4%に上昇しました。これにより、市場はガソリン価格の変動だけで今回のインフレの動向を説明することが難しくなっています。
連邦準備制度にとって、重要なのは価格上昇が持続するかどうかです。エネルギー価格は迅速に全体のインフレを押し上げることができますが、その後の影響は価格動向とコストの伝導に依存します;コアインフレが安定して緩和するかどうかは、政策決定者が基礎的な価格圧力をどう判断するかに関わっています。
今回のデータは、今後の政策の道筋を決定するには不十分ですが、コアインフレがさらに冷却しなかったことは、インフレが持続的に回復するかどうかを判断するためにはさらなる証拠が必要であることを意味します。
ゴールドマン・サックスが報告書で示したベースラインには、12月に再度利上げを行うことが含まれています。しかし、現行の抜粋は予測調整の完全なプロセスを開示していないため、今回のCPIによって利上げのタイミングや回数が変更されたと断定することはできません。
成長の圧力が倍増する可能性、鍵は金利の回復時期
ゴールドマン・サックスの成長予測は、明確な金利の道筋に基づいています:年内に再度利上げを行い、その後長期金利が低下し、2027年の後半に利下げを開始するというものです。
これは、彼らが推定する0.2ポイントの成長圧力が、将来の資金調達環境が徐々に緩和される条件を含んでいることを意味します。この条件が実現しない場合、経済が受ける圧力も増加します。
ゴールドマン・サックスは、もし金利が現在の水準を維持すれば、2027年のアメリカのGDP成長に対する圧力はベースラインシナリオの2倍を超えると推定しています。単一の利上げに比べて、高い資金調達コストの持続性は、より大きな累積的影響をもたらす可能性があります。
この違いを理解するためには、政策金利と長期市場金利を区別する必要があります。連邦準備制度は短期資金の価格に直接影響を与えますが、住宅ローン、企業の長期資金調達、投資プロジェクトの資金コストは、長期市場金利の影響も受けます。
したがって、連邦準備制度が利上げを終了しても、企業や家庭がすぐに資金調達コストの低下を実感できるわけではありません。もし長期金利が高止まりすれば、住宅需要、企業投資、信用活動は依然として圧力を受ける可能性があります。
明確にしておくべきは、0.2ポイントはゴールドマン・サックスのモデルが推定した成長の圧力であり、アメリカのGDP成長率の予測ではなく、経済全体が0.2%減少することを意味するものではありません。提供された資料は完全なモデル設定を開示しておらず、各業界の具体的な損失をさらに推算することはできません。
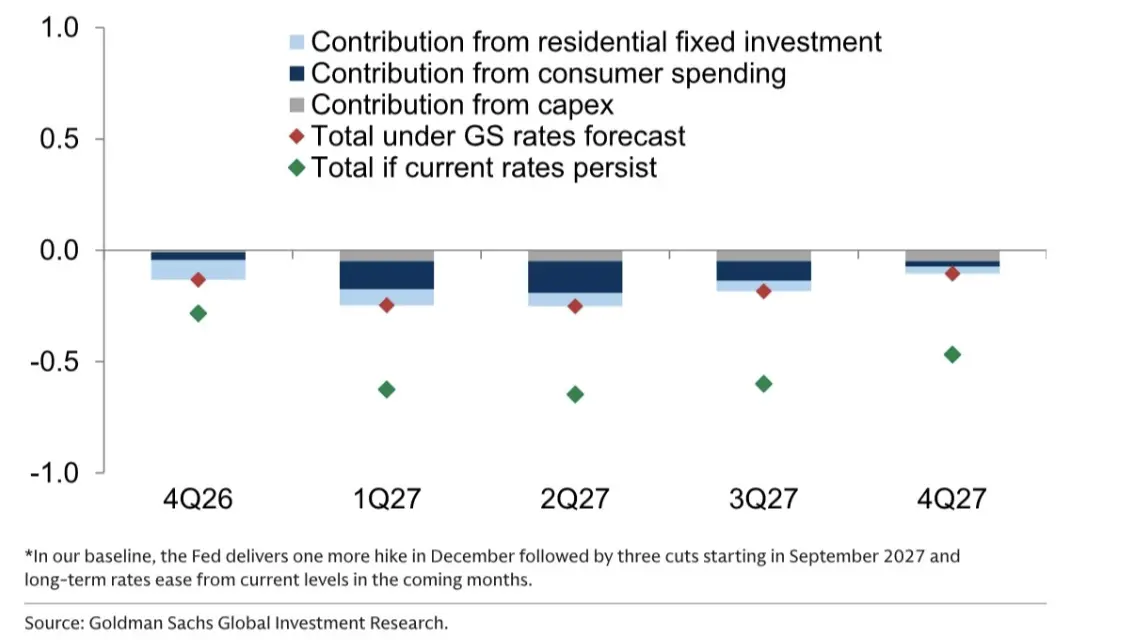
図注:ゴールドマン・サックスのベースライン仮定では、連邦準備制度が12月に再度利上げを行い、その後2027年9月から3回利下げを行い、長期金利が今後数ヶ月で現在の水準から低下することが示されています。図中は異なる金利の道筋におけるモデルの推定です。
ゴールドマン・サックスのベースラインが成立するかは二つの条件次第
ゴールドマン・サックスは年内に再度利上げし、翌年に利下げを行うと予測しており、これは条件付きの政策の道筋を反映しています:短期的なインフレは依然として制約が必要で、その後経済と価格の条件が政策調整を許可するというものです。
しかし、この判断には二つの条件が必要です。
まず、コアインフレがより持続的に緩和する必要があります。もし価格の上昇幅がなかなか減少しない場合や、エネルギーコストが他の商品やサービスにさらに伝導される場合、引き締めの期間が延長される可能性があります。ゴールドマン・サックスが予測する利下げのタイミングも再評価を受けることになります。
次に、長期金利が現在の水準から低下する必要があります。これはゴールドマン・サックスの比較的穏やかな成長圧力の推定において重要な仮定です。もし長期金利が高水準を維持すれば、政策金利が連続して上昇しなくても、資金調達コストは依然として需要を抑制する可能性があります。
資産価格の観点から見ると、これは投資家が政策の転換と資金調達環境の改善をそれぞれ評価することを要求します。利上げを停止することは、さらなる引き締めに対する懸念を和らげることができますが、成長圧力が軽減されるかどうかは、実際の借入コストが低下するかどうかにかかっています。
そのため、今後観察すべき変数はさらに明確になります:コアインフレが連続して緩和するか、長期金利が低下するか、そして住宅、投資、雇用がより明確な圧力を示し始めるかどうかです。
ゴールドマン・サックスが予測する0.2ポイントの成長圧力は、金利がその後低下するシナリオの結果です。もしインフレの粘着性が資金調達コストをより長い期間高水準に維持させるなら、アメリカ経済が支払う代償は、このベースラインを大きく上回る可能性があります。
 リスク警告