Anthropic의 상장 설명서 분석: 반년 순손실 807억 달러, 가장 빠르면 11월 중순 상장
 핵심 관점

 투자자가 구매하는 것은 Anthropic의 오늘의 이익이 아니라, 전력망 병목 현상, 추론 비용 및 모델 신뢰성이라는 세 가지 제약 조건 하에서 "데이터 센터의 천재 국가"라는 한 문장을 기업 계좌의 흐름으로 바꿀 수 있는지 여부이다.
저자:Joanne,텐센트 테크
편집:수양,텐센트 테크
미국 현지 시간 10월 26일, 앤트로픽이 미국 SEC에 S-1 상장 신청서를 제출하며 공식적으로 최초 공개 모집(IPO)을 시작했습니다. 회사는 나스닥 글로벌 셀렉트 마켓에 상장할 계획이며, 주식 코드 "ANT"입니다.
정보에 정통한 소식통에 따르면, 앤트로픽은 11월 16일 주에 상장할 계획이지만, 구체적인 시간은 조정될 수 있습니다. 상장 신청서와 최근 1차 시장 자금 조달을 바탕으로, 앤트로픽의 상장 가치는 1조에서 2조 달러 사이에 이를 것으로 예상됩니다.
올해 5월 완료된 H 시리즈 자금 조달의 가치는 이미 9650억 달러에 달하며, 시장은 이번 IPO에서 조달 규모가 100억 달러에 이를 것으로 예상하고 있습니다. 2조 달러로 가격이 책정된다면, 앤트로픽은 스페이스X를 초월하여 인류 역사상 최대의 IPO가 될 것입니다.
하지만 투자자 앞에는 극명한 숫자들이 있습니다.
상장 신청서에 따르면, 2025년 앤트로픽의 수익은 45.85억 달러, 순손실은 419.65억 달러로 예상됩니다; 2026년 상반기 수익은 162.86억 달러로 급증하지만, 순손실은 807.48억 달러로 확대됩니다.
한쪽에서는 수익이 반년 만에 10배로 증가하고, 다른 한쪽에서는 수백억 달러의 손실이 발생하고 있습니다. 1조 달러의 시가총액을 요구하는 앤트로픽의 자신감은 어디에서 오는 것일까요?
01 가격 책정 논리: 모델, 응용, 인공지능 세 가지 영역
앤트로픽은 사업을 세 부분으로 나누었습니다: 모델, 응용, 인공지능.
앤트로픽의 기초인 모델 클로드 시리즈는 현재 네 가지 제품 라인으로 나뉘어 있습니다: 미토스(신화), 오푸스, 소넷, 하이쿠로, 각각 능력, 비용, 속도 곡선의 다른 위치에 해당합니다.
상장 신청서에 공개된 데이터에 따르면, 2023년 상업화가 시작될 때 연간 수익은 4100만 달러에 불과하고, 2024년에는 3.86억 달러, 2025년에는 45.85억 달러, 2026년 상반기에는 162.86억 달러로 약 13배 증가할 것으로 예상됩니다.
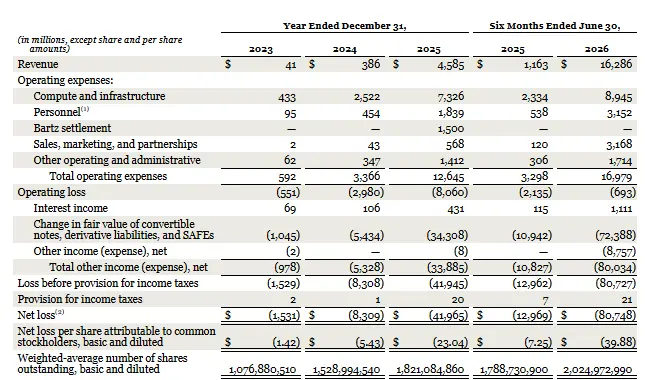
앤트로픽 재무 데이터, 올해 상반기 수익 162.86억 달러, 손실 807.48억 달러
최신 분기 수익은 2024년 4분기의 1.97억 달러에서 1단계 이상 증가했으며, 연간 수익률은 시장 추정치에 따르면 약 650억 달러입니다.
성장은 주로 사용량 기반 요금제(pay-for-intelligence)에서 발생합니다. 2026년 상반기 소비형 수익은 131억 달러로, 총 수익의 80%를 차지하며; 구독 수익은 32억 달러로 20%를 차지합니다. 기업 고객이 클로드를 핵심 프로세스에 통합하면 사용량이 기하급수적으로 증가합니다. 상장 신청서에 따르면, 2026년 9월 30일 기준으로 순수익 유지율(NRR)은 약 900%입니다.
응용 분야는 현재 앤트로픽이 가장 가까운 수익성 있는 부문입니다. 구독 사업은 2024년 0.98억 달러에서 2025년 7.89억 달러로 증가했으며, 2026년 상반기에는 32억 달러에 도달했습니다. 클로드.ai와 클로드 코워크는 2026년 9월에 통합되어 대화형 및 인공지능형 워크플로우를 동일한 응용 프로그램으로 통합했습니다.
인공지능은 2024년에 독립된 라인이 되었지만, 가장 빠르게 성장하는 부분입니다. 클로드 코드가 전 세계 주요 기업의 소프트웨어 개발 프로세스에 통합되었으며, 클로드 코워크는 지식 작업 인공지능으로, 2026년 1월 연구 미리보기가 공개된 이후, 사용 속도가 동기 대비 클로드 코드보다 빠릅니다.
세 가지 비즈니스는 상호 협력하며, 안전 연구는 기업 고객이 핵심 프로세스를 모델에 맡기도록 시도하게 하고, 기업 데이터의 회수는 모델의 반복을 더 빠르게 하며, 모델 능력의 향상은 인공지능의 사용 가능한 장면을 확장합니다.
앤트로픽은 "안전 연구, 최전선 모델 및 기업 배치를 동일한 비즈니스로 만든 유일한 실험실"이라고 자칭합니다.
상장 신청서에 따르면: 2025년 전 세계 지식 근로자가 창출하는 경제 가치는 40조 달러를 초과할 것으로 예상됩니다. IDC는 2031년까지 AI가 전 세계 경제에 미치는 누적 영향이 22.5조 달러에 이를 것으로 예상하며, 생명 과학 분야에서는 2026년 전 세계 제약 지출이 2조 달러를 초과할 것입니다.
02 오푸스 5.5에서 "데이터 센터의 천재 국가"까지
상장 신청서에는 앤트로픽이 지난 3년 동안 실현한 주요 이정표와 향후 2~3년 동안 실현할 주요 이정표가 나열되어 있습니다.
모델 반복 측면에서, 클로드 오푸스 5.5는 오푸스 5에 비해 단일 작업 비용을 약 40% 낮추었으며, 추론 효율성의 향상은 고객의 사용량 증가로 직접 전환됩니다. 2026년 2분기 수익은 전년 동기 대비 1368% 증가했으며, 같은 기간 동안 컴퓨팅 및 인프라 지출은 300%만 증가했습니다. 이것이 앤트로픽이 투자자에게 전달하는 핵심 이야기입니다: 수익이 컴퓨팅보다 빠르게 증가하고 있습니다.
기업 실현 측면에서, 2026년 9월 30일 기준:
연간 매출 10만 달러 이상의 고객이 11900개 이상이며, 1년 전에는 950개에 불과했습니다;
연간 매출 100만 달러 이상의 고객이 1900개 이상입니다;
연간 매출 1000만 달러 이상의 고객이 약 250개입니다;
상위 5개 고객이 전체 수익의 약 25%를 기여하며, 단일 고객 의존도는 통제 가능합니다.
직원 효율성도 크게 향상되었습니다. 직원 수는 2024년 말 약 940명에서 2026년 9월 약 5300명으로 증가했으며, TTM 인당 수익은 140만 달러에서 660만 달러 이상으로 증가했습니다. 상장 신청서는 이를 높은 인재 밀도, 경량 판매 모델, 그리고 팀 내부에서 클로드를 대규모로 사용하는 것에 기인한다고 설명합니다.
컴퓨팅 인프라 측면에서, 앤트로픽은 AWS Trainium, 구글 TPU, 엔비디아 GPU 및 AMD GPU를 동시에 조정하여 컴퓨팅을 가변적인 풀로 동적으로 할당합니다.
또한, 앤트로픽은 컴퓨팅 조달 방식을 조정하고, 칩을 직접 임대하며, 칩과 데이터 센터 용량을 분리하여 배치하여 단일 클라우드 서비스 제공업체에 대한 의존도를 줄이고 더 안정적인 장기 컴퓨팅 공급을 확보하려고 합니다.
장기 비전과 관련하여, 상장 신청서에는 클로드가 수 시간, 수 일, 심지어 수 주 동안 지속적인 개방형 작업을 부여받고 자율적으로 실행할 수 있도록 하겠다는 목표가 적혀 있습니다. 최종 형태는 "데이터 센터의 천재 국가"로, 수백만 개의 가상 협력자가 병렬로 운영되어 각자 독립적으로 또는 협력하여 문제를 해결하는 것입니다.
03 차별화, 다섯 단계 수직 통합
앤트로픽은 연구, 모델, 제품, 채널, 고객의 다섯 단계에서 자신의 비용 우위를 설명합니다.
연구 측면에는 헌법 AI(Constitutional AI), 메커니즘 설명 가능성 및 정렬 과학이 포함됩니다; 모델 측면은 사전 훈련, 후 훈련 및 평가 시스템입니다; 제품 측면은 클로드.ai, 클로드 코드, 클로드 코워크의 엔드 투 엔드 매트릭스를 포함합니다; 운영 측면은 컴퓨팅 조정, 안전 레드팀 및 품질 관리입니다; 고객 측면은 정부, 포춘 500대 기업 및 개발자에게 직접 연결됩니다.
수직 통합의 결과는 비용 곡선이 지속적으로 하락하는 것입니다.
앤트로픽은 2023년부터 현재까지 동급 모델에 필요한 컴퓨팅 파워가 매주 감소하고 있으며, 기업 시나리오 추론 비용이 2년 동안 크게 감소했으며, 헌법 AI가 가져온 정렬 비용의 비율이 훈련 총 비용에서 지속적으로 축소되고 있다고 밝혔습니다.
고객의 충성도 또한 이러한 깊이에서 비롯됩니다. 상장 신청서에 따르면, 2026년 3분기 연간 매출 10만 달러 이상의 고객 중 50% 이상이 클로드 플랫폼과 최소한 하나의 자사 응용 프로그램을 동시에 사용하고 있으며, 2025년 4분기에는 이 비율이 약 30%였습니다. 브랜드 신뢰도가 높을수록 고객 확보가 용이해지며, 고객 수가 폭증하더라도 판매 비용 비율은 증가하지 않았습니다.
04 간과된 공급망
앤트로픽의 상장과 함께 공급망에 숨겨진 거대 기업들도 드러나고 있습니다.
아마존은 가장 큰 컴퓨팅 공급자이자 전략적 투자자입니다. 2023년 9월과 2024년 11월 두 차례의 전환사채 계약을 통해 아마존은 대량의 앤트로픽 전환사채를 보유하고 있으며, IPO 시 무투표권 Class N 보통주로 전환됩니다(보유 주식 한도 제약을 받습니다). 프로젝트 레이니어 클러스터는 자사 개발한 Trainium 칩을 배치하여 앤트로픽의 다중 칩 컴퓨팅 아키텍처의 핵심 요소입니다.
구글은 또 다른 파트너로, TPU 클러스터를 제공하여 앤트로픽 훈련 컴퓨팅의 상당 부분을 차지합니다.
마이크로소프트는 Azure를 통해 엔비디아 GPU 컴퓨팅을 제공합니다.
앤트로픽은 세 가지 주요 클라우드 플랫폼에서 원활하게 사용할 수 있으며, 액센츄어, 딜로이트, KPMG, 프라이스워터하우스쿠퍼스와 같은 시스템 통합업체 및 세일즈포스, 스노우플레이크와 같은 데이터 플랫폼과 배급 협력을 구축했습니다. 회사는 또한 최고 수준의 사모펀드 회사와 합작하여 중소기업에 클로드 솔루션을 제공하는 Ode with Anthropic을 설립했습니다.
상장 신청서에 따르면, 회사는 순수 클라우드 조달에서 "클라우드 + 자사" 혼합 모델로 전환하고 있습니다.
앤트로픽 다이렉트는 회사가 칩을 직접 임대하고 전용 시설에 호스팅할 수 있도록 하여, 장기적으로 컴퓨팅 투자에서의 비중이 점점 커지고 있습니다. 2026년 9월 30일 및 그 이후로, 회사가 체결한 조달 약정 및 임대 계약의 총 약정 지출은 공개되지 않은 거액에 달하며, 대부분은 컴퓨팅 및 인프라와 관련이 있으며, 상당 부분이 2030년 이전에 발생하고 나머지는 2031년부터 2045년까지 이어집니다.
05 아모디 남매의 절대적 지배권
1조에서 2조 달러의 가치 범위에 따라 추정할 때, CEO 다리오 아모디(Dario Amodei)와 사장 다니엘라 아모디(Daniela Amodei) 남매의 지분 가치는 최대 100억 달러에 이를 것입니다.
하지만 상장 신청서의 지배 구조 설계는 재산 수치보다 더 주목할 만합니다.
우선, 7명의 공동 창립자는 개인 보유 지분의 80%를 자선 단체에 기부할 것을 약속했습니다. 7명의 창립자는 다리오 아모디, 다니엘라 아모디, 톰 브라운(Tom Brown), 잭 클락(Jack Clark), 자레드 카플란(Jared Kaplan), 샘 맥켄들리시(Sam McCandlish), 크리스토퍼 올라(Christopher Olah)입니다.
둘째, IPO 전에 창립자 유한 책임 회사(Founder LLC)에 Class F 보통주 1주가 발행되며, 이 주식은 총 투표권의 50.1%를 보유하지만 경제적 권리는 없습니다.
다시 말해, 창립자는 1주로 과반수 투표권을 확보하지만, 그로부터 수익을 얻지 않습니다.
셋째, 장기 이익 신탁(LTBT)은 Class T 보통주 1주를 보유하고 있으며, 이 주식은 이사회 다수를 차지하는 Class T 이사를 선출하고 해임할 권한이 있습니다. LTBT는 AI 안전, 국가 안전, 공공 정책 및 사회 기업 분야에 전문성을 가진 5명의 수탁자로 구성되어 있으며, 재정적으로 이해관계가 없습니다.
상장 신청서에는 이 구조의 목적이 "주주 경제적 이익, 이해관계자 이익, 회사 공익 목표" 간의 균형을 보장하는 것이라고 명시되어 있습니다.
넷째, 앤트로픽은 델라웨어주 공익 회사(PBC)로, 정관에 명시된 공익 목표는 "인류의 장기적 이익을 위해 책임감 있게 고급 AI를 개발하고 유지하는 것"입니다.
다섯 번째, 경영진 보수와 주식 인센티브 규모가 상당하다. 2025년, 다리오 아모디의 총 보수는 약 1,800만 달러, 다니엘라 아모디는 약 1,640만 달러에 달한다. 2026년 7월, 두 사람의 기본 연봉은 각각 약 140만 달러로 인상되었으며, 추가 제한적 주식 단위(RSU)가 부여되었고, 일부 보상은 IPO 발효와 연계되어 있으며, 일부는 지속적인 재직 조건에 따라 지급된다.
상장 설명서에는 IPO가 2026년 6월 30일에 발효될 경우, 관련 RSU에 대한 누적 주식 인센티브 비용이 약 2,900억 달러에 달하며, 약 2,370억 달러는 아직 확인되지 않았고, 가중 평균 약 2.1년 내에 확인될 것으로 예상된다고 명시되어 있다.
지배권은 신탁과 Class F 구조에 잠겨 있으며, 경제적 이익의 80%는 기부하겠다고 약속되었고, 인센티브는 IPO와 장기 재직에 연계되어 있다. 이러한 배치는 공공 주주가 일상 운영 및 자본 지출 압박을 감당하게 하며, 회사의 최종 방향은 "인류의 장기 이익"이라는 공익 목표에 의해 고정된다는 것을 의미한다.
06 최대 위험, 컴퓨팅 파워, 손실 및 지속 불가능한 성장
상장 설명서에는 여러 가지 위험이 공개되었다.
첫째, 수익 성장의 지속 가능성이 없을 수 있다. 앤트로픽은 최근의 성장이 AI 시장 초기 채택의 폭발 효과를 반영하고 있으며, 수익 기반이 확대되고 시장이 성숙해짐에 따라 성장 속도가 감소할 것이라고 명확히 경고했다.
둘째, 컴퓨팅 파워 투자 시간의 불일치. 컴퓨팅 파워는 일반적으로 12개월에서 18개월 전에 계약되며, 비용은 출시 시점에 일회성으로 확인되지만, 해당 수익은 지연되어 실현된다. 대량의 신규 컴퓨팅 파워가 집중적으로 출시될 때, 영업 이익률은 일시적으로 압박을 받을 수 있다.
셋째, 순손실에는 비현금 항목이 숨겨져 있다. 2026년 상반기 807억 달러의 순손실 중 724억 달러는 전환사채, 파생부채 및 SAFE의 공정 가치 변동에서 발생하며, 본질적으로 회사의 가치 상승에 따른 장부 재평가로, 현금 유출이 아니다.
실제 운영을 반영하는 영업 손실은 2026년 상반기 6.93억 달러로 축소되었으며, 조정된 영업 이익은 16억 달러에 달한다. 문제는 전환사채가 IPO 시점에 주식으로 전환되면서 이 비회계 손실이 미래에 사라지겠지만, 주식 인센티브 비용(RSU)은 IPO 이후 대규모로 확인되기 시작한다는 것이다.
넷째, 고객 집중도와 클라우드 의존도. 상위 5개 고객이 수익의 약 25%를 차지하며, 회사는 아마존, 구글, 마이크로소프트 세 개의 클라우드 공급업체에 크게 의존하고 있다.
다섯째, 바르츠 소송. 2025년, 앤트로픽은 15억 달러의 바르츠 소송 합의 비용을 포함했다. 이 저작권 집단 소송은 회사가 저작권으로 보호된 책을 사용하여 AI 모델을 훈련시키는 것과 관련이 있다.
2026년 6월 30일 기준으로, 앤트로픽은 누적 자금 조달액이 1,411억 달러에 달하며, 현금 및 현금 등가물은 1,124억 달러, 단기 투자액은 193억 달러에 이른다. 이는 그들이 장기 컴퓨팅 지출을 약속하고, 조 단위 이야기를 할 수 있는 근거가 된다.
앤트로픽의 IPO는 본질적으로 "안전 연구---최전선 모델---기업 배치---지능체 자율"의 수직 체인을 하나의 조 단위 베팅으로 포장하는 것이다. 상장 설명서는 투자자 앞에 베팅의 양면을 드러낸다: 한 면은 반년 만에 10배 증가한 수익과 900%의 순수익 유지율이며, 다른 면은 수백억 달러의 장부 손실과 컴퓨팅 파워에 대한 강한 의존이다.
투자자가 구매하는 것은 앤트로픽의 오늘날의 이익이 아니라, 전력망 병목 현상, 추론 비용 및 모델 신뢰성의 삼중 제약 속에서 "데이터 센터의 천재 국가"라는 상장 설명서의 한 문장을 기업 계좌의 흐름으로 바꿀 수 있는 능력이다.
 위험 경고 위험 경고