Q3 암호화 자금 조달이 계속해서 냉각되고 있으며, 자금이 후반기 및 전략적 순환으로 전환되고 있습니다
 핵심 관점


 RootData 데이터에 따르면, 2026년 3분기 암호화 1차 시장에서 총 199건의 자금 조달이 이루어졌으며, 공개된 금액은 446억 달러로, 건수는 4분기 연속 감소했으며, 금액은 전년 대비 74% 감소했습니다; 자금은 명확하게 후속 전략 라운드와 수수료를 받을 수 있는, 라이센스를 가진 "금융 파이프라인"으로 전환되고 있습니다.
개요
2026년 3분기, 비트코인은 약 43% 상승했지만, 암호화폐 1차 시장은 계속해서 냉각되고 있습니다. RootData는 총 199건의 자금을 기록했으며, 공개된 금액은 $4.46B입니다; 건수는 연속 4분기 감소했습니다. 그러나 시장은 멈추지 않았고, 자금의 흐름과 출자자는 깊은 변화를 겪고 있습니다.
VC 활동은 대규모로 감소했습니다. 거래 건수는 전분기 대비 -5%, 공개된 금액은 전분기 대비 -24%입니다.
자금 흐름은 후속 및 전략 라운드로 이동하고 있습니다. 전략 라운드와 사모 라운드는 약 $1.75B, 초기 라운드는 약 $0.73B에 불과합니다. 상장 회사의 증자, IPO / de-SPAC, 인수합병, 토큰 공개 판매, OTC 및 채무 자금을 제외한 이번 분기 주식 자금 조달은 144건, 공개된 금액은 약 $3.38B로, 전분기 대비 +12%, 전년 대비 +35%입니다; 건수는 전분기 대비 -14%, 전년 대비 -36%입니다. 총액은 전년 대비 -74%로, 이는 2025년 3분기 상장 회사의 증자 및 IPO의 높은 기준에서 비롯된 것입니다.
중위수는 회복되었지만, 대규모 거래는 감소했습니다. 공개된 금액의 중위수는 $6.0M에서 $8.0M으로 회복되었고; $100M 이상의 거래는 17건에서 13건으로 줄어들었으며, 상위 10대 거래의 비율은 62%에서 57%로 감소했습니다. 가장 눈에 띄게 감소한 것은 $5M 이하의 공개된 소액 거래입니다.
자금은 주로 거래소, 증권사와 같은 중앙화 금융 회사에 투자되었습니다. CeFi는 31건을 기록하며, 공개된 금액의 32%를 차지했습니다; DeFi는 51건으로 건수는 가장 많지만, 단지 8%만을 차지했습니다.
암호화폐 원주율 자본만 참여한 거래 금액은 거의 60% 감소했습니다. 이들 거래의 공개된 금액은 $2.57B에서 $1.05B로 줄어들었고; 전통 금융 또는 일반 자본이 참여한 거래는 비율이 39%에서 45%로 증가했습니다.
다음 라운드 자금 조달은 비관적입니다. 이번 분기에는 단 3개의 새로운 암호화폐 벤처 펀드가 자금을 모집했으며, 총 약 $1.3B로, 새로운 펀드 수는 2019년 3분기 이후 가장 적습니다.
1. 코인 가격 상승, 1차 시장은 냉각 중
이번 분기 RootData는 총 199건의 자금을 기록했으며, 그 중 116건이 금액을 공개하여 총 $4.46B입니다. 건수는 2분기보다 5% 감소했으며, 금액은 24% 감소했습니다; 1년 전과 비교하면 금액은 74% 감소했습니다.
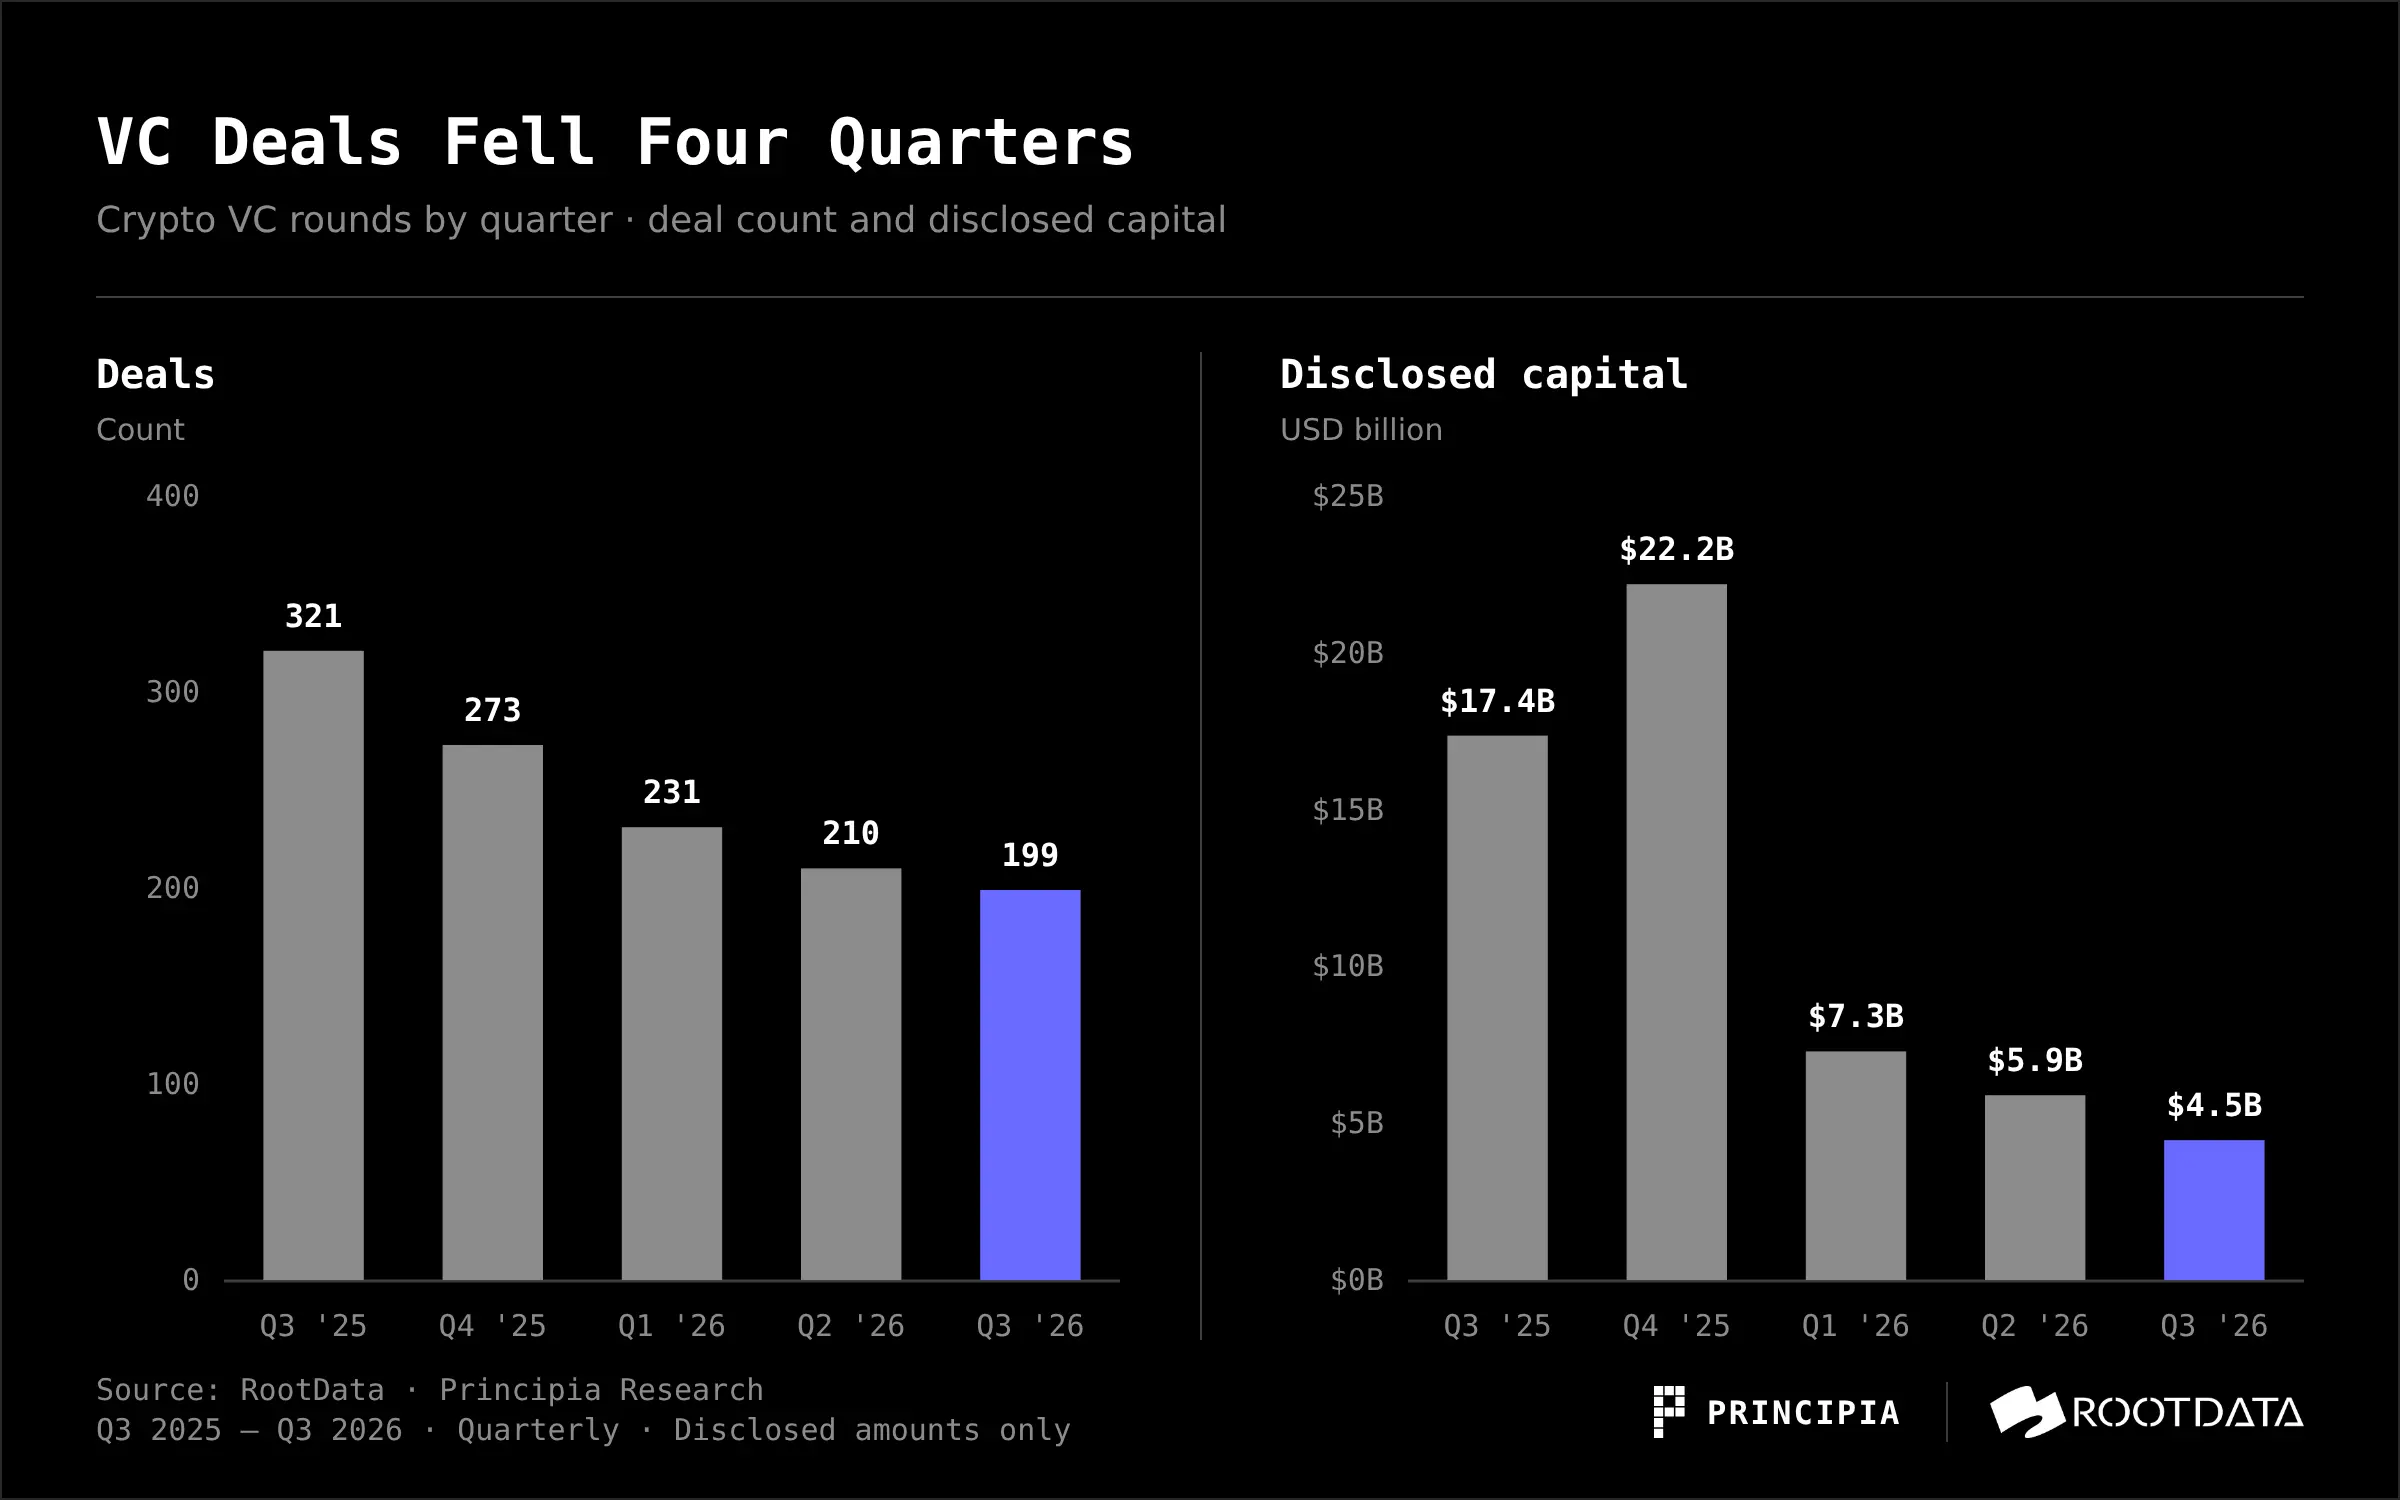
2025년 3분기의 기준에는 많은 상장 회사의 증자와 IPO가 포함되어 있습니다: Strategy 약 $2.52B, Forward Industries 약 $1.65B, Galaxy 약 $1.40B, Bullish IPO 약 $1.11B. 이번 "코인 주식" 자금 조달이 감소한 후, 전년 대비 크게 74% 하락했습니다. 4분기의 $22.19B도 비슷하며, 거의 절반이 Dunamu의 $10.3B 인수에서 나왔습니다.
주식 자금 조달만 보면, 결론은 반대입니다. 상장 회사의 증자(포스트 IPO), IPO / de-SPAC, 인수합병(M&A), 토큰 공개 판매, OTC, 채무 자금 조달 및 커뮤니티 라운드를 제외하고, $100M 이상의 거래를 제외한 후, 이번 분기 주식 자금 조달은 144건, 공개된 금액은 약 $3.38B로, 2분기의 약 $3.02B(168건) 및 2025년 3분기의 약 $2.50B(226건)보다 높습니다. 즉, 금액은 전분기 대비 +12%, 전년 대비 +35%이며, 건수는 전분기 대비 -14%, 전년 대비 -36%입니다. 거래는 줄어들었지만, 단일 거래는 더 큽니다.
더 주목할 점은 코인 가격과 자금 조달의 괴리입니다. 비트코인은 7월 초 약 $58.6K에서 10월 초 약 $83.6K로 상승하여 약 43% 상승했지만, 1차 시장은 그에 따라 회복되지 않았습니다. 우리는 AI가 자본을 흡수하는 것이 중요한 이유 중 하나라고 생각합니다: AI의 계산 능력과 모델에 대한 자금 수요는 막대하며, 시장은 그 성장 가능성에 대한 기대가 더 높습니다; LP의 배정 한도가 제한된 상황에서, 원래 암호화 벤처에 투자할 자금의 일부가 AI로 전환되고 있습니다. 주요 암호화폐 원주율 기관의 움직임도 이를 증명합니다: 7월 8일, Paradigm은 $1.2B의 네 번째 펀드를 완료했다고 발표하며, 투자 범위를 암호화에서 AI, 로봇 등 최전선 분야로 확장하고, 계속해서 암호화에 투자할 것이라고 밝혔습니다; IOSG의 창립 파트너 Jocy Lin은 AI에 집중하는 IOSF Ventures를 새로 설립했습니다; 10월 22일, a16z Crypto는 a16z Frontier로 이름을 변경하며, 새로운 펀드의 투자 범위를 AI, 자율 기계 등 최전선 기술로 확장하고, 계속해서 암호화 분야에 투자할 것입니다.
분기 내의 변동은 주로 소수의 대규모 거래에서 비롯됩니다. 7월이 가장 뜨거웠고, $2.37B, 72건으로, Crypto.com, Ionic Digital, Securitize가 각각 $400M을 확보했습니다. 8월은 가장 차가웠고, $0.72B, 63건이었습니다. 9월에는 $1.37B, 64건으로 회복되었으며, 주로 Polymarket의 $300M과 Félix의 $200M에서 나왔습니다.
2. 자금 흐름은 후속 및 전략 라운드로
이번 분기 자금의 거의 40%가 전략 라운드와 사모 라운드에 집중되어 있으며, 약 $1.75B입니다. 초기 라운드는 건수가 가장 많지만, 금액은 약 6분의 1에 불과합니다.
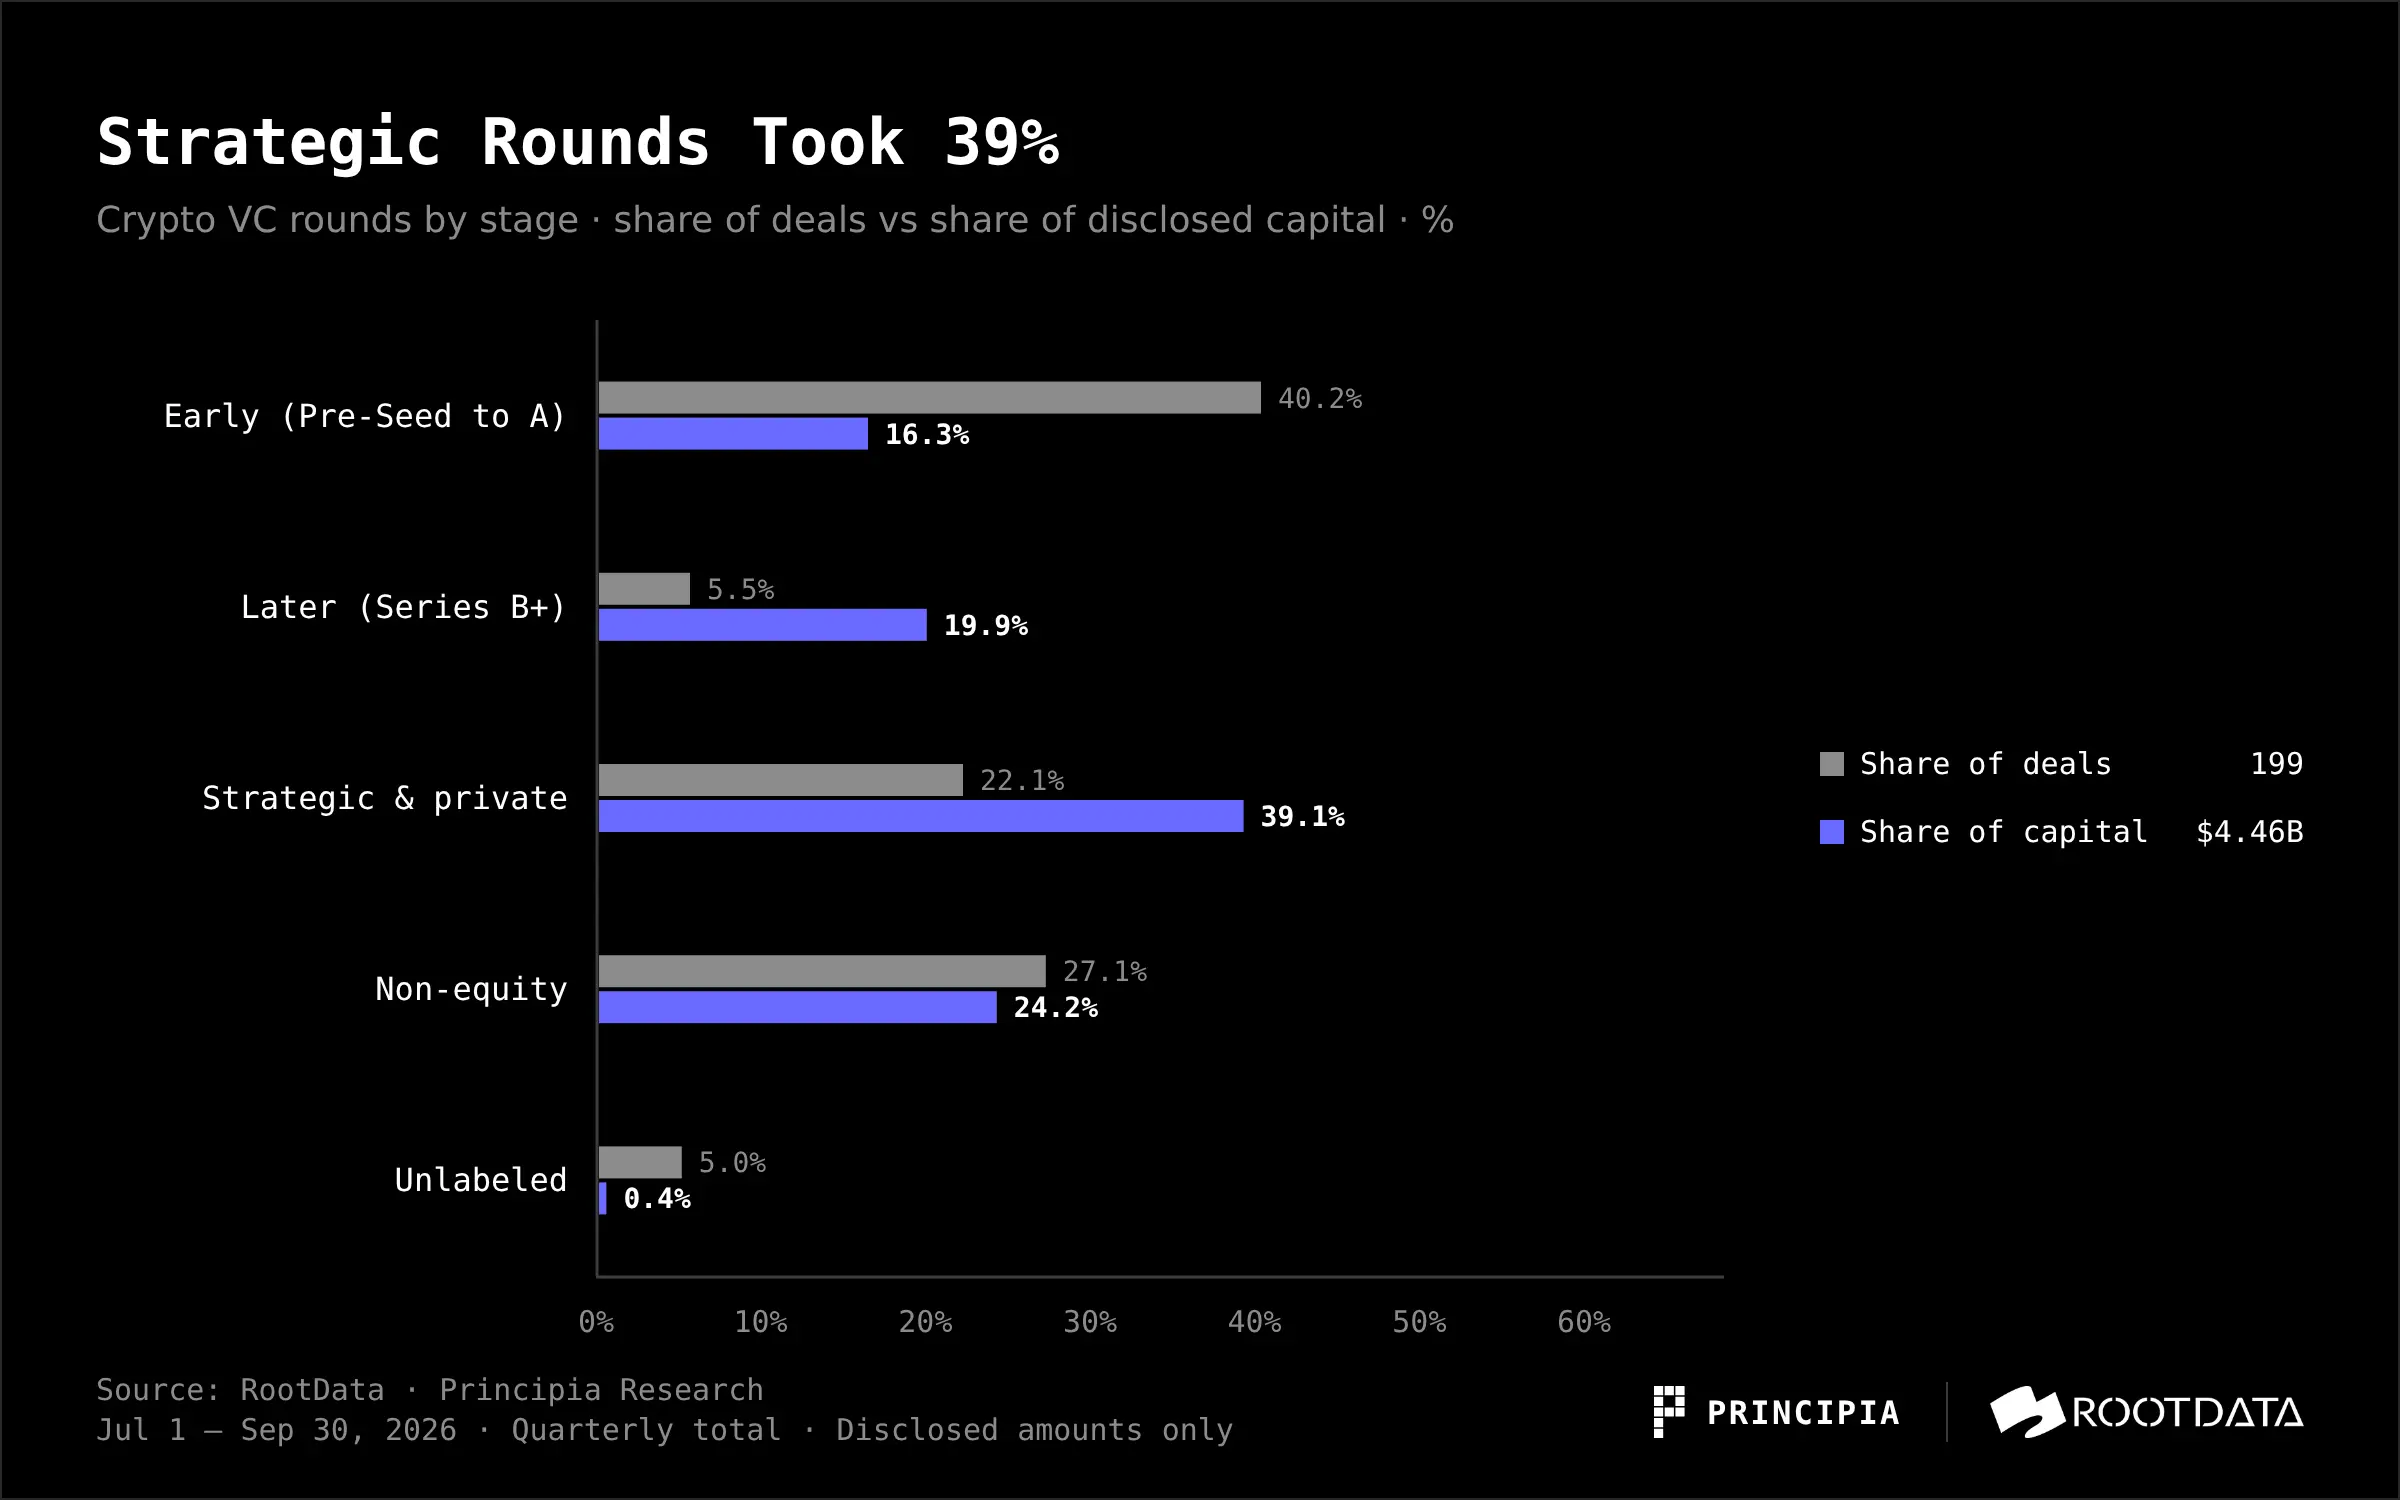
초기 라운드는 여전히 가장 활발하며, 80건으로 전체 거래의 40%를 차지하지만, 금액에서는 조연에 불과합니다: 초기 라운드 외의 거래가 약 84%의 공개된 금액을 차지했습니다.
단일 거래 규모를 보면, $20M--100M(단, $100M 제외) 범위의 중간 거래는 이번 분기에 25건, 공개된 금액은 약 $1.15B로, 2분기의 19건, 약 $0.77B보다 높습니다. 그러나 이번 분기 이 범위 내에는 7건이 OTC, 채무 자금 조달, 상장 회사의 증자 또는 인수합병에 해당합니다; 주식 자금 조달만 보면, 중간 거래는 18건, 약 $0.87B로, 건수는 2분기와 동일하며(18건, 약 $0.73B), 금액은 약 19% 증가했지만 여전히 2025년 3분기(31건, 약 $1.03B)보다 낮습니다.
이는 위험 선호도가 감소했음을 반영할 뿐만 아니라, 출자자의 교체와도 관련이 있습니다: 일부 암호화 원주율 투자 기관은 새로운 투자를 중단하거나 청산하거나 AI로 전환했습니다. 2025년 12월, Shima Capital이 SEC에 고소된 후, 창립자는 투자 프로젝트에 대한 내부 이메일에서 퇴임을 발표하고, 펀드를 질서 있게 청산한다고 보고되었습니다. 2026년 6월, Arbitrum DAO 산하의 게임 투자 계획 AGV는 새로운 투자를 중단하고 기존 포트폴리오만 관리하겠다고 제안했으며, 이 제안은 7월 초에 통과되었습니다. 약 1.437억 개의 ARB가 DAO 금고로 단계적으로 반환될 것입니다. 10월, Deus X Capital은 운영을 중단하고 2027년 1월 31일에 공식 청산할 예정이며, CEO Tim Grant는 AI 회사 TensorX의 CEO로 전환했습니다. 같은 달 말, 스테이블코인 인프라에 집중하는 Verda Ventures는 창립자가 Tether에 합류하면서 새로운 프로젝트에 대한 투자를 중단하고 기존 포트폴리오만 서비스하기로 전환했습니다.
동시에, 전통 금융과 전략 자본이 보완하고 있습니다. Citadel Securities는 $20B의 평가로 Crypto.com에 $400M을 투자했습니다; Nasdaq 산하의 Nasdaq Ventures는 Kraken 모회사 Payward에 $100M을 투자하기로 합의했으며, Bloomberg에 따르면 해당 평가액은 약 $21B입니다. 1789 Capital은 Polymarket의 약 $1B 자금 조달 라운드를 주도하며 약 $300M을 출자하고, 평가액은 $21B입니다. Tiger Global은 Augustus의 $180M B 라운드를 주도했습니다; SBI Holdings는 EDX Markets의 $76M C 라운드를 주도하며, Gauntlet의 $125M C 라운드도 주도했습니다. 이러한 자금은 라이센스, 청산 및 거래 진입점 등 더 확실하고 규제된 곳으로 향하고 있으며, 새로운 서사로는 향하지 않고 있습니다.
3. 트랙: 자금은 "금융 파이프라인"을 구매하고 있습니다
RootData의 주요 태그에 따르면, CeFi는 이번 분기에 31건, $1.44B를 차지하며, 공개된 금액의 32%를 차지하여 1위를 기록했습니다. DeFi는 51건으로 건수는 가장 많지만, 단지 $0.37B를 차지하여 8%에 불과합니다.
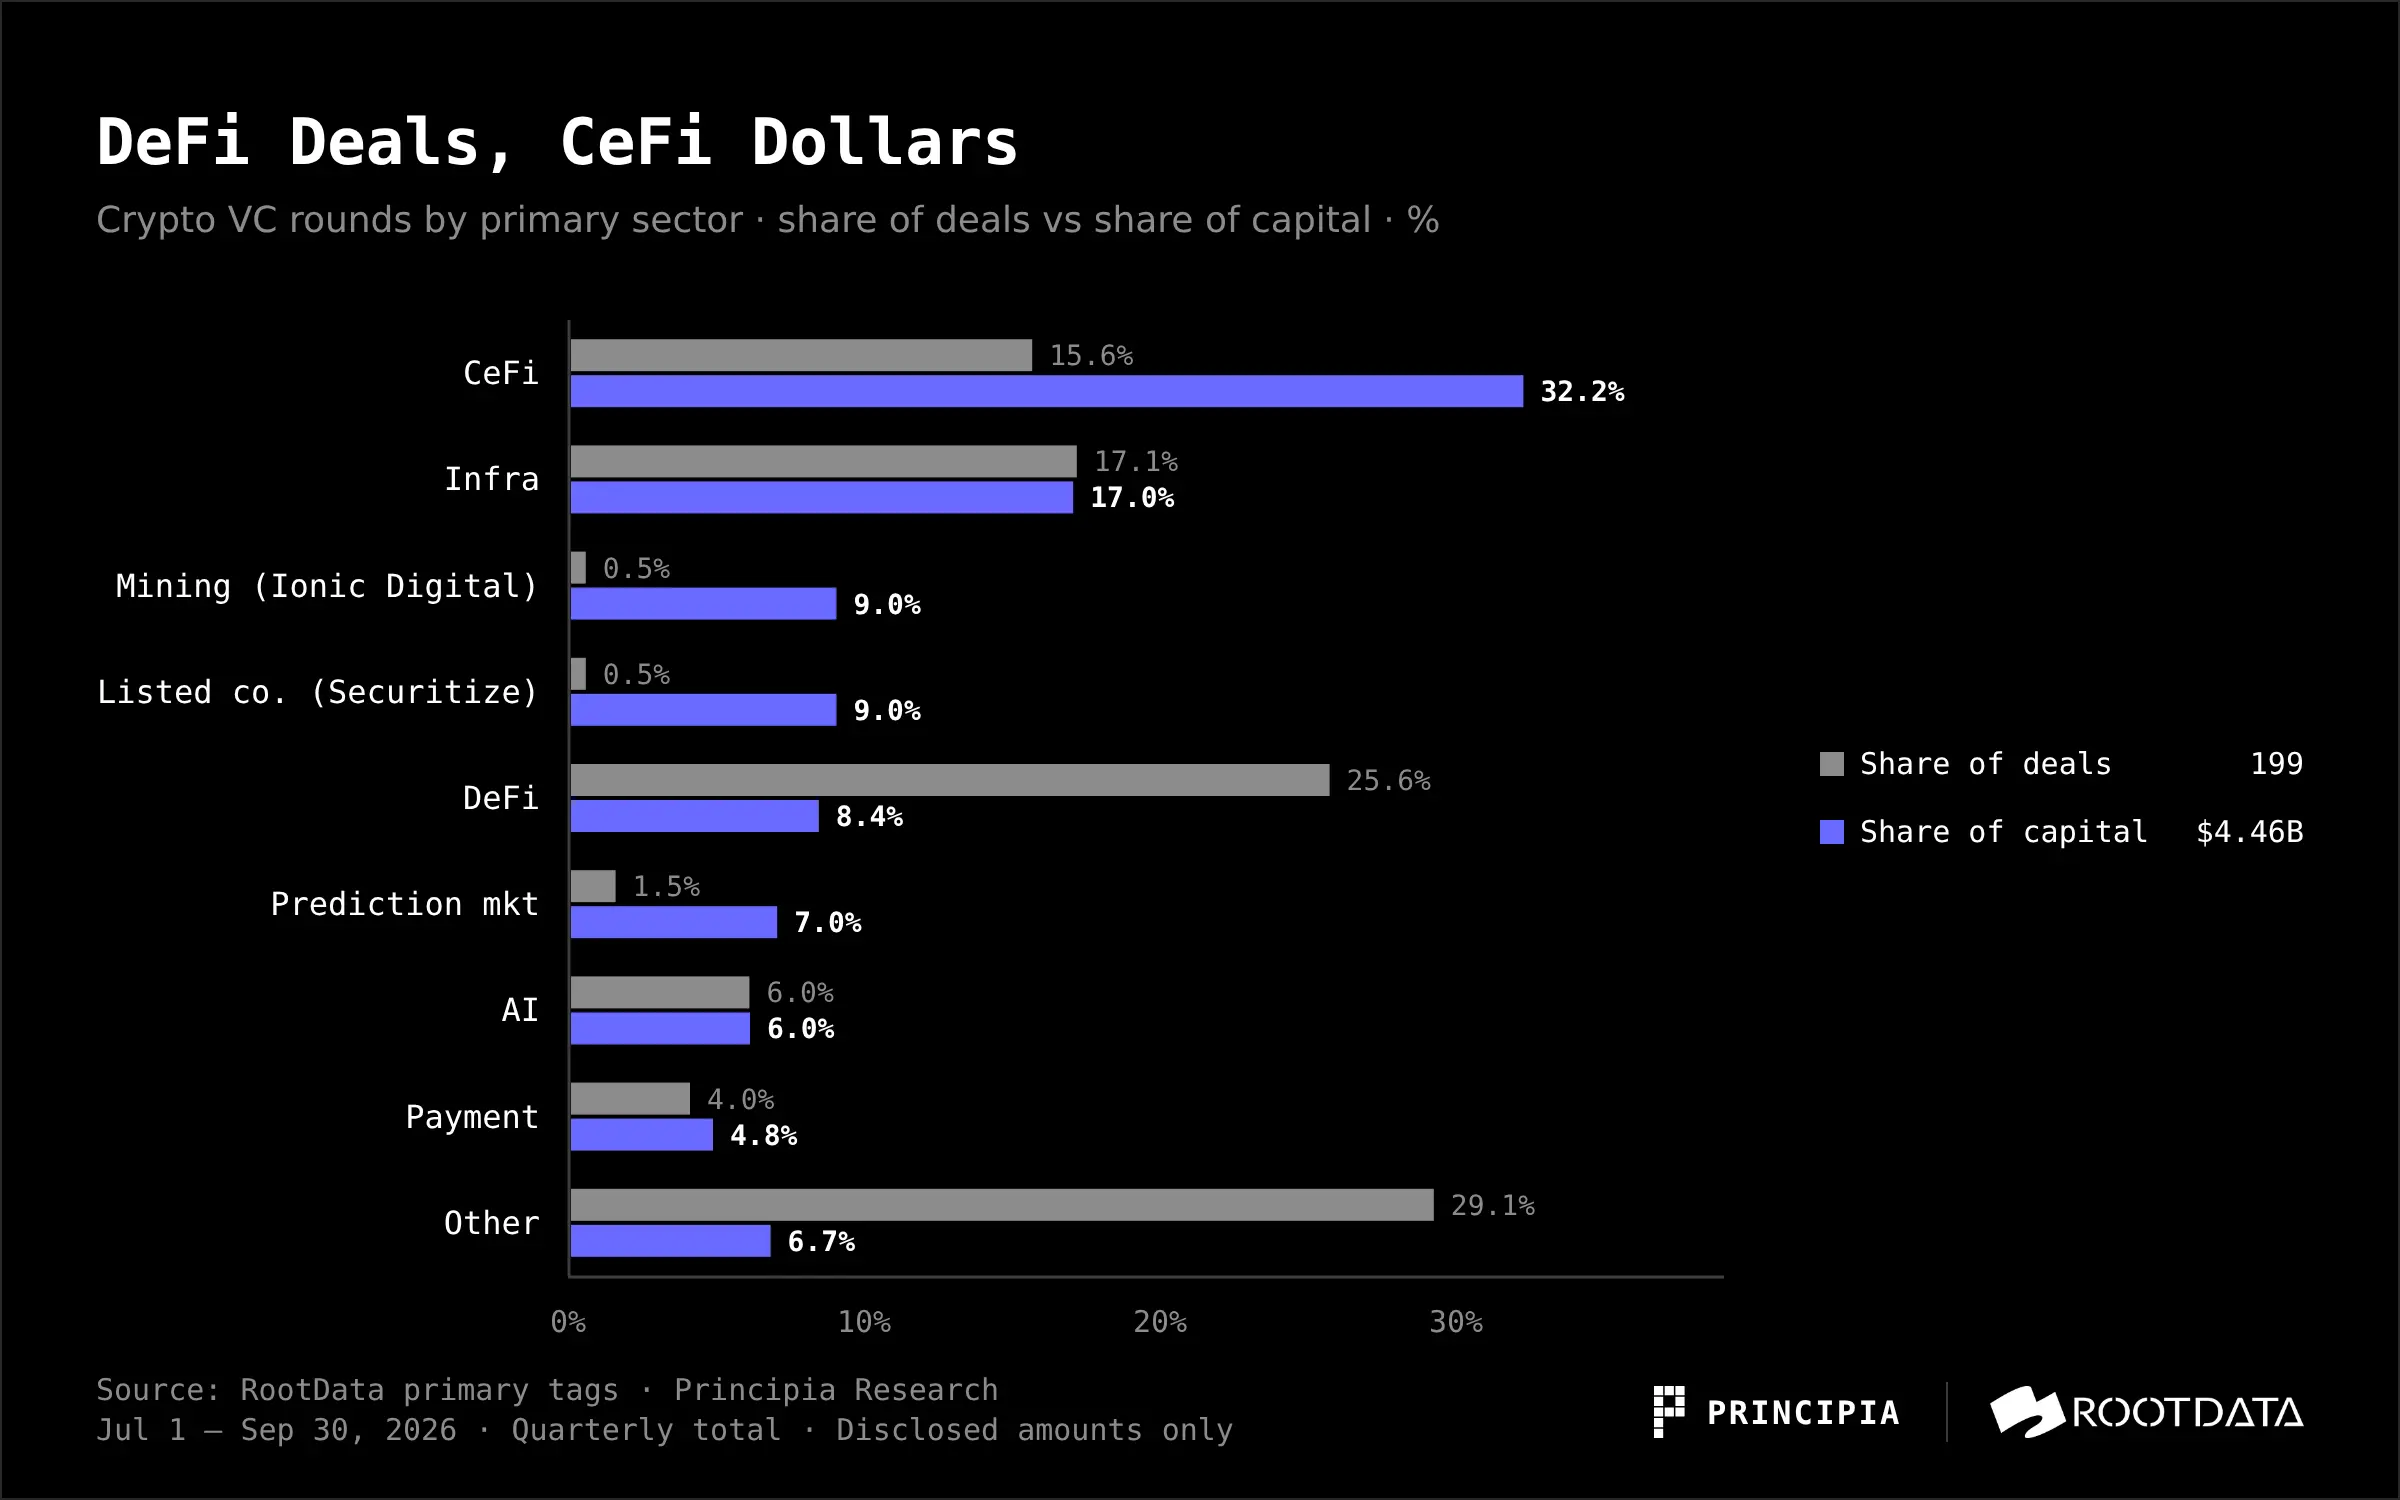
CeFi의 대규모 거래는 거의 모두 거래, 중개 및 청산 진입점입니다: Crypto.com, Kraken, Augustus, Alpaca, EDX Markets. Infra는 34건, $0.76B로 2위를 차지하며, 대표적으로 Ripple(리플 프라임 $275M 고급 무담보 어음), Prime Intellect 및 Gauntlet이 있습니다. 또 다른 두 건의 $400M 단일 거래는 각각 하나의 태그를 지탱하고 있습니다: 비트코인 채굴 기업 Ionic Digital과 SPAC를 통해 뉴욕 증권 거래소에 상장된 Securitize입니다.
DeFi 금액은 낮은 편이며, 부분적으로는 공개 부족 때문입니다: 51건 중 25건만 금액을 공개했습니다. 그러나 이러한 점을 고려하더라도, DeFi는 명백히 소액, 초기 및 프로토콜 중심의 거래가 주를 이루고 있습니다. 소비 관련 거래는 거의 없습니다: 게임 주요 태그는 단 3건, 약 $5.9M입니다.
4. 암호화 원주율 자본만 참여한 거래 금액은 거의 60% 감소했습니다
암호화 원주율 자본만 참여한 거래의 이번 분기 공개된 금액은 이전 분기의 $2.57B에서 $1.05B로 감소했으며, 비율은 44%에서 24%로 줄어들었습니다; 전통 금융 또는 일반 자본이 참여한 거래는 비율이 39%에서 45%로 증가했습니다.
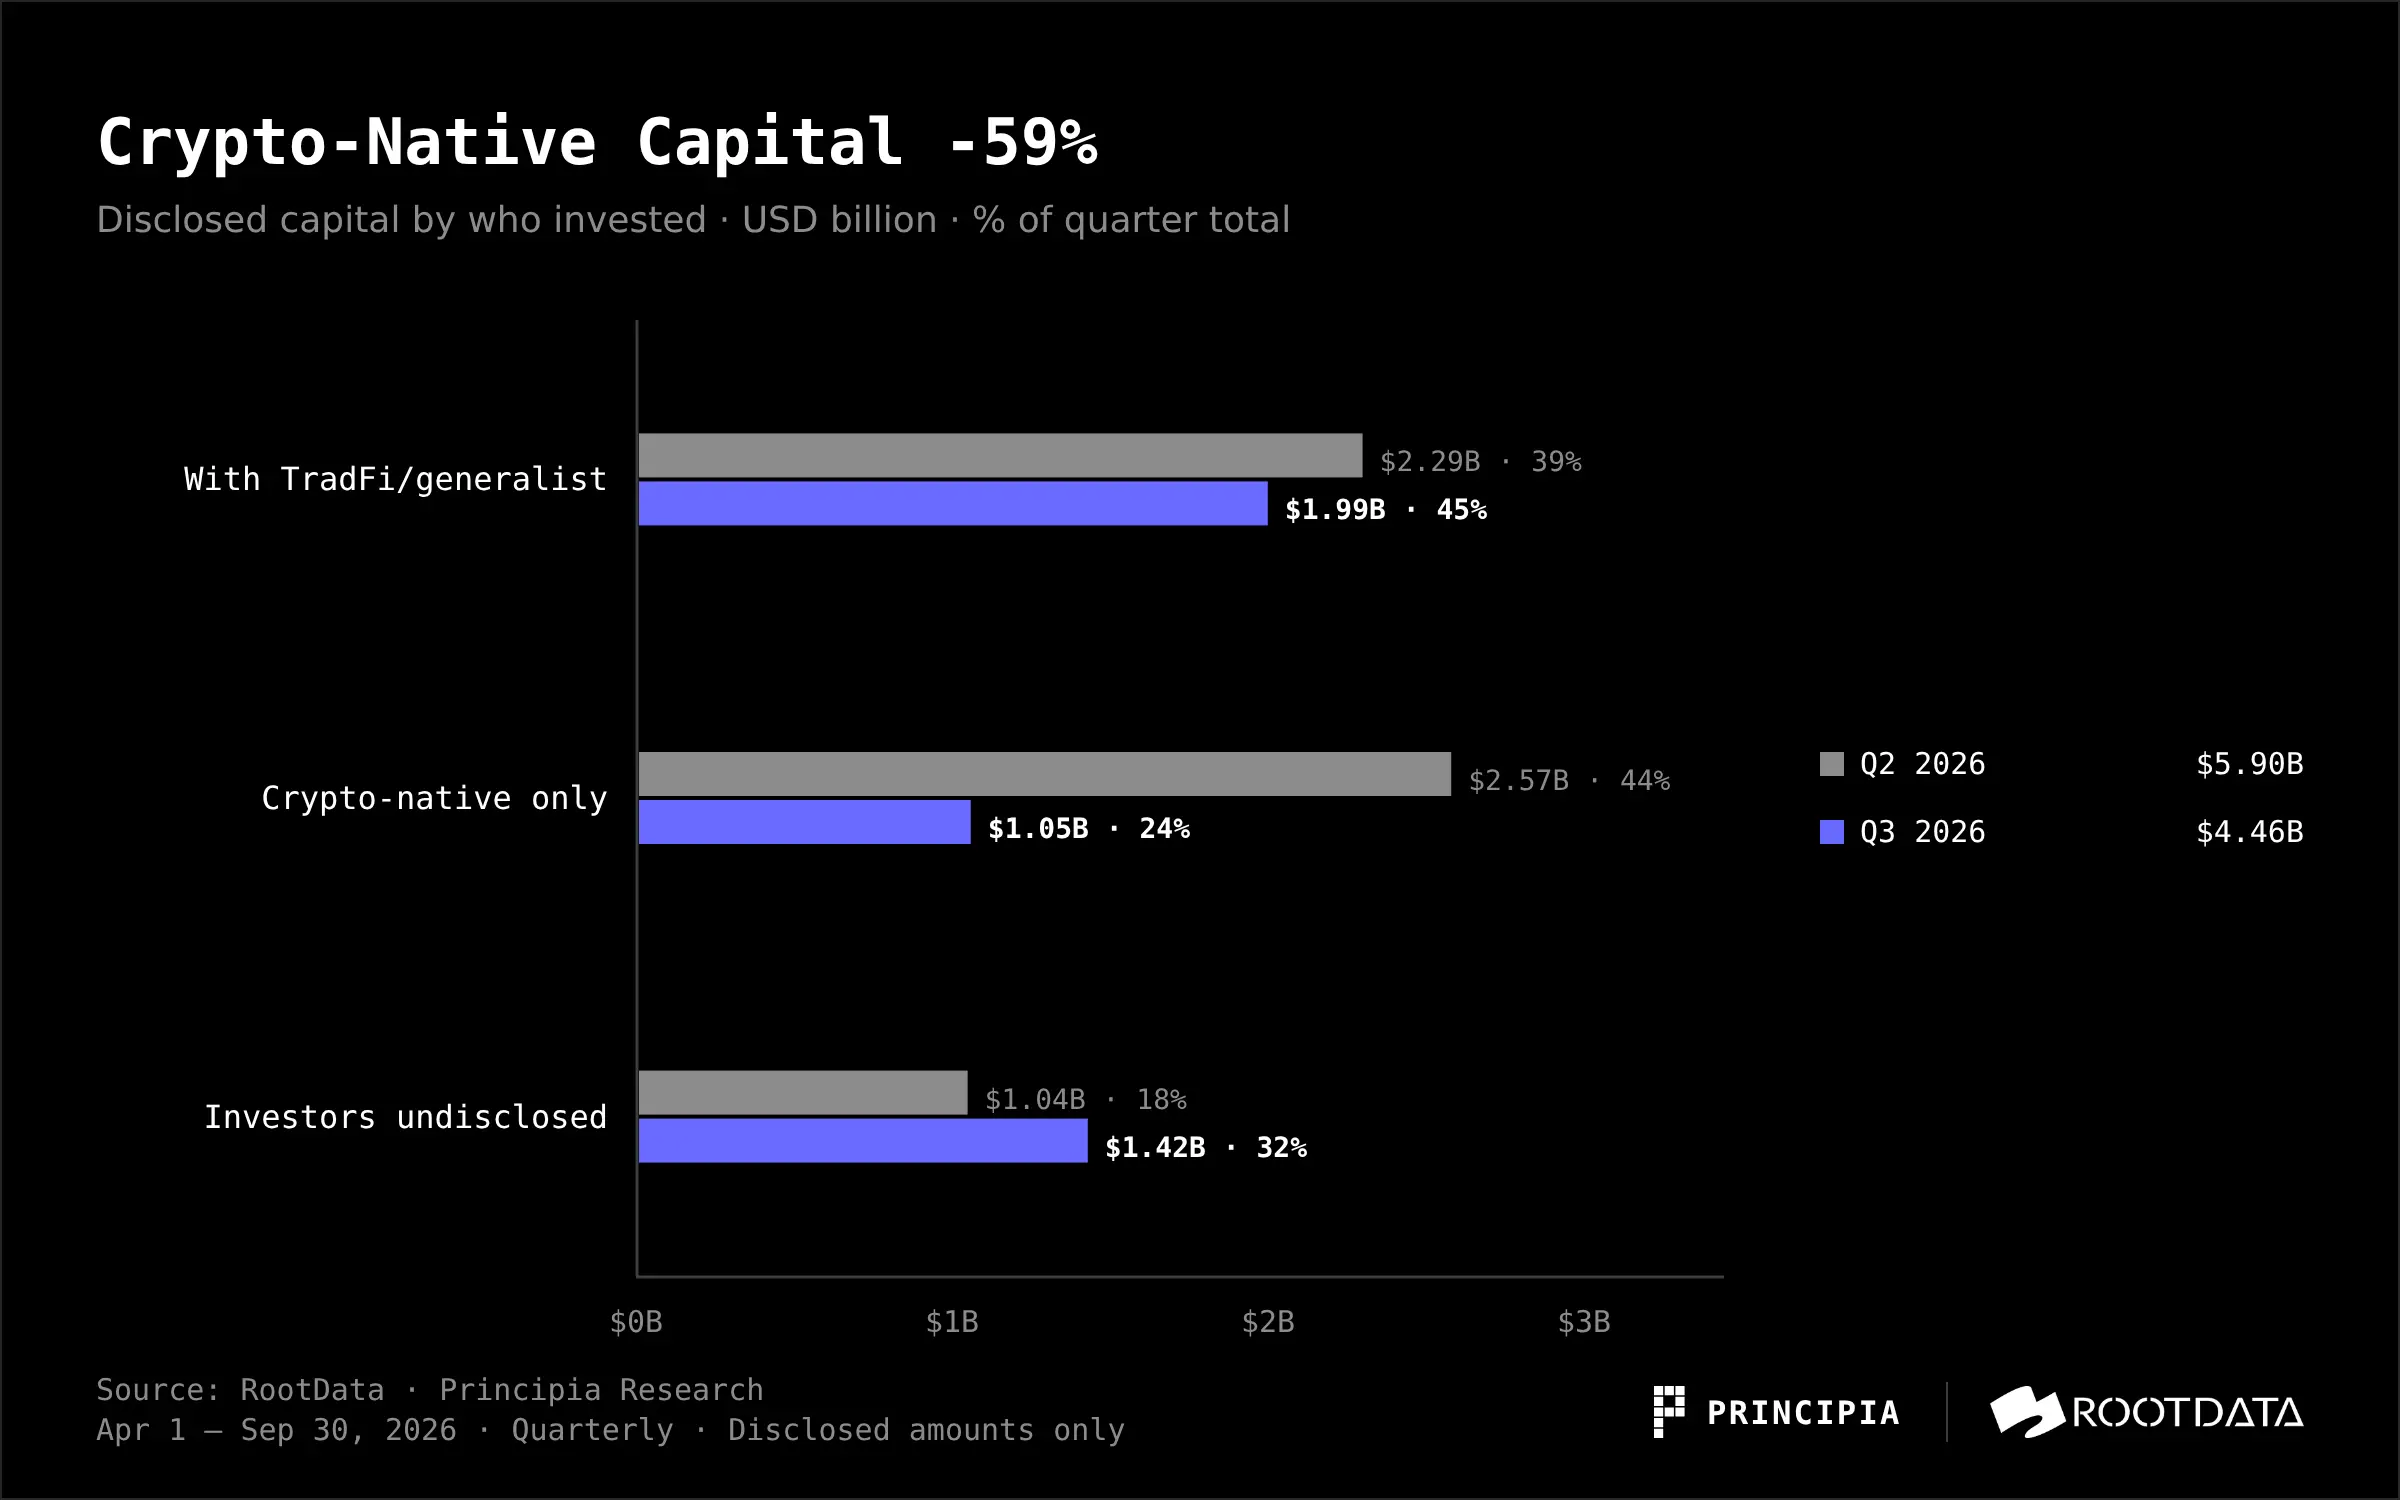
"전통 금융 또는 일반 자본"은 은행, 거래소 및 시장 인프라, 증권사, 자산 관리, 기술 대기업, 거래 회사, 그리고 종합형 및 핀테크 VC를 의미합니다. 암호화폐 원주율 자본은 축소되고 있으며, 이번 분기의 가장 큰 거래 뒤에는 Citadel Securities, Nasdaq, 1789 Capital, Tiger Global, Peak XV, SBI, Intel Capital 및 ICONIQ가 있습니다.
출현 횟수에 따라 화면은 또 다릅니다. 가장 활발한 것은 YZi Labs와 Coinbase Ventures이지만, 두 곳 모두 인큐베이션과 후속 투자에 주력하고 거의 리드 투자를 하지 않습니다.
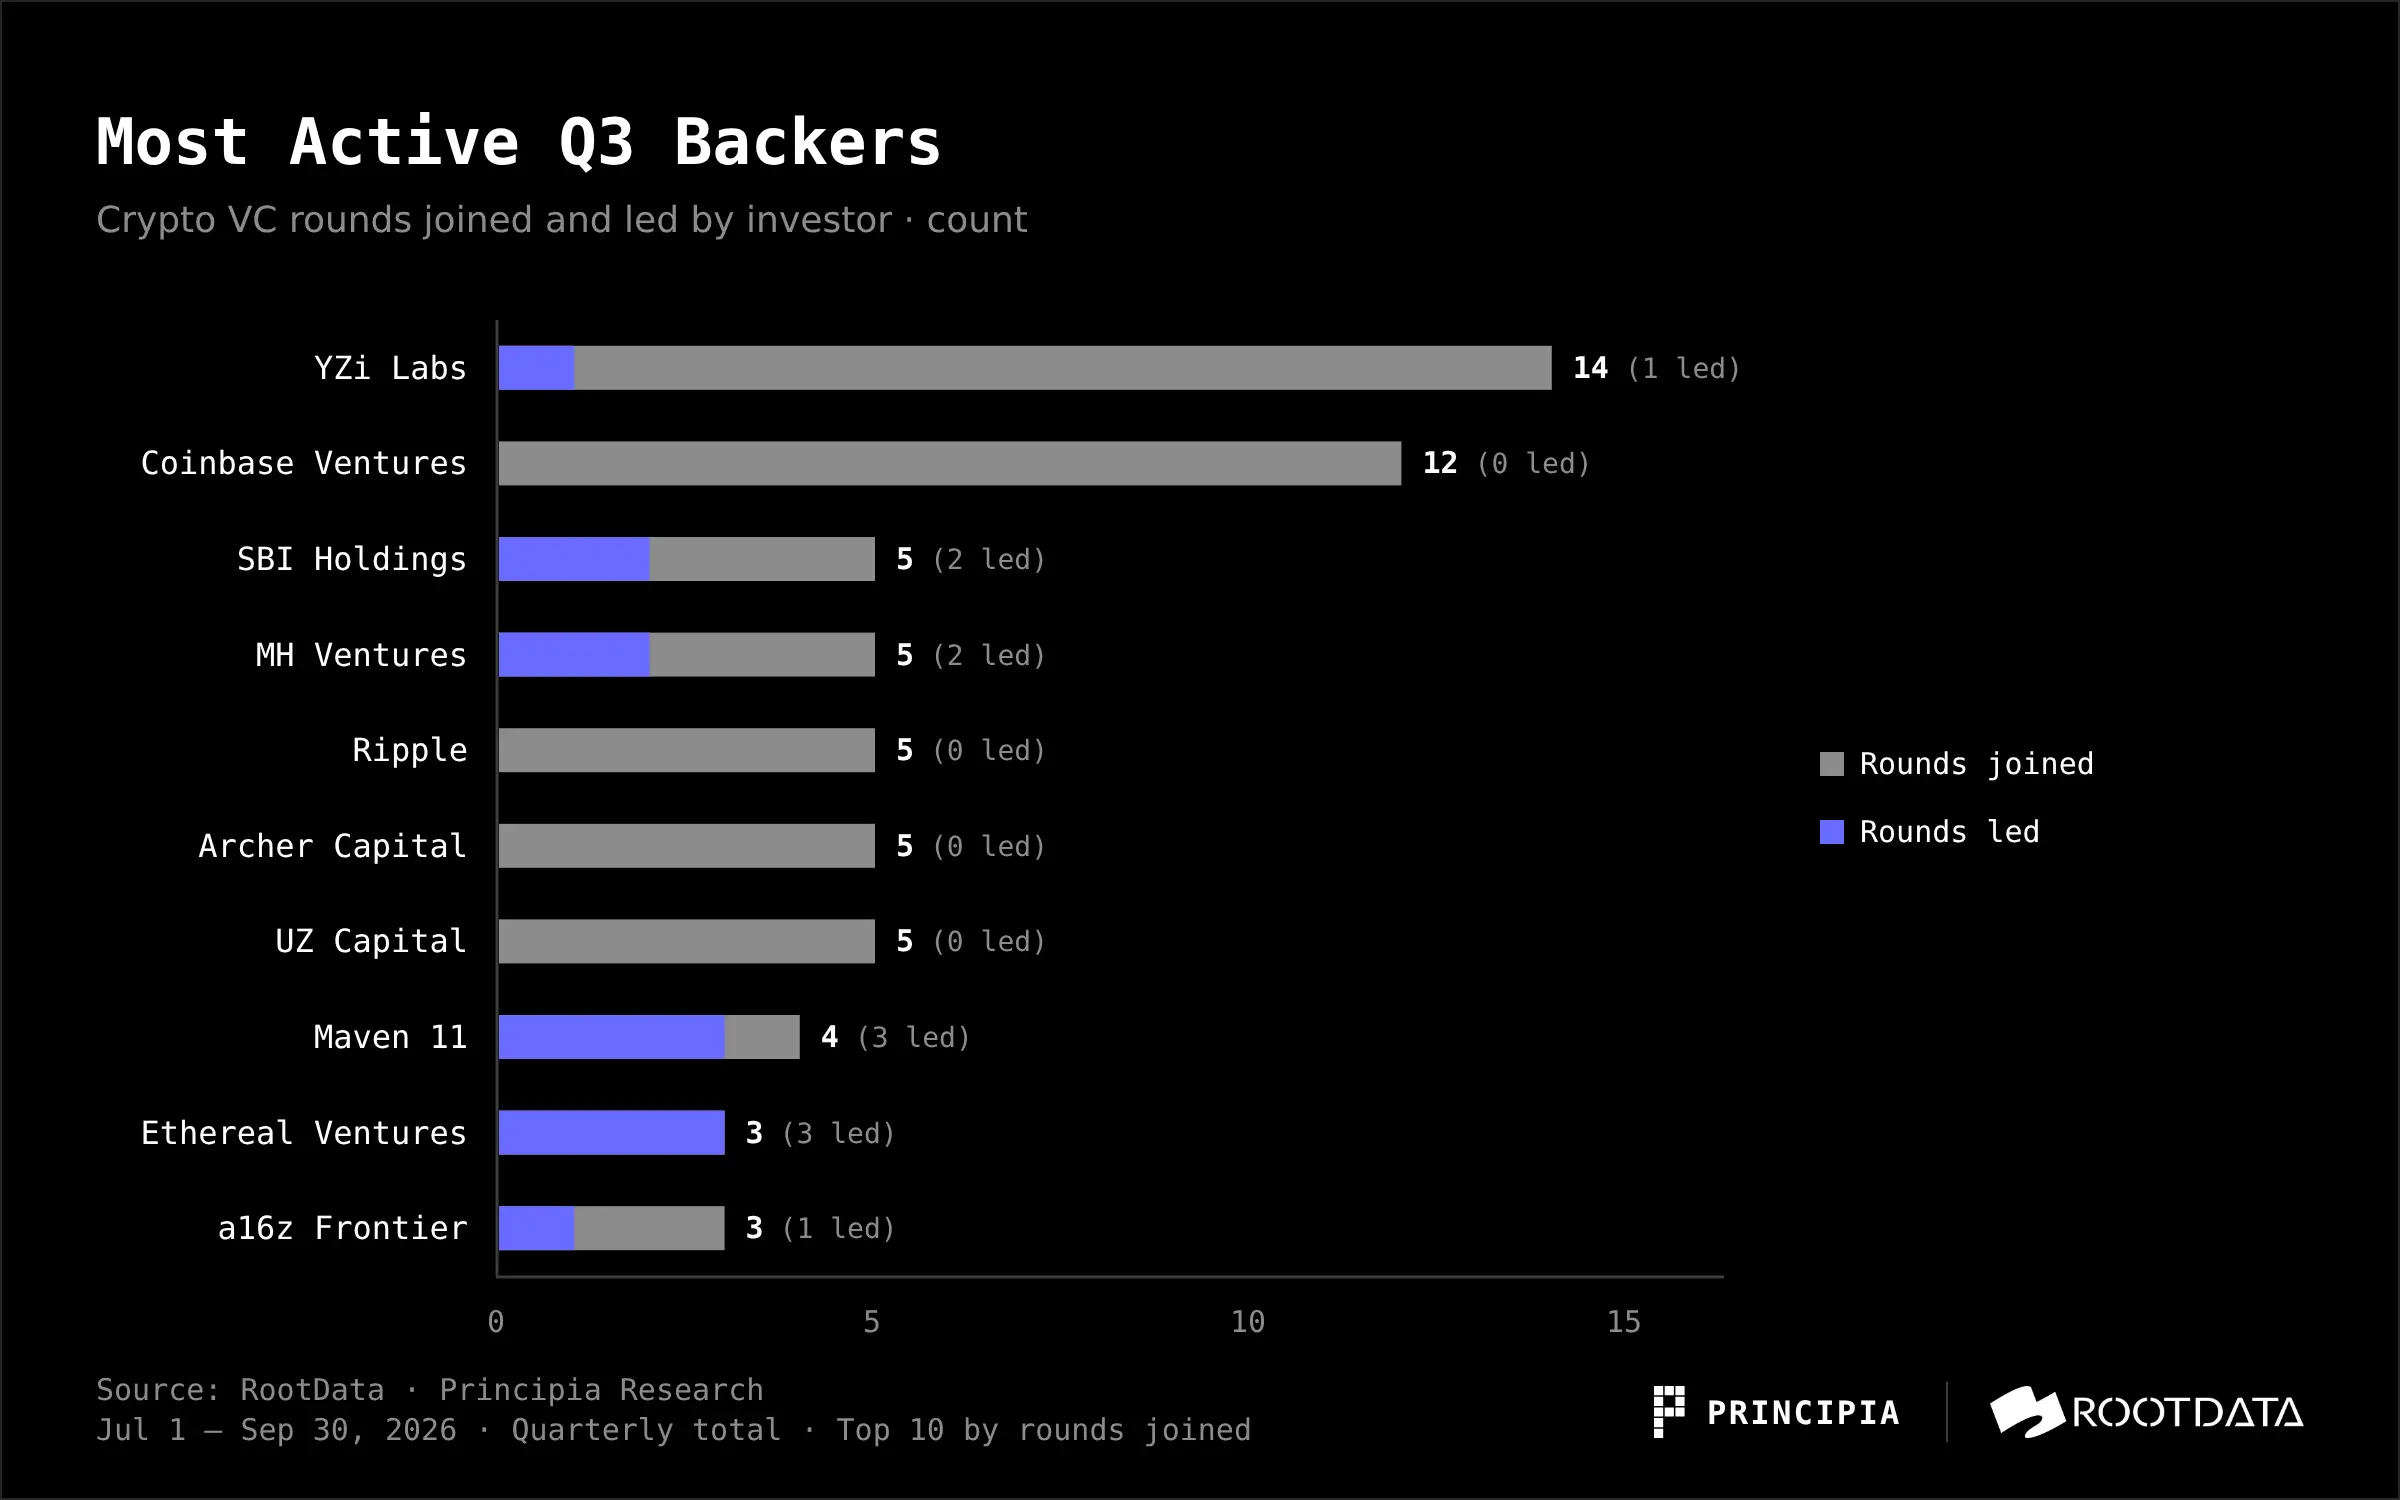
2분기와 비교하여 주도자가 변화했습니다. 2분기 가장 활발했던 것은 Coinbase Ventures(13회), Animoca Brands(12회) 및 a16z Frontier(원 a16z Crypto, 8회)이며, Paradigm도 4건을 리드했습니다. 이번 분기의 가격 결정권은 위의 전통 금융 기관에 더 많이 주어졌습니다.
다섯, 신규 회사 수가 많고, 구 회사가 큰 자금을 확보
2021년 및 이전에 설립된 회사는 이번 분기 51건의 자금을 확보하여 23억 달러를 가져갔으며, 이는 공개된 금액의 절반 이상을 차지합니다. 2025년 이후에 설립된 신규 회사 수가 가장 많아 67건이지만, 6억 3천만 달러만 확보했습니다.
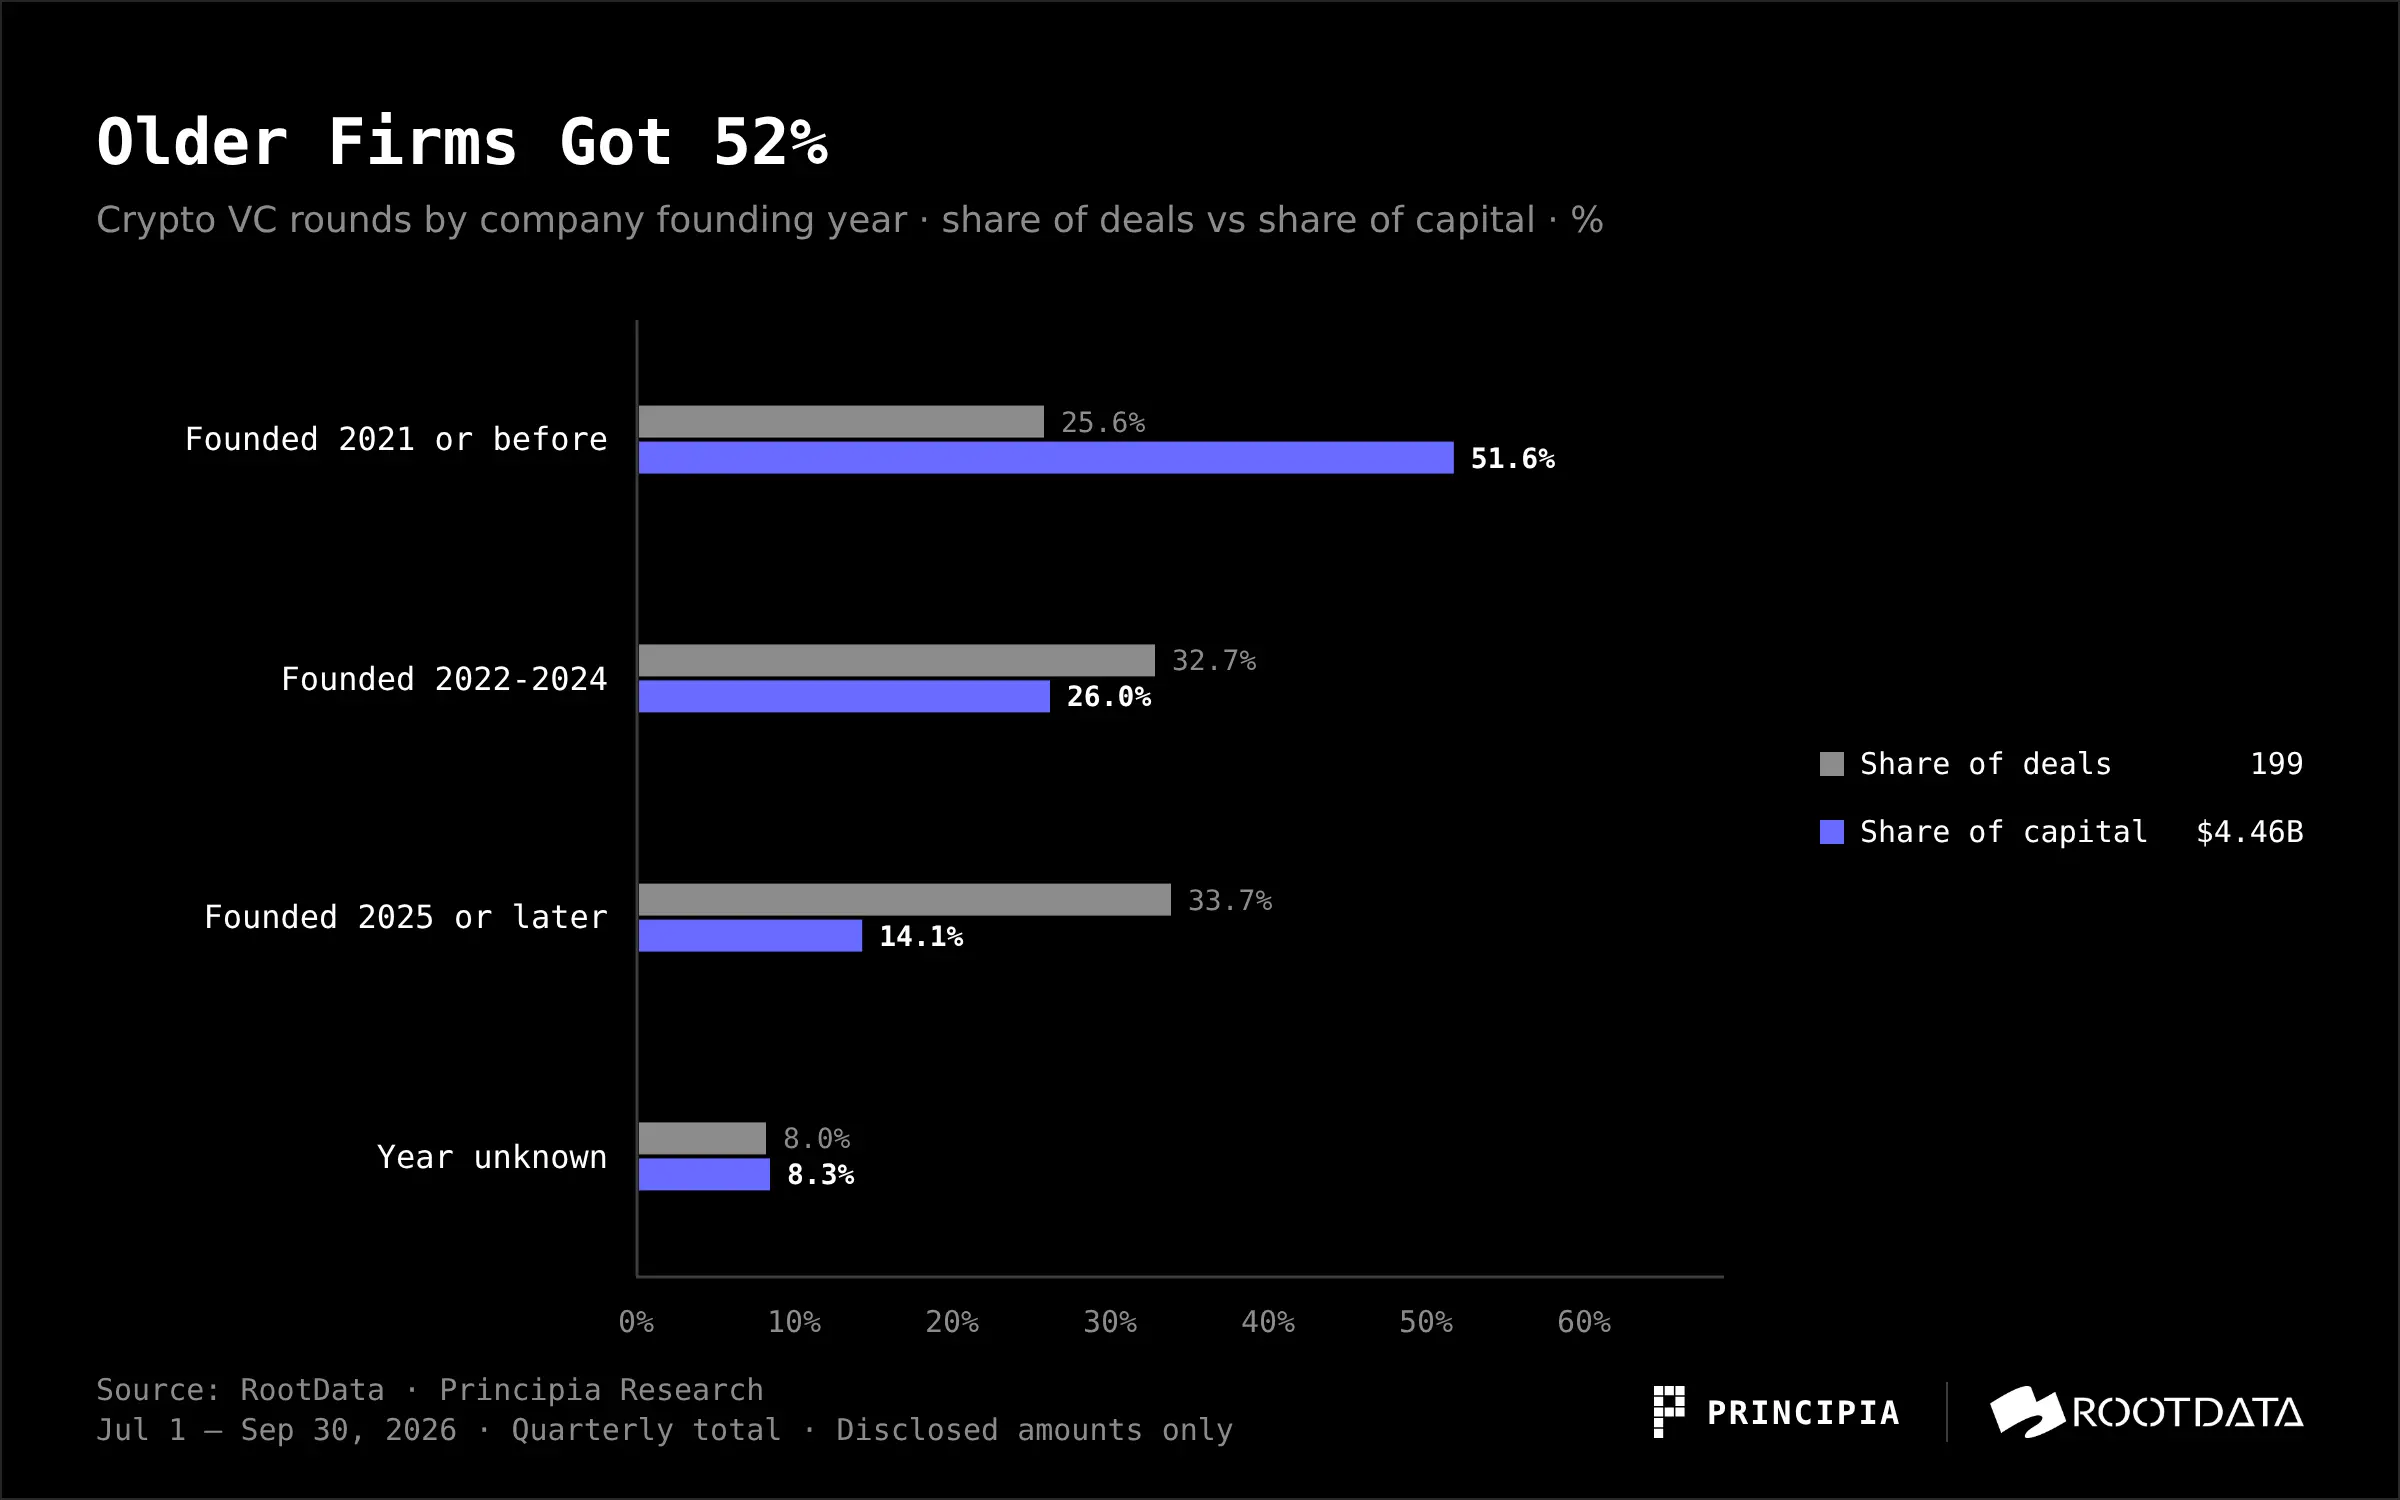
구 회사가 대규모 자금을 확보한 목록은 익숙합니다: Crypto.com(2016년 설립), Kraken(2011년), Ripple(2013년), Securitize(2017년). 이들은 수익이 있고, 라이센스가 있으며, 평가 가능한 비즈니스를 가지고 있어 이번 분기의 자금 선호와 잘 맞아떨어집니다.
여섯, 지역적으로 여전히 미국이 주도
RootData의 국가 필드는 192개 프로젝트 중 53개(28%)만을 포함하고 있으며, 이는 55건의 거래와 21억 9천만 달러에 해당하며, 전체 분기 공개 금액의 약 절반입니다. 이 샘플에서 미국은 28건, 15억 2천만 달러; 싱가포르는 10건, 4억 4천4백만 달러로, 그 중 Crypto.com은 4억 달러를 차지합니다.
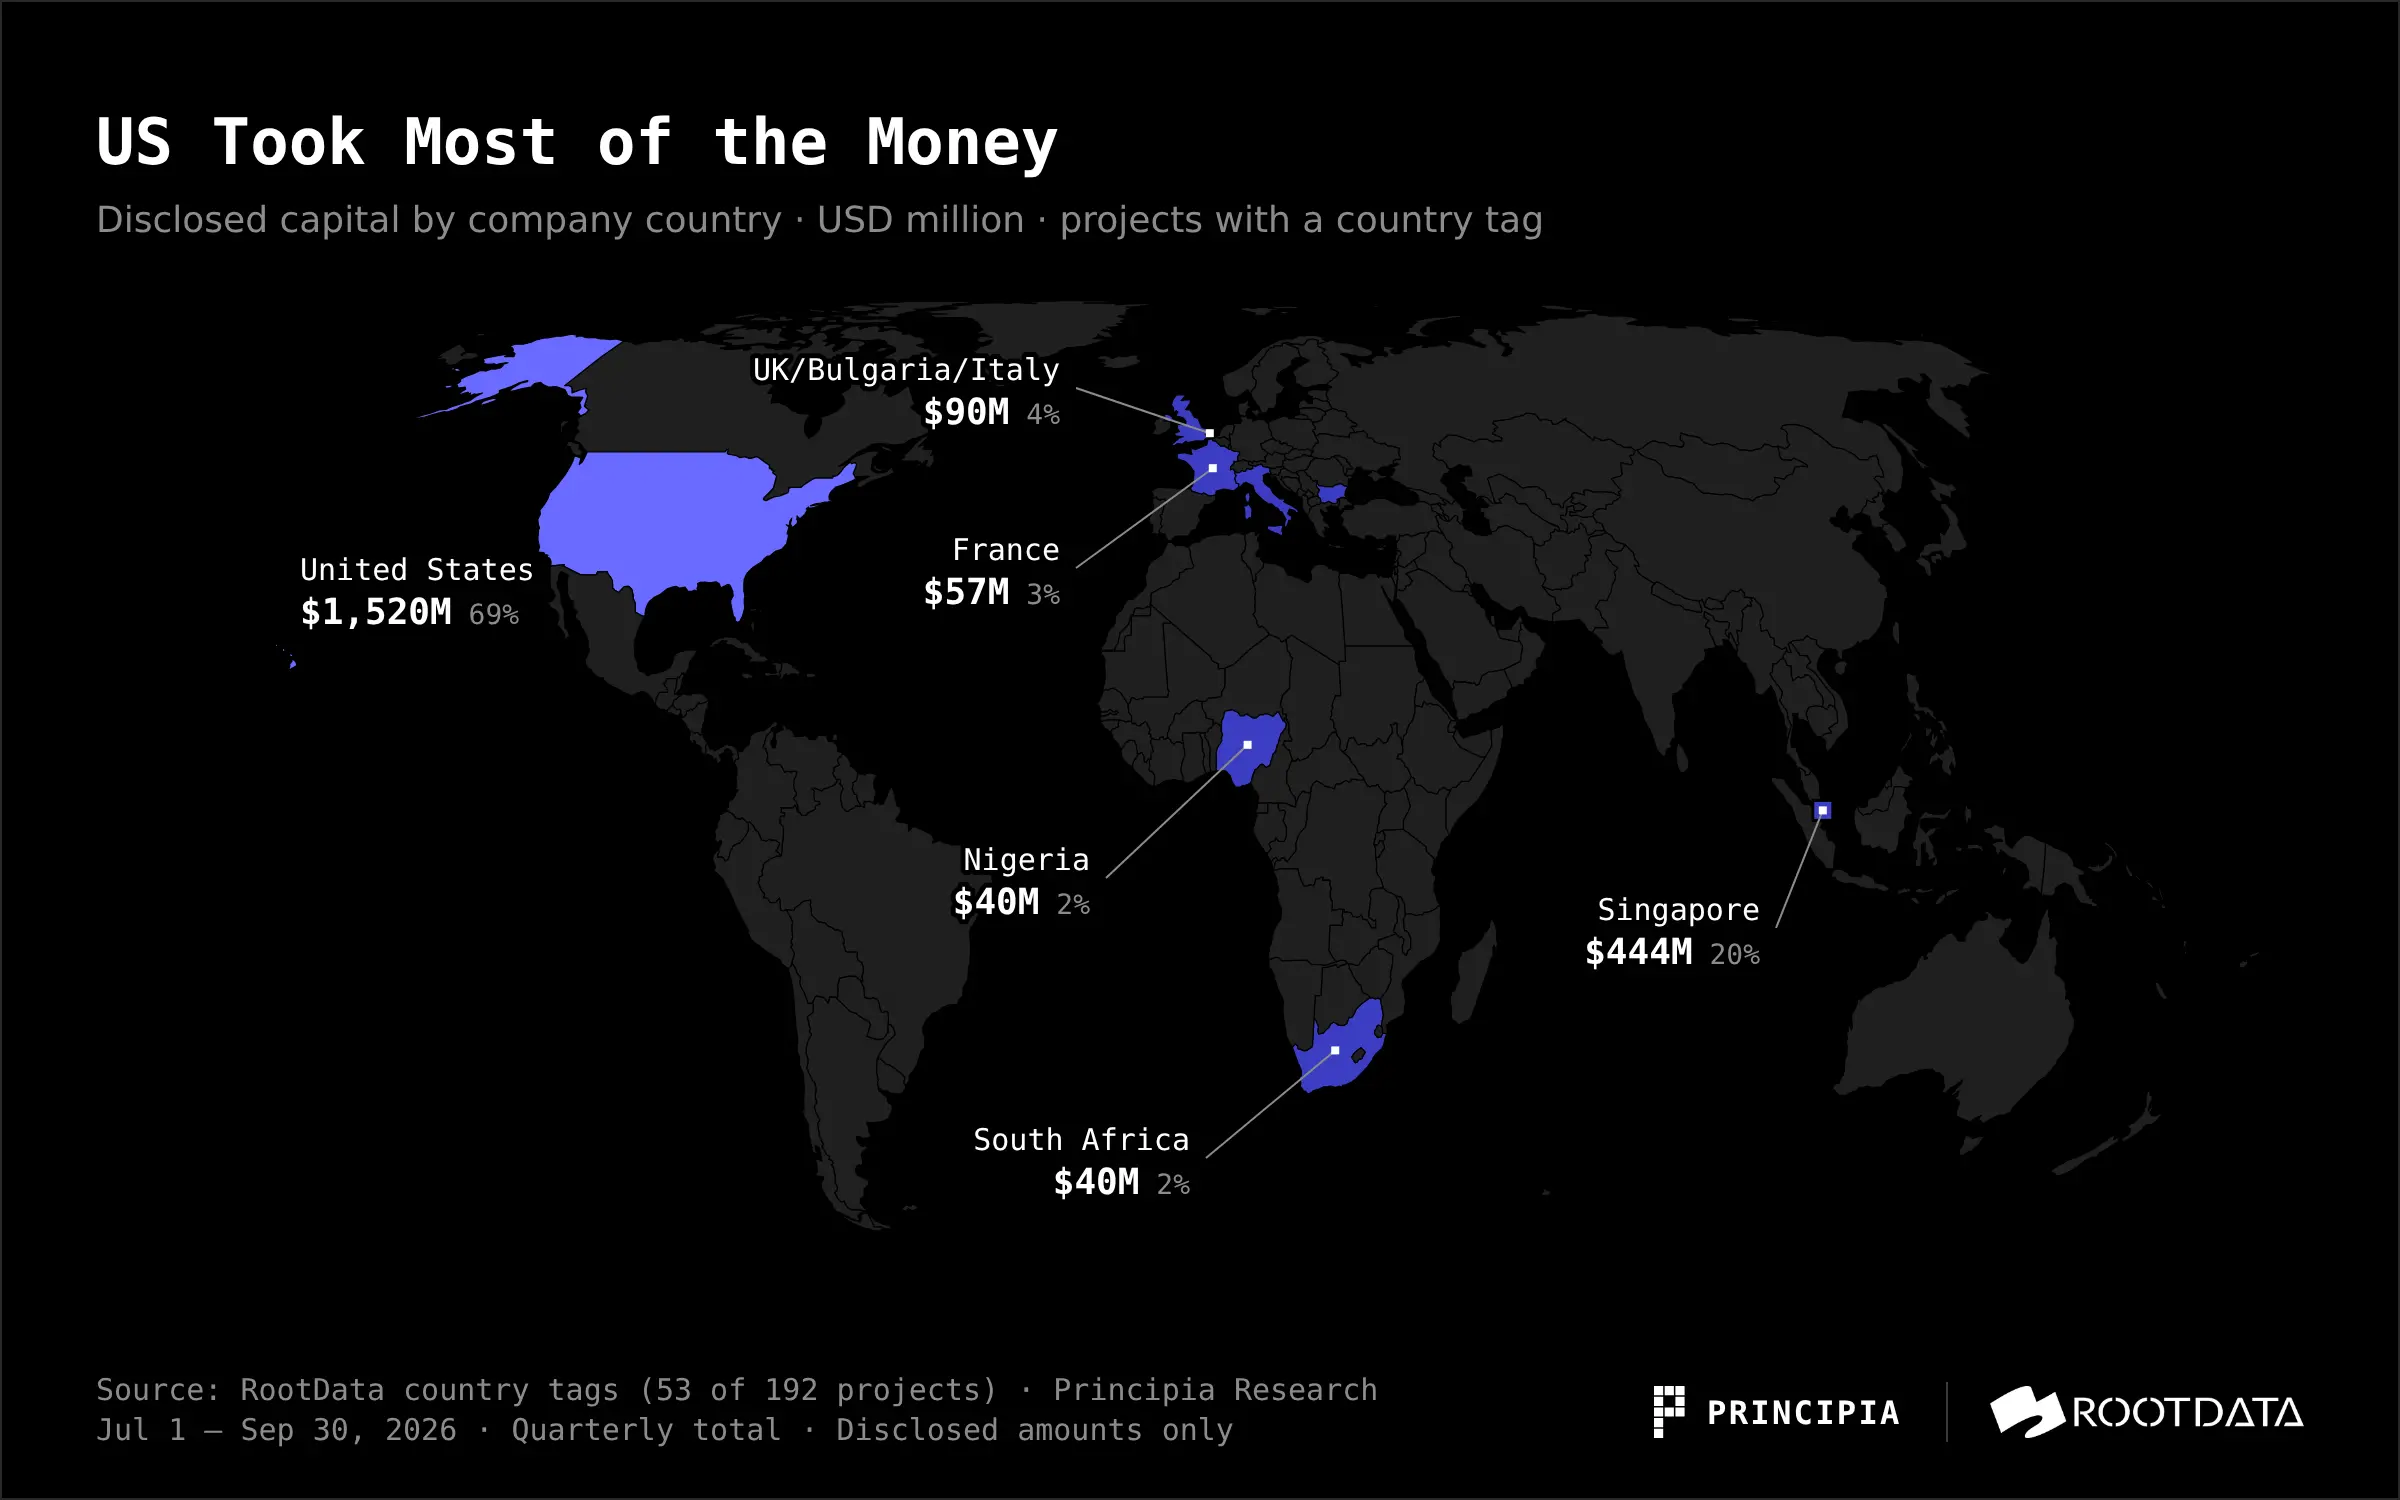
나머지 국가는 매우 분산되어 있습니다. 영국, 불가리아, 이탈리아 각각 9천만 달러, 프랑스 5천7백만 달러, 나이지리아와 남아프리카 각각 4천만 달러; 홍콩 3건, 일본 2건으로 금액이 모두 작습니다. 비록 커버리지가 이렇게 낮지만, 여전히 자금이 미국에 집중되어 있으며, 아시아의 대규모 거래는 주로 싱가포르의 거래소에서 발생합니다.
일곱, 펀드 모금: 다음 라운드의 자금이 긴축
1차 시장에 얼마나 투자할 수 있는지는 궁극적으로 펀드가 얼마나 모금을 할 수 있는지에 달려 있습니다. Galaxy Research에 따르면, 이번 분기에는 단 3개의 새로운 암호화폐 벤처 펀드가 모금을 완료했으며, 총 약 13억 달러로, 새로운 펀드 수는 2019년 3분기 이후 가장 적습니다. 연간 계산 시, 올해 모금액은 약 82억 달러로, 2025년의 87억 5천만 달러보다 약간 낮습니다. 올해까지의 펀드 규모 평균은 약 3억 8천6백만 달러이며, 중앙값은 7천1백만 달러에 불과합니다: 대부분의 신규 펀드 규모가 크지 않고, 소수의 대형 펀드가 평균을 높였습니다.
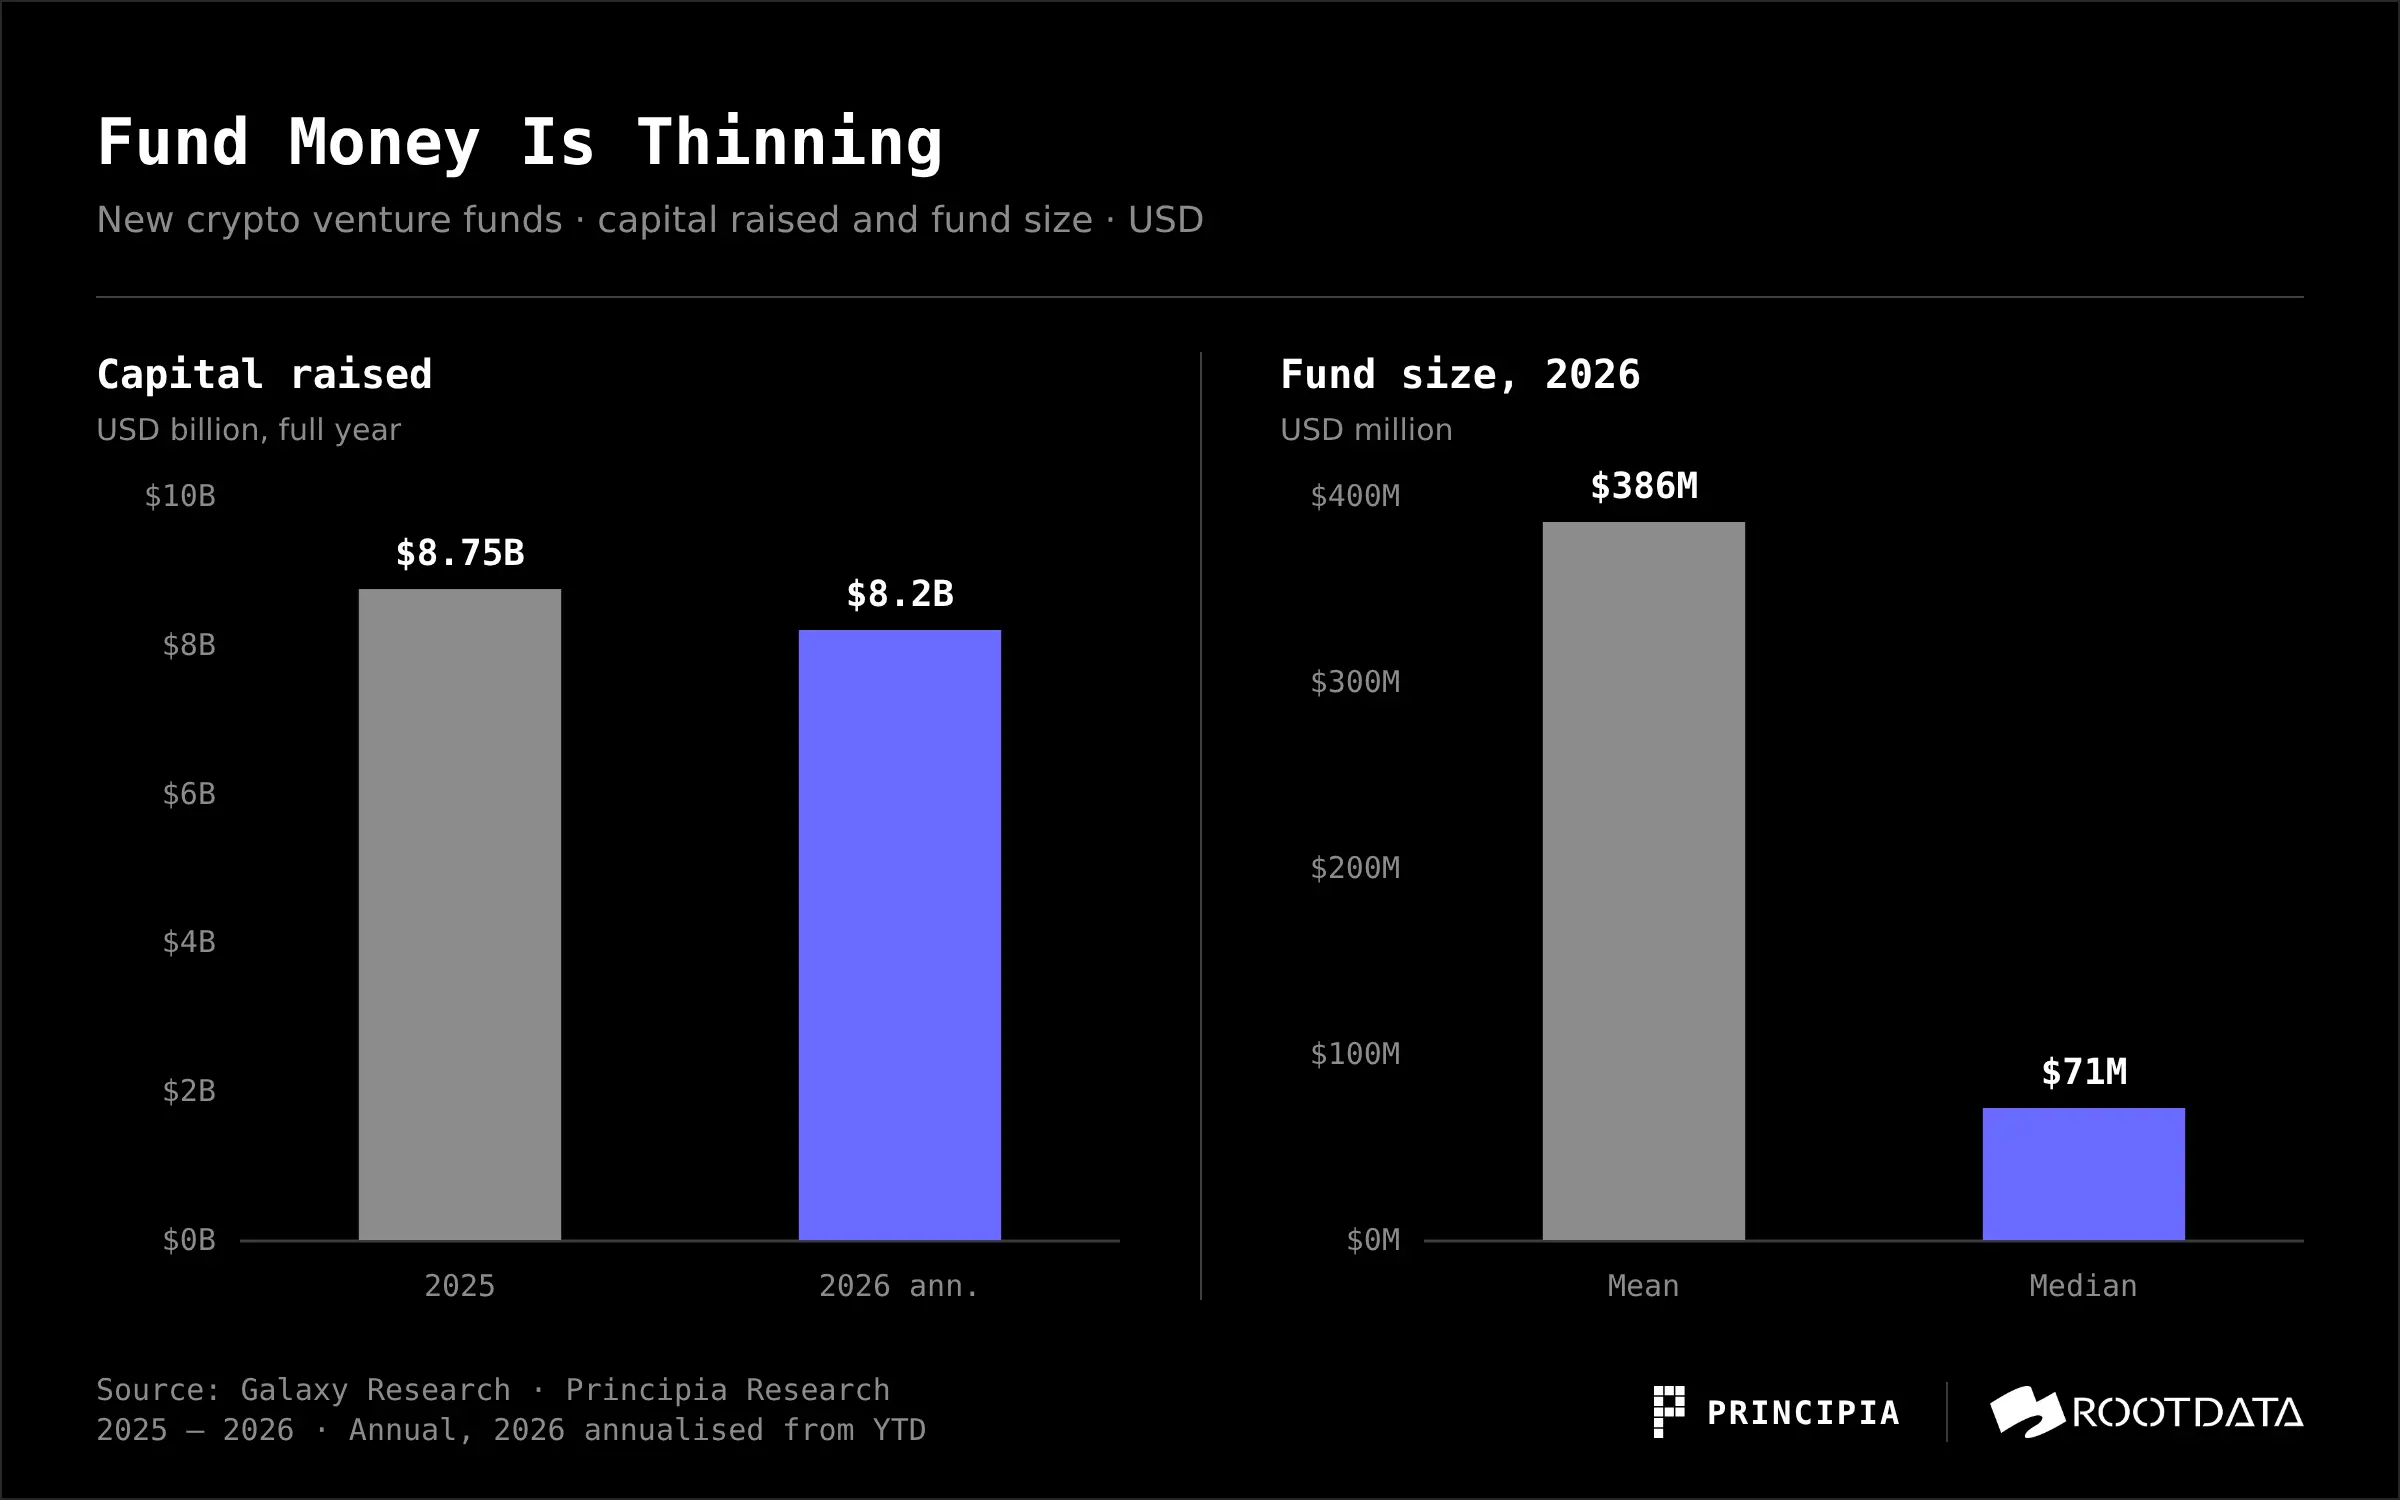
모금의 어려움과 투자 측의 냉각은 같은 사건의 두 면입니다: 현물 ETF, 디지털 자산 재무 회사 및 AI가 LP의 배정 한도를 두고 경쟁하고 있습니다. 우리의 판단은, LP 측의 자금 조달이 긴축되면 GP가 더욱 신중해질 것이라는 것입니다: 이미 투자한 프로젝트의 후속 라운드를 우선 지원하고, 수익이 있고 라이센스가 있는 회사에 더 많은 베팅을 할 것입니다. 이것이 이번 분기 투자 측에서 나타난 형태입니다.
여덟, 결론
3분기 전반적으로 VC 투자 활동이 냉각되고 있습니다; 자금은 수수료를 받을 수 있고, 라이센스를 보유하며, 청산이 가능한 금융 경로로 흐르고 있으며, 가격 결정권이 점점 더 전통 금융 기관에 넘어가고 있습니다; VC LP의 자금 조달이 냉각되면서 스타트업의 후속 라운드 자금 조달 상황은 낙관적이지 않습니다.
창업자에게는 대규모 자금을 조달할 수 있는 시점이 더 늦어졌으며, 요구 사항도 더 성숙한 회사에 가까워졌습니다: 수익, 라이센스 및 유통 채널이 서사보다 더 높은 평가를 받을 수 있습니다. 초기 자금 조달이 크게 감소하고, VC의 위험 선호도가 낮아졌으며, 제품 데이터로 말할 준비를 해야 하고, 더 작은 첫 라운드를 수용해야 합니다.
투자자와 LP에게는, 암호화폐 가격의 회복이 1차 시장에 자동으로 전이되지 않았습니다. 이번 분기 비트코인은 약 43% 상승했지만, 자금 조달은 계속 감소하고 있으며, "암호화폐 가격 상승, 벤처 투자 활성화"라는 이전의 패턴은 일시적으로 작동하지 않습니다. 2천만 달러에서 1억 달러의 중간 거래 금액은 전분기 대비 상승했지만, 지분 거래 수는 변동이 없으며, 여전히 더 많은 분기의 데이터로 추세를 확인해야 합니다.
4분기에는 무엇을 주목해야 할까요:
전통 금융이 지속적으로 참여할 수 있을지. 이번 분기 공개된 금액의 45%가 그들의 참여로 이루어졌습니다. 이것이 구조적 변화인지, 몇 건의 대형 거래의 우연인지, 4분기가 답을 줄 것입니다.
암호화폐 가격이 초기 라운드로 전이될 수 있을지. 소액 초기 라운드의 수가 회복되어야 창업 측이 진정으로 회복되었다고 말할 수 있습니다.
정책 및 모금. CLARITY 법안의 진행 상황과 새로운 펀드가 연말 전에 모금을 완료할 수 있을지.
 위험 경고 위험 경고