








Mastercard Шестьдесят лет: группа банков, как построить глобальную платежную сеть
 Ключевые тезисы

 Mastercard и Visa имеют разные истоки: первая возникла из ассоциации, созданной группой банков, и постепенно превратилась в глобальную компанию с собственным брендом.
Автор:Stablehunter、Yokiiiya
Друг, работающий в Mastercard, порекомендовал мне книгу «Платежные системы в США: руководство для профессионалов в области платежей». Он сказал, что Visa и Mastercard — это больше, чем просто бизнес.
Самое знакомое для нас — это два логотипа на банковских картах: синий текст Visa и красно-желтые круги Mastercard. Они появляются в похожих потребительских сценариях и борются за одну и ту же группу банков и клиентов, но если понимать их отношения только как бизнес-конкуренцию двух компаний, можно упустить много историй.
Две сети когда-то имели общие банки-члены и участвовали в разработке общих технических стандартов. Банкам они нужны, и они обсуждают условия; они конкурируют друг с другом, но имеют общие интересы в области безопасности и совместимости. Начало Mastercard и Visa было немного разным: первая возникла из ассоциации, созданной группой банков, и постепенно превратилась в глобальную компанию с собственным брендом.
1966---1978: банки объединились, сеть начала выходить за границы страны
История Visa начинается с продукта одного банка, а история Mastercard — с решения нескольких банков объединиться. В 1958 году Bank of America запустила BankAmericard в Калифорнии. К 1966 году она начала предоставлять лицензии другим банкам в США и за границей, позволяя большему количеству банков присоединиться к этой системе.
В том же 1966 году другая группа банков основала Interbank Card Association, сокращенно ICA, которая стала предшественником Mastercard. С момента своего создания она использовала модель совместного управления членами, без доминирования какого-либо одного банка.
В то время другие банки могли выбрать, присоединиться ли к системе BankAmericard, которая позже развилась в Visa, или объединиться для создания другой сети. Mastercard стала результатом второго выбора.
Для ICA сотрудничество сначала должно было решить, как карта может пересекать границы между банками. Для отдельного банка выпустить карту и сделать так, чтобы эта карта принималась повсюду, — это две совершенно разные задачи.
Банки знают своих клиентов, могут проверять их кредитоспособность и решать, сколько денег им одобрить. Но клиенты могут путешествовать в другие города и заходить в магазины, обслуживаемые другими банками. Будут ли торговцы принимать эту карту? Как узнать, была ли сделка одобрена? Как получить деньги после продажи товара? В случае спора, к кому обращаться?
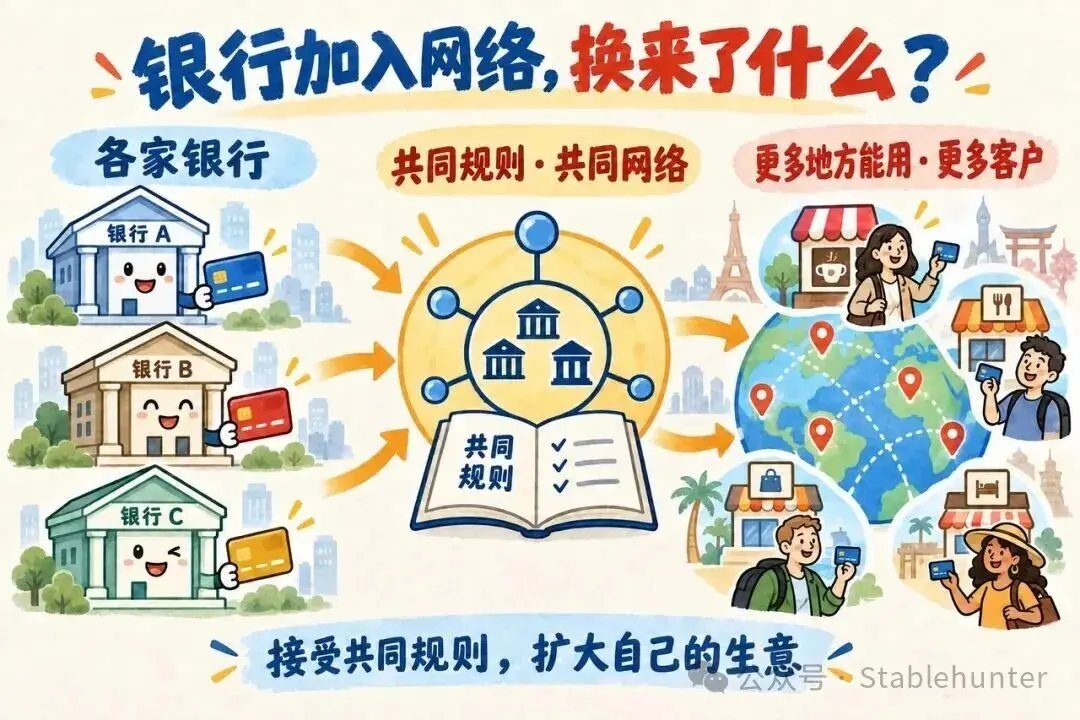
Если каждая пара банков будет обсуждать это отдельно, отношения быстро станут слишком сложными для поддержания. Здесь появляется ценность совместной сети: участники принимают единый набор правил, передают информацию о транзакциях через общую систему и выполняют расчеты и клиринговые операции между учреждениями. Mastercard в своем юбилейном обзоре также рассматривает эту совместную систему как основную задачу, с которой компания начинала.
Банки отдают часть своей независимости в решении о том, как функционирует продукт, в обмен на более широкий круг использования карты, и за этим обменом стоит очень прямой доходный стимул. Кредитные карты позволяют банкам предоставлять кредиты потребителям за пределами их традиционных географических рынков, банки могут сначала установить отношения с клиентом через кредитную карту, не дожидаясь, пока тот откроет депозитный счет. Расширение охвата означает, что у банков появляется возможность достичь большего числа заемщиков и расширить свой потребительский кредитный бизнес.
Это также повлияло на то, кто имеет большее влияние внутри ассоциации: в те времена, когда обе сети все еще принадлежали и управлялись банками-членами, выпуск карт был более прибыльным, и голос эмитентов часто доминировал в важных комитетах и советах.
Это была первая сделка в платежной сети: банки готовы принять общие правила, потому что эти правила помогают им расширить свой бизнес. Участники совместного строительства сети не обладают одинаковым влиянием от природы.
Через два года после создания ICA начала искать сотрудничество за пределами США. В 1968 году она установила связь с Banco Nacional в Мексике, объединилась с Eurocard в Европе, а первые члены из Японии также присоединились в том же году.
При входе в Европу ICA нашла местную организацию карт Eurocard для сотрудничества; европейские банки уже имели своих клиентов и торговых партнеров, и соединение сетей позволило бы использовать карты в большем количестве мест. Для ICA это также означало, что она могла бы расширить свой бизнес, используя уже существующие банковские связи.
К 1970 году BankAmericard стал независимой компанией, а в 1976 году бренд Visa был запущен. В это время предшественник Mastercard все еще использовал название Master Charge.
Для Mastercard система, изначально созданная несколькими американскими банками, начала соединять банки и торговцев в других странах через зарубежных партнеров.
1979---1990: смена имени на Mastercard, расширение сети
В 1979 году Master Charge официально сменил название на Mastercard, и с расширением бизнеса в другие страны этот единый бренд стал появляться на все большем количестве карт, выпускаемых банками.
В 1980-х годах компания продолжала расширять ассортимент продуктов. Золотая карта Mastercard, выпущенная в 1983 году, предназначалась для клиентов с более высокой покупательной способностью, и банки могли предлагать разные карточные продукты различным клиентам в одной и той же сети.
В то же время Mastercard также расширяла возможности банковских карт; в конце 1980-х она приобрела сеть банкоматов Cirrus, включив возможность снятия наличных через банки в свой бизнес.
Покупка товаров и снятие наличных — это две разные потребности для держателей карт. После подключения к сети банкоматов, возможности банковских карт значительно расширились: находясь вне дома, можно не только расплачиваться в магазинах, но и снимать наличные через банкоматы, подключенные к сети.
На этом этапе Mastercard расширяла два типа подключений: с одной стороны, соединяя банки из большего числа стран, с другой стороны, соединяя больше сценариев использования карт. В дальнейшем, когда банки захотели, чтобы клиенты могли напрямую использовать деньги со своих депозитных счетов для оплаты, дебетовые карты стали новой возможностью для роста.
1991---2001: вход в повседневные расходы, конкуренция и сотрудничество с Visa
В 1991 году был запущен Maestro.
В начале 1990-х годов сеть начала расширяться в большее количество повседневных платежных сценариев. Кредитные карты были лишь одним из входов, сеть банкоматов соединяла потребность в снятии наличных, а дебетовые карты соединяли банковские депозитные счета. Запуск Maestro в 1991 году стал важным шагом для Mastercard в расширении дебетовых платежей.
Тем не менее, банки, уже являющиеся членами сети, не всегда охотно принимали новые продукты. Чтобы заставить банки выпустить свои дебетовые карты, Visa и Mastercard обращались к руководителям кредитных карт, с которыми они ранее сотрудничали. В ходе обсуждений выяснялось, что кредитные карты находятся в ведении одного отдела, а сберегательные счета, банкоматы и банковские отделения — в ведении другого. Знакомые люди не могли решить этот вопрос.
А отдел, отвечающий за сберегательные счета, уже продвигал свои дебетовые карты с вводом пароля, и им также нужно было учитывать, сколько денег они могут заработать и сколько им придется потратить. Теперь, если менять продукт, кто будет за это отвечать и как будет рассчитываться доход, все это нужно было обсуждать заново. Банкам потребовалось несколько лет, чтобы упорядочить эти отношения, и они постепенно начали осознавать, что на тогдашнем американском рынке продукты дебетовых карт Visa и Mastercard могут принести банкам более привлекательные доходы.
Это также указывает на то, что для того, чтобы Mastercard развивала свой бизнес, ей сначала нужно было убедить банки принять свои продукты и найти в банках те отделы, которые действительно могут принимать решения.
В 1997 году Priceless начал выходить на потребителей.
Готовность банков выпускать карты Mastercard была лишь первым шагом. Когда карты попадают к потребителям, возникает другой вопрос: будут ли они использовать их при оплате.
У человека в кошельке может быть несколько карт. У некоторых больше баллов, у других лучшие предложения, а некоторые просто привычны в использовании. Для Mastercard получение сотрудничества с банками по выпуску карт не означало, что они получили каждую последующую транзакцию держателя карты.
В 1997 году Mastercard запустила рекламную кампанию Priceless. Первая реклама рассказывала о том, как отец ведет своего ребенка на бейсбольный матч: покупка билетов и еды требует денег, но время, проведенное вместе, невозможно оценить в деньгах. Mastercard поместила свой бренд в такой жизненный сценарий, который может понять обычный человек.
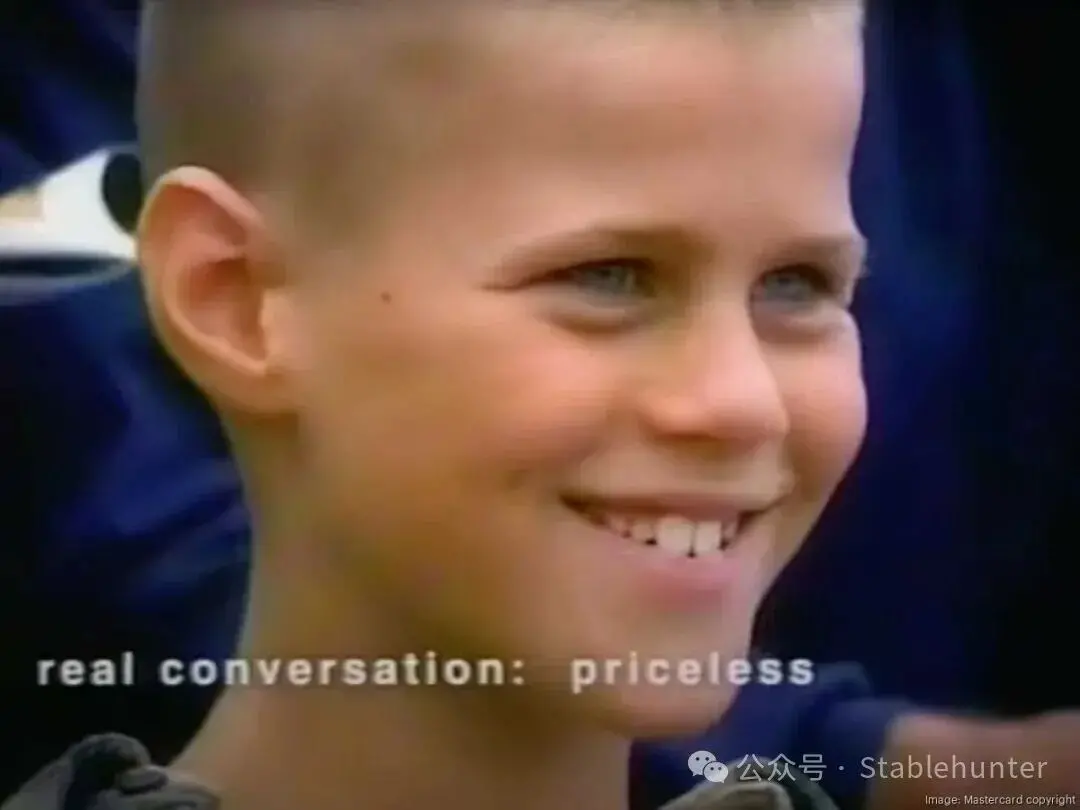
Первая реклама Priceless 1997 года: провести хороший разговор с ребенком, не имея цены.
Связь, которую эта реклама хотела установить, заключалась в том, что когда вы тратите деньги на людей и вещи, которые вам важны, Mastercard может быть рядом. Она дала красно-желтым кругам на банковских картах запоминающуюся историю.
С коммерческой точки зрения, Mastercard нужно было одновременно завоевывать обе стороны. Банки решают, какие карты выпускать, держатели карт решают, какую карту использовать, и рекламные кампании — это один из способов, с помощью которых она может напрямую влиять на держателей карт.
На одной карте имя банка и логотип Mastercard находятся рядом, но у каждого из них свои бизнес-цели. Банки хотят, чтобы клиенты продолжали использовать свои продукты, а Mastercard хочет, чтобы потребители могли распознавать и выбирать свой бренд среди карт, выпущенных различными банками. Обе стороны нуждаются в сотрудничестве, но каждая также хочет установить более глубокую связь с потребителями.
С 1998 по 2001 год одновременно развивались конкуренция, сотрудничество и юридические споры с Visa.
Visa и Mastercard не являются двумя четко разделенными лагерями. В эпоху, когда они долгое время функционировали в форме банковских ассоциаций, обе стороны имели общих членов и пересекающиеся экономические интересы и управленческие отношения. Один и тот же банк мог одновременно получать выгоду от обеих сетей.
Правила работы двух сетей исторически были очень похожи, одной из причин этого было то, что многие банки одновременно принадлежали обеим ассоциациям и выпускали карты двух брендов, и эти банки хотели, чтобы правила были как можно более согласованными, чтобы уменьшить сложность ведения двух наборов продуктов.
Это добавило еще один уровень в отношения между двумя компаниями: клиенты, за которых они боролись, когда-то были общими владельцами. Сети должны конкурировать, но банки также надеются, что две системы не создадут для них слишком много различных требований.
В 1998 году Министерство юстиции США подало в суд на Visa и Mastercard, оспаривая эту двойную управленческую структуру и исключительные правила, ограничивающие сотрудничество банков-членов с другими сетями карт.
На безопасности и совместимости обе сети имеют общие требования. Карты и терминалы разных стран должны быть совместимы, а технологии безопасности также требуют общей базы. Europay, Mastercard и Visa участвовали в разработке первоначальных стандартов EMV, EMVCo была основана в 1999 году для управления соответствующими стандартами и работой по взаимной совместимости.
С коммерческой точки зрения такое сотрудничество имеет смысл. Банки могут выбирать между карточными организациями, но торговцам трудно справляться с тем, что каждый бренд требует совершенно разные устройства для приема платежей.
Общие стандарты снижают барьеры для доступа, после чего, кому банки передают проекты, какую карту используют потребители и какие услуги покупают клиенты, остается конкурентной борьбой, а сети транзакций продолжают работать независимо.
В 2001 году суд признал незаконными исключительные правила, ограничивающие членам банков выпуск других сетевых карт; это решение касалось исключительных ограничений и не объявляло все сотрудничество между членами или двумя компаниями незаконным.
В последние годы обе компании одновременно продвигали технологические стандарты и сталкивались с юридическими вызовами, связанными с исключительными правилами. Как обеспечить совместимость с технической точки зрения и кто может участвовать с коммерческой точки зрения — это две отдельные задачи.
2002---2008: от банковской ассоциации к публичной компании
В 2002 году Mastercard объединилась с Europay International и преобразовалась из ассоциации членов в частную акционерную компанию. В 2006 году она вышла на Нью-Йоркскую фондовую биржу с тикером MA.
Объединение с Europay сделало сотрудничество Mastercard с европейскими банками более тесным, объединив их в одной компании. Ранее Mastercard была ассоциацией, созданной и управляемой совместно банками, в первую очередь обслуживающей банки-члены. После выхода на биржу у нее появились публичные акционеры. Эти акционеры интересуются: сколько компания зарабатывает, может ли она увеличить прибыль и куда она может пойти дальше для ведения бизнеса.
Банки-члены могли через выход на биржу конвертировать часть своих прав в наличные. Совет директоров больше не состоял в основном из представителей банков-членов. Банки по-прежнему остаются важными клиентами, но при принятии решений Mastercard также должна учитывать интересы компании и других акционеров. Эта реорганизация также затрагивала, как будут нести ответственность за потенциальные судебные и антимонопольные иски, и не была направлена только на привлечение финансирования.
Visa затем вышла на биржу в 2008 году, и обе компании начали более четко преследовать свои собственные цели роста, соответственно корректируя продукты, сборы и правила. Для торговцев, принимающих обе карты, это означало, что требования могут становиться все более различными и необходимо будет адаптироваться к ним отдельно.
На мой взгляд, это был ключевой поворотный момент в истории Mastercard, когда она начала самостоятельно решать, как развиваться, и также нужно было переосмыслить, как заставить банки продолжать сотрудничать, одновременно зарабатывая больше денег.
Чтобы понять этот бизнес, нужно также посмотреть, куда в конечном итоге идут комиссии за транзакции. После того как клиент проводит карту, торговец обычно должен заплатить комиссию. Эти деньги делятся между несколькими участниками, часть из которых называется "комиссия за обмен", которая обычно выплачивается учреждением, помогающим торговцу принимать платежи, банку, выпустившему карту клиенту. Mastercard обрабатывает эти деньги через процесс расчетов, но не считает их своим доходом. Основной доход компании поступает от предоставления платежной сети, обработки транзакций и других услуг.
Хотя комиссия за обмен не принадлежит Mastercard, банки-эмитенты очень заинтересованы в этом доходе. Когда банки могут выбирать между различными карточными организациями, они будут рассматривать, какая карта более выгодна. Если одна карта может принести лучшие доходы, банк может быть более склонен выпускать и продвигать ее, а Mastercard также может пытаться привлечь крупных банки-эмитенты с помощью скидок и поддержки услуг.
Таким образом, правила, установленные Mastercard, влияют не только на то, сколько она зарабатывает, но и на то, сколько зарабатывают банки и какую карту они готовы продвигать. Но эти сборы также учитываются в стоимости приема для торговцев, и то, что банки считают привлекательным, может показаться слишком дорогим для торговцев.
Одно правило, даже один его пункт, может изменить, кто в сделке заработает больше, а кто заплатит больше. Mastercard необходимо согласовывать эти различные интересы, чтобы банки были готовы выпускать карты, а торговцы продолжали принимать их.
2009---2016: от карт к мобильным платежам
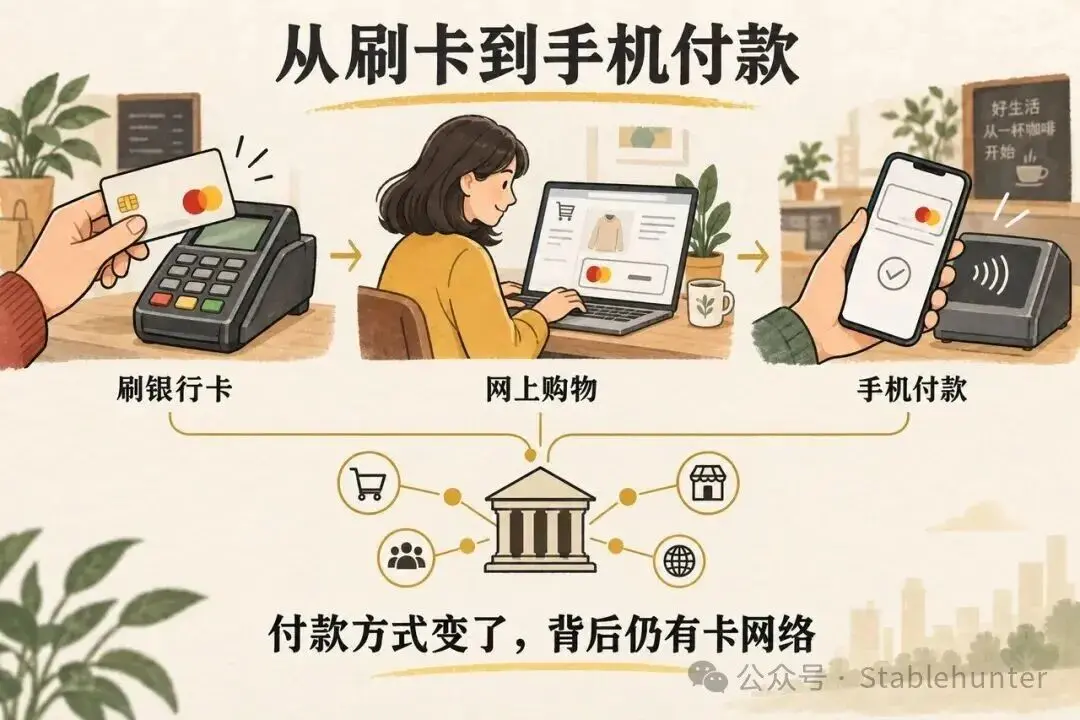
Способы покупок потребителей начали меняться. В оффлайне торговцы могут видеть клиентов и карты; на веб-сайтах и мобильных устройствах новые вопросы касаются того, как уменьшить неудобства при заполнении информации, подтвердить личность плательщика и защитить номер карты.
В 2010 году Mastercard приобрела DataCash, расширив услуги по электронной коммерции. Она хотела помочь торговцам подключиться к онлайн-платежам и предоставить больше возможностей обработки до и после транзакции.
В 2013 году Mastercard запустила Masterpass. Потребители могут сохранять информацию о платежах и доставке, расплачиваться на сайтах или в приложениях, поддерживающих эту услугу, сокращая количество шагов для повторного ввода информации, и Mastercard начала более активно участвовать в процессе онлайн-оплаты.
В 2014 году был запущен Apple Pay, и Mastercard вместе с Visa и American Express стала одной из первых поддерживающих карточных сетей. Цифровая служба Mastercard MDES также приняла участие, позволяя банковским картам безопасно использоваться в мобильных платежах.
Одной из ключевых технологий является платежный токен. Проще говоря, при оплате можно использовать цифровой идентификатор, заменяющий настоящий номер карты, и ограничивать его область использования. Потребитель видит карту на своем телефоне, но за этим все равно стоят банки, карточные сети и мобильные кошельки, которые совместно завершают проверку и обработку транзакций.
Пользователи могут все реже доставать пластиковые карты и даже не обращать внимания на знаки на банковских картах, но платежи все равно могут проходить через прежние карточные сети. Mastercard необходимо адаптироваться к новым способам оплаты и также есть возможность предоставлять безопасность и услуги подключения для этих способов.
К 2016 году Mastercard уже сотрудничала с такими кошельками, как Apple Pay, Android Pay, Samsung Pay, одновременно продолжая развивать Masterpass. Она создавала свои собственные продукты и поддерживала кошельки других компаний.
Новые участники также побуждали сети пересматривать правила. Обе сети разработали правила, четко определяющие, как PayPal и подобные компании могут использовать банковские карты для ведения бизнеса. С увеличением числа способов оплаты сети необходимо было решить, как интегрировать эти компании и по каким правилам будет происходить сотрудничество.
На этом этапе Mastercard необходимо было следить за изменениями от карт к веб-сайтам, приложениям и мобильным устройствам. У нее появилось больше новых платформ для взаимодействия с потребителями и все более важные отношения с партнерами вне банковской сферы.
2017---2022: от банковских карт к платежам по счетам и финансовым данным
После выхода на биржу Mastercard продолжала искать новые бизнес-возможности, одним из направлений стало расширение спектра услуг за пределы банковских карт.
В 2017 году она приобрела контрольный пакет акций Vocalink, расширив инфраструктуру платежей по счетам. Системы, необходимые для переводов между банковскими счетами, стали частью ее бизнеса помимо потребления банковских карт.
В 2020 году она завершила приобретение Finicity, увеличив возможности подключения финансовых данных и открытого банкинга, расширяя услуги по помощи клиентам в подключении и использовании финансовых данных.
В 2021 году Mastercard завершила приобретение большинства бизнесов Corporate Services компании Nets, увеличив возможности межсчетных платежей, инфраструктуры мгновенных платежей, оплаты счетов и электронных счетов.
Если рассмотреть эти сделки вместе, бизнес Mastercard начал охватывать больше способов оплаты, не зависящих от использования карт, и расширяться в сферу финансовых данных. Когда банки, предприятия и другие платежные учреждения нуждаются в переводах, подключении счетов или использовании данных, она хочет участвовать в этом процессе.
На этом этапе "сеть банковских карт" уже недостаточно для описания всего спектра ее бизнеса. Однако то, смогут ли приобретения стать долгосрочным доходом, все еще зависит от того, будут ли клиенты продолжать использовать эти продукты.
2023---2025: запуск расчетов в Китае и дальнейшее расширение услуг
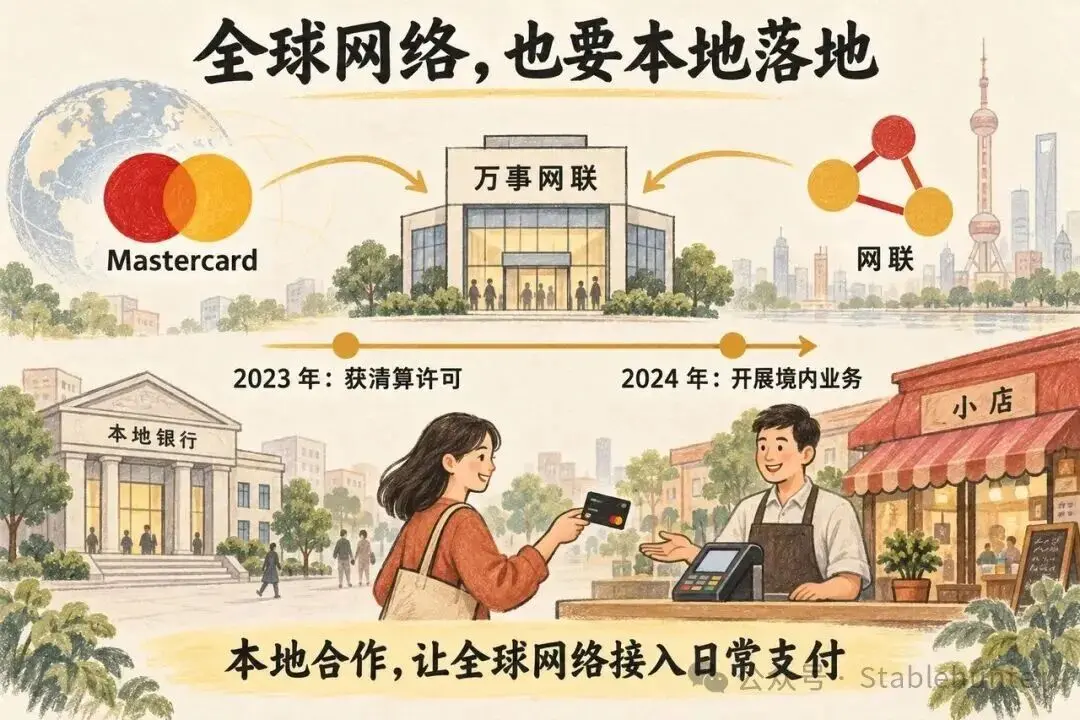
Международная карточка, которая может использоваться для трансакций за границей, и получение разрешения одной организации на проведение расчетов с банковскими картами в Китае — это разные условия для бизнеса. Mastercard и совместное предприятие с Наньшань, получившее название "Ванши Ванлун", в 2023 году получили лицензию на расчеты с банковскими картами, а в мае 2024 года начали осуществлять внутренние операции.
Это стало важной вехой в ее истории развития. Глобальная сеть, входя на рынок, все еще нуждается в местных разрешениях, сотрудничестве с банками и фактическом подключении. Знаки на банковских картах могут быть одинаковыми, но процесс внедрения должен проходить по одному государству и одной организации.
Значение этой вехи заключается в том, что международная сеть, работающая десятилетиями, все еще должна полагаться на местное сотрудничество, чтобы войти в новый бизнес. Бренд и технологии, накопленные на других рынках, не могут автоматически заменить этот процесс.
В то же время Mastercard также расширяет другой вид возможностей. К концу 2024 года она завершила приобретение Recorded Future, увеличив свои услуги в области разведки угроз и кибербезопасности.
От платежей по счетам и подключения финансовых данных до разведки угроз, эти сделки расширили спектр услуг, которые компания может предложить. Они указывают на общую коммерческую цель: когда клиентам необходимо подключение счетов, использование финансовых данных, оценка рисков и защита систем, Mastercard хочет также предоставлять эти услуги.
Она пытается расширить ответ на вопрос "почему клиентам нужны я". Транзакции через карточные сети — это один ответ; решение проблем, связанных с платежами, для клиентов — это другие ответы.
Расширяя эти новые бизнесы, Mastercard также должна продолжать управлять своим первоначальным бизнесом с банковскими картами. Когда банки запускают новые карты или заменяют старые, решение о том, продолжать ли использовать ее сеть, связано с тем, смогут ли существующие клиенты и транзакции остаться.
В 2025 году в Нидерландах можно будет увидеть, как это сотрудничество продолжается.
Местные банки заменяют дебетовые карты Maestro, принадлежащие Mastercard, на Debit Mastercard, которые также принадлежат этой системе. В конце 2025 года Mastercard и местные банки совместно объявили о прогрессе в замене карт. Для держателей карт это означает, что банк отправил новую карту; для Mastercard это означает, что банк продолжает использовать ее сеть при обновлении продуктов.
Это также подчеркивает роль банков в этом бизнесе. Большинство людей при оформлении карты сначала выбирают банк, а затем выбирают из карт, предлагаемых банком. Когда банк решает, какую сеть использовать для определенной карты, у Mastercard появляется возможность войти в кошелек клиента с этой картой. Один банк может одновременно предлагать Visa и Mastercard, но конкретный продукт, использующий какую сеть, обычно уже заранее определен банком.
Например, банк с большим количеством клиентов выбирает использовать сеть Mastercard для выпуска определенной дебетовой карты. Когда клиенты открывают счета, получают карты и совершают повседневные платежи, у Mastercard появляется возможность войти в их жизнь через этот банк. Ей не нужно убеждать каждого из них выбрать себя в первую очередь.
Вот почему выбор банков в прошлом влияет на дальнейшее развитие Mastercard. С течением времени банки уже настроили системы, накопили опыт в выпуске карт и обработке транзакций, а у клиентов уже есть определенное количество карт. Замена сети потребует настройки систем, обмена карт и уведомления клиентов, и банки должны учитывать эти затраты. Конечно, если условия другой сети более подходящие, банки могут также сменить партнера.
Идти на глобальный рынок, сначала нужно идти на местный
Mastercard потратила десятилетия на то, чтобы соединить банки и торговцев разных стран в одной сети. Но глобальное покрытие сети не означает, что в каждой стране можно легко вести бизнес.
В Китае ей необходимо сотрудничать с НэтЛинк и получить разрешение на внутреннюю клиринг, чтобы начать новый бизнес. В Нидерландах уже существующее сотрудничество с банками продолжается с переходом с Maestro на Debit Mastercard. Одно связано с выходом на рынок, другое — с удержанием рынка, и в обоих случаях нельзя обойтись без выбора местных учреждений.
Потребители видят красно-желтые круги на банковских картах, но Mastercard сталкивается с различными проблемами на каждом рынке: почему банки хотят выпускать ее карты, почему торговцы хотят их принимать, какие виды бизнеса разрешает регулятор. Эти вопросы сложно решить только с помощью единого глобального бренда и технологий.
Это также объясняет, почему позиции Visa и Mastercard различаются в разных странах. Кто раньше установил сотрудничество с местными банками, чьи продукты лучше соответствуют местным потребностям, кто может поддерживать сотрудничество, все это влияет на сегодняшнюю рыночную ситуацию. Местные карточные организации и привычки потребителей также влияют на пространство для развития обеих компаний.
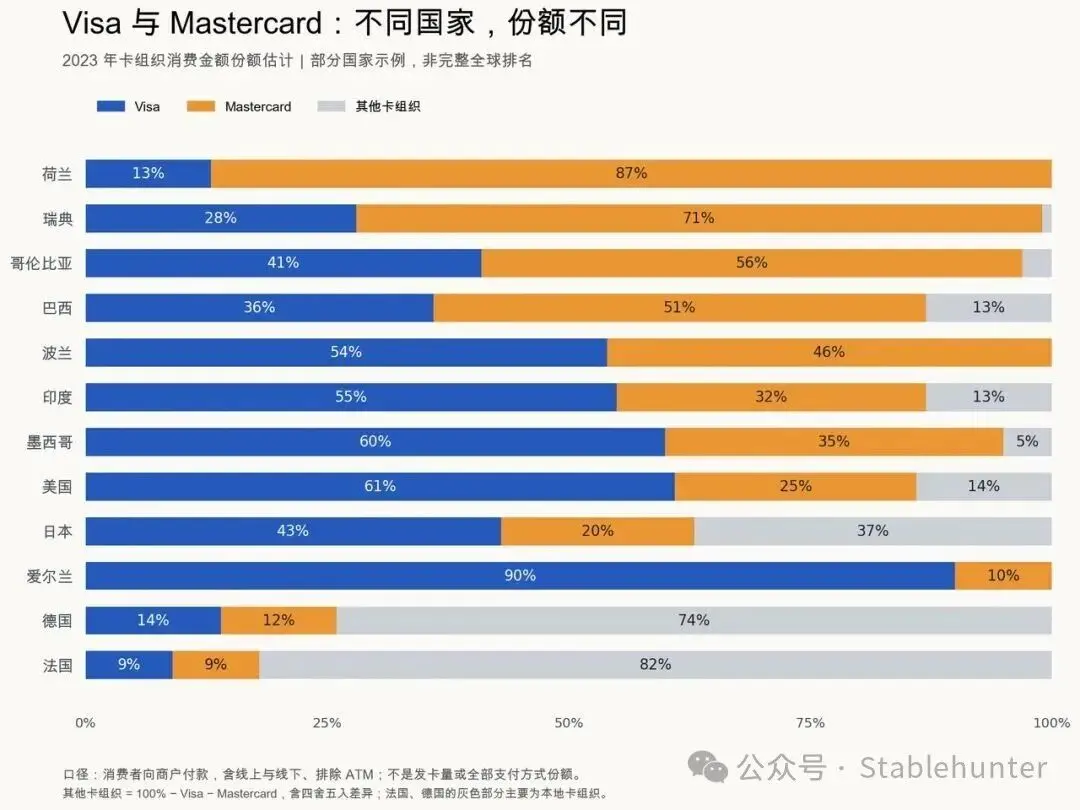
Рисунок: Данные представляют собой оценку доли расходов карточных организаций в 2023 году, включая онлайн и офлайн платежи потребителей торговцам, исключая банкоматы; не отражает объем выпуска карт или долю всех способов оплаты. Серый участок — это другие карточные организации, включая округление. Примеры некоторых стран, неполный глобальный рейтинг.
Для Mastercard ценность глобальной сети заключается в том, чтобы одна карта могла использоваться в большем количестве мест; ценность местного сотрудничества заключается в том, чтобы местные банки были готовы выпускать эту карту, а торговцы — принимать ее. Каждый раз, входя на новый рынок, ей необходимо заново соединять эти две вещи.
Шестьдесят лет Mastercard начались с того, что группа банков решила совместно создать одну сеть. Позже у нее появился собственный бренд, она стала публичной компанией и расширила бизнес на мобильные платежи, переводы средств и услуги безопасности. Но куда бы она ни шла, ей всегда нужно отвечать на один и тот же вопрос: почему местные банки, торговцы и партнеры хотят выбрать ее?
Ее отношения с Visa также пронизывают всю историю. Обе компании борются за одну и ту же группу клиентов, надеясь, что больше транзакций пройдет через их сеть; но чтобы одна карта могла использоваться через банки и границы, всем необходимо соблюдать общие технические и безопасные стандарты. Они конкурируют за бизнес, но совместно поддерживают основу, позволяющую этому бизнесу происходить.
Если вернуться к тому, что сказал друг: "Visa и Mastercard, больше чем бизнес", это приобретает новый смысл. Мы знакомы с синим логотипом и красно-желтыми кругами, но за этим стоят десятилетия постоянно меняющейся конкуренции, сотрудничества и интересов. История развития обеих компаний — это также история о том, как банковская карта соединяет мир.
 Предупреждение о рисках Предупреждение о рисках
Популярные статьи





