








Visa опубликовала белую книгу по кредитованию на блокчейне год назад и наконец-то сделала шаг от платежной сети к кредитной сети
 Ключевые тезисы

 Логика кредитования на блокчейне Visa: превращение данных о платежах в кредитные данные
Автор Charlie
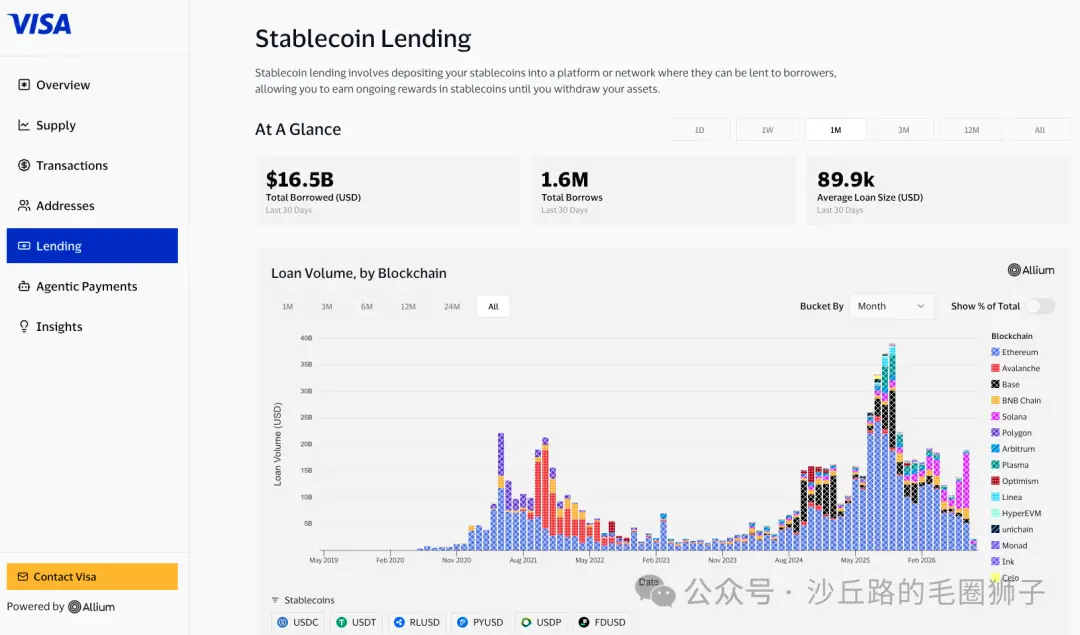
8 сентября по американскому времени, когда все только вернулись в офис после праздника Labor Day, Visa заставила всех взбодриться.
Она представила новую модель onchain lending: предоставляет данные о расчетах VisaNet для кредитных учреждений на блокчейне, позволяя им использовать стейблкоины для обеспечения ежедневных расчетных средств, необходимых для быстрорастущего проекта стейблкоин-карт.
Если просто увидеть ключевые слова "Visa, стейблкоин, заем на блокчейне", эту новость легко можно понять как то, что Visa снова обнимает стейблкоины. В конце концов, за последние несколько лет, начиная с расчетов USDC, стейблкоин-карт и различных экспериментов с платежами на блокчейне, Visa уже не раз появлялась в подобных новостях.
Но моя первая реакция на эту новость была связана с белой книгой Visa, опубликованной год назад, под названием "Stablecoins Beyond Payments: The Onchain Lending Opportunity".
Потому что сегодня представленный продукт практически является продолжением той белой книги спустя год.
Когда я читал тот отчет, меня больше всего впечатлили не такие известные DeFi протоколы, как Aave и Morpho, а несколько очень конкретных примеров компаний в его второй половине: Credit Coop, Rain и Huma Finance.
Самым интересным в этих примерах было то, что они начали отвечать на вопрос, который долго мучил крипто-кредитование: если заем на блокчейне всегда может основываться только на избыточном обеспечении, то есть нужно внести 150 долларов, чтобы занять 100 долларов, то, конечно, это может стать эффективным рынком маржинальной торговли, но очень трудно действительно войти в финансирование бизнеса в реальном мире.
Причина, по которой бизнесу нужен кредит, заключается в том, что у него есть будущие денежные потоки, но в настоящее время недостаточно наличных. Если у компании уже есть 150 долларов ликвидных активов, ее потребность в 100-долларовом кредите совершенно не то же самое, что у компании, которая зависит от будущих доходов для оборота.
На самом деле белая книга Visa год назад уже указала на другой путь: не сосредотачиваться только на крипто-обеспечении на блокчейне, а превращать реальные коммерческие платежи, трансакции и обязательства по расчетам в активы, которые могут быть поняты, проверены и контролируемы кредитными учреждениями на блокчейне.
Rain ежедневно необходимо завершать расчеты по картам Visa, поэтому ей нужны краткосрочные оборотные средства; Credit Coop превращает будущие поступления по картам в программируемое обеспечение и источники погашения; Huma Finance расширяет подобные модели на финансирование трансакций, оплату поставщиков и торговое финансирование.
В то время Visa больше напоминала наблюдателя. Она собрала эти новые модели в отраслевое исследование и сообщила всем: ценность стейблкоина не должна ограничиваться только платежами.
Сегодня, спустя год, Visa сама вышла на эту карту.
И это действительно то, на что стоит обратить внимание в сегодняшней новости.
На этот раз Visa представила не очередной блокчейн-канал для платежей, а одну из самых ценных и труднопродуктивных вещей: реальные данные о расчетах VisaNet.
С разрешения клиентов Credit Coop может напрямую получать ежедневные расчетные документы Visa, а затем связывать эти реальные записи о платежах и расчетах с историей займов и погашений на блокчейне, чтобы определить, сколько можно занять, когда выдать заем и была ли выплата произведена вовремя.
В то же время смарт-контракт Credit Coop контролирует соответствующие расчетные поступления. Как только деньги возвращаются, они сначала погашаются в заранее установленном порядке, а оставшаяся часть возвращается на счет заемщика.
Если убрать упаковку крипто, это на самом деле не является чем-то совершенно новым в финансах.
По сути, это все еще структурированное финансирование. В традиционных финансах уже существуют зрелые механизмы, такие как счета-эскроу, сбор наличных, финансирование дебиторской задолженности и базовые кредиты.
Настоящее изменение заключается не в том, что финансовые принципы были заново изобретены, а в том, что процесс, который раньше требовал банков, юристов, соглашений о контроле счетов, большого количества ручной сверки и регулярных отчетов, теперь начинает превращаться в программируемую кредитную систему, которая может ежедневно считывать реальные данные о транзакциях, автоматически выдавать кредиты и погашать их, работая круглосуточно.
Именно поэтому я считаю, что это важнее, чем многие DeFi продукты, которые пытаются "перезinvent" финансы.
Зрелые финансовые рынки никогда не испытывали недостатка в умных кредитных структурах, настоящая нехватка заключается в том, как снизить инфраструктуру финансирования, которая раньше была доступна только крупным компаниям, до уровня, когда ее может использовать финтех-компания, которая существует всего несколько лет и ежедневно нуждается в нескольких миллионах долларов оборотных средств.
Это именно та очень реальная проблема, с которой сейчас сталкивается проект стейблкоин-карт.
Предположим, что сегодня пользователь компании-карт выполнил транзакцию на 1 миллион долларов, ей необходимо выплатить эту сумму в соответствии с расчетным временем Visa, но соответствующие средства могут еще не быть зачислены на счет компании. Этот временной разрыв создает потребность в ликвидности, которую необходимо решать ежедневно.
Для таких зрелых эмитентов карт, как JPMorgan или Capital One, это почти не является предметом обсуждения. У них есть свои балансы, они могут получить банковское кредитование, а также проводить крупномасштабное финансирование дебиторской задолженности, и после того, как бизнес станет зрелым, даже могут секьюритизировать.
Но для только начинающей быстро расти компании стейблкоин-карт ситуация совершенно иная.
Она может ежедневно нуждаться всего в двух-трех миллионах долларов, но ей необходимо часто занимать и погашать, и расчеты также происходят по выходным. Масштаб слишком мал, чтобы крупный банк или фонд частного кредитования специально создавал для нее целую систему кредитования, юридических вопросов, контроля счетов и управления после кредита; но рост слишком быстрый, и полагаться только на наличные на своем счете будет серьезно тормозить эффективность капитала.
Не потому, что традиционные финансы не могут это сделать.
А потому что это невыгодно.
Credit Coop нашла ту нишу, которую традиционная финансовая структура не может покрыть.
Согласно данным, опубликованным Visa сегодня, это уже не маленький эксперимент. Модель Credit Coop завершила более 2,5 миллиарда долларов в расчетном финансировании, пройдя более 3000 займов и более 9000 погашений, и в настоящее время не сообщается о дефолтах.
Rain является одним из самых ранних и наиболее представительных пользователей. С 2023 года она использует эту финансовую схему для поддержки ежедневных расчетов Visa, и на данный момент общий объем расчетов уже близок к 2 миллиардам долларов.
Если оглянуться на белую книгу Visa год назад, этот темп роста действительно заслуживает внимания.
Тогда Visa сообщила, что к сентябрю 2025 года Rain через Credit Coop уже заняла и погасила более 175 миллионов долларов в USDC, в то время как объем кредитования Credit Coop в месяц только что превысил 30 миллионов долларов. Менее чем за год сегодня уже публично доступны реальные потоки платежных средств на уровне миллиарда долларов.
Таким образом, настоящие изменения, которые происходят сегодня, заключаются не в том, что Visa внезапно обнаружила onchain lending, а в том, что модель, которую она использовала для наблюдения и исследования в белой книге год назад, начинает превращаться в инфраструктуру, в которой участвует сама Visa.
Теперь, когда мы смотрим на отношения между Credit Coop, Rain, Huma и Visa, мы видим, что они не просто конкуренты и не заменяют друг друга, а занимают разные позиции в цепочке создания стоимости.
Rain находится ближе всего к источнику платежного бизнеса.
Она помогает финтех-компаниям, крипто-кошелькам и другим платформам выпускать карты Visa, отвечает за проекты карт, управление средствами, авторизацию, расчеты и другие инфраструктурные аспекты. Ее действительно накапливаемый основной актив — это не какой-то один кредитный протокол, а все увеличивающийся объем реальных платежей.
Другими словами, Rain — это место, где генерируются денежные потоки.
Credit Coop же стоит за денежными потоками.
Ее задача заключается в том, чтобы эти средства, которые ежедневно поступают и будут возвращены в будущем, могли быть признаны заемщиками как надежные активы; как заемщики могут получить достаточный контроль; как и когда деньги будут выданы в заем и когда будут возвращены; если у заемщика возникнут проблемы, могут ли средства, поступившие в систему, сначала погасить долги, а затем вернуться в свободное распоряжение компании.
Таким образом, Credit Coop все больше напоминает программируемую платформу структурированного финансирования для платежных поступлений.
Huma же движется в другом направлении.
Сначала предоставляя стейблкоин-кредиты платежным компаниям, а затем интегрируясь с Arf, Huma явно стремится развиваться в более широком рынке PayFi. Она не просто предоставляет средства для расчетов по картам, а хочет охватить различные краткосрочные, реально происходящие денежные потоки, такие как трансакции, финансирование торговли и платежи поставщикам, и затем соединить эти активы с блокчейном и институциональными финансами.
Когда Visa раскрывала свою белую книгу в прошлом году, объем транзакций Huma составлял около 500 миллионов долларов в месяц, активная ликвидность — около 140 миллионов долларов, из которых активные кредиты PayFi составляли почти 100 миллионов долларов. К августу этого года Huma сама сообщила, что общий объем транзакций уже превысил 17 миллиардов долларов, и каждый месяц увеличивается на более чем 1 миллиард долларов.
Таким образом, Credit Coop и Huma, безусловно, будут все больше пересекаться в будущем.
Обе компании по сути занимаются одной и той же важной задачей: как превратить будущие достаточно определенные денежные потоки в средства, доступные для использования сегодня.
Но на данный момент их подходы все еще немного различаются.
Credit Coop больше сосредоточена на углублении в очень конкретный сценарий расчетов по картам Visa, улучшая контроль данных о расчетах, дебиторской задолженности и процессах погашения.
Huma же стремится расширить охват, надеясь включить больше различных типов платежных сценариев в PayFi и далее соединить с более широкими источниками финансирования.
Одна компания ориентирована на вертикаль, другая — на горизонталь.
Rain в краткосрочной перспективе больше похожа на их общего клиента и партнера. Чем больше объем платежей Rain, тем больше ей нужны оборотные средства, и тем больше она надеется на разнообразные источники финансирования, а не только на один.
На самом деле, тем, кто стоит над этими компаниями, является Visa.
Потому что Visa контролирует то, что трудно воспроизвести: кто действительно провел сколько транзакций, сколько нужно расчистить сегодня, были ли расчеты выполнены вовремя в прошлом.
То есть, это истинная основа платежей.
Анализ кредитоспособности в традиционных финансах, в конечном счете, значительная часть затрат уходит на проверку информации.
Компания, утверждающая, что у нее ежемесячный доход в 10 миллионов долларов, кредитные учреждения не поверят просто потому, что CEO говорит это с уверенностью в конференц-зале. Им нужны банковские выписки, финансовые отчеты, аудит, детали дебиторской задолженности, они будут постоянно сверять данные и периодически требовать от заемщика повторно предоставлять данные.
Это основная проблема кредитного бизнеса: заемщики всегда лучше знают свою реальную ситуацию, чем те, кто предоставляет деньги.
Поэтому настоящие высокие затраты кредитных учреждений часто не в том, чтобы придумать какой-то сложный модель, а в том, чтобы подтвердить, действительно ли данные, вводимые в модель, являются правдой.
Сегодня Visa делает то, что делает этот шаг неожиданно простым.
Credit Coop не должен полностью полагаться на Rain или другие карточные проекты, чтобы сообщить ему "сколько у нас сегодня транзакций" или "сколько денег мы должны получить завтра", а может напрямую считывать расчётные записи Visa после авторизации.
Если это направление продолжит развиваться, большая часть процесса кредитного анализа, который раньше требовал ручной проверки, постепенно станет обменом данных между машинами.
Смысл этого может оказаться даже более значительным, чем "кредиты выдаются в USDC".
Это также позволяет DeFi перейти от избыточного обеспечения к кредитованию на основе денежного потока, впервые появившись более прагматичный путь.
Ранее самая успешная модель кредитования в DeFi была очень простой: я не знаю, кто ты, и не хочу исследовать, надежен ли ты, пока ты не положишь 150 долларов в залог, я могу спокойно одолжить тебе 100 долларов. Если цена упадет, смарт-контракт автоматически продаст залог.
Эта модель очень подходит для торговых рынков, поскольку она значительно снижает кредитные риски и операционные расходы.
Но она не подходит для подавляющего большинства реальных предприятий.
Когда компании действительно нужны кредиты, это часто происходит потому, что в будущем у них есть доход, но сегодня недостаточно денег. Им нужно превратить будущий денежный поток в ликвидность сегодня, а не обменивать больше активов на меньше наличных.
Это также проблема, с которой не могли обойтись RWA и институциональный DeFi в последние годы.
Как сделать кредиты с низким обеспечением или даже без него?
Некоторые пытаются создать идентификацию на блокчейне, некоторые делают кредитные рейтинги, некоторые создают системы репутации на основе истории кошелька. Но эти методы быстро сталкиваются с огромной проблемой: реальные коммерческие действия слишком сложны, один адрес кошелька не может объяснить истинное состояние бизнеса компании.
Сегодня Visa предложила более узкий, но более реалистичный ответ.
Не нужно сначала решать проблему кредитования всех людей в мире.
Если Visa сама знает, что это обязательство по расчетам действительно, и Credit Coop может контролировать соответствующие дебиторские средства, то этот реальный денежный поток сам по себе достаточно для того, чтобы стать важной основой для кредитования.
Поэтому мне нравится подводить итог этому делу одной фразой:
Данные традиционных финансов начинают соединять средства на блокчейне.
Но если взглянуть глубже, это не только вопрос средств.
Потому что эта система одновременно делает данные, средства и процесс погашения программируемыми. Реальные транзакции могут быть считаны, лимиты могут быть скорректированы в зависимости от изменений в бизнесе, заимствования могут происходить автоматически, а доходы могут автоматически погашаться по правилам после их поступления.
Кредит, который раньше не мог быть выдан банком из-за слишком маленького масштаба и сложных операций, начинает иметь шанс стать экономически ценным.
Вот в чем я вижу истинную ценность, которую stablecoin создает здесь.
Не потому что он "децентрализован", а потому что он может работать 24 часа в сутки и естественным образом соединяется со смарт-контрактами, что делает временную гранулярность потоков средств и бизнес-процессов более близкой.
Конечно, здесь есть еще один вопрос, который стоит изучить: если эти компании вырастят своих клиентов, будут ли клиенты все еще нуждаться в них?
Karta — это очень интересный пример.
На ранних этапах Karta получила такое финансирование через Credit Coop, постоянно занимая и погашая относительно небольшие суммы, накапливая свою кредитную историю в реальном бизнесе. В июне этого года она затем получила кредитный лимит в 125 миллионов долларов от институционального кредитора.
Этот путь дал мне совершенно другое понимание onchain credit, отличное от "разрушения традиционных банков".
Это не обязательно замена традиционному кредитованию, а скорее детский сад традиционного кредитования.
Новая компания, не имеющая трехлетних аудиторских отчетов, недостаточно крупных активов и не имеющая права привлекать много людей для проведения дью-дилижент, может сначала запуститься с помощью финансирования на блокчейне, накапливая за два-три года тысячи реальных записей заимствований и погашений.
Когда данных станет достаточно много, а масштаб будет достаточным, она "выпустится" и войдет на рынок традиционного институционального финансирования с более низкими затратами и большими лимитами.
Если этот путь в конечном итоге окажется успешным, это создаст очень интересное разделение труда.
Компании, подобные Credit Coop, будут обслуживать клиентов, которые традиционное финансирование считает слишком маленькими, новыми или сложными, помогая им создать проверяемую кредитную историю; банки и фонды частного кредитования возьмут на себя эти клиенты, когда их масштаб вырастет.
Это на самом деле похоже на развитие платежной отрасли.
Зрелая финансовая экосистема обычно не состоит из одной компании, которая поглощает все вверх и вниз по цепочке, а из множества компаний, которые взаимодействуют на разных этапах.
Rain отвечает за выпуск карт и поток платежей, Credit Coop занимается контролем кредитов и управлением после кредитования, Huma предоставляет более широкую ликвидность PayFi, традиционные банки и частные кредитные фонды предлагают более дешевые крупные средства, а Visa предоставляет сеть, данные и правила.
Все будут конкурировать, но и нуждаться друг в друге.
Разница между "конкуренция больше, чем сотрудничество" и "сотрудничество больше, чем конкуренция" — это, на мой взгляд, очень важный аспект для понимания экосистемы финтеха в Европе и США. Действительно ценные компании не обязательно делают все, а находят наиболее конкурентоспособную цепочку создания стоимости и становятся той частью, которую другим трудно обойти.
С этой точки зрения действия Visa сегодня имеют еще более значительное стратегическое значение.
В последние десять лет в криптоиндустрии часто рассказывают одну историю: блокчейн уберет таких посредников, как Visa.
Теперь результат может выглядеть совершенно иначе.
Visa не обязательно должна продолжать контролировать каждый доллар, который действительно перемещается.
Некоторые деньги в будущем могут идти через Solana, некоторые через Ethereum, некоторые — это stablecoin, некоторые могут быть токенизированными депозитами банков. Visa сама уже все активнее подключается к этим новым финансовым сетям.
Но Visa может попытаться контролировать другой, более ценный уровень: доверие и данные.
Кто настоящий потребитель?
Кто законный AI-агент?
Эта транзакция была авторизована?
Сколько можно потратить по этому платежному документу?
Сколько реальных платежей произошло сегодня в программе карт?
Завершила ли она расчеты вовремя за последние 365 дней?
Когда вся эта информация поступает от Visa, даже если деньги сами по себе не обязательно движутся по традиционным путям VisaNet, Visa все равно может стать очень важным уровнем в финансовой системе.
Она постепенно превращается из платежной сети в сеть доверия и данных.
И здесь также связывается с другой темой, о которой я недавно размышлял: агентное финансирование.
В прошлом году, когда все говорили об агентной коммерции, самым легким сценарием для воображения было: в будущем AI может помочь мне покупать вещи.
Я говорю AI, что на следующей неделе собираюсь в Нью-Йорк на три дня, найди мне отель, не дороже 500 долларов за ночь, желательно поближе к офису клиента. Он сам ищет, сравнивает, смотрит отзывы и в конечном итоге бронирует.
Далее он даже может связаться с отелем, изменить рейс, забронировать ресторан и в конечном итоге завершить платеж с помощью виртуальной карты, которую я авторизовал.
Эти возможности уже очень близки к нам.
AI-консьерж Karta уже делает что-то подобное. Он может искать, звонить, отправлять электронные письма, обрабатывать запросы на поездки и генерировать одноразовую виртуальную карту для завершения транзакции.
Visa в прошлом году также сделала много инфраструктуры вокруг агентной коммерции.
Основные вопросы сводятся к нескольким: как продавцы могут узнать, что на сайт заходит нормальный AI-агент, а не злонамеренный бот; как доказать, что этот агент действительно авторизован пользователем; может ли он произвести платеж; сколько можно потратить; кто несет ответственность, если что-то пойдет не так.
Эти вопросы решают агентные платежи.
Но если AI-агент в будущем действительно не просто поможет мне купить билет на самолет, а начнет помогать в управлении компанией, тогда "как произвести платеж" быстро станет недостаточным вопросом.
Настоящие финансовые проблемы, с которыми сталкиваются компании каждый день, никогда не заключаются только в "должен ли я потратить эти 100 долларов".
А в том, откуда берутся деньги.
Предположим, в будущем AI-агент компании одновременно управляет расходами на облачные услуги, рекламой, платежами поставщикам, командировками и закупками. Сегодня на счету 700 тысяч долларов, но днем нужно будет заплатить 1,2 миллиона долларов; завтра снова поступит 900 тысяч долларов.
Что ему делать?
Занять сегодня 500 или 600 тысяч?
Какой из двух кредитов выбрать?
Одна кредитная организация предлагает более низкую процентную ставку, но другая может выдать деньги в выходные, какая из них выгоднее?
Должны ли сегодня поступившие наличные сразу погасить долг или оставить часть на случай непредвиденных обстоятельств?
Если в следующем месяце объем бизнеса вырастет на 20%, должен ли лимит кредита автоматически увеличиться?
Это уже не вопросы платежей.
Это управление денежными потоками, кредит, баланс.
То есть агентное финансирование.
Я думаю, что это именно то, что стоит глубже обдумать в новостях Visa сегодня.
Потому что если в будущем данные о платежах могут быть считаны машинами, кредитные лимиты могут быть вызваны программами, а правила погашения уже записаны в смарт-контракты, тогда AI-агент сможет управлять не только одной транзакцией, а целым набором ликвидности.
Значение этого шага гораздо больше, чем "AI помогает мне купить кофе".
Платежи определяют, как перемещаются уже имеющиеся деньги.
Кредит определяет, могут ли будущие деньги быть использованы сегодня.
А большинство роста современной экономики не зависит полностью от наличных средств.
Рынок жилья зависит от ипотек, потребление по кредитным картам зависит от возобновляемого кредита, международная торговля зависит от торгового финансирования, расширение бизнеса зависит от банковского кредитования и облигаций. Наша привычная экономическая система по сути основана на различных формах "предварительного использования будущих денежных потоков".
Поэтому, если stablecoin в конечном итоге просто перемещает один доллар быстрее из точки A в точку B, он меняет инфраструктуру платежей.
Но если будущие денежные потоки также могут быть считаны, проанализированы, профинансированы и автоматически погашены в реальном времени, тогда он начинает входить не только в платежи, но и в баланс.
Вот почему я считаю, что продукты Visa сегодня гораздо глубже, чем "Visa снова поддерживает stablecoin".
Конечно, здесь необходимо серьезно рассмотреть контраргумент: действительно ли все это требует блокчейна?
Ответ на самом деле не так прост, как любит представлять криптоиндустрия.
Весь процесс теоретически можно полностью вернуть в традиционную финансовую систему. Visa предоставляет данные о расчетах в реальном времени через API, банки динамически корректируют лимиты на основе этих данных, выдают кредиты через системы мгновенных платежей, а затем автоматически погашают долги.
С развитием банковских API, мгновенных платежей и токенизированных депозитов многие возможности не обязательно должны работать на публичном блокчейне.
Кроме того, возможность смарт-контракта контролировать средства на блокчейн-аккаунте не означает, что законы о банкротстве, приоритеты кредиторов, право собственности на дебиторскую задолженность и вопросы мошенничества в реальном мире автоматически исчезают.
Код может автоматически распределять деньги.
Суд остается судом.
Поэтому сегодня это дело абсолютно нельзя просто подводить к выводу "DeFi заменяет традиционное кредитование".
Я бы скорее сказал, что это показывает, что наиболее реалистичная коммерческая ценность блокчейна часто не в изобретении совершенно новой финансовой системы, а в снижении операционных трений в тех местах, где структура затрат традиционных финансов не охватывает.
Когда денежный поток уже цифровой, высокочастотный и происходит круглосуточно, а объем кредитования не так велик, чтобы банки строили целую систему вручную, программируемый кредит становится особенно ценным.
Это звучит не так сексуально, как "перевернуть глобальные финансы".
Но действительно крупная финансовая инфраструктура часто вырастает из таких скучных мелочей.
В следующем году я буду особенно следить за тремя вещами.
Первое, станет ли Visa постепенно превращать сегодняшнее соединение с Credit Coop в более открытый уровень кредитных данных.
Если в будущем не только Credit Coop, но и Huma, банки, частные кредитные учреждения и даже больше платформ для кредитования на блокчейне смогут с разрешения клиентов считывать проверенные Visa записи о платежах и расчетах, то роль Visa значительно изменится.
Она будет не просто обрабатывать платежи.
Она начнет предоставлять кредитные данные.
В то время данные транзакций VisaNet даже могут стать новой кредитной инфраструктурой.
С другой стороны, если через год этот модель останется лишь изолированным случаем Credit Coop, и больше никаких кредитных учреждений не подключится, я значительно понижу свою оценку.
Второе, границы между Credit Coop и Huma будут становиться все более размытыми.
Credit Coop не может вечно заниматься только расчетами по картам Visa, Huma также не будет довольствоваться лишь финансированием трансакций. В будущем обе компании, вероятно, будут расширяться в области более широких торговых дебиторских задолженностей, расчетов по картам и корпоративных платежных сценариев.
Но я не думаю, что в конечном итоге выживет только одна компания.
Источники капитала, привлечение клиентов, данные, кредитные оценки, контроль за финансами, управление после кредитования — это совершенно разные способности. В будущем, скорее всего, будет формироваться многоуровневое сотрудничество, как в сегодняшней платежной индустрии, а не один протокол, поглощающий всех.
Третье, и это то, что меня больше всего интересует, Agentic Finance, вероятно, созреет на один-два года позже, чем Agentic Payments, но в конечном итоге создаст большую ценность.
Позволить AI агенту потратить 20 долларов — это уже требует решения вопросов авторизации, мошенничества и споров.
Позволить ему решить занять 2 миллиона долларов для компании — это совершенно другой уровень доверия.
Поэтому настоящий момент взрыва Agentic Finance не будет связан с тем, что ChatGPT, Claude или Gemini вдруг станут особенно хороши в покупках.
Настоящая веха — это когда компании будут готовы сделать свои финансовые политики правилами, которые могут понять машины.
Сколько можно занять максимум.
Какие средства могут быть использованы в качестве залога.
Сколько наличных должно оставаться на счету.
В каких случаях можно увеличить лимит.
Какой уровень процентной ставки приемлем.
Сколько нужно вернуть в первую очередь после получения денег.
Когда все эти вещи станут правилами, которые машины могут считывать и выполнять, AI агент действительно начнет взаимодействовать с балансом компании.
Ему не нужно "владеть" деньгами компании.
Ему нужно лишь иметь полномочия на принятие решений.
А кредит, по сути, это разрешение на будущее.
В прошлом году Visa всего лишь наблюдала за тем, как Credit Coop, Rain и Huma пытаются превратить платежные потоки в кредит.
Сегодня, спустя год, она начинает действительно интегрировать данные VisaNet в эту систему.
Этот шаг, конечно, еще далек от мира, где AI сам берет деньги в долг, сам возвращает деньги и сам управляет балансом компании.
Но направление стало гораздо яснее, чем в прошлом году.
В последние несколько лет главная история стейблкоинов всегда была связана с платежами.
Далее, возможно, стоит обратить внимание на кредит.
Потому что платежи решают, как деньги перемещаются.
Кредит же определяет, можно ли использовать деньги сегодня в будущем.
Если этот шаг действительно будет реализован, вторая половина истории стейблкоинов больше не будет связана только с платежами.
А станет балансом.
 Предупреждение о рисках Предупреждение о рисках
Популярные статьи





