








Партнер Multicoin: AI может написать соглашение, но не может создать защиту DeFi
 Ключевые тезисы

 Спенсер Эпплбаум считает, что AI значительно снижает затраты на разработку программного обеспечения DeFi, но отношения с клиентами, капитал и собственные данные все еще трудно воспроизвести. Проекты, обладающие возможностями распределения, баланса активов или андеррайтинга, будут контролировать ценообразование, в то время как чисто программные протоколы будут товаризованы. Стартапы могут сначала войти на рынки, которые гиганты не хотят трогать, а затем превратить свою склонность к риску в долгосрочный защитный барьер.
Автор: Спенсер Эпплбаум, партнер и сопредседатель по венчурным инвестициям в Multicoin Capital
Составил: Гу Юй, ChainCatcher
Пять лет назад создание DEX или кредитного протокола означало привлечение 3 миллионов долларов, найм 5 инженеров и 6 месяцев на создание MVP. Теперь основатели могут с помощью Claude Code создать большую часть из этого всего за выходные. Позвольте передовому AI-модели построить биржу бессрочных контрактов, и вы получите готовый к использованию механизм свопов, механизм рисков, интерфейс для торговли, API и большинство необходимых вам вещей.
AI делает конкуренцию на каждом этапе программного обеспечения гораздо проще, но финансовые услуги будут одной из самых сложных для товаризации областей. Это связано с тем, что наиболее ценные части финансового бизнеса имеют небольшое отношение к самому программному обеспечению. Создание преданного клиентского базиса, накопление огромного баланса и развитие уникальных данных и андеррайтинговых возможностей требуют многих лет для установления отношений, создания послужного списка и завоевания доверия. AI может значительно снизить стоимость создания программного обеспечения, но это не делает эти вещи особенно легкими для копирования.
Иными словами, одна модель может написать кредитный протокол за одно послеобеденное время. Но она не может создать 10 миллиардов долларов депозитов в стейблкоинах из воздуха или подписать 28 миллионов клиентов для нового необрокера.
Мы считаем, что это крайне благоприятно для DeFi. В течение следующего десятилетия десятки триллионов долларов финансовой активности будут перемещены на блокчейн, и AI значительно снизит стоимость создания продуктов для обслуживания этих активностей. Но то, что придает финансовому бизнесу ценность и защиту, не стало легче копировать.
Новые столпы нашей модели захвата ценности в DeFi
Мы потратили годы на размышления о захвате ценности в DeFi, и с ростом рынка наши взгляды эволюционировали. На ранних этапах мы изучали как токены приложений захватывают ценность через рабочие токены и модели с балансировкой сжигания и чеканки (BME). Позже мы сосредоточились на защитных и неразрывных состояниях DeFi. Идея заключается в том, что любой может форкнуть открытый код, но не может скопировать ликвидность или сетевые эффекты. В последнее время мы утверждали, что когда в DeFi-протоколах существует риск, который необходимо управлять, они захватывают наибольшую ценность. Эти аргументы в какой-то степени уже подтвердились, и эта статья является следующей итерацией наших размышлений.
Перед тем как перейти к остальной части статьи, мы хотим подчеркнуть один факт: мы верим, что DeFi продолжит поглощать CeFi и в конечном итоге поглотит всю традиционную финансовую систему. Доля DEX на рынке по сравнению с CEX находится на историческом максимуме и продолжает расти:
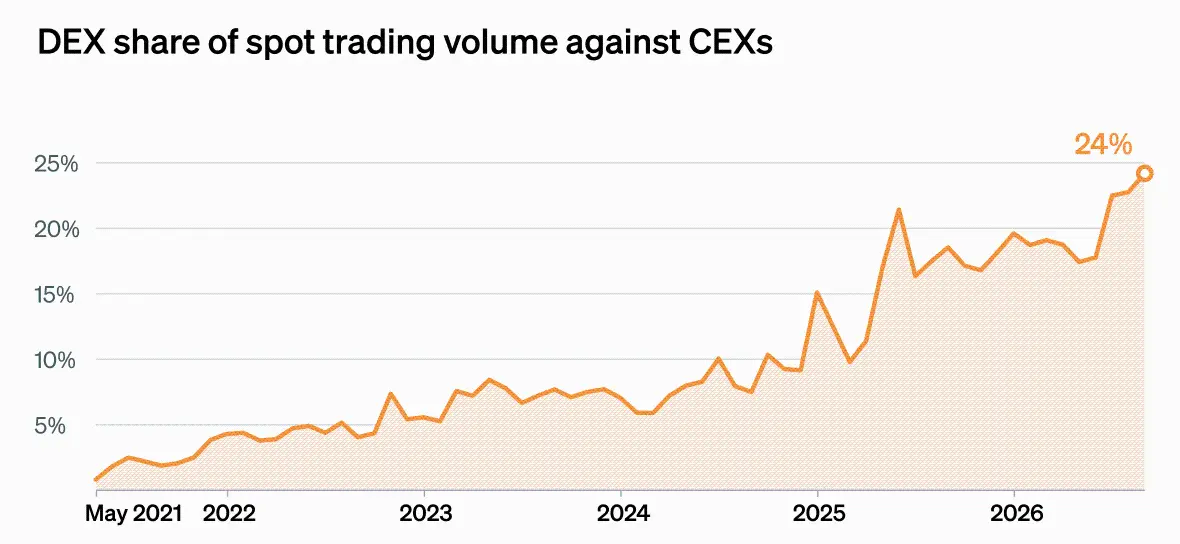
Источник: The Block, DefiLlama
Мы также видим реальное принятие токенизированных активов, будь то государственные облигации, частные кредиты или акции. Важно отметить, что рост не обусловлен только крипто-родными пользователями. Существующие учреждения, финтех-компании, институциональные управляющие активами и традиционные брокеры строят продукты на блокчейне и приводят своих клиентов с собой.
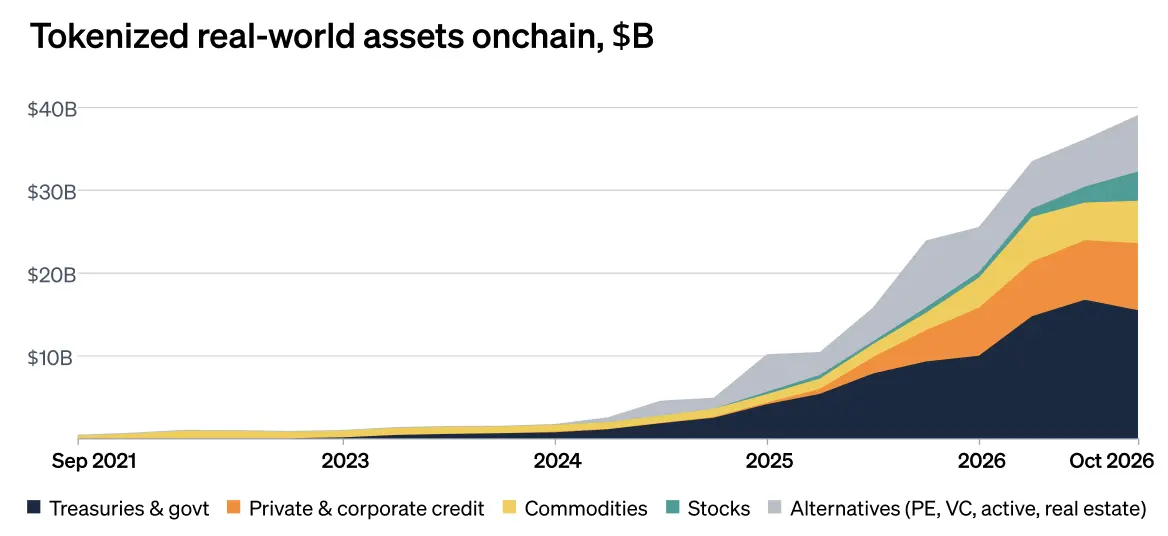
Источник: rwa.xyz
Проблема в том, что сегодняшние голубые фишки DeFi-протоколов не обязательно будут теми протоколами, которые захватят этот рост. С удешевлением программного обеспечения и анализа данных ценность будет направляться к той стороне, которая контролирует редкие ресурсы, которые не могут быть созданы программным обеспечением.
Мы видим три основных защитных барьера в DeFi: 1) распределение, 2) капитал и 3) уникальные данные. Есть еще четвертый, способность к принятию рисков, который действует иначе и фактически является клином, о котором мы поговорим в конце статьи.
Защитный барьер 1 - Распределение
Одним из самых прорывных аргументов в раннем крипто-пространстве были «Толстые протоколы», написанные Джоэлем Монеґро в 2016 году. Идея заключается в том, что, хотя интернет создал огромную ценность на уровне приложений (Google, Facebook, Amazon и т. д.), блокчейн перевернет это соотношение, отдав большую часть ценности базовым протоколам.
Доказательства указывают в противоположном направлении, и эта тенденция ускоряется. С уменьшением стартовых затрат на протоколы ценность будет направляться к той стороне, которая имеет клиентские отношения. Этот бизнес может направлять пользователей и остатки к месту с наивысшей ставкой. Иногда это приложение, а иногда, как Hyperliquid, это одновременно и приложение, и цепочка.
Наше определение распределения очень простое: оно касается контроля над направлением потока заказов или остатков. Важно отметить, что не все распределения одинаково устойчивы. Трудно перемещаемые профинансированные счета создают настоящие барьеры, в то время как просто интерфейсы легче подвержены конкуренции. Мы обсудим это подробнее ниже.
Биржи и другие распределители стейблкоинов
Распределение проявляется наиболее явно в цепочке ценности стейблкоинов. Эмиссия исторически была отличным бизнесом, при условии, что вы достигаете масштаба и процентные ставки не близки к нулю. Tether и Circle хранят долларовые резервы, зарабатывая на них проценты, и в большинстве случаев не выплачивают ничего держателям. Только Tether с 2021 года заработал более 20 миллиардов долларов на этом, с маржой близкой к 100%:
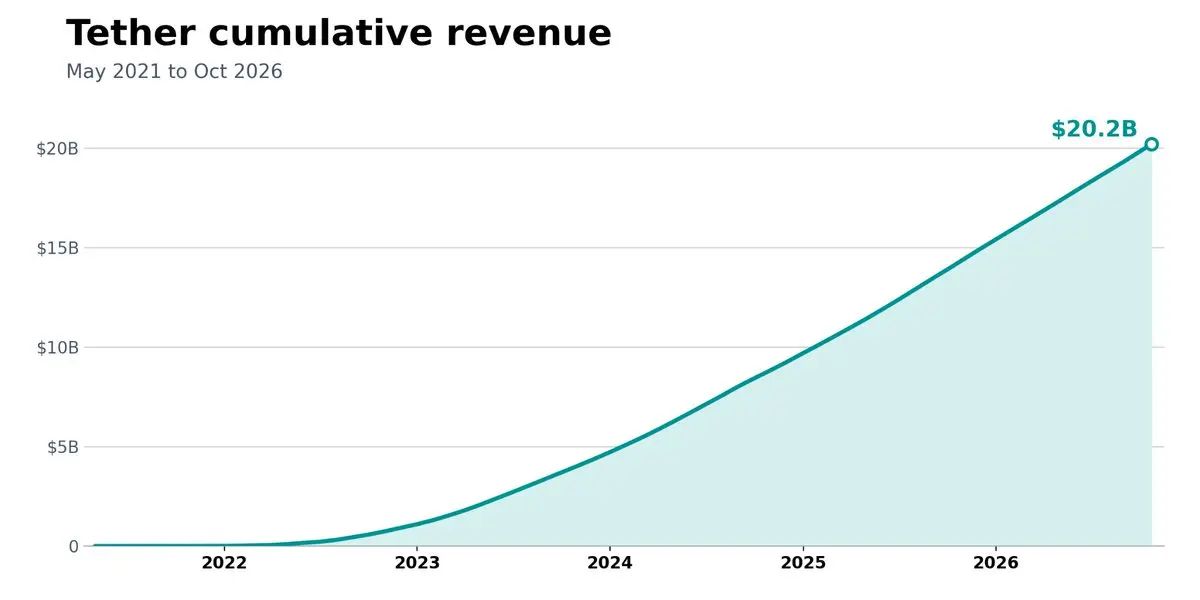
Источник: DefiLlama
Но, например, в Hyperliquid на платформе есть более 6 миллиардов долларов USDC в качестве залога для деривативов. Эти остатки приносят Circle и его партнерам по распределению значительные доходы от резервов. В какой-то момент Hyperliquid осознал, что причина существования этих остатков — это он сам, и поэтому у него есть рычаг: если Circle не хочет делиться экономическими выгодами, Hyperliquid может заменить USDC на стейблкоин, который готов делиться, или теоретически создать свой собственный стейблкоин.
Ранее в этом году Hyperliquid заключил сделку с Coinbase, используя свою рамку согласованных котировок активов (AQA). Согласно этой сделке, примерно 90% доходов от резервов USDC на Hyperliquid направляются в Фонд помощи протокола, который использует их для покупки HYPE, а не направляются в Circle или Coinbase. В казне находится 5,5 миллиарда долларов USDC (те 90%, которые идут на HYPE), что сегодня составляет около 185 миллионов долларов дохода для Hyperliquid.
Hyperliquid не управляет здесь никакими каналами, будь то чеканка/выкуп, управление казной или лицензии на регулирование. Он контролирует распределение, и этого достаточно, чтобы требовать больше экономических выгод.
Кошельки и фронтенд
Кошельки и фронтенд — это другая сторона этого вопроса. На ранних этапах неуправляемые кошельки долгое время испытывали трудности с монетизацией. В конечном итоге они осознали, что наиболее прибыльный бизнес в крипто-пространстве — это торговля, и несколько лет назад сделали это своим основным продуктом MetaMask. На торговле MetaMask взимает 0,875% комиссии, в то время как средняя торговая комиссия Uniswap за последние 12 месяцев составила 0,13%. И большая часть этой ценности направляется к поставщикам ликвидности (LP), а не к самому протоколу Uniswap.
Короче говоря, кошельки зарабатывают гораздо больше, чем места, где выполняются сделки. С другой стороны, биржи должны привлекать LP, поддерживать сложную инфраструктуру и конкурировать в исполнении; MetaMask должен завоевывать и удерживать клиентские отношения. Если какой-либо DEX не предлагает хорошую цену, MetaMask может направить сделку в другое место. Со временем, если они получат достаточно потока заказов, они могут внутренне обработать значительную часть из них и сохранить больше экономических выгод.
Мы также начали наблюдать эту динамику на стороне бессрочных контрактов. Phantom позволяет пользователям торговать бессрочными контрактами на Hyperliquid и взимает дополнительные 5 базисных пунктов сверх 4,5 базисных пунктов комиссии Hyperliquid. Hyperliquid управляет риск-движком, сводит сделки и обеспечивает ликвидность, но Phantom зарабатывает больше только за счет наличия интерфейса и пользователей.
Однако здесь есть предел. В Hyperliquid builders сейчас наблюдается новый рынок красного океана, где уже идет ценовая война, и команды снижают комиссии для повышения удержания. Другими словами, даже фронтальный уровень не может избежать товаризации.
Говоря более общо, криптокошельки в определенной степени уязвимы, поскольку затраты на переключение очень низки. Пользователи могут легко подключить свои приватные ключи или мнемонические фразы к другому кошельку и получить доступ к тем же средствам через новый интерфейс всего за несколько минут. Переключение банков или финтех-компаний гораздо сложнее. Пользователям необходимо открыть новый счет, пройти KYC, перевести средства через традиционные каналы, повторно подключить выплаты зарплаты и, возможно, обновить другие связанные услуги.
Финтех и Необанк
Чтобы проиллюстрировать пример финтеха, возьмем Robinhood, у которого 28 миллионов активных счетов. В настоящее время Uniswap является основным DEX на Robinhood Chain, и Robinhood не возражает против этого. Но с тем, как ИИ снижает стоимость разработки финансового программного обеспечения, ничто не мешает Robinhood создать и запустить свой собственный DEX-протокол и направить пользователей туда. Благодаря своему охвату и современным инструментам кодирования они могут почти за одну ночь создать один из крупнейших DEX второго уровня в DeFi. Кстати, мы не утверждаем, что Robinhood обязательно это сделает, поскольку наличие ликвидности исторически не было приоритетом для Robinhood (хотя они действительно начали направлять значительный трафик на свой предсказательный рынок Rothera, а не на Kalshi). Мы просто указываем на то, что создание протокола больше не является сложной частью. Привлечение пользователей, капитала и собственных данных — вот что действительно важно.
Вы можете увидеть, как формируется цепочка ценностей DeFi в виде водопада. Фронтальный уровень (Phantom) захватывает больше экономической выгоды от торговых площадок (Hyperliquid), которые, в свою очередь, получают больше от эмитентов стейблкоинов (Circle). В любом случае, бизнес, обладающий распределением, имеет ценовое преимущество над нижележащей инфраструктурой.
Но сколько сможет удержать каждый уровень, зависит от того, насколько легко пользователям покинуть его. Hyperliquid получает около 90% резервных доходов, в то время как фронтальный уровень на Hyperliquid уже снизил конкурентоспособность комиссий до низких однозначных базисных пунктов.
Защитный барьер 2 - капитал
Естественным выводом из предыдущего раздела является то, что безголовые протоколы и нижележащая инфраструктура находятся в невыгодном положении. Да, в некоторых случаях это действительно так. Но помимо распределения существуют и другие защитные барьеры, одним из самых важных из которых является капитал.
Капитал — это жизненная сила финансовых рынков. Трейдерам он нужен для кредитного плеча, маркет-мейкерам — для постоянного котирования, а кредитным протоколам нужны депозиты для выдачи займов. ИИ может помочь в написании кода и автоматизации рабочих процессов, но он не может создать деньги из ничего, а именно на деньгах зависят эти системы. Когда что-то идет не так (например, инцидент с KelpDAO от Aave или черный четверг для MakerDAO), кто-то должен понести убытки.
Перед тем как продолжить обсуждение, давайте поговорим о ликвидности. Существует эффект сети log(n): трейдеры идут туда, где есть ликвидность, и ликвидность следует за ними. Нереализованный объем Hyperliquid является настоящим преимуществом, но этот капитал принадлежит пользователям, которые могут перенести его в другое место. Мы видели, как ликвидность перемещается из одного протокола в другой в DeFi, часто под воздействием токенов-стимулов и вампирских атак. И когда эти стимулы иссякают, зачастую ликвидность тоже уходит.
Ниже приведены две формы капитала, которые на самом деле могут создать защищенную долгосрочную ценность.
Основной брокер DeFi
Основные брокеры (PB) являются ключевыми участниками традиционных финансовых рынков. Они предоставляют кредитное плечо, финансируют сделки и позволяют хедж-фондам использовать единый пул капитала в различных рынках и стратегиях, а не предоставлять залог в каждом месте отдельно.
Это абсолютно огромный бизнес. Доходы всей отрасли PB выросли с примерно 15 миллиардов долларов в 2020 году до примерно 27 миллиардов долларов в 2024 году, что связано с ростом хедж-фондов и большим количеством многопрофильных подшопов, которые зависят от финансирования.
Мы считаем, что возможности в DeFi могут быть еще больше. Традиционные PB в основном обслуживают крупные учреждения, поскольку работа с меньшими клиентами является операционно дорогой. Умные контракты могут автоматизировать большую часть этой работы и предоставить ее любому, от человека, торгующего на 500 долларов, до пода, управляющего сотнями миллионов в Millennium.
Сегодня трейдерам обычно необходимо отдельно предоставлять залог на Hyperliquid, Aave, Lighter, Morpho, Variational и Kamino. Это крайне неэффективно с точки зрения капитала, и с переходом токенизированных акций, государственных облигаций, частного кредитования и других RWA на блокчейн проблема только усугубится. Фонд, который делает длинные позиции на токенизированные акции в одном месте и короткие позиции на бессрочные контракты по индексам в другом, не должен предоставлять полный залог для обеих позиций, если часть рисков взаимно компенсируется.
Создание программного обеспечения для управления всем этим становится все проще, в то время как сложной частью остается наличие баланса для финансирования этих позиций, более низкие капитальные затраты и навыки управления рисками, чтобы избежать ликвидации. Со временем PB с более дешевым капиталом могут предложить лучшие условия финансирования, привлечь больше клиентов и использовать этот масштаб для получения более дешевого финансирования. В целом, этот бизнес должен иметь хорошие масштабы возврата.
Гарантия рисков для протоколов DeFi
Капитал как второй защитный барьер заключается в обеспечении гарантии рисков. Это напрямую связано с нашей предыдущей статьей о том, как DeFi DAO управляют рисками, в которой мы утверждали, что токены, связанные с протоколами, которые не управляют рисками, легче выкинуть, чем те, которые управляют рисками.
Например, посмотрите на HLP vault Hyperliquid, который предоставляет ликвидность через маркет-мейкинг и поглощение ликвидируемых позиций. Депозиторы делят прибыль, но также берут на себя убытки. В марте 2025 года HLP понесла убыток примерно в 4 миллиона долларов, а последующий инцидент с JELLYJELLY поставил его под дальнейший риск. Оба случая показывают, почему страховой фонд производных DEX так важен. Umbrella от Aave служит аналогичной цели, позволяя пользователям получать доход в обмен на покрытие плохих долгов.
Любой может форкнуть контракты HLP или Umbrella, но нельзя форкнуть капитал, который в них находится. Проблема в том, что это сторонний капитал, и если депозиторы найдут лучшие доходы, они могут уйти. Контраргумент заключается в том, что некоторый капитал может быть «липким», поскольку между держателями токенов и депозиторами может существовать пересечение. Например, держатели HYPE могут оставить некоторые доллары в HLP, чтобы сделать биржу более безопасной и защитить свои инвестиции в токены.
Самая устойчивая версия этой стратегии — это активы и обязательства самого протокола, построенные на нераспределенной прибыли. Этот капитал не покинет систему в поисках более новых, более блестящих доходов или программ лояльности.
Binance недавно объяснила, почему этот подход важен. После потерь в 6,3 миллиарда долларов в результате хакерской атаки 29 октября, она компенсировала убытки за счет резервов SAFU и корпоративных средств (в основном последних), повторно открыв вывод средств в течение нескольких дней, и только чистые 3% активов покинули платформу. Пока еще рано, но на данный момент интерпретация заключается в том, что ее воспринимаемый баланс активов помог предотвратить банковский кризис.
С ростом DeFi в частном кредитовании, токенизированных акциях и других RWA потребность в страховании и венчурном капитале будет продолжать расти. Чистый результат заключается в том, что протоколы, которые действительно предоставляют и управляют капиталом, будут захватывать гораздо больше ценности, чем те, которые просто предоставляют программное обеспечение.
Торговая защита 3 - Собственные данные
Третья торговая защита - это информация, но с одним ограничением. DeFi основан на идее, что финансовые данные должны быть открытыми, что хорошо работает в таких сценариях, как залоговые кредиты и спотовая торговля с криптоактивами. Но с увеличением количества RWA на блокчейне мы увидим больше бизнесов, построенных вокруг закрытой информации. Эта торговая защита заключается в сочетании собственных данных и способности использовать эти данные для оценки рисков.
Кредитные кураторы
Кредитование - это область, где это проявляется в первую очередь. Кураторы на платформах, таких как Morpho, Kamino и Euler, представляют средства вкладчиков, оценивая риски, и в настоящее время их объем составляет 9,5 миллиарда долларов:
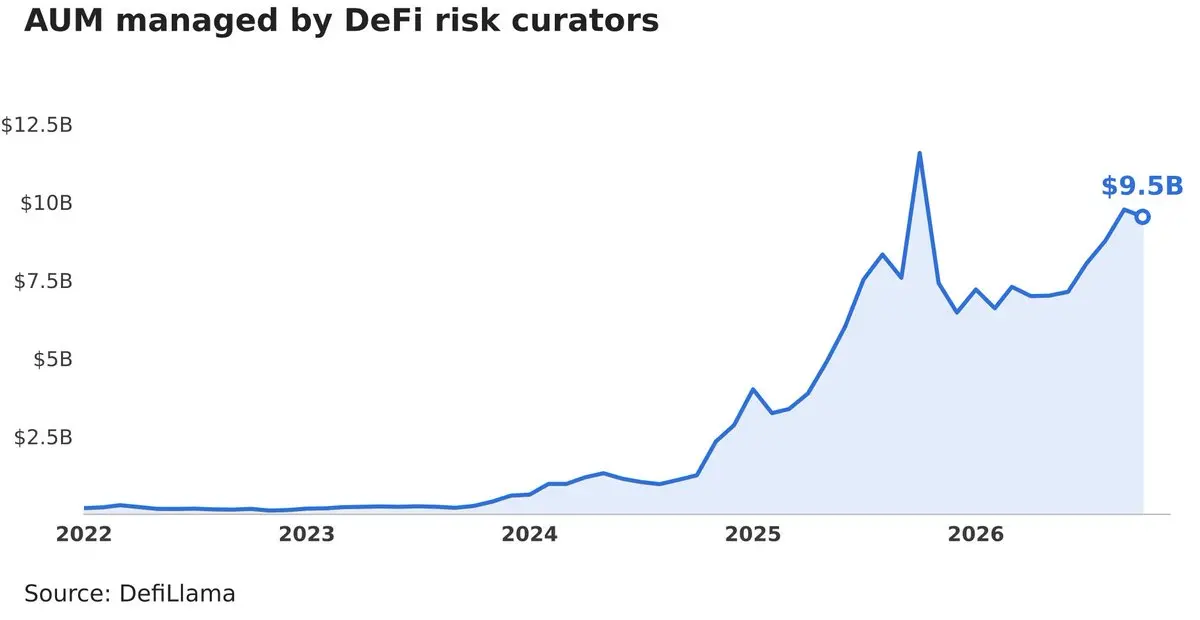
Этим кураторам предоставлены ограниченные права управления в смарт-контрактах казначейства для регулирования распределения средств на какие кредитные рынки, установки параметров риска и мониторинга позиций залога. Несмотря на то, что они управляют в общей сложности 9,5 миллиарда долларов, доходы, которые они генерируют, очень малы, особенно по сравнению с традиционными управляющими компаниями активами, которые имеют большую свободу действий и ответственность. На самом деле, многие кураторы не берут никаких сборов. Steakhouse Financial является крупнейшим DeFi риск-куратором по AUM, с комиссией в 22 базисных пункта, в то время как средняя комиссия кураторов составляет 19 базисных пунктов.
Частично это связано с тем, что доходность, скорректированная по риску, в DeFi в настоящее время не привлекает (вероятно, отчасти из-за капитала, который остается в Aave). Частично это связано с тем, что Morpho и Kamino уже сделали уровень казначейства однородным и находятся между кураторами и вкладчиками, что возвращает нас к нашему аргументу о распределении.
Но более серьезная проблема заключается в том, что кураторы в основном работают на основе одних и тех же данных. Если вы берете в долг под залог ETH или BTC, цены, правила ликвидации и залоговые активы являются открытыми. ИИ упрощает копирование риск-моделирования, что позволяет кураторам конкурировать только в области суждений (например, принятие рисков, большая часть которых уже заранее определена алгоритмами) и послужных записей. В течение достаточно долгого времени это неизбежно окажет давление на сборы.
Сравните это с протоколом OnRe. Это компания по перестрахованию на блокчейне, которая получает средства от инвесторов и использует их для страхования рисков реального мира. Чтобы сделать это, ей нужны исторические данные о выплатах, вероятность убытков и сами страховые контракты. Не говоря уже о том, что ей также нужно понимание этих данных. Все это не находится на блокчейн-браузерах, и передовая модель, которая не имеет доступа к перестраховочным книгам, как бы умной она ни была, не сможет их застраховать.
Вот почему OnRe может взимать 75 базисных пунктов управления плюс 20% от доходов. По текущим доходам это примерно соответствует 3% в год, что в 16 раз больше, чем средний DeFi риск-куратор.
Это разные бизнесы с различными рисками, часть премии за сборы отражает неликвидность и вероятность убытков. Но это именно то, о чем идет речь: компании, обладающие собственными данными, экспертными знаниями в области страхования и связями, могут взимать значительно более высокие сборы. Если у вас есть те же данные и инструменты, что и у других, вы в конечном итоге, скорее всего, станете однородным товаром.
Что это все значит для захвата ценности?
L1 и L2
Одна из циничных интерпретаций заключается в том, что инфраструктурные токены, такие как L1 и L2, находятся в трудном положении. Причина в том, что блокчейн в прошлом предоставлял две из трех торговых защит для новых приложений DeFi: распределение и капитал.
Исторически блокчейн имел преимущество в распределении, поскольку пользователи DeFi размещают активы на своих самых активных цепочках. Если вы строите на Ethereum, вы можете достичь пользователей Ethereum. Если вы строите на Solana, вы можете достичь пользователей Solana. Если вы начинаете с нуля и создаете Uniswap, Compound, Aave, Kamino или MakerDAO, это все очень важно. У вас нет существующих клиентов, нет активов и нет финансовых связей, поэтому запуск в экосистеме, где уже находятся пользователи, значительно упрощает начало.
Но сейчас улучшения в интероперабельности ослабляют это преимущество. Сегодня пользователь fomo может завершить вход через свое приложение и торговать любыми активами на любой цепочке, даже не задумываясь об этом. И все больше новых пользователей будут входить в DeFi через финансовые технологии, такие как Revolut, Nubank и Robinhood, которые уже имеют десятки миллионов клиентов, и доступ к ним не требует предварительно профинансированного кошелька.
L1 также предоставляет капитал через эффект богатства экосистемы. С ростом цен на SOL и ETH пользователи имеют больше средств для развертывания в приложениях на этих цепочках. После этого капитал остается, потому что использование кросс-цепочных мостов очень болезненно, и пользователи часто имеют племенные характеристики. Однако теперь использование кросс-цепочных мостов стало проще, капитал поступает через стабильные монеты/токенизированные активы/институты, поэтому новые протоколы снижают зависимость от эффекта богатства любого отдельного токена. Эмитенты RWA также хотят запуститься на каждой цепочке, и мы уже видели это от Securitize, Superstate, Ondo.
В области данных никогда не было много торговых защит. Почти вся финансовая информация на блокчейне является открытой, поэтому цепочки и приложения никогда не имели много собственных данных, которые можно было бы защищать.
ИИ также подрывает еще одно историческое преимущество блокчейнов: их экосистему разработчиков. Одним из крупнейших преимуществ Ethereum по сравнению с более новыми цепочками, такими как Solana или Aptos, является его зрелый инструментарий, проверенные библиотеки и интеграции. Но с тем, как ИИ упрощает перенос приложений между различными виртуальными машинами, важность этого преимущества снижается.
В более широком смысле универсальные цепочки теряют свои преимущества в распределении и капитале, и с самого начала у них не было много защит данных. Это заставляет их конкурировать в основном в области исполнения и расчетов, в то время как пространство блоков обширно, а сборы продолжают снижаться.
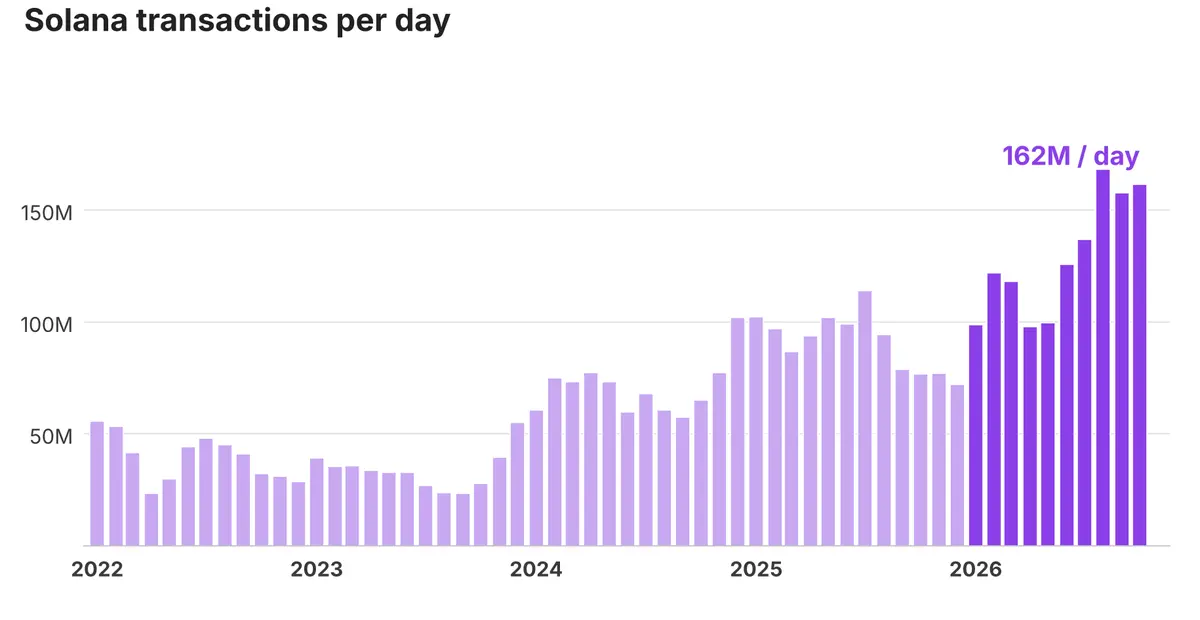
Тем не менее, это не означает, что цепочки не могут иметь ценность. Как Тушар объяснил в своем выступлении на саммите несколько лет назад, токены L1 являются капиталом, товарными активами и активами для хранения ценности. Если Solana в конечном итоге будет обрабатывать 1 миллиард платежей в день, взимая 1 цент за каждую транзакцию, это составит 3,65 миллиарда долларов в год. Как показано на рисунке ниже, объем транзакций продолжает расти:
Источник: Blockworks Research
Вывод заключается в том, что причина их ценности может сильно отличаться от первоначальных ожиданий инвесторов.
Приложения и протоколы
Для приложений компании, которые захватывают наибольшую ценность, будут теми, которые имеют хотя бы одну из трех торговых защит: распределение через трудные для миграции прямые клиентские отношения (например, Robinhood или Hyperliquid); капитал через баланс, способный поглощать убытки; или способность страховать риски, которые другие не могут застраховать. Независимо от того, насколько хороша модель, эти три аспекта гораздо труднее скопировать, чем программное обеспечение.
Мы не считаем важным, направляется ли ценность к акциям или токенам, наша точка зрения заключается в том, что ценность будет направляться к обоим. Недавние указания и предложения правил SEC уже наметили путь к соблюдению требований для захвата ценности токенами, и мы полностью намерены инвестировать в эти возможности. Действительно важно, контролирует ли бизнес (токен или акция) что-то редкое, имеет ли он право на ценообразование и может ли он преобразовать это в доход для инвесторов, независимо от формы инструмента.
С увеличением количества финансовых операций на блокчейне разрыв между протоколами с торговыми защитами и протоколами, у которых есть только программное обеспечение, будет расширяться. Будучи одним из крупнейших инвесторов в этой области, мы тратим много времени на выяснение, какие проекты в технологическом стеке имеют эти торговые защиты и могут их сохранить.
Разве это не выгодно для действующих игроков?
Одним из разумных выводов из всего вышесказанного является то, что действующие игроки победят. Robinhood имеет клиентов, Goldman Sachs имеет капитал, который может превышать капитал любого DeFi PB, который может быть в будущем, а Moody's имеет данные и лицензии. Если программное обеспечение становится бесплатным, а торговые защиты - это дорогая часть, то компании, которые уже обладают этими торговыми защитами, должны иметь преимущество.
Но у стартапов есть одно преимущество: они готовы брать на себя риски, которые не готовы брать действующие игроки. Частично это связано с тем, что ИИ здесь будет играть двустороннюю роль. Это позволяет Robinhood запустить DEX с теми же инструментами, что и трехчленный стартап. С снижением затрат на создание надежных продуктов настоящая возможность для стартапов заключается в том, чтобы преследовать рынки и клиентов, которые не интересуют действующих игроков.
На самом деле здесь уже есть несколько убедительных примеров.
Ethena построила синтетический долларовый продукт вокруг дельта-нейтрального хеджирования, что является стратегией, которую традиционные компании явно понимают (арбитраж по базису), но они не могут или не хотят выводить ее на криптобиржи. В настоящее время они увеличили свои активы под управлением до 5,4 миллиарда долларов.
Pump.fun и fomo появились на свет, создав совершенно новый торговый опыт в новой категории активов (memecoin), и вокруг этого клина построили значительное распределение. Они сейчас являются двумя крупнейшими историями успеха этого криптоцикла.
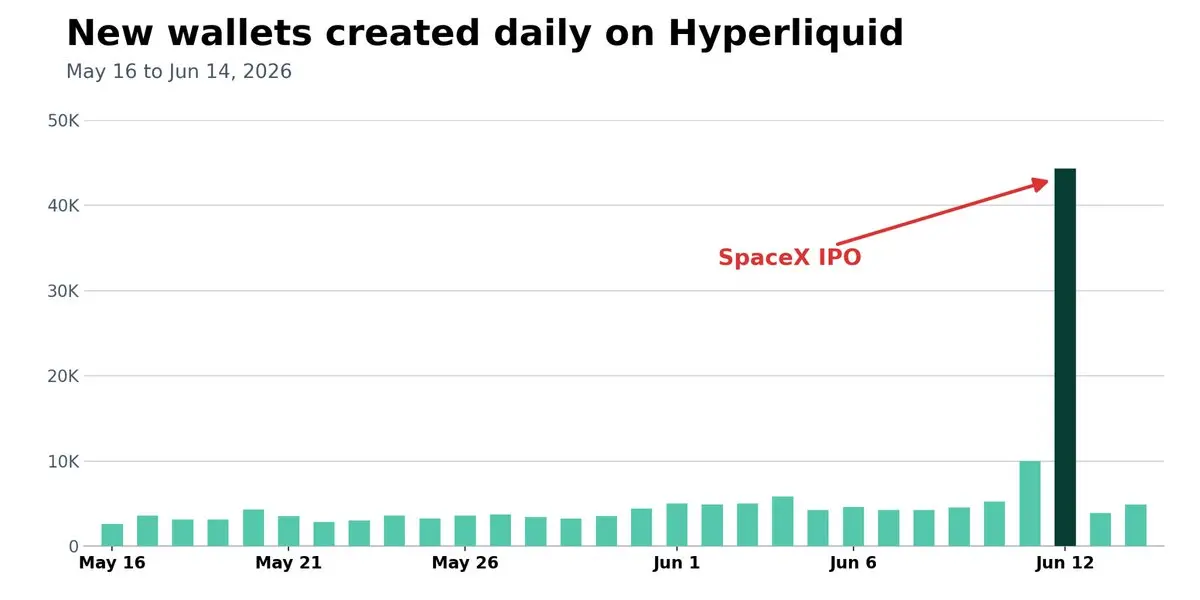
Hyperliquid вошла на рынок деривативов, доминируемый Binance, Bybit и OKX, и быстро завоевала долю рынка. Она также запускает бессрочные контракты для таких компаний, как OpenAI и Anthropic, что традиционные биржи не делают. Эти рынки привлекают новых трейдеров и ликвидность, как можно увидеть в кошельке, созданном в день IPO SpaceX:
Источник: HyperTracker
Что касается капитала, Project 0 предоставляет финансирование для DeFi залогов, которые традиционные PB не хотят принимать в качестве залога для кредитования. А в области собственных данных USD.ai может обеспечивать кредиты, поддерживаемые GPU, что является классом активов, в котором банки почти не имеют опыта.
Общим является то, что эти компании стремятся к рынкам, которые не обслуживаются действующими игроками, будь то из-за регулирования, операционной сложности, репутационных рисков или просто потому, что возможности кажутся слишком малыми. Для стартапов всегда будет такая возможность, чтобы несимметрично конкурировать, как мы видели на протяжении всей истории криптовалют и ожидаем продолжать видеть.
Вот почему сочетание ИИ и DeFi так привлекательно. ИИ значительно снижает затраты на создание финансовых продуктов, в то время как DeFi позволяет стартапам выходить на клиентов и привлекать капитал, не перестраивая весь финансовый стек.
Конечно, способность принимать риски сама по себе не является долговременной защитой. Регулирование будет следовать за событиями, и как только какой-то рынок будет доказан, действующие игроки последуют за ним (см. спотовый рынок BTC). Но стартапам не нужно иметь защиту с первого дня. Им нужно лишь одно открытие, которое не будет интересовать действующих игроков, и достаточно времени, чтобы превратить его в одну (или несколько) защит, а затем начать сложный рост.
Итоги
Мы верим, что в течение следующего десятилетия на блокчейн будет перенесено триллионы долларов финансовой активности, и ИИ сделает создание продуктов, обслуживающих эти активности, легче, чем когда-либо.
Но хотя программное обеспечение становится однородным, то, что делает финансовые компании ценными, не меняется. Клиенты, капитал и собственные данные по-прежнему трудно получить, и компании, контролирующие их, будут обладать ценовой властью.
Вот почему мы так оптимистично смотрим на компании следующего поколения DeFi. С распространением инструментов для разработчиков ИИ стартапы теперь могут быстрее и дешевле конкурировать с действующими игроками, чем когда-либо. Как только новая компания создаст одну из этих защит, она сможет создать крайне устойчивый бизнес.
В конечном итоге вы можете использовать последние и самые мощные модели ИИ для форкования кода и его генерации. Но вы не можете просто сгенерировать любую из этих защит, и именно в этом заключается наша возможность как криптоинвесторов.
 Предупреждение о рисках Предупреждение о рисках
Популярные статьи





