








Платежная компания может занять 30 миллионов USDC, но не может купить лимит, который останется на завтра
 Ключевые тезисы

 Никос считает, что платежная компания сегодня может занять 30 миллионов долларов США в USDC в Aave или Morpho, но не может получить обещание о доступности лимита по известной цене на следующий год. Он предложил четырехуровневую кредитную платформу: обещанный лимит, приоритетный уровень убытков, верхний предел процентной ставки по займам и взыскание дебиторской задолженности с триггерами данных, отметив, что конкурентное преимущество заключается в андеррайтинге данных, двустороннем капитале, интеграции API и юридической упаковке, а не в самом контракте.
Автор:nikos, сосредоточенный на DeFi, Vaults и RWA, ранее работал в BitstampUK, InfraredFinance и Fuel Network
Скомпилировано: Гу Юй, ChainCatcher
Сегодня финансово-технологическая компания может занять 30 миллионов долларов США в USDC через одну сделку на Aave или Morpho. То, что она не может получить нигде в цепочке, — это обещание: эти 30 миллионов долларов будут там завтра утром и каждое утро в течение следующего года по цене, которую она уже знает. Это обещание — именно тот продукт, который банки продают ей, и это та часть, которая еще не построена в стеке кредитования.
Вчера я разобрал фиксированные процентные ставки для оборотного капитала: как TradFi финансирует это, как Aave V4 Spokes, Avon и Morpho Midnight будут это поддерживать и в чем их недостатки. Эта статья исследует, что следует построить на этом. Она охватывает все еще нерешенные вопросы, четырехуровневый продукт и где будет находиться защитный барьер.
Что еще не решено
В результате сравнения выявлено четыре пробела, каждый из которых находится на уровне выше рынка кредитования.
Никто не гарантирует емкость. Один V4 Spoke ограничивает, сколько заемщик может снять, но ничего не гарантирует, что ликвидность будет там, когда он ее снимет. Предложение, подписанное кредитором Midnight, может быть отменено в последний момент, когда заемщику это нужно. Avon будет маршрутизировать к любой стороне, которая делает предложение. Финансово-технологическая компания, которая ежедневно готова выплачивать 10 миллионов долларов, нуждается в том, чтобы эта линия кредита была доступна даже в самый плохой день, а этот день — день, когда кредиторы выходят.
Изоляция заканчивается на Spoke. На V4 убытки от невозврата Spoke ложатся на каждого поставщика этого актива в Hub. На Midnight и Avon убытки остаются на одном рынке, где кредиторы несут все убытки. Ни один из них не устанавливает первый уровень убытков между заемщиком и приоритетным капиталом, что является способом построения каждой кредитной линии и канала в TradFi.
Капитал инициатора колеблется среди его держателей. Около 600 миллионов долларов токенизированного оборотного капитала, который держится теми, кто его циклически использует с плавающим долгом в USDC. Когда процентные ставки по займам взлетают, они продают, и инициатор теряет то, что считал стабильным капиталом. Рынок фиксированных ставок может решить эту проблему только при достаточной глубине на правильный срок. Установка верхнего предела на процентные ставки по займам решает это без необходимости в такой глубине; однако для Aave или Morpho нет ни одного работающего продукта, который бы продавал такой верхний предел.
Дебиторская задолженность не может быть ликвидирована в течение часа. Цепочечная ликвидация предполагает наличие цены и покупателя. Токены дебиторской задолженности имеют отчет NAV и очередь на выкуп, измеряемую в днях. Инструменты, используемые банками (остановка авансов, захват взыскания, естественное истечение активов в пуле, продажа заранее согласованным покупателям), в настоящее время не имеют аналогов в цепочке.
Что уже сделано на базовом уровне
Большинство сложных механизмов уже существует.
Предыдущие две попытки установили ориентиры. Wildcat позволяет заемщикам устанавливать свои условия (емкость, APR, коэффициент резервирования, период вывода) на принадлежащем им рынке. Когда Kinto дефолтнул в 2025 году, это был его первый дефолт с 2023 года, убытки остались на этом рынке, и кредиторы ожидают возврата 76% основного долга. 3Jane предлагает необеспеченные кредитные линии USDC, обеспеченные данными из цепочки и банковскими данными, позволяя неиспользованным средствам зарабатывать на Aave и разделяя кредиторов на 85% приоритетных и 15% субординированных. Оба доказали, что некоторые элементы технологического стека жизнеспособны. Оба не продают обещанную емкость финансово-технологическим компаниям, не маршрутизируют между V4 и Midnight и не работают с обеспечением дебиторской задолженности.
Четыре уровня
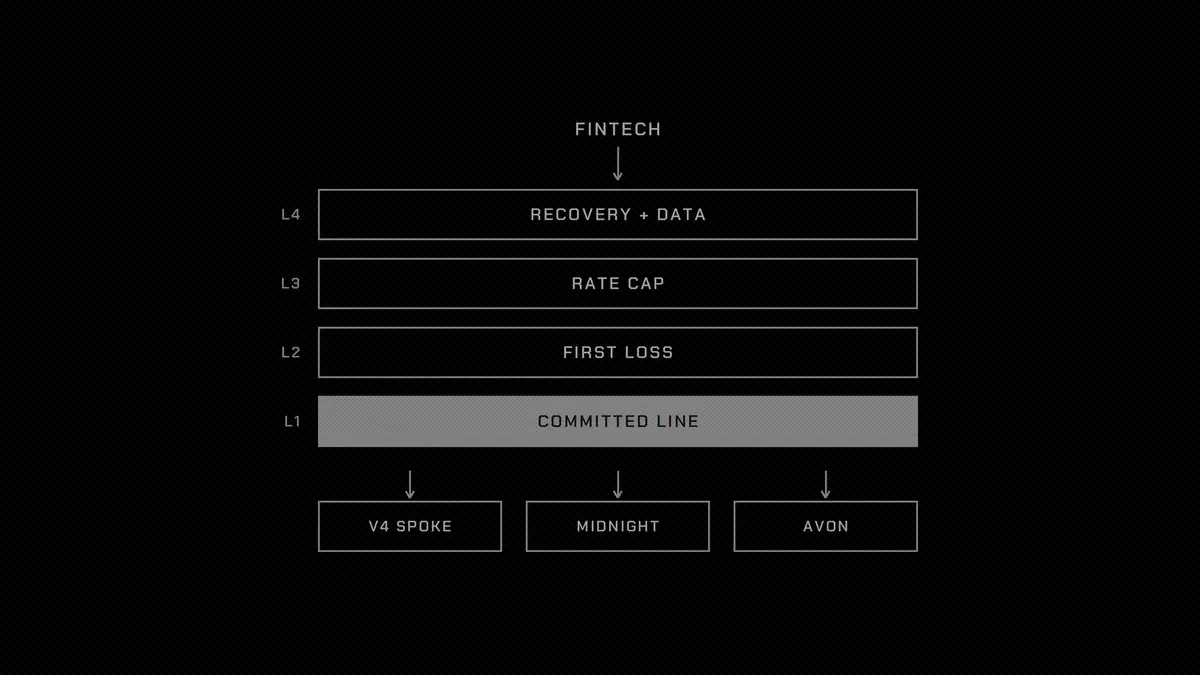
Этот продукт представляет собой кредитную платформу, расположенную между финансово-технологическими заемщиками и рынком кредитования, построенную в четыре уровня, каждый из которых может работать отдельно, а вместе они сильнее.
Уровень 1: Обещанная емкость
Финансирование представляет собой хранилище с авторизованным диапазоном. Депозиторы вносят средства, и оно обещает заемщику предоставить, в течение 6-12 месяцев, по согласованной процентной ставке выше референсной ставки или по фиксированной ставке, максимум X, через API для снятия и погашения. Неиспользованные средства размещаются на самом глубоком плавающем рынке и зарабатывают процентную ставку этого рынка. Каждое снятие идет в самое дешевое место для этого обеспечения и этого срока: специализированный V4 Spoke или рынок Midnight, срок которого совпадает со сроком этого снятия. Заемщик платит разницу по уже снятой части, плюс плату за обязательство по неиспользованной части, что и делает это обещание стоящим.
При среднем снятии 60% из 30 миллионов долларов финансирования разница составляет 4%, плата за обязательство — 0,5%, депозиторы зарабатывают по сравнению с плавающей ставкой
60% × 4% + 40% × 0.5% = 2.6%
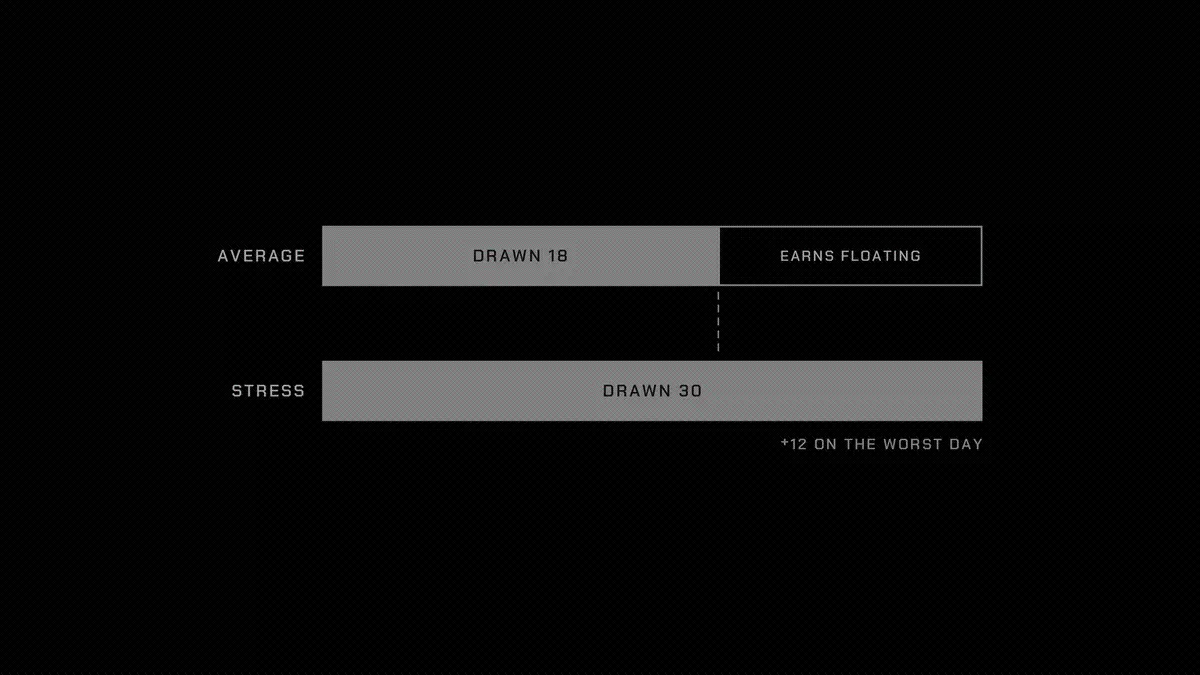
то есть 780,000 долларов в год. Риск заключается в той опции, которую хранилище уже продало. Заемщики снимают больше всего в условиях давления, поэтому это финансирование должно выдерживать скачок с 18 миллионов долларов до всех 30 миллионов долларов в самый плохой день. Это означает, что размер обязательства должен определяться на основе ликвидности, которую хранилище может извлечь из плавающего рынка в условиях стресса, а не на основе среднего использования. Это также означает, что очередь на снятие не может блокировать уже обещанное снятие.
Уровень 2: Первый уровень убытков для каждого финансирования
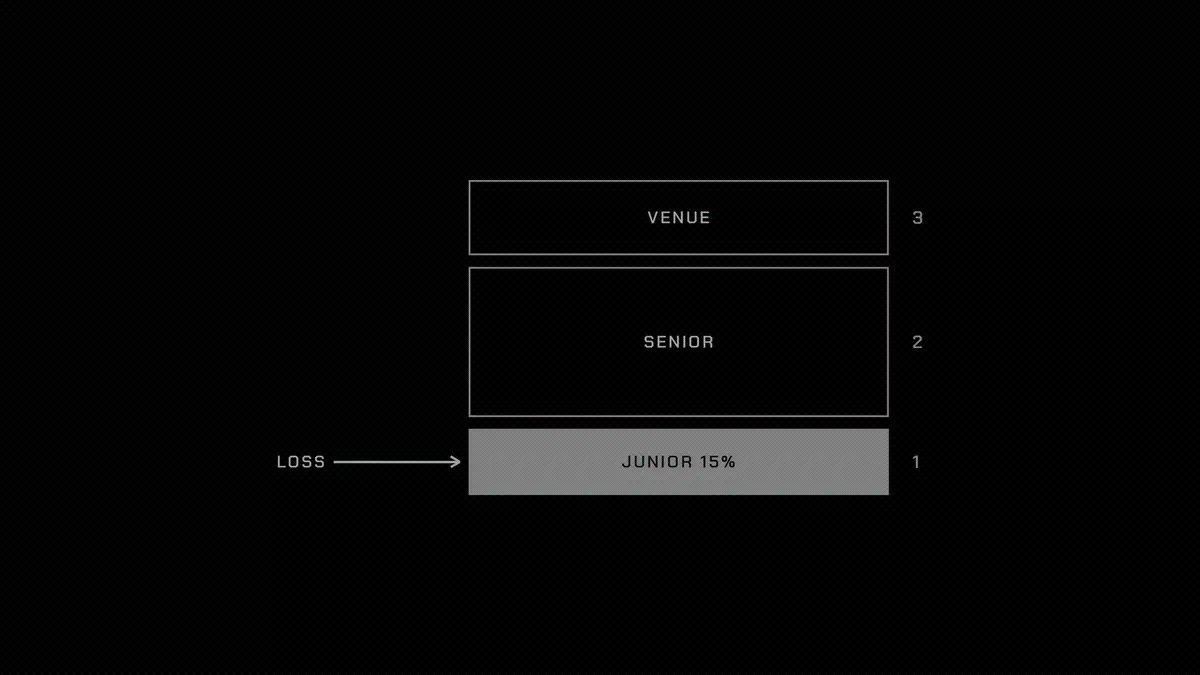
Каждое финансирование имеет субординированный уровень, который поглощает убытки перед приоритетными депозиторами и перед Hub или рынком ниже. Это уровень капитала кредитной линии, который четко определен и размещен в цепочке. Он может быть внесен инициатором, специализированным кредитным фондом или обеими сторонами совместно.
Размер субординированного уровня установлен на 15% от снятой суммы, то есть 2,7 миллиона долларов на 18 миллионов долларов снятой суммы, и ему предоставляется 60% от 720,000 долларов разницы. Он зарабатывает
432,000 ÷ 2,700,000 = 16%
выше плавающей ставки. Убыток в 5% на снятой книге, то есть 900,000 долларов, заберет треть, в то время как на стороне приоритетного капитала не будет никаких убытков. На V4 субординированный уровень делает изоляцию Spoke от поставщиков Hub реальной. На Midnight он позволяет отобранному хранилищу предоставлять депозиторам приоритетные права на определенный рынок, иначе они будут нести все убытки этого рынка.
Уровень 3: Верхний предел процентной ставки по займам
Когда индекс займа на каком-то месте превышает цену исполнения, верхний предел выплачивает своим держателям:
payoff = max(0, r_b − K) × N × t
При цене исполнения 7%, если процентная ставка по займам USDC в 30-дневный период составляет в среднем 9% на номинальный основной капитал в 100 миллионов долларов, этот верхний предел выплачивает
100,000,000 × 2% × 30/365 ≈ 164,000 долларов
Если большая часть токенов инициатора удерживается в цикле, он может купить верхний предел для своих держателей, чтобы в случае резкого роста процентной ставки они получали выплаты, а не были вынуждены продавать. Продавцы — это те, кто естественным образом ставит на высокие ставки: кредиторы с плавающей ставкой, хранилища с фиксированной ставкой, свободные средства самого финансирования. Эти компоненты существуют в безразрешительных обменах в стиле Kairos и в процентном движке Boros. То, что еще не существует, — это стандартизированный верхний предел с ликвидностью для индекса займа Aave и Morpho.
Уровень 4: Восстановление и данные
Этот уровень превращает дебиторскую задолженность в обеспечение, которое может поддерживать рынок кредитования. Он состоит из трех частей.
Ожидающие покупатели: список доступа для ликвидации, который принимает только заранее согласованных покупателей (эмитенты, резервные поставщики, фонды проблемных кредитов), которые совершают сделки со скидкой и получают плату за ожидание за присутствие. Он заменяет механизм, при котором Midnight поднимается до полной ликвидации за 60 минут, сделкой с теми, кто может ждать взыскания.
Оценка: оценка обеспечения по NAV за вычетом ожидаемых убытков, скидка увеличивается с увеличением срока отчета, и корректируется по факту при поступлении взыскания, а не учитывается в первый день с наихудшим сценарием.
Триггеры: проверенные данные по дебиторской задолженности, остатки гарантированного капитала и задержки расчетов, которые автоматически снижают drawCaps, лимиты хранилищ и лимиты финансирования, когда пул активов ухудшается. Это условия остановки авансов для кредитных линий, которые подключаются ко всем местам.
Где находится защитный барьер
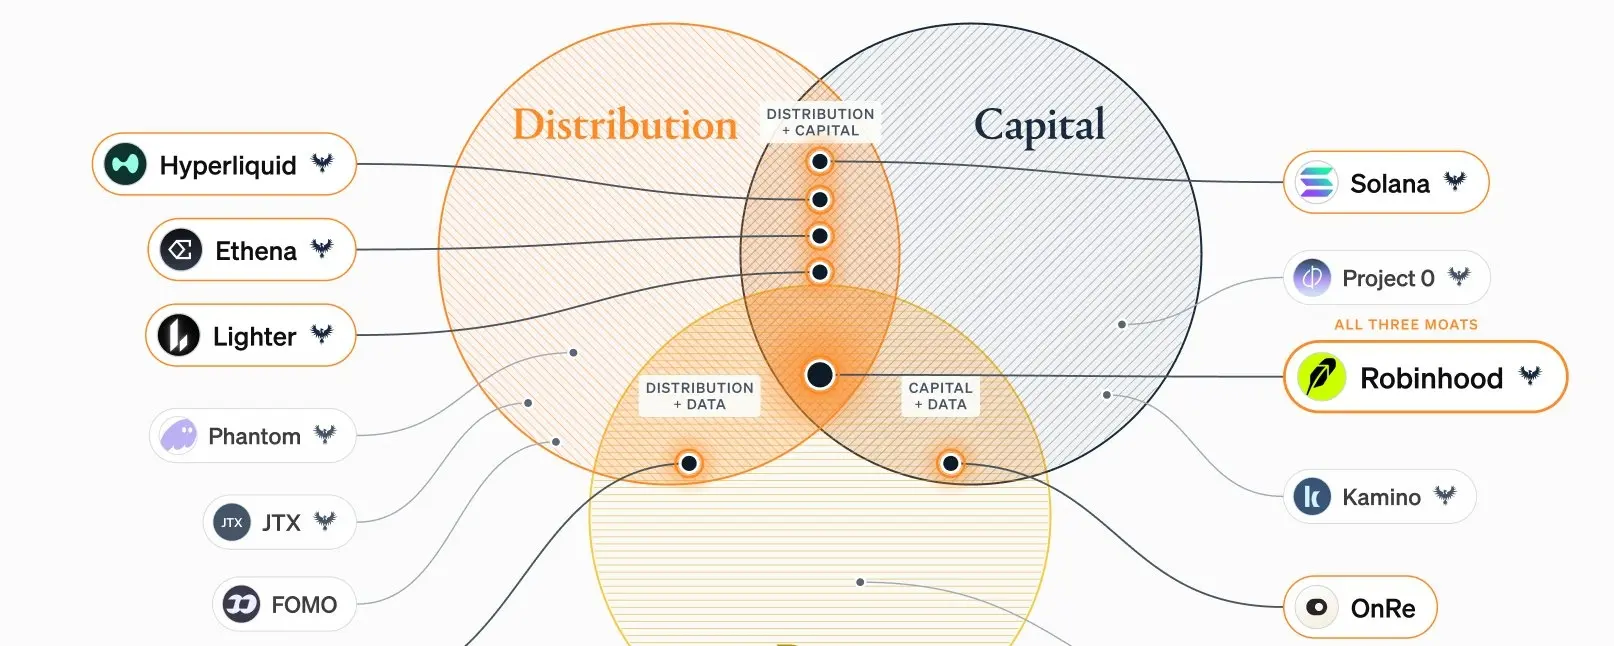
Контракт не будет защитным барьером. Рынок кредитования стремится к одинаковым компонентам, и приобретение Avon Aave Labs показывает, что эти места намерены сами иметь фиксированные ставки. Все, что находится над ними, должно иметь ценность из-за того, что они знают, и с кем они подписали контракт, а не из-за того, что они развернули.
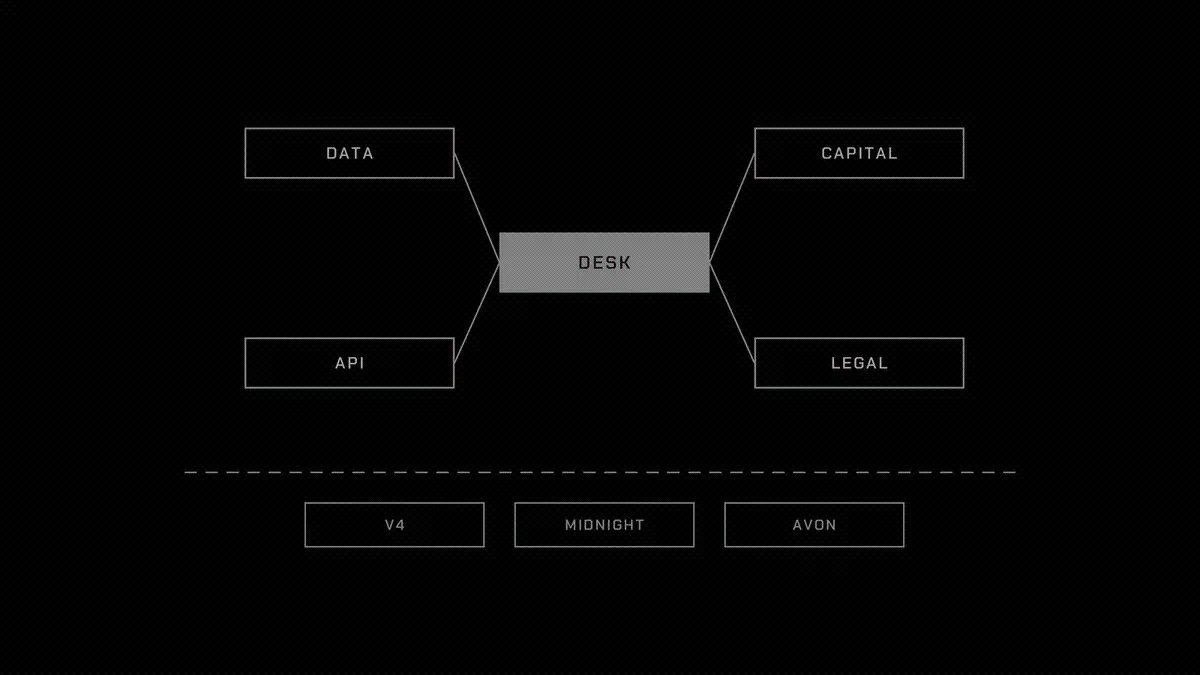
Данные о страховании стоят на первом месте. Эта кредитная платформа видит каждое снятие, погашение и задержку расчетов своих заемщиков, и эти исторические убытки постоянно накапливаются. Через два года она сможет оценить коридор платежей или пул дебиторской задолженности, и сделает это лучше, чем новые участники, которые не видят эти данные.
Капитальная сеть двусторонняя. Приоритетные депозиторы хотят, чтобы перед ними был уровень первого убытка. Субординированный капитал и ожидающие покупатели хотят стабильные, уже застрахованные линии финансирования. Тот, кто первым соберет обе стороны вместе, установит условия, на которых будет оцениваться следующее финансирование.
Затем идет интеграция. Финансово-технологическая компания интегрирует один кредитный API, а не три рынка кредитования. Как только хранилище заемщика начинает каждый день снимать через эту кредитную платформу, и его триггеры подключены к его данным расчетов, затраты на преобразование становятся реальными.
Наконец, юридическая упаковка, которая также является самой сложной частью. Предоставление необеспеченных кредитов платежным компаниям, требование по дебиторской задолженности, которое будет действительным в их юрисдикции, KYC для обеих сторон: это требует времени и специалистов, и они ставят преграду для быстрых копий.
Где трудности
Обещание — это опцион. Оценка давления и удержание ликвидности против него, не подавляя при этом доходы вкладчиков, является основной проблемой риска. Если вы ошибетесь, эта кредитная платформа может нарушить обещание именно в ту самую важную неделю.
Восстановление беззалогового или дебиторского кредита медленно и юридически, а не на блокчейне. Wildcat впервые вернула 76% при дефолте. 3Jane продает плохие долги лицензированным коллекторским агентствам. Водопад выплат должен быть оценен на этот период.
Базовый уровень меняется. Программа фиксированной процентной ставки Aave после сделки с Avon, адаптер Morpho, который будет запущен в этом квартале, и рынок Midnight, обеспеченный дебиторской задолженностью, каждая из этих инициатив может поглотить часть этого технологического стека. Эта кредитная платформа должна быть маршрутизатором и страховщиком, а не функцией, которая будет запущена в следующем квартале в каком-то месте.
Регулирование находится под всем этим. Кредитование лицензированным платежным учреждениям — это самая чистая точка входа, и именно там регуляторы контрагентов будут читать список условий.
Я заинтересован в создании этого, я исследую эту идею среди нескольких других и ищу людей, заинтересованных в продвижении ее вперед. Если вы строите любой из этих уровней или хотите построить, напишите мне в личные сообщения. Четыре вышеупомянутых вопроса заслуживают решения, независимо от того, кто в конечном итоге их решит.
 Предупреждение о рисках Предупреждение о рисках
Популярные статьи





