








a16z Crypto инвестиционный партнер: все риски можно торговать
 Ключевые тезисы

 Структурные ограничения традиционного рынка — отсутствие торговли 24/7, географические барьеры, отсутствие доступа до IPO, изолированные маржинальные зоны — являются устойчивым клином для рынка на блокчейне.
Автор:Robbie Petersen,партнёр по инвестициям a16z crypto
Составил: Гу Юй, ChainCatcher
На протяжении большей части финансовой истории узким местом была подача новых рынков, а не спрос. Блокчейн устранил это узкое место. Я верю, что это приведет к взрыву чисто новых рынков.
Рынок — это механизм переноса риска. Каждая сделка — это просто соглашение двух контрагентов о передаче определенного риска по согласованной цене. В абстрактном смысле риск можно выразить по двум независимым осям:
Объект: базовый риск (например, денежные потоки компании, баррель нефти, результаты выборов, кредитоспособность заемщика, час работы GPU)
Инструмент: механизм переноса этого риска (например, спот, фьючерсы с датой истечения, перпетуумы, опционы, контракты на события)
Практически вся финансовая история — это рассказ о медленных инновациях, происходящих только по одной оси. Спотовый рынок зерна существовал тысячи лет, а фьючерсы на зерно появились на Чикагской бирже только в 1865 году. Валюта начала свободно колебаться в 1971 году, а фьючерсы появились в 1972 году. Опционы на акции существовали в виде индивидуальных контрактов для трейдеров на протяжении нескольких веков, а затем в 1973 году, с появлением CBOE и модели Блэка-Шоулса, стали частью биржевого рынка. ETF появились только в 1993 году.
Новые единицы риска встречаются гораздо реже. Процентные ставки стали широко торгуемыми только в 1981 году. Риск дефолта появился только с кредитными дефолтными свопами в 1994 году. Волатильность появилась только с деривативами VIX в 2004 году. Результаты событий стали настоящим рынком только в последние несколько лет благодаря предсказательным рынкам.
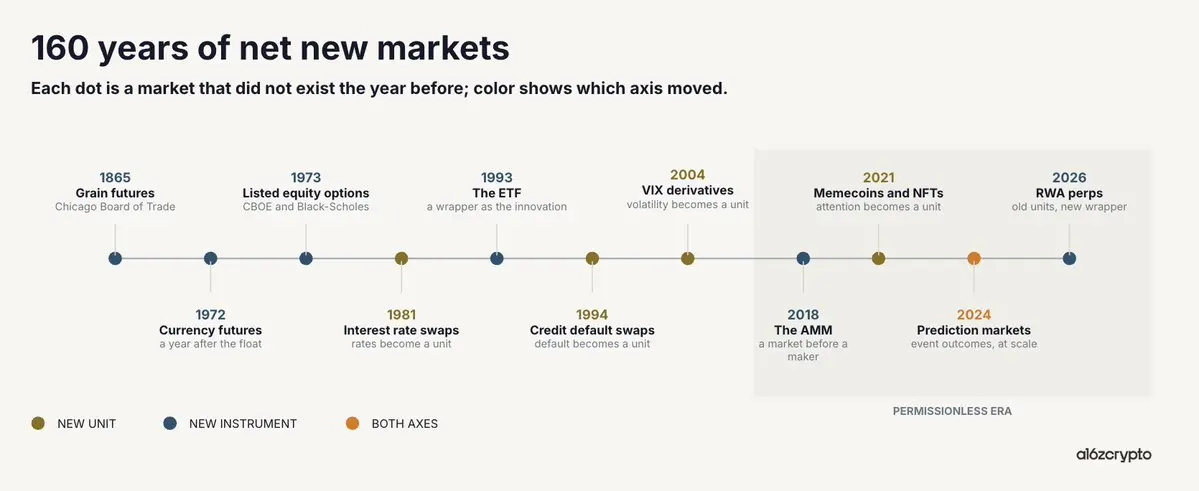
Спрос на эти рынки, можно сказать, никогда не был проблемой. Фермеры хотели хеджировать урожай задолго до появления CBOT. Кредиторы хотели передать риск дефолта задолго до появления CDS. Напротив, замедляло рост предложение этих рынков. На протяжении истории два фактора ограничивали предложение:
Биржевые комитеты и правовые рамки
Географическая фрагментация
Блокчейн устранил оба этих фактора. Он позволяет выпускать без лицензии и делает распределение глобальным. На мой взгляд, это и есть его самый сжатый и убийственный случай использования: блокчейн — это первая технология, которая позволяет предложению рынков соответствовать потенциальному глобальному спросу.
Этот аргумент также подтверждается на практике. Почти каждый результат, определяющий категорию в крипто-сфере, является побочным продуктом этого убийственного случая использования. От перпетуумов и спотовых DEX до предсказательных рынков, рынков кредитования, мемкоинов, NFT и токенизированных физических активов — ценность направляется к тем, кто имеет право на выпуск чисто новых рынков и/или торговых площадок на блокчейне.
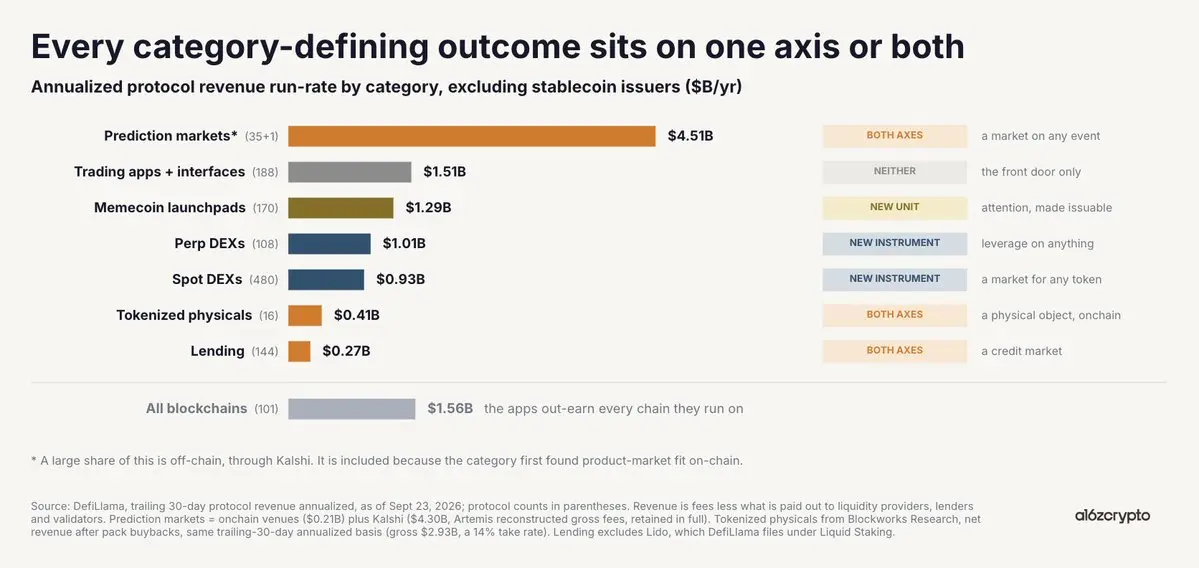
Каждая из этих категорий либо создала безлицензионно чисто новую единицу риска, либо создала новый способ переноса этого риска.
На стороне единиц криптоинженерия создала рисковые экспозиции, которые ранее имели почти никакого или совсем не имели финансового выражения. Хотя предсказательные рынки восходят к Iowa Electronic Markets, на блокчейне они нашли соответствие продуктового рынка, не являясь линейным расширением, превращая дискретные события — выборы, решения ФРС, судебные решения — в торгуемые единицы. Рынок P2P-кредитования превратил личные кредитные отношения в нечто с непрерывными ценами в реальном времени. Рынок Pre-IPO превратил рисковые экспозиции, которые были доступны только для немногих вторичных брокеров, в то, что пользователи могут торговать и держать в масштабе. Даже мемкоины и NFT превратили такие абстрактные единицы риска, как поток внимания и культурная релевантность, в четкие и торгуемые рынки.
Кроме того, крипто также либо создала, либо масштабировала новые механизмы переноса этих единиц риска. AMM позволяет рынкам существовать до того, как маркетмейкеры согласуют котировки. Перпетуумы были предложены впервые в 1993 году, найдя соответствие продуктового рынка на блокчейне, сворачивая фрагментированные рисковые экспозиции с датой истечения в контракт, сбалансированный по ставке финансирования. Двоичные контракты превращают результаты событий в торгуемый рынок с ценой 1 доллар или ноль. P2P-кредитование использует общий пул средств и кривую использования вместо двустороннего кредитования. Объединенные кривые объединяют выпуск и ценообразование, так что актив имеет рынок с первого покупателя.
Перпетуумы — это доказательство
Нет ничего более чистого, чтобы выразить этот аргумент, чем вечные фьючерсы, и нет ничего более чистого, чтобы подтвердить это, чем недавний рост не-крипто торгового объема на блокчейне.
Поскольку перпетуумы являются синтетическими, биржевые ограничения сводятся к двум вещам: надежному оракулу и двум контрагентам, готовым занять противоположную сторону. При наличии этих двух условий почти все может существовать на рынке с кредитным плечом. В этом смысле перпетуумы являются одним из самых эффективных механизмов координации в истории.
По той же логике, Hyperliquid — это то, что мы имеем на данный момент ближе всего к глобальной финансовой координационной платформе. HIP-3 и HIP-4 позволяют пользователям выпускать свои собственные деривативы, подключаться к глобальному фронту этого места и монетизировать это. Снижение трения при запуске рынков означает больше рынков, а спрос естественным образом выберет победителей.
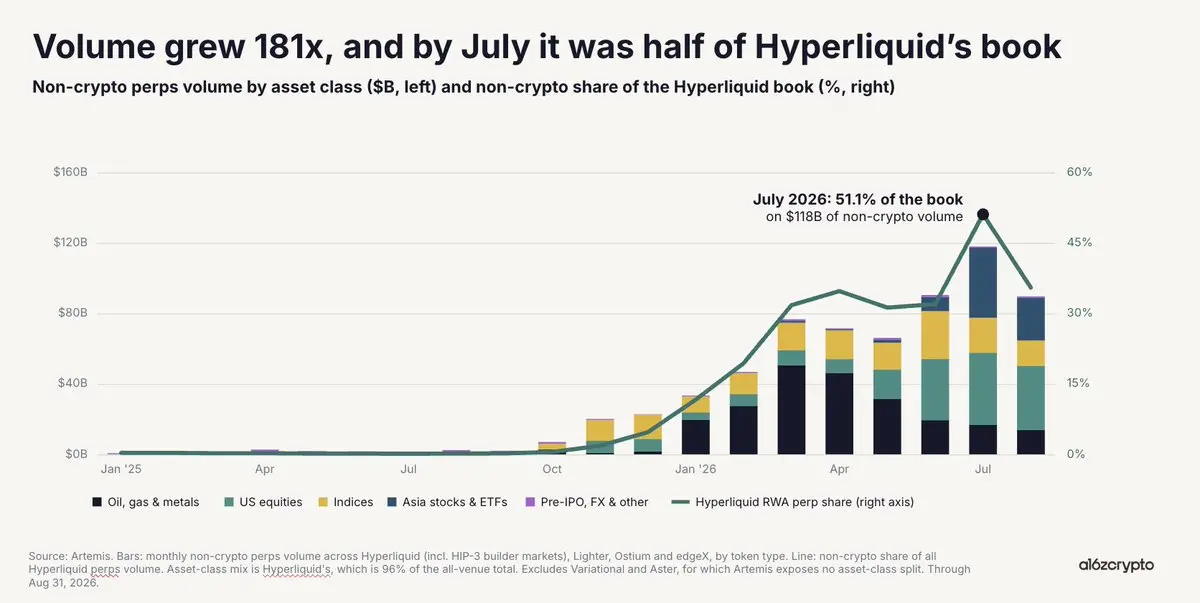
Не случайно, что одним из самых быстрорастущих рынков в крипто-сфере — и все больше и больше в финансовой сфере в целом — является выпуск без лицензии на блокчейне и глобальное распределение. В июле этого года объем торгов RWA перпетуумов на блокчейне достиг 1,4 триллиона долларов в годовом исчислении, что составляет половину книги заказов Hyperliquid. В абстрактном смысле это просто встреча существующих единиц риска — акций, нефти, акций хранения — с новым инструментом переноса. На нижнем уровне эта реорганизация вызвала взрыв объема торгов.
Также стоит отметить, что каждый квартал какой-то чисто новый рынок занимает доминирующее положение. Четвертый квартал 2025 года — это американские акции и товары; первая половина 2026 года — это нефть, газ и металлы, а недавно — полупроводники и акции хранения. Это снова подтверждает основную точку. Предложение чисто новых рынков теперь догоняет все, что мир хочет торговать в этот квартал.
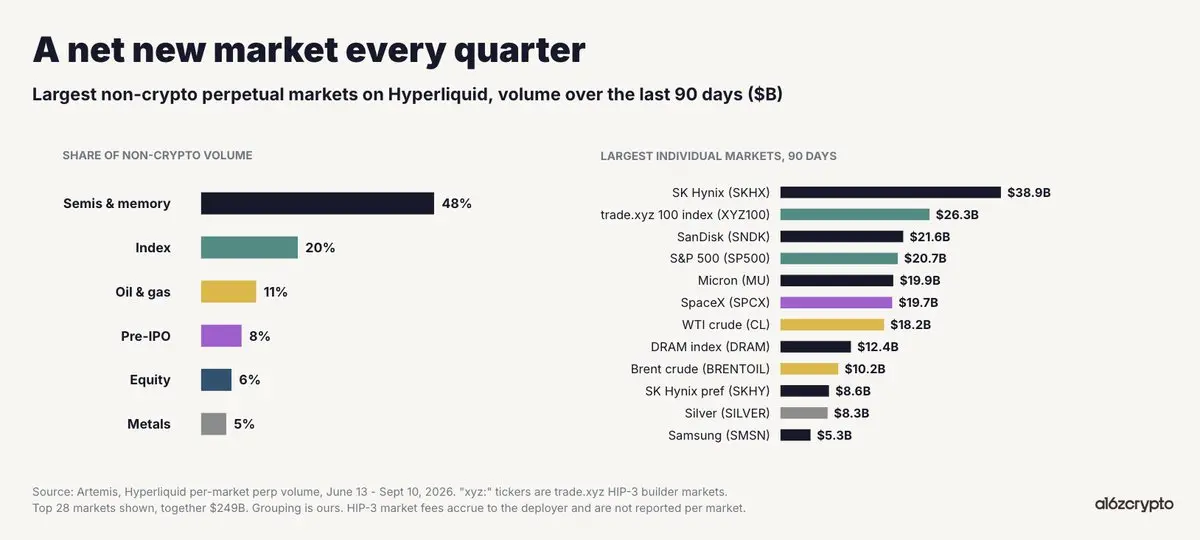
Однако более глубокие последствия на нижнем уровне заключаются в том, что отсутствие лицензии и круглосуточная торговля стали клином, который делает ценообразование на блокчейне авторитетным. Во время нефтяного шока в феврале этого года, когда CME была закрыта, WTI нашел ценообразование на trade.xyz, став одним из самых ликвидных рынков в мире. Точно так же мы видим, что рынок Pre-IPO акций Cerebras и SpaceX более точно оценивает IPO, чем банкиры, с лишь незначительной разницей между последним часом Pre-IPO perp и фактической ценой открытия.
Рынок все яснее показывает, что структурные ограничения традиционных рынков — отсутствие круглосуточной торговли, географические барьеры, отсутствие доступа к Pre-IPO, изолированные маржи — являются клином для устойчивости рынков на блокчейне.
Перспективы
Рынок переносит единицы риска. Можно сказать, что большую часть финансовой истории рынки были ограничены географией, биржевыми комитетами и правовыми рамками. Сегодня эти ограничения больше не существуют. Доступность рынков на блокчейне больше не ограничивается существующим набором активов, а охватывает любые риски, которые кто-либо — или любое учреждение — хочет торговать в любом месте.
Это означает, что мы будем продолжать наблюдать взрывной рост новых рынков на блокчейне. Это включает как новые способы переноса старых рисков: товарные и валютные фьючерсы, индексы, круглосуточные акции; так и новые единицы риска сами по себе: вычислительные фьючерсы, основанные на макроэкономических показателях (таких как CPI), музыка, социальные тренды, спорт и любые другие активы, которые могут быть предсказаны оракулом и торговаться двусторонне. А те приложения и протоколы, которые создают эти рынки, и торговые площадки для торговли этими рынками, действительно смогут захватить ценность.
 Предупреждение о рисках Предупреждение о рисках
Популярные статьи





