Заместитель председателя Федеральной резервной системы Уильямс: в этом году может быть еще одно повышение ставок, в настоящее время не считает необходимым повышать ставки в 2027 году
 Ключевые тезисы


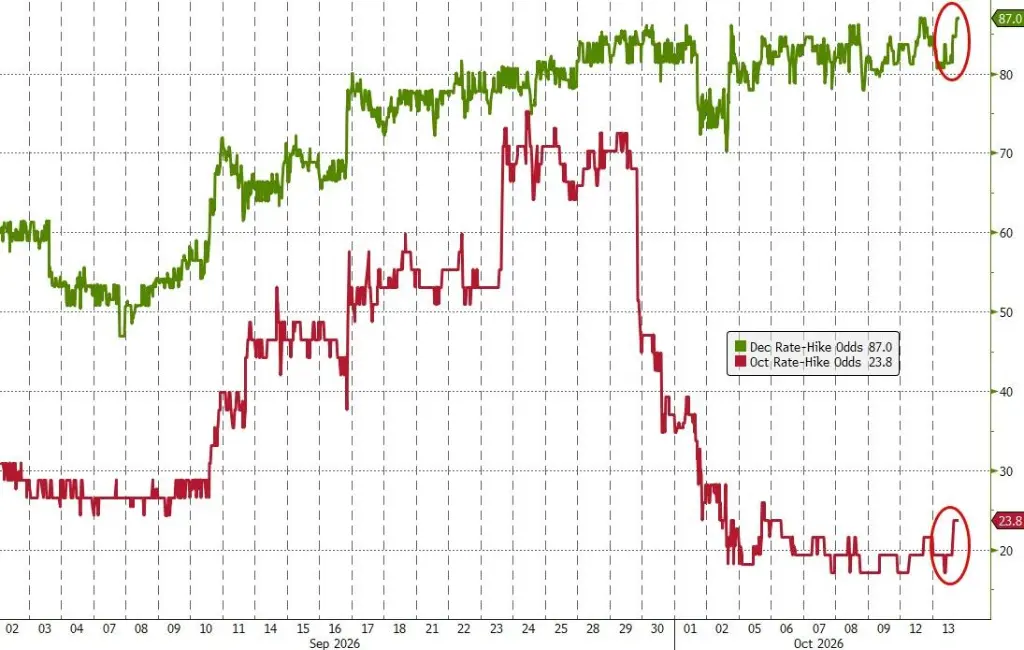
 Уильямс отметил, что текущее расстояние до нейтральной процентной ставки в США "не так уж велико". В краткосрочной перспективе существует дефицит предложения в AI, в долгосрочной перспективе расширение производственных мощностей и повышение производительности "станут противоинфляционной силой". Он также отметил, что экономика США не перегрета в целом и не согласен с тем, что рост долгосрочных процентных ставок выполняет работу по ужесточению для Федеральной резервной системы; его высказывания представляют только его точку зрения, а не указания от Уоша по контролю ожиданий. Кроме того, председатель Федерального резервного банка Чикаго и председатель Федерального резервного банка Ричмонда отметили, что AI способствует росту краткосрочной инфляции, а председатель Федерального резервного банка Бостона заявил, что в этом году необходимо еще одно повышение ставок. Во вторник вероятность повышения ставок Федеральной резервной системой в декабре возросла до почти 90%.
Автор: Ян Чэнь
Заместитель председателя Федеральной резервной системы и президент Нью-Йоркского федерального резервного банка Джон Уильямс в своем последнем заявлении отметил, что, несмотря на бум инфраструктуры ИИ и энергетические потрясения, которые в краткосрочной перспективе создают новые инфляционные переменные, экономика США не перегревается. После еще одного повышения процентной ставки в этом году ожидается, что до 2027 года дальнейшее повышение не потребуется.
Во вторник Джон Уильямс, обладающий постоянным правом голоса в Федеральном открытом рынке (FOMC) и называемый "третьим человеком" в Федеральной резервной системе, дал глубокое интервью Bloomberg в штаб-квартире Нью-Йоркского федерального резервного банка.
Уильямс подробно объяснил логику, поддерживающую его решение о повышении ставки в сентябре, и дал четкие ответы на вопросы о путях изменения процентных ставок, нейтральной процентной ставке (R-star) и реальном влиянии "бума инфраструктуры ИИ" на макроинфляцию.
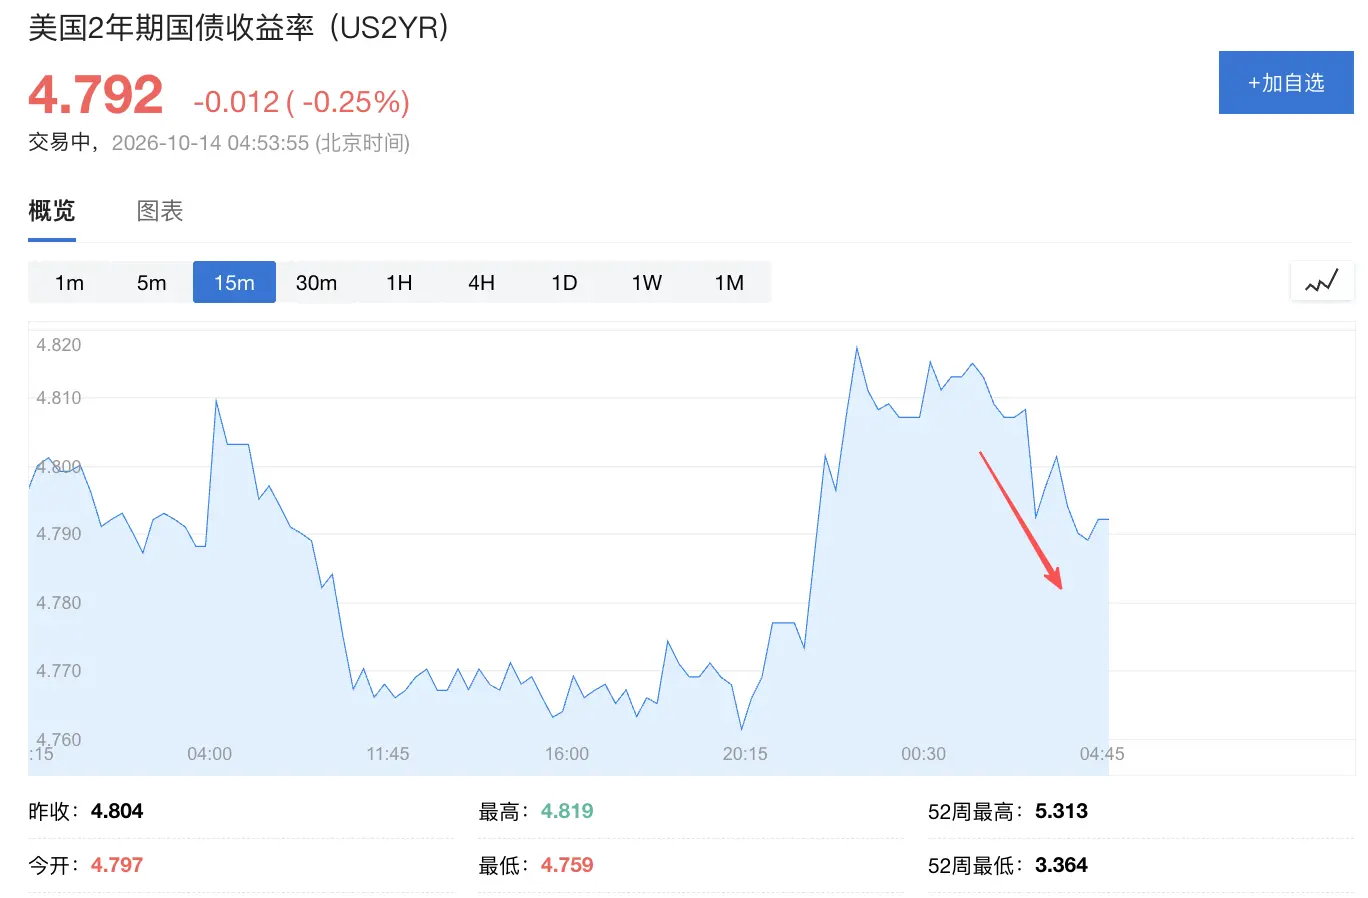
Перед выступлением Уильямса доходность двухлетних государственных облигаций США во вторник выросла на 2 базисных пункта; после его выступления доходность двухлетних облигаций снизилась, на момент публикации упав на 1 базисный пункт до 4.792%.
В тот же день президент Чикагского федерального резервного банка Чарльз Гулсби заявил, что ценовое давление распространилось на области, выходящие за пределы центров обработки данных и непосредственно связанных секторов, добавив: "Я все больше беспокоюсь, что это чисто классическое, старомодное перегревание спроса." Президент Ричмондского федерального резервного банка Томас Баркин отметил, что Федеральная резервная система уже может наблюдать влияние инвестиций в искусственный интеллект на инфляцию в США.
В понедельник президент Бостонского федерального резервного банка Эрика Коллинз заявила, что процентные ставки могут потребовать дальнейшего повышения до конца года, но это будет зависеть от последующих экономических данных. Ключевым моментом является наблюдение за тем, сосредоточена ли инфляция в основном в секторах, связанных с энергией и инфраструктурой ИИ, или она будет распространяться на другие области. Она также отметила, что экономическая модель Федеральной резервной системы учитывает уровень государственного долга.
Во вторник вероятность повышения процентной ставки в декабре достигла максимума в этом цикле, приблизившись к 90%; вероятность повышения в сентябре также вновь возросла до около 25%.
Повышение ставки еще раз в этом году, незначительное увеличение нейтральной процентной ставки
Отвечая на вопрос о конечной процентной ставке, наиболее интересующем рынок, Уильямс представил относительно четкую дорожную карту. Он подтвердил свои взгляды на недавнюю монетарную политику, но также четко дал понять о долгосрочном "голубином" сигнале. Уильямс заявил:
"Я все еще не изменил мнение о том, что может быть уместно еще одно повышение ставки. Я не вижу никаких оснований полагать, что после этого нам нужно будет делать больше."
Когда его спросили о путях повышения ставок в будущем (например, в 2027 году), он считает, что в то время дальнейшее повышение не будет необходимым. Однако он подчеркнул "зависимость монетарной политики от данных":
"Сейчас только середина октября. Эта экономика подвержена влиянию множества различных факторов, и мы можем только продолжать наблюдать за данными."
Нейтральная процентная ставка (то есть реальный уровень процентной ставки, который не стимулирует и не сдерживает экономику) также была в центре этого интервью. Как соавтор классической модели оценки нейтральной процентной ставки, Уильямс сообщил, что из-за фискальной политики и сильного экономического роста нейтральная процентная ставка за последние несколько лет умеренно увеличилась на 25-50 базисных пунктов. "Я считаю, что долгосрочная нейтральная процентная ставка все еще довольно низка, около 1% или чуть выше этого уровня. С этой точки зрения, если экономика в следующем году будет вести себя так, как я ожидаю, мы уже не так далеко от нейтральной процентной ставки."
Инфраструктура ИИ повышает краткосрочные затраты, но в долгосрочной перспективе станет антиинфляционным фактором
В этом интервью Уильямс поставил "ИИ" наряду с тарифами и ценами на энергию как три основных переменных, влияющих на путь инфляции в США.
Уильямс отметил, что тенденция роста цен и затрат, связанных со строительством ИИ, уже проявилась:
"Мы действительно видим рост цен на товары и другие затраты, связанные со строительством ИИ: центры обработки данных, огромный спрос на чипы. Цены в подотрасли, управляемой ИИ, резко и значительно возросли. Мы также видим некоторые признаки переноса на затраты труда в строительстве."
Отвечая на опасения рынка о том, что перегрев инвестиций в ИИ может привести к широкой инфляции, Уильямс дал успокаивающий ответ. Он считает, что, хотя подотрасль ИИ работает на полную мощность, экономика США с более чем 30 триллионами долларов является огромной, и ужесточение монетарной политики и финансовых условий охлаждает другие области. Уильямс заявил:
"Это необычная ситуация, когда у нас есть подотрасль экономики, которая, похоже, работает на полную мощность, и это будет продолжаться некоторое время. Но я считаю, что действительно важно смотреть на более широкую экономику. Я не ожидаю, что цены на чипы упадут. Они могут продолжать расти. Но нужно смотреть не только на них, а на то, что происходит с общей инфляцией."
Что более важно, Уильямс положительно оценивает долгосрочное влияние ИИ на предложение. Он считает, что хотя в краткосрочной перспективе "спрос определенно побеждает", в будущем высокие сигналы прибыли будут способствовать расширению производственных мощностей, а огромный рост производительности, связанный с ИИ, "на самом деле станет антиинфляционным фактором."
Логика повышения ставки в сентябре: энергетические потрясения изменили краткосрочные перспективы инфляции, экономика не перегревается
Уильямс решительно защитил решение Федеральной резервной системы о повышении ставки в сентябре в интервью. Он заявил: "Я твердо поддержал это решение. Я считаю, что это правильное решение — абсолютно правильное решение."
Основной причиной, поддерживающей его решение, стали недавние неожиданные колебания цен на энергию, вызванные геополитическими факторами, а также расширение маржи переработки. Он отметил, что это привело к значительному увеличению "дополнительного удара" по затратам на топливо. В сочетании с дополнительным спросом, вызванным ИИ, это указывает на то, что экономика может выдержать несколько более высокие процентные ставки.
Тем не менее, он по-прежнему уверен в достижении цели по инфляции в 2%. Он привел несколько ключевых показателей, чтобы продемонстрировать текущее состояние макроэкономики:
"Это не перегретая экономика в целом. Это не экономика, которая увеличивает инфляционное давление помимо тех конкретных потрясений, которые мы сейчас переживаем."
Он отметил, что в настоящее время нет признаков того, что дисбаланс на рынке труда приведет к широкому давлению на затраты, в то время как потенциальный выпуск и рост ВВП экономики США остаются на уровне чуть выше 2%, что демонстрирует сильную устойчивость.
Не согласен с утверждением "рынок делает работу за Федеральную резервную систему", выступление не было поручением Уоша, а лишь отражает личную позицию
Недавно, когда доходность 10-летних государственных облигаций приблизилась к 5%, на рынке появились мнения о том, что "рост долгосрочных ставок фактически выполняет работу по ужесточению для Федеральной резервной системы", что уменьшает необходимость в последующих повышениях ставок. На это Уильямс дал прямой ответ.
"Мне лично не нравится выражение 'рынок делает работу за нас', потому что мы должны делать работу сами."
Уильямс подчеркнул, что доходность 10-летних облигаций отражает не только монетарную политику, но и включает в себя фискальную политику, ожидания производительности, вызванные бумом ИИ, а также неопределенности в области энергетики.
Уильямс также ответил на интерпретацию своего выступления 29 сентября. В то время он заявил, что после повышения ставки в сентябре Федеральной резервной системе не следует спешить с дальнейшими действиями, и это заявление, в сочетании с аналогичными комментариями заместителя председателя Федеральной резервной системы Филипа Джефферсона, эффективно снизило ожидания рынка по поводу повышения ставки в октябре. Некоторые наблюдатели предположили, что оба выступления были согласованы или обсуждены с председателем Федеральной резервной системы Уошем.
На это Уильямс прояснил, что это отражает только его личное мнение:
"Я говорю от своего имени… Я выражаю свою точку зрения. Я регулярно общаюсь с ним (Уошем). Мы часто встречаемся, но я не буду говорить об этом больше."
Официальные лица Федеральной резервной системы проведут заседание по вопросам процентной ставки с 27 по 28 октября, на котором будут учитывать данные по индексу потребительских цен за сентябрь, которые будут опубликованы в среду — это последний отчет по инфляции перед заседанием.
Два чиновника Федеральной резервной системы подчеркивают, что ИИ повышает краткосрочную инфляцию, президент Бостонского федерального резервного банка заявляет, что в этом году потребуется еще одно повышение ставки
Во вторник президент Чикагского федерального резервного банка Чарльз Гулсби заявил, что если путь к возвращению инфляции к цели в 2% станет более ясным, и рынок труда останется в состоянии полной занятости, то будет пространство для снижения процентных ставок.
Но он также предупредил: "Если инфляция в сфере услуг продолжит расти, а спрос на инвестиции в ИИ выйдет за пределы и приведет к более широкому перегреву экономики, ситуация станет более сложной."
Гулсби далее отметил, что ценовое давление распространилось на области, выходящие за пределы центров обработки данных и непосредственно связанных секторов, "я все больше беспокоюсь, что это чисто классическое, старомодное перегревание спроса."
Президент Ричмондского федерального резервного банка Томас Баркин отметил, что Федеральная резервная система уже может наблюдать влияние инвестиций в искусственный интеллект на инфляцию в США.
В понедельник президент Бостонского федерального резервного банка Эрика Коллинз на банковской конференции заявила, что для обеспечения своевременного и устойчивого возвращения инфляции к цели в 2% Федеральной резервной системе может потребоваться дальнейшее повышение ставок до конца года, но конкретные действия и сроки будут зависеть от последующих экономических данных.
Коллинз ожидает, что экономика США продолжит расти, рынок труда останется стабильным, а повышение производительности поможет сбалансировать спрос и предложение и снизить инфляцию.
Она подчеркнула, что ключевым моментом является наблюдение за тем, сосредоточена ли инфляция в основном в секторах, связанных с энергией и строительством инфраструктуры ИИ, или она будет распространяться на другие области экономики.
Полный перевод интервью Уильямса с Bloomberg от вторника:
Bloomberg: Президент Уильямс, спасибо, что приняли нас в Нью-Йоркском федеральном резервном банке. Судя по вашим публичным выступлениям, ваши прогнозы по инфляции этим летом, по крайней мере по общей инфляции, похоже, сместились в сторону более 3%. Мне интересно, что стало основными движущими факторами, и изменились ли ваши прогнозы по базовой инфляции аналогичным образом?
Уильямс: Да, я думаю, что ряд событий повлиял на наше восприятие перспектив инфляции. Я упомянул тарифы, затем конфликт на Ближнем Востоке и более широкие тенденции цен на энергию, и третьим является ИИ. Я считаю, что за последние шесть месяцев мы увидели, что эффект тарифов в основном проявился так, как я думаю, многие модели и анализы предсказывали. Это означает, что они оказали влияние на цены импортируемых товаров, но не распространили свое воздействие на более широкие цены в экономике. Поэтому мы видим, что эти эффекты в основном стали частью прошлого, но за последний год или полтора они оказали значительное влияние на базовую инфляцию.
Что касается цен на энергию, я считаю, что это более важная история для недавних перспектив инфляции в этом году, поскольку цены на энергию значительно выросли и по-прежнему остаются на высоком уровне. Это даже влияет на инфляцию в текущем месяце. Затем мы видим, что это, как и ожидалось, передается от цен на энергию к базовой инфляции. Самый очевидный пример — это цены на авиабилеты, но есть и много других примеров, поскольку энергия, безусловно, является важным компонентом многих товаров и услуг в экономике, включая продукты питания и другие вещи. Поэтому мы видим эти эффекты, которые влияют на мой общий прогноз по инфляции и в определенной степени на базовую инфляцию, по крайней мере в краткосрочной перспективе — учитывая 2026 год.
Наконец, это история об ИИ, которая, возможно, является самой новой. Мы действительно видим рост цен на товары и другие затраты, связанные со строительством ИИ: центры обработки данных, огромный спрос на чипы. Поэтому мы видим это в определенных категориях, но цены в подотрасли, управляемой ИИ, резко и значительно возросли. Также до сих пор это в основном влияет на те товары и товары, которые используют чипы, включая потребительские товары. Мы также видим некоторые признаки переноса на затраты труда в строительстве. Поэтому это третья область — инфляция, вызванная спросом на ИИ — за которой я внимательно слежу.
Однако я считаю, что более широкая картина также имеет хорошие новости. Некоторые из этих факторов привели к тому, что инфляция в этом году немного выше ожидаемой, но мы видим, что ожидания инфляции продолжают хорошо закрепляться, и мы наблюдаем умеренный рост заработной платы. Таким образом, рост затрат на рабочую силу замедляется, что соответствует инфляции в 2% или ниже, и некоторые индикаторы, которые мы используем для измерения потенциальной инфляции, явно снизились. Если вы посмотрите на многомерный инфляционный индикатор Нью-Йоркского федерального резервного банка или индикатор трендовой инфляции, он составляет около 2,3%. Если вы посмотрите на усеченное среднее значение Далласского федерального резервного банка, оно также примерно на том же уровне за последние шесть месяцев.
Поэтому я считаю, что эти индикаторы говорят нам, что с течением времени мы действительно подверглись влиянию тарифов, цен на энергию и сейчас ИИ, но некоторые из них не указывают на рост потенциальной инфляции. На самом деле, эти индикаторы потенциальной инфляции уже снизились. Ни один из индикаторов не является идеальным, это просто те индикаторы, на которые я обращаю внимание. Таким образом, в целом, в этом году действительно есть некоторые факторы, которые способствуют росту инфляции, что приводит к тому, что мой прогноз инфляции немного выше. Я считаю, что сейчас я наиболее внимательно слежу за спросом, обусловленным ИИ, и тем, как он может развиваться. Но я не думаю, что есть другие факторы, способствующие инфляции.
Блумберг: Мы слышали от вас несколько месяцев, и основная история, похоже, заключается в том, что, хотя есть риски, есть история против инфляции, которая скоро появится. На самом деле, после заседания в июле до августа вы говорили именно так, и мы чувствуем ------ возможно, мы неправильно поняли ------ что вы склонялись против повышения ставок в сентябре, но, конечно, в конечном итоге вы поддержали повышение ставок. Поэтому мне интересно, что в данных заставило вас больше беспокоиться о восходящих рисках, или вы считаете, что ядро комитета движется в этом направлении? И, откровенно говоря, консенсус в FOMC очень важен. В вашем решении поддержать повышение ставок было ли что-то, что соответствовало направлению ядра комитета?
Уильямс: Ну, я твердо поддержал это решение. Я считаю, что это правильное решение ------ абсолютно правильное решение. Я думаю, что данные, которые вы упомянули, и то, как они развиваются, заставляют меня считать, что это решение было уместным.
Поэтому я думаю, что я уже упоминал два набора данных: во-первых, проблема цен на энергию. Если вы посмотрите на начало этого года, фьючерсные рынки показывали, что цены на нефть значительно упадут, что могло быть слишком оптимистичным. В то время было более оптимистичное мнение о том, что конфликт будет разрешен, поэтому я считаю, что это изменилось. В настоящее время цены на энергию все еще довольно высоки. Фьючерсы все еще ожидают, что цены на энергию или нефть будут снижаться, но снижение не такое значительное.
Во-вторых, я считаю, что очень важно отметить, что мы видим разницу в ценах от цен на нефть до других затрат на топливо (таких как бензин, конечно, и дизель), что отражает не только то, что конфликты на Ближнем Востоке сократили перерабатывающие мощности, но и конфликт между Россией и Украиной. Таким образом, мы видим дополнительный шок, если хотите, или дополнительное проявление этих событий, а именно резкий рост затрат на топливо. Поэтому я считаю, что это набор данных: более высокие цены на энергию, которые могут сохраняться дольше, что соответствует моей точке зрения о том, что инфляция не будет снижаться так быстро, как я надеялся ранее. Во-вторых, я все еще верю, что цены на энергию в следующем году и позже не будут способствовать росту инфляции, я просто смотрю на текущую ситуацию.
Я считаю, что в отношении ИИ, то есть этот переход спроса на ИИ является реальным, значительным и, возможно, устойчивым, и что стороне предложения потребуется время, чтобы догнать сторону спроса, с моей точки зрения, это стало более очевидным. Для меня это немного похоже на традиционную проблему, то есть использование денежно-кредитной политики для достижения равновесия между спросом и предложением. С увеличением спроса, обусловленного ИИ, экономика, по крайней мере в краткосрочной перспективе, растет быстрее, что указывает на то, что корректировка денежно-кредитной политики будет полезна не только для инфляции, но и для экономики, которая, очевидно, может выдержать несколько более высокие процентные ставки. Поэтому это факторы, которые влияют на мои размышления.
Таким образом, в отношении вашего предположения, я все еще верю, что существуют противоинфляционные силы. Я считаю, что они не претерпели фундаментальных изменений. На самом деле, мой прогноз инфляции на следующий год заключается в том, что инфляция значительно снизится ------ общая инфляция за год будет близка к нашей цели в 2%, что отражает некоторые из факторов, которые я упоминал, то есть тарифы полностью уйдут в прошлое. Даже если посмотреть на изменения за 12 месяцев, цены на энергию в следующем году, вероятно, больше не будут способствовать росту инфляции ------ они могут стать противоинфляционной силой. Я действительно считаю, что общий баланс спроса и предложения в экономике, вероятно, останется хорошим, и мы увидим, как инфляция продолжит снижаться.
Блумберг: Таким образом, в этом смысле протоколы того заседания также отражают, что есть группа людей, которые считают, что повышение ставок действительно необходимо, и другая группа, которая считает, что повышение ставок больше похоже на решение по управлению рисками. Мне интересно, к какой группе вы себя относите. Вы считаете, что это действительно необходимое повышение ставок, или это для предотвращения надвигающихся инфляционных рисков?
Уильямс: В принципе, я считаю, что денежно-кредитная политика всегда является управлением рисками. Это всегда оценка экономических перспектив, неопределенности вокруг них, рисков достижения наших двойных целей (максимальная занятость, ценовая стабильность). Это всегда вопрос вероятности и мнения. Поэтому мой ответ утвердительный. Да, я считаю, что с учетом того, что риски по нашей цели максимальной занятости, похоже, уменьшаются, повышение ставок уместно. Экономика оказалась устойчивой. Если говорить о чем-то другом, экономика, похоже, немного усилилась на пределе, поэтому ощущение, что риски максимальной занятости немного ниже, но риски инфляции, из-за факторов, которые я упоминал ------ особенно вокруг цен на энергию и факторов ИИ ------ указывают на то, что риски инфляции немного выше. Я бы использовал слова "немного выше" и "немного ниже".
Я не думаю, что данные каким-либо образом указывают на то, что экономические перспективы претерпели фундаментальные изменения, а скорее это переоценка качественного характера этих неопределенностей и рисков. Поэтому с моей точки зрения, ответ заключается в том, чтобы исходить из управления рисками, рассматривая риски достижения наших целей, и посмотреть, какая денежно-кредитная политика лучше всего может достичь этой цели, и это правильное решение.
Блумберг: Завтра вы опубликуете CPI, это последние данные по инфляции, которые вы сможете увидеть перед следующим заседанием. Мне интересно, на что вы будете обращать внимание, чтобы оценить, остается ли ваш прогноз в силе, и, по вашему мнению, какие основные данные соответствуют вашим ожиданиям достижения 2%?
Уильямс: Ну, я думаю, что на ваш первый вопрос ответ будет таков: мы будем смотреть на все данные. Более того, я уверен, что мои коллеги в Федеральной резервной системе внимательно изучат данные, поймут все детали, сезонные факторы, специальные факторы, которые могут вызвать колебания данных в любом данном месяце по различным причинам. Второй момент, который я хочу сказать, это то, что я твердо верю в необходимость полагаться на данные, но не на отдельные данные за любой данный месяц. Данные могут быть подвержены влиянию различных факторов, включая сезонные факторы, которые в некоторой степени являются специальными. Поэтому вы действительно хотите смотреть на потенциальные тренды. Вот как я это вижу.
Вы получаете еще один набор данных, который является частью головоломки, вместе с всей другой информацией, которую мы имеем, чтобы составить целое. Когда я действительно смотрю на потенциальные тренды инфляции, что я ищу? Цены на энергию колеблются по причинам, которые мы понимаем ------ конфликты. Некоторые другие факторы в отношении ИИ, я ожидаю, что этот тренд продолжится. Но действительно важно смотреть шире ------ что мы видим в услугах, жилье и товарах, исключая некоторые из этих категорий.
Для меня важно продолжать наблюдать, движется ли потенциальная инфляция в сторону нашей цели в 2%. Я не ожидаю, что она сразу достигнет 2%. Но мы движемся в направлении, которое является потенциальным трендом в правильном направлении. Я считаю, что это на самом деле то, что мы наблюдали за последние несколько месяцев. Но нам нужно получить больше данных, чтобы действительно попытаться интерпретировать, что это означает для следующего года. Денежно-кредитная политика не дает результатов за один день или неделю. Ей нужно один-два года, чтобы оказать полное влияние на экономику. Поэтому действительно важно, что это говорит нам о том, что может произойти в течение следующего года.
Блумберг: Но есть ли у вас какие-то основные данные, которые заставят вас больше беспокоиться, чем другие данные?
Уильямс: Ну, я предпочел бы, чтобы они были низкими, а не высокими, но у меня нет конкретного числа. Снова, после корректировки некоторых факторов, о которых я говорил, смотрите на эти потенциальные тренды.
Блумберг: Позвольте задать еще один вопрос о инфляции, вызванной ИИ. Вы снова сказали, что это основной фактор, на который вы обращаете внимание. Что заставляет вас верить, что дисбаланс спроса и предложения, вызванный строительством, будет решен в краткосрочной перспективе? Темпы инвестиций не замедляются. Это вряд ли будет подвержено влиянию более высоких процентных ставок. В отсутствие корректировки оценки акций (что может замедлить темпы), почему вы считаете, что предложение сможет догнать, чтобы предотвратить более широкие инфляционные импульсы, которые могут продолжать распространяться по всей экономике?
Уильямс: Поэтому это именно то, на что я обращаю внимание и наблюдаю. Я думаю, что есть несколько причин. Во-первых, небольшая корректировка денежно-кредитной политики не изменит потенциальный тренд ИИ ------ абсолютно нет. Я думаю, что инвесторы там относительно нечувствительны к ценам. Они считают, что это огромная возможность, которая приведет к значительному повышению производительности, огромным преобразованиям, и я не думаю, что это полностью не подвержено влиянию процентных ставок, но я не ожидаю, что денежно-кредитная политика окажет на это глубокое влияние.
Но в остальной части экономики, я имею в виду, я знаю, что мы все время говорим об ИИ. Но экономика США превышает 30 триллионов долларов. Это далеко не только ИИ. Поэтому я ожидаю увидеть, и я думаю, что мы видим, как изменения в денежно-кредитной политике и других финансовых условиях влияют на остальную часть экономики, будь то в жилье или в других областях бизнес-инвестиций вне ИИ, другие решения, более чувствительные к процентным ставкам, включая финансовые условия, включая влияние на долгосрочные процентные ставки и стоимость доллара. Поэтому я думаю, что все эти другие каналы определенно играют свою роль.
Это необычная ситуация, когда у нас есть подотрасль экономики, которая, похоже, работает на полную мощность и будет продолжаться какое-то время. Но я думаю, что действительно важно смотреть на более широкую экономику. Я не ожидаю, что цены на чипы упадут. Они могут продолжать расти. Но важно смотреть не только на них, а на то, что происходит с общей инфляцией.
Позвольте мне привести несколько данных, которые, как я думаю, могут поддержать эту точку зрения. Во-первых, действительно нет признаков того, что общий рынок труда находится в дисбалансе. Уровень безработицы чуть выше 4% и остается довольно стабильным. Личное мнение заключается в том, что рынок труда немного ослаблен, но не сильно. Другие могут сказать, что мы в целом находимся в равновесии. Поэтому я считаю, что мы не видим дисбаланса на рынке труда, который создает дополнительное давление на затраты для предприятий в более широкой экономике. Мы также видим это в данных по заработной плате. Как я уже упоминал, вы смотрите на ECI или почасовую заработную плату или другие индикаторы. Мы не видим инфляционного давления оттуда.
Поэтому, когда я делаю шаг назад и думаю о том, что может пойти не так с инфляцией, вызванной ИИ в этой отрасли, это то, что если в экономике есть другие факторы, которые одновременно также увеличивают инфляционное давление. Будь то высокие темпы роста заработной платы или роста зарплат, превышающие производительность, или другие постоянные и масштабные давления со стороны импортных затрат.
Конечно, мы уже видели это в области энергии. Это абсолютно правда. Но помимо энергии и ИИ, мы не видим этих широких давлений, способствующих росту затрат для предприятий.
То, что мы пережили в 2021 и 2022 годах, это то, что предприятия в США и других странах, столкнувшись с общим ростом затрат, будь то импортные затраты, затраты на рабочую силу или другие затраты на ресурсы, фактически оказались в затруднительном положении. Они не могли вернуть затраты, заменяя одно другим или изменяя производственные процессы. Поэтому им фактически пришлось повышать цены. Поэтому мы сейчас не видим такого же широкого инфляционного давления.
Еще одна вещь, которую я хотел бы упомянуть, это рост ВВП. Как я уже упоминал, рынок труда, но рост ВВП увеличивается, за последние четыре квартала он, возможно, в среднем немного превышает то, что я считаю потенциальным выпуском.
Скажем, рост немного выше 2%, я думаю, что потенциальный выпуск также может быть немного выше 2%. Таким образом, в целом экономика, несмотря на то, что ИИ оказывает такое большое влияние и все это, не перегревается. Поэтому я думаю, что это то, на что я обращаю внимание. Снова, денежно-кредитная политика не изменит относительные цены ИИ по сравнению с другими вещами или относительные инвестиции, она повлияет на более широкую экономику.
Блумберг: Так что вы не говорите, что ИИ больше не будет драйвером некоторой избыточной инфляции, а говорите, что в целом будет поддерживаться баланс.
Уильямс: Именно это я имею в виду, когда думаю о двух вещах, которые имеют решающее значение для нашей денежно-кредитной политики. Во-первых, поддерживать общий баланс между спросом и предложением, во-вторых, гарантировать, что ценовое давление, которое мы видим ------ будь то от энергии или предыдущих тарифов или ИИ ------ не выльется в более широкую или более устойчивую инфляцию.
Итак, это то, что меня беспокоит, я знаю, что цены на чипы будут определяться их рыночной силой.
Сейчас, я должен добавить к тому, что вы упомянули, я действительно вижу, что окончательное строительство ИИ приведет к двум аспектам эффектов предложения. Во-первых, это очень-очень сильные ценовые сигналы, которые побудят увеличить предложение. Эти цены очень высоки. Производство чипов очень прибыльно. Поэтому очевидно, что будет много инвестиций в строительство заводов для производства большего количества чипов. Это требует времени. Потребуется некоторое время, но в конечном итоге предложение будет на месте. Во-вторых, я думаю, что в конечном итоге мы увидим, что строительство ИИ приведет к более высокой производительности и большему эффекту со стороны предложения. Мы видим это в отдельных компаниях и предприятиях, использующих ИИ. Они получают огромные повышения производительности. Я бы сказал, что мы видели лишь намек на это в более широкой экономике. Поэтому я думаю, что в будущем здесь есть сложность: сколько времени потребуется, чтобы достичь этого? В будущем мы получим некоторые положительные эффекты со стороны предложения, но действительно важно, что происходит соревнование — в ИИ это соревнование между спросом и предложением. В данный момент, в краткосрочной перспективе, спрос определенно побеждает, но я действительно ожидаю, что в будущем предложение не только ответит, но и фактически станет силой против инфляции.
Блумберг: Но даже до того, как вы увидите эти повышения производительности — эти повышения, можно сказать, труднее точно указать во временных рамках — в вашем прогнозе модели, я думаю, что в этом году инфляция все еще составляет 3,5%, затем замедлится до 2% и достигнет цели к 2028 году, верно? Когда вы видите, что спрос и предложение в области ИИ станут более сбалансированными в этом временном интервале?
Уильямс: Внутри ИИ?
Блумберг: Да, внутри ИИ. Это в течение следующих двух лет или дольше?
Уильямс: Я думаю, что потребуется больше времени. Предположим, что импульс спроса, как ожидается, продолжится, это большое предположение. Он может измениться в зависимости от восприятия этих инвестиционных доходов. Но учитывая мои базовые ожидания, я ожидаю, что спрос в области ИИ будет очень сильным. Я думаю, что предложение ответит, но потребуется некоторое время, чтобы нагнать. Но я думаю, что в то время вы также захотите получить выгоду от повышения производительности, если можно так сказать, начать видеть это.
Сейчас рост производительности был довольно хорошим. С последними пересмотрами национального дохода, я имею в виду, с 2019 года производительность определенно превышала 2%. Я все больше верю, что мы находимся на хорошей или сильной траектории производительности, и это может быть в основном не связано с ИИ. Поэтому я думаю, что это также помогает мне иметь некоторую уверенность в том, что динамика против инфляции формируется. У нас хороший рост производительности. Как я уже сказал, затраты на труд довольно умеренные. Поэтому в среднесрочной перспективе, не в краткосрочной, а в среднесрочной, я думаю, что это хорошие показатели, указывающие на то, что инфляция должна вернуться к уровню близкому к 2% к концу следующего года.
Блумберг: Давайте поговорим о процентных ставках. Из вашего выступления в Буффало, вы сказали, что все еще считаете, что в этом году будет еще одно повышение, что приведет к целевому базовому уровню ставок в диапазоне от 4% до 4,25%. Этого достаточно, чтобы выполнить задачу? Учитывая то, что вы сказали вчера, есть некоторые эффекты, которые вы не можете действительно контролировать с помощью процентных ставок — цены на чипы, поставки чипов, нефть.
Уильямс: Ну, снова, мы не можем контролировать это и не должны. Я имею в виду, я думаю, что эти ценовые сигналы от инвестиций в ИИ, например, цены на чипы или некоторые другие, мы хотим, чтобы эти ценовые сигналы работали, чтобы люди использовали их для максимальной ценности, производители увеличивали объемы. Но если вы посмотрите, что происходит с общими финансовыми условиями, очевидно, что фондовый рынок все еще очень активен. Люди очень оптимистично настроены по поводу экономики США, и я на самом деле тоже, и очень-очень оптимистично настроены по поводу инвестиций в ИИ. Но мы уже видели рост долгосрочных доходностей, поэтому я думаю, что это означает более высокие ставки по ипотечным кредитам и более высокие затраты на заимствование для других предприятий, включая ИИ, а также для остальной части экономики.
Так что, делаем ли мы достаточно? Время покажет. Мы получим больше данных для оценки. Но моя точка зрения заключается в том, что это не экономика, которая перегревается в целом. Это не экономика, которая увеличивает инфляционное давление помимо тех конкретных шоков, которые мы испытываем, поэтому я думаю, что это возвращает нас к этому риску. Всегда это управление рисками, то есть как мы поддерживаем устойчивую экономику, близкую к трендовому росту, и чтобы инфляция не перетекала в более широкую и более устойчивую инфляцию. Поэтому действительно важно поддерживать общий баланс спроса и предложения, я думаю, что это связано с оценкой того, перегревается ли экономика, а я не думаю, что это так.
Ранее в этом году, даже недавно, до последнего отчета по занятости, вы слышали аргументы о повторном ускорении, что рынок труда снова нагревается. Я думаю, что рынок труда в целом показывает довольно хорошие результаты. Он устойчив. Он оставался стабильным. Он всегда был устойчивым, но мы не видели широких признаков перегрева. В некоторых категориях действительно наблюдаются такие признаки, и работодатели, с которыми я общался, действительно говорят, что определенные типы навыков или поставок напряжены. Но я думаю, что это просто отражает то, что разные отрасли в экономике работают очень сильно, в то время как другие замедляются.
Блумберг: Так что, снова пытаясь оценить ваши прогнозы по процентным ставкам. Вы все еще считаете, что в какой-то момент позже в этом году будет еще одно повышение. Этого достаточно? А что насчет 2027 года?
Уильямс: Я вернусь к зависимости от данных. Я думаю, что с учетом сильного спроса, а также того, что я считаю, что пересмотры национального дохода, опубликованные с тех пор, укрепили, что это довольно неплохая экономика роста. Я думаю, что это также укрепило, что это довольно неплохая экономика со стороны предложения. Поэтому я повысил свои взгляды на потенциальный рост экономики примерно на несколько десятых процента, так что это хорошие новости. Мне нравится сильная экономика, особенно сильная экономика со стороны предложения. Рынок труда, я думаю, снова доказал, что он стабильный и устойчивый. Поэтому вопрос в том, будет ли история о хорошем балансе спроса и предложения в экономике, которую мы видим, состоять в том, что спрос немного сильнее, и, откровенно говоря, предложение тоже немного сильнее? Это оценка того, какие процентные ставки могут поддерживать этот баланс, а затем, очевидно, обеспечить инфляцию…
Блумберг: Я понимаю, что вы все еще полагаетесь на данные, но вы должны сделать прогноз на 2027 год…
Уильямс: Если вы в корне спрашиваете меня, изменил ли я свою точку зрения, что если прогноз в целом соответствует моим ожиданиям, я не изменил свою точку зрения, что может быть уместно еще одно повышение. Я думаю, что в данный момент у меня нет никаких оснований полагать, что нам нужно делать больше. Но вы спрашиваете о 2027 году, нам нужно посмотреть. Я имею в виду, сейчас только середина октября. Эта экономика подвержена множеству различных факторов, и мы можем только продолжать наблюдать за данными. Снова, акцент не на отдельных данных или том, что вы знаете, а на том, чтобы действительно увидеть потенциальные тенденции, которые мы наблюдаем в области труда, занятости и инфляции.
Блумберг: Многие из ваших коллег также видят, что эта история против инфляции происходит, даже некоторые более ястребиные члены FOMC в определенной степени тоже. Но у них есть разногласия по поводу подходящей траектории процентных ставок. Я не прошу вас говорить от имени кого-либо. Вы считаете, что эти различия сводятся к различным ожиданиям о том, как будет развиваться экономика, или к различным оценкам нейтральной процентной ставки? Другими словами, какой уровень процентных ставок необходим, чтобы мы достигли 2%? Это действительно вопрос нейтральной процентной ставки?
Уильямс: Ну, спасибо, что упомянули r-star — это заняло некоторое время, чтобы упомянуть. Как вы и сказали, я не буду говорить от имени моих коллег, но я действительно очень внимательно смотрю на SEP и, очевидно, слушаю комментарии моих коллег. Я думаю, что самое важное, что мы абсолютно согласны в нашей решимости и обязательстве достичь цели в 2% и сделать это вовремя. В этом нет никаких разногласий, и очевидно, что мы также привержены двум аспектам двойной миссии.
Поэтому я думаю, что когда вы собираете 19 человек вместе, и вы начинаете достигать согласия по поводу целей, которые мы пытаемся достичь, и стратегий, как это сделать, это хорошая отправная точка. Затем идет сложная часть. Это исполнение стратегии, как вы оцениваете факторы, влияющие на инфляцию или инфляционные ожидания, влияющие на спрос и предложение, взвешивая различную информацию. Как я смотрю на многие, откровенно говоря, более ястребиные аргументы, как вы сказали, есть некоторые сценарии, в которых экономика развивается определенным образом, и вам нужно более высокая траектория процентных ставок, чтобы лучше достичь наших целей. Также есть, я бы сказал, аналогично, путь экономики в будущем, который говорит, что не нужно этого делать. Мы не знаем, в каком сценарии мы живем.
Большая тема глобальных центральных банков и денежной политики — это сценарный анализ, и мы в Федеральной резервной системе провели много сценарного анализа. Мы не публикуем эти сценарии как часть коммуникации, но мы действительно проводим такой анализ. Но я думаю, что мои 18 коллег отражают этот сценарный анализ. Они работают с командой, через все брифинги, через все материалы и данные, а затем приходят к выводу, что это, я думаю, мой базовый сценарий, это другие риски. Поэтому я думаю, что это захватывает — комментарии моих коллег захватывают — я думаю, довольно хорошо захватывают набор возможных результатов, о которых нам нужно думать и быть готовыми. Я выразил свою личную точку зрения и свой базовый сценарий. Я думаю, что снова, не представляя моих коллег, но я думаю, что мы все должны наблюдать за тем, как данные развиваются и как эти различные риски развиваются, а затем принимать наши лучшие решения.
Теперь, что касается нейтральной процентной ставки, я могу легко ответить на этот вопрос, потому что мои коллеги, или большинство моих коллег, заполнили конечные ставки в SEP, вы можете видеть, что там есть ряд мнений, и они эволюционировали со временем. Они также эволюционировали с 2012 по 2020 год. Вы знаете, когда мы изначально — они снижались, когда доказательства показывали, что они ниже нашей нейтральной ставки. Мы видели, как они умеренно или умеренно повышались за последние несколько лет, поскольку устойчивость экономики и потенциальная сила проявились, наряду с другими факторами. Поэтому я думаю, что различия в нейтральной процентной ставке сыграли роль в том, как люди думают о общей траектории процентных ставок, необходимых для достижения наших целей, потому что это именно то, что означает нейтральная ставка или R-звезда. Для меня это говорит о том, как вы смотрите на конечный путь процентных ставок, где они должны быть в 2027, 2028, 2029 годах и далее, а не о том, что нужно делать на любом конкретном заседании.
Блумберг: Вы все еще считаете, что мы находимся на умеренно ограничительном уровне?
Уильямс: Этот вопрос имеет много различных версий, вы можете смотреть на разные показатели. Я думаю, если вы конкретно спрашиваете меня о R минус R-звезда, не рассматривая все факторы, которые могут быть включены в оценку финансовых условий. Исходя из моего прогноза по инфляции, предположим, что это сбудется, я действительно считаю, что мы находимся в мире — я бы сказал, что нейтральная ставка не так низка, как в 2019 году. Я думаю, что нейтральная ставка могла подняться на четверть до полупроцента, потому что как фискальная политика, так и фискальные факторы или более сильный рост немного подняли ее, что является хорошей новостью. Но я думаю, что моя точка зрения заключается в том, что долгосрочная нейтральная ставка может все еще быть довольно низкой, около 1% или немного выше, так что с этой точки зрения, если экономика будет вести себя так, как я ожидаю, в следующем году, я думаю, что мы не так далеко от нейтральной.
Блумберг: Я хотел бы немного поговорить о вашем недавнем выступлении. Теперь вы занимаете особое место в FOMC. Исторически существовала так называемая "тройка", состоящая из президента Федерального резервного банка Нью-Йорка, вице-председателя и председателя, и большинство опытных наблюдателей за Федеральной резервной системой, экономистов, некоторые из которых работали в Федеральной резервной системе, редко говорят, что они считают, что вы и вице-председатель Джефферсон получили какие-либо указания, которые говорят вам, что вы должны говорить, но в то же время большинство предполагает, что вы оба заранее сообщите председателю, какую информацию вы собираетесь передать, и что два выступления разделены всего на два дня. Это довольно четкий сигнал о том, что вы оба считаете, что после сентября нет срочности для повышения ставок снова. Так что вопрос в том: разумно ли предположить, что председатель был заранее уведомлен, и он явно не вмешивался, чтобы остановить передачу этой информации?
Уильямс: Итак, я говорю от своего имени. Я не буду говорить от имени других, но, как я делал это на протяжении многих лет, я представлю свое мнение о экономике, рисках достижения наших целей и о том, как я вижу позиционирование денежно-кредитной политики относительно этого. Сейчас, очевидно, я согласен с моими коллегами. Сейчас не время говорить о том, что мы пытаемся сказать в заявлении FOMC, что, мм, это определенно путь процентных ставок в будущем. Это своего рода прогноз. Но, что касается моих высказываний, мое собственное мнение о том, где мы находимся, и я считаю, что очень важно действительно смотреть на потенциальные тенденции инфляции, потому что мы подвергаемся ударам от этих различных шоков, будь то цены на энергию, ИИ или что-то другое.
Поэтому я выражаю свое мнение о том, как я думаю о сборе данных, и, откровенно говоря, я очень доволен тем, как Комитет справлялся с этим на последних нескольких заседаниях, собирая данные и серьезно обдумывая их. В июле мы не предприняли никаких действий. Мы хотели получить больше доказательств. В сентябре у нас были данные за два месяца. Это возможность оценить, что нам говорят потенциальные тенденции, а не полагаться на отдельные данные, а реагировать на эти тенденции, и именно так я вышел из сентябрьского заседания. Давайте сделаем это еще раз. Учитывая нашу текущую ситуацию, это правильный подход. Экономика демонстрирует устойчивость. Я думаю, что потенциальные антиинфляционные тенденции, давайте посмотрим, как они продолжаются, но также нужно учитывать и другие факторы.
Так что вот как я обрабатываю комментарии в своей речи. Что касается председателя, очевидно, я регулярно с ним на связи. Мы часто встречаемся, но я не буду говорить об этом больше.
Блумберг: Что значит "регулярно"? Когда была последняя встреча?
Уильямс: Мы встречаемся регулярно, вы можете увидеть это в моем календаре, и встречаемся, когда есть возможность. Это было стандартной практикой с тех пор, как я пришел сюда. Дело в том, чтобы я мог как можно эффективнее выразить, как я вижу экономику и где находится денежно-кредитная политика.
Блумберг: Но можно ли сказать, что вы выражаете свою точку зрения, но в то же время выбранная вами формулировка посылает четкий сигнал рынку, который, похоже, не соответствует его ожиданиям? Это, по крайней мере, частично является основной идеей вашей речи, то есть послать сигнал рынку, не о будущем нескольких заседаний, а только о одном заседании, вы, возможно, немного отклонились?
Уильямс: Очевидно, важной частью моей работы является наблюдение за тем, что делает рынок, и мы говорим о том, что рынок, конечно, мы говорим о ценах, есть много людей, которые торгуют и думают об этих вопросах. Поэтому, очевидно, я наблюдаю за тем, что рынок оценивает, какая информация там есть, я научился не пытаться угадывать рынок. Рынок формирует свои собственные мнения, свои собственные неопределенности о том, что произойдет с экономикой, что это означает для денежно-кредитной политики? Поэтому я смотрю на это и наблюдаю. Я думаю, что это полезная информация.
Но когда я выступаю с речью, когда я думаю о своих высказываниях, они не о рынке. Они о том, как я оцениваю экономику, риски достижения наших целей и о том, как денежно-кредитная политика там позиционируется. Поэтому я считаю, что лучше всего для меня снова сказать, что это моя точка зрения и сделать это как можно яснее.
Блумберг: Что касается рынка, доходность по 10-летним облигациям составляет около 5%, мне интересно, как вы это видите. Является ли рынок в данный момент, по крайней мере, частично, выполняющим работу для Федеральной резервной системы, позволяют ли эти уровни доходности вам, по крайней мере, немного приостановить цикл повышения ставок? Если мы действительно находимся в цикле повышения ставок, возможно, не обязательно накапливать повышение ставок заседание за заседанием.
Уильямс: Лично мне не нравится выражение "рынок делает работу за нас", потому что мы должны делать работу сами. Рынок, как я уже упоминал, очевидно, участники рынка наблюдают за всеми данными, которые мы наблюдаем. Они смотрят на все факторы и принимают свои собственные решения. Доходность по 10-летним облигациям — это не только о денежно-кредитной политике. Доходность по 10-летним облигациям касается многих долгосрочных факторов, связанных с предложением и спросом, бумом ИИ и производительностью, которая из этого вытекает. Это также касается фискальной политики, неопределенности вокруг цен на энергию. Поэтому, помимо денежно-кредитной политики, есть много факторов, влияющих на долгосрочную доходность.
С моей точки зрения, очевидно, что эти факторы влияют на реальные решения людей. Если вы пытаетесь купить дом, если вы пытаетесь инвестировать, если вы — компания, которая пытается расширить бизнес, это те вещи, которые влияют на ваши затраты на финансирование и другие аспекты. Поэтому это важно для понимания того, как финансовые условия влияют на различные части экономики.
Фондовый рынок рассказывает нам очень оптимистичную историю об экономике, но в то же время, что касается процентных ставок, стоимость заимствования возросла. Это те факторы, которые я рассматриваю, думая о перспективах экономики и некоторых рисках этой перспективы. Но в конечном итоге мы должны собраться вместе и обсудить, как лучше всего позиционировать экономику в денежно-кредитной политике, это часть истории, и управлять рисками. Поэтому я не думаю, что они делают работу за нас. Я действительно считаю, что когда денежно-кредитная политика хорошо коммуницируется, согласованна и сосредоточена на достижении целей, участники рынка это понимают, и поэтому они будут ожидать некоторые наши действия.
Я думаю, что это признак того, как работает денежно-кредитная политика, но это действительно не о том, что они делают работу за нас. В конечном итоге мы должны принимать правильные решения, чтобы это сделать. Мне также не нравится слово "приостановка". Я чувствую, что никогда не был в состоянии приостановки. Я работаю каждый день. За все эти годы, что я занимаюсь этой работой, я никогда не чувствовал, что я приостановлен, но я возвращаюсь к тому, что я сказал ранее, я вижу экономику, которая на самом деле оказывается устойчивой. Я думаю, что мы должны понимать различные факторы, влияющие на предложение и спрос и инфляцию, но это означает тщательную оценку, оценку данных, которые приходят, данные означают всю информацию, которую мы имеем, получение этой информации, ведение хороших дискуссий и принятие решений. Вот как мы можем хорошо проводить денежно-кредитную политику и закладывать основу для нашего успеха в будущем и в следующем году.
Блумберг: Что касается вашей работы. Это ваш второй срок, вам почти 65 лет, и у вас еще есть время. Но мне интересно, думали ли вы о досрочном выходе на пенсию или собираетесь завершить свой срок?
Уильямс: Ну, вы можете представить, из этого разговора, что у меня много дел в повседневной работе, экономика и денежно-кредитная политика. Это то, чему я уделяю 100% внимания. Кроме всего, что мы делаем в Федеральном резерве Нью-Йорка, выполняя денежно-кредитную политику и другие обязанности, поэтому я абсолютно люблю эту работу. Я всегда наслаждался работой с теми, с кем я работаю. Поэтому, когда я начал здесь в июне 2018 года, моя цель была отслужить полный срок и продолжать это делать, вот моя позиция. Я не думаю о следующем шаге.
Блумберг: Для ясности, полный срок — это 10 лет после июня 2018 года.
Уильямс: Еще раз, когда я принял эту работу, это было моим пониманием. Это мое обязательство перед советом банка и обязательство, когда я переехал в Нью-Йорк с семьей, что мы будем здесь 10 лет.
 Предупреждение о рисках Предупреждение о рисках