Бриджуотер Дэлио предупреждает: медвежий рынок американских облигаций "далеко не завершен", риски дисбаланса спроса и предложения продолжают накапливаться
 Ключевые тезисы


 Далийо считает, что США вступают в порочный круг, в котором расширение долга и сокращение спроса взаимно усиливают друг друга. Рост процентных ставок повышает стоимость заимствований, что, в свою очередь, увеличивает объем долга; изменение спроса за границей, у двух крупных "кредиторов" - Японии и Китая - есть мотивация для сокращения вложений. Учитывая изменения в ожиданиях по новому предложению и спросу на облигации, шортить американские облигации проще, чем лонговать. Корпоративные облигации и волна финансирования AI усиливают конкуренцию за капитал, рынок корпоративного кредитования можно сравнить с "канарейкой в шахте". Стоимость обслуживания долга разъедает финансовое пространство; глобальная конкуренция за долг усиливается, фондовый рынок не может оставаться в стороне, включая долг и акционерный капитал, предложение финансовых активов, похоже, значительно превышает спрос, который может быть поглощен.
Автор: Ли Дань
Соучредитель хедж-фонда Bridgewater Рэй Далио снова предупредил о рисках американских государственных облигаций: распродажа американских облигаций еще не достигла дна, структурный дисбаланс спроса и предложения толкает американские облигации к историческому долговому кризису.
Далио в своем посте в LinkedIn 13 числа по восточному времени США заявил, что Америка входит в порочный круг, в котором расширение долгов и сокращение спроса взаимно усиливают друг друга, рост процентных ставок увеличивает стоимость заимствований, что, в свою очередь, увеличивает объем долгов, и этот спиральный рост будет продолжаться до тех пор, пока "экономика и финансовые рынки не окажутся под достаточным давлением, а спрос и предложение не вернутся к равновесию". Он написал: "Медвежий рынок облигаций в США, вероятно, еще далеко не завершен".
Заявление Далио резко контрастирует с позицией таких организаций, как BlackRock и Morgan Stanley Investment Management. Последние стали более оптимистичными после того, как доходность 10-летних американских облигаций в начале этого месяца резко возросла до самого высокого уровня с 2002 года, близкого к 5,4%. По сообщениям, индекс Bloomberg, отслеживающий американские облигации, с начала года упал примерно на 2,4%, и ожидается, что цены на облигации в этом году впервые с 2022 года покажут годовое снижение.
Государственный долг США достиг рекордного уровня с времен Второй мировой войны
Далио подкрепил свои выводы множеством данных. Он оценил, что по соотношению общего объема заимствований и стоимости обслуживания долга к доходам правительства текущая задолженность США достигла самого высокого уровня с времен Второй мировой войны и, как ожидается, будет продолжать ухудшаться в течение следующих нескольких лет.
По состоянию на конец сентября 2026 года объем обращающихся на рынке американских государственных облигаций составит около 32 триллионов долларов, что на 8% больше, чем годом ранее. Министерство финансов США с начала года уже выпустило около 1,5 триллиона долларов новых долговых обязательств, и ожидается, что общий объем новых заимствований в этом году достигнет 2,1 триллиона долларов. В то же время министерству также необходимо будет погасить около 10 триллионов долларов долгов, которые истекают.
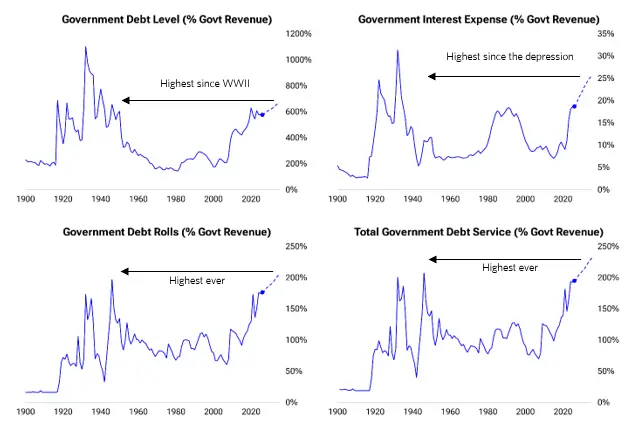
Далио предупредил, что даже если инвесторы лишь немного снизят свою готовность к реинвестированию, это может привести к огромному дефициту финансирования.
Что касается структуры долга, Министерство финансов все больше обращается к выпуску краткосрочных облигаций, чтобы смягчить давление дисбаланса спроса и предложения на долгосрочные облигации. В настоящее время объем краткосрочных облигаций составляет около 50% от общего объема выпуска, что значительно выше исторической нормы в 20%, и этот уровень обычно наблюдается только в периоды экономической рецессии.
Далио отметил, что хотя краткосрочные заимствования помогают временно снизить процентные расходы, они также значительно увеличивают риск рефинансирования долга и делают стоимость обслуживания долга более высокой в период роста процентных ставок.
Спрос на американские облигации за границей меняется, особенно важны Япония и Китай
Далио рассматривает сокращение внешнего спроса как один из ключевых факторов давления на рынок американских облигаций. Он отметил, что зарубежные инвесторы в настоящее время владеют примерно 9,3 триллиона долларов американских облигаций, что делает их крупнейшей группой держателей, обладающей около 32% всех американских облигаций, но темпы их покупок замедляются, в то время как объем предложения продолжает расти.
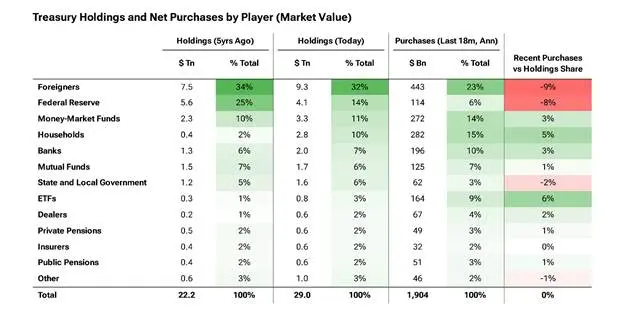
Среди основных зарубежных держателей американских облигаций наибольшее внимание следует уделить Японии и Китаю. Далио сообщил, что Япония владеет примерно 1,1 триллиона долларов американских облигаций, из которых около 600 миллиардов долларов составляют государственные резервы, а около 230 миллиардов долларов находятся в управлении пенсионного инвестиционного фонда правительства Японии (GPIF).
Он считает, что у японских законодателей есть сильная мотивация направить внутренние учреждения на сокращение доли американских облигаций и вернуть средства на родину, чтобы поддержать иену и стабилизировать рынок японских облигаций. Рост доходности японских облигаций еще больше усилит эту тенденцию, а закрытие связанных сделок по арбитражу иены также может оказать резкое влияние на рынок.
Что касается Китая, Далио отметил, что официальные статистические данные США значительно занижают фактический объем китайских активов. Он грубо оценил, что китайские компании и частные лица владеют около 1 триллиона долларов американских облигаций, а резервы Китая составляют еще около 2 триллионов долларов, общая сумма финансовых активов Китая в США может достигать 4 триллионов долларов. С учетом укрепления юаня, китайские держатели долларовых активов сталкиваются с валютными потерями, что увеличивает мотивацию к сокращению.
Он предупредил, что если только 10% частных долларовых активов будут хеджироваться или конвертироваться, это приведет к распродаже долларов на сумму около 400 миллиардов долларов, что окажет значительное влияние на валютный курс и кредитный рынок.
Далио написал: "В целом, изменения в ожиданиях предложения и спроса на новые облигации на протяжении долгого времени — и сейчас — делают короткие позиции по американским облигациям более легкими, чем длинные".
Корпоративные облигации и бум финансирования ИИ усугубляют конкуренцию за капитал
Далио отметил, что Министерство финансов не является единственным игроком на рынке заимствований, а конкурирует со всеми другими заемщиками и эмитентами активов. Кроме примерно 2,1 триллиона долларов новых федеральных заимствований, ожидается, что корпоративные облигации добавят около 1,4 триллиона долларов, в дополнение к заимствованиям домохозяйств и местных правительств, что приведет к тому, что общий спрос на фиксированный доход в 2027 году составит около 4,4 триллиона долларов, не включая долги, которые необходимо будет рефинансировать.
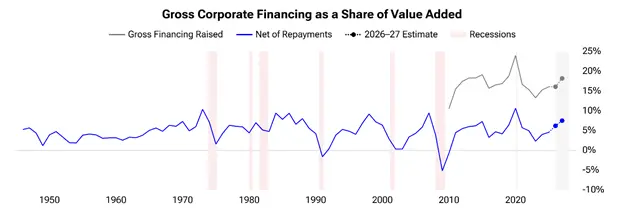
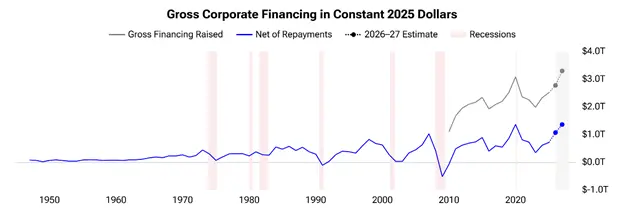
Структурные изменения на рынке корпоративных облигаций особенно заслуживают внимания. Далио отметил, что общий объем корпоративных облигаций в США составляет около 15,7 триллиона долларов, и в этом году общий объем эмиссии корпоративных облигаций увеличился почти на 30% по сравнению с прошлым годом благодаря буму капитальных затрат на искусственный интеллект (ИИ). Из них выпуск облигаций компаний с гипермасштабными вычислениями ИИ в первой половине 2026 года составил около 220 миллиардов долларов, в то время как за весь 2025 год он составил всего около 108 миллиардов долларов.
Что еще более тревожно, высокие капитальные затраты сжимают свободный денежный поток компаний, кредитные спреды уже начали расширяться, и инвесторы требуют более высоких "уступок", чтобы согласиться на новое предложение.
Далио сравнил рынок корпоративного кредита с "канарейкой в угольной шахте", считая это ранним сигналом о том, что давление на весь финансовый рынок будет усиливаться.
Стоимость обслуживания долга подрывает финансовое пространство
Помимо дисбаланса спроса и предложения, Далио также акцентировал внимание на эффекте давления, который стоимость обслуживания долга оказывает на финансовое пространство.
Он отметил, что при объеме обращающихся на рынке американских государственных облигаций в 32 триллиона долларов, если общий уровень процентных ставок в конечном итоге вырастет на 1 процентный пункт, только процентные расходы будут увеличиваться на примерно 310 миллиардов долларов в год, что за 10 лет увеличит государственный долг примерно на 3 триллиона долларов.
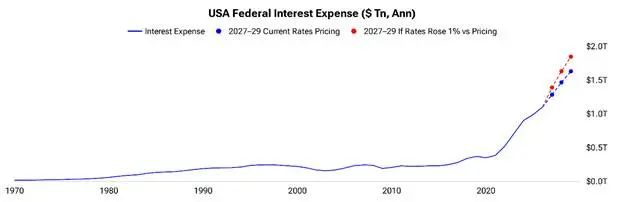
В настоящее время средняя процентная ставка по существующему долгу в США составляет около 3,5%, в то время как рыночные ставки находятся в диапазоне от 4% до 5,5%.
Далио отметил, что даже если процентные ставки больше не будут расти, с истечением старых долгов и их рефинансированием по более высоким ставкам, процентные расходы все равно будут продолжать расти. Данные Министерства финансов показывают, что в первые три квартала 2026 финансового года чистые процентные расходы увеличились на 78 миллиардов долларов по сравнению с прошлым годом, что составляет 10%.
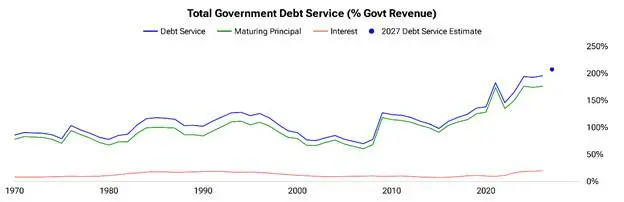
Он также отметил, что объем рефинансирования основного долга вырос до примерно 185% от федеральных налоговых поступлений, а общая стоимость обслуживания долга составляет около 200% от государственных налоговых поступлений и продолжает расти, риск "спирали смерти" становится все более очевидным.
Глобальная конкуренция за долг усиливается, фондовый рынок не может оставаться в стороне
Далио расширил свой анализ до глобального уровня.
Он привел данные, согласно которым общий объем заимствований правительств стран-членов Организации экономического сотрудничества и развития (ОЭСР) в 2025 году достигнет рекордных 17 триллионов долларов, а в 2026 году ожидается дальнейший рост до около 18 триллионов долларов, что на 17% больше по сравнению с 2024 годом и примерно в два раза больше, чем десять лет назад. Европейские страны увеличивают выпуск суверенных облигаций для финансирования обороны и инфраструктуры, в то время как в Германии в 2027 году общий объем выпуска облигаций ожидается на уровне около 576 миллиардов евро, в то время как Европейский центральный банк в это же время сокращает, а не увеличивает свои активы в государственных облигациях.
Что касается фондового рынка, Далио также выразил предупреждение. Он отметил, что за последний год компании стали нетто-продавцами на фондовом рынке, в то время как в первой половине 2026 года объем эмиссии акций достиг 1,8 триллиона долларов в годовом исчислении, что в основном обусловлено бумом строительства ИИ. Он ожидает, что давление на акционеров через IPO, дополнительные выпуски и частные размещения продолжит сохраняться.
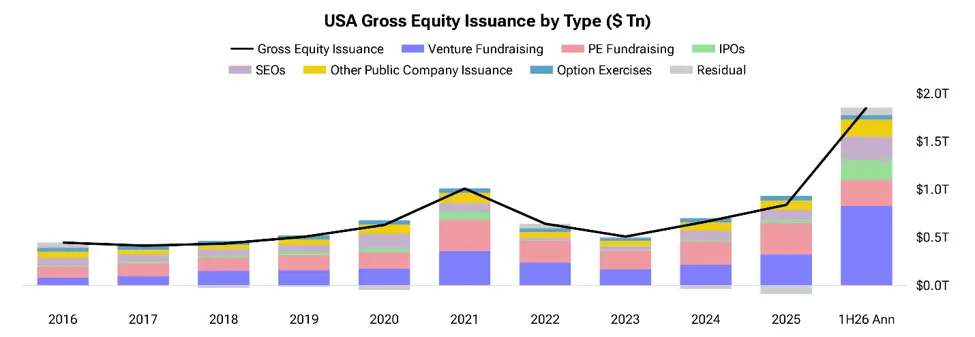
Далио подытожил: "Предложение финансовых активов (включая долги и акции) кажется значительно превышающим объем, который может быть поглощен спросом".
Он отметил, что текущий рынок находится в середине цикла, когда процентные ставки резко возросли, но это еще не привело к значительному падению фондового рынка и рискованных активов, процентные ставки будут продолжать расти, пока дисбаланс спроса и предложения не начнет сокращаться, и тогда рынки и сектора экономики, чувствительные к процентным ставкам, первыми окажутся под давлением.
 Предупреждение о рисках Предупреждение о рисках