








Бернстайн: Проблема нехватки AI дата-центров и спор о стоимости Celestica
 Ключевые тезисы

 Споры сосредоточены на нескольких конкретных вопросах: достаточно ли электроэнергии и земли для дата-центров, стабильна ли рентабельность Celestica, и когда компании, такие как Ciena и Arista, получат возможность продемонстрировать результаты.
Автор: Рита
По прогнозам Bernstein, прибыль на акцию Celestica в 2028 году может достичь 36 долларов. Исходя из ожиданий покупателей, цена акций соответствует примерно 9,7-кратному коэффициенту P/E за 2028 год. Прогнозы прибыли уже высоки, но оценка остается низкой. Инвесторы беспокоятся о том, сколько высококачественных заказов сможет получить Celestica после увеличения числа поставщиков со стороны Google.
Отчет Bernstein от 14 октября не изменил позитивный взгляд на американскую отрасль сетевого и коммуникационного оборудования. После общения с инвесторами агентство обнаружило, что обсуждение сосредоточено на нескольких конкретных вопросах: достаточно ли электроэнергии и земли для дата-центров, стабильна ли маржа прибыли Celestica и когда компании, такие как Ciena и Arista, смогут начать получать выгоду.
Недостаток поставок в США не означает глобальный дефицит
Bernstein оценивает, что поставки AI-ускорителей соответствуют спросу на около 43 гигаватт дата-центров. Рынок часто сравнивает это с примерно 26 гигаватт новых поставок дата-центров в США в 2027 году, приходя к выводу о серьезном дефиците поставок. Однако спрос охватывает весь мир, а цифры поставок относятся только к США, поэтому их масштабы различны.
Отчет основывается на историческом соотношении, согласно которому США занимают около 70% глобальной емкости дата-центров, и предполагает, что 26 гигаватт поставок в США соответствуют примерно 37 гигаваттам на глобальном уровне, что оставляет около 6 гигаватт дефицита. Если доля США снизится до 60%, соответствующие глобальные поставки приблизятся к 43 гигаваттам. Bernstein считает, что расширение AI-проектов за границу может смягчить влияние нехватки электроэнергии и земли в США.
Зарубежным проектам все еще требуется время для строительства. Если доступные серверные помещения не успеют за поставками оборудования, операторы могут отложить покупку серверов и сетевого оборудования. Для аппаратных компаний важно, чтобы спрос продолжал расти, а заказы выполнялись в срок.
Bernstein также представил расчет доходности: расходы конечных пользователей AI в 2027 году должны составить около 700 миллиардов долларов, чтобы соответствующие инвестиции крупных облачных провайдеров могли принести около 15% доходности. Агентство считает, что при текущих темпах роста отрасли этот уровень расходов достижим. Следующее, что нужно будет наблюдать, — это сможет ли пользовательский спрос соответствовать уже развернутым инвестициям в инфраструктуру.
Celestica должна сохранить высококачественные заказы
Celestica (CLS) вызывает у инвесторов сомнения из-за устойчивости прогнозов прибыли. Bernstein повысил прогноз прибыли на акцию в 2028 году с 35 долларов до 36 долларов, в то время как в 2027 году по-прежнему ожидается около 24 долларов. Ожидания покупателей, которые агентство услышало, составляют примерно 37 долларов и 25 долларов соответственно, что близко к собственным прогнозам.
Введение Google других поставщиков для проекта TPU является причиной беспокойства рынка о том, что Celestica может потерять долю. Bernstein считает, что Google передаст часть зрелых проектов новым поставщикам, в то время как высокоценные и требующие строгих условий поставки стойки по-прежнему будут в основном зависеть от Celestica. Если это разделение сможет сохраниться, влияние новой конкуренции на ее прибыль может оказаться меньше, чем опасаются на рынке.
Рост доходов также зависит от того, какие продукты будут продаваться. Bernstein ожидает, что маржа прибыли от бизнеса TPU Celestica составит около 7,5%, а от некоторых проектов 1,6T коммутаторов — около 15%. Маржи прибыли по различным проектам значительно различаются; даже если общий доход достигнет прогнозируемого уровня, компании необходимо иметь достаточно высокомаржинальных бизнесов, чтобы достичь соответствующих целей по прибыли.
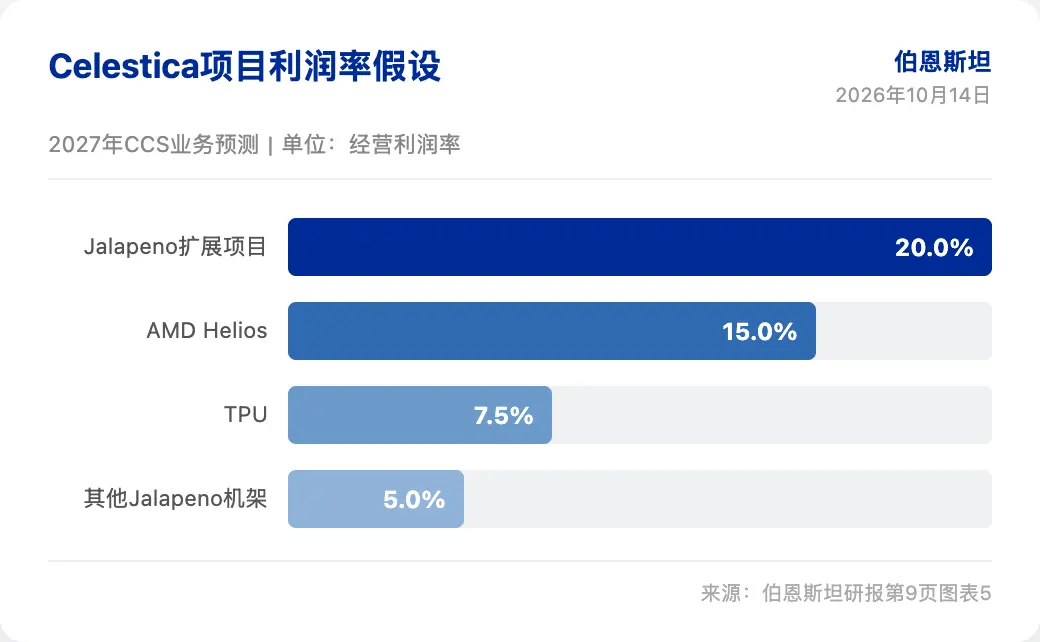
День инвестора 27 октября будет особенно важен. Рынок хочет услышать, как будут распределяться заказы, когда начнется массовое производство новых проектов и как руководство оценивает маржу прибыли в 2027 году. Bernstein сохраняет рейтинг "опережает рынок" для Celestica и целевую цену в 520 долларов; текущая оценка около 9,7 раз отражает то, что рынок еще не полностью принял ее долгосрочные прогнозы по прибыли.
Ciena ждет пересмотра доходов
Дискуссии вокруг Ciena (CIEN) стали менее активными. Инвесторы, с которыми общался Bernstein, в целом признают долгосрочный спрос на междатацентровые соединения и не имеют особых разногласий по поводу ее оценки. То, что вызывает у них сомнения, — это время: возможности уже можно оценить по масштабу, но недавние прогнозы по прибыли все еще трудно пересмотреть.
Bernstein использует проект Stargate в качестве примера и оценивает потенциальный рынок междатацентровых соединительных устройств примерно в 10,94 миллиарда долларов. Эта цифра основана на целях строительства проекта, и Ciena еще предстоит сделать несколько шагов, чтобы получить заказы. Агентство считает, что после снятия ограничений на поставки насосных лазеров и керамических упаковок увеличение поставок продуктов сделает рынок более восприимчивым к этой части возможностей в отчетности.
Bernstein сохраняет рейтинг "опережает рынок" для Ciena и также считает, что ее акции могут колебаться в определенном диапазоне в краткосрочной перспективе. Долгосрочный рынок уже стал предметом обсуждения, а более полезным сигналом в данный момент является то, сможет ли предложение соответствовать спросу и когда новая потребность превратится в доход компании.
Arista должна получить долю от открытых сетей
Arista (ANET) сталкивается с другой формой конкуренции. NVIDIA уже занимает сильные позиции на рынке AI-сетей, а облачные провайдеры стремятся уменьшить зависимость от решений одного поставщика. Bernstein считает, что расширение применения открытого Ethernet предоставит Arista возможность для захвата доли рынка.
Агентство ценит долгосрочное сотрудничество Arista с Meta и Microsoft. Оба клиента используют ее сетевые продукты и участвуют в совместном проектировании новых решений. Такие клиентские отношения помогают Arista войти в новые проекты, но цена акций уже включает в себя высокие ожидания. Скорость продвижения открытых сетей и количество заказов, которые в конечном итоге получит Arista, повлияют на степень принятия ее оценки рынком.
Cisco и Corning сталкиваются с другими опасениями. Bernstein считает, что рыночные ожидания Cisco довольно низкие, и небольшое превышение ожиданий может улучшить динамику акций, но при разборе бизнеса видно, что оценочные преимущества не так очевидны, как кажется. У бизнеса AI-оптики Corning есть возможности для роста, но слабость в таких сегментах, как мобильные телефоны и автомобили, все еще может тянуть вниз общие результаты, а увеличение производства другими производителями оптики также приведет к конкуренции. Агентство сохраняет рейтинг "вместе с рынком" для обеих компаний.
Отказ от ответственности
Данная статья является компиляцией и интерпретацией исследовательского отчета третьей стороны (Bernstein, 14 октября 2026 года) от ChaoXiang Research, основанной на информации открытого рынка. Упомянутые в статье рейтинги, целевые цены, прогнозы прибыли и соответствующие суждения являются мнением аналитиков данного брокера и представляют только позицию их организации, не отражая мнения ChaoXiang Research и не являясь инвестиционной рекомендацией.
Рынок несет риски, решения должны приниматься самостоятельно. Данная статья не должна использоваться в качестве основания для покупки или продажи любых ценных бумаг.
 Предупреждение о рисках Предупреждение о рисках
Популярные статьи





