








CoreWeave вероятность дефолта превышает 60%! Хуан Жэньсюн "гасит пожар": стоимость финансирования снижается, нет необходимости в поддержке NVIDIA
 Ключевые тезисы


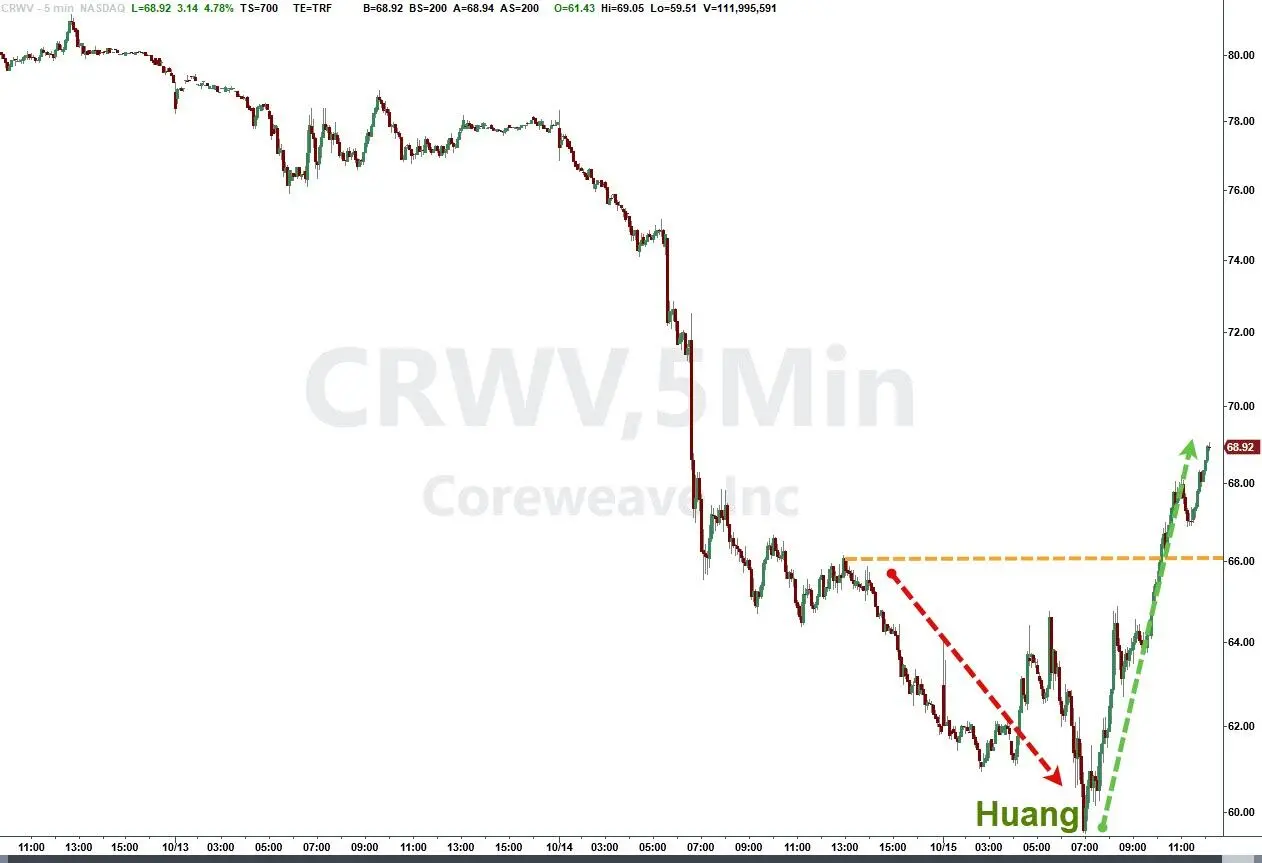
 После выступления Дженсена Хуана акции CoreWeave в начале торгов упали на 9,5%, но затем начали расти. Пятилетние CDS компании в четверг во время торгов превысили 1190 базисных пунктов, что является историческим максимумом для показателя, отражающего стоимость защиты от дефолта по долгам; доходность некоторых корпоративных облигаций возросла до более чем 15-16%. Спред пятилетних CDS Oracle, Amazon, материнской компании Google и Meta также находится на исторически высоком уровне. Аналитики Deutsche Bank считают, что по мере того как цикл капитальных затрат в области AI все больше поддерживается долгами, а не свободным денежным потоком, инвесторы должны уделять больше внимания ценовым сигналам кредитного рынка. В целом, стоимость финансирования, связанного с AI, пока не считается высокой, но уже есть некоторые тревожные признаки.
Автор: Ли Дань
Риск дефолта CoreWeave достиг исторического максимума, вероятность дефолта в кредитном рынке на ближайшие пять лет превышает 60%. Генеральный директор NVIDIA Хуан Ренсюань выступил с заявлением, что финансовая устойчивость CoreWeave продолжает улучшаться, стоимость финансирования снижается, и NVIDIA не обязана предоставлять финансовую поддержку.
15 октября, в четверг по восточному времени, показатель кредитного дефолта свопа (CDS) на пятилетние облигации CoreWeave, отражающий стоимость защиты от дефолта по корпоративным долгам, на некоторое время увеличился на 74,5 базисных пункта, достигнув 1194,5 базисных пунктов, что стало историческим максимумом. В то же время доходность некоторых облигаций компании возросла до более чем 15-16%, что отражает резкое нарастание беспокойства инвесторов о ее способности погашать долги.
В тот же день, во время мероприятия в Швеции, Хуан Ренсюань в интервью СМИ заявил: "Сила CoreWeave растет с каждым днем." Он выразил оптимизм по поводу компании и отметил, что "стоимость капитала на самом деле снижается". Отвечая на вопрос о том, нужно ли NVIDIA предоставлять финансовую поддержку CoreWeave, Хуан Ренсюань четко заявил, что не считает это необходимым.
В четверг акции CoreWeave (CRWV) резко упали на 6,6%, в начале торгов падение достигло 9,5%, но после заявления Хуана Ренсюаня падение ускорилось, и к полудню акции начали расти, в конечном итоге увеличившись на более чем 6%, что составило около 17% по сравнению с ранее обновленным дневным минимумом. К закрытию акции выросли более чем на 5,9%, что позволило остановить трехдневное падение, а накопленное снижение за неделю сократилось до около 15%.
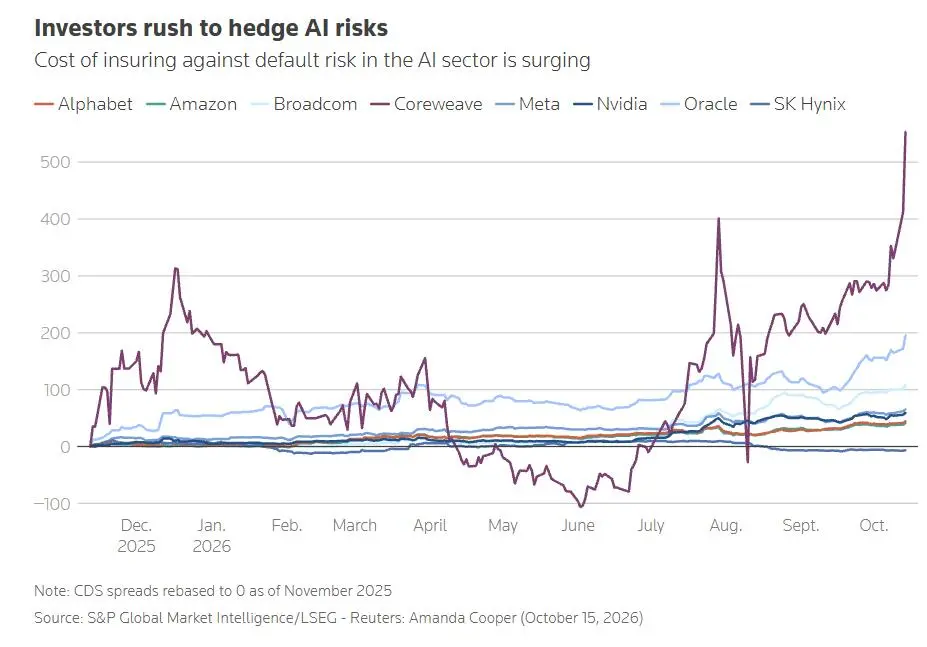
Более тревожным является то, что напряженность на кредитном рынке распространяется, что показывает, что инвесторы переоценивают долговые риски, связанные с инвестициями в инфраструктуру ИИ. СМИ сообщают, что спред CDS на пятилетние облигации Oracle в четверг приблизился к 300 базисным пунктам, увеличившись на 31 базисный пункт за день, а спреды, связанные с Amazon, материнской компанией Google Alphabet и Meta, находятся на исторических максимумах; спред CDS на пятилетние облигации SoftBank увеличился на 24 базисных пункта за день; спред CDS на NVIDIA, STMicroelectronics и SpaceX также значительно вырос.
Спред CDS на пятилетние облигации превысил 1190 базисных пунктов, облигации CoreWeave распродаются
CoreWeave сталкивается с двойным ударом на рынке акций и облигаций.
Данные ICE Data Services показывают, что в четверг спред CDS на пятилетние облигации CoreWeave достиг 1194,5 базисных пунктов, что стало новым рекордом. Соответствующая цена подразумевает вероятность дефолта более 60% за следующие пять лет. Данные LSEG и S&P Global Market Intelligence показывают, что спред CDS CoreWeave в четверг превысил 1100 базисных пунктов, что соответствует риску дефолта на уровне около 64%, что выше примерно 30% год назад.
CDS — это кредитные деривативы, используемые для хеджирования рисков дефолта, и их спред обычно увеличивается по мере нарастания беспокойства рынка о способности эмитента погашать долги. Однако подразумеваемая вероятность дефолта CDS зависит от модели ценообразования и связанных предположений и не означает, что фактическая вероятность дефолта компании в течение следующих пяти лет была точно определена.
Рынок облигаций также демонстрирует серьезные проблемы. Bloomberg сообщает, что в четверг цена облигаций CoreWeave с погашением в 2031 году и купоном 9% упала примерно на 3,3 цента, достигнув 79,9 цента за доллар номинала, а доходность возросла до 15,6%; другая облигация с купоном 9,75% и также с погашением в 2031 году упала примерно на 2,6 цента, достигнув 78,65 цента, а доходность возросла до 16,2%.
Reuters сообщает, что облигации CoreWeave с погашением в 2032 году торговались на платформе Tradeweb по цене около 78 центов за доллар номинала, а доходность превышала 16%. Разные облигации имеют разные даты погашения, купонные ставки и торговые цены, но все они показывают, что инвесторы требуют более высокой компенсации за риск.
Существенное падение цен на облигации и резкий рост доходности означают, что CoreWeave может столкнуться с более высокими затратами на финансирование или рефинансирование в будущем.
Соучредитель CoreWeave Бреннин МакБи в недавнем интервью Financial Times заявил, что компания надеется получить инвестиционный кредитный рейтинг, чтобы открыть более широкий доступ к финансированию и даже иметь возможность занимать "бесконечные" объемы средств. Эта цель резко контрастирует с высокими доходностями облигаций: пока беспокойство инвесторов о способности погашать долги не утихло, остается вопрос, сможет ли компания продолжать получать финансирование по более низким затратам.
CDS на компании, связанные с ИИ, такие как Oracle и SoftBank, растут, кредитные риски распространяются на отрасль
CoreWeave не является единственной компанией, связанной с ИИ, испытывающей давление на кредитном рынке.
В четверг спред CDS на пятилетние облигации Oracle составил 288 базисных пунктов, что соответствует предыдущему торговому дню, но увеличился на 28 базисных пунктов по сравнению с 260 базисными пунктами неделю назад; спред CDS на пятилетние облигации SoftBank увеличился на 24 базисных пункта до 424 базисных пунктов. В то же время спред CDS на NVIDIA, STMicroelectronics и SpaceX также значительно вырос.
Согласно данным LSEG и S&P Global Market Intelligence, спреды CDS на Amazon, Alphabet и Meta также достигли исторических максимумов, хотя общий темп роста был медленнее, чем у Oracle и CoreWeave. Стоимость кредитного страхования этих технологических гигантов также подвергается влиянию переоценки рисков финансирования инвестиций в ИИ.
Спред CDS измеряет стоимость, которую инвесторы должны заплатить для защиты от рисков дефолта. Увеличение спреда означает, что рынок требует более высокой компенсации за риск, но это не означает, что компания немедленно дефолтирует, и нельзя напрямую сравнивать спреды CDS разных компаний как вероятности дефолта.
Рост стоимости кредитного страхования у нескольких компаний, связанных с ИИ, отражает то, что инвесторы переоценивают способы финансирования инвестиций в инфраструктуру ИИ. Внимание сосредоточено на потребности таких компаний, как Oracle, в крупных заимствованиях, в то время как CoreWeave, имея значительные долги, еще не достигнув прибыльности и сильно полагаясь на внешнее финансирование, становится наиболее ярким примером давления на рынок.
Reuters отмечает, что данные по инфляции в США превысили ожидания, а беспокойство о будущем направлении процентных ставок усилилось, что усугубило сомнения инвесторов относительно сроков возврата огромных капитальных затрат на ИИ. Поскольку отрасль все больше полагается на долги, а не на свободный денежный поток для финансирования ИИ, внимание рынка смещается от роста спроса на вычислительные мощности к способности соответствующих компаний своевременно генерировать достаточную прибыль и денежные потоки для покрытия постоянно растущих процентных расходов.
Около 50 миллиардов долларов долгового бремени, модель расширения CoreWeave подвергается сомнению
Основная проблема, с которой сталкивается CoreWeave, заключается в балансе между ростом капитальных затрат и денежными потоками, а также возможностями финансирования.
СМИ сообщают, что эта компания в области облачных вычислений ИИ несет почти 50 миллиардов долларов долгов и все еще находится в убытках. Компания полагается на массовые закупки графических процессоров NVIDIA, строительство дата-центров и увеличение вычислительных мощностей для удовлетворения потребностей клиентов, а такие инвестиции обычно требуют значительных вложений до того, как доходы начнут поступать.
CoreWeave значительно увеличила капитальные затраты, чтобы занять свою долю на быстрорастущем рынке вычислительных мощностей ИИ. В период сильного спроса заимствование может помочь компании заранее построить инфраструктуру и поддержать инвестиционные планы с помощью долгосрочных контрактов с клиентами. Однако строительство дата-центров требует много времени, а вложения в оборудование велики; если стоимость финансирования возрастет, проекты задержатся или спрос клиентов не оправдает ожиданий, компания может столкнуться с дефицитом средств и давлением по погашению долгов.
Таким образом, проблема CoreWeave заключается не только в высоком уровне долгов, но и в том, что рынок начинает сомневаться, сможет ли компания покрыть капитальные затраты, процентные расходы и другие операционные затраты за счет будущих денежных потоков. Рост доходности облигаций также может еще больше повысить порог для нового финансирования, что делает эту проблему более актуальной.
Руководство CoreWeave подчеркивает, что у компании достаточно заказов и считает, что рынок ошибочно оценивает ее финансовое состояние. Однако запасы заказов не равны уже полученным денежным средствам: долгосрочные контракты могут обеспечить определенную видимость доходов, но не могут автоматически устранить риски, связанные с превышением затрат на строительство, задержками в поставках, изменениями условий финансирования и концентрацией клиентов. Инвесторы должны оценить, смогут ли эти контракты в конечном итоге превратиться в достаточные денежные потоки и устойчивую прибыль.
Почему NVIDIA выступает с заявлением, "гасит пожар", переплетение финансирования поставщиков и потребностей клиентов
Хуан Ренсюань открыто выражает уверенность в CoreWeave, что связано с тесными коммерческими и капиталовложенческими связями между NVIDIA и этой компанией, предоставляющей облачные услуги ИИ.
NVIDIA владеет около 10% акций CoreWeave, являясь ее вторым по величине акционером. В то же время CoreWeave является важным покупателем графических процессоров NVIDIA, ее бизнес-модель зависит от закупок чипов NVIDIA, строительства дата-центров и последующей аренды вычислительных мощностей разработчикам ИИ и крупным технологическим компаниям.
Если финансирование CoreWeave будет затруднено, это может повлиять на дальнейшее строительство дата-центров, закупку графических процессоров и поставку вычислительных мощностей. Даже если существующие заказы не будут немедленно отменены, рост стоимости финансирования может изменить темп реализации проектов и ожидания по возврату капитала, что, в свою очередь, повлияет на рынок в отношении роста спроса на ИИ от NVIDIA.
Более чувствительной проблемой является то, что финансирование поставщиков и закупка продуктов поставщиков клиентами могут вызвать опасения на рынке по поводу "циклического финансирования".
Эти сделки сами по себе не означают наличие неправомерных действий, но когда компании полагаются на заимствования для покупки продуктов поставщиков, а поставщики также владеют акциями компаний, инвесторы начинают задаваться вопросом: сколько роста в цепочке поставок действительно исходит от реального спроса конечных клиентов, а сколько зависит от финансирования для поддержания расширения?
Хуан Ренсюань подчеркивает, что стоимость финансирования CoreWeave снижается, и четко заявляет, что NVIDIA не обязана предоставлять финансовую поддержку, что служит как для поддержания рыночной уверенности важного партнера, так и для избежания интерпретации рыночными участниками коммерческих связей между двумя компаниями как необходимости NVIDIA нести риски долгов CoreWeave.
Тем не менее, это заявление не может заменить анализ баланса CoreWeave. Владение акциями NVIDIA не означает предоставление гарантии по ее долгам, а оптимистичный прогноз Хуана Ренсюаня не может напрямую решить проблемы компании с финансированием, долговой нагрузкой и денежными потоками.
Сможет ли доходность инвестиций в ИИ покрыть огромные капитальные затраты, становится ключевым вопросом на рынке
Кредитные проблемы CoreWeave становятся стресс-тестом для инвестиций в инфраструктуру ИИ.
На фоне быстрого роста спроса на генеративный ИИ технологические компании и операторы вычислительных мощностей активно строят дата-центры, пытаясь занять свою долю на будущем рынке. Однако инвестиции в инфраструктуру часто предшествуют получению доходов, особенно для новых облачных сервисов, зависящих от внешнего финансирования, которым необходимо постоянно заимствовать средства для закупки графических процессоров, строительства серверных и оплаты энергетических и операционных расходов.
Когда ожидания по процентным ставкам растут, а инвесторы требуют более высокой компенсации за риск, эта модель подвергается более строгой проверке. Увеличение стоимости финансирования не только сжимает прибыль, но и может заставить компании замедлить темпы расширения; если расширение замедляется, это может повлиять на будущий рост доходов и возврат существующих инвестиций.
Стратег Deutsche Bank Джим Рид отмечает, что это не первый случай значительной рыночной волатильности из-за опасений по поводу ИИ, но по мере того как цикл капитальных затрат на ИИ все больше поддерживается долгами, а не свободным денежным потоком, инвесторы должны уделять больше внимания ценовым сигналам кредитного рынка. "В целом, стоимость финансирования, связанного с ИИ, пока не слишком высока, но в некоторых пограничных областях уже наблюдаются тревожные признаки."
Это суждение подчеркивает ключевое противоречие, с которым сталкивается отрасль: рост спроса на вычислительные мощности не автоматически означает, что операторы вычислительных мощностей смогут получить достаточную прибыль; рост заказов также не обязательно означает, что долги будут легко погашены.
Для CoreWeave настоящим испытанием станет возможность контролировать рост долга, продолжать получать финансирование и превращать огромные запасы заказов в устойчивый операционный денежный поток. Для NVIDIA и всей цепочки AI внимание рынка смещается с "сколько еще вычислительной мощности нужно" на "кто будет оплачивать строительство вычислительной мощности и смогут ли эти инвестиции в конечном итоге принести достаточную прибыль".
Джейсен Хуан пытается успокоить рынок, но высокая доходность облигаций CoreWeave, рекордные ставки по кредитным страховкам и рост спредов CDS таких компаний, как Oracle и SoftBank, указывают на то, что инвесторы углубляют свой анализ модели финансирования AI. В будущем оценка цепочки AI будет зависеть не только от того, сможет ли спрос на вычислительную мощность продолжать расти, но и все больше от того, смогут ли компании по приемлемой стоимости финансирования превратить эту гонку капитальных затрат в реальный, устойчивый денежный поток.
 Предупреждение о рисках Предупреждение о рисках
Популярные статьи





