








Khi Fintech kết hợp với nền tảng mã hóa, thập kỷ tiếp theo của tài chính số
 Quan điểm cốt lõi

 Các công ty thành công nhất không coi tiền điện tử là tài sản đầu cơ, mà là cơ sở hạ tầng phía sau có thể nâng cao tốc độ thanh toán, giảm chi phí và mở rộng khả năng kết nối tài chính toàn cầu. Stablecoin đặc biệt đang trở thành cầu nối giữa hệ thống tài chính truyền thống và thị trường trên chuỗi.
Tác giả: Benji Siem @IOSG
I. Giới thiệu
Stripe đã mua lại Bridge với giá 1,1 tỷ USD. Mastercard đã mua lại Zerohash với giá khoảng 2 tỷ USD. Robinhood đã ra mắt L2 riêng của mình. Những điều này không phải là những cược đơn lẻ, mà là tín hiệu của một sự chuyển đổi cấu trúc------ những gã khổng lồ fintech lớn nhất đang tích hợp cơ sở hạ tầng blockchain, stablecoin và tài chính phi tập trung vào sản phẩm cốt lõi của họ. Trong suốt thập kỷ qua, các công ty fintech đã cải cách thanh toán, ngân hàng và đầu tư thông qua nền tảng phần mềm gốc và phân phối kỹ thuật số quy mô lớn. Giai đoạn tiếp theo đã bắt đầu: tiền mã hóa đang trở thành backend.
Báo cáo này phân tích chiến lược của mười công ty fintech hàng đầu trong lĩnh vực tài chính kỹ thuật số, tập trung vào mô hình kinh doanh, yếu tố thúc đẩy doanh thu, và chiến lược tích hợp thanh toán tiền mã hóa với cơ sở hạ tầng DeFi. Một mô hình nhất quán đã xuất hiện: những công ty thành công nhất không coi tiền mã hóa là tài sản đầu cơ, mà là cơ sở hạ tầng backend có thể nâng cao tốc độ thanh toán, giảm chi phí và mở rộng kết nối tài chính toàn cầu. Stablecoin đặc biệt đang trở thành cầu nối giữa hệ thống tài chính truyền thống và thị trường trên chuỗi.
II. Nhận thức về ngành fintech
Sự đồng thuận về tài chính kỹ thuật số: Các bên chơi khác nhau nhìn nhận cơ hội này như thế nào
Cơ sở tài chính kỹ thuật số của mười công ty này có thể được tóm tắt như sau:
"Dịch vụ tài chính nên không biên giới, thời gian thực, định nghĩa bằng phần mềm, có thể kết hợp được------ tuân thủ không cảm nhận được đối với người dùng cuối."
Sự hiểu biết về cơ hội của các loại người chơi khác nhau:
# Người chơi cơ sở hạ tầng (Visa, Mastercard, Stripe, Adyen)
- Quan điểm cơ bản: Cải cách dòng tiền từ các đường ống cơ sở hạ tầng, nhưng không nắm giữ mối quan hệ với khách hàng
- Cơ hội: Mỗi đường thanh toán mới (stablecoin, A2A, thanh toán tức thì) đều mở rộng thị trường có thể phục vụ
- Điểm tiếp cận tiền mã hóa: Stablecoin giảm ma sát thanh toán, thực hiện quản lý vốn 7×24 giờ
# Nền tảng người tiêu dùng (Nu, Revolut, PayPal, Cash App)
- Quan điểm cơ bản: Chiếm lĩnh cổng tài chính chính của người dùng, bán chéo một gói dịch vụ
- Cơ hội: Kết hợp ngân hàng + thanh toán + đầu tư + tiền mã hóa vào một ứng dụng để nâng cao LTV
- Điểm tiếp cận tiền mã hóa: Xem tiền mã hóa như một lớp để nâng cao hoạt động và hiện thực hóa (phí giao dịch, sản phẩm sinh lãi, xuyên biên giới)
# Người chơi hỗn hợp (Robinhood, Block, SoFi)
Các nhà tổng hợp sẽ đấu thầu khả năng tổng hợp đến các thị trường khác nhau:
- Quan điểm cơ bản: Tích hợp dọc ở cả hai đầu sản phẩm C và cơ sở hạ tầng
- Cơ hội: Tạo ra lợi nhuận từ nhiều lớp (hoạt động C, cơ sở hạ tầng B2B, lưu ký tài sản)
- Điểm tiếp cận tiền mã hóa: Chiến lược tiền mã hóa hai chiều (phân phối C + quyền sở hữu cơ sở hạ tầng)
Các xu hướng chính trong lĩnh vực fintech
Dựa trên phân tích về mười công ty hàng đầu này, một số mô hình rõ ràng đã xuất hiện. Chúng là những luận điểm cốt lõi của báo cáo này, và các trường hợp công ty cũng như playbook tích hợp sau đây đều là sự xác nhận cho chúng.
# Ưu tiên cơ sở hạ tầng, không phải đầu cơ
Hầu hết các công ty đều coi tiền mã hóa là cơ sở hạ tầng backend, chứ không phải là hàng hóa đầu cơ ở phía trước. Visa, Mastercard, Stripe và Adyen đang nâng cấp lớp thanh toán bằng stablecoin, trong khi vẫn giữ trải nghiệm C không thay đổi. Tiền mã hóa chỉ thành công khi nó "vô hình". Đây là mô hình nhất quán nhất trong mười công ty, và cũng xuyên suốt tất cả các chiến lược tích hợp sau này.
# Stablecoin chính là "tài sản cầu nối"
Mỗi công ty tiếp xúc với tiền mã hóa đều đang đặt cược vào stablecoin như một lớp chuyển tiếp giữa TradFi và tiền mã hóa:
- Visa: Thanh toán USDC trên Solana, hơn 130 kế hoạch thẻ stablecoin
- Mastercard: Bốn loại stablecoin USDC, PYUSD, USDG, FIUSD, bao phủ nhiều chuỗi
- Robinhood: Hợp tác với USDG và chia sẻ lợi nhuận
- PayPal: Tự phát PYUSD, nội bộ hóa quy trình thanh toán
- Stripe: USDC dùng cho việc rút tiền của thương nhân xuyên biên giới
Stablecoin có thể rút ngắn thời gian thanh toán, giảm ma sát FX, và thực hiện quản lý vốn có thể lập trình mà không có rủi ro biến động.
# "Phân phối được quản lý" tạo thành lợi thế cạnh tranh
Các công ty có cơ sở người dùng lớn (PayPal 400 triệu, Revolut 50 triệu+, Nu 122 triệu, Cash App 58 triệu) định vị mình như là cổng giao dịch tuân thủ, chứ không phải là nhà xây dựng giao thức. Lợi thế cạnh tranh của họ không phải là công nghệ, mà là niềm tin, tuân thủ và phân phối quy mô.
# DeFi là bán buôn, không phải bán lẻ
Không có công ty nào trực tiếp phơi bày giao thức DeFi gốc cho người dùng C. Ngược lại, DeFi tồn tại như một backend bán buôn: nguồn thu nhập (trái phiếu token hóa, thị trường tiền tệ), tối ưu hóa thanh khoản (thanh toán nhanh hơn, chi phí xuyên biên giới rẻ hơn), và đóng gói sản phẩm (tài khoản tiết kiệm tuân thủ được hỗ trợ bởi lợi nhuận DeFi). DeFi đã trở thành cơ sở hạ tầng hỗ trợ các sản phẩm được quản lý, chứ không phải là trải nghiệm hướng tới người dùng. Cơ sở này cũng xác định các cơ hội tích hợp và chủ đề đầu tư trong báo cáo này.
# Chiến lược đa đường (Multi-Rail)
Các công ty đang xây dựng cơ sở hạ tầng không phụ thuộc vào phương thức thanh toán:
- Stripe: "Dù đi theo đường nào, tôi cũng muốn sở hữu lớp tiền có thể lập trình"
- Mastercard: "Công ty đa đường", bao phủ thẻ, A2A, thanh toán thời gian thực, blockchain
- Adyen: "Hệ điều hành toàn cầu cho thanh toán doanh nghiệp"
Khi các phương thức thanh toán ngày càng phân mảnh (thẻ, A2A, stablecoin, BNPL), những người chiến thắng sẽ là những công ty có khả năng định tuyến thông minh giữa tất cả các đường.
# Điểm hội tụ
Chiến lược chiến thắng có thể được tinh chế thành: tạo ra lớp tuân thủ cho tiền có thể lập trình, thông qua phân phối, niềm tin và tuân thủ để thu hút giá trị, thay vì dựa vào việc nắm giữ giao thức hoặc phơi bày rủi ro đầu cơ.
Các công ty có lợi thế nhất ít nhất sở hữu một trong các yếu tố sau: phân phối quy mô lớn (Nu, PayPal, Revolut, Cash App), kiểm soát cơ sở hạ tầng (Visa, Stripe, Mastercard), hoặc tích hợp dọc (Robinhood, Block, SoFi).
Mô hình tốt vs. mô hình xấu
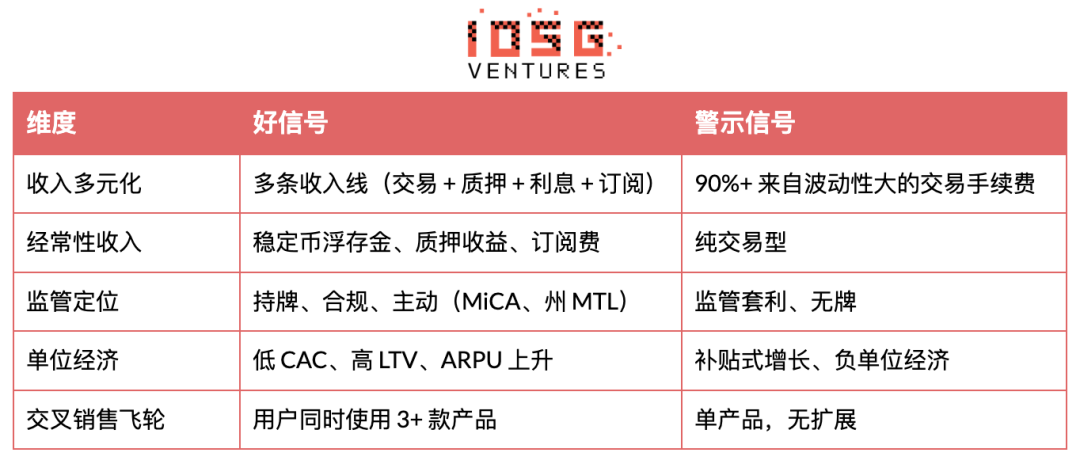
Mô hình kinh doanh có thể mở rộng và mạnh mẽ
# Mô hình "trạm thu phí" của mạng thanh toán (Visa, Mastercard)
- Chi phí biên cho mỗi giao dịch gần như bằng không; đòn bẩy chi phí cố định khổng lồ; hiệu ứng mạng gần như không thể bị phá vỡ.
- Về cơ bản có thể mở rộng vô hạn: mỗi giao dịch mới đều tăng doanh thu, nhưng chi phí gia tăng gần như bằng không.
- Rủi ro tích hợp tiền mã hóa: Về lý thuyết, stablecoin và thanh toán A2A có thể tránh khỏi tổ chức thẻ, nhưng phản ứng của Visa và Mastercard là định vị mình như "mạng của các mạng", nằm trên tất cả các đường, bao gồm cả tiền mã hóa.
# Infrastructure-as-a-Service (Stripe, Adyen)
- Một khi đã được tích hợp vào công nghệ của thương nhân, chi phí chuyển đổi rất cao; doanh thu tăng theo sự phát triển của thương nhân; dịch vụ gia tăng (chống gian lận, thuế, hóa đơn) liên tục nâng cao ARPU.
- Stripe đã xử lý 1,4 nghìn tỷ USD vào năm 2024 (khoảng 1,3% GDP toàn cầu).
- Đặt cược Bridge/Tempo của Stripe là chiến lược cơ sở hạ tầng táo bạo nhất hiện nay. Nếu quy mô thanh toán bằng stablecoin tăng lên, Stripe có thể chiếm lĩnh tầng phát triển thương mại gốc tiền mã hóa.
# Doanh thu định kỳ + tiền gửi (Đăng ký và dịch vụ Coinbase, Revolut Premium)
- Lợi tức từ dự trữ stablecoin (Coinbase chỉ trong Q4 năm 2025 đã kiếm được 332,5 triệu USD từ USDC), phần thưởng staking và phí đăng ký mang lại doanh thu ổn định hơn nhiều so với phí giao dịch.
- Doanh thu tăng theo AUM/AUC, chứ không chỉ theo khối lượng giao dịch, có tính dự đoán cao hơn.
# Ngân hàng kỹ thuật số chi phí thấp phục vụ thị trường chưa được phục vụ đầy đủ (Nubank)
- Chi phí phục vụ hàng tháng chỉ 0,80 USD, trong khi ngân hàng truyền thống là 5--10+ USD; tỷ lệ hoạt động hàng tháng 83%+; biên lãi ròng 17,7%.
- Tại các thị trường thiếu dịch vụ ngân hàng, việc thu hút khách hàng gần như là virus; 122,7 triệu khách hàng, không gian bán chéo rất lớn.
Mô hình có rủi ro cao / khả năng mở rộng kém
# Phụ thuộc hoàn toàn vào phí giao dịch
- Hơn 90% doanh thu đến từ phí giao dịch, công ty hoàn toàn bị chi phối bởi chu kỳ thị trường. Trong thị trường gấu tiền mã hóa, khối lượng giao dịch có thể giảm 70--90%.
- Đa dạng hóa là rất quan trọng: Doanh thu giao dịch của Coinbase đã giảm từ 96% vào năm 2020 xuống còn 59% dự kiến vào năm 2025. Robinhood hiện có 11 dòng kinh doanh.
# Phụ thuộc vào PFOF (phí giao dịch)
- PFOF đã bị cấm ở Liên minh Châu Âu và đang tiếp tục bị xem xét ở Hoa Kỳ. Các công ty phụ thuộc vào PFOF, mô hình doanh thu cốt lõi của họ đang đối mặt với rủi ro quy định nghiêm trọng.
- Con đường tốt hơn: Chuyển sang đăng ký (Robinhood Gold), thu nhập lãi và khách hàng tổ chức (mua lại Bitstamp).
# Doanh nghiệp tiền mã hóa không có doanh thu định kỳ / độ bám dính
- Các sàn giao dịch tiền mã hóa chỉ dựa vào phí giao dịch giao ngay, không có staking, không có lãi suất stablecoin, không có lưu ký, không có doanh thu từ giao thức DeFi, không có đăng ký------ đây là một doanh nghiệp cực kỳ theo chu kỳ.
- Mô hình kinh doanh tiền mã hóa tốt sẽ chồng chéo nhiều dòng doanh thu (giao dịch + staking + lãi suất + phí giao thức + đăng ký).
# "Dòng doanh thu Bitcoin" không có lợi nhuận
- Block đã báo cáo doanh thu Bitcoin 1,97 tỷ USD trong Q3 năm 2025, nhưng chi phí doanh thu Bitcoin là 1,89 tỷ USD, biên lợi nhuận của doanh thu kênh BTC chỉ khoảng 4%. Nó đã làm tăng doanh thu, nhưng đóng góp vào lợi nhuận rất ít.
- Giá trị chiến lược của nó nằm ở việc khóa sinh thái (người dùng mua BTC trong Cash App có độ bám dính cao hơn), chứ không phải là kiếm lợi nhuận trực tiếp từ BTC.
Khung: Mô hình kinh doanh fintech tiền mã hóa "tốt" là gì?
Playbook tích hợp tiền mã hóa fintech
Playbook dưới đây tổng hợp cách mười công ty thực hiện các cơ sở trên. Để hiểu tại sao những chiến lược này lại hiệu quả, hãy quay lại phần "xu hướng chính" trước đó.
# Tích hợp stablecoin (phổ biến nhất, phát triển mạnh mẽ nhất)
- Visa: Thanh toán USDC trong mạng lưới
- Mastercard: Hợp tác thẻ với OKX; mua lại Zerohash
- PayPal: Tự phát PYUSD (36 tỷ USD lưu thông); hỗ trợ sử dụng DeFi
- Stripe: Mua lại Bridge với giá 1,1 tỷ USD để sắp xếp stablecoin; xây dựng Tempo L1
- Coinbase: Đối tác phát hành chung USDC; dự kiến doanh thu stablecoin năm 2025 là 1,4 tỷ USD
# Biến giao dịch tiền điện tử thành một chức năng
- Robinhood: Tích hợp giao dịch tiền điện tử với cổ phiếu/tuỳ chọn
- Revolut: Giao dịch hơn 200 mã thông qua ứng dụng
- Nubank: NuCripto
- Block/Cash App: Mua, bán, chuyển khoản Bitcoin
Chi phí thêm vào rất thấp; có thể đáp ứng nhu cầu bán lẻ trong thị trường tăng giá; và có thể làm sâu sắc thêm sự gắn bó của người dùng.
# Tự xây dựng cơ sở hạ tầng blockchain
- Coinbase → Base Chain (L2 dựa trên OP Stack)
- Stripe → Tempo (L1, hợp tác với Paradigm)
- Robinhood → Robinhood Chain (L2 dựa trên Arbitrum)
Sở hữu chuỗi = Sở hữu kinh tế (Phí Sequencer, MEV, hiệu ứng mạng sinh thái). So sánh giống như Visa tự xây dựng VisaNet, thay vì phụ thuộc vào mạng lưới bên thứ ba.
# Chiến lược toàn diện của Bitcoin (Cách làm của Block)
Ví tiêu dùng (Cash App) → Chấp nhận thương nhân (Square Bitcoin/Lightning) → Tự quản lý (Bitkey) → Khai thác (Proto) → Phát triển mã nguồn mở (Spiral).
Đây là một khoản đầu tư dọc với độ tin cậy cao: nếu Bitcoin thực sự trở thành phương thức thanh toán hàng ngày, Block sẽ sở hữu mọi tầng; nếu không, đây sẽ là một khoản đầu tư lớn với kết quả không chắc chắn.
# Dịch vụ lưu ký và dịch vụ cho tổ chức
- Coinbase Prime: Đơn vị lưu ký cho hầu hết các quỹ ETF Bitcoin/Ethereum giao ngay tại Mỹ
- Mastercard và Visa: Cung cấp lớp tuân thủ/KYC/AML cho việc áp dụng tiền điện tử của tổ chức
Vốn của tổ chức cần lưu ký đáng tin cậy, được quản lý - đây là một doanh nghiệp có rào cản cao và lợi nhuận cao.
# Giao dịch DeFi và tham gia vào các giao thức
- PayPal: PYUSD hỗ trợ cho vay/giao dịch DeFi trên Ethereum
- Coinbase: Base Chain hỗ trợ các giao thức DeFi; USDC là stablecoin dẫn đầu trong DeFi
- Revolut & Robinhood: Dịch vụ staking (ETH, SOL)
Cơ hội tích hợp thanh toán tiền điện tử và DeFi
Thượng nguồn (Wholesale / Cơ sở hạ tầng)
# Mạng lưới thanh toán stablecoin
Sử dụng stablecoin cho thanh toán giữa các ngân hàng, quản lý vốn và rút tiền của thương nhân. Thời gian thanh toán từ T+2 được rút ngắn xuống gần như thời gian thực, giảm chi phí ngân hàng đại lý.
- Bên hưởng lợi: Visa, Mastercard, Stripe, Adyen
- Ví dụ: Visa thanh toán nghĩa vụ VisaNet bằng USDC trên Solana
# Thị trường tiền tệ token hóa như một nguồn thanh khoản
Sử dụng trái phiếu quốc gia token hóa (ví dụ: Ondo OUSG, Franklin OnChain) như một nguồn dự trữ có lãi, không mất thanh khoản và không chịu rủi ro tín dụng.
- Bên hưởng lợi: PayPal, Nu, Revolut, SoFi
- Ví dụ: Mastercard MTN hỗ trợ tài sản trái phiếu quốc gia token hóa
# Đường chuyển tiền xuyên biên giới
Sử dụng đường stablecoin thay thế SWIFT/ngân hàng đại lý cho chuyển tiền B2B và C. Thanh toán ngay lập tức, phí thấp hơn, tỷ giá FX tốt hơn.
- Bên hưởng lợi: Stripe, PayPal (Xoom), Revolut, Nu
- Ví dụ: Stripe kích hoạt rút tiền USDC cho thương nhân toàn cầu
# Lớp tuân thủ có thể lập trình
Dựa trên hợp đồng thông minh cho AML/KYC, giám sát giao dịch và kiểm tra trừng phạt. Tự động hóa tuân thủ, giảm thiểu nhân công, thực hiện đánh giá rủi ro theo thời gian thực.
- Bên hưởng lợi: Tất cả các bên chơi được quản lý (đặc biệt là Visa, Mastercard bán dịch vụ giá trị gia tăng)
- Ví dụ: Visa Protect cho thanh toán A2A, Mastercard Crypto Secure
Hạ nguồn (C / Thương nhân)
# Thẻ gắn với stablecoin
Thẻ tiêu dùng trực tiếp từ số dư stablecoin, chuyển đổi thành tiền pháp định tại điểm bán.
- Bên hưởng lợi: Visa, Mastercard (cơ bản), Revolut, Cash App (phân phối)
- Ví dụ: Kế hoạch thẻ stablecoin hơn 130 của Visa, Thẻ Mastercard OKX
# Cho vay thế chấp tiền điện tử
Sử dụng tài sản tiền điện tử làm tài sản thế chấp cho khoản vay tiền pháp định mà không kích hoạt sự kiện chịu thuế.
- Bên hưởng lợi: Robinhood, SoFi, Block, Revolut
- Ví dụ: Khoản vay thế chấp Bitcoin qua Cash App hoặc SoFi
# Tài khoản tiết kiệm có lãi
Sản phẩm tiết kiệm được hỗ trợ bởi trái phiếu quốc gia token hóa hoặc giao thức cho vay DeFi, được cung cấp dưới lớp tuân thủ.
- Bên hưởng lợi: Nu, Revolut, PayPal, SoFi
- Ví dụ: Sản phẩm "crypto earn" do Revolut cung cấp, lợi suất gần giống với lợi suất staking
# Thanh toán stablecoin cho thương nhân
Cho phép thương nhân thanh toán bằng stablecoin thay vì tiền pháp định, giảm rủi ro FX, tăng tốc độ rút tiền.
- Bên hưởng lợi: Stripe, Adyen, Square, PayPal
- Ví dụ: Mastercard cho phép thương nhân thanh toán bằng USDC, PYUSD hoặc USDG thông qua Nuvei/Circle
# Chuyển tiền P2P xuyên biên giới ngay lập tức
Chuyển tiền được điều khiển bởi stablecoin, nhận tiền trong vòng giây, phí dưới 1%. Tạo áp lực lên Western Union/MoneyGram tại LatAm và châu Á.
- Bên hưởng lợi: PayPal (Xoom), Revolut, Cash App, Nu
- Ví dụ: Nu thực hiện chuyển tiền BRL → USDC → tiền tệ địa phương tại Mỹ Latinh
Cơ hội ngách có lợi nhuận cao và khác biệt
# Dịch vụ ví tự quản lý
Giải pháp tự quản lý nhãn trắng cho tổ chức và người dùng có giá trị ròng cao. Có thể thu phí lưu ký và đáp ứng yêu cầu tuân thủ tự quản lý.
- Bên hưởng lợi: Robinhood (Bitkey), Block, Stripe (thông qua Bridge)
- Ví dụ: Ví phần cứng Bitkey của Block
# Chương trình khách hàng trung thành dựa trên blockchain
Phát hành điểm thưởng dưới dạng token, cho phép đổi thưởng giữa các hệ sinh thái. Tăng cường sự gắn bó và tạo ra doanh thu mới từ phần thưởng token hóa.
- Bên hưởng lợi: Mastercard, Visa, PayPal
# Tích hợp giao thức DeFi cho tổ chức (tiềm năng lớn)
Cung cấp cho tổ chức các lối vào DeFi cho vay, staking, khai thác thanh khoản được quản lý thông qua phần mềm trung gian tuân thủ.
- Bên hưởng lợi: SoFi (Galileo), Stripe (Bridge), Mastercard (MTN)
- Ví dụ: SoFi Galileo cung cấp dịch vụ staking tiền điện tử nhãn trắng cho các ngân hàng
# Thanh toán bảo vệ quyền riêng tư
Sử dụng chứng minh không biết để thực hiện chuyển khoản stablecoin "vừa riêng tư vừa tuân thủ". Hỗ trợ thanh toán doanh nghiệp bí mật, đồng thời đáp ứng yêu cầu tuân thủ AML.
- Bên hưởng lợi: Tất cả các công ty (đặc biệt là Visa/Mastercard làm B2B)
Unbundling-Rebundling: Góc nhìn cấu trúc
Kết nối với những hiểu biết từ một báo cáo khác: Kiến trúc giá trị: Sự tiến hóa cấu trúc của đổi mới tài chính và Báo cáo sâu về chiến lược đầu tư mạo hiểm
(https://claude.ai/30284df5d6ec8003aa52f792bb549832?pvs=25)
# Người chiến thắng trong Rebundling là nhà cung cấp cơ sở hạ tầng, không phải nền tảng tiêu dùng
Doanh nghiệp fintech bền vững và có khả năng mở rộng nhất là để người khác thực hiện bundling, thay vì tự mình bundling:
Người chơi cơ sở hạ tầng (Visa, Mastercard, Stripe, Adyen)
- Biên lợi nhuận gộp 90--98%, biên lợi nhuận hoạt động 50--62%
- Chi phí thu hút khách hàng gần như bằng không (nhà phát triển/ngân hàng mang lại người dùng)
- Hiệu ứng mạng hoặc khóa nhà phát triển là hàng rào bảo vệ
- Doanh thu tăng theo sự mở rộng của hệ sinh thái, không phải từ việc thu hút khách hàng trực tiếp
Nền tảng tiêu dùng (Robinhood, Nu, Revolut, PayPal):
- Biên lợi nhuận gộp 30--50%, biên lợi nhuận hoạt động 10--25%
- Chi phí thu hút khách hàng từ 200--450 USD
- Phải có ít nhất 3 sản phẩm được áp dụng mới có thể có lãi
- Dễ bị ảnh hưởng bởi sự thay đổi quy định và chu kỳ thị trường
Visa thu được 97.8% biên lợi nhuận trên khối lượng thanh toán 17 triệu tỷ USD, trong khi doanh thu giao dịch tiền điện tử của Robinhood là theo chu kỳ - sự so sánh này cho thấy sự khác biệt cơ bản giữa hai bên.
# Ba yếu tố chính quyết định thành công hay thất bại của Rebundling
Yếu tố 1: Nguồn vốn (Giấy phép ngân hàng = hàng rào bảo vệ lãi suất)
- Người chiến thắng: Nu (19 tỷ USD tiền gửi, chi phí vốn 3--4%, chênh lệch lãi suất cho vay ròng 17.7%), SoFi (giấy phép ngân hàng có thể thu hút tiền gửi)
- Người thua cuộc: PayPal (không có giấy phép, không thể thu hút tiền gửi), Revolut (giấy phép Anh bị trì hoãn, không thể cạnh tranh ở đầu cho vay)
Các công ty fintech tiêu dùng không có giấy phép ngân hàng sẽ bị các đối tác BaaS khống chế (ví dụ: sự sụp đổ của Synapse vào năm 2024), hoặc không thể nội bộ hóa chênh lệch lãi suất "tiền gửi - cho vay" - đây mới là yếu tố quyết định để rebundling có lãi.
Yếu tố 2: Kinh tế bán chéo (Rào cản 3+ sản phẩm)
- Người dùng sản phẩm đơn lẻ (thu nhập hàng năm 50 USD, LTV 150 USD) sẽ lỗ dưới chi phí thu hút khách hàng 200--450 USD. Người dùng ba sản phẩm (thu nhập hàng năm 180 USD, LTV 540 USD) mới bắt đầu có lãi.
- Trường hợp thành công: Robinhood (11 sản phẩm, ARPU 191 USD, tăng 82% so với năm trước), Revolut (doanh thu từ dịch vụ tài sản tăng 298%), Nu (tỷ lệ người dùng hoạt động hàng tháng giữa các sản phẩm 83%)
- Trường hợp thất bại: PayPal (400 triệu người dùng, nhưng hầu hết chỉ sử dụng để thanh toán, không thể bán chéo Venmo/tiền điện tử/tài khoản tiết kiệm)
Yếu tố 3: Khóa nhà phát triển/doanh nghiệp (Độ sâu tích hợp)
- Lợi thế cạnh tranh của Stripe: Một khi đã tích hợp Billing + Tax + Connect + Radar, việc tháo dỡ sẽ cần 6+ tháng đầu tư kỹ thuật. Mỗi sản phẩm thêm vào sẽ làm tăng chi phí chuyển đổi theo cấp số nhân.
- Điểm thiên tài của Visa trong "hỗn loạn": 20,000 ngân hàng cạnh tranh khách hàng (phi tập trung), nhưng tất cả đều sử dụng giao thức của Visa (tập trung). Các ngân hàng không thể rời bỏ, vì mạng lưới chính là sản phẩm. Không có CAC, 97.8% lợi nhuận gộp, thu về 17 triệu tỷ USD từ "phí đường" giao dịch.
Đối với mã hóa C-end, những thách thức cấu trúc bao gồm: trách nhiệm lưu ký, lợi nhuận bị thu hẹp (Uniswap 0.3% so với Coinbase 1--2%), không có khóa (người dùng có thể tự lưu ký và rút tiền), chu kỳ mạnh mẽ (doanh thu của Coinbase giảm -75% trong năm 2022--2023).
#Cơ sở để mã hóa chiến thắng: Trở thành "Stripe / Visa của stablecoin"
Mô hình chung của các trường hợp thành công trong fintech rất rõ ràng: xây dựng middleware tuân thủ quy định, để doanh nghiệp và khách hàng fintech có thể trừu tượng hóa sự phức tạp của blockchain.
Chủ đề đầu tư 1: Tầng điều phối stablecoin
Việc Stripe mua lại Bridge với giá 1 tỷ USD đã chứng minh một điều: Doanh nghiệp muốn thanh toán bằng stablecoin, nhưng không muốn tự chạy nút, quản lý ví, cũng như không muốn giải quyết 50 giấy phép của các bang.
- Sản phẩm chiến thắng: Một API xử lý đồng thời nhiều đường dẫn, tối ưu hóa thanh khoản, kiểm tra tuân thủ và báo cáo thuế. Doanh nghiệp chỉ cần gọi POST /transfer, hạ tầng sẽ chịu trách nhiệm cho mọi thứ còn lại.
- Mô hình kinh tế: Tính phí 0.5--1% trên giao dịch lớn, chi phí biên cho mỗi giao dịch là không, một khi đã kết nối, chi phí chuyển đổi rất cao. Cũng là lợi nhuận gộp 90%+, nhưng áp dụng trong thị trường thanh toán stablecoin trị giá 20 triệu tỷ USD+.
Chủ đề đầu tư 2: Vault-as-a-Service (phương pháp kiểu "Fireblocks")
PayPal, Robinhood, Nu đều đang lưu ký hàng tỷ USD tài sản mã hóa. Lưu ký cần tuân thủ OCC, an toàn MPC/HSM, bảo hiểm 100 triệu USD+, phục hồi thảm họa.
- Cơ hội nằm ở: Cung cấp "AWS của lưu ký mã hóa" ------ Doanh nghiệp kết nối qua API, và nó sẽ chịu trách nhiệm quản lý khóa, động cơ chính sách (ví dụ "rút tiền trên 100,000 USD cần 3 phê duyệt"), báo cáo tuân thủ, kiểm tra OFAC.
- Mỗi công ty fintech có mã hóa đều cần nó
- Không có CAC (chu kỳ bán hàng B2B)
- Tỷ lệ giữ chân cao (chuyển đổi lưu ký = 12+ tháng kiểm toán an toàn)
- Người chiến thắng: Fireblocks (định giá 8 tỷ USD), Anchorage Digital (có giấy phép OCC), Copper.co
Chủ đề đầu tư 3: Middleware DeFi / Tầng "Curator Vault"
Hiện tại thiếu một "Stripe của lợi suất DeFi". Nó có thể tổng hợp lợi suất giữa Aave, Compound, Morpho và trái phiếu quốc gia mã hóa (Ondo OUSG), đồng thời trừu tượng hóa phí Gas, tạo báo cáo thuế (tuân thủ IRS 1099), cung cấp lớp bảo hiểm và tuân thủ.
Cơ hội cho Curator Vault:
- Ondo Finance: Trái phiếu quốc gia mã hóa, lợi suất 5%
- Backed Finance: Trái phiếu công ty mã hóa
- Maple/Goldfinch: Cho vay DeFi cấp tổ chức có bên bảo lãnh
Ví dụ cụ thể: SoFi có hàng tỷ USD tiền gửi, tài khoản truyền thống chỉ trả 0--1%. Nếu nền tảng B2B của nó, Galileo, có thể cung cấp một "DeFi Yield API", kết nối với trái phiếu quốc gia mã hóa 5%, SoFi có thể cung cấp cho khách hàng 4% APY, giữ lại 1% chênh lệch, và không phải đặt tài sản lên bảng cân đối kế toán. Phương pháp middleware này, nằm giữa giao thức và fintech được quản lý, chịu trách nhiệm cho lớp tuân thủ và báo cáo thuế, chính là khoảng trống hiện tại.
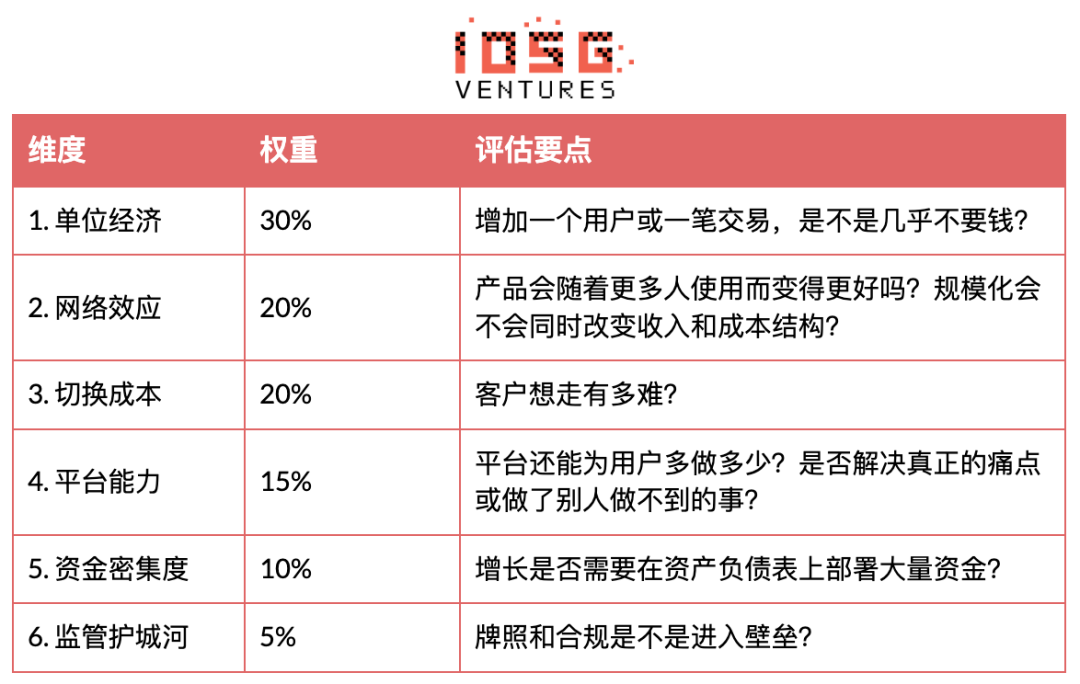
Khung: Đánh giá mô hình kinh doanh fintech
Bảng tổng quan
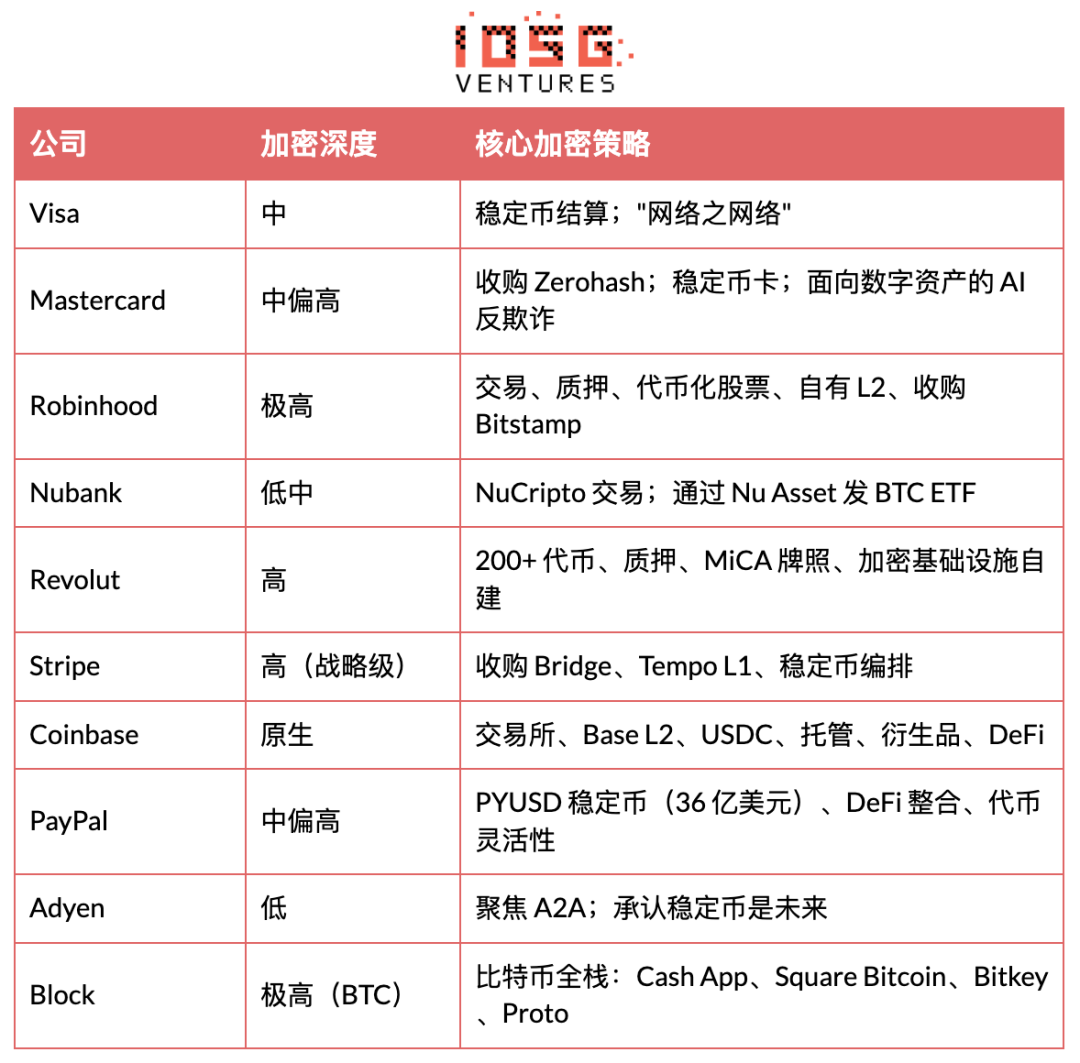
Sự tích hợp và căn cứ mã hóa của các công ty
III. Kết luận
Tương lai của fintech nằm ở sự kết hợp giữa nền tảng tài chính truyền thống và hạ tầng tài chính có thể lập trình. Công nghệ blockchain không phải là để thay thế hệ thống hiện tại, mà ngày càng được tích hợp vào, như một lớp hoạt động ở phía sau cho thanh toán và thanh khoản. Stablecoin, tài sản mã hóa và thị trường trên chuỗi mang lại thanh toán nhanh hơn, chi phí chuyển tiền xuyên biên giới rẻ hơn và sản phẩm tài chính mới, trong khi đối với người dùng cuối, chúng hầu như vô hình.
Cuối cùng, những công ty có khả năng thu hút giá trị trong tài chính số là những công ty đồng thời có khả năng phân phối quy mô lớn, niềm tin từ quản lý và kiểm soát hạ tầng. Dù thông qua mạng lưới thanh toán, nền tảng phát triển, hay hệ sinh thái tài chính tiêu dùng, người chiến thắng sẽ là những nền tảng vừa trừu tượng hóa sự phức tạp tài chính, vừa điều phối giữa nhiều đường thanh toán. Khi tiền tệ có thể lập trình được áp dụng rộng rãi hơn, các công ty fintech thành công trong việc tích hợp tài chính truyền thống với hạ tầng blockchain sẽ định hình dịch vụ tài chính toàn cầu thế hệ tiếp theo.
 Cảnh báo rủi ro

Bài viết nổi bật





