








TOKEN2049 SINGAPORE 2026 Tóm tắt hội nghị và xu hướng ngành
 Quan điểm cốt lõi

 Crypto đang chuyển từ đổi mới tài sản kỹ thuật số sang tái cấu trúc cơ sở hạ tầng thị trường tài chính, sân chơi vốn của ngành cũng đang đồng thời chuyển sang các tổ chức.
Tác giả: HashKey Capital
Tóm tắt
Từ ngày 7 đến 8 tháng 10 năm 2026, TOKEN2049 Singapore đã quy tụ các doanh nhân Crypto-native hàng đầu thế giới, các nền tảng giao dịch, các tổ chức tài chính truyền thống và các tổ chức đầu tư. Kết hợp với chương trình hội nghị lớn, các công bố công khai và các cuộc trao đổi trong và ngoài hội trường, cảm nhận cốt lõi của chúng tôi là: Crypto đang chuyển từ đổi mới tài sản kỹ thuật số sang tái cấu trúc cơ sở hạ tầng thị trường tài chính, và sân chơi vốn của ngành cũng đang đồng thời chuyển sang các tổ chức.
Một, ranh giới của thị trường đang mở rộng. Thị trường dự đoán và các giao thức phái sinh mở cho phép các sự kiện, rủi ro và tài sản không tiêu chuẩn có giá liên tục. Điều quyết định xem thị trường mới có thể hình thành hay không là phán quyết kết quả, tính thanh khoản và quy định, chứ không phải tốc độ ra mắt.
Hai, stablecoin đang phân tầng. Việc phát hành, dự trữ, tuân thủ, tính thanh khoản và phân phối đang được đảm nhận bởi các tổ chức khác nhau. Cổng thanh toán cho người tiêu dùng đang trở nên đồng nhất, và lợi thế cạnh tranh chuyển sang giấy phép, kết nối ngân hàng và thương nhân cũng như hành lang thanh toán.
Ba, tiêu chuẩn Tokenization đã được nâng cao. Giá trị chỉ làm "bản đồ số" là hạn chế, sự gia tăng thực sự nằm ở quản lý rủi ro 7×24, thế chấp và hệ thống phái sinh sau khi quyền sở hữu được đưa lên chuỗi. Trọng tâm thảo luận về RWA đã chuyển từ trái phiếu Mỹ sang cổ phiếu, và việc phòng ngừa rủi ro cùng với tài chính sẽ được thương mại hóa trước tiên.
Bốn, sự chắc chắn của AI × Crypto nằm ở sức mạnh tính toán, chứ không phải Agent Token. Mặt kể chuyện có sự khác biệt rõ rệt, trong khi mặt dòng tiền thì tập trung cao độ vào AIDC. Chi phí vốn cần thiết để các công ty khai thác chuyển đổi sang sức mạnh tính toán AI gấp nhiều lần so với khai thác truyền thống, "vốn hóa sức mạnh tính toán" đang trở thành nhu cầu tài chính mới.
Năm, sự chuyên môn hóa và phân công chuyên nghiệp diễn ra đồng thời. Tăng trưởng bán lẻ đã đạt đỉnh, hầu hết các người tham gia đều đang chuyển sang kinh doanh tổ chức; các tổ chức Crypto-native đang tăng tốc hóa sản phẩm hóa khả năng giao dịch, quản lý rủi ro và quản lý tài sản, giá trị thu hút đang tập trung vào mạng lưới thanh khoản và cổng phân phối.
Sáu, độ nóng và lợi nhuận đang tách rời. Tâm lý của các dự án gần như ở mức thị trường bò, trong khi các nhà giao dịch thì thường thận trọng; cuộc bầu cử giữa kỳ ở Mỹ và lợi suất trái phiếu Mỹ là những rủi ro chính. Sự phân hóa giữa việc áp dụng công nghệ, doanh thu giao thức và lợi nhuận Token sẽ tiếp tục mở rộng.
Một, Toàn cảnh hội nghị: từ lễ hội nhà đầu tư nhỏ lẻ đến cửa sổ vốn tổ chức
1.1 Cấu trúc gian hàng là cấu trúc vốn
Sự phân bố gian hàng phản ánh trực quan ai đang trả tiền cho việc phân phối. Theo dữ liệu chính thức từ hội nghị, các sàn giao dịch chiếm khoảng 29% diện tích gian hàng[1], với diện tích trung bình mỗi gian hàng khoảng 44 mét vuông, gấp hơn hai lần trung bình toàn hội trường. Số lượng nhà triển lãm trong lĩnh vực thanh toán và stablecoin là nhiều nhất, nhưng diện tích gian hàng trung bình chỉ khoảng 20 mét vuông, chủ yếu là các nhà cung cấp dịch vụ nạp và rút tiền. Các dự án hàng đầu trong thị trường dự đoán đều có mặt, thường sử dụng gian hàng trung bình; số lượng nhà triển lãm AI không ít, nhưng diện tích lại rất nhỏ, RWA cũng không phải là nhân vật chính trong gian hàng.
Biểu đồ 1: Tỷ lệ diện tích gian hàng và số lượng nhà triển lãm theo các lĩnh vực (tính đến 2026-10-12)
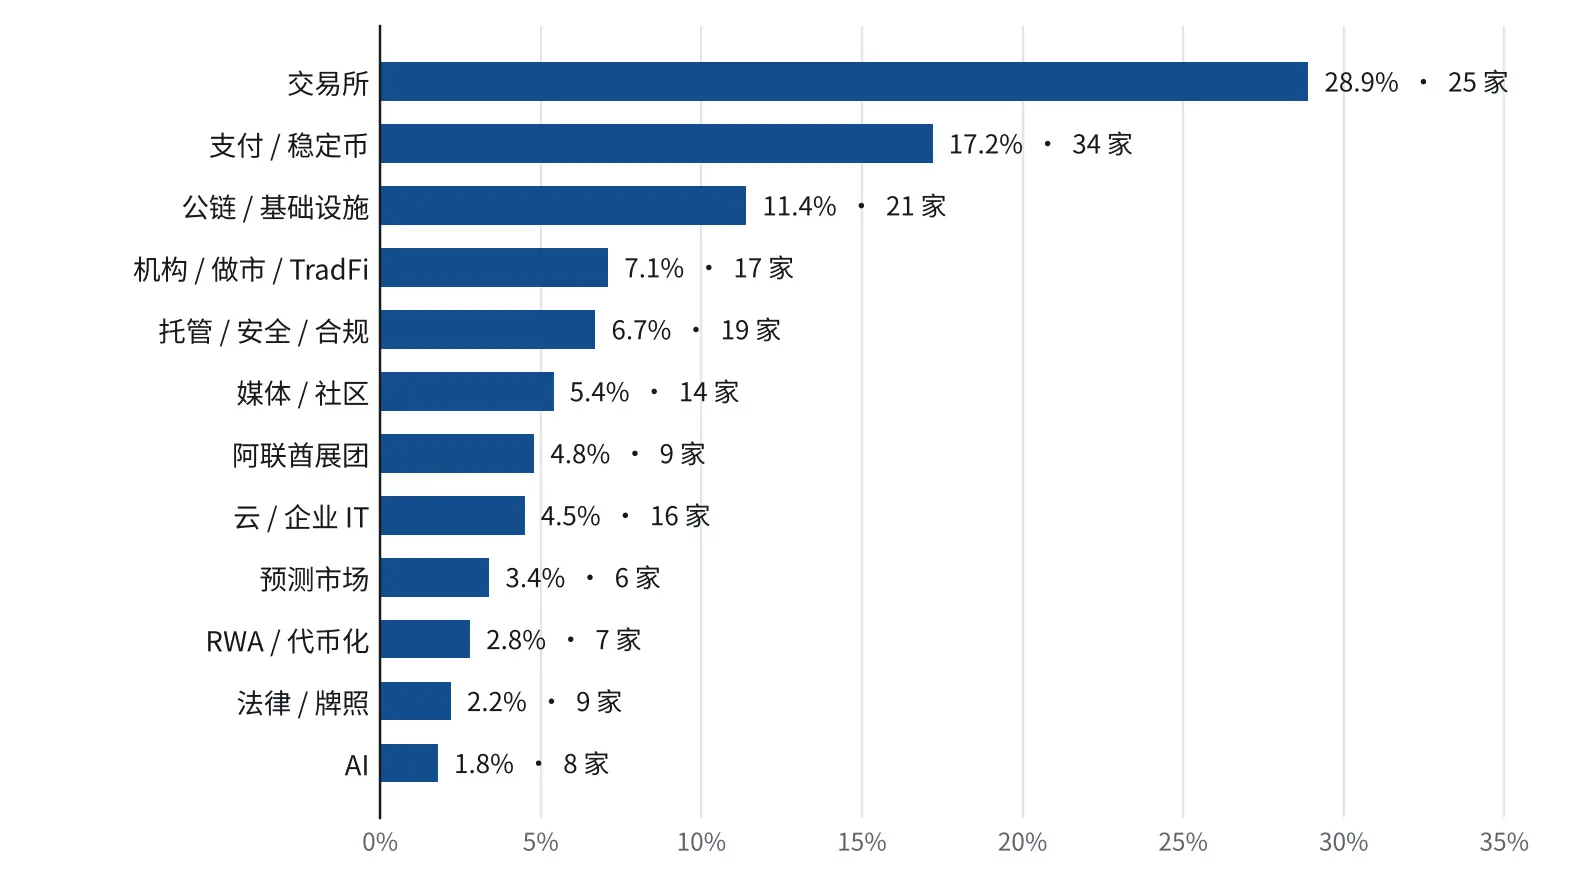
Nguồn: Sơ đồ mặt bằng gian hàng chính thức TOKEN2049 Singapore 2026 (ExpoFP), HashKey Capital biên soạn, tính đến ngày 12 tháng 10 năm 2026. Đơn vị tính là 193 gian hàng đã phân bổ trả phí (khoảng 3,836 mét vuông), không bao gồm sân khấu, phòng họp, khu nghỉ ngơi và các hoạt động cùng diễn ra; chiều dài thanh biểu thị tỷ lệ diện tích gian hàng theo lĩnh vực, được ghi chú là số lượng nhà triển lãm; 7 lĩnh vực chưa xác nhận nhà triển lãm không được liệt kê.
Khu vực Trung Đông đáng được chú ý riêng. Các nhà phát triển bất động sản, cơ quan quản lý tài sản ảo và các cơ quan chính phủ đã tham gia triển lãm hàng loạt, với yêu cầu cốt lõi là token hóa bất động sản: Cục Đất đai Dubai đã ra mắt nền tảng token hóa bất động sản, với mục tiêu phủ sóng khoảng 7% thị trường bất động sản trước năm 2033[2], và thu hút nhóm người giàu có trong lĩnh vực crypto bằng cách đổi nhà lấy visa. Tokenization đã được coi như một công cụ chính sách thu hút đầu tư và nhân tài, có nghĩa là RWA bắt đầu xuất hiện như một nhà cung cấp tài sản cấp quốc gia.
1.2 Cấu trúc tham dự: Sân chơi vốn phương Tây, chương trình tổ chức được ưu tiên
So với các sự kiện tương tự ở châu Á trong nửa đầu năm, số lượng người tham gia từ phương Tây trong hội nghị này rõ ràng tăng lên, các dự án hàng đầu của Mỹ gần như bao phủ toàn bộ các lĩnh vực như thị trường dự đoán, cổ phiếu Mỹ lên chuỗi, thanh toán, v.v. Hội nghị đã thêm các cuộc họp tổ chức dành cho các văn phòng gia đình, quỹ chủ quyền và quỹ hưu trí, và thiết lập một sân khấu riêng cho các tổ chức.[3] Ngược lại, số lượng người tham gia bán lẻ nói tiếng Hoa chủ yếu "xem náo nhiệt" đã giảm rõ rệt, và số lượng khách hàng mới trong các sự kiện do sàn giao dịch tổ chức cũng rất hạn chế.
Chức năng của TOKEN2049 đang chuyển từ lễ hội bán lẻ sang cửa sổ cho vốn phương Tây đầu tư vào châu Á. Nhiều tổ chức phương Tây có kế hoạch gia nhập thị trường châu Á trong hai đến ba năm tới, với các thành phố đầu vào là Singapore và Hồng Kông, con đường là hợp tác với các tổ chức địa phương có khả năng tuân thủ cao. Đối với các người tham gia thị trường châu Á, hiệu quả thu hút khách hàng từ hội chợ đang giảm, trong khi giá trị của hợp tác xuyên biên giới và mạng lưới hiện có đang tăng lên.
1.3 Phân tầng tâm lý: Các dự án lạc quan, các nhà giao dịch thận trọng
Tâm lý của các dự án gần như ở mức thị trường bò. Các dự án của Mỹ đều cho rằng việc thông qua Đạo luật CLARITY chỉ là vấn đề thời gian, quy định không còn là điều kiện tiên quyết để thúc đẩy kinh doanh.
Sự quan tâm của thị trường châu Á đang phục hồi nhưng vẫn còn thận trọng. So với tâm lý bi quan trong nửa đầu năm, việc cổ phiếu Mỹ lên chuỗi, an toàn lượng tử và các câu chuyện mới đã thúc đẩy sự phục hồi trong sự quan tâm.
Các nhà giao dịch thường thận trọng. Biến số cốt lõi là cuộc bầu cử giữa kỳ ở Mỹ: Tính đến thời điểm hội nghị, Polymarket cho thấy xác suất đảng cầm quyền mất một trong hai viện là khoảng 90%, viện còn lại khoảng 60%.[4] Việc mất kiểm soát Quốc hội sẽ làm suy yếu sức mạnh thúc đẩy các chính sách như thuế quan, nhưng cũng có thể thúc đẩy các biện pháp hành chính can thiệp thường xuyên hơn, làm tăng sự không chắc chắn về chính sách. Thêm vào đó, thị trường chứng khoán Mỹ đang ở mức cao, lợi suất trái phiếu Mỹ vẫn có áp lực tăng, và mối tương quan giữa trái phiếu Mỹ và Crypto càng cao hơn.
Sự lạc quan của các dự án chủ yếu đến từ chu kỳ tài chính, trong khi sự thận trọng của các nhà giao dịch đến từ định giá rủi ro, hai điều này không nên bị trộn lẫn. Đáng chú ý là một số tổ chức lớn trước đây đã nhanh chóng xây dựng vị thế trong các tài sản giao dịch do các tuyên bố chính trị, nhưng chỉ trong hội nghị này mới có cơ hội trao đổi sâu với các nhóm dự án. Định giá thứ cấp vẫn bị chi phối bởi câu chuyện chính trị, trong khi giá trị nghiên cứu cơ bản lại đang tăng lên.
1.4 Cấu trúc khu vực: Mỹ định quy tắc, Nhật Hàn theo kịp nhanh nhất
Mỹ là người đặt ra quy tắc cho ngành, các thị trường châu Á đang theo dõi trong khuôn khổ quy định của riêng họ, với sự khác biệt rõ rệt về nhịp độ.
| Thị trường | Điểm tiếp cận | Đánh giá giai đoạn | |----------------------|---------|---------------------------| | Hàn Quốc | Stablecoin | Các tổ chức bắt đầu khám phá; tỷ lệ bán lẻ cao, quy định ra mắt ngày càng nghiêm ngặt | | Nhật Bản | Token hóa cổ phiếu | Hướng tới việc thu hút vốn nước ngoài bằng cách đưa tài sản nội địa lên chuỗi, các tập đoàn tài chính hàng đầu đã mở rộng quy mô rộng rãi | | Hồng Kông / Singapore | Khung toàn diện | Hướng đi đã xác định, tiến triển dần dần, thay đổi biên giới tương đối nhỏ | | Trung Đông | Token hóa bất động sản | Được thúc đẩy bởi chủ quyền, gắn liền với chính sách nhập cư và thu hút đầu tư |
Sự phụ thuộc của các dự án Mỹ vào cộng đồng bán lẻ châu Á đã giảm rõ rệt, nhưng vẫn rất coi trọng các tổ chức Nhật Bản và Hàn Quốc. Trong tương lai, sự gia tăng biên của châu Á có khả năng đến từ các tổ chức Nhật Bản và Hàn Quốc, chứ không phải từ bán lẻ. Kết nối giữa các dự án Mỹ và các tổ chức Nhật Bản, Hàn Quốc, cũng như khả năng cấu trúc để đưa tài sản châu Á lên chuỗi sẽ có giá trị hơn.
Hai, Sáu xu hướng
Các cuộc thảo luận tại hội nghị này có thể được tóm tắt thành sáu xu hướng liên kết với nhau. Chúng tương ứng với sáu khía cạnh: thị trường, tiền tệ, tài sản, thực hiện, tổ chức và niềm tin, cùng chỉ về một hướng: Crypto đang chuyển từ một loại tài sản độc lập, trở thành một phần của cơ sở hạ tầng thị trường tài chính toàn cầu.
2.1 Mở rộng ranh giới thị trường: từ thiết kế sản phẩm giao dịch đến tạo ra thị trường
Thay đổi chính
Trong mười năm qua, đổi mới tài chính chủ yếu là thiết kế các sản phẩm giao dịch mới trong các thị trường hiện có; sự thay đổi rõ rệt nhất tại hội nghị này là sự đổi mới bắt đầu chỉ vào "chính thị trường". Người sáng lập Polymarket, Shayne Coplan nhấn mạnh, bản chất của thị trường dự đoán là tạo ra giá xác suất động cho các sự kiện thực tế thông qua giao dịch liên tục, mọi sự kiện có kết quả rõ ràng như chính trị, thể thao, chính sách kinh tế đều có thể trở thành đối tượng, tầm nhìn dài hạn là mở rộng thị trường hơn nữa.[5] Hyperliquid thông qua cơ chế HIP-3 cho phép bên thứ ba có thể gọi vốn thanh khoản và động cơ khớp lệnh của nó, tự tạo và vận hành các thị trường phái sinh mới, phạm vi từ hợp đồng vĩnh cửu Crypto đến các tài sản và rủi ro rộng hơn.[6]
Hai con đường khác nhau, nhưng logic thì nhất quán: giảm ngưỡng "tạo ra thị trường" từ giấy phép sàn giao dịch và nguồn lực tạo lập thị trường xuống một bộ giao thức mở và một giao diện phía trước. Các dự án hàng đầu trong thị trường dự đoán đều có mặt, Polymarket tổ chức nhiều hoạt động cộng đồng trong thời gian hội nghị, cũng cho thấy loại hình này đã từ biên chuyển sang chính thống.
Giá trị thuộc về
Mỏ neo định giá của thị trường dự đoán không nên là phí giao dịch cá cược, mà là giá trị thông tin của nó: một giá sự kiện có chiều sâu, đáng tin cậy, bản thân nó là tài sản dữ liệu có thể được giao dịch, phòng ngừa, trích dẫn và ủy quyền. Đối với các giao thức phái sinh mở, giá trị lâu dài nằm ở việc mô-đun hóa việc tạo ra thị trường, giao dịch, tính thanh khoản và phân phối ứng dụng, trở thành "nền tảng" cho các sản phẩm tài chính của bên thứ ba, lợi thế cạnh tranh của nó đến từ hệ sinh thái nhà phát triển và hiệu ứng mạng lưới thanh khoản, chứ không phải từ một giao diện giao dịch đơn lẻ.
Rủi ro và vấn đề cần xác minh
Phán quyết kết quả là rủi ro "sàn thanh toán" của thị trường dự đoán. Gần đây, một sự kiện do can thiệp của oracle dẫn đến tổn thất cho người dùng[7] cho thấy, việc quản lý và độ tin cậy của cơ chế phán quyết trực tiếp quyết định giới hạn quy mô thị trường. Thị trường mở cũng không thể tự động loại bỏ đòn bẩy, thao túng thị trường, thanh lý hệ thống và trách nhiệm của các nhà điều hành phía trước; các vấn đề tuân thủ xuyên quốc gia sẽ quyết định liệu các thị trường này có thể thu hút được tính thanh khoản từ các tổ chức hay không.
Trong tương lai cần xác minh ba điểm chính: liệu các thị trường không phải thể thao, không phải chính trị có thể hình thành chiều sâu bền vững hay không; liệu các thị trường do bên thứ ba tạo ra có thể thu hút được tính thanh khoản độc lập, thay vì phụ thuộc vào sự tràn ra từ các thị trường hàng đầu; liệu quy định có thể tìm thấy định tính rõ ràng cho "hợp đồng sự kiện" hay không.
2.2 Phân tầng stablecoin: phát hành có xu hướng tập trung, cổng vào có xu hướng đồng nhất
Thay đổi chính
Cuộc thảo luận về stablecoin tại hội nghị này đã rõ ràng vượt qua cuộc chiến thị phần giữa USDT và USDC. Mô hình White-label của Ethena cho phép bất kỳ thương hiệu nào cũng có thể phát hành stablecoin "của riêng mình"[8], M0 cung cấp cơ sở hạ tầng phát hành tiền tệ có thể lập trình, ether.fi thì tích hợp stablecoin vào tài khoản tổng hợp bao gồm tiết kiệm, thanh toán và lợi nhuận. Sự hợp tác giữa Nium và RedotPay đã đưa stablecoin vào thanh toán xuyên biên giới, rút tiền bằng tiền tệ địa phương và các tình huống tiêu dùng.[9]
Thanh toán là lĩnh vực có số lượng nhà triển lãm nhiều nhất tại hội nghị này, các cuộc họp kín liên quan đông đúc; hình thức sản phẩm cuối cùng của nhiều dự án C-end đều là thẻ U. Ở cấp độ khu vực, bước đầu tiên của các tổ chức Hàn Quốc gia nhập ngành cũng là stablecoin.
Chuỗi ngành đang được phân tách
| Giai đoạn | Năng lực cốt lõi | Đánh giá cạnh tranh | |---------------|--------------------|--------------| | Phát hành và quản lý dự trữ | Quản lý tài sản và nợ, minh bạch dự trữ, giấy phép | Hiệu ứng quy mô mạnh, có xu hướng tập trung | | Tuân thủ và quản lý rủi ro | KYC/AML, kiểm tra trừng phạt, giấy phép xuyên biên giới | Rào cản cao, hình thành hào bảo vệ | | Thanh khoản và trao đổi | Thị trường, xuyên chuỗi, tiền pháp định vào ra | Liên kết sâu với sàn giao dịch và nhà tạo lập thị trường | | Phân phối và thương hiệu khách hàng | Ví, sàn giao dịch, thẻ U, ứng dụng tài chính | Rào cản thấp, cạnh tranh đồng nhất | | Hành lang thanh toán và mạng lưới thương nhân | Kết nối ngân hàng, ngoại hối, thanh toán nội địa | Tài nguyên khan hiếm, giá trị có thể bị đánh giá thấp |
Giá trị thuộc về
Trong tương lai sẽ xuất hiện nhiều stablecoin mang thương hiệu, nhưng phát hành, quản lý rủi ro và thanh toán cơ sở chưa chắc đã phân tán. Thương hiệu có thể đa dạng, nhưng bảng cân đối tài sản và năng lực tuân thủ lại tự nhiên tập trung. Thẻ U đại diện cho sự cạnh tranh đồng nhất ở tầng phân phối: rào cản phát hành thấp, sản phẩm ít khác biệt, khó tạo ra giá trị bền vững. Thực sự khan hiếm là giấy phép, kết nối ngân hàng và thương nhân, khả năng ngoại hối và phạm vi hành lang thanh toán.
Rủi ro và vấn đề cần xác minh
Để đánh giá hoạt động thanh toán của stablecoin, cần xem xét phạm vi hành lang, chi phí mỗi giao dịch, tỷ lệ thành công của giao dịch và khả năng giữ chân người dùng, chứ không phải chỉ là khối lượng chuyển khoản trên chuỗi. Cần tiếp tục theo dõi: liệu khối lượng thanh toán trong các tình huống không giao dịch có thể tiếp tục tăng trưởng hay không; tính minh bạch của tài sản dự trữ và cơ chế đổi lại có đáng tin cậy trong các tình huống áp lực hay không; và sự phân công giám sát giữa các khu vực đối với các bên phát hành và phân phối stablecoin.
2.3 Token hóa 2.0: Từ ánh xạ số đến quyền sở hữu và quản lý rủi ro
Thay đổi chính
Giám đốc điều hành Franklin Templeton, Jenny Johnson, chỉ ra rằng nếu quyền sở hữu hợp pháp của tài sản vẫn được đăng ký trong hệ thống cũ, thì Token trên chuỗi chỉ là một "bản sao số", không cấu thành thực sự là Token hóa.[10] Sự đồng thuận chung tại hội trường là rất rõ ràng: rào cản kỹ thuật và chi phí cho ánh xạ đơn giản đã rất thấp, gần như không tạo ra sức cạnh tranh.
Tâm điểm thảo luận do đó chuyển sang các vấn đề sau khi token hóa. Khi tài sản có thể giao dịch 7×24, quản lý rủi ro cũng phải hoạt động 7×24; cách tài sản trên chuỗi được sử dụng để thế chấp, tái thế chấp và tài trợ, cách kết hợp các sản phẩm phái sinh và công cụ phòng ngừa rủi ro hiện vẫn chưa trưởng thành. Canton nhấn mạnh việc thúc đẩy hiệu ứng mạng bằng việc áp dụng trong kinh doanh thực tế; CIP-0113 của Cardano đã viết các quy tắc hạn chế chuyển nhượng, danh tính và tuân thủ vào tiêu chuẩn Token, đại diện cho hướng đi "tuân thủ có thể lập trình".[11]
Trọng tâm chuyển từ trái phiếu Mỹ sang cổ phiếu
Một thay đổi đáng chú ý khác là trọng tâm thảo luận về RWA đã rõ ràng chuyển từ trái phiếu Mỹ sang cổ phiếu. Giao dịch 7×24, chênh lệch giá giữa các thị trường và phòng ngừa rủi ro đã trở thành chủ đề nóng, các sàn giao dịch hàng đầu đang dần đưa cổ phiếu Mỹ lên chuỗi, trong khi các tổ chức tài chính Nhật Bản hy vọng thông qua việc token hóa cổ phiếu để mang tài sản nội địa đến với vốn nước ngoài. Nhiều nhà tạo lập thị trường và tổ chức giao dịch hàng đầu đang cạnh tranh để đáp ứng nhu cầu phòng ngừa rủi ro của các nhà đầu tư truyền thống đối với cổ phiếu Pre-IPO và cổ phiếu Mỹ, con đường chia thành hai loại: một loại cung cấp dịch vụ OTC tùy chỉnh theo từng giao dịch, loại còn lại cố gắng biến phòng ngừa thành sản phẩm tiêu chuẩn hóa trên chuỗi, loại sau có khả năng mở rộng mạnh hơn nhưng cũng đối mặt với thách thức về thanh khoản và tuân thủ lớn hơn.
Giá trị thuộc về
Việc thương mại hóa cổ phiếu token hóa sẽ trước tiên rơi vào phòng ngừa rủi ro và tài trợ, sau đó mới đến giao dịch bán lẻ. Nguyên nhân là do: nhu cầu của các tổ chức về phòng ngừa rủi ro và tài trợ là thực tế và có ý định chi trả mạnh mẽ, trong khi giao dịch bán lẻ phải đối mặt với các vấn đề phức tạp hơn về bảo vệ nhà đầu tư và quy định xuyên biên giới. Tiêu chí đánh giá Token hóa nên chuyển từ quy mô phát hành sang bốn chiều: hiệu lực pháp lý của đăng ký, hiệu quả thanh toán, tính khả dụng của tài sản thế chấp và khả năng tương tác giữa các tổ chức.
Rủi ro và vấn đề cần xác minh
Cần xác minh: quyền lợi của người sở hữu cổ phiếu token hóa và cách bảo đảm quyền sở hữu hợp pháp; sự kết nối giá cả và truyền dẫn rủi ro giữa giao dịch 7×24 và thời gian nghỉ giao dịch của thị trường truyền thống; liệu rủi ro thế chấp và tái thế chấp trên chuỗi có bị khuếch đại trong các tình huống áp lực hay không. Các tổ chức có khả năng cung cấp đồng thời cung cấp tài sản, giao dịch, quản lý rủi ro và năng lực tuân thủ sẽ chiếm ưu thế trong vòng cạnh tranh này.
2.4 AI × Crypto: Sự phân kỳ trong câu chuyện và vốn hóa sức mạnh tính toán
Về mặt câu chuyện: AI có cần một hệ thống tiền tệ mới không
Xung quanh mối quan hệ giữa AI và Crypto, hội nghị đã xuất hiện sự phân kỳ rõ ràng. Arthur Hayes đề xuất ý tưởng về Mạng FLOP, cho rằng tài nguyên cốt lõi tiêu tốn của AI Agent là sức mạnh tính toán, do đó có thể hình thành một mạng kinh tế nguyên thủy máy móc xung quanh tính toán suy luận, cung cấp GPU và cơ chế thanh toán tương ứng.[12] Haseeb Qureshi từ Dragonfly đã đặt câu hỏi: trong nhiều tình huống tiêu dùng, thẻ tín dụng và hệ thống thanh toán hiện tại đã đủ, thay vì giả định rằng máy móc nhất định sẽ sử dụng thanh toán blockchain, tốt hơn là tập trung vào cách AI cải thiện trải nghiệm sử dụng Crypto, an toàn, quyền riêng tư và thực hiện các giao dịch tài chính phức tạp.[13] Illia Polosukhin từ NEAR đại diện cho con đường thứ ba: sử dụng AI và kiến trúc Intent để ẩn đi sự phức tạp của các thao tác trên chuỗi, cho phép người dùng chỉ cần diễn đạt mục tiêu.
Chúng tôi nghiêng về việc cảnh quan quyết định công cụ: trong thanh toán tiêu dùng thông thường, Crypto chưa chắc đã hiệu quả hơn mạng hiện tại; nhưng trong thị trường mở, thanh toán xuyên biên giới, thanh toán giữa máy móc, tài sản có thể lập trình và giao dịch tài chính không cần giấy phép, Crypto có lợi thế cấu trúc. Sự phát triển của Tài chính Agentic không nên dựa vào việc phát hành Token mới.
Về mặt thị trường: Nhiệt độ vượt trội hơn nhu cầu
Một trong những đối tượng nóng nhất tại hội trường là token được "khai thác" từ sức mạnh AI, logic của nó tương tự như PoW ban đầu: sử dụng sức mạnh tính toán làm chi phí hỗ trợ, trong tương lai sẽ được sử dụng cho thanh toán trên chuỗi. Nhưng hiện tại, mục đích và nhu cầu của nó vẫn chưa được xác minh, cần phân biệt giữa nhiệt độ đầu cơ và sử dụng thực tế. Tương tự, giá trị của một số blockchain liên quan đến AI rõ ràng đã vượt trội hơn dữ liệu hoạt động trên chuỗi, có khoảng cách giữa định giá và cơ bản.
Về mặt dòng tiền: AIDC và vốn hóa sức mạnh tính toán
Giao điểm thực sự có dòng tiền hỗ trợ là AIDC. Các nhà điều hành trung tâm sức mạnh tính toán từ Đông Nam Á và Đài Loan đã đến tham dự đông đảo, một chu kỳ triển khai mới đang được mở ra, logic tương tự như khai thác trước đây: gia tăng đòn bẩy, mua thiết bị, xây dựng trung tâm sức mạnh tính toán và nhanh chóng thu hồi đầu tư trong khoảng thời gian đổi mới phần cứng. Các công ty khai thác ở Bắc Mỹ và Đông Nam Á đang chuyển đổi tài nguyên điện và địa điểm hiện có từ khai thác Bitcoin sang AI/HPC, tốc độ chuyển đổi ở Đông Nam Á nhanh hơn.
Nút thắt chính trong quá trình chuyển đổi là vốn. Chi phí vốn cần thiết cho AIDC lớn hơn 20 lần so với khai thác truyền thống, trong khi hầu hết các công ty khai thác có thế mạnh về điện và vận hành, thiếu công cụ tài chính trưởng thành và kinh nghiệm thị trường vốn. Điều này tạo ra một nhu cầu tài chính rõ ràng: tài trợ thiết bị, cấu trúc quyền lợi thu nhập, chứng khoán hóa dòng tiền cho thuê sức mạnh tính toán, và tài trợ thế chấp xung quanh tài sản GPU.
Giao điểm chắc chắn nhất giữa AI × Crypto không phải là Token Agent, mà là vốn hóa sức mạnh tính toán: điện, mỏ, GPU và cấu trúc tài trợ. Năng lực mà ngành Crypto tích lũy trong tài chính khai thác, tài sản hóa trên chuỗi và sản phẩm cấu trúc có thể là con đường trực tiếp nhất để gia nhập chuỗi cung ứng AI. Cần cảnh giác với tốc độ khấu hao GPU, biến động giá thuê sức mạnh tính toán và rủi ro tín dụng do sự tập trung khách hàng.
2.5 Tổ chức hóa và phân công chuyên môn: Giá trị tập trung vào thanh khoản và phân phối
Thay đổi chính
Đánh giá chung tại hội trường là: sự gia tăng của người dùng bán lẻ và DeFi đã được khai thác đầy đủ, hiệu quả thu hút khách hàng tiếp tục giảm; quy mô kinh doanh của các tổ chức lớn hơn, ổn định hơn và nhu cầu đa dạng hơn, gần như tất cả các bên tham gia đều đang chuyển sang tổ chức. Các cuộc họp tổ chức mới và Sân khấu Tổ chức, sự hiện diện của các giám đốc điều hành từ Nasdaq và các tổ chức truyền thống khác, đều là biểu hiện của xu hướng này.
Trong khi đó, các tổ chức gốc Crypto đang biến năng lực hiện có thành sản phẩm. Trước đây, năng lực giao dịch, quản lý rủi ro và quản lý tài sản chủ yếu phục vụ cho công việc của chính họ; hiện tại, các nhà tạo lập thị trường đang mở rộng sang dịch vụ thị trường và quản lý tài sản, các quỹ đầu tư mạo hiểm đang chuyển đổi sang quản lý tài sản toàn nền tảng, năng lực giao dịch được đóng gói thành các sản phẩm quản lý chủ động có thể niêm yết trên sàn giao dịch. Trong một sự kiện của nhà cung cấp dịch vụ OTC truyền thống, một tỷ lệ đáng kể người tham gia đã đến từ ngành Crypto, hai hệ thống nhân tài và doanh nghiệp đang giao thoa.
Cạnh tranh giữa các sàn giao dịch: Tích hợp dọc và giao thức mở
Cạnh tranh giữa các sàn giao dịch đã vượt ra ngoài cuộc chiến giữa CEX và DEX. Coinbase tích hợp tính thanh khoản phái sinh của Deribit, hướng tới tích hợp dọc tài khoản, ký quỹ và quyền chọn;[14] Hyperliquid thì sử dụng giao thức mở để hỗ trợ thị trường bên thứ ba. Lợi thế của cái trước là tuân thủ, hiệu quả vốn và quản lý rủi ro cấp tổ chức, trong khi cái sau có lợi thế về tốc độ đổi mới và hệ sinh thái nhà phát triển. Hai cấu trúc này rất có thể sẽ đồng tồn tại lâu dài, lợi thế của mỗi cái phụ thuộc vào nhóm khách hàng, loại sản phẩm và khu vực quy định.
Phân công giữa giao thức và điểm vào
Ledger đã tích hợp Morpho cho vay vào ví[15], đại diện cho một loại phân công khác: giao thức cơ sở cung cấp tính thanh khoản và chức năng tài chính, ví, sàn giao dịch và ứng dụng tài chính nắm giữ tài khoản người dùng, danh tính và phân phối sản phẩm. DeFi cũng đang trưởng thành, các dự án như Aave, Ethena, Synthetix đồng thời nhấn mạnh rằng, mặc dù tỷ suất lợi nhuận danh nghĩa giống nhau, nhưng chất lượng tài sản thế chấp, tính thanh khoản, đối tác giao dịch và cơ chế đổi lại có thể hoàn toàn khác nhau, cạnh tranh đang chuyển từ APY sang lợi nhuận điều chỉnh rủi ro, tính minh bạch và niềm tin.
Giá trị thuộc về
Hầu như không có tổ chức nào có thể hoàn thành độc lập toàn bộ chuỗi "tài sản cơ sở---sản phẩm hóa---phân phối---lên chuỗi", phân công chuyên môn sẽ trở thành điều bình thường. Cấu trúc công nghệ mở không nhất thiết dẫn đến sự phân tán giá trị thương mại: mạng lưới thanh khoản, tài khoản khách hàng, dữ liệu và năng lực tuân thủ có hiệu ứng quy mô, có thể hình thành sự tập trung mới. Trong tương lai, những gì có khả năng cạnh tranh nhất có thể là các tổ chức nền tảng có khả năng tổ chức các khâu trong chuỗi cung ứng và tiếp nhận khách hàng tổ chức với danh tính tuân thủ.
2.6 Tầng tin cậy: Quyền riêng tư, danh tính và an ninh sau lượng tử
Quyền riêng tư: Từ ẩn danh đến tiết lộ có chọn lọc
Hội nghị lần này đã sắp xếp nhiều cuộc thảo luận liên quan đến Zcash, Midnight và quyền riêng tư tài chính. Nội hàm của quyền riêng tư đang mở rộng: từ giao dịch ẩn danh truyền thống, kéo dài đến bảo vệ dữ liệu AI, bảo vệ thông tin nhạy cảm thương mại, tiết lộ có chọn lọc và xác thực danh tính. Khi khả năng phân tích dữ liệu AI được nâng cao, "toàn bộ minh bạch" của giao dịch trên chuỗi đang từ lợi thế trở thành rủi ro, nhu cầu về quyền riêng tư tài chính lại càng trở nên cấp thiết hơn.
Danh tính: Cơ sở hạ tầng của thời đại AI Agent
Giải pháp danh tính có thể xác minh của Veridian, KYC có thể tái sử dụng do Sumsub và MiniPay thúc đẩy[16], phản ánh rằng danh tính số đang dần trở thành cơ sở hạ tầng cho tài chính mở. Địa chỉ ví không tương đương với danh tính thực tế có thể xác minh hoặc ủy quyền hợp pháp; khi AI Agent bắt đầu tham gia giao dịch tài chính, tầm quan trọng của danh tính, ranh giới ủy quyền, hạn mức giao dịch, khả năng kiểm toán và thu hồi quyền sẽ càng tăng cao, ý nghĩa cơ sở hạ tầng lâu dài của nó có thể lớn hơn chính Agent Wallet.
An ninh sau lượng tử: Từ vấn đề xa đến khám phá sản phẩm hóa
Dự án Eleven phát hành Strongpoint, nhằm đáp ứng nhu cầu nâng cấp thuật toán mã hóa và chuyển đổi hậu lượng tử cho các tổ chức lưu ký tài sản kỹ thuật số.[17] Sự lo ngại về "tính toán lượng tử và AI phá mã hóa" đã gia tăng rõ rệt, và các câu chuyện liên quan đã bắt đầu ảnh hưởng đến việc định giá thị trường thứ cấp của một số tài sản. Tuy nhiên, nhiều dự án chỉ đang bán lại khả năng an toàn lượng tử, thiếu công nghệ mã hóa cốt lõi.
Hướng đi của quyền riêng tư cấp tài chính là "quyền riêng tư + tiết lộ có chọn lọc + danh tính có thể xác minh + tuân thủ", chứ không phải hoàn toàn ẩn danh. An toàn hậu lượng tử đáng được nghiên cứu và bố trí trước, nhưng doanh thu ngắn hạn và quy mô thị trường không nên bị đánh giá quá cao, cần cảnh giác với việc định giá do câu chuyện thuần túy điều khiển. Đối với các tổ chức lưu ký và sàn giao dịch, Crypto-Agility, tức là khả năng thay đổi thuật toán mã hóa mà không làm gián đoạn hoạt động kinh doanh, có thể quan trọng hơn bất kỳ giải pháp hậu lượng tử đơn lẻ nào.
Ba, cấu trúc thị trường
3.1 Tám câu chuyện, sáu cấp độ
| Câu chuyện cốt lõi | Dự án hoặc tổ chức đại diện | Thay đổi chính | |----------------------------------|----------------------------------|--------------------| | Mọi thứ trở thành thị trường | Polymarket, Hyperliquid | Sự kiện, rủi ro và tài sản phi tiêu chuẩn hình thành thị trường giao dịch | | Tiền có thể lập trình | Ethena, M0, Circle, Nium | Phát hành, dự trữ, phân phối và thanh toán có thể lập trình, phân tầng | | Tài chính tác động / AIDC | NEAR, Mạng tính toán, AIDC Đơn vị vận hành | AI từ hỗ trợ chuyển sang thực thi, vốn hóa tính toán | | Tài khoản tài chính toàn cầu | Coinbase, Ledger, ether.fi | Giao dịch, tiết kiệm, tài trợ và thanh toán thống nhất một cổng | | Token hóa thực sự | Franklin Templeton, Nasdaq, Canton | Từ ánh xạ đến quyền sở hữu, tái cấu trúc quản lý rủi ro và thanh toán | | Quyền riêng tư / Danh tính / ZK | Zcash, Midnight, Veridian, Sumsub | Bảo vệ quyền riêng tư và danh tính tuân thủ hòa nhập | | An ninh / Crypto-Agility | Dự án Eleven, các tổ chức lưu ký | Chuyển đổi hậu lượng tử vào khám phá sản phẩm | | Tập trung cơ sở hạ tầng | Coinbase/Deribit, các sàn giao dịch hàng đầu | Cơ sở hạ tầng phân tầng, giá trị thu hút có xu hướng tập trung |
Tám câu chuyện có thể được phân loại thành sáu cấp độ tương tác: Cấp độ thị trường (tạo giá), Cấp độ tiền tệ (trao đổi giá trị), Cấp độ tài sản (đăng ký, lưu thông và thế chấp), Cấp độ thực thi (AI và giao thức tự động), Cấp độ tài khoản (cổng thống nhất) và Cấp độ tin cậy (danh tính, quyền riêng tư, tuân thủ và an toàn). Cạnh tranh trong hệ thống tài chính thế hệ tiếp theo không còn xoay quanh một chuỗi hoặc một loại Token nào, mà là xung quanh kết nối, kiểm soát và thu hút giá trị giữa các cấp độ.
Thị trường đang mở rộng, nhưng cơ sở hạ tầng đang tập trung.
3.2 Năm nhóm khác biệt chiến lược
| Khác biệt | Vấn đề cốt lõi | Xu hướng của chúng tôi | |----------------------------------------|-------------------|-------------------------------| | Coinbase vs Hyperliquid | Nền tảng tích hợp dọc, hay giao thức mô-đun mở? | Hai cách tổ chức thị trường sẽ đồng tồn tại lâu dài, lợi thế phụ thuộc vào khách hàng, loại hình và khu vực | | Kinh tế bản địa máy vs Hệ thống thanh toán hiện tại | AI có cần một hệ thống tiền tệ mới không? | Tình huống quyết định công cụ; Crypto có lợi thế hơn trong thị trường mở và thanh toán xuyên biên giới | | Áp dụng thương mại vs Lập pháp vs Đổi mới dần dần | Cơ sở hạ tầng nên ưu tiên điều gì? | Cần có nhu cầu thương mại, khả năng công nghệ và bảo đảm thể chế hỗ trợ đồng thời | | Giao thức vs Phân phối | Giá trị thuộc về giao thức hay thuộc về cổng? | Phụ thuộc vào hiệu ứng mạng thanh khoản, mối quan hệ khách hàng và chi phí chuyển đổi | | Dự án vs Nhà giao dịch | Thị trường bò hay giai đoạn phục hồi? | Phân bổ tài sản dựa trên định giá rủi ro, đánh giá ngành tham khảo tiến độ dự án |
Bốn, quan sát ngành: Đường đua mới nổi và hạ nhiệt
4.1 Hướng đi đáng chú ý
| Hướng đi | Đại diện | Phán đoán cốt lõi | |-------------------------------------------|--------------------------|-------------------------------| | Cơ sở hạ tầng thị trường không cần sự cho phép | Hyperliquid, Polymarket | Tiềm năng dài hạn lớn, cần xác minh tính thanh khoản, toàn vẹn thị trường và phán quyết kết quả | | Cơ sở hạ tầng Stablecoin / Tiền như một dịch vụ | Ethena, M0, Circle, Nium | Giá trị không chỉ nằm ở bên phát hành lớn nhất, cơ sở hạ tầng và hành lang thanh toán cũng quan trọng | | AIDC và tài chính tính toán | Các nhà điều hành trung tâm tính toán, doanh nghiệp chuyển đổi | Khoảng cách chi tiêu vốn chính là cơ hội tài chính có cấu trúc | | Token hóa cổ phiếu và bảo hiểm | Các tổ chức làm thị trường và giao dịch hàng đầu | Trước tiên tập trung vào Pre-IPO và bảo hiểm cũng như tài trợ cổ phiếu Mỹ, sau đó đến giao dịch bán lẻ | | Danh tính tác nhân / Quyền ủy quyền | Veridian, NEAR | Danh tính, ủy quyền, hạn mức và thu hồi cơ bản hơn so với Ví tác nhân | | Ví như Hệ điều hành tài chính | Ledger, Coinbase, ether.fi | Kiểm soát tài khoản và người phân phối có khả năng thu hút giá trị mạnh mẽ | | Tài chính bảo vệ quyền riêng tư | Zcash, Midnight, ZK | Từ câu chuyện độc lập chuyển sang yêu cầu cơ bản của cơ sở hạ tầng tài chính | | Lưu ký hậu lượng tử | Dự án Eleven | Đáng được nghiên cứu trước, doanh thu ngắn hạn hạn chế |
4.2 Hướng đi hạ nhiệt hoặc đối mặt với áp lực thương mại
| Hướng đi | Nguồn áp lực | Chỉ số cần xem | |--------------------------------------|-----------------------|----------------------------| | L1/L2 thiếu mô hình kinh tế độc lập | Các L2 tiêu dùng đã công bố ngừng hoạt động[18] | Ứng dụng hoạt động, doanh thu thực, thanh khoản, giữ chân | | Tăng trưởng phụ thuộc vào Token khuyến khích | Trợ cấp tạo ra nhu cầu không thực | Hoạt động tự nhiên, người dùng trả phí, kinh tế đơn vị | | DeFi Yield hướng tới APY cao | Lợi suất đồng nhất, rủi ro bị đánh giá thấp | Lợi suất điều chỉnh rủi ro, cơ chế rút tiền, tính minh bạch | | Cơ sở hạ tầng thiếu Value Accrual | Tăng trưởng kinh doanh không truyền dẫn đến Token | Phân bổ phí, cơ chế mua lại hoặc phân phối | | Token tác nhân AI chưa chứng minh nhu cầu | Phụ thuộc vào số lượng ví và tương tác để kể câu chuyện | Giao dịch không trợ cấp, thanh toán thực, mua lại |
4.3 Thay đổi sở thích vốn
Ngân sách rủi ro của LP chuyển sang AI, nhưng vốn công nghiệp vẫn rất quan tâm đến lĩnh vực Crypto. Vào khoảng năm 2022, Crypto VC từng là một phân bổ tăng trưởng cao khan hiếm đối với LP; hiện nay, việc huy động vốn của AI VC tại châu Á đang tăng lên rõ rệt, một số LP trong năm nay đã tập trung vào AI. Crypto VC đang đối mặt với ba trở ngại: phân hóa hiệu suất, rào cản giao tiếp với LP truyền thống, và sự biến động giá trị ròng do vị thế Token mang lại. Các chiến lược có thể duy trì được sự công nhận từ LP truyền thống thường có đặc điểm như đầu tư tập trung, định hướng cổ phần, tách biệt với Beta thanh khoản, và nói chuyện bằng DPI. Mặt khác, do nhận thức của các tổ chức tài chính về Crypto đang từ loại tài sản nâng cấp thành cơ sở hạ tầng tài chính, một lượng lớn vốn công nghiệp cũng đã tham gia vào đội quân đầu tư Crypto, như ICE, Robinhood, VISA/MasterCard, SBI, v.v.[19]
Nhu cầu cao cấp thể hiện hình dạng quả tạ. Một đầu là sản phẩm bảo toàn vốn hoặc thu nhập ổn định, đầu kia là tài sản vốn hóa nhỏ có rủi ro cao, biến động lớn và các cơ hội liên quan đến AI; sự quan tâm đến stablecoin và các dự án thanh toán đang gia tăng. Trong bối cảnh lãi suất trái phiếu Mỹ cao, các sản phẩm thu nhập cố định trên chuỗi cần có sự khác biệt rõ ràng, chẳng hạn như an toàn và sắp xếp bảo hiểm, thanh khoản hoặc tài sản cơ bản độc đáo. Các nhà đầu tư nói chung trở nên trưởng thành hơn, yêu cầu rõ ràng hơn về cơ chế sản phẩm và logic cơ bản.
4.4 Khung đánh giá dự án
Ngành công nghiệp đang chuyển từ Tăng trưởng dựa trên Narative sang cạnh tranh tập trung vào sự phù hợp giữa sản phẩm và thị trường, mô hình kinh tế bền vững và hiệu quả vốn. Chúng tôi đề xuất kiểm tra dự án theo năm cấp độ, bất kỳ sự đứt gãy nào ở một cấp độ sẽ khiến câu chuyện ở cấp trên khó chuyển thành lợi nhuận đầu tư: Chấp nhận công nghệ → Phù hợp giữa sản phẩm và thị trường → Doanh thu giao thức → Giá trị doanh nghiệp → Tích lũy giá trị Token. Đồng thời, cần tách biệt giữa đánh giá ngành dài hạn và đánh giá giá tài sản ngắn và trung hạn, tránh việc giải thích nhiệt độ của hội nghị trực tiếp là một chu kỳ mới đã được xác nhận.
V. Triển vọng và rủi ro
5.1 Rủi ro chính
Chính trị và vĩ mô: Kết quả bầu cử giữa kỳ ở Mỹ có thể thay đổi nhịp độ thúc đẩy chính sách; nếu lãi suất trái phiếu Mỹ tiếp tục tăng, sẽ tạo áp lực lên tài sản rủi ro cao.
Quy định: Lịch trình lập pháp về cấu trúc thị trường Mỹ và phân chia quyền hạn quản lý vẫn là biến số quan trọng đối với sự tham gia của các tổ chức; có sự không chắc chắn trong quản lý thị trường dự đoán và sản phẩm phái sinh qua các khu vực pháp lý khác nhau.
Cấu trúc thị trường: Rủi ro đòn bẩy và thanh lý của các giao thức phái sinh mở, rủi ro phán quyết kết quả của thị trường dự đoán, và rủi ro dự trữ và thanh lý của stablecoin.
Định giá: Có thể tồn tại khoảng cách lớn giữa định giá do các câu chuyện mới như AI, hậu lượng tử thúc đẩy và nhu cầu thực tế.
5.2 Các chỉ số đáng theo dõi trong 6 đến 12 tháng tới
| Lĩnh vực | Chỉ số theo dõi | Ý nghĩa | |------------------|-------------------------|------------------------| | Thị trường dự đoán | Độ sâu giao dịch của thị trường không phải thể thao và chính trị, tỷ lệ tranh chấp phán quyết | Kiểm tra xem "mọi thứ đều là thị trường" có thể thoát ra khỏi một loại duy nhất hay không | | Stablecoin và thanh toán | Khối lượng thanh toán trong các tình huống không giao dịch, độ bao phủ và tỷ lệ thành công của hành lang thanh toán | Kiểm tra xem stablecoin có thể vào thanh toán thực tế hay không | | Tokenization | Quy mô thế chấp và cho vay của cổ phiếu đã được token hóa, tỷ lệ giao dịch 7×24 | Kiểm tra xem Tokenization có vượt qua việc phát hành hay không | | AIDC | Tiến độ chuyển đổi của các công ty khai thác, quy mô và chi phí tài chính tính toán | Kiểm tra cường độ nhu cầu về vốn tính toán | | Tổ chức hóa | Tỷ lệ giao dịch của khách hàng tổ chức, quy mô tài sản được ủy thác | Kiểm tra sự chuyển dịch của cấu trúc doanh thu ngành | | Châu Á | Tiến độ cấp phép của các tổ chức Nhật Bản và Hàn Quốc, thử nghiệm stablecoin và token hóa | Kiểm tra nhịp độ hiện thực hóa của các tổ chức gia tăng ở châu Á |
Kết luận: Từ tham gia thị trường đến xây dựng thị trường
Nhìn lại 10 năm qua của Crypto, ngành đã trải qua nhiều vòng đổi mới từ Bitcoin, Ethereum đến DeFi, NFT, Stablecoin, rồi đến Tokenization, thị trường dự đoán và AI Agents, mỗi vòng đều đi kèm với những câu chuyện mới, mô hình kinh doanh và chu kỳ vốn. Từ góc nhìn dài hạn hơn, một hướng đi đang dần trở nên rõ ràng: Thị trường tài chính đang hướng tới một hệ thống cơ sở hạ tầng mở hơn, liên tục, có thể lập trình và thông minh hơn.
Điều đáng chú ý nhất tại TOKEN2049 lần này không phải là lĩnh vực nào nóng nhất trong ngắn hạn, mà là việc tạo ra thị trường, lưu thông tiền tệ, đăng ký tài sản, thực hiện giao dịch, tài khoản tài chính và hệ thống danh tính đang được tái cấu trúc đồng thời, cấu trúc vốn chủ sở hữu và khách hàng cũng đang chuyển dịch song song. Người chiến thắng ở giai đoạn tiếp theo có thể là những tổ chức có khả năng hiểu biết đồng thời về đổi mới Crypto-native và các ràng buộc tài chính truyền thống, và thiết lập kết nối đáng tin cậy giữa hai bên.
Là một trong những tổ chức đầu tiên tham gia vào ngành, HashKey Capital sẽ tiếp tục kết nối vốn toàn cầu với thị trường châu Á trong lĩnh vực đầu tư, giao dịch và quản lý tài sản, thúc đẩy sự hòa nhập giữa tài chính truyền thống và tài chính trên chuỗi.
Từ Crypto Native đến Thị Trường Vốn. Từ tham gia thị trường đến xây dựng thị trường.
Tuyên bố miễn trừ trách nhiệm
Báo cáo này chứa thông tin do HashKey Capital (định nghĩa dưới đây) biên soạn từ các nguồn mà họ cho là đáng tin cậy, nhưng HashKey Capital, các bên liên quan của họ hoặc bất kỳ cá nhân nào khác không đưa ra bất kỳ tuyên bố hoặc đảm bảo nào, rõ ràng hoặc ngụ ý, về tính công bằng, hợp lý, độ tin cậy, độ chính xác, tính đầy đủ hoặc tính đúng đắn của thông tin đó.
Bất kỳ hình minh họa, ví dụ hoặc thông tin dự đoán nào (nếu có) trong báo cáo này chỉ nhằm mục đích minh họa và chỉ phản ánh tình hình vào ngày báo cáo, không có ý định cấu thành và không nên được coi là bất kỳ đảm bảo, cam kết, dự đoán hoặc tuyên bố chắc chắn về sự thật hoặc khả năng. Mặc dù đã nỗ lực để đảm bảo tính chính xác và đầy đủ của thông tin trong báo cáo này vào thời điểm phát hành, vẫn có thể có sai sót hoặc thiếu sót. Bất kỳ thông tin nào về bên thứ ba hoặc nội dung trang web bên thứ ba được đề cập trong báo cáo này không nhất thiết phản ánh quan điểm, tiêu chuẩn hoặc chính sách của HashKey Capital. HashKey Capital không chịu trách nhiệm hoặc nghĩa vụ pháp lý đối với tính chính xác, tính đầy đủ của bất kỳ thông tin nào về bên thứ ba hoặc nội dung trang web bên thứ ba được đề cập trong báo cáo này, hoặc liệu thông tin đó và/hoặc liên kết có đáp ứng các yêu cầu của luật pháp hiện hành hay không.
Hiệu suất trong quá khứ không phải là chỉ báo cho hiệu suất trong tương lai, không có đảm bảo về lợi nhuận trong tương lai, nhà đầu tư có thể mất một phần hoặc toàn bộ vốn đầu tư. Thông tin, ý kiến và đề xuất trong báo cáo này chỉ nhằm mục đích tham khảo chung, việc biên soạn không xem xét tình hình tài chính cá nhân, mục tiêu đầu tư hoặc nhu cầu cụ thể của bất kỳ cá nhân nào. Bất kỳ ai dựa vào thông tin trong báo cáo này đều phải tự chịu rủi ro. Báo cáo này không cấu thành lời khuyên đầu tư, pháp lý, thuế, kế toán hoặc ý kiến chuyên môn khác, cũng không cấu thành bất kỳ sự khuyến nghị nào. Nhà đầu tư nên đọc kỹ tài liệu phát hành, điều khoản và điều kiện cũng như tài liệu tiết lộ rủi ro của các sản phẩm liên quan, và tự đánh giá xem các sản phẩm đó có phù hợp với tình hình của họ hay không, dựa trên mục tiêu đầu tư, tình hình tài chính, khả năng chịu rủi ro và kinh nghiệm đầu tư của họ. Nếu cần, nhà đầu tư nên tìm kiếm ý kiến chuyên môn độc lập. Giao dịch tài sản kỹ thuật số và các sản phẩm liên quan có thể liên quan đến rủi ro mất mát lớn và không phù hợp với tất cả các nhà đầu tư.
Báo cáo này không cấu thành một đề nghị bán bất kỳ sản phẩm hoặc dịch vụ đầu tư nào, cũng không cấu thành một đề nghị mua bất kỳ sản phẩm hoặc dịch vụ đầu tư nào. Đối với thông tin được cung cấp trong báo cáo này, HashKey Capital không phải là cố vấn tài chính, cố vấn hoặc người ủy thác của bất kỳ người nhận nào. Trong phạm vi tối đa mà luật pháp cho phép, HashKey Capital, các bên liên quan của họ và bất kỳ cá nhân nào khác không chịu trách nhiệm về bất kỳ tổn thất, thiệt hại, tổn thất phát sinh, thiệt hại đặc biệt, thiệt hại hậu quả hoặc bất kỳ tổn thất nào khác phát sinh trực tiếp hoặc gián tiếp từ việc sử dụng, dựa vào hoặc không thể sử dụng báo cáo này hoặc thông tin trong báo cáo này.
"HashKey Capital" là tên thương hiệu được sử dụng bởi HashKey Capital Limited để tiến hành kinh doanh. HashKey Capital Limited đã được cấp phép theo Đạo luật Chứng khoán và Hợp đồng Tương lai (Luật Hồng Kông số 571) để thực hiện các hoạt động được quy định trong lĩnh vực giao dịch chứng khoán loại 1, cung cấp ý kiến về chứng khoán loại 4 và cung cấp quản lý tài sản loại 9 tại Hồng Kông.
Nội dung báo cáo này chưa được Ủy ban Chứng khoán và Hợp đồng Tương lai Hồng Kông xem xét. Báo cáo này chỉ được phát hành cho những người có thể hợp pháp nhận báo cáo này, không có ý định phát hành cho bất kỳ ai mà việc nhận, phân phối hoặc sử dụng báo cáo này sẽ vi phạm luật pháp địa phương trong khu vực pháp lý hoặc quốc gia của họ, cũng như không phục vụ cho việc sử dụng của họ. Nếu việc sử dụng bất kỳ thông tin nào trong báo cáo này vi phạm bất kỳ luật hoặc quy định nào áp dụng tại khu vực pháp lý của bạn, bạn không nên sử dụng hoặc dựa vào thông tin đó, và HashKey Capital không chịu trách nhiệm về bất kỳ việc sử dụng hoặc dựa vào đó.
HashKey Capital và/hoặc các bên liên quan của họ có thể nắm giữ, và có thể thỉnh thoảng mua hoặc bán vị thế, quyền lợi hoặc đầu tư vào một hoặc nhiều công ty hoặc thực thể được đề cập trong báo cáo này (bao gồm nhưng không giới hạn ở Morpho, cũng như bất kỳ thực thể nào khác có liên quan trực tiếp hoặc gián tiếp, bất kể các thực thể đó có được nêu tên trong báo cáo này hay không), và cũng có thể nắm giữ vị thế của các công ty hoặc thực thể khác không được đề cập trong báo cáo này nhưng có liên quan hoặc cạnh tranh với các thực thể đó. Do đó, HashKey Capital và/hoặc các bên liên quan của họ có thể có xung đột lợi ích hoặc xung đột tiềm tàng với những người, công ty hoặc thực thể được đề cập trong báo cáo này, và điều này có thể ảnh hưởng đến tính khách quan của thông tin và quan điểm trong báo cáo này. Bất kỳ nội dung nào trong báo cáo này không nên được hiểu là sự công nhận đối với những người, công ty hoặc thực thể được đề cập trong báo cáo này.
 Cảnh báo rủi ro
Bài viết nổi bật





