深度:比特幣礦業劇烈重組、向 AI 轉型不可逆轉
 核心觀點

 CoinShares 研報:上市礦企 Q2 整體跌破現金盈虧平衡線,每枚 BTC 不含稅現金成本約 75,500 美元。
作者 |Luke Nolan,CoinShares 以太坊研究高級分析
編譯 | 吳說區塊鏈
本研究的時間為 2026 年第二季度,所以部分數據可能出現滯後
TL;DR
· 上市礦企整體跌破現金盈虧平衡線。 2026 年第二季度, 上市礦企每枚 BTC 的加權平均不含稅項現金成本約為 75,500 美元。
· 礦企正加速退出挖礦, 甚至付費取消礦機訂單。 Core Scientific 支付 4,190 萬美元取消 15 EH/s 的 Proto 訂單; Keel 已全面停挖; IREN 和 Cipher 的退出計劃還將使上市礦企減少至少約 35 EH/s 的挖礦算力。多家公司同時出售 BTC 儲備, 為 AI 數據中心建設籌資。
· 礦場的核心價值正轉向已獲批的電力接入資源。 數據中心開發限制與漫長的併網周期, 推高了已通電場地的稀缺性。不過, 轉型仍需高額改造投入, 能否獲得租戶和落實建設決定了溢價能否兌現。
· AI 估值溢價已形成, 收入兌現仍處於早期。 已簽訂 AI/HPC 合同的公司, 平均 EV/未來 12 個月收入為 12.9 倍, 未簽約且繼續挖礦的公司為 3.7 倍。超過 1,000 億美元的合同目前僅對應約 11 億美元 AI/HPC 年化收入, 超過 4 GW 的已簽約容量中僅約 550 MW 開始計費。
· 挖礦行業正在重組, 並非消亡。 全網算力出現自 2021 年中國挖礦禁令以來首次連續六個月下降, 但報告認為仍符合歷史周期特徵。後續挖礦投資更可能來自保留業務靈活性的 Riot、MARA、HIVE 和 Bitdeer。
· 接下來的關鍵是項目交付與融資成本。 比特幣反彈已改善挖礦現金盈利能力, 但難以逆轉已鎖定長期租約的 AI 轉型。礦企能否按期通電、開始計費並控制融資成本, 將決定當前估值能否得到收入支撐。
一、執行摘要
2026 年第二季度,上市礦企整體陷入現金收不抵支的狀態。全網算力出現自中國禁止挖礦以來首次連續六個月下降,較趨勢水平低約 50%。6 月,單位算力日收益的月均值創下歷史新低,為 27.7 美元/PH/s/天。
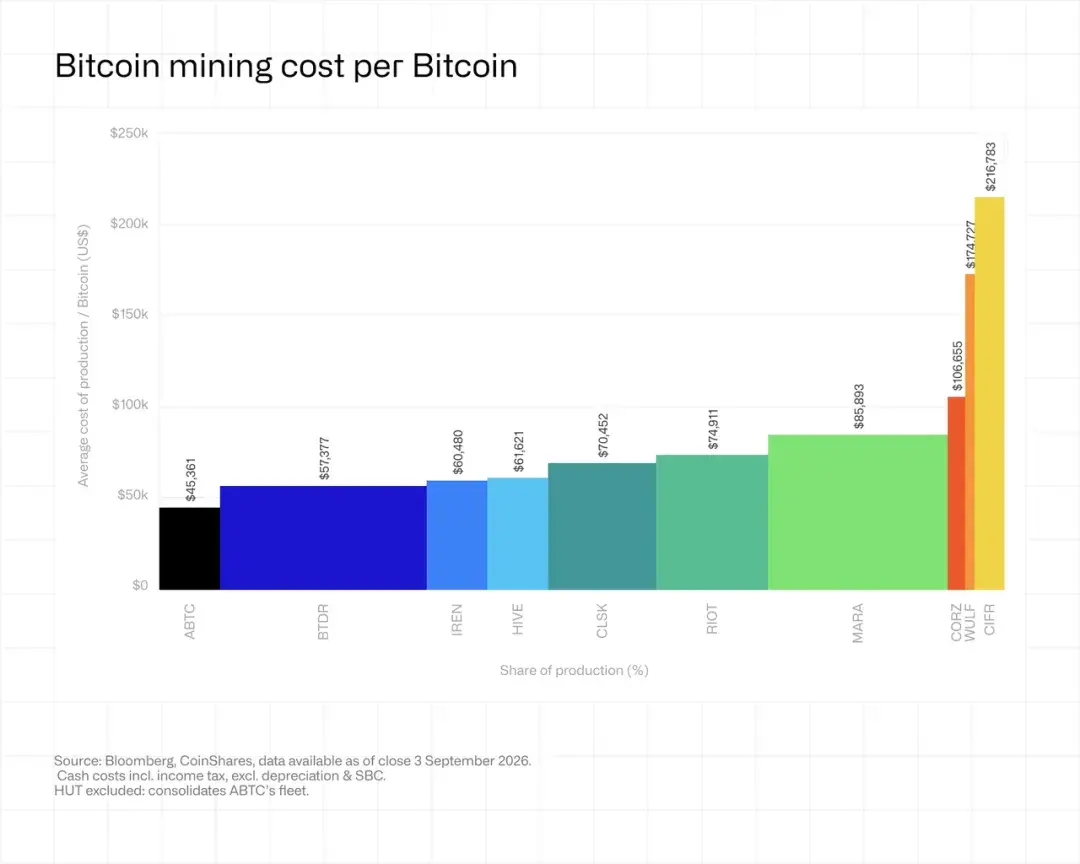
2026 年第二季度,上市礦企每生產一枚比特幣的加權平均稅前現金成本約為 75,500 美元。
本季度出現了三大核心趨勢:
付費退出挖礦: Core Scientific 支付 4,190 萬美元, 取消了總算力為 15 EH/s 的新一代 Proto 礦機訂單。Keel 已於 6 月 29 日停止挖礦, 第三季度挖礦收入將為零。隨著 IREN 和 Cipher 完成退出, 上市礦企群體還將至少減少 35 EH/s 的算力。Keel 和 Cipher 也減持了比特幣儲備, 將資金轉向數據中心開發。
監管正使已通電場地成為稀缺資產: 美國 30 個州目前已累計出台至少 225 項數據中心開發暫停令或限制措施, 其中 151 項仍然有效, 紐約州則率先推出了全州範圍的暫停令。美國等待併網的容量約為 2,600 GW, 超過全國現有總裝機容量。在德克薩斯州電力可靠性委員會 (ERCOT) 規模達 410 GW 的大型用電項目接入隊列中, 數據中心占比為 87%。近期一筆交易對三座已全部出租的 AI 數據中心的估值約為每兆瓦 2,700 萬美元, 而部分上市礦企已通電但尚未出租的容量估值不足每兆瓦 300 萬美元。現有電網接入資源正變得愈發寶貴。
估值已體現溢價, 收入卻尚未兌現: 已簽訂 AI 或高性能計算 (HPC) 容量合同的公司, 企業價值與未來 12 個月銷售收入之比 (EV/NTM Sales) 平均為 12.9 倍, 而尚無此類合同的礦企僅為 3.7 倍。Keel 是個例外, 儘管尚未與租戶簽約, 這一估值倍數仍達到 18.3 倍。目前, 已披露的待履約合同金額超過 1,000 億美元, 但對應的 AI/HPC 年化收入僅約 11 億美元; 已簽約容量超過 4 GW, 實際開始計費的容量卻只有約 550 MW。未來, 估值將越來越取決於企業能否將已簽約容量轉化為實際計費收入。
二、監管正使已通電場地成為稀缺資產
美國出現了一項新的制約因素: 新建數據中心本身正變得越來越困難。我們認為, 這正在從根本上重塑上市礦企現有資產的估值。根據 ElectricChoice 的追蹤數據, 美國 30 個州目前已累計出台至少 225 項數據中心開發暫停令或限制措施, 其中 151 項仍然有效。
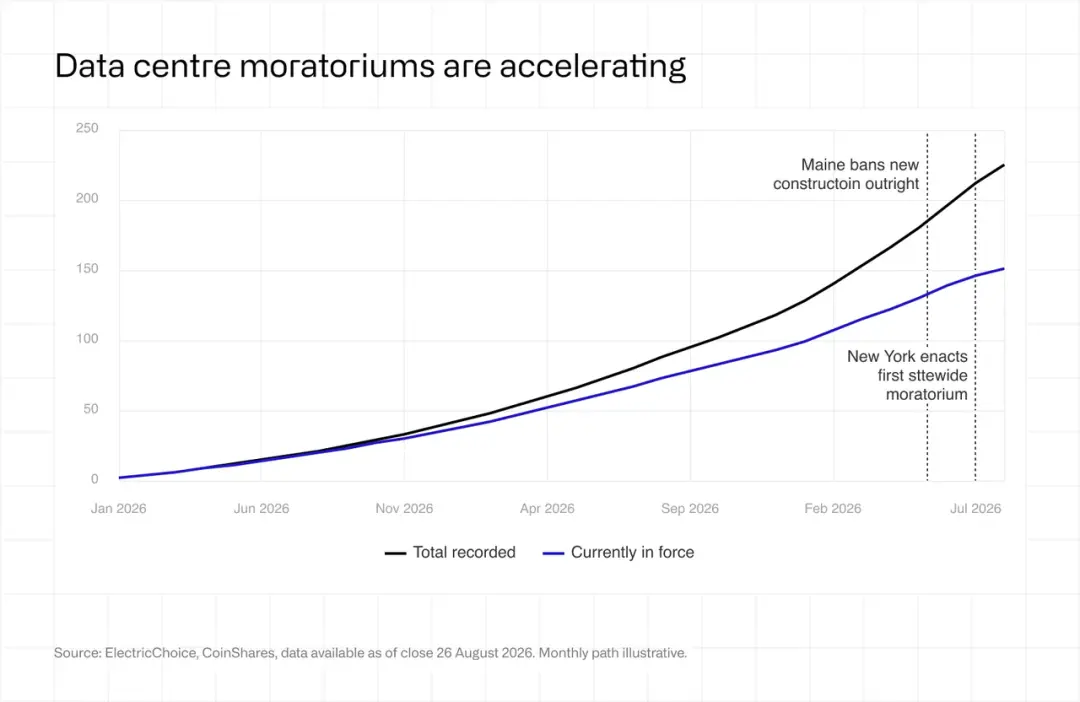
最重要的進展發生在 2026 年 7 月 14 日: 紐約成為首個實施全州範圍暫停令的州, 暫停為容量達到或超過 50 MW 的設施發放環境許可, 為期一年。緬因州的措施更為激進, 已於 2026 年 4 月全面禁止新建數據中心。與此同時, 俄亥俄州、密歇根州、佐治亞州和印第安納州的縣級限制措施不斷增加, 其中印第安納州已有超過三分之一的縣採取措施限制開發。關鍵在於, 已完成許可申請的項目通常可獲豁免, 這意味著現有審批如今具有新進入者無法複製的期權價值。這道監管壁壘進一步加劇了原本已十分嚴峻的電網接入瓶頸。
根據勞倫斯伯克利國家實驗室的《Queued Up》研究, 美國積壓的待併網項目容量約為 2,600 GW, 約為全國現有總裝機容量的兩倍。對於 2025 年投運的項目, 從提出申請到正式投運的等待時間中位數已超過五年。
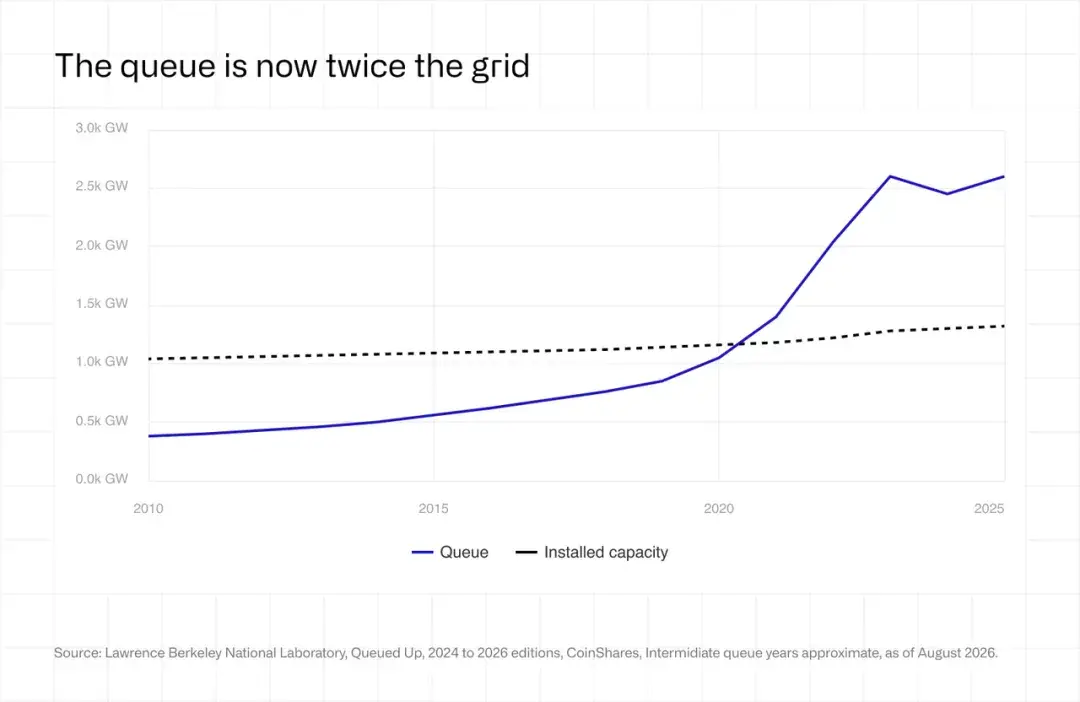
在 PJM 電網覆蓋區域, 2025 年投運的項目從首次申請到正式運營平均耗時超過七年, 而變壓器的交付周期如今已超過 160 週。ERCOT 自身的大型用電項目接入隊列數據顯示, 在總計 410 GW 的待接入容量中, 數據中心占比達 87%。這意味著, 無論資金多麼充裕, 企業都無法在具有商業意義的時間窗口內複製一個已通電場地。
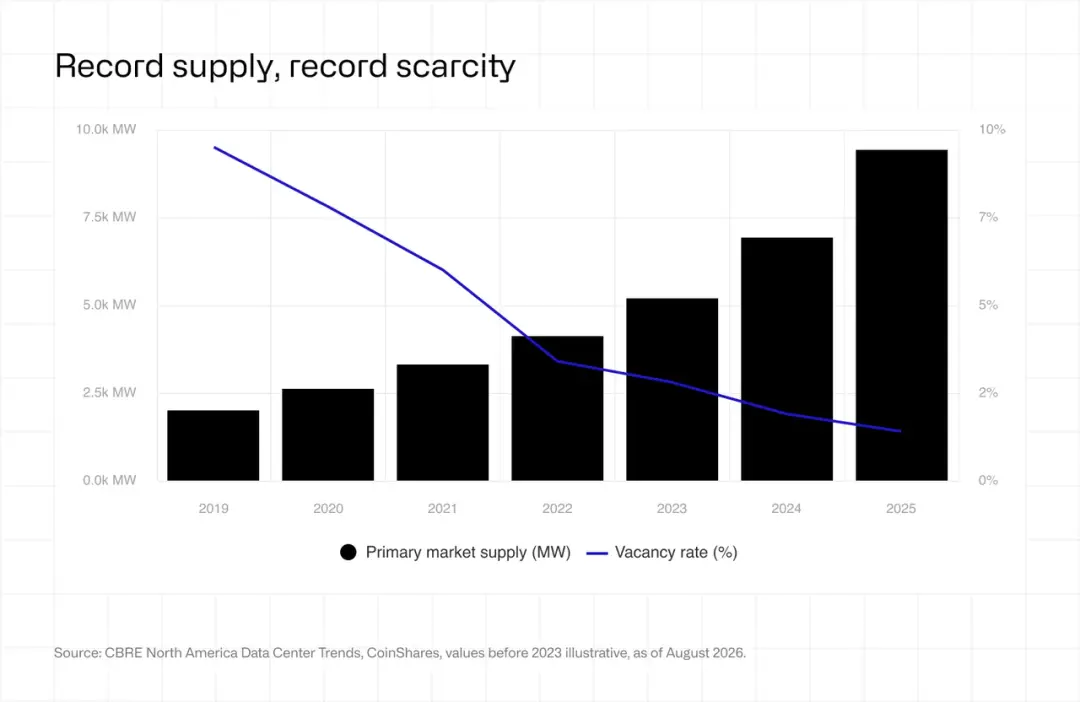
市場已對此作出反應, 給予現有容量顯著溢價。根據世邦魏理仕 (CBRE) 的數據, 儘管供應量同比增長 36%, 主要數據中心市場的空置率仍在 2025 年底降至創紀錄的 1.4%; 到 2026 年第一季度, 北弗吉尼亞地區的空置率更是降至僅 0.3%。與此同時, 預租率達到約 75%, 而歷史常態為 40% 至 50%。
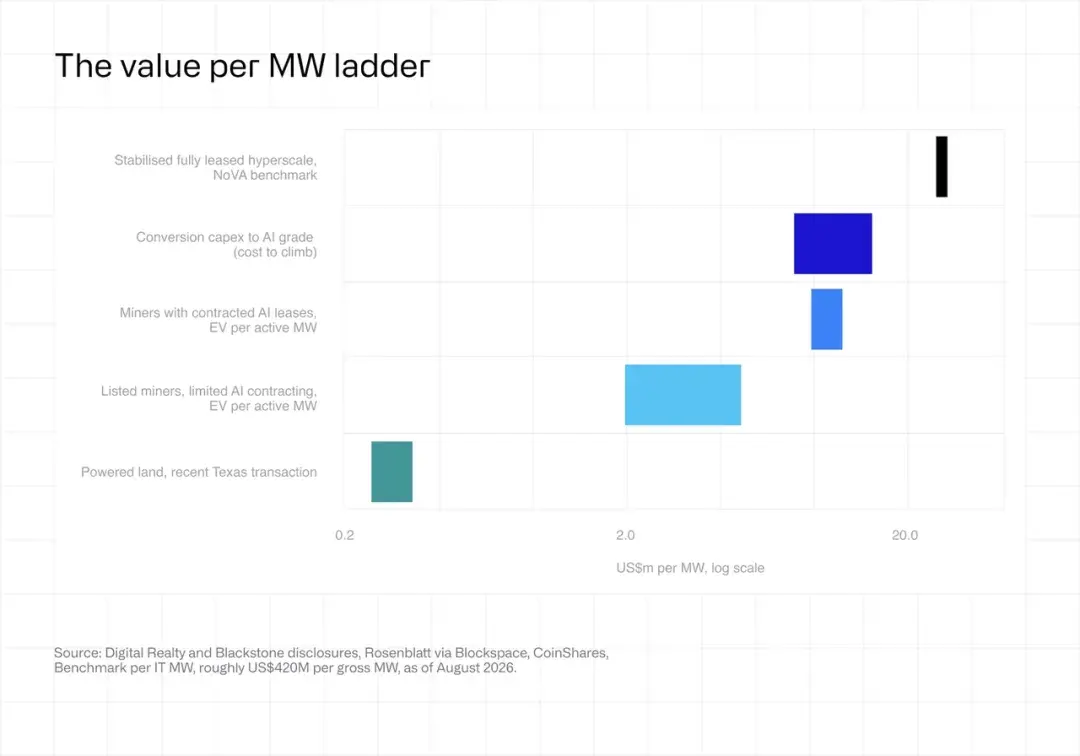
近期一筆總額為 35 億美元的收購交易涉及北弗吉尼亞三座已出租的 AI 數據中心, 為運營穩定的 AI 基礎設施確立了約每兆瓦 2,700 萬美元的估值基準。相比之下, 擁有已通電但尚未出租容量的上市礦企, 當前每兆瓦估值僅為這一水平的一小部分, 部分甚至低於 300 萬美元。這些資產缺的只是租戶, 而非許可。
一家上市礦企的經歷或許最能體現這種估值重塑。該公司在 2024 年拒絕了一項對其估值略高於 10 億美元的收購意向, 一年後卻同意以 90 億美元的價格通過全股票交易出售。其約 1.3 GW 的設施規模基本未變, 估值卻升至原來的近九倍。即便如此, 股東仍在 2025 年 10 月以報價不足為由否決了交易。更近一筆交易中, 另一家大型運營商同意支付最高 6 億美元, 收購得克薩斯州一塊擁有 2 GW 電網容量接入權、但尚無任何建築物的土地, 相當於每兆瓦約 30 萬美元。消息公布後, 其股價上漲了 15%。
我們需要提醒的是, 已通電容量只是必要條件, 並非充分條件。將挖礦基礎設施改造為符合 AI 要求的設施, 預計每兆瓦需要投入 800 萬至 1,500 萬美元, 而挖礦設施的建設成本僅為每兆瓦 70 萬至 100 萬美元。因此, 溢價主要集中在擁有可行改造方案且已與租戶簽約的運營商身上。儘管如此, 趨勢已經明確: 監管限制和電網擁堵扭轉了礦場長期以來被折價估值的局面, 使這些一度被視為閒置、低等級基礎設施的資產, 成為美國最稀缺的已獲批電力容量資源之一。
三、付費退出挖礦
第二季度, Core Scientific 支付 4,190 萬美元, 終止了與 Block 旗下 Proto 部門的協議, 取消了總算力約為 15 EH/s 的新一代 3 奈米芯片交付。這批芯片是迄今為止能效最高的挖礦硬體。Core Scientific 有意維持虧損的挖礦業務, 其自營挖礦毛利率為 -56%。管理層表示, 在場地改造期間, 公司目前繼續運行剩餘礦機, 純粹是為了抵消合同約定的電力支出。
本節標題刻意採用了鮮明的表述, 也是對過去兩年行業變化的集中概括: 許多比特幣礦企正持續轉向比特幣挖礦與算力托管並行的混合業務模式, 或完全轉向算力托管, 逐步告別如今被它們稱為"傳統業務"的挖礦業務。第二季度出現了多個體現這一趨勢的案例:
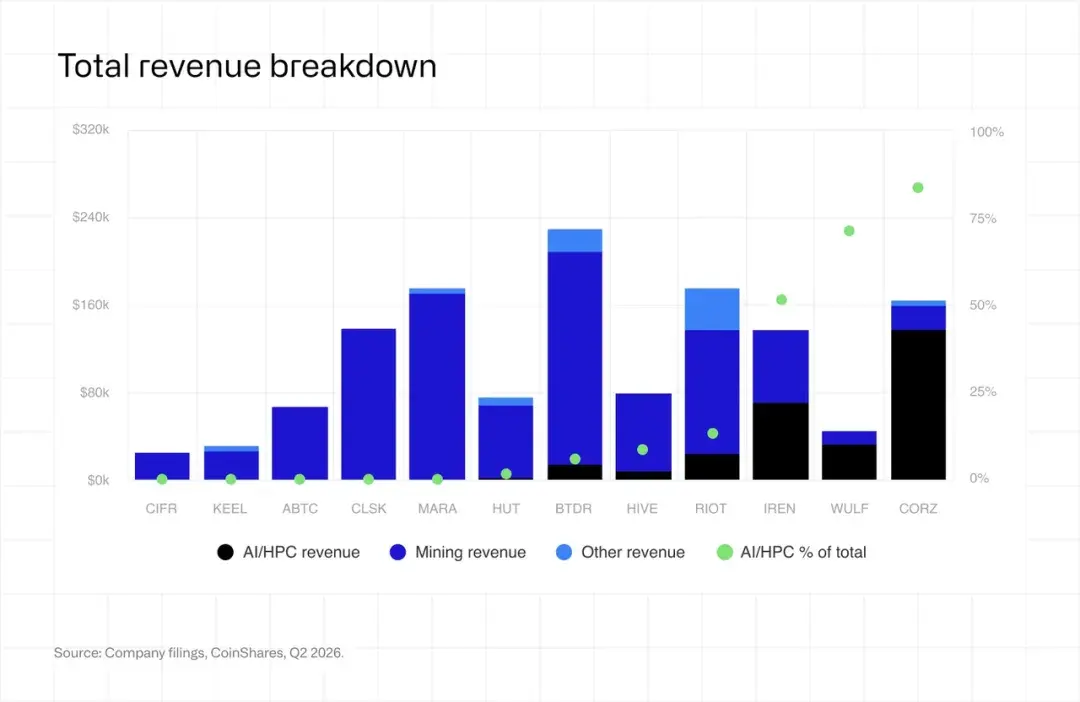
Keel (原 Bitfarms) 現已正式關閉比特幣挖礦業務。其 Moses Lake 場地於 4 月停止挖礦, Panther Creek、Scrubgrass 和 Sharon 場地則於 6 月 29 日停挖。公司將退役礦機的加速折舊計入營業成本, 導致第二季度毛利率降至 -285%。第三季度, 其挖礦收入將為零, 成為首家挖礦收入歸零的上市礦企。Keel 還以平均每枚 69,100 美元的價格出售了 1,085 枚 BTC, 總額為 7,500 萬美元。截至 8 月 7 日, 公司僅持有 1,861 枚 BTC, 並已表示計劃在年底前清倉。
Cipher Digital (原 Cipher Mining) 表示, 將不再進行挖礦資本支出, 預計到 2030 年挖礦業務將不再具有實質性影響, 且很可能在 2027 年底前完全退出。第二季度, 公司共挖出 346 枚 BTC, 全部來自 Odessa 場地, 該場地擁有電價約為每千瓦時 2.8 美分的固定電價合同。與 Keel 類似, Cipher Digital 在 2026 年上半年出售了價值 1.234 億美元的比特幣, 產生 4,770 萬美元的已實現虧損, 即以低於成本的價格賣幣, 為租戶所需設施的建設籌資。目前, 公司僅剩 646 枚 BTC。
IREN 在其 10-K 年度報告中表示, 從挖礦向 AI 的轉型將在 2026 年 12 月 31 日前基本完成。最新季度財報顯示, 公司因停用挖礦硬體計提了 4.504 億美元減值, 並對待售礦機計提了 1.021 億美元減值。此外, IREN 還確認了 2,510 萬美元的資產處置損失。與這一轉型相呼應, 其 AI 雲業務收入首次超過挖礦收入, 兩者分別為 7,050 萬美元和 6,670 萬美元。目前, IREN 不持有任何比特幣, 公司幾乎一直保持每日出售當天挖礦產出的做法。
TeraWulf 也在加快向 AI 轉型。2026 年上半年, Lake Mariner 的兩棟礦機廠房停止使用, 導致公司對挖礦資產計提 2,570 萬美元減值, 並縮短了其餘挖礦資產的預計使用壽命。HPC 租賃業務目前占 TeraWulf 總收入的 71%, 挖礦業務在信息披露中的地位也隨之下降: 公司第二季度挖出的 179 枚 BTC, 既未出現在財報新聞稿中, 也未在財報電話會議上提及, 僅披露於 10-Q 季度報告。
Bitdeer 在本季度出售價值 1.955 億美元的比特幣後, 當前持倉為 150 枚 BTC, 低於一年前的 1,502 枚。HIVE 則出售了第二季度所挖 1,004 枚 BTC 中的 918 枚, 另有 46 枚被質押用作設備訂金, 實際上是在用新挖出的比特幣為礦機採購提供資金。
比特幣挖礦並未走向消亡。我們看到的是, 一大批上市礦企正在調整商業模式, 抓住一個利潤豐厚、且看起來具有長期持續性的增長機遇。正如下文將討論的, 算力正在易手; 而歸根結底, 比特幣價格能夠、也將會改變這些決策背後的經濟帳。
四、全網算力與單位算力收益
比特幣挖礦網絡剛剛經歷了自 2024 年 4 月減半以來最嚴峻的考驗。全網算力從 2025 年 10 月初約 1,160 EH/s 的峰值, 降至 2026 年 2 月初的 850 EH/s, 從峰值到谷底的降幅約為 27%。2026 年上半年也成為自 2021 年上半年中國禁止挖礦以來, 首個算力下降的六個月周期。單位算力收益, 即礦工每單位算力所獲得的收入, 跌至歷史新低, 在上半年大部分時間裡處於相當一部分在運礦機的盈虧平衡點或以下。單看這些數據, 形勢似乎不容樂觀。但結合歷史來看, 這反映的是挖礦周期中一個熟悉的階段, 而非行業發生了結構性斷裂。
判斷算力未來走向最有效的方法, 是分析歷史規律。從定性角度看, 算力增長部分由比特幣價格驅動, 因為樂觀的價格預期會促使礦工增加算力, 以期獲得利潤。但這一判斷依賴於對未來價格的假設。考慮到算力的波動性, 衡量其相對於趨勢的偏離程度, 比單純依靠定性判斷更為準確。我們在此前的研究中探討過這一點。過去, 我們使用樣本外趨勢線; 本次則選擇採用較新的分段模型構建歷史趨勢線, 以衡量這一偏離程度。關於該模型的詳細說明, 可參閱這篇報告。
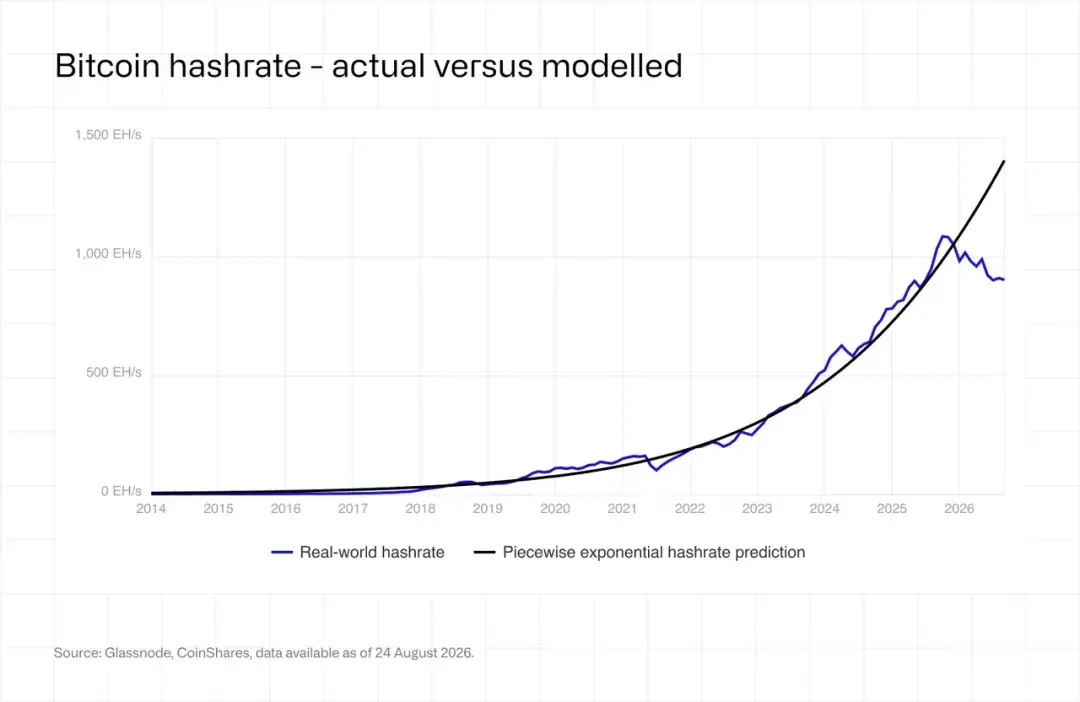
這一框架揭示了各輪減半周期中高度規律性的變化。在 2012 年、2016 年和 2020 年的減半周期中, 算力通常會在減半後的六個月內降至趨勢線以下約 50% 的水平。2021 年中國的挖礦禁令由於來得突然, 引發的算力下降尤為劇烈。需要說明的是, 我們在 2024 年 1 月報告中公布的這一偏離幅度為 42%, 本次已作修訂, 原因是此後我們採用分段指數方法重新校準了趨勢線, 改變了歷史偏離幅度的測算結果。總體走勢仍然一致: 週期初期下降, 中期恢復, 並在下一次減半前約一年迎來挖礦活動的快速增長。其邏輯很直觀: 礦工會在每次減半前增加資本支出, 以保持競爭力, 從而推動算力大幅高於趨勢水平; 而減半後區塊獎勵的減少會壓低收入, 進而抑制後續投資。
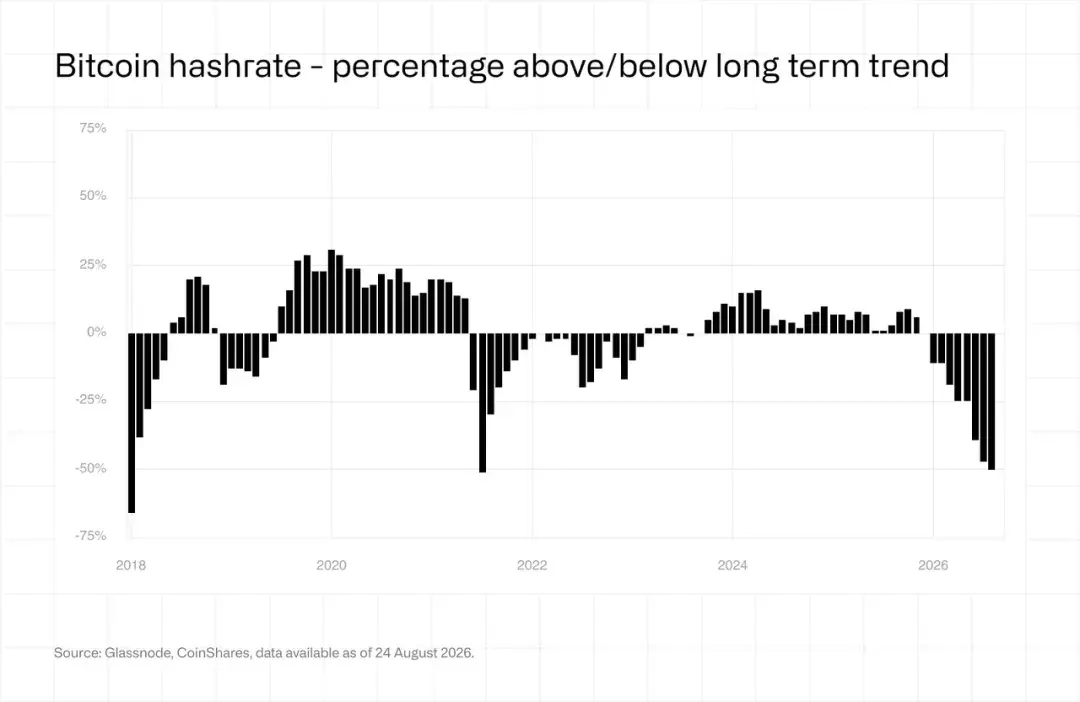
由此形成的算力偏離幅度與以往周期相當。目前, 算力較趨勢水平低約 50%, 接近重新校準後的趨勢線所顯示的中國挖礦禁令後的低谷, 但此次下降過程更為緩慢。我們認為, 這一輪下降的原因在於年初德克薩斯州電價大幅上漲, 加之礦企持續轉向高功率 AI 計算業務。下降是否會持續, 部分取決於比特幣價格。目前, AI 業務對礦企的經濟吸引力遠高於挖礦。根據我們的估算, AI 業務每兆瓦可產生約 150 萬美元的年化利潤, 而挖礦僅為 50 萬美元。不過, 如果比特幣價格持續上漲, 可能會顯著改變這一收益對比, 促使部分礦企重新將電力容量投入挖礦。
我們的分段預測模型此前預計, 全網算力將在 2026 年底達到 1.8 ZH/s, 並在 2027 年 3 月底達到 2 ZH/s。上半年的收縮使算力遠低於這一預測路徑, 如今看來, 達到這些里程碑的時間很可能較最初預測明顯推遲。與此同時, 全球挖礦的地理分佈仍在變化。美國、中國和俄羅斯這三大挖礦國家合計掌握約 68% 的全球算力, 其中美國的算力份額環比增加約兩個百分點。巴拉圭、埃塞俄比亞和阿曼等新興市場已跻身全球前十, 背後是 HIVE、Bitdeer 等運營商的推動: HIVE 在巴拉圭擁有 300 MW 容量, Bitdeer 在埃塞俄比亞擁有 40 MW 容量。
五、挖礦成本分析
1. 概覽
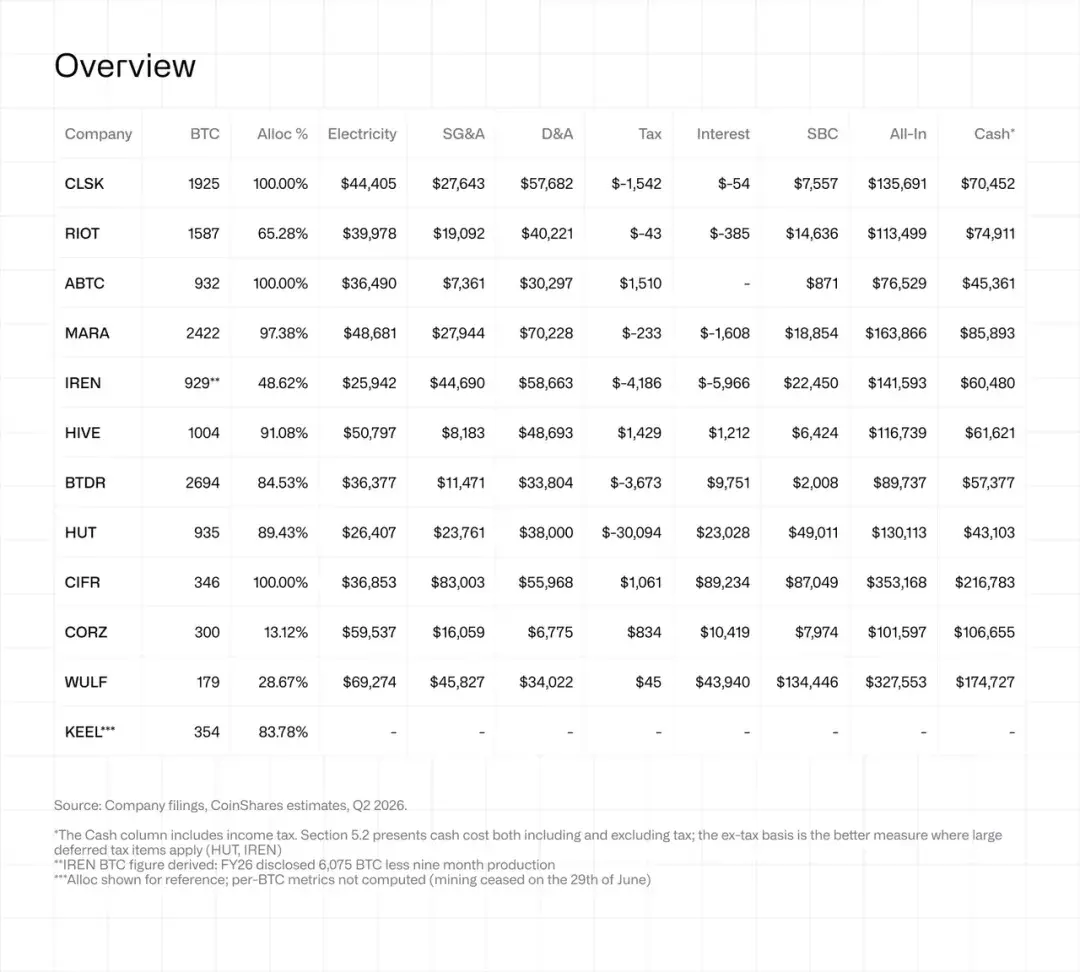
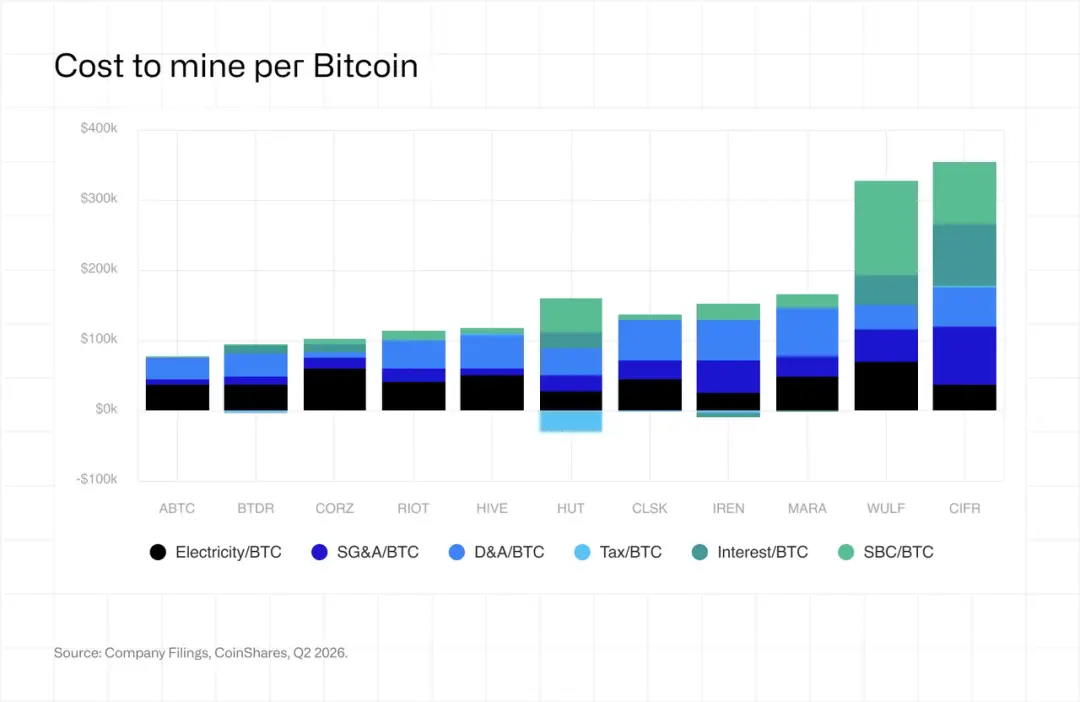
下表列出了本報告覆蓋的所有礦企在 2026 年第二季度每枚 BTC 的成本明細。所有數據均以每挖出一枚 BTC 所對應的美元成本表示, 並採用附錄所述的收入占比法, 將成本分攤至自營挖礦業務。
關鍵觀察:
· 現金盈利能力差異顯著。 ABTC、BTDR、HIVE 和 IREN 的每枚 BTC 現金挖礦成本低於實際售價, CLSK 和 RIOT 則處於盈虧平衡附近。MARA 每枚 BTC 錄得約 15,800 美元的現金虧損, 而正在退出挖礦業務的公司成本較高, 主要反映了產量下降的影響。
· 自營挖礦的成本分攤比例對全口徑成本的影響日益顯著。 挖礦收入占 IREN 和 CORZ 總收入的比例分別為 48.6% 和 13.1%, 意味著大部分公司層面的成本被分攤至其他業務。電力成本通常是最便於直接比較運營表現的指標, 但 WULF 除外, 因為其披露的這一科目實際上混合了挖礦和 HPC 業務的成本。
· 稅項顯著扭曲了 HUT 的數據。 一筆 2,810 萬美元的遞延所得稅收益, 將其計入稅項後的現金成本降至每枚 BTC 43,103 美元, 而不含稅項的現金成本為每枚 BTC 73,197 美元。因此, 不含稅項的數據更能反映採礦業務的盈虧平衡水平。
· 股權激勵費用 (SBC) 仍是造成成本差異的重要因素。 各公司的每枚 BTC 股權激勵費用從 ABTC 的 871 美元到 WULF 的 134,446 美元不等, 其中 HUT、CIFR 和 WULF 的這一費用均超過電力成本。WULF 的數據源於將 8,390 萬美元股權激勵授予金額的 28.7% 分攤至僅 179 枚 BTC 的產量上, 反映出該公司退出比特幣採礦過程中產量基數不斷縮小的影響。
2. 各公司成本明細
CLSK | CleanSpark Inc
BTC 產量: 1,925 枚,全口徑成本: 135,691 美元/BTC,現金成本: 70,452 美元/BTC,現金成本 (不含稅項): 71,995 美元/BTC。
注: CleanSpark 的財年於 9 月結束, 因此截至 6 月的季度為其 2026 財年第三季度。
公司本季度生產了 1,925 枚 BTC, 自營採礦成本分攤比例為 100.00%。其 1.38 億美元收入全部來自採礦, 未錄得托管或 HPC 收入, 因而是本報告中業務最純粹的採礦公司。
電力成本為每枚 BTC 44,405 美元, 不含稅項的現金成本為 71,995 美元, 與每枚 BTC 71,691 美元的實際收入幾乎持平。折舊及攤銷仍是最大的成本項目, 為每枚 BTC 57,682 美元, 其次是銷售、一般及行政費用 (SG\&A), 為 27,643 美元。
股權激勵費用 (SBC) 仍相對可控, 為每枚 BTC 7,557 美元。不過, 根據公司披露, 該項季度費用已同比增至三倍, 達到 1,450 萬美元。CleanSpark 還在本季度簽署了首份 HPC 租賃合同, 涉及 Sandersville 場地, 租期為 20 年, 基礎租期合同價值為 66 億美元。 HPC 在 2026 財年第三季度尚未貢獻收入, 但這份協議意味著 CleanSpark 今後將不再是一家純採礦公司。
RIOT | Riot Platforms Inc
BTC 產量: 1,587 枚,全口徑成本: 113,499 美元/BTC,現金成本: 74,911 美元/BTC,現金成本 (不含稅項): 74,955 美元/BTC。
扣除 ERCOT 需求響應補償後, Riot 的電力成本為每枚 BTC 39,978 美元, 使其每枚 BTC 113,499 美元的全口徑成本具備一定競爭力。
不含稅項的現金成本為每枚 BTC 74,955 美元, 略高於每枚 BTC 71,667 美元的實際收入, 表明公司收入尚不足以覆蓋全部現金成本。公司自行披露的直接採礦成本為每枚 BTC 49,912 美元, 與我們計算的電力成本加非電力直接成本基本一致; 其餘差額來自其他業務運營開支。採礦收入占公司 1.742 億美元總收入的 65.28%, 因此約三分之一的相關費用未分攤至本季度生產的 1,587 枚 BTC。
Rockdale 場地從採礦轉向數據中心用途所產生的 2,800 萬美元減值, 未納入本次成本分析。Riot 的轉型目前還包括一份容量為 191 MW、期限為 20 年、價值約 91 億美元的前沿 AI 租賃合同, 對應的部署資本支出指引為 21 億至 23 億美元。
ABTC | American Bitcoin Corp
BTC 產量: 932 枚,全口徑成本: 76,529 美元/BTC,現金成本: 45,361 美元/BTC,現金成本 (不含稅項): 43,851 美元/BTC。
ABTC 是表中成本最低的生產商, 全口徑成本為每枚 BTC 76,529 美元, 不含稅項的現金成本為 43,851 美元, 而每枚 BTC 的實際收入為 71,905 美元。其每枚 BTC 36,490 美元的電力成本, 實際上對應的是根據固定安排向持股 80% 的母公司 Hut 8 支付的 3,400 萬美元托管費, 而非礦機實際耗電的底層成本。
Hut 8 的合併報表顯示, 同一批礦機的直接成本不超過 2,470 萬美元。其中, 根據其披露的 ASIC 計算業務 66% 的毛利率推算, 僅 ASIC 業務的成本約為 2,280 萬美元。兩者之間每季度約 1,100 萬美元、即每枚 BTC 約 12,000 美元的差額, 由母公司通過關聯方托管定價獲取。ABTC 的少數股東須承擔這一轉移定價的全部影響, 而相關交易在 Hut 8 的合併報表中會被抵銷。ABTC 的 SG\&A 和 SBC 分別為每枚 BTC 7,361 美元和 871 美元, 均為表中最低。公司披露的所得稅費用則使每枚 BTC 的全口徑成本增加了 1,510 美元。
MARA | MARA Holdings Inc
BTC 產量: 2,422 枚,全口徑成本: 163,866 美元/BTC,現金成本: 85,893 美元/BTC,現金成本 (不含稅項): 86,126 美元/BTC。
MARA 挖出了 2,422 枚 BTC, 但每枚 BTC 86,126 美元的不含稅項現金成本, 比 70,315 美元的實際收入高出約 15,800 美元。因此, 按全部現金成本口徑衡量, 公司是在大規模虧損採礦。電力成本為每枚 BTC 48,681 美元, 其中 1.179 億美元的電力支出中, 有 6,920 萬美元支付給第三方托管服務商。完整的營業成本中還包含 2,690 萬美元的非電力直接成本, 折合每枚 BTC 約 11,000 美元, 也被計入現金成本。
折舊及攤銷是全口徑成本中最大的組成部分, 達到每枚 BTC 70,228 美元, 其中包含 2,810 萬美元的加速折舊。SG\&A 和 SBC 則分別增加了每枚 BTC 27,944 美元和 18,854 美元的成本, 最終使全口徑成本達到每枚 BTC 163,866 美元。
本季度, MARA 的稅項失真問題也得到消除。公司計提了 5.872 億美元的遞延所得稅資產估值備抵, 抵銷了對 BTC 持倉採用公允價值會計處理所產生的遞延所得稅收益, 使成本計算中僅剩每枚 BTC 233 美元的稅收收益。MARA 的政策允許出售其全部 53,822 枚 BTC 儲備中的任何部分。此外, 公司以 1.745 億美元收購了 Exaion 64% 的股權, 與 Starwood 的合作項目則計劃在年底前簽下兩份數據中心租約。這兩項業務在本季度均未產生顯著收入。
IREN | Iren Ltd
BTC 產量: 929 枚,全口徑成本: 141,593 美元/BTC,現金成本: 60,480 美元/BTC,現金成本 (不含稅項): 64,667 美元/BTC。
注: IREN 的財年於 6 月結束, 因此截至 6 月的季度為其 2026 財年第四季度。
IREN 每枚 BTC 25,942 美元的電力成本是上市礦企中最低的, 不含稅項的現金成本為每枚 BTC 64,667 美元, 仍低於 71,798 美元的實際收入。主要成本壓力來自公司在比特幣產量收縮的同時建設 AI 業務平台。
AI 雲業務收入達到 7,050 萬美元, 首次超過採礦業務的 6,670 萬美元 , 占總收入的 51.4%。根據公司披露, 2026 財年 SG\&A 同比增至三倍, 達到 1.283 億美元; 同期員工人數也增至約三倍, 公司任命了五名高管, 並完成了對 Mirantis 和 Nostrum 的收購。即便經過分攤, SG\&A 仍達到每枚 BTC 44,690 美元, SBC 和折舊及攤銷則分別為 22,450 美元和 58,663 美元。淨利息收入使每枚 BTC 成本減少了 5,966 美元: 公司 76 億美元現金餘額產生了 3,590 萬美元利息收入, 而財務費用為 2,450 萬美元。
10-K 年度報告表示, 公司將在 2026 年 12 月 31 日前基本完成退出比特幣採礦的轉型, 這意味著本季度很可能是 IREN 作為比特幣礦企運營的最後一個完整季度。 本次成本分析未納入 4.504 億美元的採礦硬體減值、1.021 億美元的待售礦機減值、2,510 萬美元的資產處置損失, 以及 960 萬美元的其他運營費用。
HIVE | HIVE Digital Technologies Ltd
BTC 產量: 1,004 枚,全口徑成本: 116,739 美元/BTC,現金成本: 61,621 美元/BTC,現金成本 (不含稅項): 60,192 美元/BTC。
注: HIVE 的財年於 3 月結束, 因此截至 6 月的季度為其 2027 財年第一季度。
根據公司披露, 隨著巴拉圭場地規模擴大, 本季度產量同比增長 147%, 達到 1,004 枚 BTC, 平均算力達到 24.0 EH/s。不含稅項的現金成本為每枚 BTC 60,192 美元, 仍低於每枚 BTC 71,773 美元的實際收入。因此, 儘管電力成本達到每枚 BTC 50,797 美元, 公司仍保有可觀的現金利潤空間。
折舊及攤銷是最大的成本項目, 為每枚 BTC 48,693 美元, 反映出公司對 ASIC 礦機採用加速折舊安排的影響。SG\&A 仍處於較低水平, 為每枚 BTC 8,183 美元, 利息成本則為 1,212 美元。HIVE 出售了本季度所挖 1,004 枚 BTC 中的 918 枚, 並將另外 46 枚 BTC 轉作比特大陸設備訂金, 附帶行權價為 110,000 美元的回購期權。季末, 公司持有 190 枚 BTC。此外, HIVE 在本季度籌集了約 2.76 億美元, 使現金餘額從 2,310 萬美元增至 2.08 億美元。
因上訴法院作出不利判決而計提的 8,465 萬美元瑞典增值稅撥備, 未納入本次成本分析。 另有一筆 1,090 萬美元的 Boden 貸款取決於能否獲得有利裁決, 一筆相關的 180 萬美元應收款已被計提減值。這些法律事項及折舊帶來的會計影響金額較大, 但每枚 BTC 60,192 美元的不含稅項現金成本表明, 相較於本季度實際收入水平, 持續擴張的挖礦業務仍具備較好的盈利能力。
BTDR | Bitdeer Technologies Group
BTC 產量: 2,694 枚,全口徑成本: 89,737 美元/BTC,現金成本: 57,377 美元/BTC,現金成本 (不含稅項): 61,051 美元/BTC。
Bitdeer 是表中產量最高的公司, 本季度共挖出 2,694 枚 BTC, 環比增長 61%, 同時以每枚 BTC 89,737 美元的全口徑成本位列成本第二低。其自營挖礦及聯合挖礦業務的電力成本為每枚 BTC 36,377 美元, 得益於礦機群 15.8 J/TH 的高能效及每兆瓦時 44 美元的平均電力成本。不含稅項的現金成本為每枚 BTC 61,051 美元, 明顯低於 71,789 美元的實際收入。
本季度業績支持了公司為垂直整合的 SEALMINER 模式投入大量資金的合理性, 但有兩項會計因素需要注意。首先, 公司自 2026 年 1 月 1 日起從國際財務報告準則 (IFRS) 轉為美國公認會計準則 (US GAAP), 並對以往期間的數據進行了重述。其次, 公司將 3,610 萬美元研發支出計入當期費用, 主要用於晶片開發。按照本報告慣用的方法, 這部分支出未納入成本分析。如果分攤這筆支出, 每枚 BTC 的成本將增加約 11,300 美元。
利息成本為每枚 BTC 9,751 美元, 在表中主要礦企中最高, 反映出公司為 Tydal 項目擴建所借入的 18 億美元債務。Bitdeer 還在第二季度通過 ATM 市價增發計劃籌集了 4.638 億美元。
HUT | Hut 8 Corp
BTC 產量: 935 枚,全口徑成本: 130,113 美元/BTC,現金成本: 43,103 美元/BTC,現金成本 (不含稅項): 73,197 美元/BTC。
注: Hut 8 的數據從合併報表角度反映了 ABTC 礦機群的運營情況。
ABTC 向 Hut 8 支付 3,400 萬美元托管礦機。在 Hut 8 的合併報表中, 這筆費用被抵銷, 留下的是礦機實際運行成本。根據其披露, 這一成本不超過 2,470 萬美元。約 1,100 萬美元的差額是 Hut 8 從自身子公司獲得的利潤。ABTC 的少數股東承擔這筆費用, 而從會計角度看, Hut 8 股東則通過合併報表將其收回。
比較成本時, 應使用不含稅項的數據。表面上每枚 BTC 43,103 美元的現金成本, 得益於一筆 2,810 萬美元的遞延所得稅收益, 折合每枚 BTC 30,094 美元, 但這並不代表公司實際收到了現金。剔除這一影響後, 現金成本為每枚 BTC 73,197 美元, 略高於每枚 BTC 71,674 美元的實際收入。
每枚 BTC 23,028 美元的利息成本, 來自公司為建設 AI 園區而發行的 75 億美元項目票據。每枚 BTC 49,011 美元的 SBC 則源於本季度確認的 5,120 萬美元股權激勵授予費用, 在全口徑成本中佔據相當大的比重。
CIFR | Cipher Digital Inc
BTC 產量: 346 枚,全口徑成本: 353,168 美元/BTC,現金成本: 216,783 美元/BTC,現金成本 (不含稅項): 215,723 美元/BTC。
Cipher 每枚 BTC 353,168 美元的全口徑成本容易造成誤解, 因為它主要反映的是公司向 AI 轉型的影響。儘管本季度已披露收入全部來自挖礦, 支撐一個 5.3 GW 基礎設施資產組合的公司層面成本, 卻被分攤至僅 346 枚 BTC 的產量上。 SG\&A、利息及 SBC 分別貢獻了每枚 BTC 83,003 美元、89,234 美元和 87,049 美元的成本。Odessa 場地約每千瓦時 2.8 美分的固定電價協議, 加上 230 萬美元的限電補償及售電收入抵扣, 將電力成本控制在每枚 BTC 36,853 美元, 也是該場地繼續運營的唯一經濟依據。
上半年損益表中的利息費用為 1.259 億美元, 恰好與 13 億美元、2031 年到期的零息可轉換票據所產生的債務折價攤銷額一致。與此同時, 2,320 萬美元的建設期利息被資本化, 上半年實際支付的現金利息為 6,390 萬美元。總體而言, 這些每枚 BTC 成本數據反映的是整個業務平台 的運營負擔, 而非 Odessa 場地的邊際生產成本。
CORZ | Core Scientific Inc
BTC 產量: 300 枚,全口徑成本: 101,597 美元/BTC,現金成本: 106,655 美元/BTC,現金成本 (不含稅項): 105,821 美元/BTC。
Core Scientific 是唯一一家不含稅項現金成本高於全口徑成本的公司, 兩者分別為每枚 BTC 105,821 美元和 101,597 美元。現金成本包含維持挖礦運營所需的全部支出: 電力成本, 以及每枚 BTC 約 19,800 美元的人員和場地成本。而全口徑成本的計算僅以電力成本為起點, 再加上折舊及攤銷和 SBC。但由於挖礦收入如今僅占總收入的 13.12%, 這些費用中僅有很小一部分被分攤至比特幣挖礦業務。
Core Scientific 自身的分部披露顯示, 自營挖礦營業成本為 3,370 萬美元, 其中現金成本為 2,380 萬美元, 其餘為折舊。分攤至本季度挖出的 300 枚 BTC, 相當於每枚 BTC 約 79,300 美元的直接現金成本, 而每枚 BTC 的平均實際收入為 71,783 美元。這與公司披露的 -56% 毛利率所反映的虧損狀況一致。根據公司披露, 在線礦機數量較第一季度末減少約 30%, 剩餘礦機繼續運行, 純粹是為了在場地改造期間消化合同約定的電力支出。
WULF | TeraWulf Inc
BTC 產量: 179 枚,全口徑成本: 327,553 美元/BTC,現金成本: 174,727 美元/BTC,現金成本 (不含稅項): 174,683 美元/BTC。
TeraWulf 僅在 10-Q 季度報告中披露了 179 枚 BTC 的產量。HPC 租賃收入為 3,190 萬美元, 占 4,480 萬美元總收入的 71%, 因此比特幣挖礦的成本分攤比例為 28.67%。每枚 BTC 327,553 美元的全口徑成本及 174,683 美元的不含稅項現金成本, 意味著不能直接以單位經濟效益來比較 TeraWulf: 公司正在關閉挖礦業務, 而 AI 業務已成為影響成本結構的主導因素。
即便是每枚 BTC 69,274 美元的電力成本也被高估了, 因為其對應的營業成本科目, 在扣除 280 萬美元需求響應補償後, 仍混合了挖礦電力成本及按成本向 HPC 租戶轉收的電費。每枚 BTC 134,446 美元的 SBC 尤為高昂: 集團 8,390 萬美元股權激勵費用中的 28.67% 被分攤至極少量的 BTC 產出上, 因而無法準確反映其挖礦成本。利息則進一步增加了每枚 BTC 43,940 美元的成本。
KEEL | Keel Infrastructure Corp
BTC 產量: 354 枚,全口徑成本: 不適用,現金成本: 不適用,現金成本 (不含稅項): 不適用。
已於 2026 年 6 月 29 日停止挖礦。
我們的表格未列出 Keel, 因為其第二季度任何每枚 BTC 成本數據都已缺乏足夠的參考意義。之所以仍將其納入分析, 僅僅是因為公司本季度生產了 354 枚 BTC, 且有必要記錄其停止挖礦的時間。根據公司披露, 停挖日期為 6 月 29 日。挖礦確實貢獻了本季度 84% 的收入, 但這一比例將在第三季度降至 0%。無論從何種定義來看, Keel 都已正式不再是一家比特幣挖礦公司。
六、礦企股價表現與估值
第二季度,礦企迎來顯著的估值重估。本報告覆蓋的 12 家公司中,有 10 家股價漲幅介於 70% 至 195% 之間。其中,Keel 儘管在本季度關閉了挖礦業務,仍以 194.4% 的漲幅領跑。IREN 上漲 33.4%,ABTC 則是唯一股價下跌的公司,跌幅為 26.3%。年初至今,除 ABTC 外,所有公司的股價表現也均優於比特幣,後者同期下跌 10.1%。ABTC 仍是例外,年初至今累計下跌 67.2%,其 2025 年末上市時形成的估值溢價持續消退。
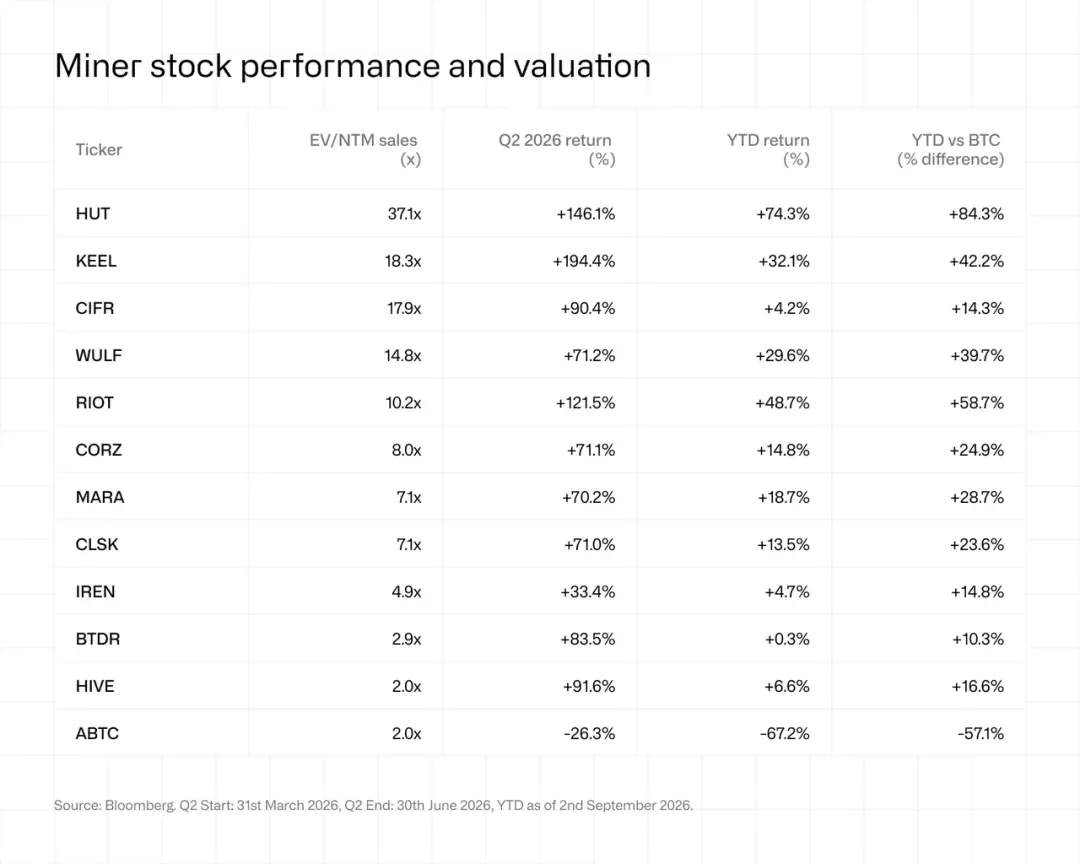
以挖礦為主的公司與聚焦 AI 的公司之間,估值差距進一步擴大。HUT、CIFR、WULF 和 CORZ 的企業價值與未來 12 個月銷售收入之比 (EV/NTM Sales) 目前平均為 19.4 倍,而 MARA、CLSK、RIOT 和 HIVE 平均為 6.6 倍。已簽訂 AI 或 HPC 容量合同的公司,這一估值倍數平均為 12.9 倍。在繼續從事挖礦且尚未簽訂此類合同的公司中,MARA、HIVE 和 ABTC 的平均值為 3.7 倍。Keel 是明顯的例外,儘管尚未與租戶簽約,其估值倍數仍達到 18.3 倍。
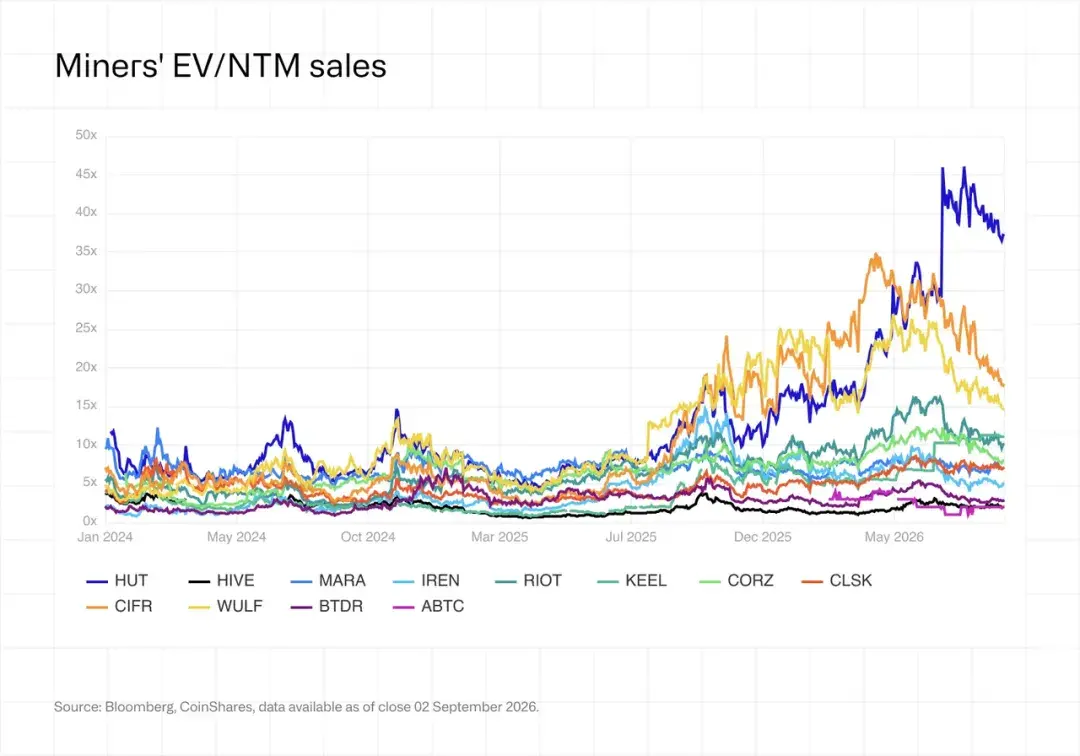
已簽約公司之間的估值差異也十分顯著,從 BTDR 的 2.9 倍到 HUT 的 37.1 倍不等。CORZ 擁有行業內規模最大的待履約合同組合之一,但其估值倍數僅為 8.0 倍,低於 RIOT 的 10.2 倍,儘管後者的已簽約合同規模要小得多。
對於估值區間的極端值,仍需結合具體背景理解。HUT 的估值倍數已從 7 月下旬的近 46 倍降至 37.1 倍,但仍處於高位,部分原因是第二季度籌集的 75 億美元項目債務已計入企業價值,而相關項目尚未開始產生實際收入。IREN 的估值倍數僅為 4.9 倍,是因為市場一致預期已納入其 40 億美元年度經常性收入 (ARR) 目標的一部分。CIFR 最清楚地體現了這一效應:儘管其股價在第二季度上漲 90.4%,估值倍數卻從 4 月中旬的約 35 倍降至 17.9 倍,原因是 Black Pearl 項目的收入被納入預測。隨著已簽約項目逐步進入收入預期,即使股價上漲,估值倍數也可能下降。
目前,本報告覆蓋的公司已簽約 IT 容量合計超過 4 GW,但實際開始計費的僅約 550 MW。因此,超過 1,000 億美元的已披露待履約合同金額,對應的機房托管業務年化收入卻不足 8 億美元。
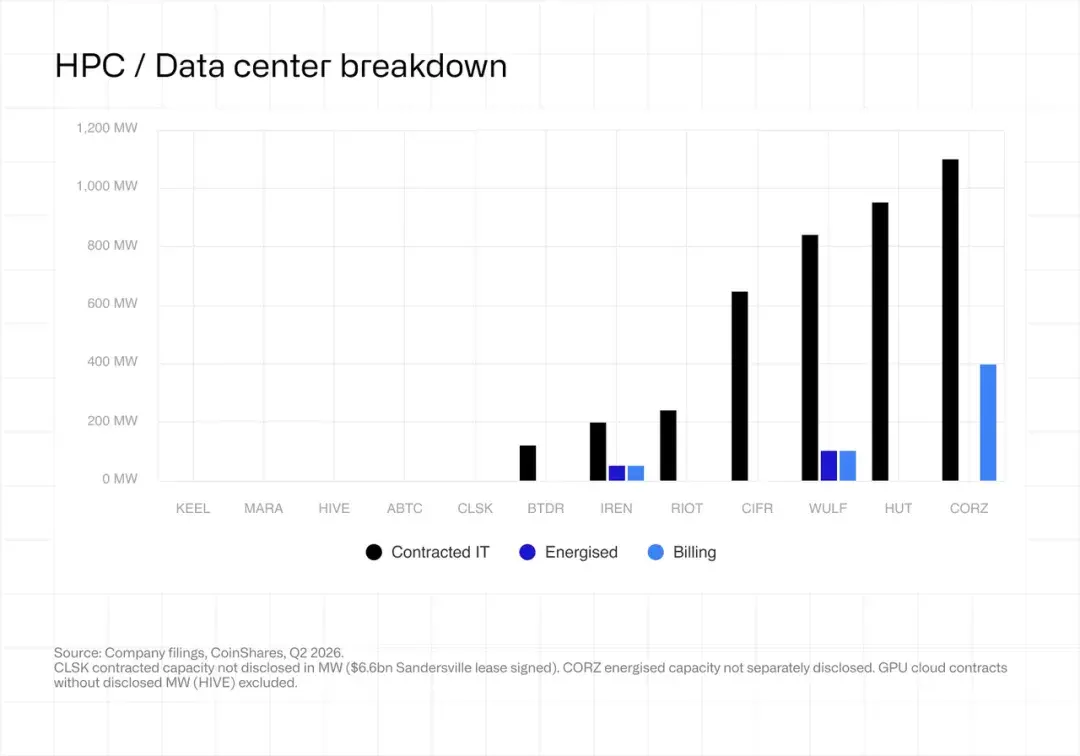
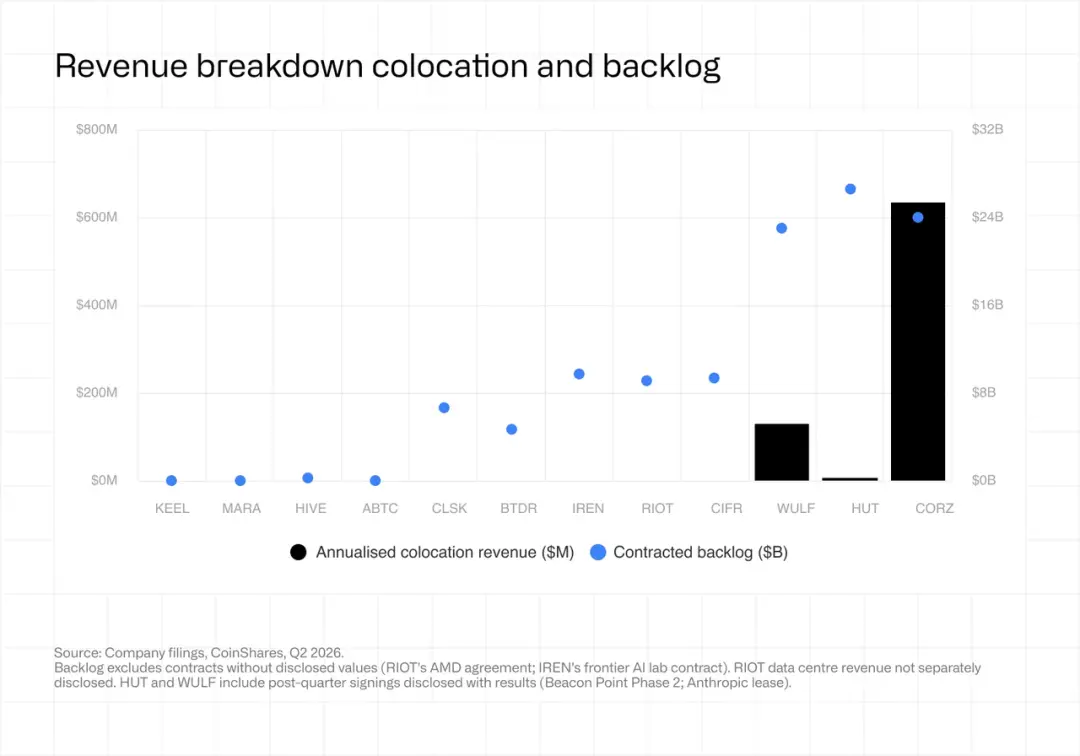
能夠按計劃將容量投入運營的公司,其收入有望逐步追上估值;而項目延誤則會使當前的估值溢價越來越難以獲得支撐。
七、2026 年第三季度及後續展望
1. 上市礦企計劃退出的算力至少為 35 EH/s。 Keel 的挖礦算力已歸零。IREN 目前已安裝算力為 23.2 EH/s,計劃於 2026 年 12 月 31 日前退出挖礦;Cipher 的 Odessa 場地擁有 11.6 EH/s 算力,公司很可能於 2027 年底前退出。TeraWulf 也在逐步關閉剩餘的 145 MW 挖礦容量,但對全網算力的影響取決於其礦機是退役還是轉售。
2. 比特幣價格回升不太可能逆轉向 AI 轉型的趨勢。 Core Scientific 已支付 4,190 萬美元,終止其涉及 15 EH/s 算力的 Proto 協議,另有多家公司已將場地用於履行 15 年期租約。因此,新一輪挖礦投資更可能來自保留了較大業務靈活性的 Riot、MARA、HIVE 和 Bitdeer。
3. 單位算力收益的持續回升仍取決於比特幣價格。 第二季度末,比特幣價格為 58,400 美元,當季僅 ABTC、BTDR、HIVE 和 IREN 的現金挖礦成本低於實際售價。此後,比特幣回升至約 77,000 美元,帶動單位算力日收益升至約 38 美元/PH/s。第三季度的關鍵在於,比特幣能否在整個季度維持在 70,000 美元以上,從而全面改善挖礦的經濟效益。
4. 礦機價格可能走低。 比特大陸和 Bitdeer 能效低於 10 J/TH 的礦機將在 2026 年下半年逐步放量,同時,已取消訂單所涉及的 15 EH/s Proto 礦機也可能重新流入市場。這應有助於降低仍堅持挖礦的企業的設備升級成本,改善升級投資的經濟效益。
5. AI/HPC 收入有望在 2026 年下半年加速增長。 目前,超過 1,000 億美元的合同僅對應約 11 億美元的年化收入。但 Core Scientific 已有 437 MW 容量開始計費,Cipher 的 Black Pearl 項目已於 8 月開始收取租金,IREN 則計劃到 12 月使已運營業務的年度經常性收入 (ARR) 達到 40 億美元。我們預計,到下一份報告發布時,年化收入規模將增至當前的兩倍以上。
6. 融資條款將成為拉開企業差距的更重要因素。 Hut 8 在第二季度籌集了 75 億美元的無追索權項目債務,Cipher 和 IREN 則以 6% 的利率獲得融資。項目層面的融資成本將比按美國公認會計準則 (GAAP) 計算的利潤更具參考價值,尤其是在第二季度三家公司因認股權證重新計量而合計錄得 19.5 億美元虧損的背景下。
附錄: 研究方法
分母:本季度自營挖礦產出的 BTC 數量。
分攤比例:自營挖礦收入 / 總收入。該比例適用於銷售、一般及行政費用 (SG&A)、折舊及攤銷 (D&A)、股權激勵費用 (SBC)、利息及稅項。
每枚 BTC 的全口徑成本 = 電力成本 (扣除限電補償) + SG&A (不含 SBC) + 折舊及攤銷 + 淨利息費用 + 所得稅 + SBC。各項費用在適用情況下按挖礦收入占比分攤,再除以本季度自營挖礦產出的 BTC 數量。
每枚 BTC 的現金成本= 營業成本 (不含折舊及攤銷) + SG&A (不含 SBC) + 淨利息費用 + 所得稅。各項費用均按上述比例分攤,再除以本季度自營挖礦產出的 BTC 數量。
電力成本已扣除限電及需求響應補償。成本計算不包括資產減值、公允價值重新計量及非經營性項目,例如 BTC 重估損益、衍生品公允價值變動及債務轉股誘導費用。
除非另有說明,金額單位均為千美元。
 風險提示