通脹重燃加息預期,亞洲股市重挫,日經跌4%,韓股跌超7%,SK海力士暴跌10%
 核心觀點


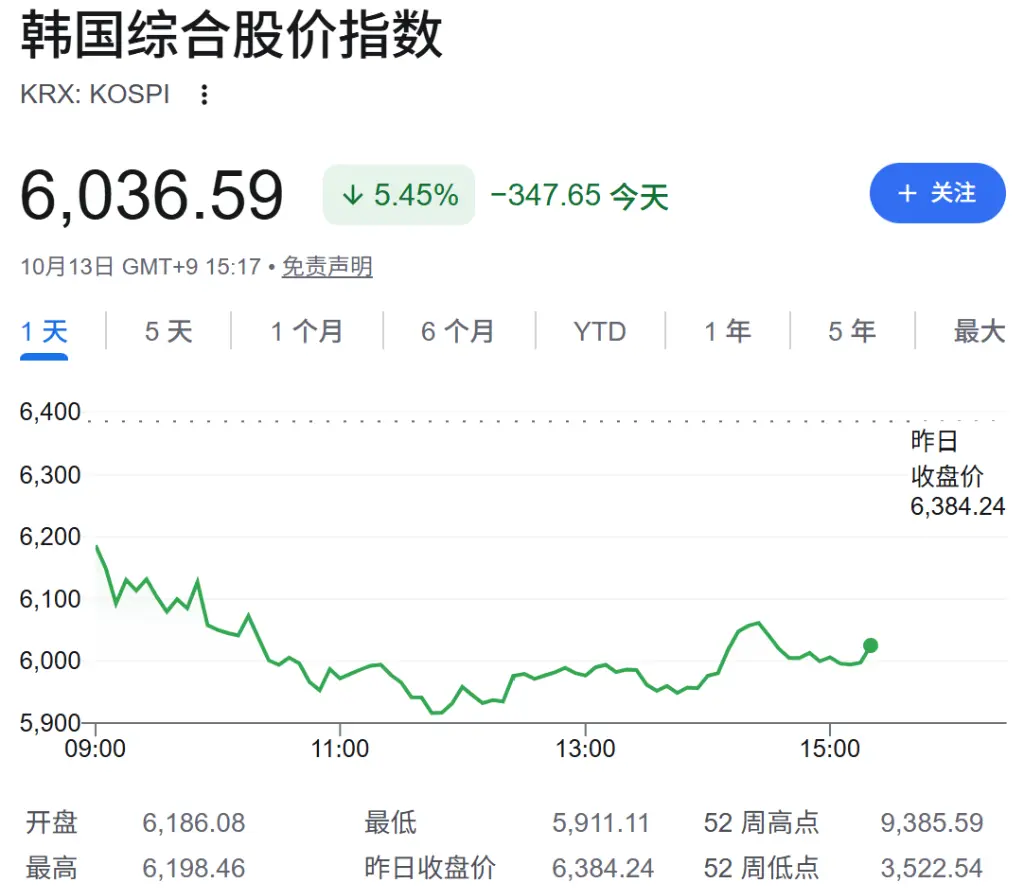
 韓國綜指低開5.6%後進一步下探,跌幅擴大至7.56%。三星電子與SK海力士分別下跌逾9%和10%。日經225指數跌超4%,軟銀重挫近10%,鋼鐵俠跌幅超10%。MSCI亞太指數下跌逾1%,創下連續第四個交易日下行。
美國通脹數據意外走高,疊加人工智慧估值泡沫擔憂,全球科技股遭遇新一輪衝擊波。亞太市場週四開盤全面下挫,韓國股市跌幅尤為慘烈,交易所被迫啟動熔斷機制。
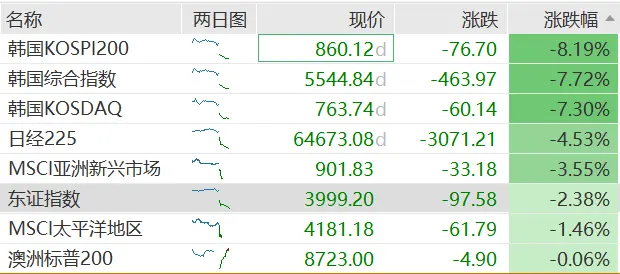
週四韓國綜指開盤重挫逾7%,觸發交易所熔斷機制,韓國交易所相繼對KOSPI與KOSDAQ啟動Sidecar機制,暫停程序化賣盤。三星電子與SK海力士均大跌。
日經225指數跌幅超過4%,軟銀重挫近10%,鋼鐵跌幅超10%。MSCI亞太指數下跌逾1%至266點附近,創下連續第四個交易日下行。納斯達克100期貨在亞洲盤中進一步下跌約1%。
晶片股拋售蔓延亞太,韓國觸發熔斷
亞太區市場開盤後,恐慌情緒迅速蔓延。以半導體、光通信及AI硬體基礎設施為代表的成長賽道出現集體大幅回調。
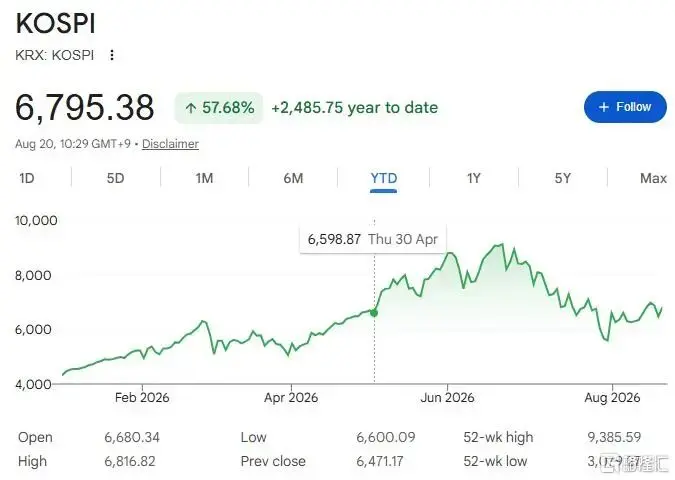
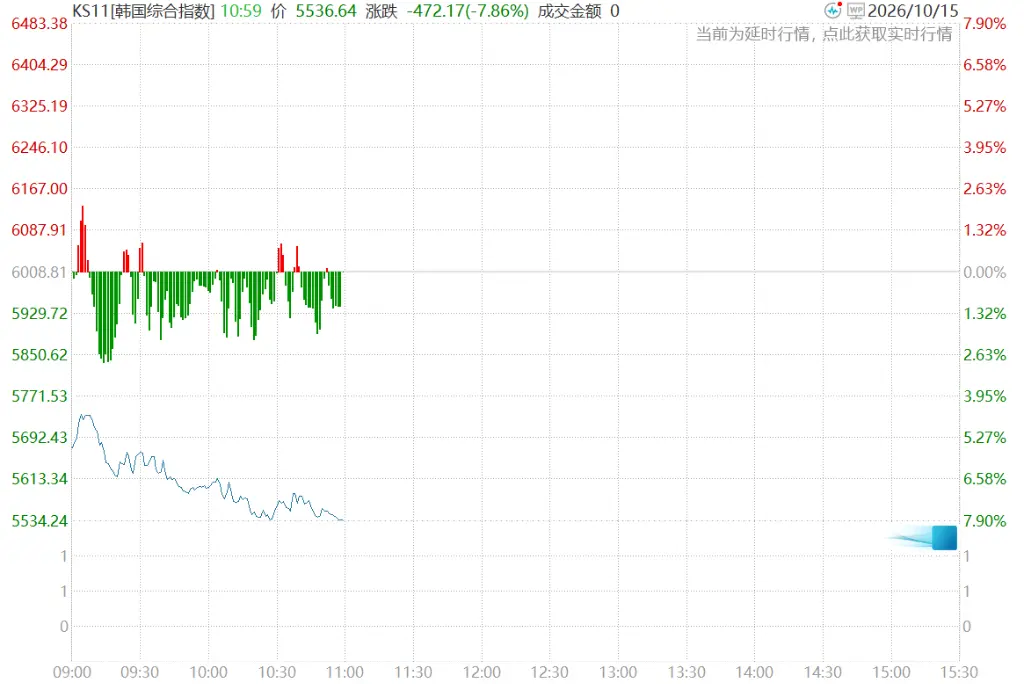
MSCI亞太指數跌超1%,報266.28點,為連續第四日下跌。韓國市場跌勢最為劇烈。韓國綜指低開5.6%後進一步下探,跌幅擴大至7.56%。
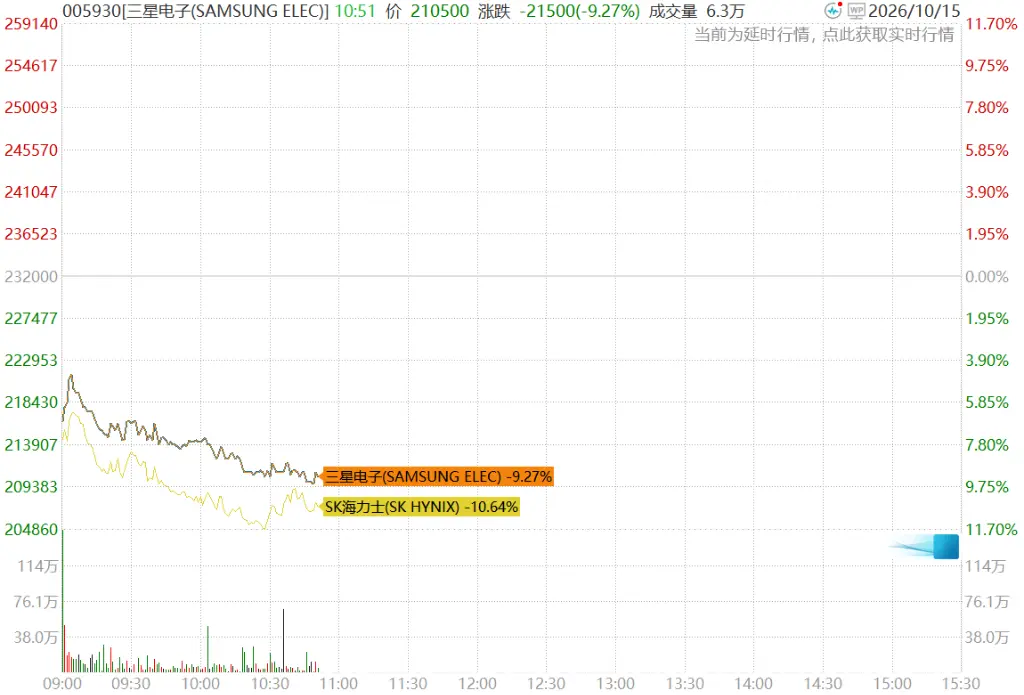
三星電子與SK海力士分別下跌逾9%和10%,韓國交易所相繼對KOSPI和KOSDAQ指數啟動Sidecar機制,暫停程序化賣盤,以緩和市場異常波動。
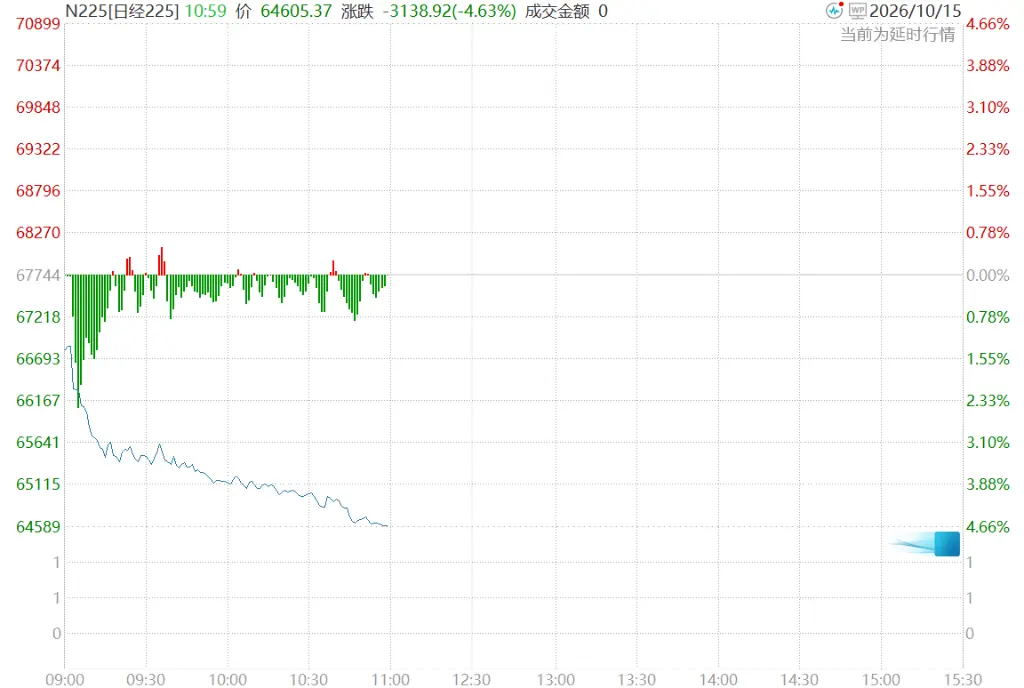
日本市場同樣大幅走低。日經225指數跌超4%,東證指數跌幅達到2.3%。
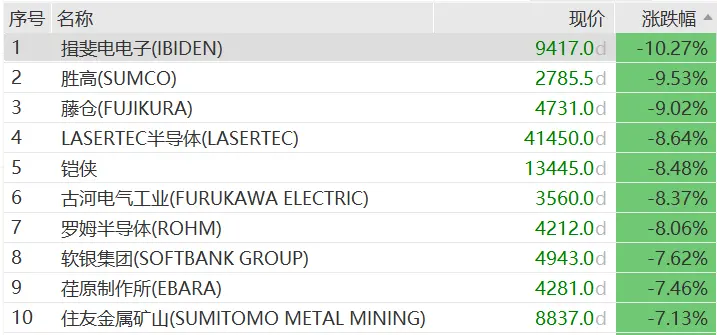
其中,高端晶片封裝基板巨頭揖斐電電子(IBIDEN)暴跌10.27%;半導體矽片大廠勝高(SUMCO)大跌9.53%;EUV檢測設備獨角獸LASERTEC與存儲晶片巨頭鋼鐵分別重挫8.64%和8.48%。
與此同時,前期的熱門數據中心建設纜線雙雄同樣迎來殺跌,藤倉(FUJIKURA)與古河電氣工業分別深幅下挫9.02%及8.37%。科技投資巨頭軟銀集團大跌7.62%,上游資源與電子材料代表住友金屬礦山亦收跌7.13%。
澳大利亞標普/ASX 200指數下跌0.8%。納斯達克100指數期貨跌幅擴大至1%,恆生期貨下跌1.1%。
儘管市場恐慌情緒蔓延,部分分析師對AI長期需求前景持審慎樂觀態度。Dan Ives在研報中指出:
更高的收益率提升了這些項目的融資成本,投資者關注資產負債表和合同結構是正確的,但利率問題是融資問題,而非需求問題。
他認為,當前回調為投資者提供了買入機會,並強調AI基礎設施建設熱潮仍處於早期階段。Ives同時明確了其觀點改變所需的條件,包括超大規模雲計算廠商削減資本開支計劃、合同取消,或GPU租賃價格下跌等實質性需求走弱信號------"改變我們看法的將是需求信號,而非利率信號。"
通脹數據重燃加息預期
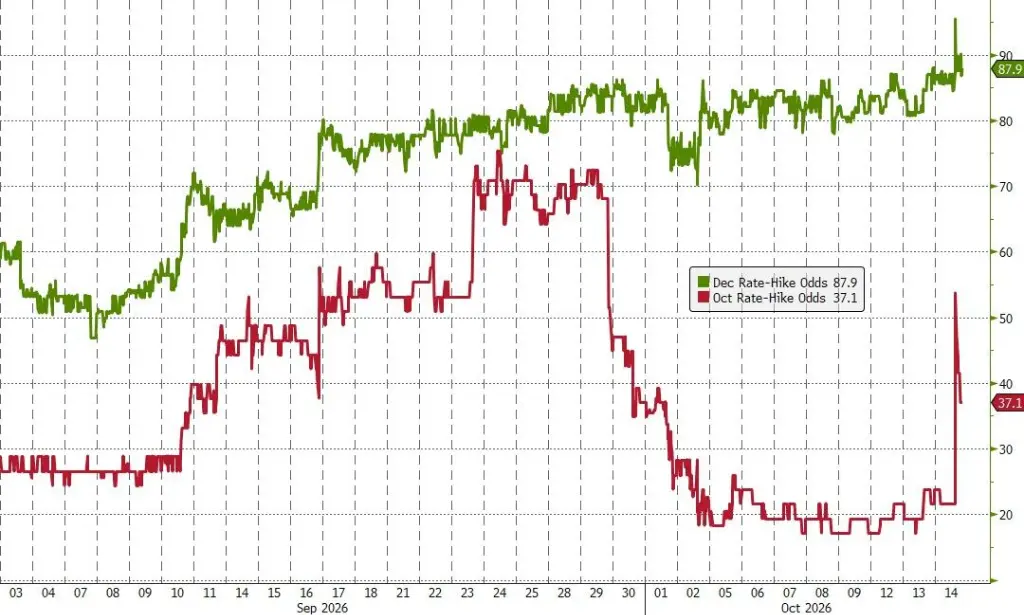
據華爾街見聞,美國9月CPI同比上漲3.7%,核心CPI升至2.6%,雙雙超預期,能源與服務價格共同推高通脹。數據公布後,市場對美聯儲10月加息的押注一度升至50%,12月加息概率則一度飆升至95%以上。
Lazard首席市場策略師Ronald Temple表示:
今日CPI報告顯示通脹壓力正在擴散,美聯儲面臨落後於曲線的風險日益上升。
Regan Capital的Skyler Weinand則稱:
通脹頑固且走勢背道而馳,這一點再清晰不過。我們預計美聯儲將在10月暫停加息,但預期12月將重啟加息周期。
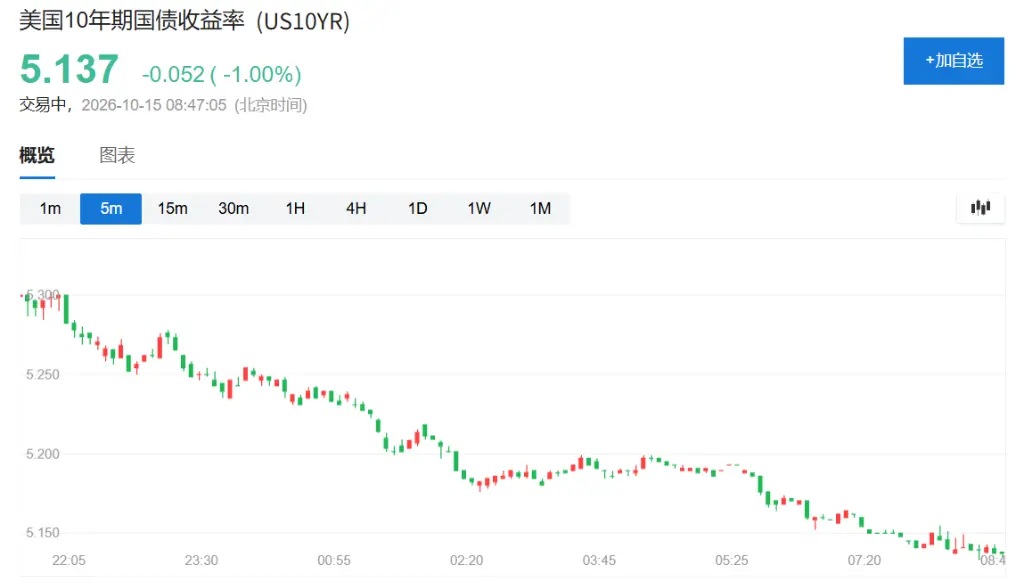
10年期收益率隔夜紐約時段下行2個基點至5.19%,週四亞洲時段進一步下行5基點、降至5.137%。
美元走軟,金價連續四日下挫
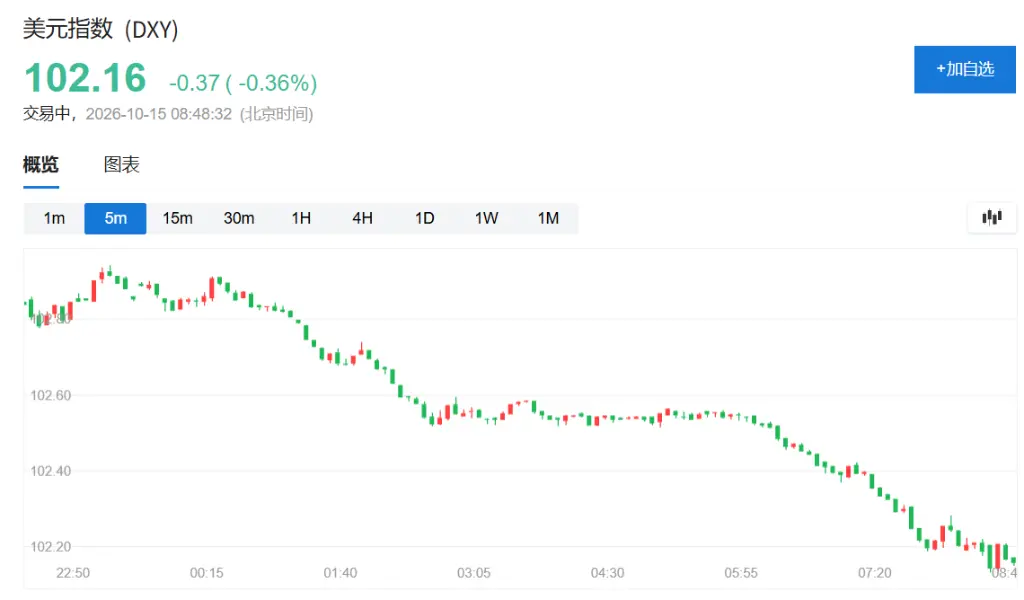
匯率方面,週四亞太時段美元走勢偏軟,回吐隔夜部分漲幅,美元指數下跌0.3%,歐元升至1.1195,日元小幅走強至157.94兌1美元。
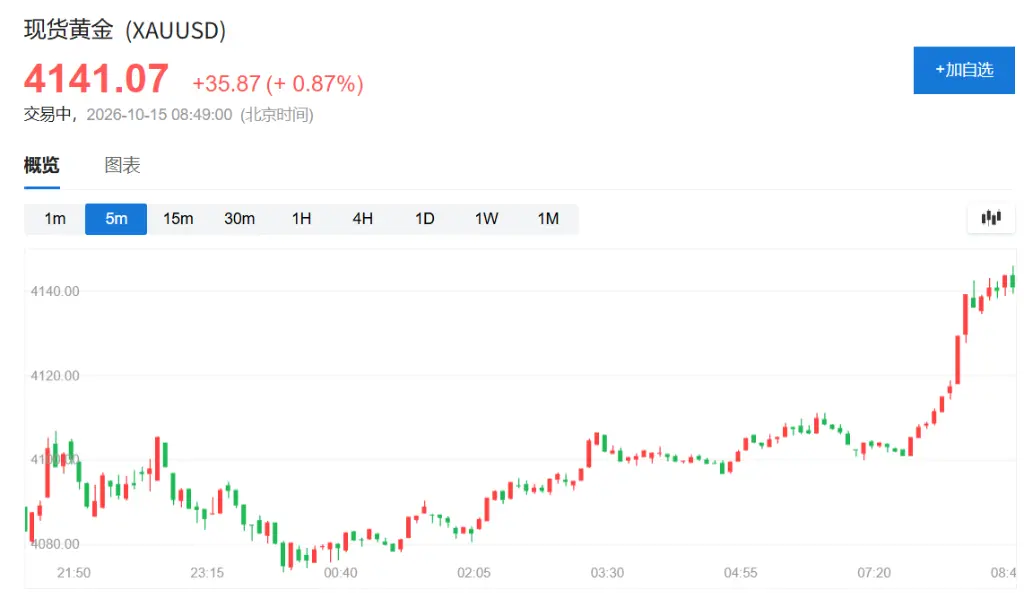
大宗商品方面,黃金現貨價格快速回升0.87%至每盎司4141美元附近,但此前已連續四日下跌,隔夜一度觸及約4100美元。
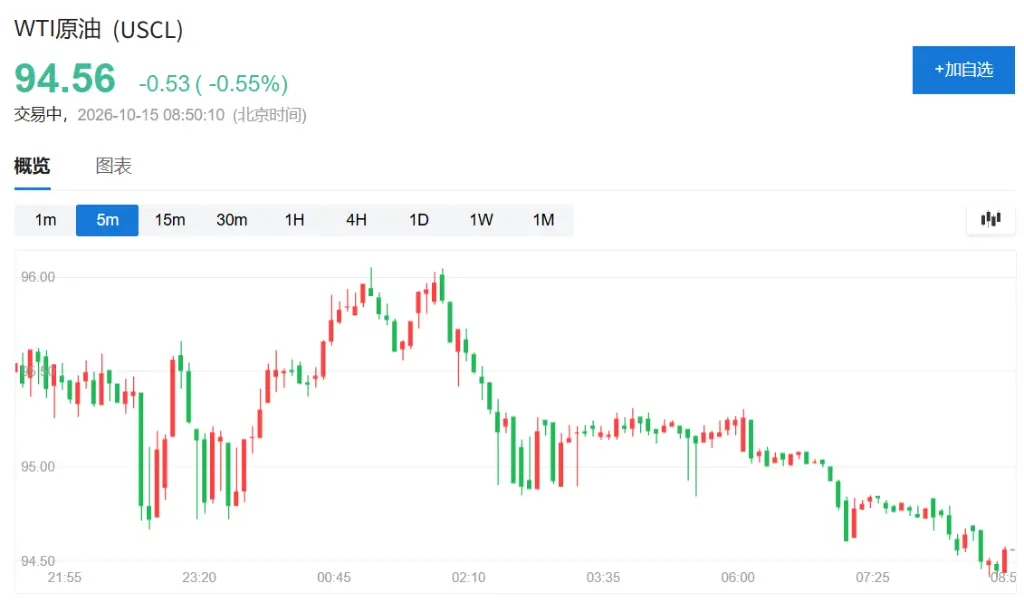
WTI原油報每桶94.70美元,小幅下跌0.55%。
 風險提示