Anthropic 估值預期承壓:收入增速放緩,部分投資者轉向 1.5 萬億美元
 核心觀點


 據媒體報導,Anthropic Q3營收環比增長45%,遠不及Q2逾140%的增速,部分投資者認為,承銷商應下調IPO估值預期,估值可能低於1.5萬億美元,而此前部分投行私下討論的水平約為2萬億美元。Jefferies分析師表示,華爾街可能預期Anthropic的年化收入至少達到800億美元,並希望年底前超過1050億美元。
Anthropic第三季度收入繼續高速增長,但增速明顯放緩,令部分IPO潛在投資者開始重新審視這家AI公司的估值預期。在AI交易承壓、融資成本上升的背景下,市場對高增長能否支撐高估值的疑慮正在加深。
據《The Information》報導,Anthropic在週三舉行的舊金山投資者會議上披露,第三季度收入達到168億美元,環比增長約45%,低於第二季度超過140%的增幅。
部分潛在投資者認為,承銷商應下調IPO估值預期,估值可能低於1.5萬億美元,而此前部分投行私下討論的水平約為2萬億美元。
行業競爭加劇,OpenAI正在加強企業級AI產品,並通過更低價格競爭;Google、Meta等公司的新模型,以及開源模型,也在給Anthropic帶來壓力。
Anthropic增長放緩為已經面臨通脹和利率上行壓力的AI交易再添不確定性。市場不僅關注AI公司的收入規模,也開始審視增長預期能否兌現,以及巨額晶片和基礎設施投入能否獲得相應回報。
收入增速明顯放緩,增長預期面臨考驗
Anthropic第三季度收入從第二季度的116億美元增至168億美元,較第一季度的47億美元繼續大幅增長。但推動公司此前收入快速攀升的動力正在發生變化。
第二季度收入環比增長超過140%,主要受Claude Code需求激增推動;第三季度環比增速則降至約45%。儘管收入仍在快速擴張,但增速降檔可能影響投資者對公司未來增長路徑的判斷。
收入結構也存在變化。Anthropic估計,模型蒸餾相關收入約占總收入的5%至7%,公司預計這部分收入將在當前季度下降,並繼續拖累收入表現。模型蒸餾是指其他公司利用現有AI模型的輸出訓練自己的模型。
Anthropic已連續兩個季度實現調整後盈利,三季度現金流也轉為正值。公司披露的年內調整後營業利潤率為11%,但這一指標不包括股票薪酬等重大成本。
部分投資者重新評估IPO估值
收入增速放緩正對Anthropic的IPO估值預期構成壓力。
部分潛在投資者對最新財務數據感到失望,認為承銷商需要降低估值預期,部分投資者討論的估值水平可能低於1.5萬億美元,低於此前部分投行私下提出的約2萬億美元。
這一變化反映的是投資者對估值的重新討論,並不意味著Anthropic已經正式下調IPO定價。對於潛在投資者而言,關鍵問題在於,公司能否持續實現足夠快的收入增長,以支撐此前的高估值預期。
Jefferies分析師Jeffrey Favuzza表示,華爾街可能預期Anthropic的年化收入運行率至少達到800億美元,並希望年底前超過1050億美元。市場對增長的要求已經很高,因此,即使收入繼續增長,若未達到預期,也可能引發估值壓力。
巨額基礎設施投入加劇回報壓力
收入增長與盈利改善之外,Anthropic還需要應對龐大的基礎設施投入。媒體此前報導,Anthropic計劃未來十年在晶片和基礎設施等方面投入超過5000億美元。
如此規模的投入,使收入增長能否持續轉化為現金流和利潤成為估值討論的重要部分。在融資成本上升的環境下,投資者也更關注AI企業能否以合理的成本擴大業務,而非僅僅追求收入規模。
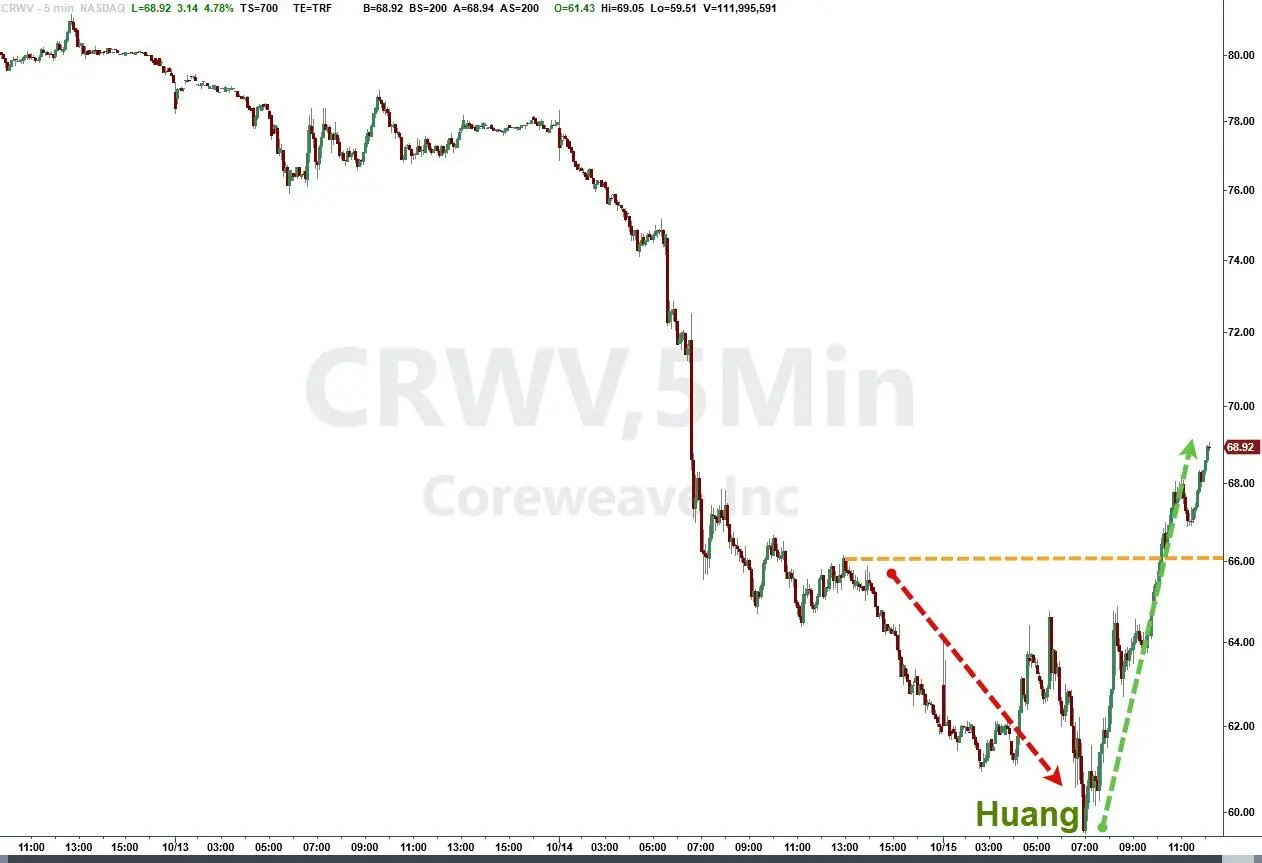
Anthropic財務披露引發市場關注之際,AI相關資產已經面臨更廣泛的壓力。投資者對AI雲服務商CoreWeave的財務狀況存在擔憂,韓國存儲晶片股也出現大幅下跌。與此同時,市場還在消化通脹數據偏熱及利率可能維持高位的風險。
這些因素並不意味著AI需求正在全面減弱,但它們正在改變市場評估AI企業的方式。對於需要持續投入大量資金的公司而言,融資成本、收入增長和投資回報之間的關係正受到更嚴格的審視。
 風險提示