Blockchain Capital 投資人:為何算力交易所是偽命題?
 核心觀點


 文章指出,GPU 並非全面短缺,訓練與推理的波動使大量算力閒置,但深度算力現貨市場仍未形成。核心障礙是大型集群多靠 take-or-pay 合同融資,貸款方承銷的是租戶信用而非 GPU 本身,轉售後原租戶仍承擔違約風險,難以形成匿名訂單簿。要讓合同自由流轉,貸款方必須信任資產並依賴遠期價格與買方市場,但這又與深度現貨市場互為前提。
作者:Jonah Burian,Blockchain Capital 投資人
編譯:谷昱,ChainCatcher
超大規模雲廠商和實驗室可能正在將初創公司擠出 AI 最關鍵的輸入要素:算力。這引發了大量關於建立算力交易所的討論------即一個可以像交易石油一樣買賣 GPU 小時的市場。雖然已有幾家公司在朝這個方向努力,但當下依然缺乏一個深度且高流動性的算力市場。在本文中,我們將解釋為什麼建立一個流動性充裕的算力交易所遠比想像中複雜。我們將展示 GPU 信貸市場結構如何阻礙了現貨市場的形成,並在最後探討潛在的解決路徑。
第一部分:問題所在
設想你是一家 AI 實驗室,希望獲取 10 萬張 GPU 來訓練下一個大型模型。如果今天去採購,你會發現幾乎沒有任何可用容量。幾乎所有的雲資源都已被提前數年預訂一空。
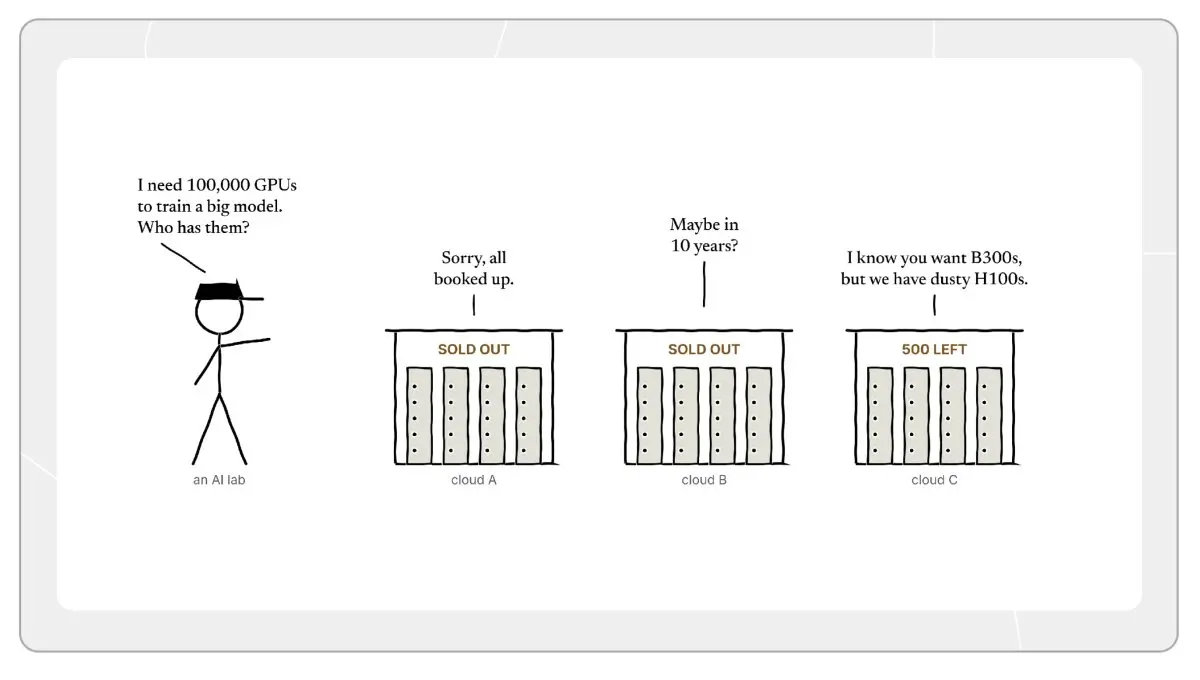
人們常給出的理由是當下供不應求。每個人都渴望 GPU,而新的供應需要數年時間才能上線投產。
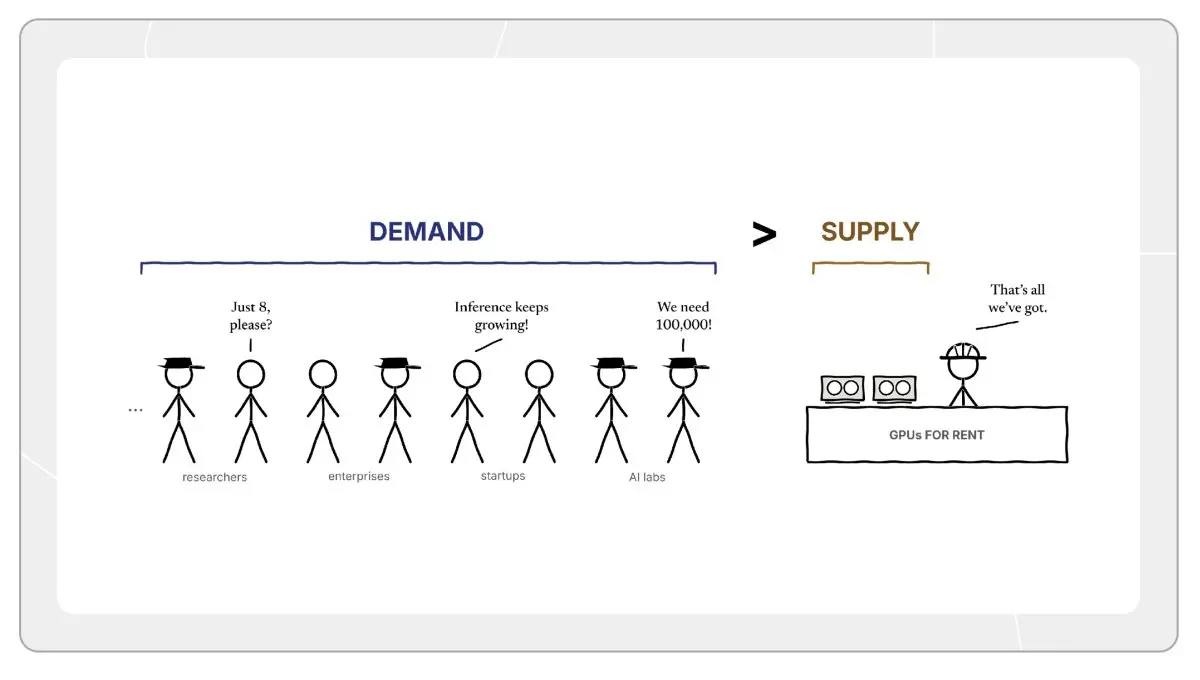
但"供不應求"並不完全準確。這裡有一個有違主流敘事的事實:市場上其實存在大量的閒置算力。
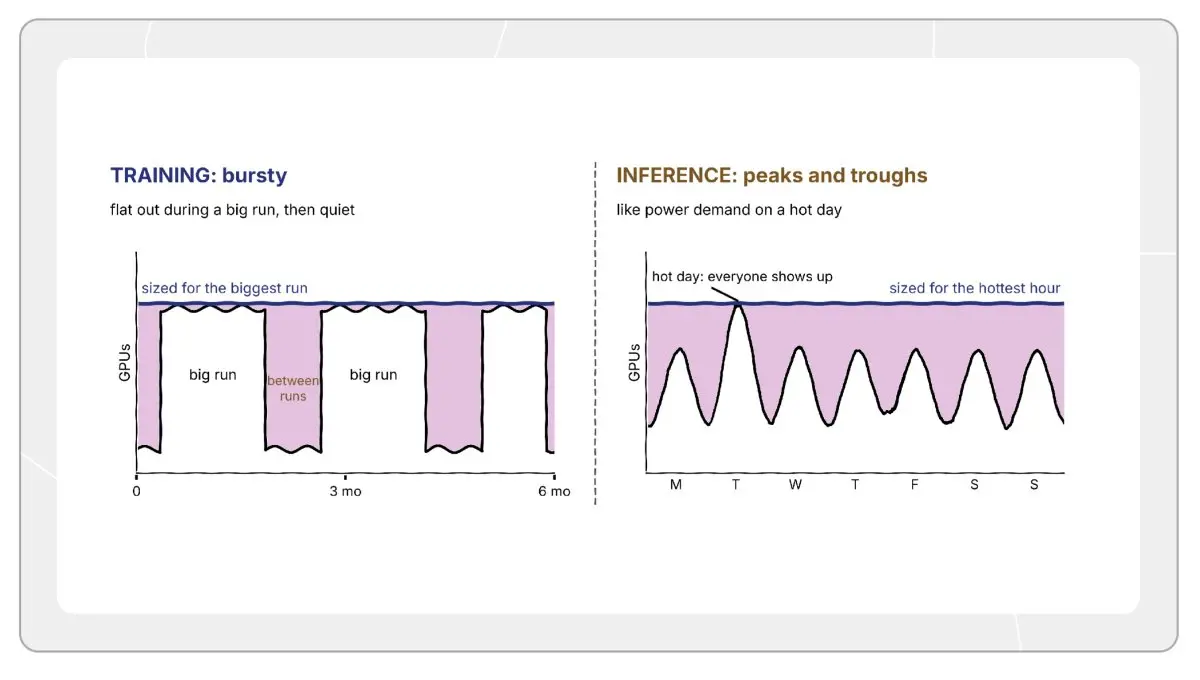
如果你與算力的現有買家(那些擁有大量算力儲備和強勁資產負債表的機構)交流,會發現他們中許多人並不會一直滿負荷使用算力。模型訓練具有突發性:在大規模訓練運行時,他們會調用大部分 GPU,但在兩次訓練周期的間隙,很多算力處於閒置狀態。推理任務則具有波動性:在夜間、週末和節假日,使用量通常遠低於高峰日,而整體容量往往是按最高峰值配置的。*
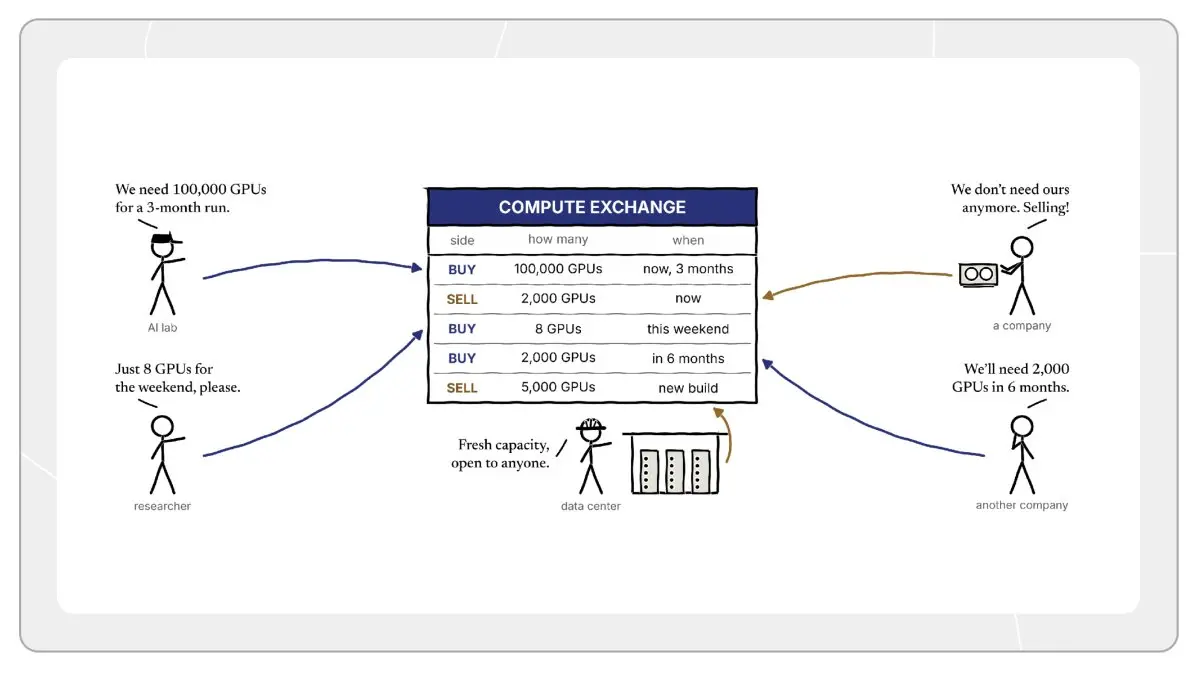
所有這些閒置算力都指向一個理想主義願景:建立一個 GPU 小時交易所。市場在資源配置和價格發現方面極其高效,既然我們看到當前的 GPU 分配可能缺乏效率,那麼理論上交易平台可以平滑這種供需錯配。然而,目前尚未出現大規模、深度的算力市場範例。雖然有一些平台支持租用少量 GPU,比如 Vast.ai,機主可以在上面挂牌 GPU 並自行定價,但巨型集群無法在此類平台完成交易。今年 3 月,CoreWeave 推出了 Spot,提供價格更低但可能被搶佔的容量。但目前依然沒有一個中心化、規模龐大且流動性充裕的訂單簿。原因何在?
一種常見解釋是算力並非同質化產品。市場上有 H100、B200 和 B300,存在 InfiniBand 與 Ethernet 的網絡架構差異,以及不同的散熱方案、物理位置等。面對如此異構的資產,如何構建統一市場?
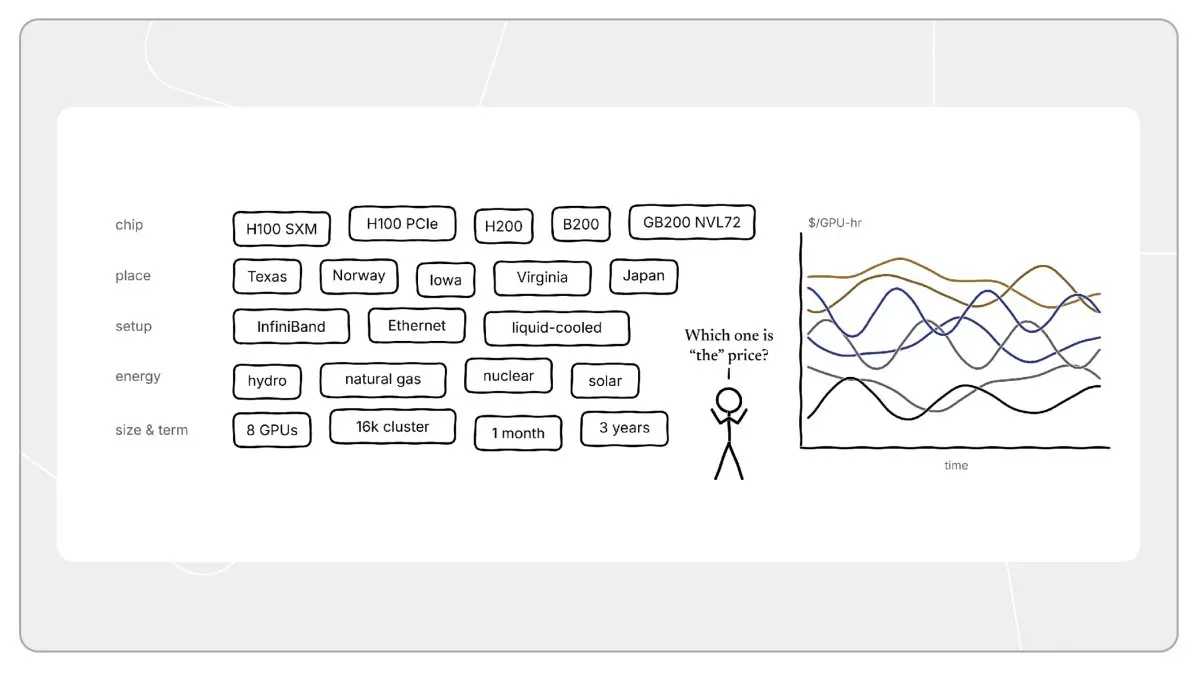
我認為這並非唯一推手。原油同樣擁有數百種品類。市場最終圍繞少數幾個基準(如 WTI 和布倫特原油)實現了標準化,其他品種均基於基準進行相應定價。許多交易異構商品的市場同樣運轉良好,因此異構性固然是一個原因,但絕非全部。
另一個被較少提及的隱性原因,在於 GPU 的資金支付方式。大型 GPU 集群通常依賴借貸資金建設。貸款條款最終決定了誰能出售算力,以及可以出售給誰。要理解這一點,首先需要審視目前 GPU 的融資模式。**
第二部分:目前 GPU 是如何融資的
如今的 GPU 往往通過"照付不議"(take-or-pay)合同進行融資:這是一種為期多年的協議,客戶無論是否實際使用算力,都必須為該容量付費。這意味著幾乎所有算力在通電上線前就已被認購。例如,CoreWeave 擁有 96% 的收入來自承諾性合同,且合同期限越來越長:兩年前約為三年,一年前為四年,而現在大多數為五年,部分甚至長達六年。
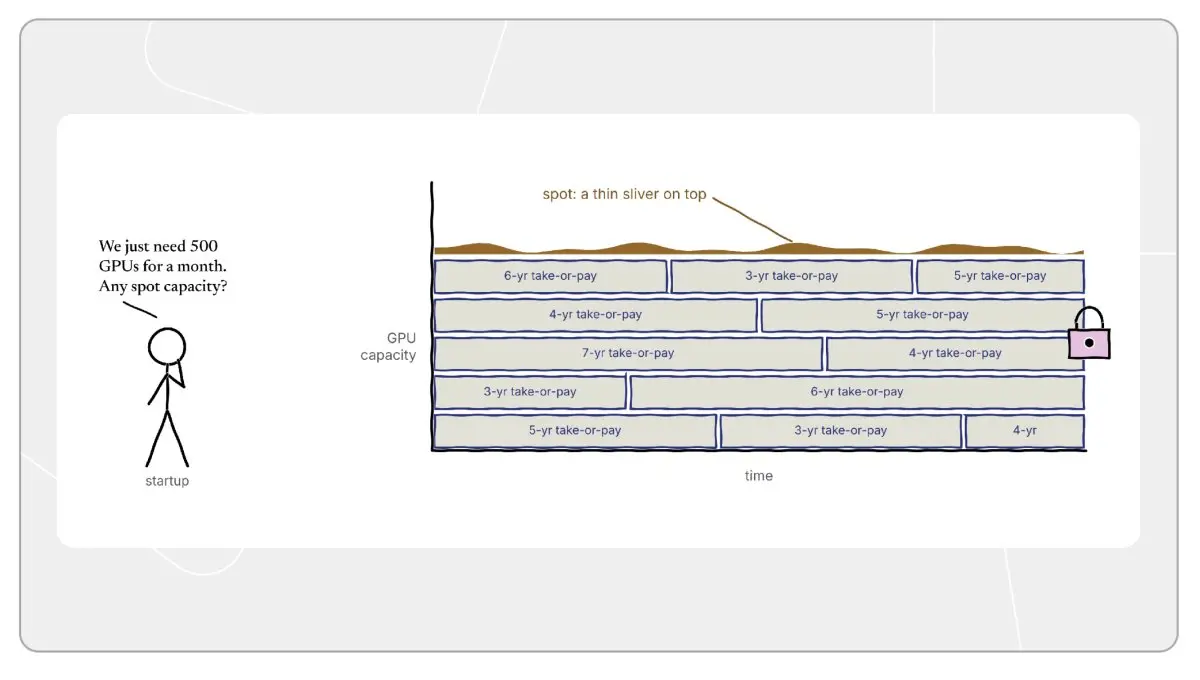
"照付不議"的運作機制
以下是 GPU 以這種方式建設的底層邏輯。假設你是一家需要 10 萬張 GPU 的 AI 實驗室,而市場上所有貨源均已售罄。一家數據中心(比如新型雲服務商或機房托管開發商)願意為你構建集群,但它自身並沒有數十億美元的閒置資金。它需要貸款方介入。
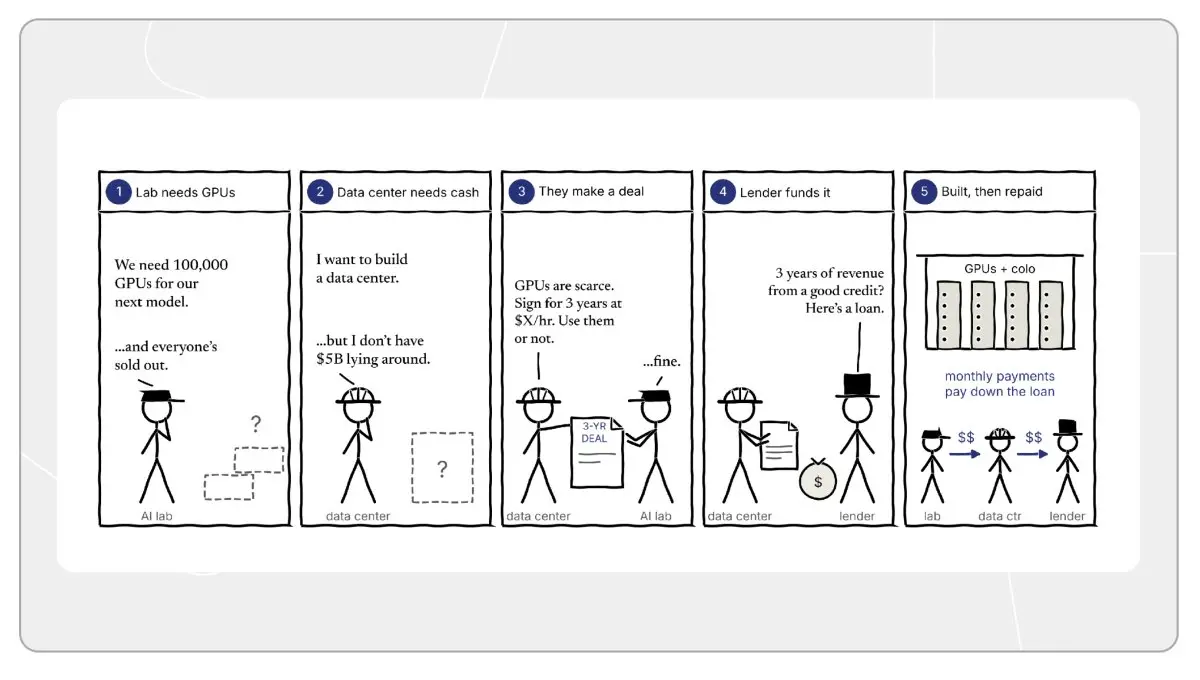
現在設想你是貸款機構,面對一個新興市場,被要求針對一種你不知道如何估值的資產投入數十億美元。三年後這些 GPU 還值多少錢?如果數據中心的客戶破產了怎麼辦?你無法得知答案。
"照付不議"合同解決了這個難題。放貸方無需去猜測 GPU 的剩餘價值,因為現金流(以及付款責任人)是相對確定的。放貸機構可以基於知名租戶的合同收入進行承銷。數據中心採購 GPU 和場地,實驗室的月付租金則用於償還貸款。***
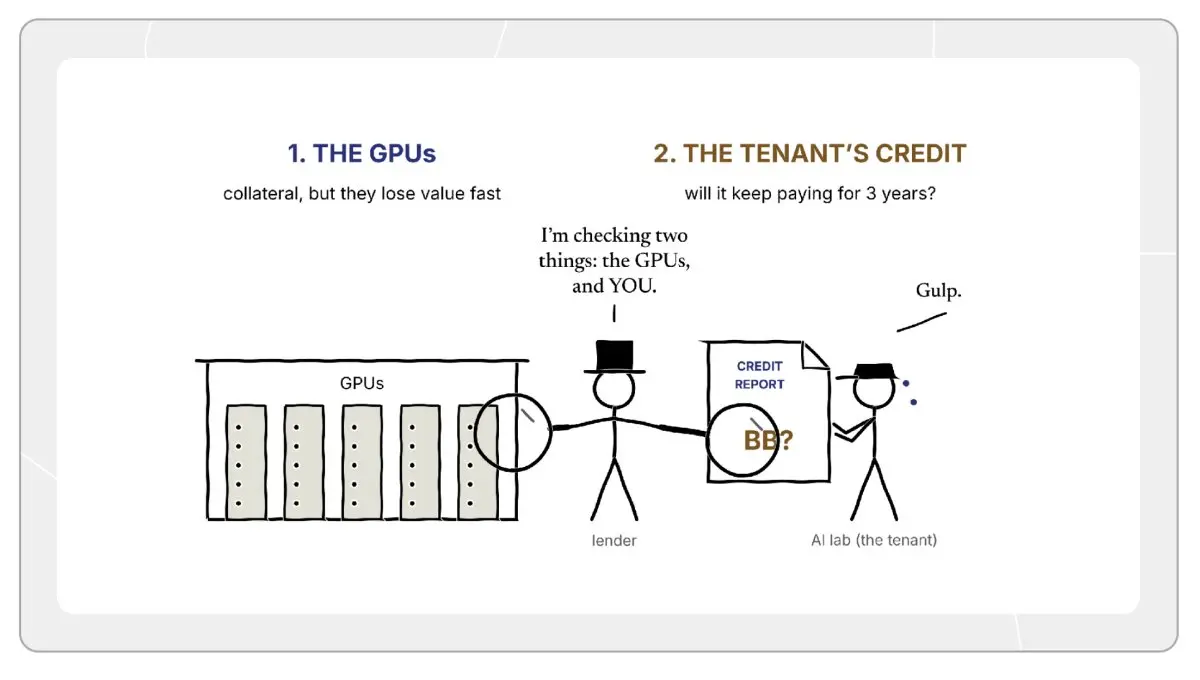
需要注意,租戶的信用資質直接決定了數據中心的資金成本。
客戶視角
從客戶角度來看,價格在數年內被鎖定,如果市場價格上漲,就像 Ornn 的 H100 租賃價格指數在 5 月初表現的那樣,客戶的成本不會變動。這是有利的一面。此外 GPU 供應得到了保證:客戶在整個合同期內都擁有確定的容量。
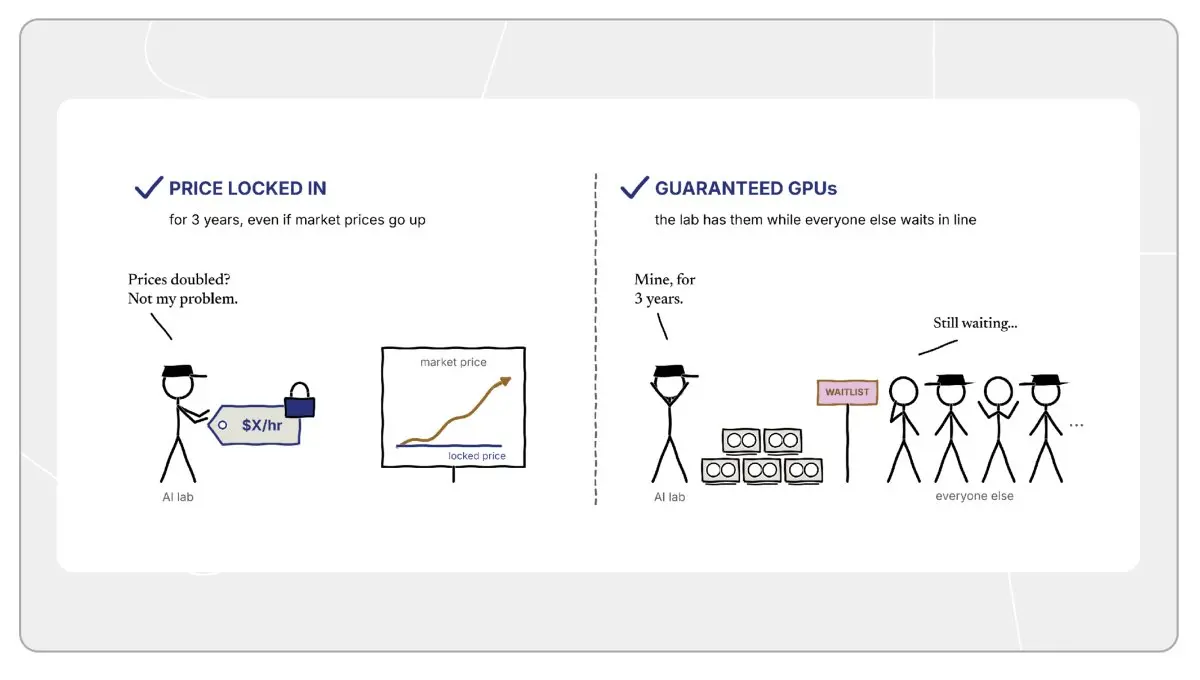
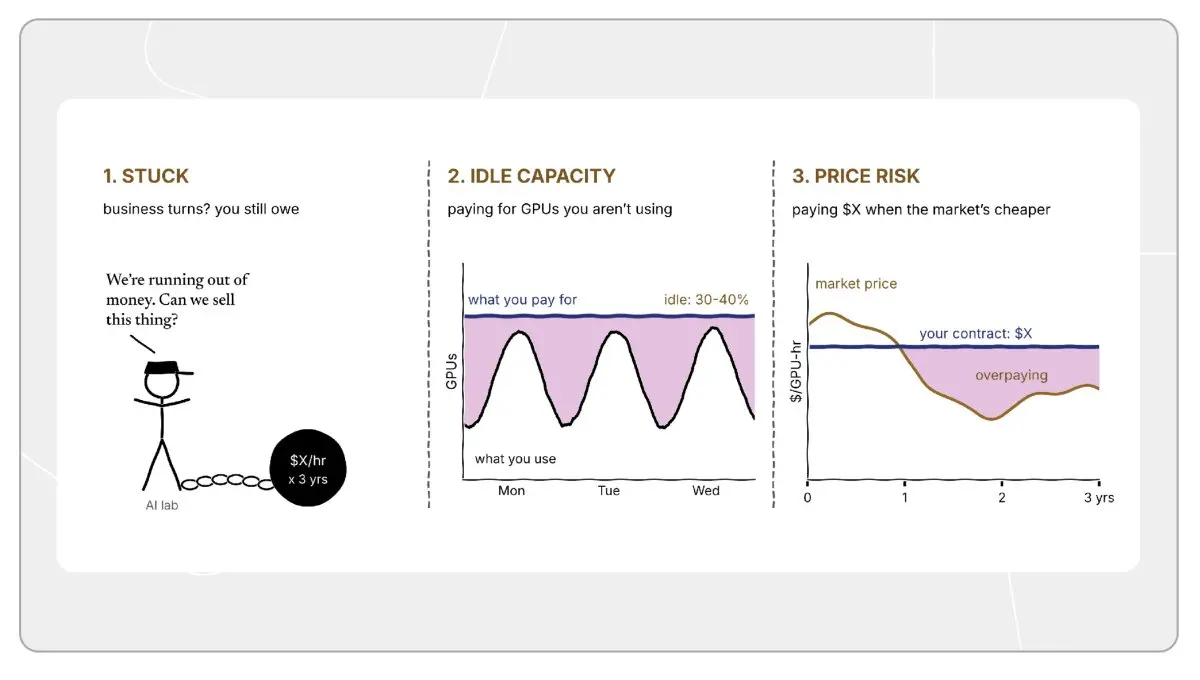
反過來,客戶也承擔了多重風險。首先,如果業務耗盡資金或轉型,仍然欠付每一期款項。其次,客戶在為閒置容量買單。由於是按照峰值需求採購,大部分時間都在為未實際使用的 GPU 付費。最後,如果市場價格下跌,客戶依然必須按鎖定的高價履約。
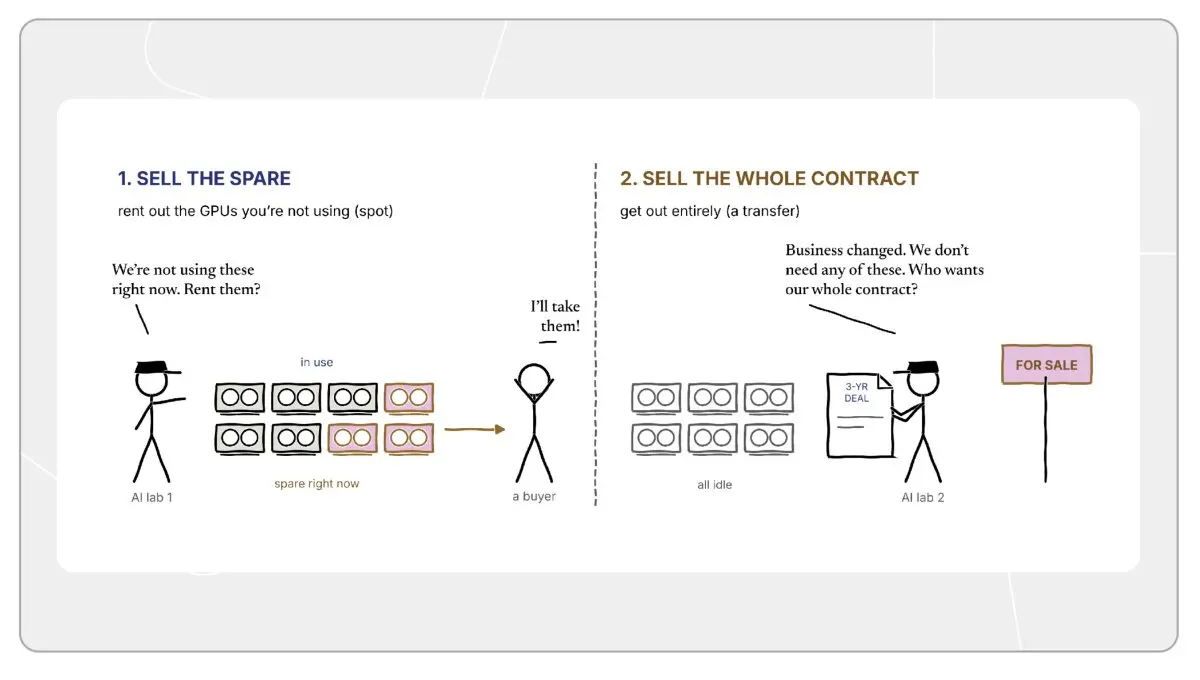
在此情境下,可以自然設想一個市場的形成:部分客戶在某些時間段有多餘容量想要出售,還有一些客戶可能想完全轉讓合同抽身離開。
第三部分:為什麼交易所難以形成
試想一下,一家大型實驗室不再需要其擁有的 GPU,想要將合同轉售給其他機構。放貸機構會對這種做法產生疑慮,因為在最初發放貸款時,其本質上是在對該實驗室的信用進行承銷。
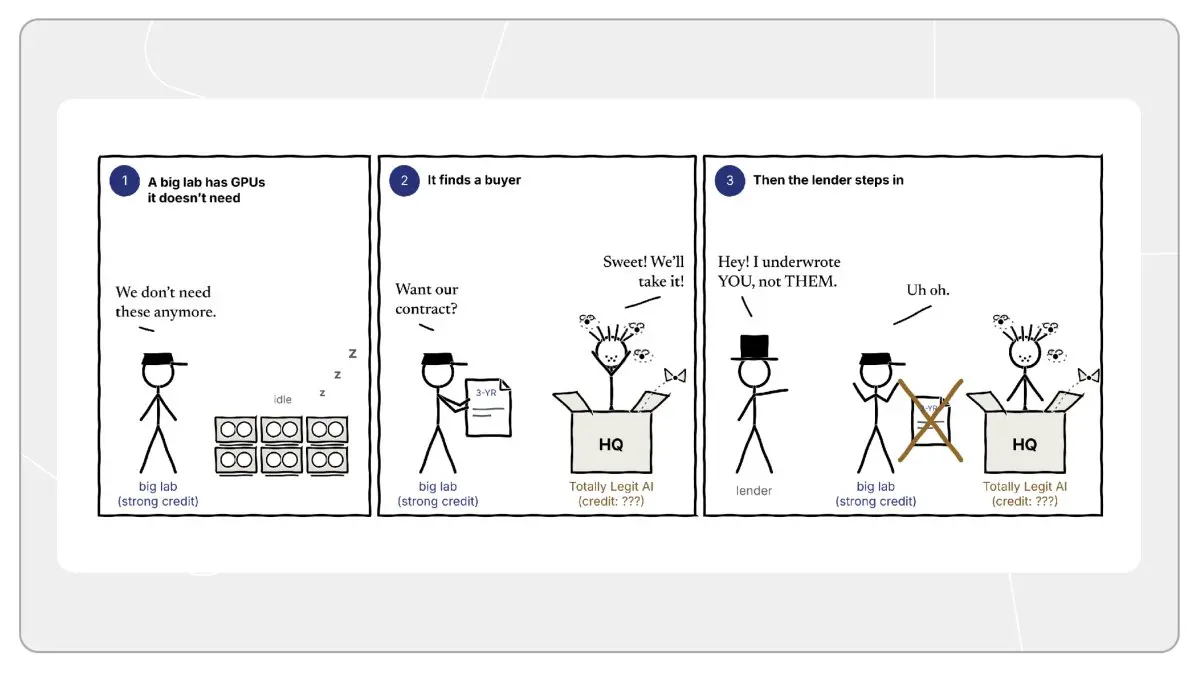
如果你的租戶是一家高投資評級的大型企業,你能拿到利率低得多的貸款。如果是風險較高的初創公司,同樣的 GPU 集群融資利率會高得多。租戶決定了貸款的價格,這就是為什麼如果更換租戶,放貸機構通常必須進行審批。因此,目前的市場往往通過轉租模式運轉:最初的 AI 實驗室繼續向數據中心付款,而新的買家向最初的 AI 實驗室付款。****
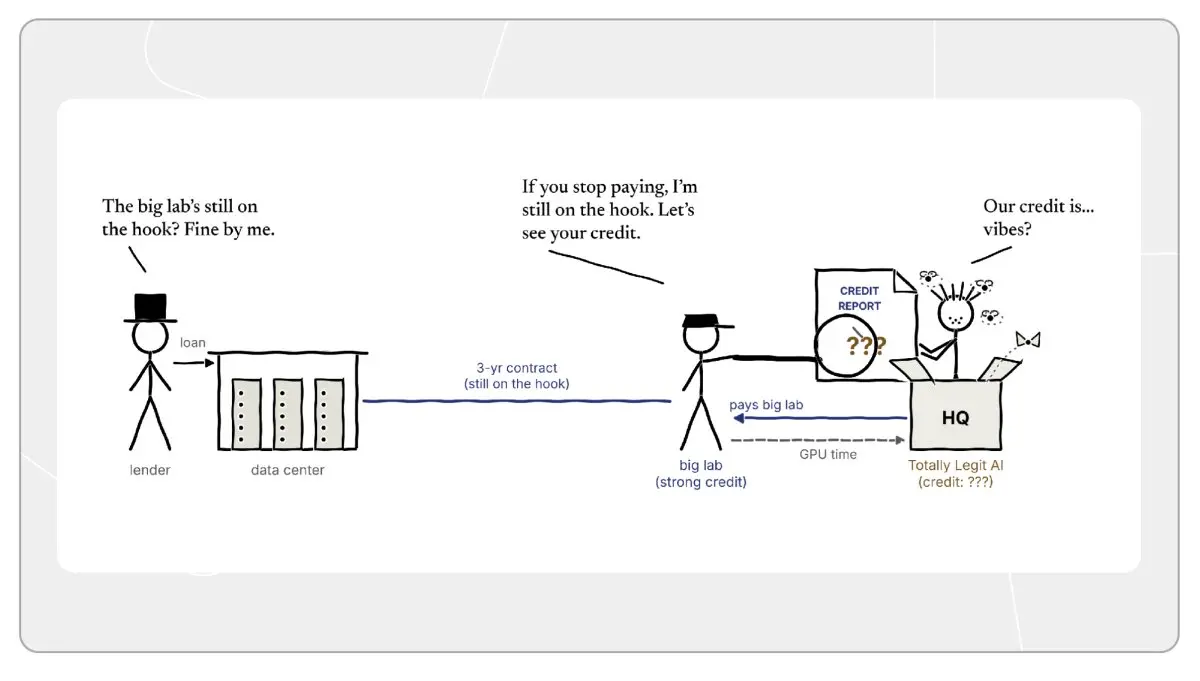
若轉租方停止付款,最初的 AI 實驗室依然對數據中心負有償付義務。這種機制使得該市場很難適應傳統的訂單簿形式。
如果我在交易所賣出蘋果股票,從交易清算那一刻起,我與買方的關聯便告終結。我甚至不知道是誰買了股票;最優價格勝出即可。但在算力交易中,賣出後你依然無法擺脫連帶履約責任,因此你必須清楚交易對手的身份。最高出價方可能是一家面臨違約風險的初創公司,而放貸機構可能無法接受下一個順位買家。
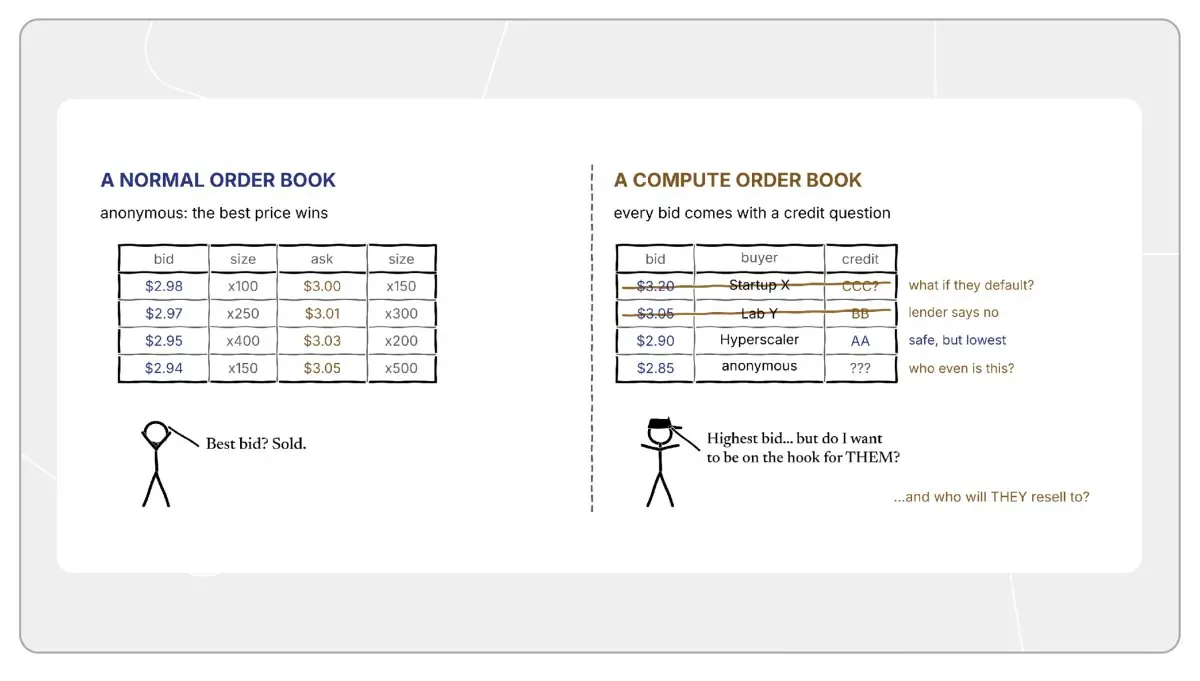
接下來還會引發一系列更複雜的場景:該買家能否再轉售給其他人?依然承擔責任的最初 AI 實驗室是否需要獲知買方身份?
你最終面對的是一張複雜的信用網絡,使得算力難以實現規模化交易。
第四部分:潛在的破局之道
可以發現,許多問題的根源在於一點:在放貸方眼中,GPU 與客戶被綁定為一個整體。大多數成熟市場並非如此。一桶原油不在乎最終買家是誰。
要使算力市場運轉起來,放貸機構必須信任底層資產本身,而非客戶信用。換言之,放貸方需要确信即使某個客戶中途退出,也能夠迅速找到另一個客戶承租這些 GPU。信任資產需要兩個前提:可預知的未來價格(類似於原油的遠期價格),以及一個隨時準備以此價格接盤的買方市場。兩者兼備,客戶才具備可替代性,合同才能實現順暢流轉。
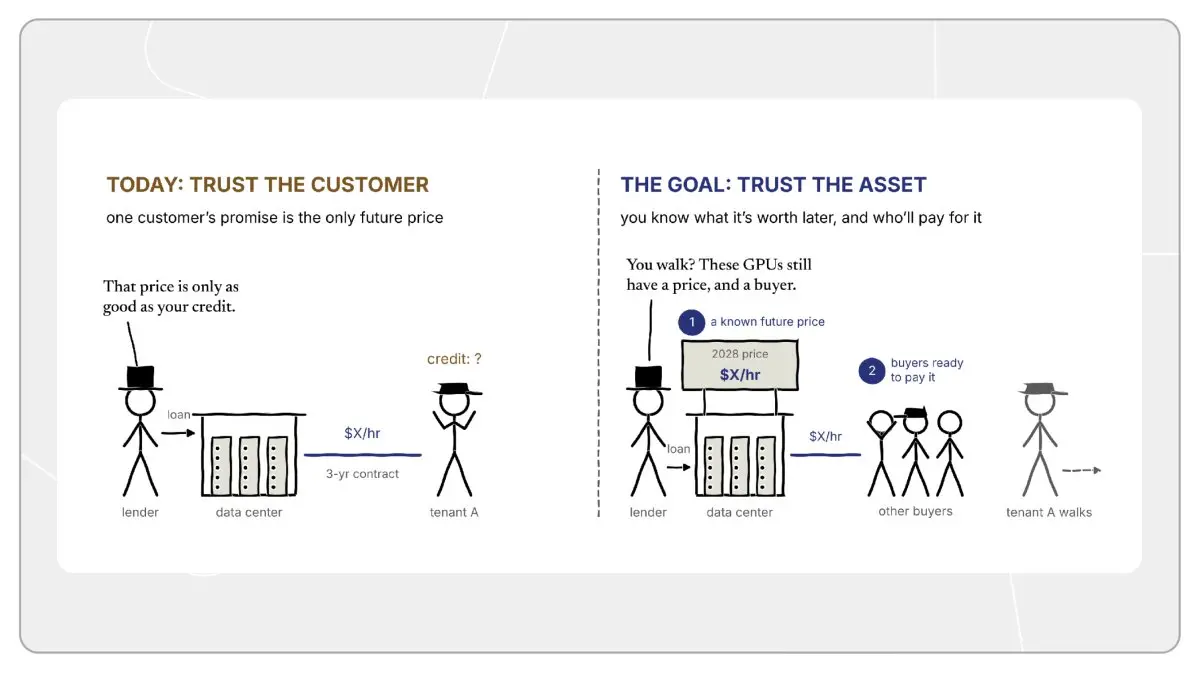
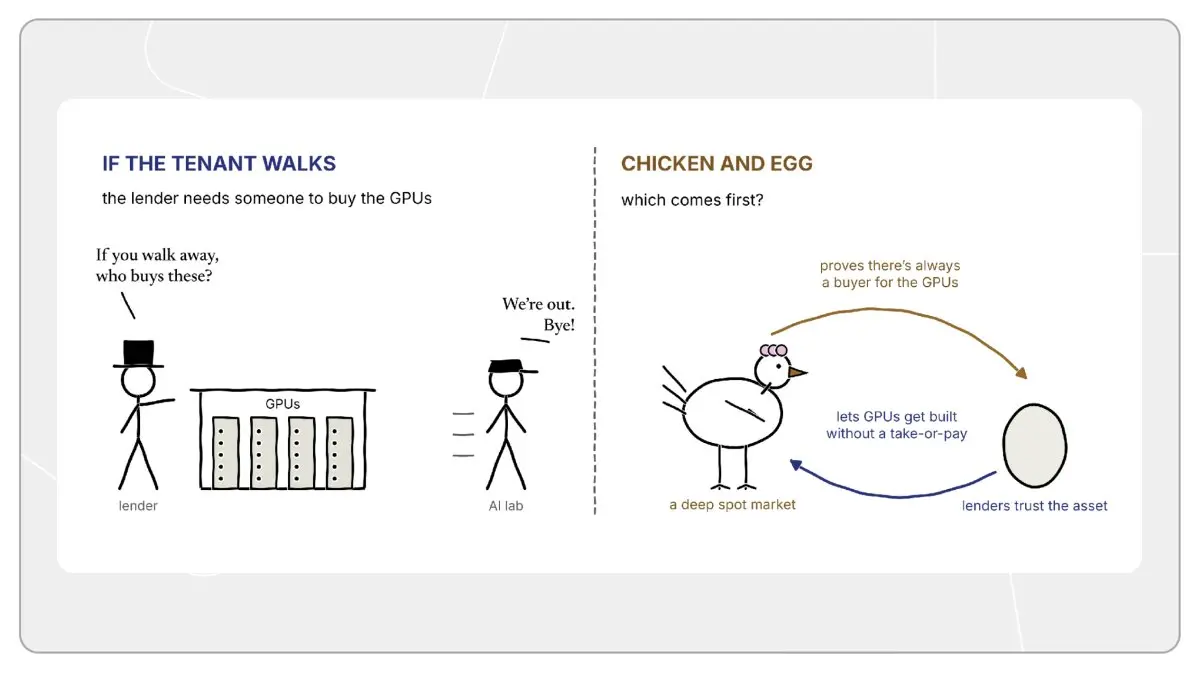
但實際情況遠比表面看起來更棘手。為了信任資產,放貸方需要一個深度的現貨市場,以便在租戶退出時將算力變現。然而,一個深度的現貨市場首先需要放貸方信任資產,進而允許 GPU 在沒有"照付不議"合同的情況下建設。這是一個先有雞還是先有蛋的死結。
此外,即便跨越了先有雞還是先有蛋的難題,也不確定深度的現貨市場能否完全解決問題,因為風險往往是系統性關聯的。如果有租戶發生違約,市場通常面臨更深層次的系統性危機,這意味著許多人也在試圖拋售手頭的 GPU。因此,當放貸方真正急需買家接盤的時刻,往往恰恰是買家最匱乏、價格最疲軟的時刻。
那麼破局的希望何在?GPU 市場是全球最重要的市場之一,市場需求永無止境,而現有資源配置效率低下:一邊是閒置的 GPU,另一邊是排隊等候的買家。在極限情況下,逐利機制終將找到抹平這種低效的方法。
如果你也是在思考這個難題的創業者,歡迎交流探討。我的推特私信始終敞開:jonah_b。
附錄
* 頂級 AI 實驗室屬於特例。由於同時承載模型訓練與推理服務,而非僅從事單一業務,他們能夠實現高得多的利用率。此外,隨著個人 Agent 開始執行計劃任務,他們可以將這些作業插入任何剩餘的閒置時間窗口,從而進一步推高利用率。
** 我並不希望讀者在閱讀本文後得出"信貸市場是沒有流動性現貨算力市場的唯一原因"這一結論。本文的主旨在於闡明,信貸市場結構是阻礙現貨市場形成的核心驅動力之一。
*** 第二部分中對"照付不議"的闡述是簡化版本。在實際商業運作中,大型算力集群建設涉及更多參與主體,其信用承諾往往層層嵌套。
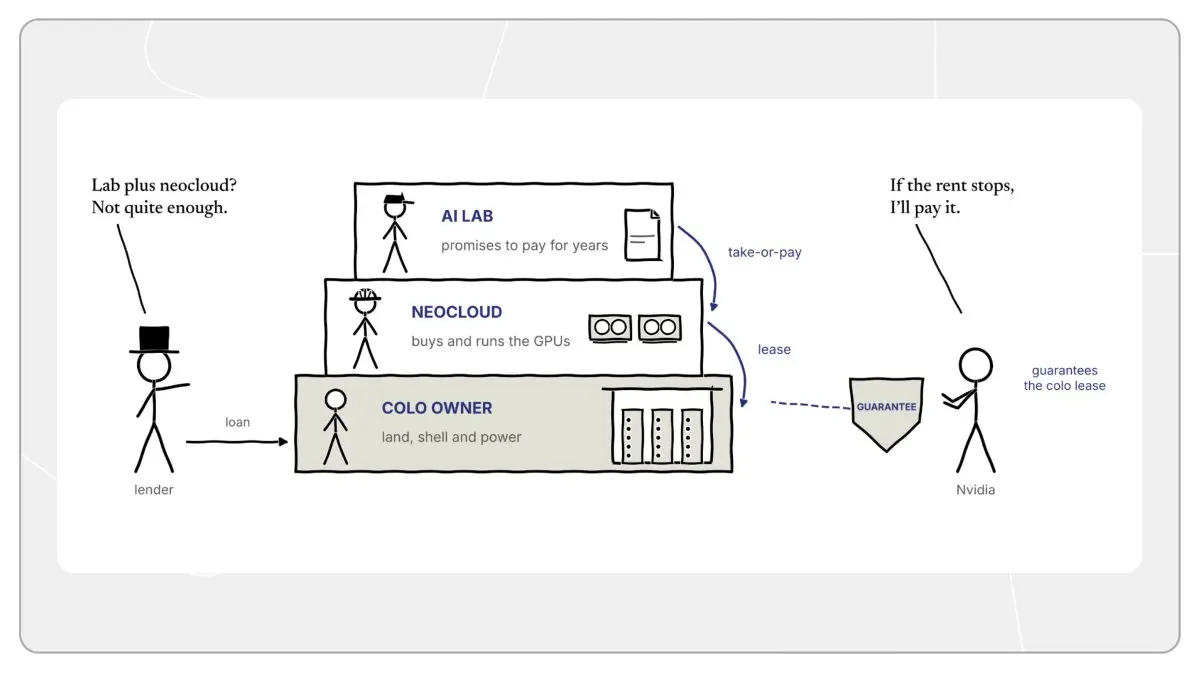
機房托管產權方(最底層):通常為不動產投資方。擁有土地、建築主體、散熱設施、機架外殼及電力資源,出租物理空間,並以該租賃合同為抵押借款進行建設。
新型雲服務商(中間層):採購並運營 GPU,向托管方支付機房租金,並以 AI 實驗室簽署的合同為質押進行借貸,以支付芯片採購費用。
AI 實驗室(最頂層):最終承購方。簽署"照付不議"協議,承諾向新型雲服務商連續多年支付費用。
托管產權方的放貸機構是在對新型雲服務商履約支付租金進行風險定價。新型雲服務商往往資本實力有限,且實驗室合同通常僅簽署數年,而機房租約往往長達十年以上。因此放貸機構可能要求引入擔保方:即由更具信用實力的實體為租約提供背書。Nvidia 目前已開始介入並扮演這一角色。
**** 某些合同確實允許轉讓給新租戶,這種操作被稱為權益轉讓(assignment)。放貸機構可能接受替換為具有同等信用風險評級的租戶,但不會接受資質更差的租戶。此外,除非獲得合同責任的正式免除,否則即使完成轉讓,原簽約方仍可能承擔兜底責任。這種機制根本無法支撐真正程序化、自動撮合的訂單簿系統。
 風險提示
鏈捕手ChainCatcher提醒,請廣大讀者理性看待區塊鏈,切實提高風險意識,警惕各類虛擬代幣發行與炒作,站內所有內容僅係市場信息或相關方觀點,不構成任何形式投資建議。如發現站內內容含敏感信息,可點擊,我們會及時處理。