暗号 CEX が集まって米国株を売り、従来の証券会社は「不速の客」を迎える
 核心的な視点

 大洗牌はまだ始まったばかりです
著者:momo,ChainCatcher
米国株の取引が暗号 CEX の最重要課題となった。
一方で、米国株の需要は非常に魅力的である。過去数年間、米国株は高騰を続けており、非米国地域の投資家は、NVIDIAや間もなく IPO 予定の SpaceX、OpenAI などのスター資産に対する需要が高まっている。伝統的な証券会社は、規制の不確実性やコンプライアンスコストに制約されており、このグローバルな投資家の流入を効率的に受け入れることが難しい。しかし、SEC がナスダックでのトークン化株式取引の試験運用を承認したことで、ウォール街がトークン化の実験を行い、暗号 CEX が米国株に参入する可能性が生まれた。
しかし、他方で、この熱潮は暗号 CEX 自身の流量の困難を浮き彫りにしている。米国株が熱を帯びるほど、暗号市場は冷え込み、短期的には状況を逆転させる強力な触媒が見込めない。
しかし、暗号業界は決して順風満帆な時期に勝敗を決めることはなく、常に危機や転換点で再編成が行われる。最悪の時代は、しばしば暗号 CEX にとって最良の時代でもある。94年の規制の大掃除が Binance の覇権を築いたように、今日、米国株ビジネスは暗号 CEX にとって新たな分水嶺となるかもしれない。
最近の米国株への取り組みの加速を見ると、主に「伝統的な証券会社との直接接続」と「米国株のトークン化を堅持する」という2つのパスがある。本稿では、Binance と Bitget をそれぞれのパスの代表として、十数の細分化された次元を通じて両者の類似点と相違点を比較し、今回の暗号 CEX の米国株の動きが、伝統的な証券会社のケーキを侵食できるかどうかを探る。
一、なぜ暗号 CEX の米国株製品は不発だったのか?
正式に比較する前に、昨年ほとんどの主流取引所が米国株製品を展開した後、最近 CEX が新たな米国株製品を集中して提案した理由を簡単に説明する。
前回の米国株製品は、主に2つの形態であった。一つは差金決済契約で、ユーザーは株価の上下を取引するが、実際の株式には触れない。もう一つは Ondo などの RWA /トークン化発行プラットフォームを接続し、米国株のエクスポージャーをオンチェーン資産としてパッケージ化し、取引所の入口に置くものである。
これら2つの方法は「存在するかどうか」の問題を解決したが、「使いやすさ」の問題は完全には解決していない。
差金決済契約は取引ツールに近く、短期的な方向性を押すのに適しているが、実際の株式資産からはまだ遠い。初期のトークン化株式の実際の体験では、ユーザーには多くの痛点があった。
まず、基盤が本当に米国株であり、米国株の流動性があるかどうかは、皆が最も懸念している部分である。さらに、体験上も多くの問題があり、Bitget CEO Gracy Chen は新世代の米国株トークン化製品について、前回の製品でユーザーからのフィードバックが集中したいくつかの痛点を挙げている。例えば、大口注文時のスリッページが大きすぎて、取引体験がブルーチップ株を買っているようには感じられず、むしろ流動性が不足しているオンチェーン資産を取引しているように感じられること;配当処理がスムーズでないこと、例えば基盤の株式が配当を出した後、トークン側の同期感が強くないこと;株式分割や合併などの企業行動に遭遇した際、価格とポジションのマッピングがユーザーを混乱させること。
さらに資金の利用効率の問題もあり、初期のトークン化米国株は「取引可能な資産」に過ぎず、購入後はほとんどがアカウントに置いておくしかなく、保証金として契約や統一アカウントに参加することも、資産運用や貸付などの取引所エコシステムに接続することも非常に難しい。暗号ユーザーにとって、これはトークン化が本来持つべき組み合わせ性と資本効率を弱めることになる。
最近の CEX の米国株プランは、基本的にこれらの痛点を改善することに焦点を当てている。Binance と Bitget の新しい動きは、ちょうど異なる2つのパスを代表しており、前者は証券会社との直接接続と実際の株式取引に偏り、後者は Reality/rToken を通じて、実際の米国株の流動性、トークン化のマッピング、取引所エコシステムを統合しようとしている。
次に、ユーザーが抱える痛点のいくつかの次元から、2つのプランの詳細を比較していく。
二、2つの新しい米国株のパス:証券会社との直接接続 VS トークン化を堅持
1. 製品の基盤:ユーザーが実際に手に入れるものは何か?
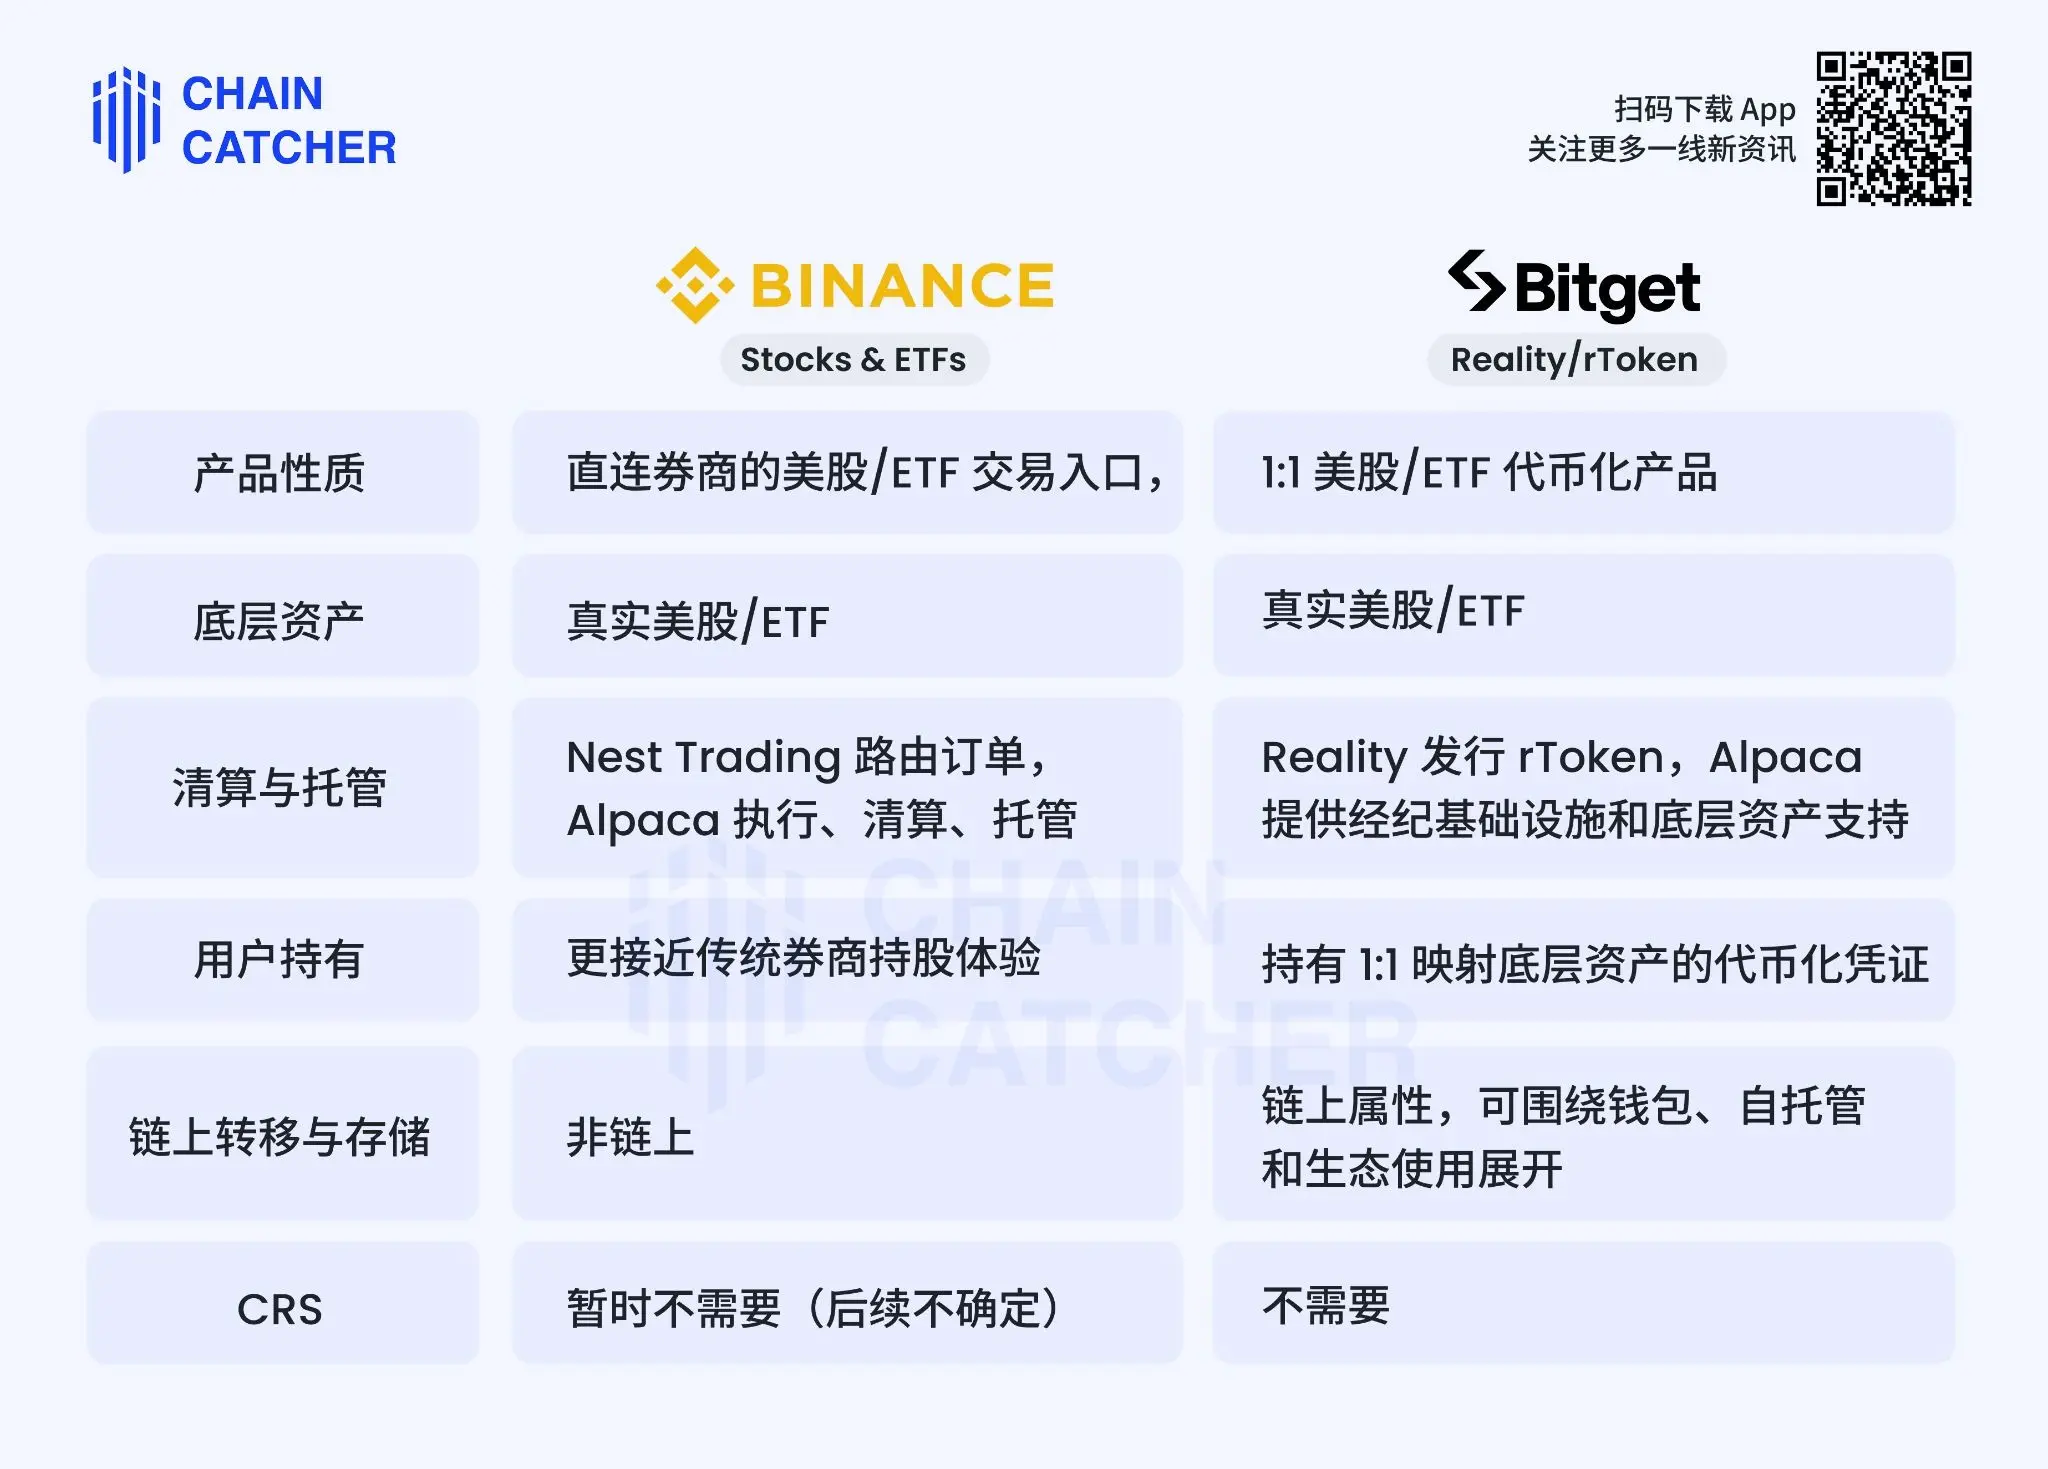
Binance と Bitget の今回の製品は、米国株の流動性に直接接続するという根本的な問題を解決し、両者とも基盤のカストディアンである Alpaca を使用している。Alpaca は、規制に準拠した米国株の証券会社インフラであり、現在 Ondo Finance、Dinari、xStocks などの他のトークン化の主要プレイヤーの基盤も同様にサポートされている。
具体的には、Binance は「証券会社の入口」ルートを採用し、米国株ビジネスは紹介ブローカーの Nest Trading が注文を受け、バックエンドで Alpaca が実行、清算、カストディを担当する。
一方、Bitget は「トークン化」ルートを採用し、ユーザーは rToken を保有するが、注文は Reality のオンチェーンカウンターを通じて米国市場で成立し、基盤の株式は Alpaca によってカストディされ、rToken は 1:1 のオンチェーン証明書として機能する。したがって、rToken の価格と深さはプラットフォーム内部でのマッチングではなく、実際の米国株の流動性に接続されている。
しかし、rToken はユーザーが伝統的な証券会社のアカウントに直接保有する株式ではないため、そのトークン化証明書の安全保障はどこから来るのか?現在、Bitget の公式な回答は、ライセンスを持つブローカーによるカストディ、資産の独立した隔離、リアルタイムの準備金証明を通じて、3層の保障を構成している。
CRS の観点から、Bitget の rToken は現在、伝統的な証券会社のアカウントレベルの CRS には関与していない;Binance のルートは証券会社に近く、今後は規制の影響を受ける可能性がある。
要約すると、両者は「本当に米国株の資産かどうか」という問題を解決しており、Binance は証券会社の入口のようで、Bitget は実際の資産をトークン化してオンチェーンエコシステムに組み込むことを強調している。
2. 資産の権利:価格の上下以外に何があるのか?
ユーザーにとって、米国株を買うことは単に価格の上下を買うことではなく、配当、配当税、株式分割、合併、買収、上場廃止、投票権などの一連の権利や企業行動が関わっている。実際の株式に近づくほど、これらの詳細は曖昧にしてはいけない。
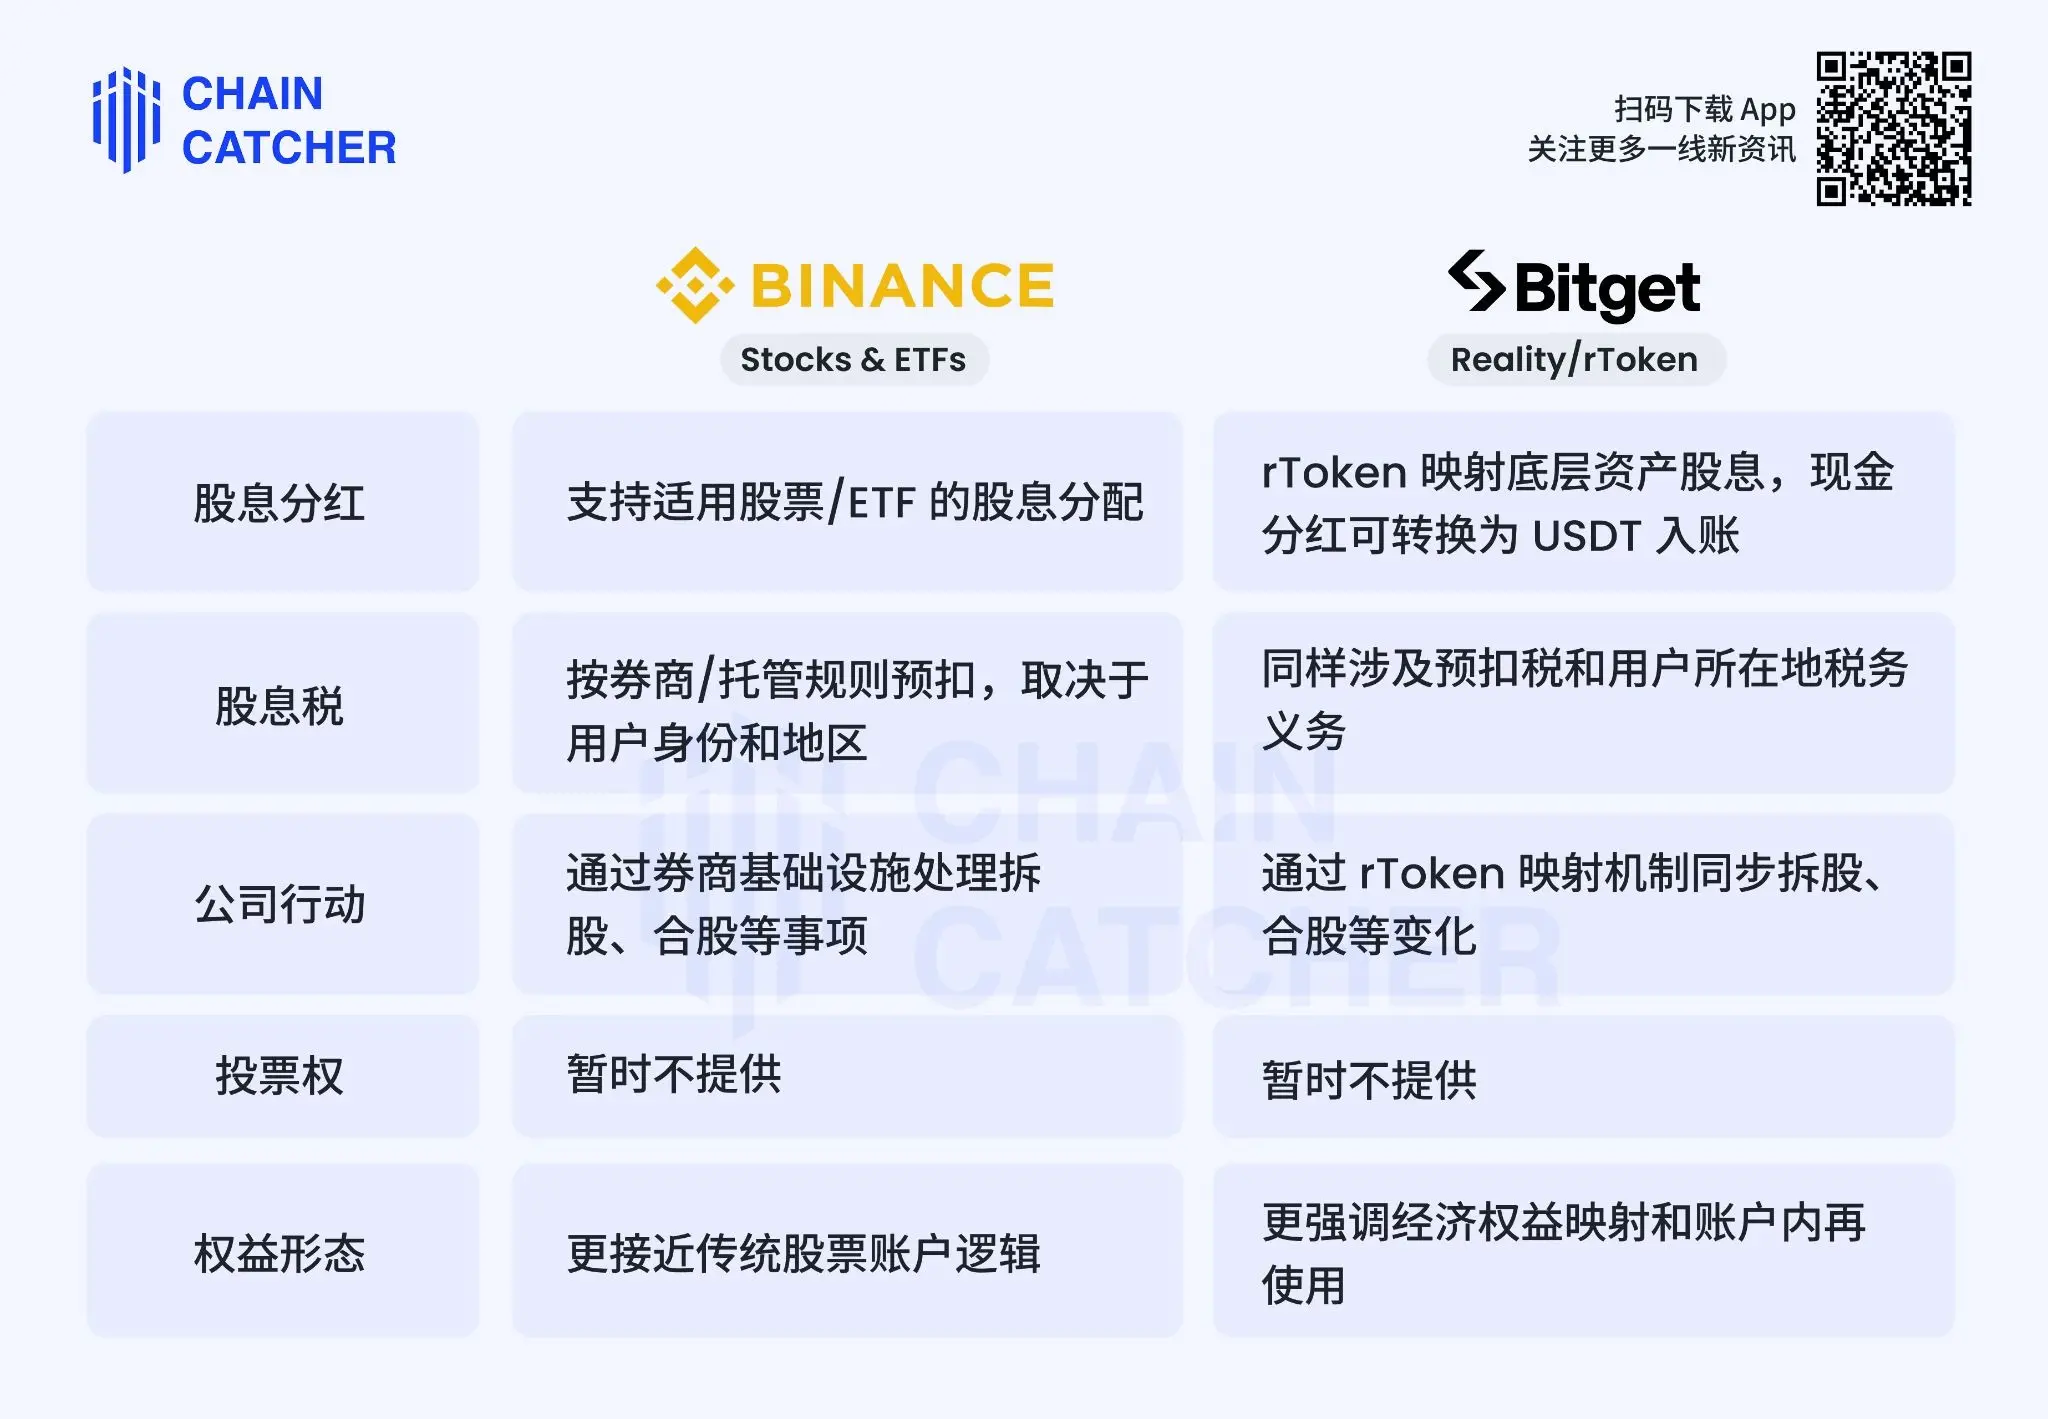
公開情報から見ると、Binance と Bitget の今回のプランは、もはやユーザーに米国株の価格シンボルを取引させるだけではなく、実際の米国株に関連する基本的な経済権利を補完している。
配当、配当税、株式分割、合併などの企業行動は、本質的に Alpaca のような基盤の証券会社インフラによって処理される。したがって、これらの基本的な権利に関しては、両者の方向性は近い。基盤の米国株が配当や企業行動を行った場合、プラットフォームはその結果をユーザーのアカウントに同期させる必要がある。
異なる点は、実現方法が異なることで、Binance は米国株のアカウントに反映されるように見え、Bitget は Reality/rToken を通じてトークン側にマッピングし、株式の配当をトークン形式で 1:1 リアルタイムでアカウントに配信し、現金配当は自動的に USDT に換算されてアカウントに入る。
投票権も主な違いではない。証券会社の入口モデルでも、rToken モデルでも、非米国ユーザー、分散した保有、プラットフォームの代持構造の下で、ユーザーは通常、上場企業の株主投票権を直接享受することはなく、投票権もこの種の製品の核心的な売りではない。
Bitget がトークン化方式で行う利点は、一部の株式権利は、証券会社との直接接続方式でも実現でき、Bitget も実現可能であり、さらに株式権利が CEX に入った後、より効率的な流通資産に変わることを実現している。
3. 取引体験と資金効率
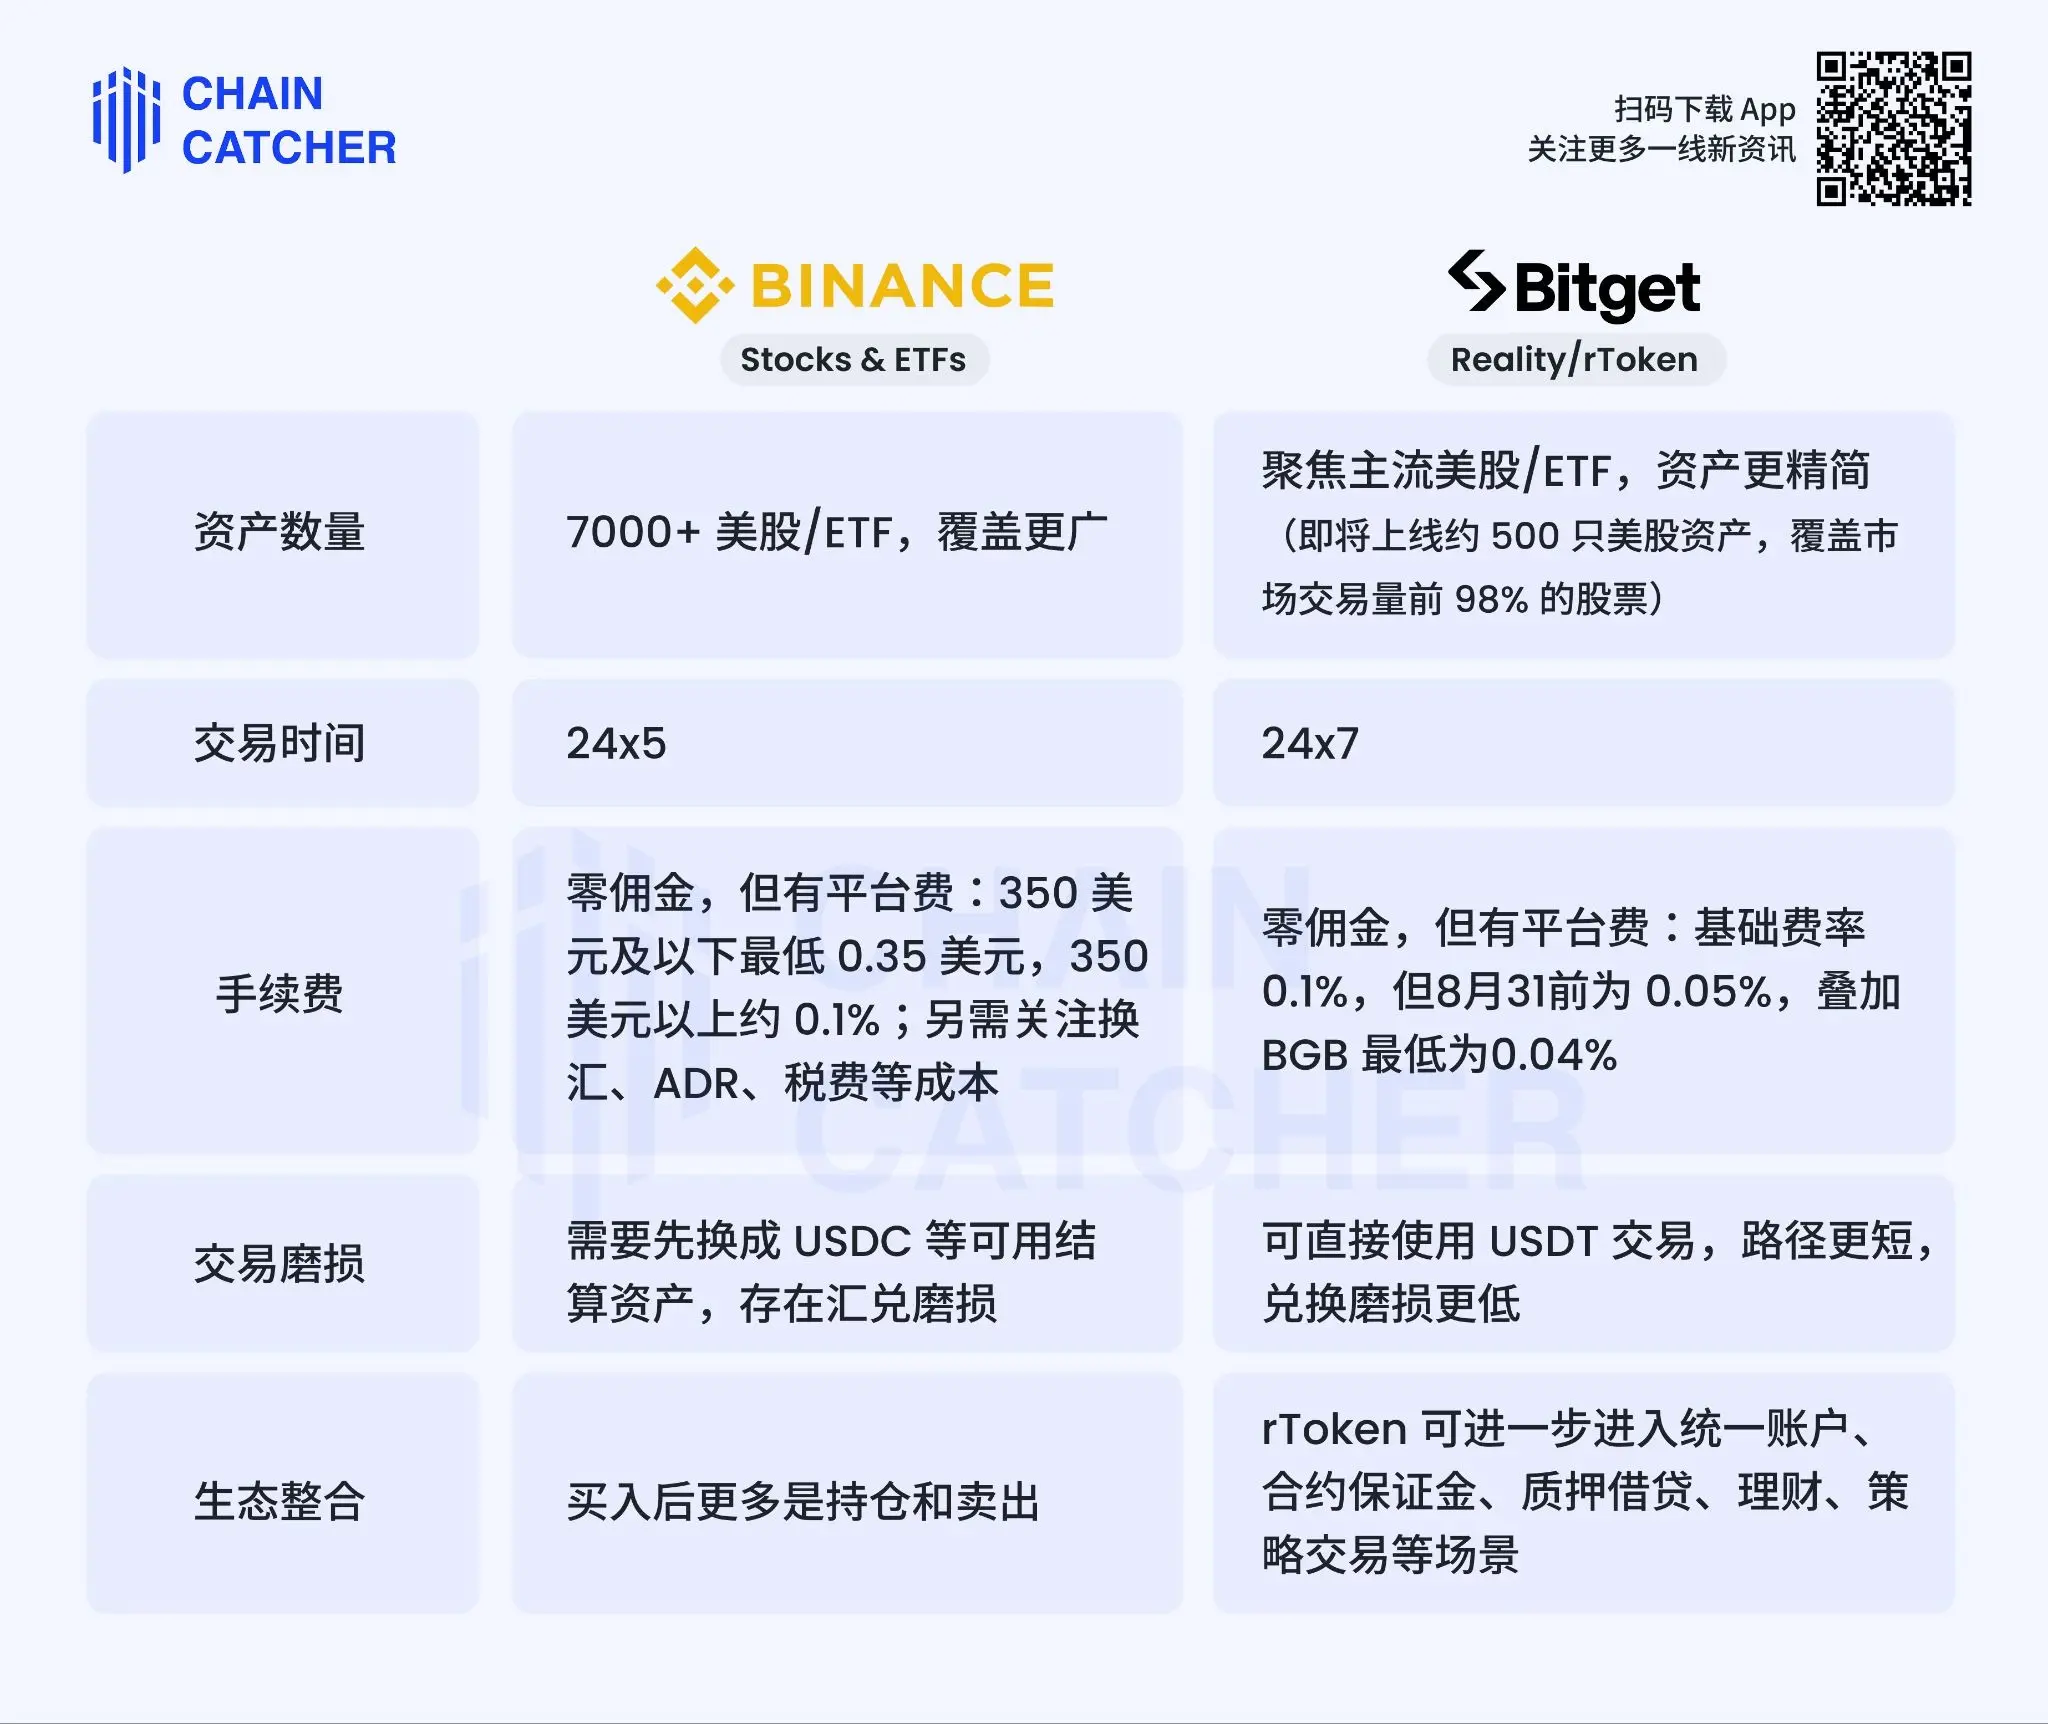
全体の取引体験と資産効率を見てみる。
資産の数に関しては、Binance はより広範囲をカバーしている;Bitget は主流に焦点を当てており、まもなく市場取引量の上位 98% を占める 500 銘柄の米国株を上場予定で、選定と流動性のカバーを強調している。
取引時間に関しては、Binance は全体的に伝統的な米国株のリズムに近い;Bitget はトークン化を通じて 7x24 時間の取引を実現し、暗号ユーザーの習慣により適している。
では、米国株の取引時間外に流動性はどこから来るのか? Bitget CEO はツイッターで、第三者のマーケットメーカーが提供することを述べており、マーケットメーカーは現物在庫を保持して売買需要を受け入れる。このことは、米国株の取引時間外の流動性が無限ではなく、週末や極端な市場状況での一方向の買い注文が価格を押し上げ、月曜日の取引開始時に大きな変動を引き起こす可能性があることを意味する。
費用に関しては、Bitget の費用は現在のところ相対的に低く、同様に手数料ゼロだが、プラットフォーム手数料があり、基本料金は 0.1% だが、8 月 31 日前は 0.05% で、BGB を加えると最低 0.04% となり、高頻度ユーザーにとってより友好的である。
取引の摩耗に関しては、Binance は USDC などで決済する際、ユーザーが USDT を保有している場合は追加で交換が必要;Bitget は直接 USDT を使用し、経路が短い。
エコシステムの統合の差異が最も明確である。Binance の今回の米国株製品はエコシステムと深く統合されていないが、Bitget の rToken は統一アカウントシステムに入ることができ、契約の保証金、ステーキング、貸付などに使用でき、資金効率を向上させている。現在、NVIDIAやMicronなど 15 銘柄の株式トークンが契約の保証金として使用可能である。
最後に、2つのパスの利点と欠点をまとめてみよう。
Binance の証券会社直結モデルの最大の利点は、ユーザーが伝統的な米国株取引により近づくことである。基盤が実際の米国株であり、流動性が実際の米国株市場から来ており、資産のカバーも広い。暗号取引の経験がないユーザーにとって、信頼感も強い。しかし、問題は比較的シンプルであり、ユーザーの資金効率が十分に発揮されていないことである。
Bitget のトークン化モデルの利点は、ブローカーとの直接接続の核心的な利点、すなわち流動性と配当を実現したことにあります。この基盤の上で、Bitget は資金効率を向上させ、ユーザーが 7x24 取引できるようにしました。トークン化された株式資産は契約の保証金やその他の取引シーンに使用でき、手数料も低くなっています。しかし、より慎重なユーザーにとっては、直接株式を保有することがトークンよりも安心感を与えるかもしれません。ただし、Bitget が提供するこのようなトークン化された米国株の体験がますます洗練されるにつれて、ユーザーの懸念は徐々に和らぐと予想されます。
三、暗号取引所は伝統的なブローカーのケーキを食い尽くせるか?
米国株取引は決して暗号 CEX 同士の競争ではありません。長期的には、暗号 CEX はブローカーとの競争に直面することになります。
1. 暗号 CEX が米国株を売る際の利点と課題
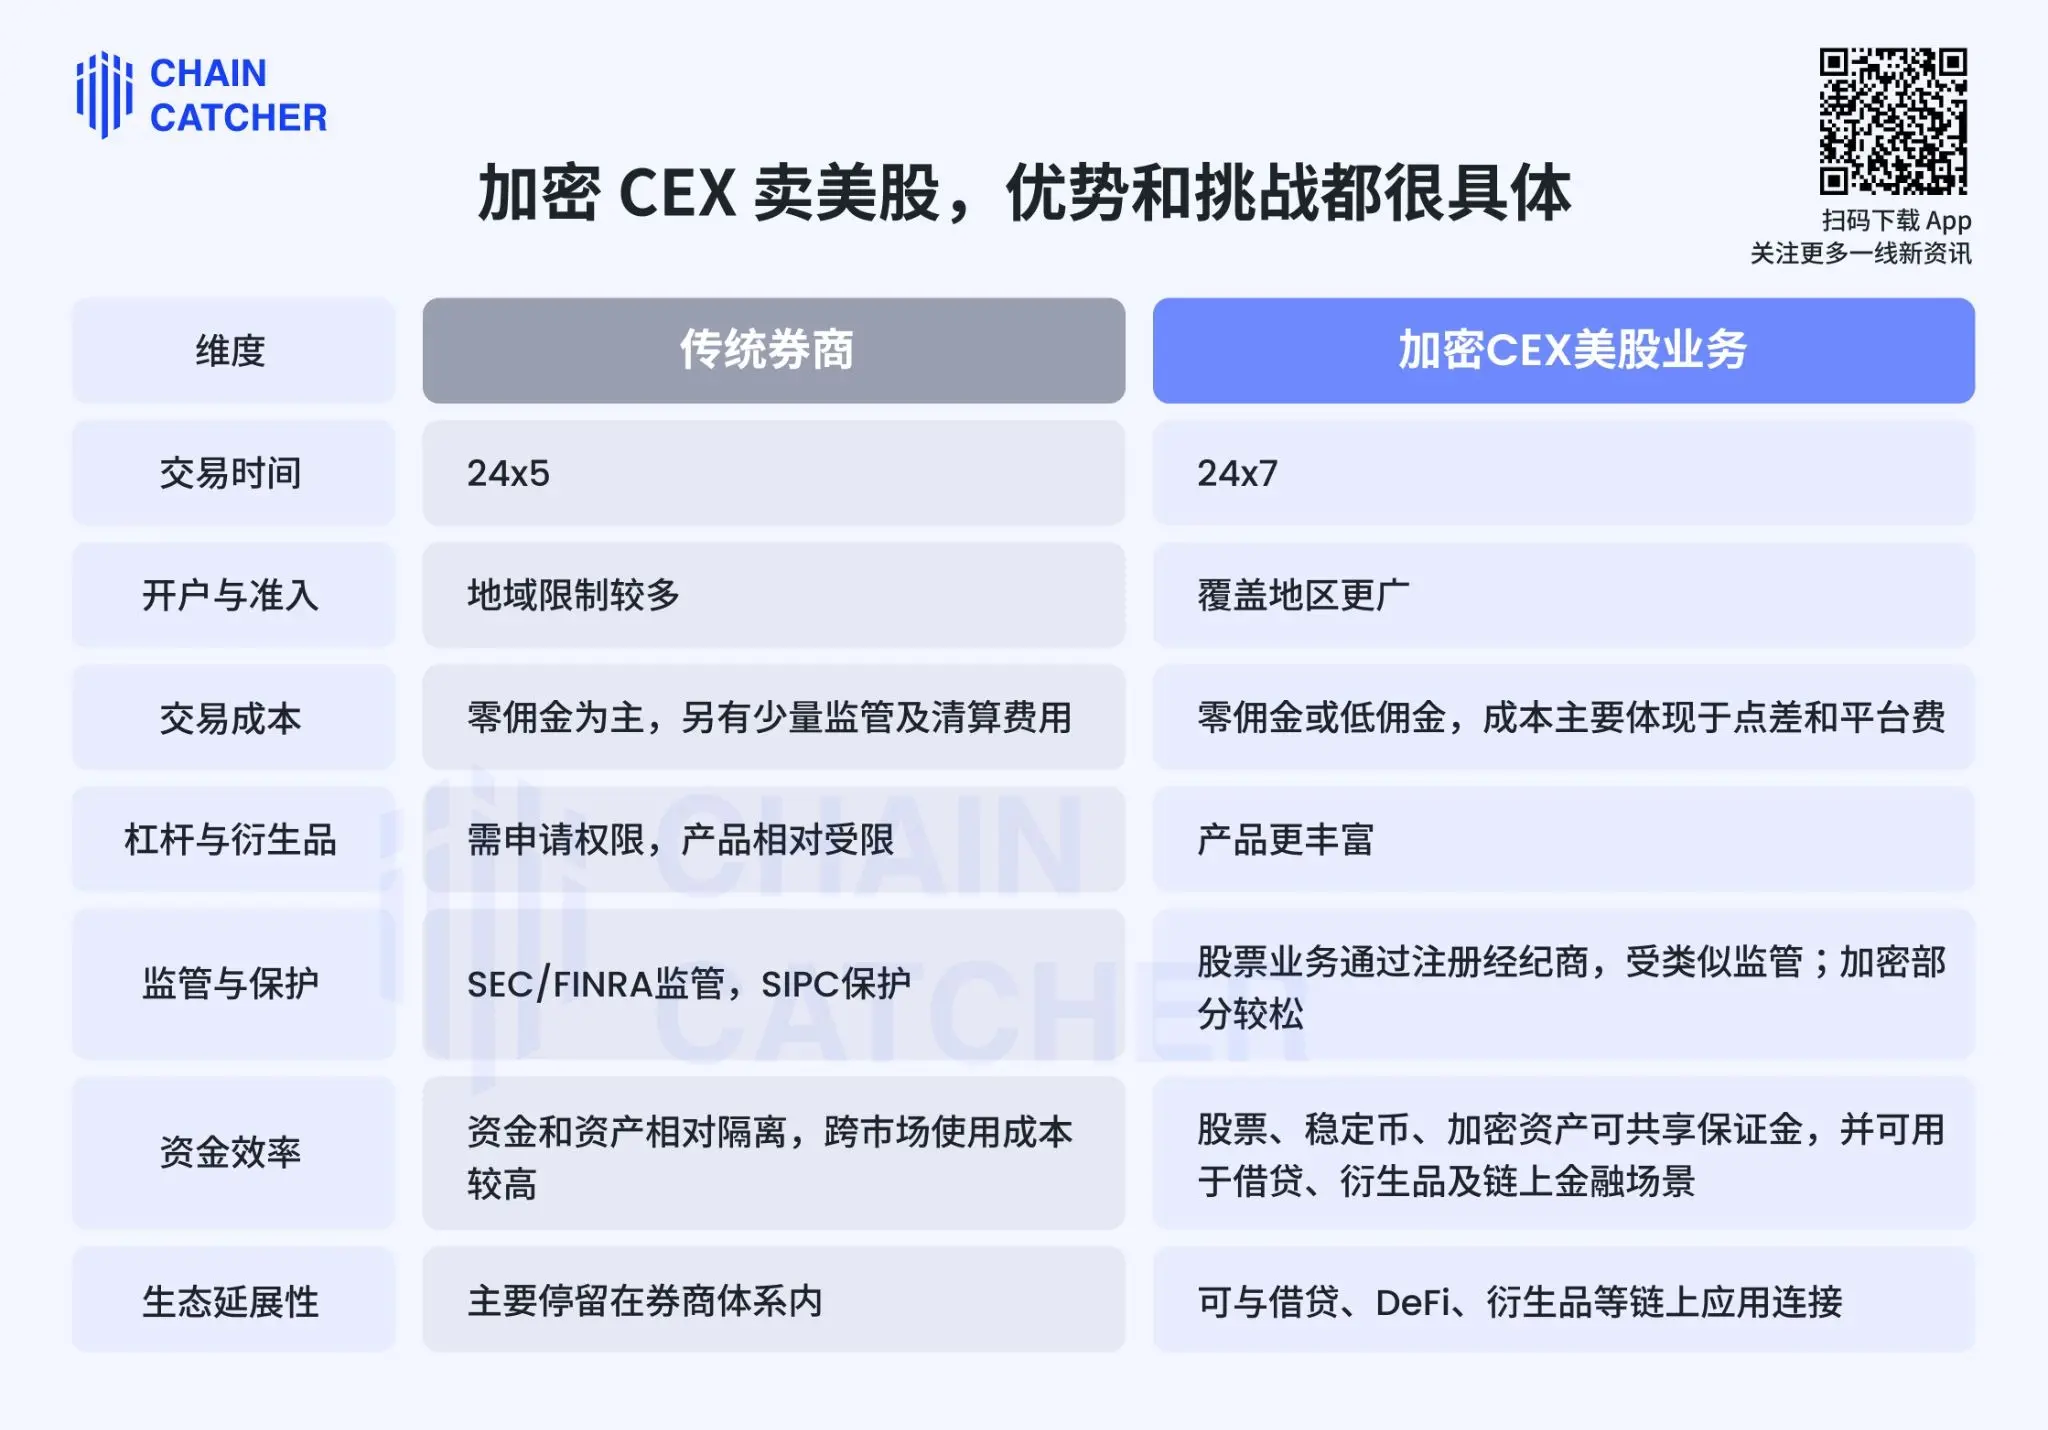
いくつかの重要な視点から見ると、暗号 CEX は伝統的なブローカーに比べて以下の点で利点があります:取引時間において、暗号 CEX はトークン化を通じて 24/7 を実現し、投資家の取引ニーズにより適合しています。口座開設とアクセスに関しては、伝統的なブローカーは地域制限が多いのに対し、暗号 CEX はカバー範囲が広いです。
しかし、最も核心的な利点は資金効率とエコシステムの拡張性にあります。伝統的なブローカーの口座では、株式資金と他の資産が相対的に隔離されており、クロスマーケットでの使用コストが高いです。暗号 CEX は株式、ステーブルコイン、暗号資産が保証金を共有でき、貸出、デリバティブ、オンチェーン金融シーンに使用できることを許可しています。これが、Bitget がトークン化の道を貫き、米国株をブロックチェーンに移し、米国株を 7x24 時間取引可能、担保可能、再利用可能な資産に変える理由かもしれません。これは現在、伝統的なブローカーの核心的な競争力と最も異なる点です。
もちろん、課題も具体的です。実際の株式市場に近づくほど、ユーザーの CEX に対する要求は伝統的な金融商品に近づきます。プラットフォームは、基盤となる株式が実際に存在し、保管と準備が透明であることを証明し、配当、株式分割、税務、流動性などの詳細を適切に処理する必要があります。特にトークン化された製品は、非取引時間や極端な市場状況下で、価格が安定しているか、流動性が十分であるかが、ユーザーの信頼を直接決定します。
2. 終局は誰が誰を代替するのではなく、全景取引所に向かう可能性がある
現在のところ、より大きなトレンドは、伝統的な金融と暗号金融が相互に進んでいることです。
一方では、暗号 CEX はもはや単にコイン間取引に満足していません。Binance はブローカーと直接接続して米国株を扱い、Bitget は明確な戦略を Universal Exchange (UEX、全景取引所)としており、株式、金、外国為替、暗号資産を同じ口座に統合することを目指しています。もう一方では、伝統的なプラットフォームもトークン化を受け入れており、Robinhood などのブローカーはすでに株式トークンを導入し、NYSE も 24/7 トークン化された株式取引を推進しています。
これは、米国株のトークン化が単なる製品競争ではなく、金融口座の形態の変化であることを示しています。将来的には、ブローカー口座、暗号口座、銀行口座の境界がますます曖昧になるでしょう。
短期的には、CEX が伝統的なブローカーのケーキを食い尽くせるかどうかは、製品体験とコンプライアンスの境界に依存します。長期的には、真の競争は誰がより高効率のマルチアセット金融プラットフォームになるかです。
これが、暗号 CEX の米国株戦略で最も注目すべき点であり、Bitget CEO Gracy が言ったように、これは単に取引品目を増やすことではなく、ブロックチェーン技術を通じて伝統的な資産を暗号エコシステムに統合し、暗号 CEX がより大きな金融プラットフォームに立ち上がり、伝統的な機関と世界の主流資産の価格決定権を争うことを始めることです。
 リスク警告