Uniswapの創設者:なぜAMMが金融市場の核心エンジンとなる可能性があるのか
 核心的な視点

 株式やETFなどの資産がブロックチェーン上に移行すると、市場は「すべての資産がドルで取引される」から、より関連する資産の直接取引へと移行する可能性があります。より低いポジションリスクとマーケットメイキングコストにより、AMMは伝統的な金融の核心市場に参入する機会を得ることができます。
編纂:佳欢、ChainCatcher
私は DeFi の最前線で 9 年間働いてきました。これは魅力的な分野で、ほぼ無限の可能性と深さを持ち、資本市場を変える力を持っています。
私は常に AMM に大きな可能性があると信じてきましたが、過去 10 年間、1 つの問題が私を悩ませてきました:この新しい市場構造は、本当にすべての金融市場の中心エンジンになれるのでしょうか?
何年もの進化と成長を経て、AMM がより広範な金融市場を支配する道がますます明確になってきています。このことを説明するには、1976 年から始めるのが最適です。
トークン化が誰がマーケットメイキングを行うかを変えた
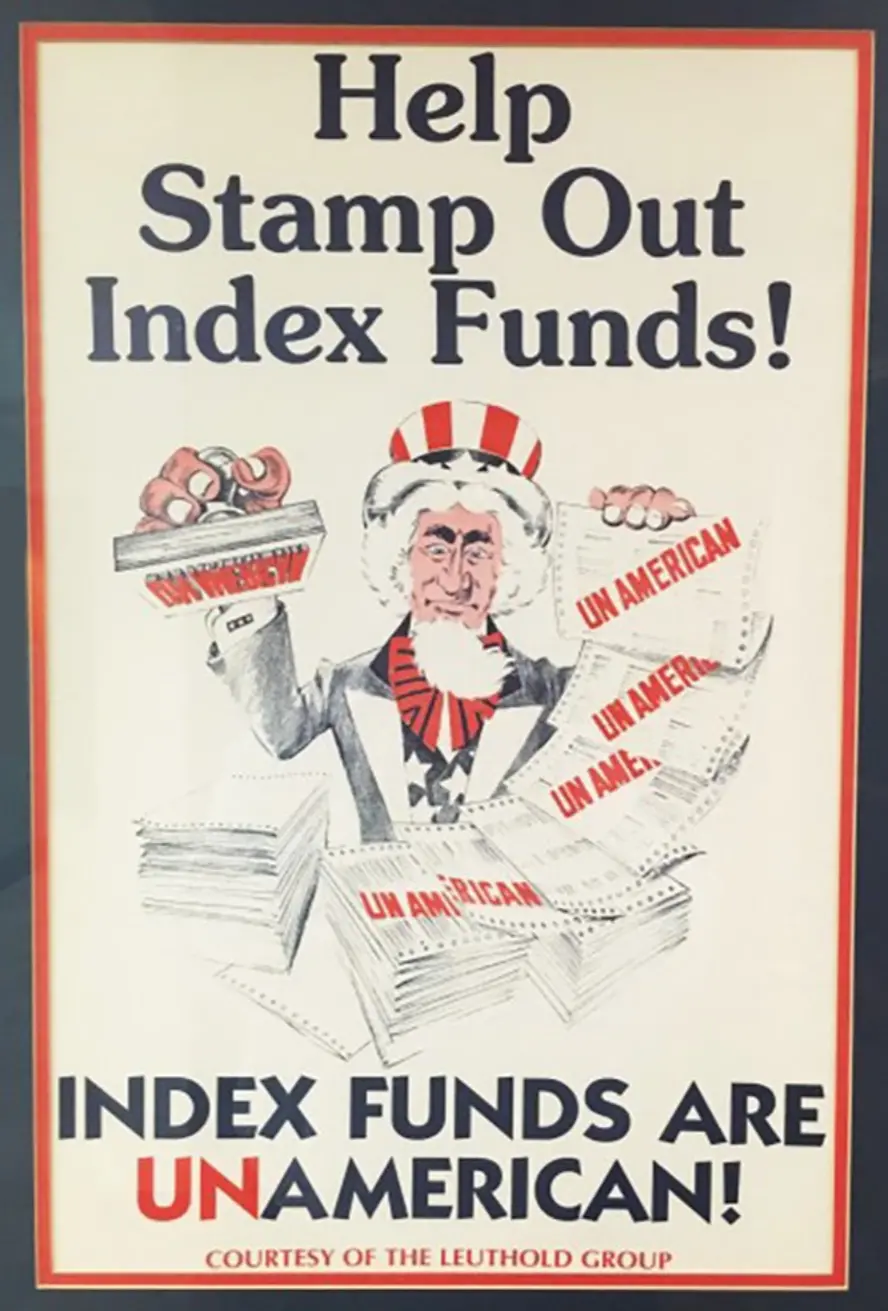
インデックスファンドは今月で 50 周年を迎えました。1976 年、ジャック・ボーグルがインデックスファンドを立ち上げたとき、1.5 億ドルを調達することを望んでいましたが、最終的には 1130 万ドルしか集まりませんでした。競合他社はこれを「ボーグルの愚かな試み」と呼び、インデックスファンドが「アメリカの精神に反する」と非難するポスターを作成しました。
彼らは、投資判断を行わないファンドが、高給を得て投資判断を専門に行うプロフェッショナルに勝つことは決してできないと考えていました。今日、アメリカのファンド資産の大部分は、受動的投資ツールに流れ込んでいます。
最近、私はこのことを考えていました。なぜなら、トークン化も「夢想的」と見なされていた段階が終わりを迎えているからです。SEC は Nasdaq と NYSE でトークン化された株式の取引を承認しました。ほぼすべてのアメリカの証券を決済する DTCC も、7 月にトークン化取引の実環境テストを行いました。これらの変化はすべて同じ方法で説明されています:トークン化はインフラのアップグレードです。
同じ市場で、ただし速度が速く、コストが低く、24 時間稼働します。これらの表現は間違っていませんが、私は「インフラのアップグレード」という表現がより大きな物語を覆い隠していると考えています。トークン化は市場をプログラム可能にし、どの市場が存在できるか、誰がマーケットメイキングを行うか、そしてこれらの市場の資産が何と直接取引できるかを変えるでしょう。
2018 年、私は Uniswap を設立しました。これは自動化されたマーケットメイキングプロトコルです。誰でも 2 つの資産を共有資金プールに預け入れ、各取引から手数料を得ることができます。ユーザーが売買するにつれて、価格は曲線に沿って自動的に調整されます。Uniswap は初日から自律的に運営され、累計で 4.6 兆ドル以上の取引量を達成し、分散型取引所の現物取引量の割合を、中央集権型取引所の 1% 未満から 20% を超えるまで引き上げました。
Uniswap のような AMM が進化するにつれて、その流動性は多くの金融市場参加者がまだ気づいていないパターンを形成し始めました:相関性取引ペアです。
AMM が最初に勝った市場
より大きな市場に勝つためには、まず一部を勝たなければなりません。AMM は最初にロングテール市場で製品市場の適合点を見つけました。なぜなら、この種の資産のほとんどは専門のマーケットメイカーの注意を引くことができないからです。Uniswap では、誰でも 1 回の取引で市場を作成でき、資産の発行者や初期の支持者が最初の LP になることができます。
次はステーブルコインの取引ペアです。USDC/USDT のような取引ペアでは、優れた受動的戦略が最適に近いものであり、より低い資本コストがその効率のギャップを埋めるのに十分です。これが、専門の取引会社が今日、これらのステーブルコインの交換市場でマーケットメイキングを行わない理由でもあります:彼らは受動的 AMM によって、より低いコストと低いリターン要求でスペースを押し出されています。
伝統的なマーケットメイカーの規模の壁
伝統的な金融市場は基本的にマーケットメイキング会社に属しています。彼らは資本、取引戦略、実行技術、決済、配布を同じ垂直統合ビジネスに統合しています。このような構造が形成されるには十分な理由があります:資産は互いに独立したシステムに存在し、決済速度は非常に遅く、各ステップには誰かが関与する必要があるため、すべての機能を同じ会社が担当するのが最も自然な方法です。
規模が十分に大きければ、これらの固定コストは最終的に薄められます。Citadel Securities はアメリカの株式取引量の約 25% を処理し、昨年は約 210 億ドルの取引資本を利用して、記録的な 122 億ドルの純取引収入を生み出しました。
ほとんどの人はこれらの数字を見て、このシステムが効果的に機能している証拠と見なします。しかし、私が見るのはすでにしっかりと占有された市場の構図です。
ブロックチェーンが伝統的なマーケットメイキングシステムを解体している
ブロックチェーンは、各レイヤーが競争を生み出すことを可能にし、過去に束縛されていたシステムを解体します。実行はコードによって行われ、保管と決済は誰でもアクセスできる共有サービスに変わり、過去に専有インフラが必要だったことが、今ではオープンソースソフトウェアになっています。
AMM にとって、資本は最も希少な投入物であり、優位性は最低コストで資産在庫を保持できる者にあります。取引会社は自社のコストをカバーするために高いリターンを得る必要があるため、より低いリターンを受け入れる LP は、より低いコストで競争に参加できます。
ほとんどのマーケットメイカーは、ほぼすべての価格リスクをヘッジしますが、ヘッジ自体にはコストがかかります。したがって、これらの資産をすでに保有している投資家は、無料でその価格エクスポージャーを引き受けることができます。資産発行者の資本コストは、発行者が通常、専門のマーケットメイカーに新しい資産の流動性を提供するために支払う必要があるため、負の可能性すらあります。
簡単に言えば、DeFi と AMM はマーケットメイキングのハードルを下げ、より多くの新しい参加者がこの市場に入ることを可能にしました。彼らの優位性は、より低い資本コスト、専門会社が通常ヘッジする資産エクスポージャーを保持する意欲、さらには彼ら自身が資産発行者であることから来るかもしれません。
しかし、すべては最終的に 1 つの質問に依存します:自動化された戦略のパフォーマンスは、これらの優位性を本当に成立させるのに十分良いのでしょうか?
相関性取引ペア
最近、私は世界最大の金融機関の 1 つと電話をしました。彼らは私に、DeFi で最も一般的な主要なペア資産は何かと尋ねました。私は、イーサリアムエコシステムの資産は通常 ETH と取引し、ソラナエコシステムの資産は通常 SOL と取引し、ステーブルコインは互いに取引し、これらの流動性クラスターは少量の高度に流動的な取引ペアを介して接続されると説明しました。
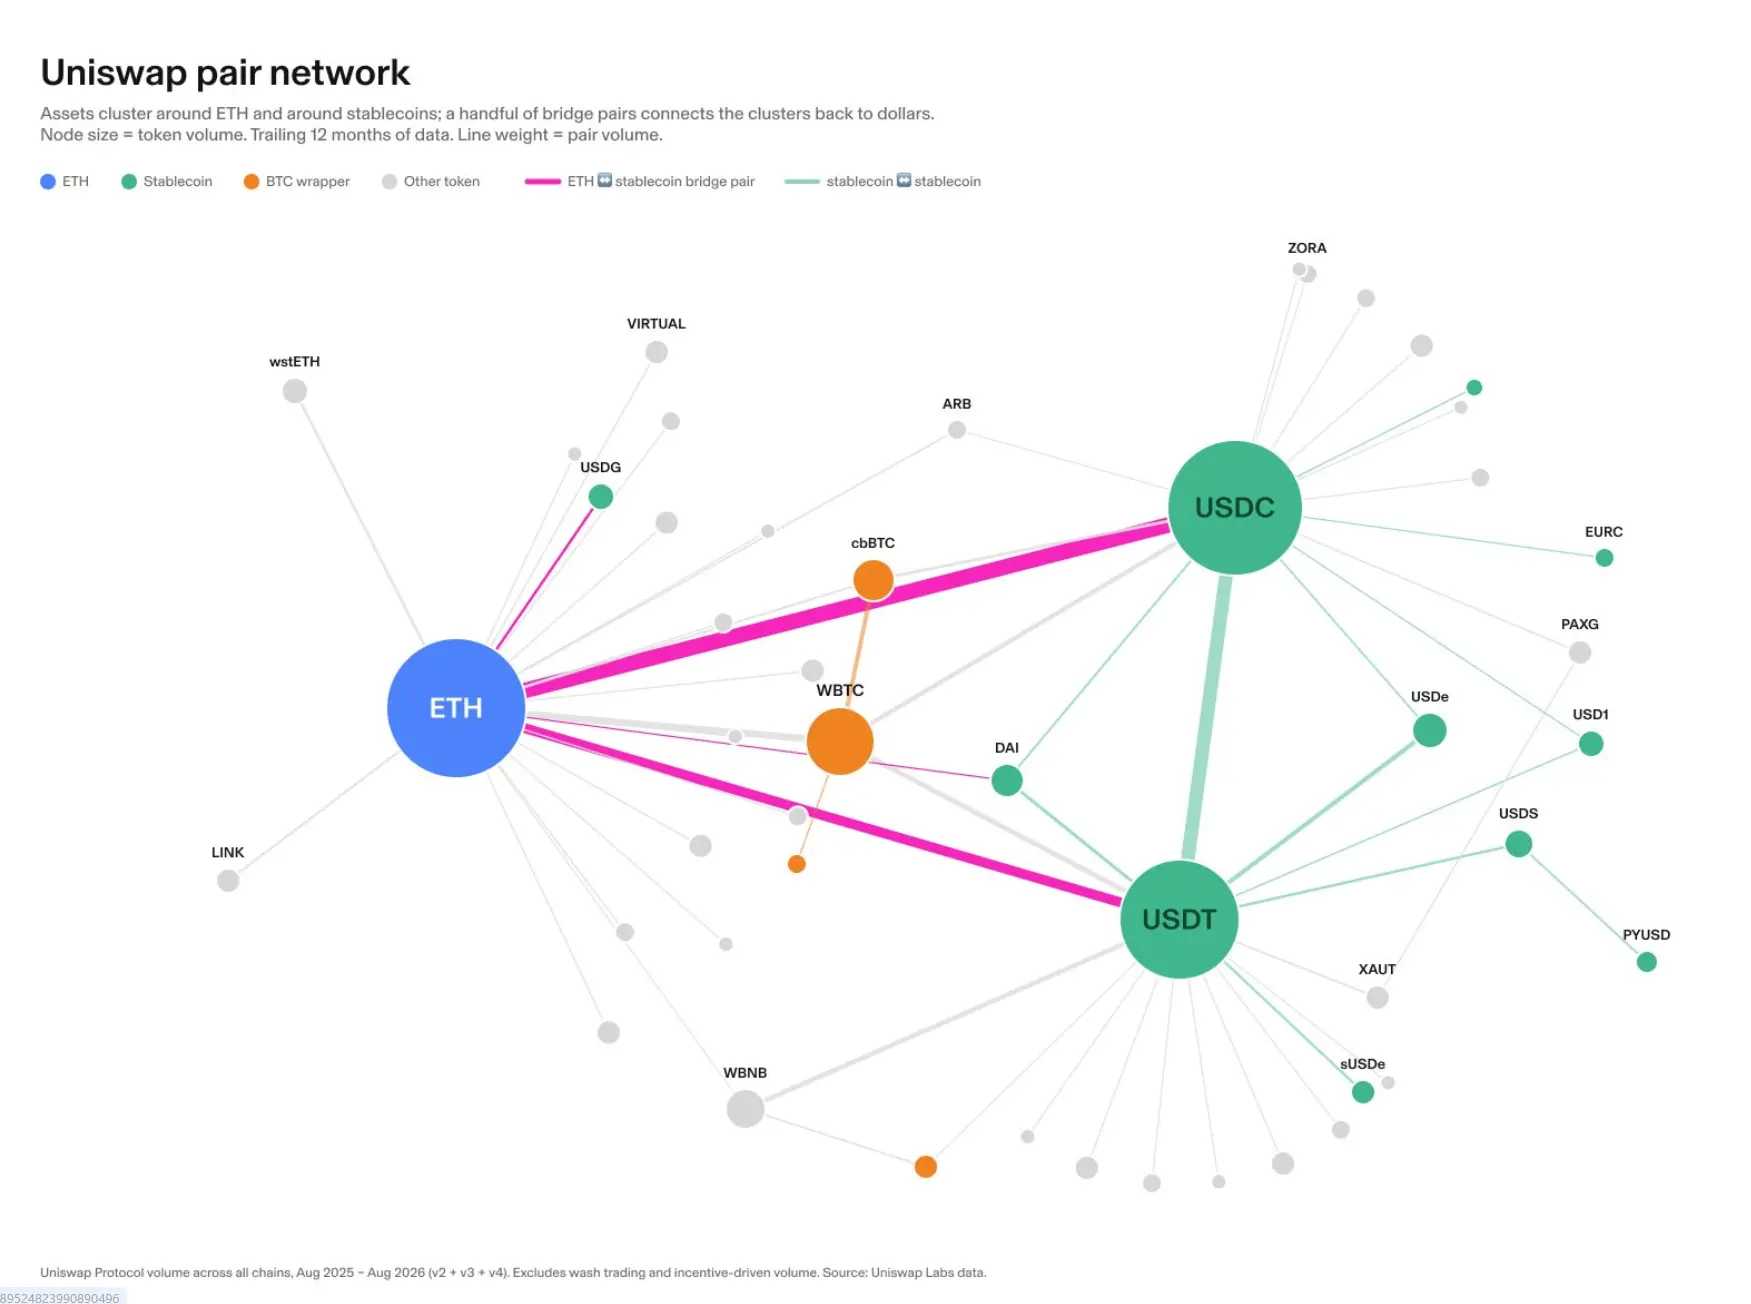
この構造は誰も特別に設計したわけではありません。それは自然に形成されたものであり、その理由の 1 つは、LP が保有する 2 つの資産の動きが一致しているとき、彼らは通常より良いパフォーマンスを示すからです。資産間の相関性は、流動性提供者が負担するポジションリスクを低下させ、より深い流動性をもたらします。より多くの資産がトークン化されるにつれて、世界最大の金融市場も同じ方法で再編成されるでしょう。
今日それができない理由は、伝統的な金融市場が現実的な必要性から、ほぼすべての取引がドルで決済されなければならないからです。異なる資産は互いに切り離されたシステムに存在し、SWIFT や Fedwire のような法定通貨インフラがそれらを結びつける接着剤です。しかし、ブロックチェーンはより柔軟でプログラム可能な接続レイヤーです。一度資産がトークン化されると、それらは同じ決済レイヤーを共有し、したがって、どの資産も他の資産と直接取引できます。
NVDA/USD は NVDA/SPY に変わり、SPY/USD がドルに戻るための橋渡しになります。石油会社の株は石油 ETF やトークン化された原油と取引でき、プライベートクレジットはトークン化されたアメリカ国債ファンドと取引できます。トークン化は、異なる資産クラス間の市場を創出することも可能にしますが、これは伝統的な金融インフラでは非常に困難で、実現できないことすらあります。
デルタニュートラルは非効率的な手法
伝統的なマーケットメイキング会社は通常、「デルタニュートラル」を維持しようとします。トレーダーの言葉を借りれば、ドルを基準にして、非ドルリスクをできるだけ低く抑えることです。高ボラティリティの資産のマーケットメイキングを行う際、彼らは自社の非ドルリスクを低下させるためにお金を使い、通常はオプションを通じてヘッジを行います。これは伝統的なマーケットメイキングのコストが高い部分の 1 つです。
資産をボラティリティの低い「相関性取引ペア」に構成し、少量のボラティリティの高い「ブリッジ取引ペア」でそれらを接続することで、多くの効率向上を引き出すことができます。しかし、最も重要な点は、マーケットメイキングを担当する人が元々これらの基盤資産を保有する意欲があれば、マーケットメイキングはより安価で、より効率的になるということです。
資産の相関性が高いほど、今日の受動的 AMM 戦略と最先端の能動的戦略の間の効率のギャップは小さくなり、後者と競争するのが容易になります。
具体的には、ある人が長期間 NVIDIA を保有している場合、彼はおそらく長期間 SPY も保有しているでしょう。したがって、NVIDIA/USD よりも、NVIDIA/SPY の取引ペアでは、受動的 AMM と能動的戦略の間の効率のギャップははるかに小さくなります。
相関性取引ペアが市場全体を接続する方法
もし株式が主に SPY と取引されるようになれば、すべてのドルで始まるまたは終わる取引は、同じ取引ペア:SPY/USD を通じて行われます。これらのブリッジ取引ペアは依然として高度な専門的なマーケットメイキング能力を必要としますが、その数ははるかに少なく、取引量は十分に大きいため、専門機関がリソースを投入する価値があります。
DeFi はこの構造を証明しました。ETH/USDC は現在、チェーン上で最も流動性の深い市場の 1 つです。なぜなら、異なる流動性クラスター間の取引はすべてそれを通じてルーティングされるからです。受動的 LP は相関性取引ペアに流動性を提供し、能動的 LP はブリッジ取引ペアで競争を展開します。
投資家は依然としてドルを使用してすべての資産を売買できます。なぜなら、異なる資金プール間のルーティングは自動的に行われるからです。一方で、流動性はリスクが最も低い場所に集中し、伝統的なインフラが存在しなければならない場所に留まることはありません。これにより、最も深い市場は徐々に相関性取引ペアに移行し、ここが AMM が最も優位性を持つ領域です。
トークン化された株式はすでにこのように取引されている
チェーン上の相関性流動性は最初は暗号ネイティブ資産から来ていました。しかし、今日、トークン化された株式の最初の相関性市場が登場しました:現在、10 のトークン化された株式が Robinhood Chain 上の Uniswap 資金プールを通じて直接 SPY と取引しています。
立ち上げから 12 日間で、これらの資金プールは 3300 万ドルの取引量を達成し、取引に参加したユーザーは 1.1 万人を超え、その多くの取引はアメリカの株式市場が休場中に発生しました。いくつかの取引は、ドルを介さずに株式から株式に直接交換されました。
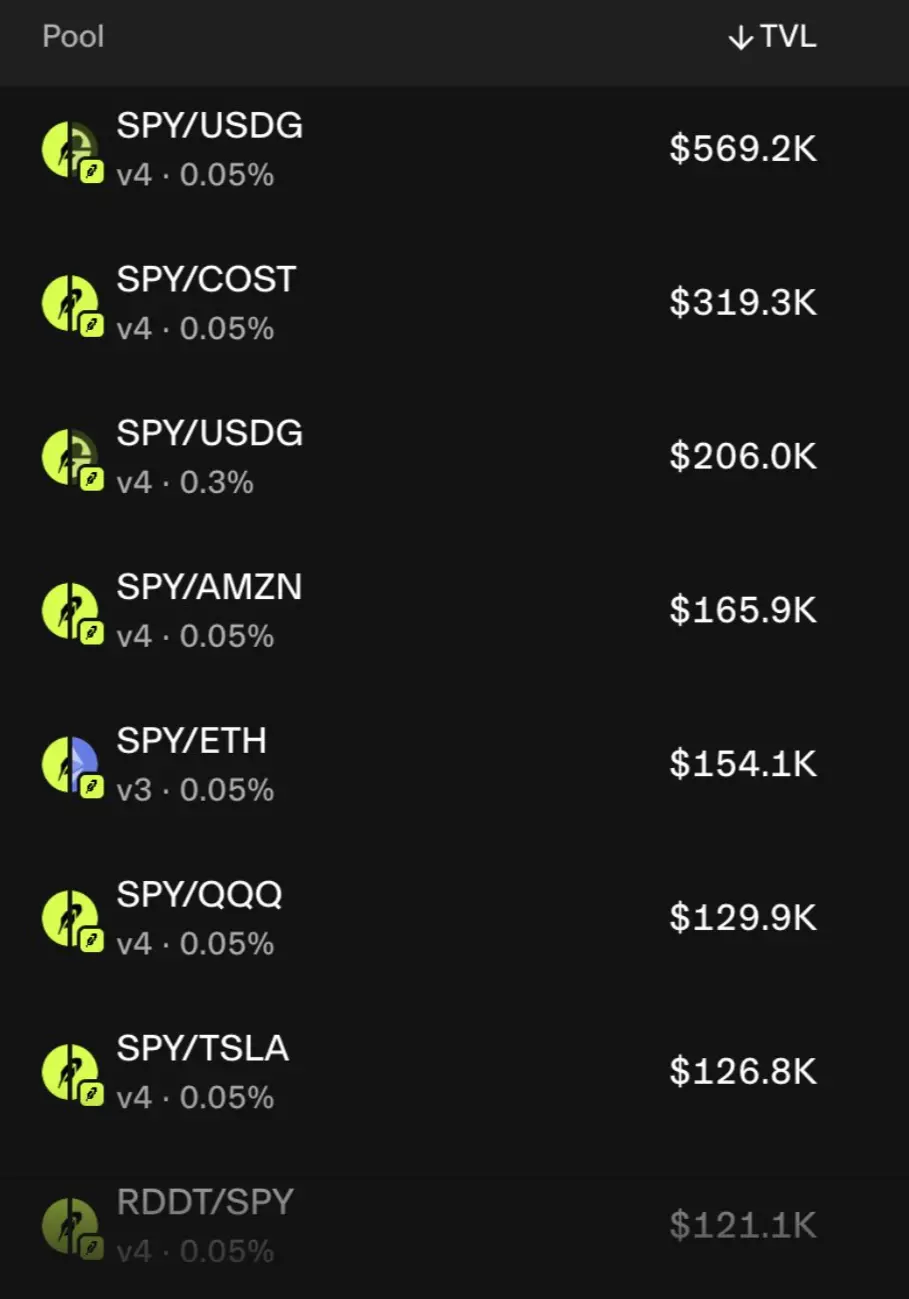
注目すべきは、私たちはすでにミームコインといわゆる「関連」株式が取引ペアを形成するのを見始めていることです:エロン関連のミームコインとテスラ株のペア、ホットドッグミームコインとコストコ株のペアです。彼らの価格がどれほど関連しているかは今のところ不明ですが、「雰囲気」もまた一種の相関性かもしれません。
AMM が最終的に勝つ可能性
相関性取引ペアは全体のパズルの一部に過ぎず、もう一部は AMM の設計とカスタマイズ能力です。
Uniswap v4 Hooks は完全な市場カスタマイズを実現し、LP の収益を大幅に向上させることができます。例えば、最近発表した DualPool Hook は、受動的 AMM で取引に使用されていない資金が貸付収益を得ることを可能にします。
Uniswap はすでに約 4.6 兆ドルの取引量を達成していますが、私は AMM がまだ非常に初期の段階にあり、競争力をさらに高める方法がたくさんあると考えています。私たちの内部 Labs でも、パートナーやエコシステム全体で、LP の収益を向上させる方法を探求しています。今後もさらなる進展が期待されます。
1976 年、人々がインデックスファンドに反対した理由は、投資判断を行わないファンドが、給与を得て投資判断を専門に行うプロフェッショナルに勝つことはできないというものでした。
50 年後の今日、「決定を下さない」ファンドは約 90% の専門投資家に勝っています。さらに重要なのは、インデックスファンドが投資をより普及させ、一般の人々の生活を改善したことです。
私は、受動的流動性も同様の道を歩んで勝利し、その影響はさらに大きくなると信じています。なぜなら、それは市場を創出し、参加するためのハードルを大幅に下げることができるからです。
 リスク警告