AIが大幅に下落し、最初に下落したのはNVIDIAではなく、光通信が1日で約10%下落し、BroadcomのCEOが資本のボトルネックを指摘した。

 同じ日にシンガポールからBroadcomのCEOによる資本に関する警告が伝えられ、三日前には上海からChangxin Memory Technologiesの新しい構造の進展が伝えられた。この二つの事柄は、一つは需要側のお金がどこから来るのかを指し、もう一つは供給側の構造が変わるかどうかを指している。火曜日の朝の取引で、KOSPIと日経が相次いで下落し、この調整がアジア太平洋地域に広がった。本稿では、伝達順序に従ってこの二つの手がかりを分解する。
導入:月曜日(10月12日)アメリカ株式市場はコロンブスデーで、債券市場は休場、株式市場は通常通り取引を行い、AIハードウェアセクターは低位でのボリューム集中調整を行いました。フィラデルフィア半導体指数は2.67%下落し、4日連続の下落で、先週金曜日の分化した相場をより明確な方向に推進しました。同じ日にシンガポールからはブロードコムのCEOによる資本に関する警告が伝えられ、3日前には上海から長鑫メモリの新しいアーキテクチャの進展が伝えられました。この2つの事象は、一方は需要側の資金の出所を指し、もう一方は供給側の構造が変わるかどうかを指し示しています。火曜日の朝、KOSPIと日経は相次いで下落し、この調整をアジア太平洋地域に拡大しました。本記事では、伝達順序に従ってこの2つの手がかりを分解します。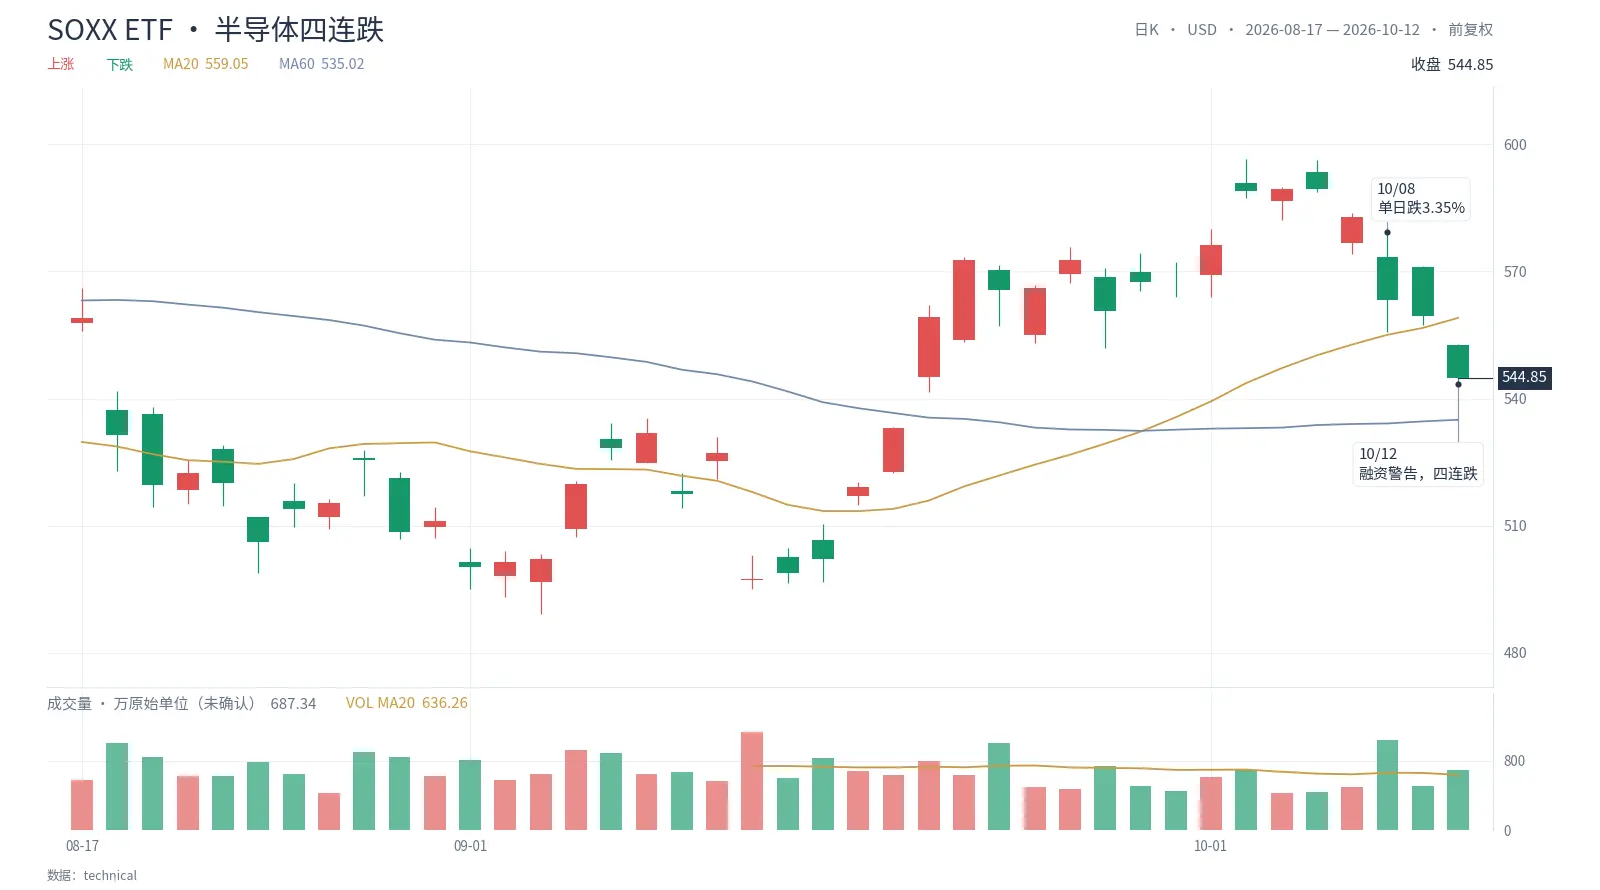
一、1日の売却経路
まずは単日の構造を見てみましょう。SOXX ETFは月曜日に2.60%下落し、前の3取引日ではそれぞれ1.12%、3.35%、0.69%下落し、4日連続の累積下落幅で10月初旬の反発をすべて消し去りました。フィラデルフィア半導体指数の30銘柄中28銘柄が下落し、12,236.79ポイントで取引を終えました。
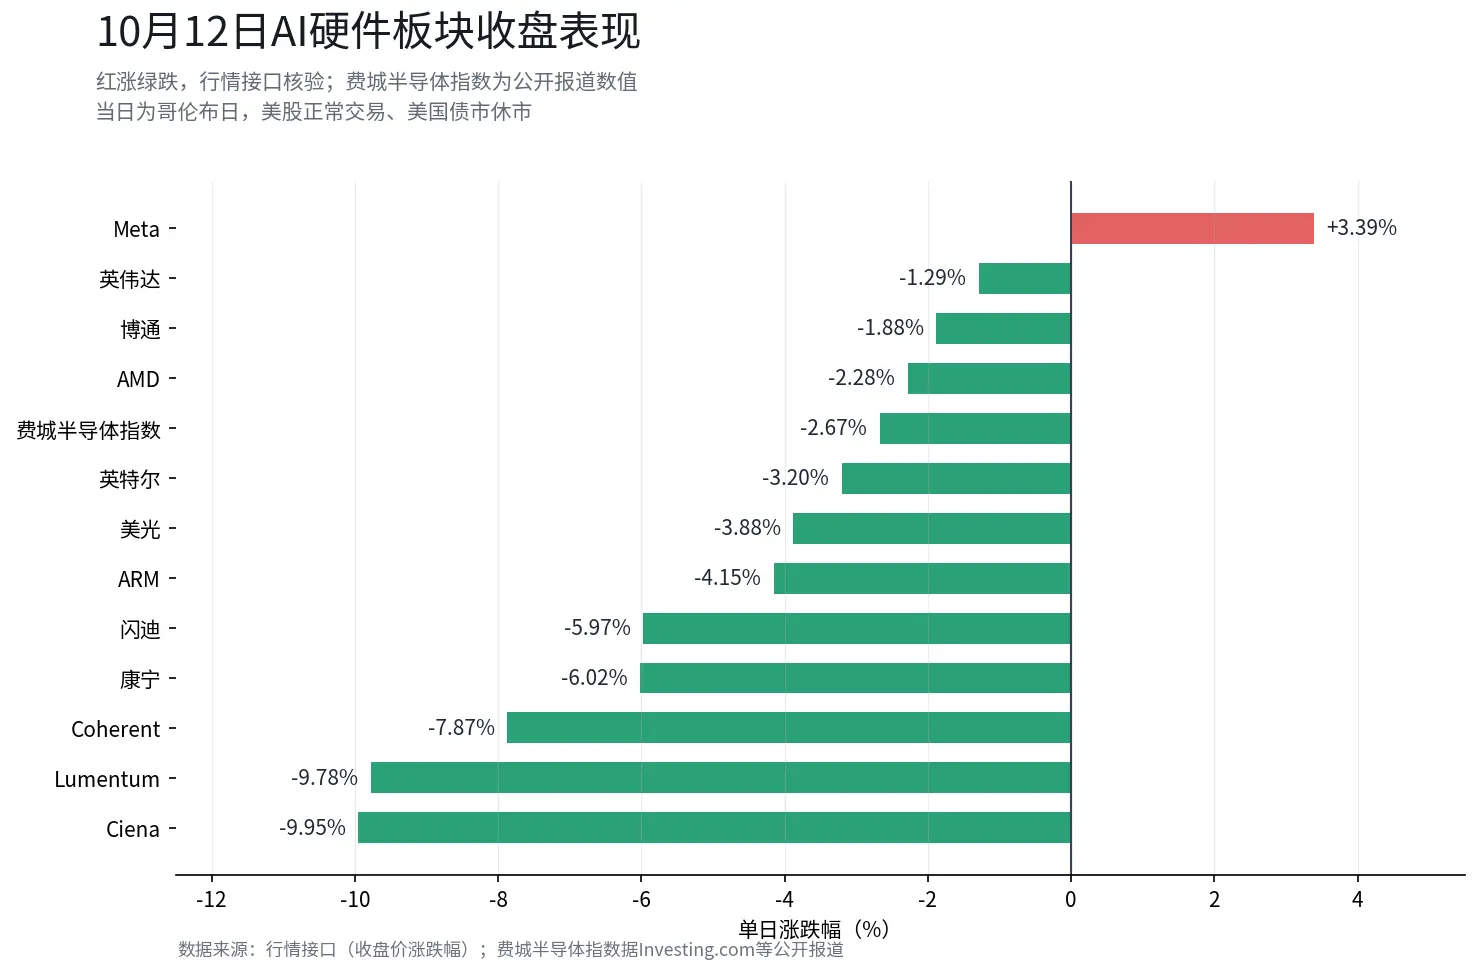
下落幅の順位自体が情報です。光通信とストレージ関連が先導し、Cienaは9.95%下落、Lumentumは9.78%下落、Coherentは7.87%下落、コーニングは6.02%下落、サンディスクは5.97%下落、美光は3.88%下落、ARMは4.15%下落、インテルは3.20%下落、AMDは2.28%下落、一方でNVIDIAは1.29%下落、ブロードコムは1.88%下落、Metaは逆に3.39%上昇しました。検証可能な解釈としては、恐怖がAIチェーンの中で、収入が最も資本支出に依存する部分から核心部分に向かって減少していることを示しており、これは10月8日にOpenAIの収益予想の差が明らかになった後のパターンと一致します。もし今後の決算報告で光通信の注文が依然として強いことが示されれば、この解釈は修正が必要です。なぜなら、それは市場が需要の縮小ではなく、資金調達条件を価格に反映していることを示すからです。
二、ブロードコムCEOのこの発言が重要な理由
月曜日、シンガポールのDBS銀行アジア未来展望サミットで、ブロードコムのCEO陳福陽は、業界全体がインフラを競って構築する中で、資金調達がAIの拡張に直面するより大きな障害になる可能性があり、その影響は半導体、ストレージチップ、電力の不足を超えるかもしれないと述べました。CNBCの記録によれば、彼の原文は「[私が思うに]最大の制約要因は資本です」とのことです。彼はまた、ウェーハとストレージの不足が緩和されていること、需要側は縮小していないことを指摘し、Yahoo Financeなどの報道によれば、ブロードコムは依然として計算力インフラの需要が供給を上回ると考えています。同じ場にいたインテルのCEO陳立武も同様の見解を示しました。
この発言の重みは、問題を「チップが不足している」から「資金が不足している」に書き換えたことにあります。さらに、特筆すべき詳細として、ロイターがAnthropicのIPO文書を引用して報じたところによれば、ブロードコムはAnthropicに最大420億ドルの融資を提供することに同意したとのことです。この規模は、後者の1252億ドルのチップ調達の約3分の1に相当します。チップ会社が顧客に直接融資を提供し始めているという事実自体が、資金調達の問題が価格設定の中心に入ってきたことを示す注釈です。
三、長鑫が書き換えたもの
10月10日、長鑫科技の社長曹堪宇は上海で開催された第4回集積回路とチップ粒子大会で、4F² DRAMアーキテクチャの研究開発が進展し、年末に4F²アーキテクチャと混合ボンディング技術を融合させたサーバー用DDR5 RDIMM製品を発表する計画を発表しました。4F²はストレージユニットの面積を従来の6F²構造の約3分の2に圧縮します。公開された報道によれば、そのロードマップの進捗はサムスンの同類アーキテクチャより約2年先行しているとのコメントもあります。強調すべきは、TrendForceの報告によれば、これはあくまで研究開発の進展と製品目標であり、顧客向けの成熟した製品ではないということです。
長鑫のニュースの衝撃は、ストレージの景気背景の中で読む必要があります。需要側は依然として非常に強く、TrendForceの予測によれば、四半期の通常DRAM契約価格は前四半期比で10%から15%上昇する可能性があり、NANDフラッシュは15%から20%上昇する可能性があります。美光が9月30日に発表した決算報告によれば、2026会計年度の第4四半期の収益は542.3億ドルで、前年同期比約379%増加し、全会計年度の収益は1331.9億ドルで、前年の3倍以上となっています。サムスン電子の第3四半期の営業利益予想は記録を更新しました。供給側については、高盛の判断によれば、2027年第4四半期までに新たなDRAM供給の可能性は極めて低いとされています。このような背景の中で、長鑫の進展が変えるのは、今年の供給と需要のギャップではなく、2027年以降の供給構造の期待です。美光、SKハイニックスなどの企業の長期的な価格設定には、これによって新たな変数が加わる可能性があります。
四、キャッシュフローから債券へ、価格設定ロジックの転換
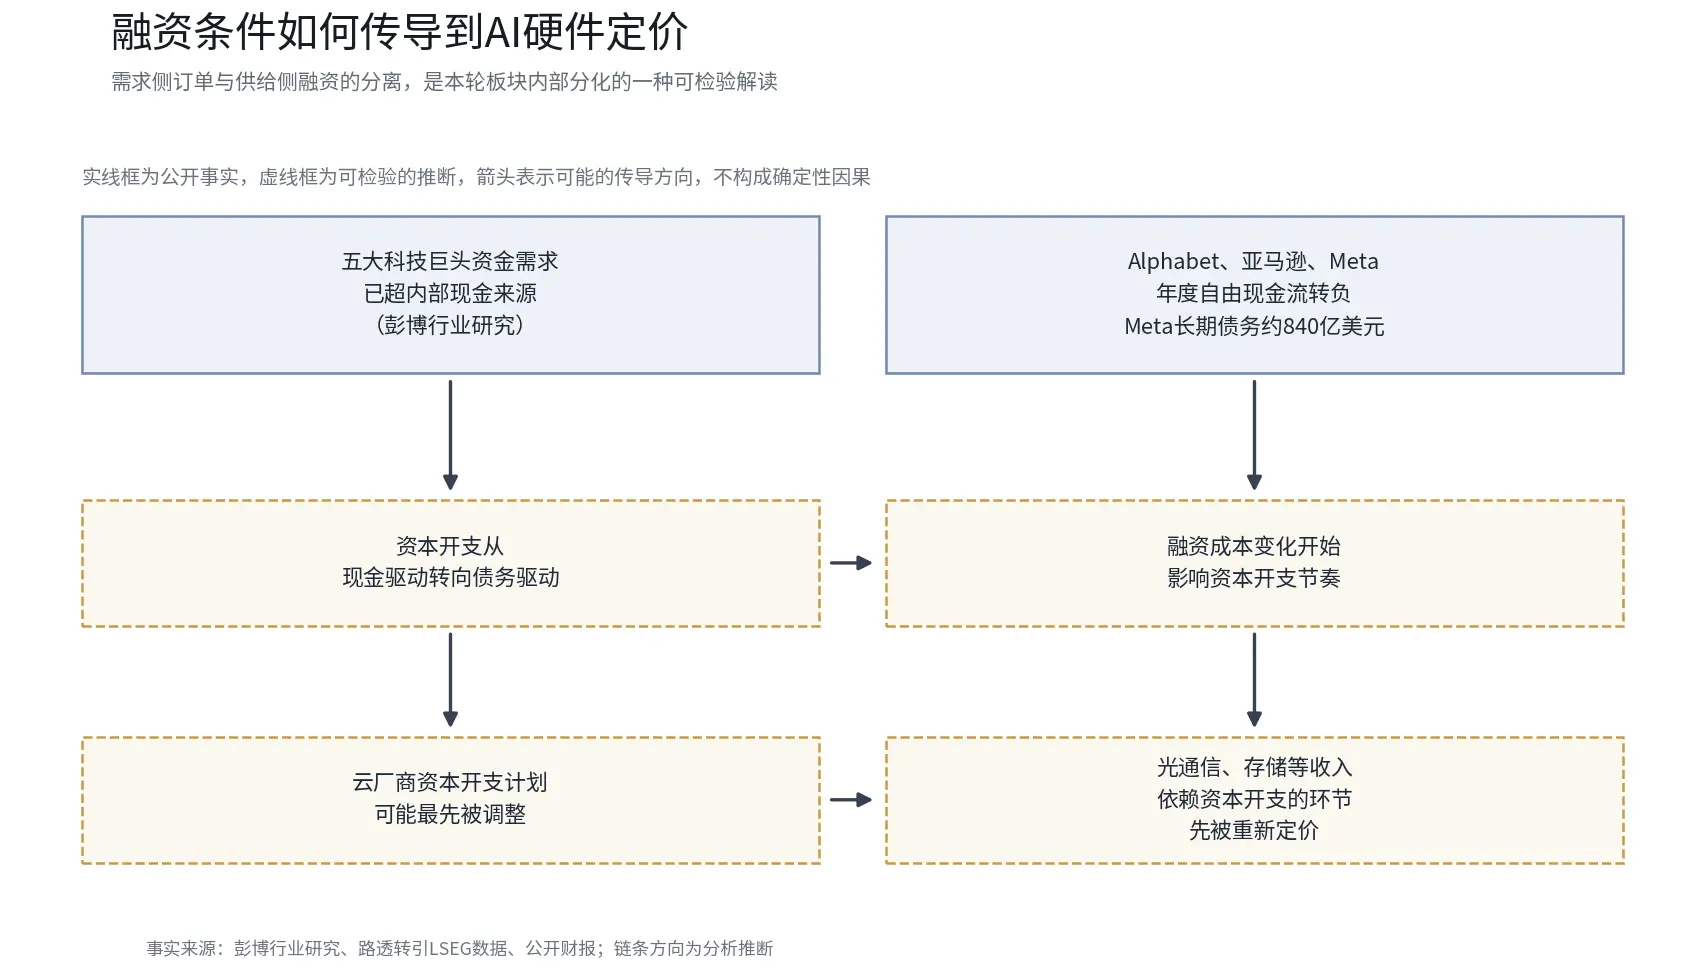
過去2年間、AIの資本支出の暗黙の前提はキャッシュ駆動であり、テクノロジー大手は自社のキャッシュフローで支出をカバーし、資金調達条件は価格設定に入っていませんでした。この前提が緩んでいます。ブルームバーグの業界研究によれば、Meta、アマゾン、Alphabet、マイクロソフト、オラクルの資金需要は内部のキャッシュ源を超えており、今後2年間は債券市場により依存することになり、レバレッジレベルは上昇傾向にあります。その中で、Alphabet、アマゾン、Metaの年間自由キャッシュフローはすでに負の値に転じており、Alphabetの第2四半期の自由キャッシュフローはマイナス59億ドルで、2004年の上場以来初めての四半期でのマイナス転落となりました。Metaの長期債務は840億ドルに達しています。ロイターがLSEGのデータを引用したところによれば、5大AI企業は今年約2200億ドルの債券を発行しており、高盛は5大バイヤーが2026年に発行する債券の規模を約2500億ドルと予測しています。
資本支出がキャッシュ駆動から債務駆動に移行すると、10年物米国債の利回りが5.3%前後で推移する環境が価格設定に直接参加し始めます。資金調達コストの変化は資本支出のリズムや順序に影響を与える可能性があります。上述の読み取りから見ると、今回の売却は資金調達条件の限界的な引き締まりの期待を反映している可能性が高く、AIの需要自体の縮小を反映しているわけではありません。この2つは評価に対する影響の方向が異なります。もし今後、クラウド企業の決算報告の電話会議で資金調達のリズムについて議論が始まれば、上述の解釈が検証され、逆にそうでなければ修正が必要です。
次のステップの指針
短期的には4つの観察点があります。一つはクラウド企業の決算報告の電話会議での表現で、資本支出の指針と資金調達の表現が単四半期の利益よりも問題を説明するのに役立ちます。二つ目は長鑫の4F² DDR5 RDIMMの量産リズムで、年末の発表は第一歩に過ぎず、2027年の生産能力の立ち上がりが供給構造の変化の幅を決定します。三つ目は光通信会社の注文の可視性で、注文が強いのに株価が弱いという組み合わせは、市場が資金調達条件を価格に反映していることを示しています。四つ目はアジア太平洋地域の持続性で、KOSPIは5日連続で下落し、外国資本は連続して純売却を行っており、サムスンとSKハイニックスのパフォーマンスはストレージチェーンの感情の直接的な指標です。再評価が市場にどの程度織り込まれているかは、まだ観察が必要です。
データの説明
市場:フィラデルフィア半導体指数、SOXXおよび各株の上昇・下落幅、市場インターフェースの検証、10月12日終値。
指数とアジア太平洋市場:公開報道の引用、アジア太平洋は10月13日の取引中データ。
ブロードコムとインテルCEOの発言:10月12日DBS銀行シンガポールサミット、CNBC、ロイター、Yahoo Financeの引用。
長鑫メモリ:10月10日の大会での講演、第一経済、TrendForceの引用。
ストレージと資金面:TrendForce、美光の決算、高盛、ブルームバーグの業界研究;約2200億ドルの債券発行データは独立して検証されていません。
免責事項:本記事の内容は一般的な情報および市場コメントのためのものであり、文中で述べた時点での公開資料に基づいて整理されています。関連する市場データ、予測および確率は市場状況の変化により変動する可能性があります。文中で引用された第三者機関、アナリストまたはその他の人物の見解および投資戦略は、特定の時点における関連第三者の見解を示すものであり、BITの見解や推奨を代表するものではありません。本記事は投資の助言、投資研究、オファー、勧誘またはいかなる証券、投資商品または取引戦略の推奨を構成するものではなく、いかなる投資決定の根拠としても使用されるべきではありません。金融市場にはリスクが存在し、証券価格および市場のパフォーマンスは変動する可能性があります。過去のパフォーマンスおよび過去の市場動向は、将来の結果を示すものではなく、保証するものでもありません。投資家は自身の状況に基づいて関連リスクを独立して評価し、必要に応じて専門的な意見を求めるべきです。BITの香港株取引サービスは、香港居住者またはその他の制限された法的管轄区域のユーザーには提供されません。
 リスク警告