エヌビディアとマイクロソフトはすでに動き出した:4日間で238個の星のDeepSeek-Bot、30倍のトークン請求書を発行した

 計算力消耗の構造は、GPU単極からCPU、メモリ、GPUの協調へと移行している可能性があり、ハードウェア側の需要増加は相対的に確認しやすいが、ソフトウェア側の影響は代理の代替のリズムに依存する。これら二つの線索は同じ製品サイクルによって駆動されている。この移行が市場にどの程度織り込まれているかは、まだ観察が必要である。
導入:10月7日に登場したDeepSeek-Botは、複数のAI Botがグループチャットで協力するための小さなプラグインに過ぎない。4日間で238の星を獲得したが、それ自体では深い内容を支えることはできない。これを書く価値があるのは別の事柄であり、それはAIハードウェアの価格設定を再定義するトレンドに触れたことだ。多エージェント協力によりToken消費が桁違いに変化し、その変化の請求書は最終的にCPUとメモリに落ち着く。本稿では、この小さなプラグインを出発点に、Tokenの倍数、CPUのギャップ、メモリの置換、そして二つの巨頭の動きを一つの線にまとめる。
一、30倍は線形倍増ではなく、コストが予算可能から予算不可能に変わる
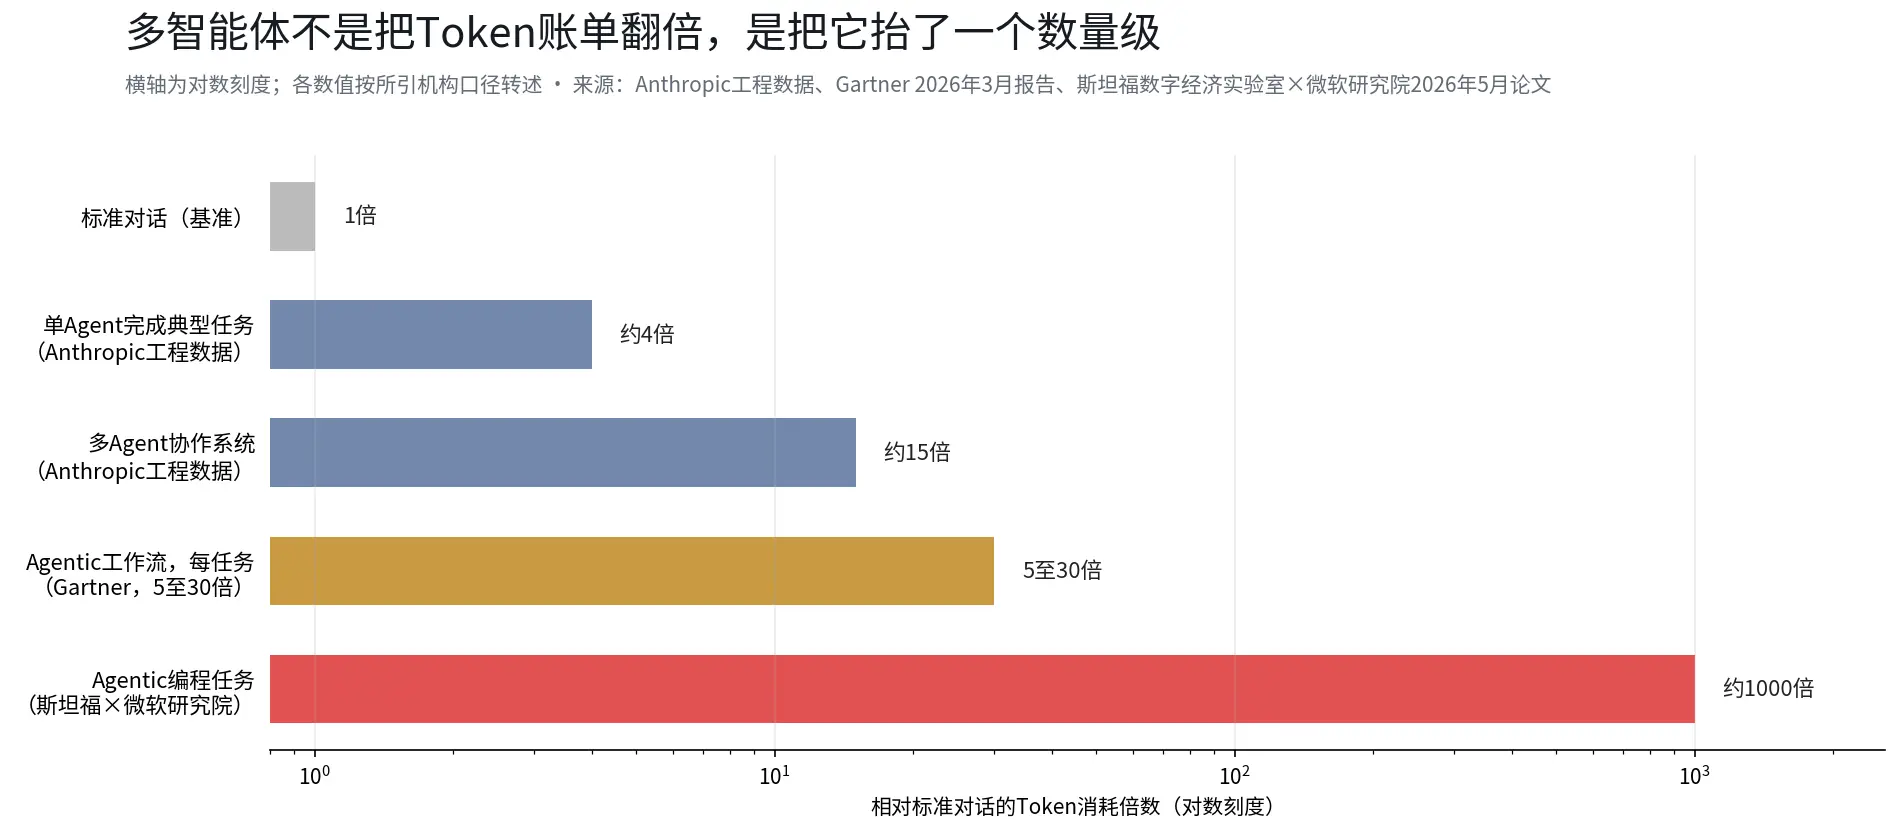 まずは規模を見てみよう。Anthropicのエンジニアリングデータによれば、単一エージェントが典型的なタスクを完了する際のToken消費は通常の対話の約4倍であり、多エージェント協力システムでは15倍に達する。学術界が示す数字はさらに極端であり、上記の共同論文によれば、エージェントプログラミングタスクにおけるエージェントのToken消費は標準対話の約1000倍であり、外部システムを操作する簡単なツールでも5倍から30倍の間である。
同じ論文には、見落とされがちな発見もある。同一のエージェントが同一のタスクを実行する場合、Token請求の変動幅は30倍に達する。つまり、同じユーザーが同じボタンをクリックしても、背後のモデル呼び出し回数は30倍も異なる可能性があり、各呼び出しごとに蓄積された対話履歴を再送信する必要がある。Gartnerは2026年3月の報告で妥協的な推定を示した:エージェントワークフローの各タスクで消費されるTokenは標準チャットボットの5倍から30倍であり、ユーザーのリクエストが10回から20回の順次モデル呼び出しを引き起こす可能性がある。
ゴールドマン・サックスの研究部門は5月にさらに攻撃的な予測を行った:2030年までにToken消費量は24倍に増加し、月間使用量は約12兆Tokenに達する。Tokenの単価の低下はこのトレンドを逆転させておらず、Gartnerは2030年の推論コストが2025年より90%以上低下すると予測しているが、使用量の増加速度は価格の低下幅を大きく上回る。単一の呼び出しはますます安くなり、呼び出し回数は増え、各回の消費も増大し、総支出は使用量の爆発により増加する。
呼び出しデータとハードウェアの読み取りを総合すると、Token経済の主要な矛盾は単価から呼び出し回数と単回消費の積に移行している。このことがハードウェアにとって意味するのは、GPUの利用率のボトルネックはもはや単回の前方計算の速度ではなく、メモリ帯域幅とスケジューリングにあるということだ。これがCPUとメモリが再び価格設定の視野に入る理由である。
二、CPUが脇役から主役に戻る
 多エージェントシステムでは、タスクのスケジューリング、ツールの呼び出し、論理判断、コンテキスト管理はすべてCPUが得意とする分野である。上海証券報の研究によれば、エージェントの負荷の中で編成部分の消費時間は総遅延の50%から90%を占める可能性がある。CPUの性能が不足している場合、どんなに強力なGPUでもスケジューリングを待つために無駄にされる。
需要は価格と納期に現れている。公開された報道によれば、インテルは一部のサーバーCPUの価格を引き上げることを確認し、高級Xeonは全体で7%から12%上昇し、コンシューマ向けCPUは年内に3回の価格改定を経て、Plusシリーズの累積上昇率は30%に近づいている。AMDは下半期に中高級サーバーCPUの価格をさらに4%から7%引き上げると予測している。サーバーCPUの納期は通常の1~2週間から8~12週間に延長され、一部のケースでは6ヶ月に達する。
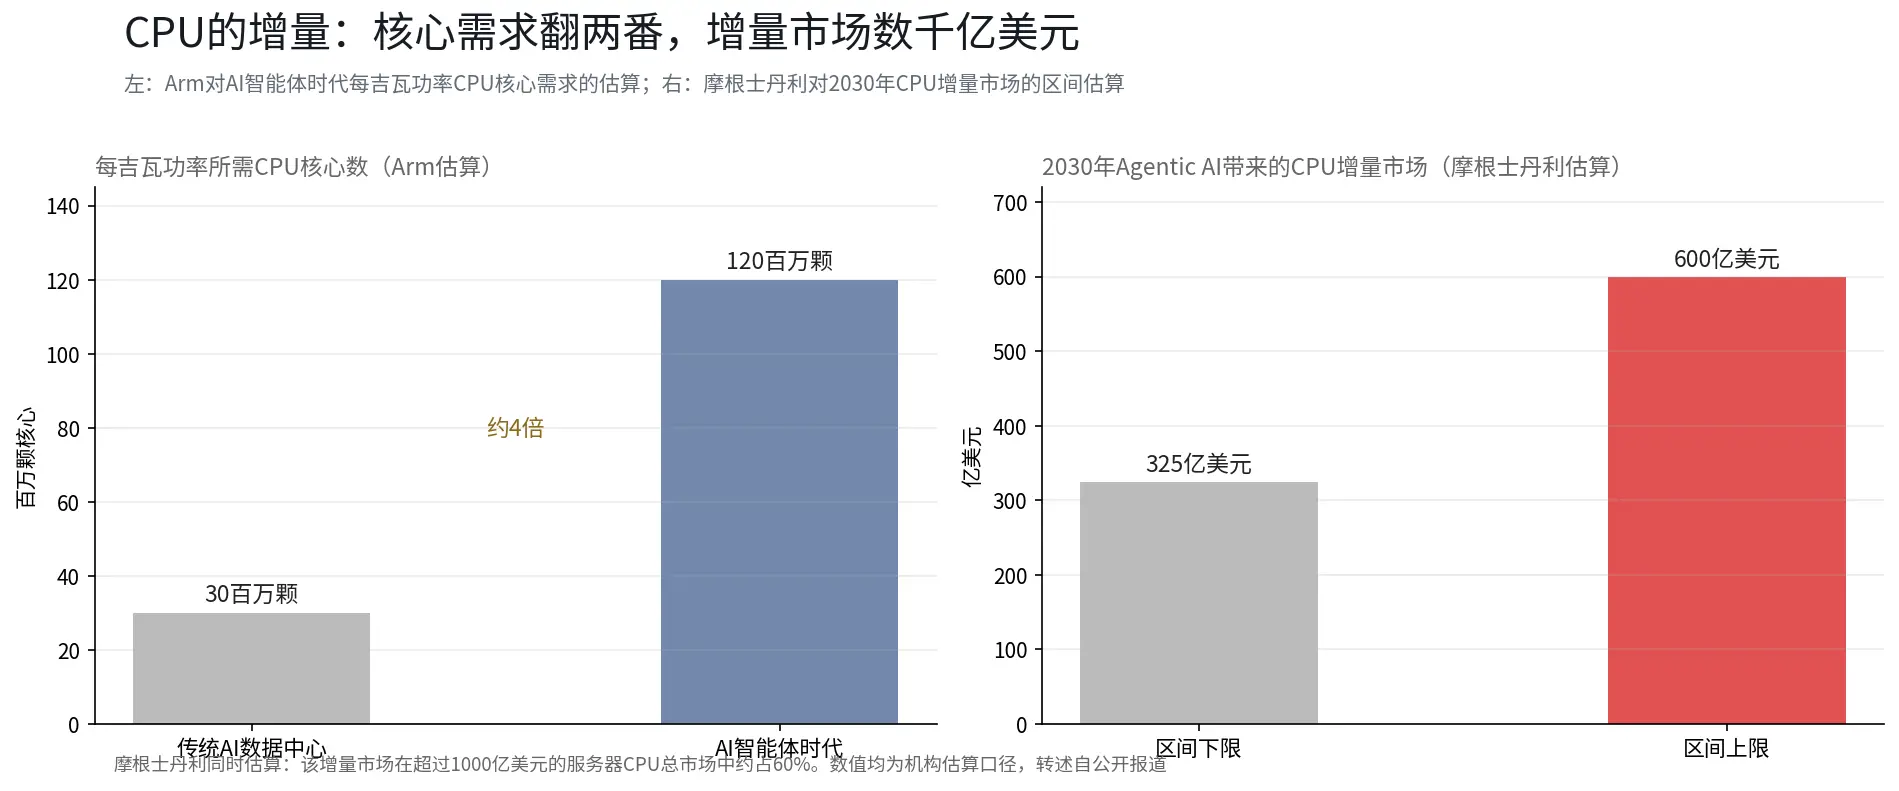
規模の推定は二つの会社から出ている。Armの推定によれば、従来のAIデータセンターは1ギガワットの電力あたり約3000万のCPUコアを必要とし、エージェント時代には1.2億コアに増加し、3倍になる。モルガン・スタンレーのフレームワークによれば、2030年までにエージェントAIは325億から600億ドルのCPU増加市場をもたらし、1000億ドルを超えるサーバーCPUの総市場の約60%を占める。AMDは第一四半期の決算電話会議で示した方向性は一致しており、AIインフラにおけるCPUとGPUの比率は1:4から1:8から1:1に近づいており、エージェントが密に配置されるシナリオではCPUの配置数がGPUを上回る可能性がある。
さらに見ると、CPUの弾力性は比率の変化から来ており、総量の増加からではない。サーバーCPU市場自体の成長率は安定しており、変化は各GPUの隣に立っているCPUの数にある。比率が1:8から1:1に変わることは、同じGPUの支出に対して数倍のCPUの支出が対応することを意味し、これはCPUがAIハードウェアの物語の中で独立した増加論理を持つ初めてのケースである。この判断の前提は、エージェントの負荷が実際に現在のパスに従って拡大することであり、編成部分がソフトウェアによって明らかに圧縮される場合、比率曲線は緩やかになる。
三、メモリ:不足の根源は生産能力の置換にあり、需要の変動ではない
多エージェントシステムは長期記憶に依存し、好み、履歴、タスクの進捗を記憶し、異なるタイミングで呼び出す。技術的には、内部推論のたびにGPUメモリから増大し続けるKVキャッシュ全体を読み取る必要があり、推論はメモリ帯域幅を集中的に使用する作業である。一般の投資家がよく知っている言葉で言えば、GPUの計算速度はますますメモリの供給速度に依存する。
マイクロンの幹部は公の場でこの事実を非常に率直に述べた。執行副社長のSumit SadanaはKeyBancテクノロジーフォーラムで、エージェントAIの作業負荷のToken消費は同類のチャットタスクの5倍から30倍に達する可能性があり、深い推論ではさらに高くなると述べた。CEOのサンジェ・メヘロトラはCNBCのインタビューで、トレーニング時代は終わり、推論時代が始まったと語り、エージェントAIはまだ本格的に大規模に展開されていないと述べた。
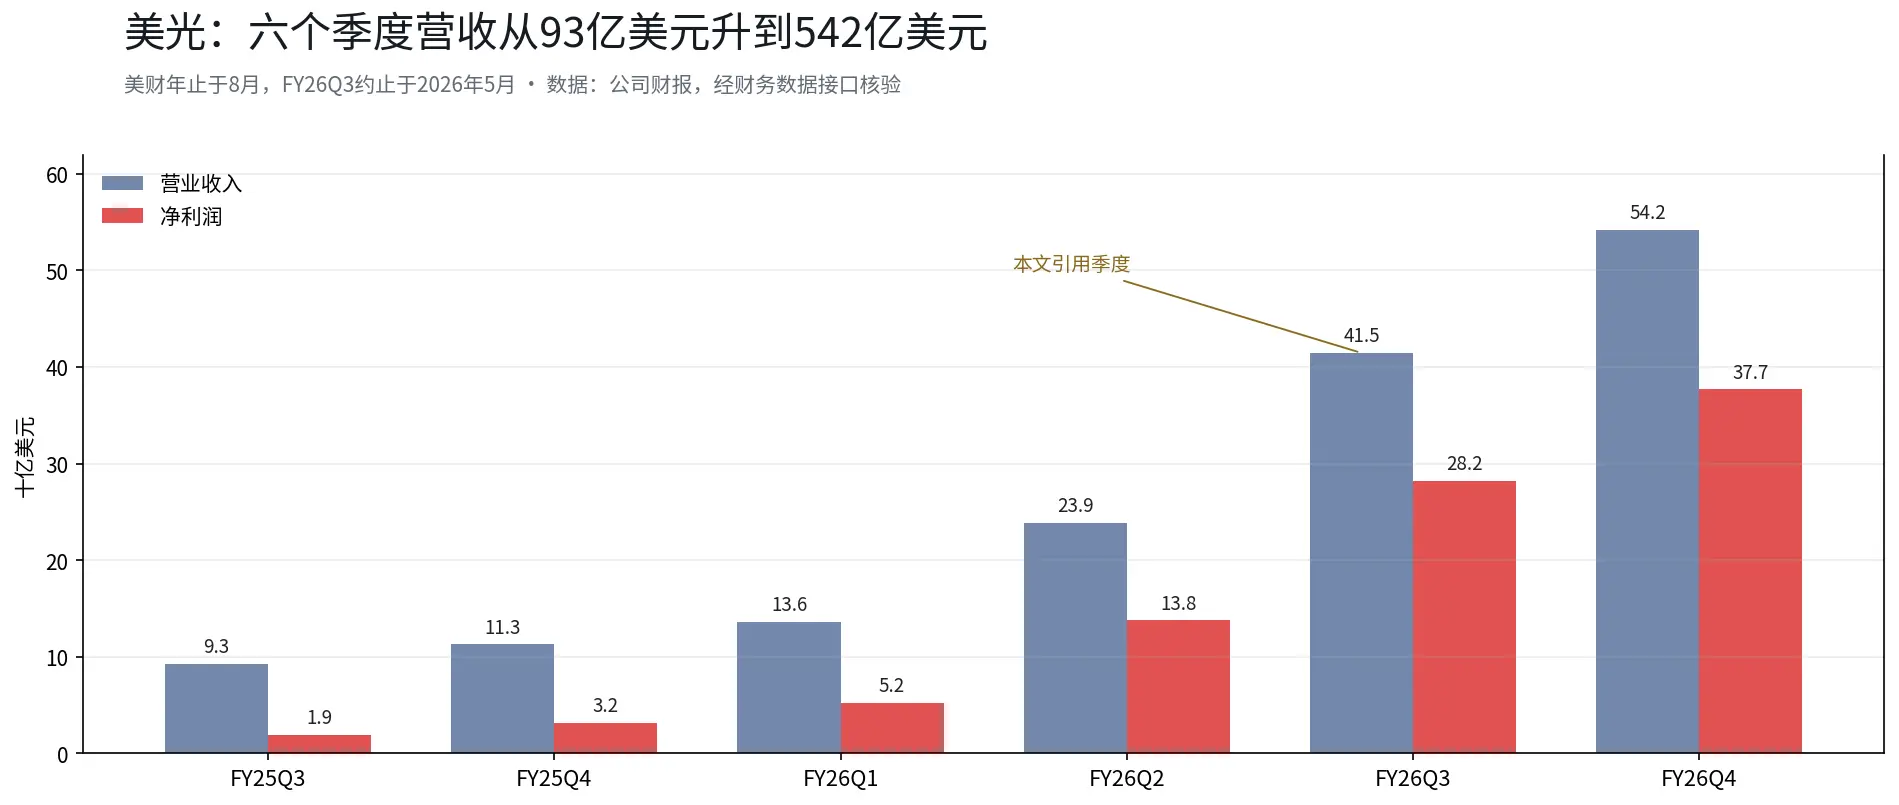
マイクロンの報告書はこのトレンドを裏付けている。FY26Q3の収益は414.56億ドルで、前年同期比345.7%増加し、データセンター事業の収益は115.2億ドルで、前年同期はわずか15.3億ドルだった。FY26Q4の収益はさらに542.29億ドルに増加した(会社の財務報告書、財務データインターフェースによる確認)。Sadanaはフォーラムで二つの追加情報を提供した:2027年の供給と需要の比率は2026年よりも厳しく、DRAMの顧客は「たとえ高値を出しても、欲しいものの半分以上を手に入れることができない」と述べた。製品面では、HBM4 36GB 12-highはテスト条件下でLLM推論のスループットを2.6倍向上させることができる。
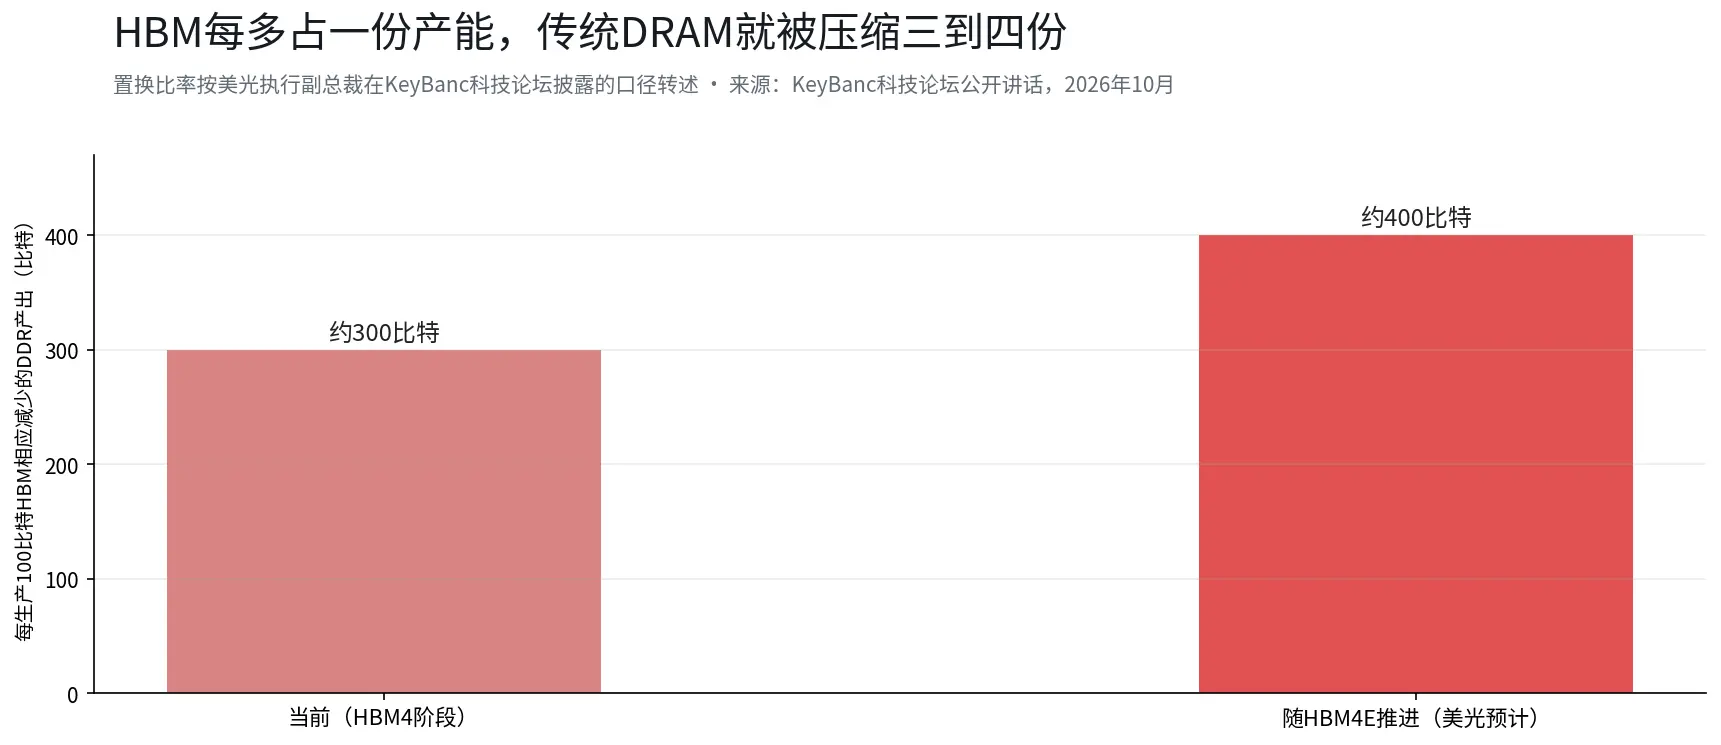
 さらに重要な詳細は置換比率である:100ビットのHBMを生産するごとに、約300ビットのDDRの生産が減少し、HBM4Eの推進によりこの比率は4:1に近づく可能性がある。これは、メモリ不足の構造的な根源が需要側ではなく、生産能力の物理的な置換にあることを意味し、HBMがAIのために生産を拡大する限り、DDRの不足は需要によって冷却されることは難しい。この供給と需要の論理の検証点は、マイクロンなどのメーカーが今後発表する生産能力と価格の指針にある。
四、ソフトウェアの恐慌とハードウェアの増加は同じ製品発表から来ている
2026年1月中旬、AnthropicはClaude Coworkを発表し、1月30日に法務、財務、営業などの機能向けの業界プラグインをオンラインにした。その後、Claude Opus 4.6が大きなタスクを小さなタスクに分割し、異なるエージェントに並行して完了させる。市場の反応は二つに分かれた。ソフトウェア側では、公開された報道やWedbushの研究によれば、その売却によりソフトウェア株の市場価値は8000億ドルから1兆ドルの間で消失した(異なる統計がカバーする株式の範囲は異なる)、FactSetは1日で10%下落し、Wedbushはこれを「Software-mageddon」と呼んだ。懸念の核心は、エージェントが契約審査や財務分析を自律的に完了できるようになった後、従量課金のSaaSモデルが侵食されることである。
ハードウェア側は同時に反対の読み取りを示した。モルガン・スタンレーは、AIが生成型からエージェント型に移行するにつれて、投資範囲がGPUからCPUとメモリに拡大すると指摘した。半導体はS&P 500の中での比重が20%を超えた。同じコインの裏表は、エージェントの代替能力が強まるほど、基盤となる計算能力、CPU、メモリの消費が増えるということである。ソフトウェアのシェアの不安とハードウェアの需要の増加は、同じ製品サイクルによって駆動されており、それらを二つの物語として分けて価格設定することは、現在のAIセクターにおける最大の価格設定の不一致の一つかもしれない。
五、マイクロソフトとNVIDIAは何をしているのか
現地時間10月7日、マイクロソフトはサンフランシスコでNVIDIAとの協力によるSurface Laptop Ultraを発表した:NVIDIA RTX Sparkプラットフォーム、Blackwell RTX GPUは最大6144コア、Grace CPUは最大20コア、統一メモリは最大128GBで、ローカルで1200億以上のパラメータを持つモデルを実行でき、価格は2599ドルから、10月16日に出荷される。黄仁勲が出席し、彼の原文は広く引用された:「40年間、アプリケーションを起動し、クリックし、タイプしていた;今では質問を投げかけ、コンピュータがあなたのために働く。」
ハードウェアよりも重要なのはオペレーティングシステムの変更である。マイクロソフトの公式ブログによれば、Windowsは「ハイブリッドインテリジェンス」を中心に再設計されており、認可を受けた後、Copilotはローカルファイルを読み取り、整理し、トラブルシューティングを行い、ワークフローを実行できる。セキュリティ面では、システムレベルのコンテナを通じてエージェントがアクセスできるファイルとネットワークの範囲を制限する。タスクに応じてローカルモデルとクラウドモデルの間でスケジューリングを行う。NVIDIAは9月28日にOpen Agent Safety Platformを発表し、エージェントのテストから展開までの安全層をカバーした。黄仁勲は同時に、BlackwellとVera Rubinシステムの注文金額が1兆ドルに達し、2027年までカバーされると明らかにした(会社の見解)。
二つの動作の論理は一貫している:マイクロソフトはオペレーティングシステムレベルでエージェント時代の入口を再構築し、NVIDIAはチップとプラットフォームレベルでエージェントの大規模展開のための備蓄を行っている。彼らが多エージェント協力の到来を期待しているというよりも、実際にはそれを構築するための基盤をすでに整えていると言える。部分的な推論をローカルデバイスに移すことは、本質的にエージェントの計算能力消費があまりにも大きいため、階層的に処理する必要があることを認めることであり、エージェントを実行するPCの一台一台が新しい常駐計算能力ノードとなる。
六、Token請求:人頭課金から消費課金へ
Gartnerの2026年の企業調査は、真剣に受け止めるべき読み取りを示している:技術リーダーの約4分の1が、開発者一人当たり毎月200ドルから500ドルのAIコーディングTokenを支払っており、約6%が2000ドルを超えている。この機関は、AIコーディングTokenのコストが2028年までに開発者の平均給与を超えると予測している。これは請求方式の切り替えを示唆している:チャットボット時代は座席数に基づいて予算を立てていたが、エージェント時代は実行回数に基づいて予算を立てるしかなく、実行回数はモデル自身でも正確に見積もることができない。上記の共同論文は、モデルが自らのToken消費量を継続的に過小評価することを明確に指摘している。
最初の238の星を持つ小さなプラグインに戻る。Main Botはデフォルトで独占的に応答し、他のBotを必要に応じて呼び出す。開発者が実際に行っているのは最も基本的なToken予算管理である。この微視的な行動が企業レベルの展開に置かれると、その意味は拡大する:CPU、メモリ、ネットワークに対する厳しい需要はますます強くなる。
最後に
DeepSeek-Botの238個の星は重要ではなく、重要なのはそれが示すコスト構造です:複数のエージェントが協力するたびに、Tokenの請求が一段階上がり、その変化の幅はモデル自身でも予測できません。この構造は産業チェーンに沿って下流に圧力をかけ、まずCPUの配分の変化と納期を圧迫し、次にメモリの生産能力の置き換えを圧迫し、最後にオペレーティングシステムレベルの再構築を圧迫します。このチェーンから見ると、計算力消費の構造はGPUの単極からCPU、メモリ、GPUの協調へと移行している可能性があり、ハードウェア側の需要の増加は相対的に確認しやすく、ソフトウェア側の影響は代理の代替のリズムに依存します;この2つの手がかりは同じ製品サイクルによって駆動されています。この移行が市場にどの程度織り込まれているかは、まだ観察が必要です。
免責事項:この記事の内容は一般的な情報および市場コメントのためのものであり、文中に記載された時点の公開資料に基づいて整理されています。関連する市場データ、予想および確率は市場の状況に応じて変動する可能性があります。文中で引用された第三者機関、アナリストまたはその他の人物の見解および投資戦略は、特定の時点における関連第三者の見解を表しており、BITの見解や推奨を代表するものではありません。この記事は投資アドバイス、投資研究、オファー、勧誘または任意の証券、投資商品または取引戦略の推奨を構成するものではなく、いかなる投資決定の根拠としても使用されるべきではありません。金融市場にはリスクが存在し、証券価格および市場のパフォーマンスは変動する可能性があり、過去のパフォーマンスおよび過去の市場動向は未来の結果を代表または保証するものではありません。投資家は自身の状況に基づいて関連するリスクを独立して評価し、必要に応じて専門的な意見を求めるべきです。BITの香港株取引サービスは香港の居住者またはその他の制限された法的管轄区域のユーザーには提供されません。
 リスク警告