CPIと五大投資銀行の財務報告が今週連続して発表され、10月の利上げ確率は20%に低下し、12月には90%に迫っています。

 今週の月曜日はコロンブスデーであり、アメリカの債券市場は休場です。データが集中して発表される前に、市場は同じ連邦準備制度に対して二つの矛盾した答えを示しました。10月は動かず、12月は通常通り引き締めるというものです。本稿ではこの矛盾を解き明かします。
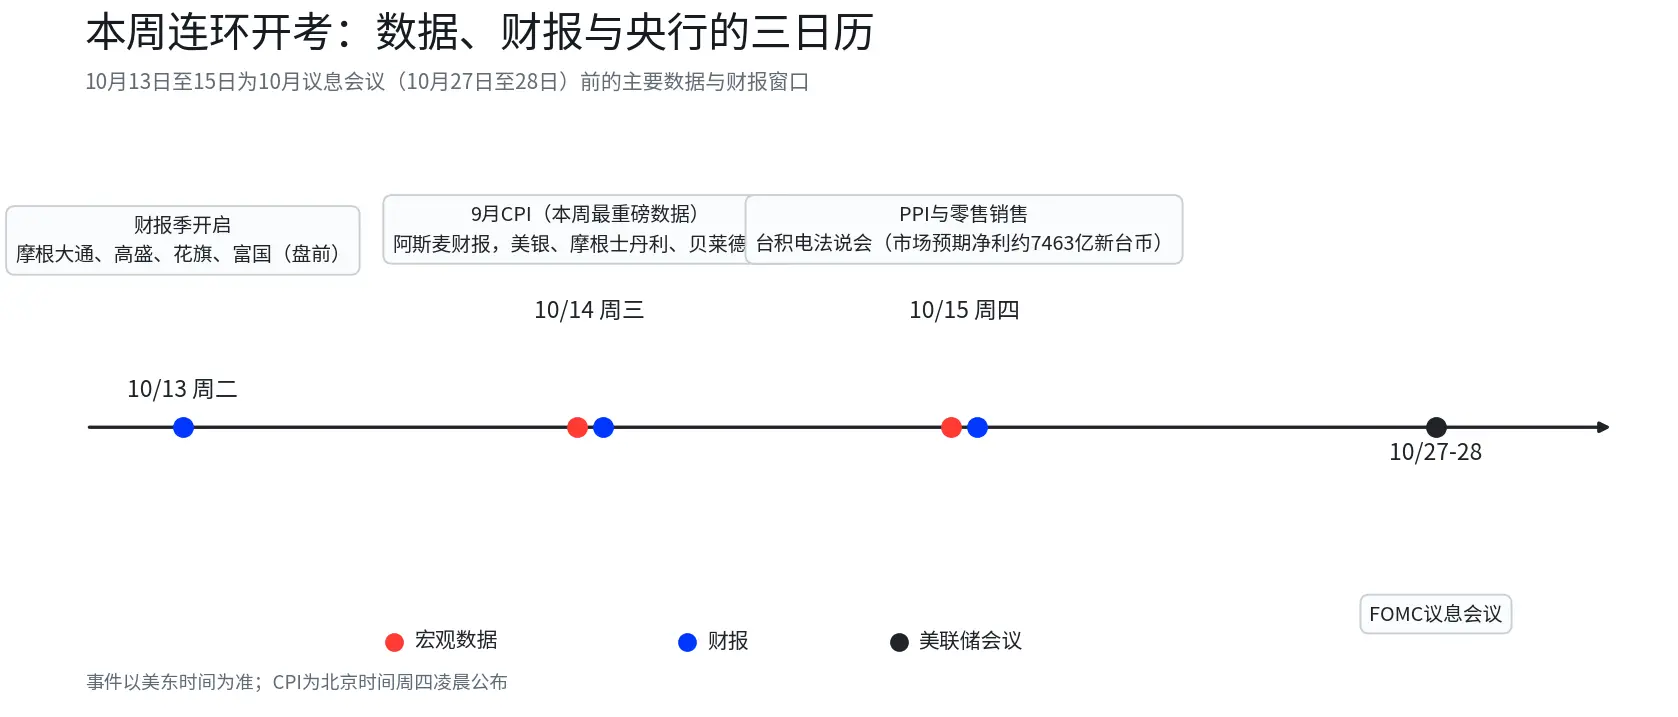
導入:今週は米連邦準備制度理事会の10月27日から28日の政策決定会合前に最も重要なデータと決算のウィンドウです。水曜日(10月14日)にアメリカの9月CPIが発表され、同日にASMLが第3四半期の決算を発表します。モルガン・チェース、高盛、シティ、ウェルズ・ファーゴは火曜日の市場前に結果を発表し、バンク・オブ・アメリカ、モルガン・スタンレー、ブラックロックは水曜日に続きます。TSMCは木曜日に決算説明会を開催し、木曜日にはPPIと小売売上高も発表されます。一週間のうちに、金利の道筋の分母と利益成長の分子が同時に検証されます。市場面では、10年物米国債の利回りは先週の金曜日に5.33%付近で終わり、非農業部門雇用者数の発表日には一時的に下落した後、10ベーシスポイント以上回復しました。10月8日には市場中で5.357%に達しました。今週の月曜日はコロンブスデーで、アメリカの債券市場は休場です。データが集中して発表される前に、市場は同じ米連邦準備制度理事会に対して二つの矛盾した答えを出しました。10月は動かず、12月は通常通り引き締めます。本記事ではこの矛盾を分解します。
一、確率曲線のジェットコースター、一ヶ月で二回の移動
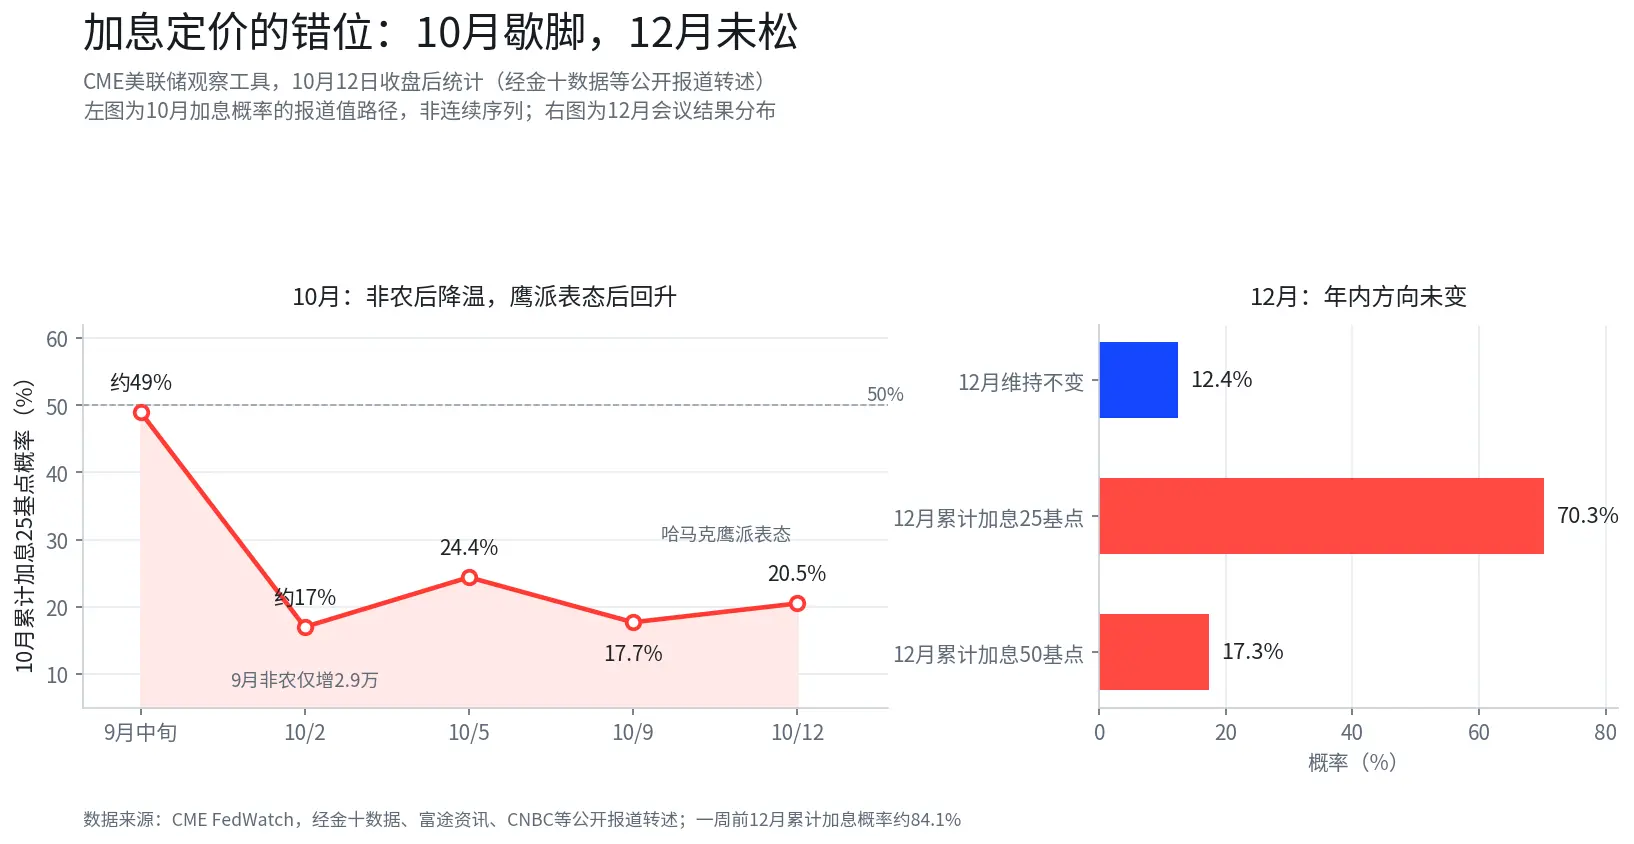
10月の利上げ確率のタイムラインを示すことは、どんな言葉よりも直感的です。一ヶ月前、市場は10月に動かないという価格付けを約51%しか見込んでおらず、利上げはほぼ半分の確率でした。10月2日(金曜日)に9月の非農業部門雇用者数が発表され、新たに雇用されたのはわずか2.9万人で、予想の9万人の三分の一にも満たず、8月のデータは16.2万人から13.3万人に下方修正され、7月は1万人の減少に修正され、二ヶ月合計で6万人の下方修正が行われ、失業率は4.2%に上昇しました。この日の10月の利上げ確率は約22%から17%に低下しました。その後の一週間、確率は17.7%から24.4%の間をさまよい、月曜日にハーマックが発言した後に20.5%に回復し、途中で22%に近づきました。
 非農業部門の詳細は見出しよりも弱いです。過去三ヶ月の雇用の月平均はわずか5.1万人で、雇用成長の業種のカバー率は8月の57.6%から49.0%に低下し、11ヶ月ぶりの新低を記録し、政府部門は1.7万人減少しました。経済学者の推計によれば、退職や移民の制限が労働力供給を圧迫しているため、アメリカでは毎月約5万人の新たな雇用が必要であり、2.9万人は弱いものの、均衡線からはそれほど遠くありません。これが、なぜ雇用の冷え込みが短期金利を押し下げただけで済んだのかを説明しています。
長期金利は別の話です。非農業部門の発表日、2年物利回りは一日で10ベーシスポイント下落し4.69%となり、10年物は一時的に下落した後、10ベーシスポイント以上回復し5.30%となりました。債券市場は雇用報告に対して半日しか配慮しませんでした。上記のデータから見ると、市場が本当に懸念しているのは次回の会合で利上げをするかどうかではなく、エネルギーの影響下での長期金利のインフレ補償の動向であり、これは水曜日のCPIでより直接的に検証されることになります。
二、官僚の意見の焦点はリズムであり、方向ではない
米連邦準備制度理事会内部の声が今週大きくなりました。クリーブランド連邦準備銀行のハーマック総裁は月曜日に全米商業経済学者協会年次総会で、制限的な金融政策の立場が適切であり、リスクが蓄積されるのを待つよりも、小幅かつ比較的迅速に調整する方が良いと述べました。彼女はインタビューで、AIデータセンターの建設が電力や部品の需要に影響を与え始めており、一部の企業は価格を引き上げる計画を立てていると述べ、インフレに対する心構えのリスクが高まっていると警告しました。注意すべきは、彼女が10月に再度利上げを支持するとは明言しておらず、10月27日から28日の会合にはオープンな心で参加すると述べたことです。
米連邦準備制度理事会の理事であるウォラーは10月8日の発言で対照的な見解を示しました。彼は、データが予想通りであればさらなる利上げが必要だが、連続した会合で行う必要はなく、12月8日から9日の会合に多くの行動を残すべきだと考えています。9月の会議の議事録(10月7日発表)では、大多数の官僚が年内に再度利上げを予想しており、その会議で政策金利が25ベーシスポイント引き上げられ、3.75%から4.00%となり、2023年7月以来の初めての利上げとなりました。報道によれば、高盛はウォラーの発言後に12月に再度25ベーシスポイントの利上げを維持する判断を下しました。
三つの声が一つのテーブルに並ぶと、意見の相違は「速さ」に集中します。ハーマックは待つことのコストを懸念し、ウォラーと議事録は待つ余地を与え、市場は12月の約87.6%の累積利上げ確率でこの議論に価格を付けました。市場の動向と官僚の発言を総合すると、市場でより可能性の高い解釈は、10月は動かずリズムの調整であり、利上げサイクルの転換ではないということです。もし水曜日のコアCPIが明らかに予想を下回り、またはその後の雇用データがさらに悪化すれば、その解釈は修正が必要です。
三、CPIの前景:全体はほぼ加速が確定、コアが試験問題
水曜日のCPIは今週最も重要なデータです。市場のコンセンサスは、9月の全体CPIが前年比で3.4%から3.7%に上昇し、環比で0.5%から0.6%の上昇が見込まれており、主にガソリンとエネルギー価格の上昇を反映しています。全体の数値が高いことは市場の予想に含まれており、真の分岐点はコアにあります。コアCPIの環比コンセンサスは約0.2%で、報道によればバークレイズとモルガン・スタンレーの予測は約0.24%であり、その理由は無線通信サービスの価格上昇が一部戻っているためです。コアの前年比は2.4%から2.5%の間で予想されています。
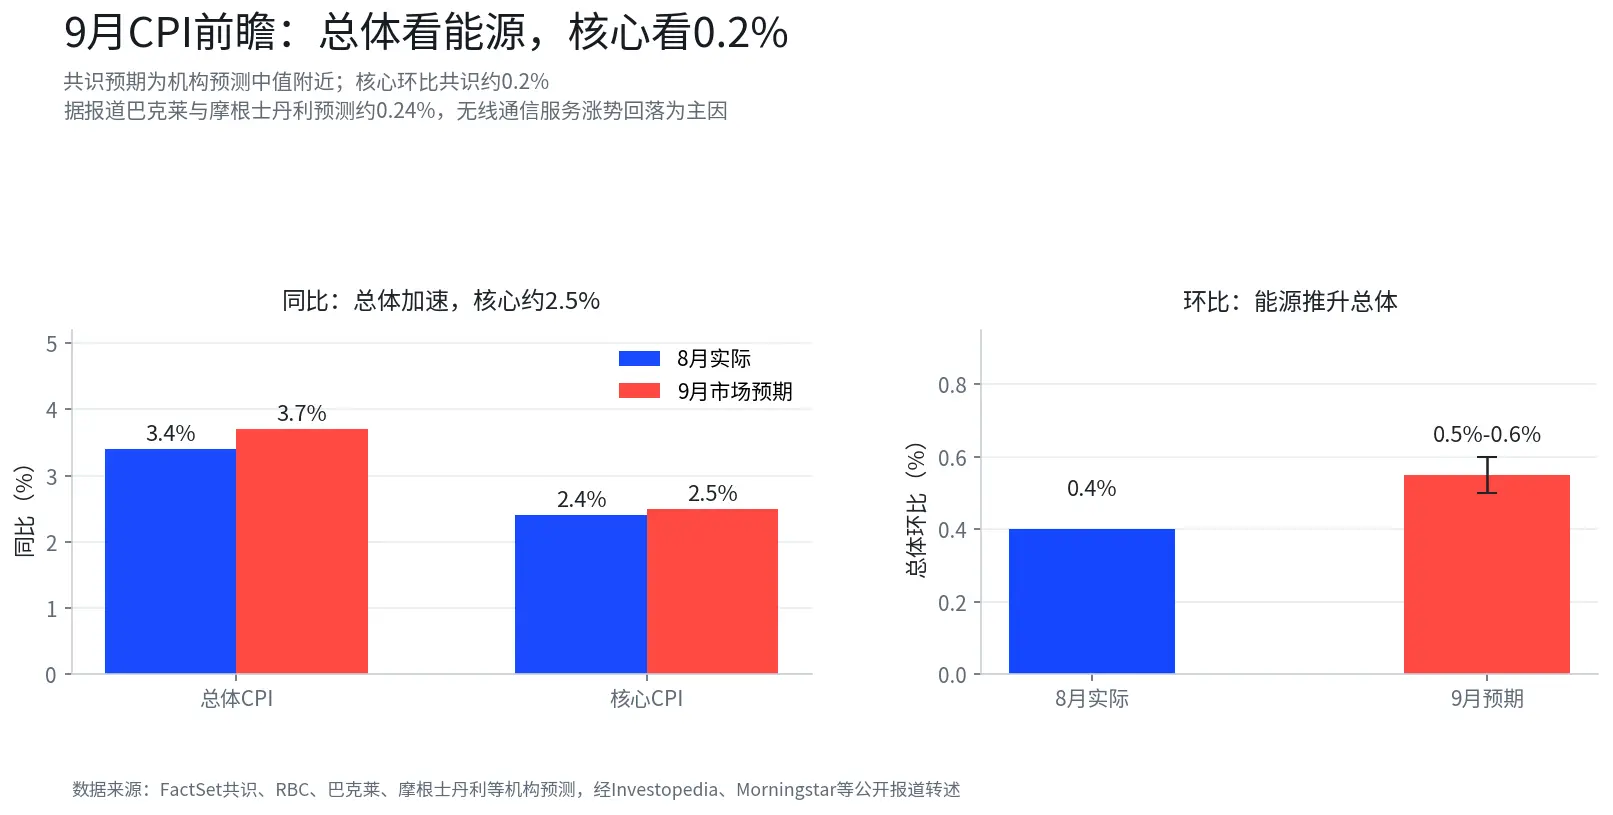
二つの方向は二つの市場に対応します。もしコアが予想通りまたはそれ以下であれば、10月の利上げ確率はさらに下方修正され、長期金利とドルは同時に下落し、リスク資産は息をつくことができます。もしコアが予想外に反発すれば、エネルギーからコアへの伝導が実証され、12月の約87.6%の利上げ確率はさらに上昇する可能性があり、長期金利は再び5.357%の高点に近づくかもしれません。高評価の資産が受ける圧力はさらに大きくなるでしょう。彭博の以前の分析フレームワークは参考に値します。このインフレ加速は主にエネルギーなどの局所的な要因から生じており、2022年の普遍的な価格上昇とは異なります。これが米連邦準備制度理事会が忍耐を保つ前提でもあります。この前提自体には脆弱な部分があり、もし油価が持続的に制御を失えば、局所的なホットスポットが全面的な圧力に変わる可能性があり、その時にはリズム調整の説明が再検証されることになります。
四、決算シーズンの二つの試験問題
銀行の試験問題は高金利の伝導深度です。モルガン・チェース、高盛、シティ、ウェルズ・ファーゴは火曜日の市場前に業績を発表し、バンク・オブ・アメリカ、モルガン・スタンレー、ブラックロックは水曜日に続きます。10年物米国債の利回りが5.3%付近で、政策金利が3.75%から4.00%の環境下で、市場の関心は利益成長から信用需要、預金コスト、資本市場業務、資産の質に移っています。五大投資銀行の信用コストの表現は、高金利が企業や消費者に実質的な影響を与え始めたかどうかを判断するための最初のウィンドウとなるかもしれません。
チップの試験問題はAI注文の持続可能性です。ASMLは水曜日に第3四半期の決算を発表し、同社が以前に示した収益のガイダンスは110億から120億ユーロです。TSMCの木曜日の決算説明会はさらに注目されており、ロイターの報道によれば、16人のアナリストのLSEG SmartEstimateは第3四半期の純利益を約7463億新台湾ドル(約234億ドル)と予測しており、前年比で約65%の増加が見込まれ、6四半期連続で単四半期の記録を更新する見込みです。TSMCは以前に第3四半期の収益を約1.49兆新台湾ドル(約467億ドル)と発表しており、前年比で約50.9%の増加、9月の単月収益は前年比で54.6%の増加を記録しました。決算説明会の注目点は、CoWoSの先進的なパッケージの増産、N2プロセスのリズム、2027年の資本支出の表現に集中するでしょう。
注意すべきは、チップの決算が発表される前に、二次市場がすでに一度の価格付けを行っていることです。今週の月曜日、フィラデルフィア半導体指数は2.67%下落し、光通信とストレージがリードしました。関連する伝導と資金面の議論は同日のAIハードウェアの記事に見られ、ここでは展開しません。
次のステップの指針
水曜日のCPIのコア環比は今週の最初の検証ポイントであり、0.2%の方向からの偏差が10月の確率がさらに下方修正されるか、回復するかを決定するかもしれません。水曜日の夜の銀行決算と木曜日のTSMCの決算説明会は第二の信号を提供し、前者は信用コストと預金競争を見て、後者はCoWoSの増産と資本支出の表現を見ます。その後、FedWatchツールの中で10月と12月の確率の相対的な変化を継続的に追跡する価値があります。もし10月の確率が再び30%を超えれば、リズム調整の解釈は再評価が必要になるかもしれません。データが発表される前に、どの方向のポジションもインフレの予想外の上昇と雇用の悪化という二つのリスクに同時にさらされる可能性があります。再価格付けがどの程度市場に織り込まれているかは、まだ観察が必要です。
データの説明
利上げ確率:CME「米連邦準備制度観察」、10月12日終値後の統計、金十データなどの転述。
非農業部門と米国債:9月の非農業データは公開報道からの転述;10年物米国債5.33%は10月9日の終値(市場インターフェース)、月曜日はアメリカの債券市場が休場。
CPI予測:FactSet、RBの二人のコンセンサス;バークレイズとモルガン・スタンレーの予測は約0.24%、報道からの転述。
官僚の発言と9月の会議の議事録:公開報道からの転述。
決算:カレンダーは富途、モーニングスターによって検証;TSMCの予測はロイターからのLSEG SmartEstimateの転述。
免責事項:本記事の内容は一般的な情報および市場コメントのためのものであり、文中で述べられた時点での公開資料に基づいて整理されています。関連する市場データ、予測および確率は市場の状況に応じて変動する可能性があります。文中で引用された第三者機関、アナリストまたは他の人物の見解および投資戦略は、特定の時点における関連第三者の見解を表しており、BITの見解または推奨を表すものではありません。本記事は投資の助言、投資研究、オファー、勧誘またはいかなる証券、投資商品または取引戦略の推奨を構成するものではなく、またいかなる投資決定の根拠として用いるべきではありません。金融市場にはリスクが存在し、証券価格および市場のパフォーマンスは変動する可能性があり、過去のパフォーマンスおよび過去の市場動向は未来の結果を代表または保証するものではありません。投資家は自身の状況に基づいて関連リスクを独立して評価し、必要に応じて専門的な意見を求めるべきです。BITの香港株取引サービスは香港の居住者または他の制限された法的管轄区域のユーザーには提供されません。
 リスク警告