








Переименование ETF Hynix (07709) в 2 раза больше, есть ли у инвесторов надежда вернуть свои деньги?
 Ключевые тезисы


 Событие переименования одного из кредитных ETF
Автор: Глон
Изменить название фонда звучит довольно обыденно.
Но "Двойное длинное SK Hynix" стало "Максимум двойное длинное SK Hynix" ------ добавление слова "максимум" может означать, что надежда на возврат средств для тысяч держателей была подавлена.
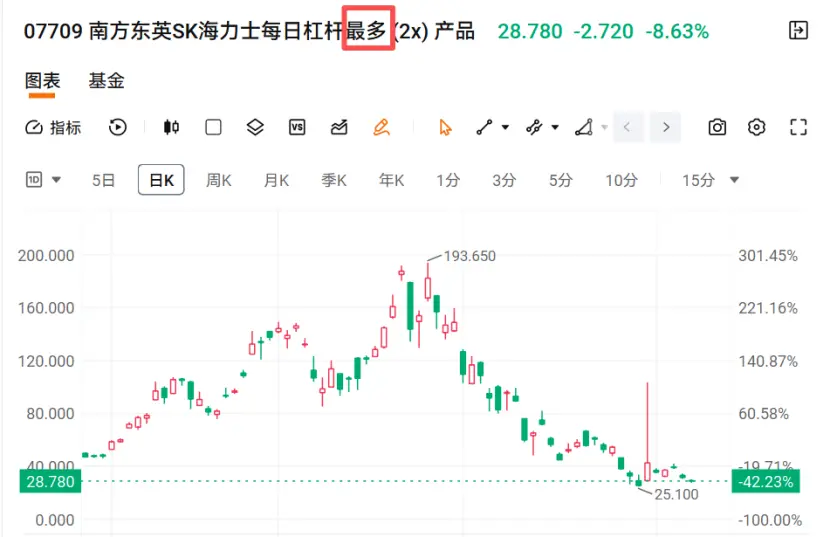
07709 — это ETF с двойным плечом от Southern Eastern, который отслеживает корейского полупроводникового гиганта SK Hynix.
При Перечислено в октябре 2025 года, цена размещения составила всего 7.8 гонконгских долларов. В то время как волна ИИ охватывает мир, SK Hynix, как основной поставщик чипов HBM, увидел, как его акции взлетели. Этот продукт также стал популярным, и к июню 2026 года цена достигла 193.65 гонконгских долларов, увеличившись более чем в 10 раз, а объем превысил 130 миллиардов гонконгских долларов, став горячим товаром на рынке.
Однако плечо всегда является двусторонним мечом.
В конце июня акции SK Hynix начали падать от максимума, и двойное длинное 07709 рухнуло. Максимальное падение составило почти 87%, с 193.65 гонконгских долларов до около 25 гонконгских долларов, и рыночная капитализация почти полностью испарилась. На момент публикации, последняя цена 07709 составила 28.6 гонконгских долларов.
Пока держатели нервно ждали и надеялись на восстановление акций, фондовая компания Southern Eastern вмешалась.
27 июля было объявлено, что с 3 августа продукт перейдет на "гибкую структуру плеча" ------ плечо больше не будет фиксированным на уровне 2, а будет динамически регулироваться в пределах от 1.1 до 2.
Переведем на простой язык: в хорошие времена вам постараются дать 2, в плохие времена тихо снизят до 1.1.
Объективно говоря, в условиях резкого падения рынка снижение плеча может уменьшить степень падения ETF и защитить инвесторов, но проблема в том, что если рынок начнет восстанавливаться, снижение плеча замедлит возврат средств для инвесторов, потребует больше времени, финансовых затрат и так далее. Особенно это касается корейского фондового индекса, акции SK Hynix и Samsung Electronics уже сильно откатились, и Morgan Stanley выпустил отчет, в котором считает, что ликвидация плеча на корейском рынке подходит к концу, и оценка снова становится привлекательной.
Конечно, это изменение имеет определенный контекст: 24 июля Комиссия по ценным бумагам Гонконга выпустила новые правила для плечевых продуктов, позволяя им изменять целевое плечо в условиях экстремального рынка. С точки зрения процедуры, фондовая компания, возможно, не нарушила закон.
Но если это соответствует правилам, значит, это разумно?
Когда рынок растет, "двойное" — это привлекательный знак для привлечения средств; когда рынок падает, "двойное" превращается в "максимум двойное", которое может в любой момент уменьшиться.
Один и тот же продукт, одна и та же группа держателей, но условия между ростом и падением различаются как небо и земля.
Хотя такая операция не является незаконной, она фактически переписывает правила игры, затрагивая самую суть фондового рынка и коммерческого общества — дух контракта.
Изменения инвестиционных целей, базовых показателей производительности и ограничений на диверсификацию, внесенные фондовой компанией в Гонконге, наносят ущерб изначальным ожиданиям инвесторов и являются значительными изменениями контракта фонда, которые не могут быть изменены управляющим в одностороннем порядке.
Процедура официального изменения правил выглядит следующим образом:
1) Фондовая компания и доверенное лицо заранее уведомляют Комиссию по ценным бумагам Гонконга SFC и получают предварительное мнение регулятора;
2) Рассылают всем держателям письма и проводят собрание держателей;
3) Необходимо принять специальное решение: для его вступления в силу требуется более 75% голосов;
4) Уведомление должно быть сделано не менее чем за 30 дней, чтобы дать держателям время на выход;
5) После окончательного одобрения SFC изменения в контракте вступают в силу.
Прошла ли эта компания такие процедуры для внесения столь значительных изменений в продукт? Получила ли она согласие на собрании держателей фонда? Если в процедуре есть проблемы, должны ли держатели фонда объединиться для подачи иска о возмещении убытков?
Более интригующим является то, что фонд ежегодно взимает 1.60% управляющего вознаграждения, с момента Список накопив около 3.56 миллиарда гонконгских долларов.
Когда чистая стоимость резко возрастает, управляющее вознаграждение также растет; когда чистая стоимость резко падает, управляющее вознаграждение продолжает взиматься.
Теперь, когда правила изменились, фондовая компания успешно избежала рисков ликвидации и продолжает стабильно зарабатывать, в то время как держатели, вошедшие на высоких уровнях, могут потерять даже последнюю надежду на восстановление акций и использование плеча для переворота.
Проще говоря, такое изменение названия по сути жертвует потенциалом возврата средств держателей ради спасения самой фондовой компании.
Эта структурная несоответствие, при котором управляющий всегда выигрывает, а держатель теряет, является самым страшным аспектом.
Теоретически, если фондовая компания предскажет, что акции достигли дна и начнут восстанавливаться, она также может вернуть плечо на уровень 2, но это требует очень высокой квалификации в управлении, необходимо точно предсказать, чтобы это осуществить. Если у фондовой компании действительно есть такая способность, почему она не смогла предсказать резкое падение за последний месяц?
Холод в этой ситуации не связан с графиками, а представляет собой жестокую историю о правилах, контрактах, интересах и доверии.
 Предупреждение о рисках Предупреждение о рисках

Популярные статьи





