








Binance Research: AI торговля переходит от полупроводников к программному обеспечению и капиталовому рынку
 Ключевые тезисы

 Рыночная концентрация снижается. Инвесторы Binance также уменьшают концентрацию в полупроводниковой отрасли и переводят средства в сектор программного обеспечения и капитальных рынков.
Автор: Lim Kim Thye
Составитель: У Шо Куай Кун
Основные выводы
· При продолжающемся снижении стоимости единицы мощности, рост использования токенов выгоден для облачных провайдеров сверхмасштабного уровня, чья маржа прибыли в инфраструктурном бизнесе достигает 33% до 38%.
· Доля капитальных затрат в операционном денежном потоке увеличилась с 41% в 2023 году до примерно 105% в 2026 году. Свободный денежный поток соответствующих компаний стал отрицательным, и дефицит средств начал покрываться за счет долгового финансирования.
· Логика ценообразования на рынке изменилась: капитальные затраты, которые не могут быть преобразованы в реальный рост, будут подвергаться наказанию, в то время как инвестиции, способствующие росту доходов от ИИ, получат положительный отклик.
· Концентрация на рынке снижается. Инвесторы Binance также уменьшают концентрацию в полупроводниковой отрасли и переводят средства в программное обеспечение и капитальные рынки.
Тенденция максимизации токенов завершилась во втором квартале, две кривые начали расходиться
Во втором квартале закончилась гипотеза о том, что увеличение потребления токенов напрямую преобразуется в доходы на уровне модели. Компании осознали, что потребление токенов и производительность не являются линейно связанными, поэтому больше не стремятся к максимизации использования токенов. В то же время ИИ-агенты быстро становятся популярными, и рынок больше сосредоточен на эффективности токенов, необходимой для выполнения отдельных задач. Основное внимание в разработке передовых моделей также сместилось с тестирования на основе вывода на программирование агентов, архитектуру памяти и более дешевые легковесные выводы.
На начало сентября 2026 года недельное использование токенов через маршрутизатор OpenRouter достигло 137 триллионов, что примерно в 20 раз больше, чем в начале года. Доля открытых весовых моделей в производственной среде платформы превысила половину, что выше одной трети в предыдущем исследовании, а пять моделей с наибольшим использованием токенов также все используют открытые веса. Эти модели имеют способности примерно на 90% от закрытых моделей, но стоимость одного вызова составляет лишь около одной шестой от последней. Stripe, поддерживая 50 миллионов вызовов в день, сократила кластер GPU до одной трети от первоначального, а стоимость вывода снизилась на 73%.
Таким образом, доходы от роста ИИ начинают дифференцироваться. Компании выбирают модели в зависимости от конкретной задачи, а выполнение одной задачи ИИ-агентом обычно требует потребления тысяч токенов, поэтому недорогие открытые весовые модели становятся ключом к экономической целесообразности длительной работы агентов. При снижении стоимости единицы мощности рост использования токенов выгоден для облачных провайдеров сверхмасштабного уровня с маржой прибыли 33% до 38%, но компаниям, которые напрямую продают возможности моделей, труднее преобразовать это в доход.
Рисунок 1: Использование токенов приближается к 150 триллионам, индекс цен токенов достиг пика в 2.62 доллара в июле
Капитальные затраты превышают операционный денежный поток
Прогноз капитальных затрат пяти крупнейших облачных операторов США на 2026 год составляет от 725 до 800 миллиардов долларов, конкретная сумма зависит от того, включаются ли финансовые аренды и предоплаты.
Более важно, чем абсолютная сумма, это соотношение капитальных затрат и операционного денежного потока. Доля капитальных затрат пяти компаний в операционном денежном потоке увеличилась с 41% в 2023 году до примерно 105% в 2026 году. Это означает, что средства, которые они используют для расширения инфраструктурной емкости, уже превышают наличные, генерируемые основной деятельностью.
Это изменение быстро отразилось на свободном денежном потоке. Свободный денежный поток Alphabet за квартал составил минус 5.9 миллиарда долларов, что стало первым отрицательным значением с момента выхода на биржу. Свободный денежный поток Meta снизился с 8.5 миллиарда долларов за аналогичный период прошлого года до 784 миллиона долларов. За последние 12 месяцев свободный денежный поток Amazon составил минус 7.6 миллиарда долларов, а Oracle в 2026 финансовом году потратил 23.7 миллиарда долларов наличными. Свободный денежный поток пяти компаний изменился с положительных 246 миллиардов долларов в 2024 году на примерно минус 37 миллиардов долларов в 2026 году, впервые став отрицательным в этом инвестиционном цикле.
Поскольку внутренние наличные больше не могут покрывать инвестиционные потребности, внешнее финансирование начинает становиться основным источником средств. Доля долгового финансирования в капитальных затратах облачных провайдеров сверхмасштабного уровня увеличилась с 9% в 2024 финансовом году до 32% за последние 12 месяцев по состоянию на середину 2026 года, общая сумма долгов пяти компаний составляет около 700 миллиардов долларов.
Наблюдение Международного банка расчетов (BIS) особенно примечательно: кредитные спреды для частного кредитования ИИ составляют около 6.2 процентных пункта, что близко к кредитным спредам для некредиторов ИИ. Иными словами, фондовый рынок уже начал отражать риски, которые кредитный рынок еще не оценил должным образом.
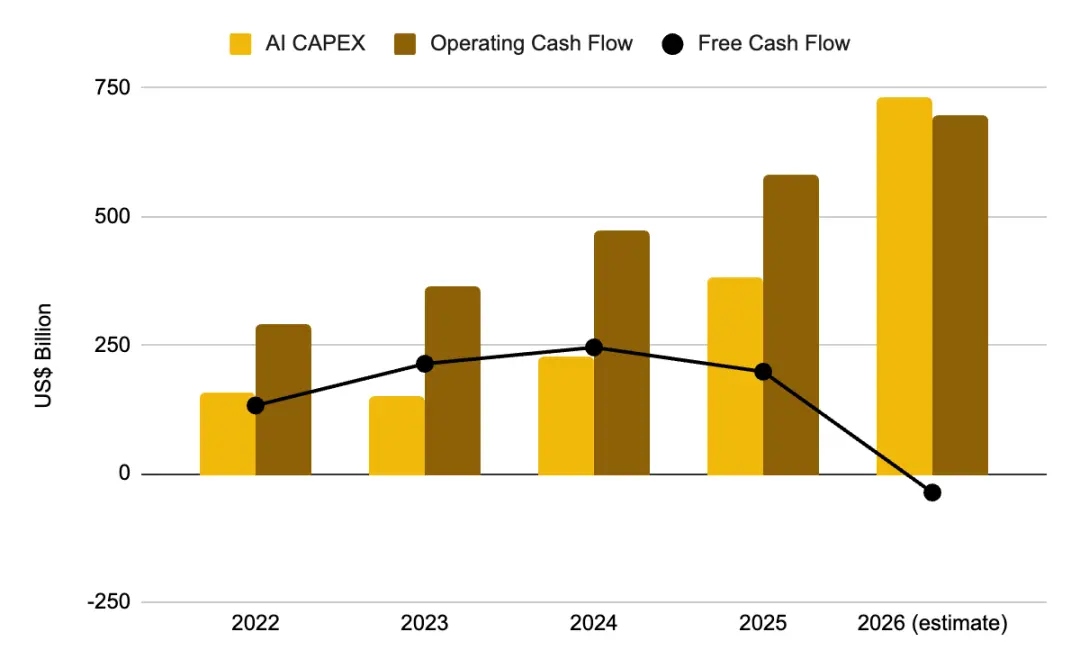
Рисунок 2: Капитальные затраты в 2026 году превышают операционный денежный поток, свободный денежный поток становится отрицательным
Сигналы спроса огромны, но цикл реализации длителен
Три компании демонстрируют аналогичную тенденцию.
· Доходы Google Cloud выросли на 82% до 24.8 миллиарда долларов, операционная маржа увеличилась с 20.7% до 35.6%, сумма невыполненных контрактов достигла 514 миллиардов долларов. В настоящее время Google Cloud обрабатывает 22 миллиарда токенов в минуту, что выше 16 миллиардов токенов в предыдущем квартале.
· Остаточные обязательства Microsoft (RPO) достигли 678 миллиардов долларов, увеличившись на 84% в годовом исчислении. Доходы Azure выросли на 43%, платные места Microsoft 365 Copilot превысили 30 миллионов.
· Остаточные обязательства Oracle составили 638 миллиардов долларов, увеличившись на 363% в годовом исчислении. Однако данные, раскрытые компанией, показывают, что только около 12% из них будут преобразованы в доход в течение следующих 12 месяцев, а около 20% будут реализованы только через пять лет.
Что касается компаний моделей, годовой доход Anthropic составляет около 47 миллиардов долларов, а OpenAI — около 25 миллиардов долларов. Обе компании в настоящее время находятся в убытке и готовятся к выходу на биржу. Goldman Sachs прогнозирует, что к 2030 году потребление токенов вырастет до 24 раз от текущего уровня, но к тому времени только 12% работников знаний будут использовать ИИ-агенты.
Эти цифры действительно огромны, но лишь немногие из них могут быть преобразованы в реальный доход в краткосрочной перспективе, и эта временная разница является ключом к дальнейшему анализу данного отчета. Невыполненные заказы действительно существуют, капитальные затраты уже произошли, но облачные провайдеры сверхмасштабного уровня и компании передовых моделей должны достаточно быстро преобразовать контрактные требования в подтвержденный доход, чтобы доказать целесообразность этих вложений. В то же время поддерживающие эти бизнесы основные активы обычно требуют амортизации в течение четырех-шести лет.
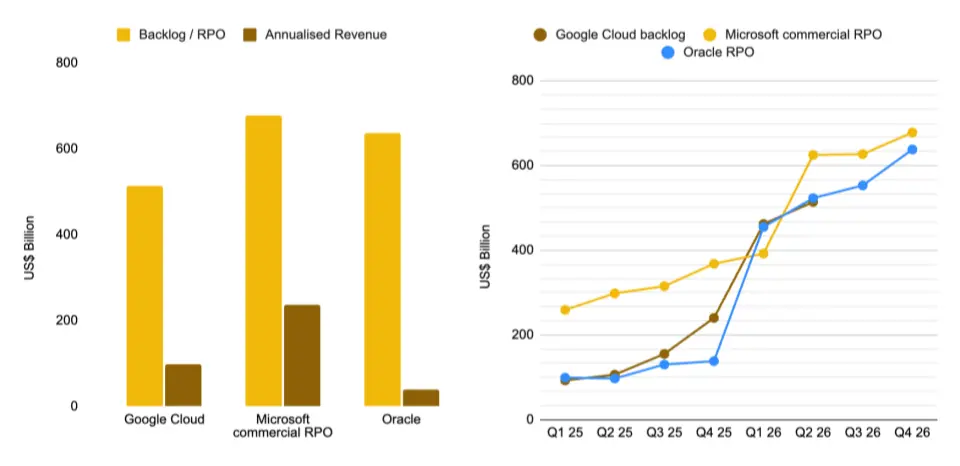
Рисунок 3: Невыполненные заказы значительно превышают текущий доход, Google Cloud составляет 514 миллиардов долларов, Oracle — 638 миллиардов долларов
Логика ценообразования на рынке изменилась
Инвесторы начали учитывать эти факторы в ценообразовании, и последний отчетный сезон ясно отразил это изменение.
Общие данные недостаточны для полного отображения этого изменения, но показатели отдельных акций более показательны. Среди акций индексных компаний, средний рост акций компаний, чьи прибыли превысили ожидания, составил 0.6%, что ниже среднего значения за последние пять лет в 1.0%; акции компаний, чьи результаты оказались ниже ожиданий, в среднем упали на 2.5%, также меньше, чем среднее значение за последние пять лет в 3.0%. Общая реакция рынка на положительные и отрицательные новости ослабла, но внутри сектора ИИ наблюдается резкая дифференциация.
Если рассматривать первый полный торговый день после публикации отчетов, дифференциация становится очень ясной. Доход Alphabet вырос на 24%, доходы облачного бизнеса увеличились на 82%, но акции упали на 7.13% только из-за того, что компания повысила прогноз капитальных затрат. Meta, в свою очередь, из-за того, что прибыль на акцию оказалась ниже ожиданий, снова повысила капитальные затраты и свободный денежный поток снизился до 784 миллионов долларов, что привело к падению акций на 7.95%.
С другой стороны, результаты также ярко выражены. Доходы Azure Microsoft выросли на 43%, остаточные обязательства увеличились на 84%, при этом компания немного снизила прогноз капитальных затрат на 2026 календарный год, что способствовало росту акций на 15.51%, что стало максимальным однодневным ростом с 2008 года.
Amazon повысила капитальные затраты до 220 миллиардов долларов, но из-за того, что рост AWS снова ускорился до 37%, акции все равно выросли на 15.32%, а рыночная капитализация превысила 3 триллиона долларов. Акции Nvidia выросли на 8.74%. Palantir, которому почти не нужно вкладывать средства в расширение инфраструктуры, вырос на 29.45%.
Критерии оценки, используемые рынком, стали очень четкими: если не удастся доказать, что вложения преобразуются в рост, капитальные затраты становятся бременем. Именно поэтому, несмотря на повышение капитальных затрат, Alphabet подверглась наказанию со стороны рынка, в то время как Amazon получила положительный отклик.
Рисунок 4: Повышение капитальных затрат с противоположным результатом, Alphabet упала на 7.1%, Amazon выросла на 15.3%
Основная линия рынка в 2026 году — это распространение, а не дальнейшая концентрация
Рыночная концентрация достигла пика и начала снижаться. Вес "семи гигантов технологий" в индексе S&P 500 снизился с примерно 35,3% в октябре 2025 года до 33,2% в сентябре 2026 года. По состоянию на август индекс S&P 500 вырос на 12,28% за год, индекс Nasdaq Composite вырос на 13,46%, а индекс малых компаний Russell 2000 вырос на 19,12%.
При этом особенно стоит обратить внимание на производительность малых компаний. Это указывает на то, что торговля с использованием ИИ начинает распространяться на промышленные, энергетические и другие косвенно выигравшие отрасли, а не сосредотачивается на сверхкрупных программных компаниях. Индекс с равным весом опережает индекс с капитализацией на 3,6 процентных пункта, что указывает на то, что после реализации наиболее доступного роста капитал начинает перетекать в более волатильные вторичные активы.
Тем не менее, текущая оценка ограничивает пространство для дальнейшего развития этого вращения. Ожидаемое соотношение цена/прибыль для индекса S&P 500 составляет около 19,6 раз, что немного ниже среднего за последние пять лет (19,9 раз), но выше среднего за последние десять лет (19,0 раз). Уровень процентных ставок также не поддерживает ситуацию, текущая эффективная ставка федеральных фондов составляет 3,63%, а доходность 10-летних государственных облигаций США составляет 4,77%.
Таким образом, текущий вывод уже изменился по сравнению с прошлым годом: рост рынка в 2026 году начинает распространяться на большее количество отраслей и компаний с различной капитализацией, а избыточная доля пассивных инвестиционных портфелей в акциях лидеров ИИ сокращается, а не продолжает увеличиваться.
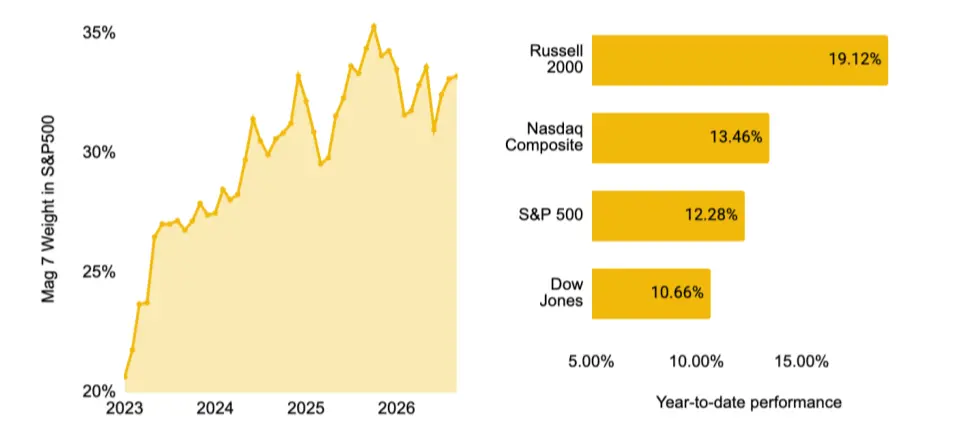
Рисунок 5: Вес "семи гигантов технологий" снизился с высоких уровней, Russell 2000 лидирует с ростом на 19,12% за год
Инвесторы Binance также диверсифицируют свои активы, но начальная точка более концентрированная
Сравнение данных на конец июня 2026 года и 4 сентября показывает, что направление корректировки индекса S&P 500 и портфелей акций пользователей Binance в основном совпадает. Вес полупроводниковой отрасли в индексе S&P 500 снизился с 18,8% до 14,8%, а вес сектора технологического оборудования снизился с 6,8% до 6,2%; корректировка пользователей Binance была более значительной, доля их портфеля в секторе технологического оборудования снизилась с 15,92% до 7,94%.
В то же время вес почти всех других отраслей в индексе S&P 500 немного увеличился, что указывает на то, что капитал не перетекал в одну единственную тему, а распределялся из ранее высоко концентрированных областей в несколько отраслей. Инвесторы Binance продолжили сокращать свои позиции в акциях аэрокосмической и оборонной отрасли, интерактивных медиа и услуг, а также в промышленности, одновременно увеличивая долю в секторах капитального рынка, программного обеспечения и розничной торговли.
Существует три основных отличия между инвесторами Binance и базовым индексом: доля полупроводников составляет 42,08%, что значительно выше, чем в S&P 500; распределение по сектору капитального рынка отражает их предпочтения в отношении криптовалют; концентрация активов также выше, десять крупнейших отраслей составляют около 92% их портфеля акций, тогда как десять крупнейших отраслей S&P 500 составляют около 53%.
Рисунок 6: С июня по сентябрь вес полупроводников в индексе S&P 500 и портфелях пользователей Binance снизился
Ежемесячные потоки капитала в реальном времени демонстрируют отраслевое вращение
Ежемесячные чистые потоки капитала дополнительно подтверждают тенденцию расширения рынка и четко показывают процесс изменения позиций инвесторов по месяцам.
Июль, инвесторы все еще сосредоточены на теме ИИ и сохраняют оптимизм перед сезоном отчетности. Большинство инвесторов покупали во время коррекции рынка в конце июля, полупроводниковая отрасль поглотила большую часть чистого притока, сектор капитального рынка также получил значительные средства.
Август, инвесторы стали более осторожными. Они начали фиксировать прибыль по акциям сектора капитального рынка, одновременно продолжая увеличивать долю в полупроводниках, но скорость притока капитала явно замедлилась. В то же время значительные средства перетекли в сектор программного обеспечения, общий чистый приток за месяц снизился до примерно половины от уровня июля.
С сентября, в полупроводниковой отрасли впервые наблюдается месячный чистый отток капитала, причиной чего стало давление на рискованные активы из-за роста долгосрочных процентных ставок. Однако стоит отметить, что текущие данные охватывают только первую неделю сентября, и предстоящее решение Федеральной резервной системы по ставкам может быстро изменить эту тенденцию.
Общий анализ данных за три месяца показывает, что портфель в начале квартала все еще был сильно сосредоточен в области аппаратного обеспечения ИИ, а затем постепенно расширялся на программное обеспечение, капитальный рынок и другие вторичные выигравшие отрасли. Это соответствует направлению отраслевого вращения, наблюдаемому в базовом индексе, но происходит от разных групп инвесторов и с более быстрой скоростью корректировки.
Рисунок 7: С июля по сентябрь капитал перетек из полупроводниковой отрасли в сектор программного обеспечения
Объем торгов и активы инвесторов находятся в высокой степени согласованности
Торговая активность в значительной степени совпадает со структурой активов инвесторов. Десять отраслей с наибольшей долей в объеме торгов в основном совпадают с отраслями, которые в основном держат инвесторы Binance. Это указывает на то, что инвесторы, скорее всего, продолжают наращивать и корректировать свои существующие позиции, а не осуществляют краткосрочное вращение между несвязанными темами.
В сентябре полупроводниковая отрасль заняла первое место с долей в 33,84% от общего объема торгов, сектор капитального рынка и сектор программного обеспечения составили 16,71% и 13,67% соответственно. В совокупности они составляют около 64% от объема торгов десяти крупнейших отраслей. Сектор технологического оборудования занимает 10,42%, что согласуется с ранее упомянутой тенденцией сокращения позиций инвесторов в акциях этой отрасли.
Сосредоточение активов и объемов торгов в одних и тех же отраслях является важным сигналом при интерпретации потоков капитала. Когда объем торгов сосредоточен в отраслях, в которых инвесторы увеличивают свои позиции, соответствующие потоки капитала с большей вероятностью представляют собой четкое намерение по распределению, а не просто результат краткосрочной торговли.
Контракты Pre-IPO на бессрочной основе могут напрямую оценивать риск контрагента
Контракты Pre-IPO на бессрочной основе от Binance позволяют инвесторам устанавливать позиции по оценке частных компаний, которые еще не предлагаются другими основными платформами. После того как Anthropic объявила о росте квартальной выручки более чем в два раза и небольшом операционном доходе, цена ее контракта в августе выросла примерно на 35%; после выпуска последней передовой модели Astra OpenAI цена ее контракта в начале сентября выросла примерно на 23%, что отражает мгновенную оценку рынка по поводу выпуска модели.
Эти две компании по моделям составляют значительную часть доходов от ИИ у крупных облачных провайдеров. Wells Fargo оценивает, что более 70% доходов от ИИ Microsoft поступает от них; Barclays оценивает, что они составляют около 73% доходов от ИИ Amazon; UBS ожидает, что доля этих двух компаний в общем доходе Google Cloud вырастет с 28% в 2026 году до более 48% в 2027 году. Контракт на 300 миллиардов долларов между OpenAI и Oracle также составляет примерно половину от невыполненных заказов Oracle на сумму 638 миллиардов долларов.
Таким образом, фактическая концентрация клиентов выше, чем показывает общая информация о капитальных расходах, и соответствующие доходы сильно сосредоточены на двух еще не Перечислено енных контрагентах. Если хотя бы одна из них значительно замедлит рост, это повлияет на доходы от ИИ у крупных облачных провайдеров и передастся на невыполненные заказы Oracle, а также затронет секьюритизированные продукты, финансируемые поставщиками для соответствующей инфраструктуры. В настоящее время контракты Pre-IPO на бессрочной основе являются одним из немногих инструментов, которые могут напрямую хеджировать такие специфические рисковые позиции.
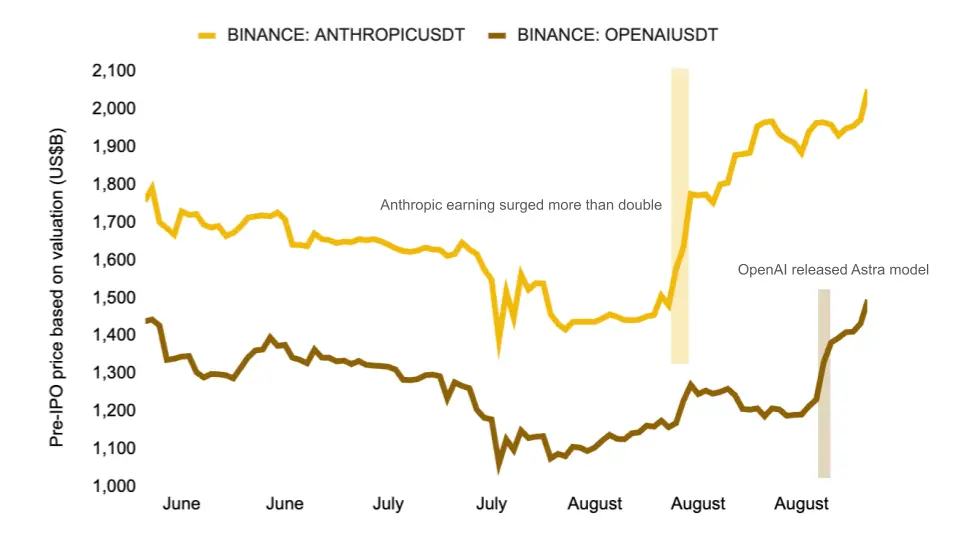
Рисунок 8: После публикации результатов Anthropic и запуска Astra OpenAI, цена контрактов Pre-IPO была переоценена
 Предупреждение о рисках
 Предупреждение о рисках


Популярные статьи





