








Goldman Sachs: Увеличение процентной ставки Федеральной резервной системы замедляет рост золота, но не меняет долгосрочную бычью структуру
 Ключевые тезисы

 Goldman Sachs считает, что повышение процентных ставок лишь замедляет темпы роста, а не завершает бычий рынок. Ожидается, что справедливая стоимость золота к концу года составит 4650 долларов. Ключевая поддержка исходит от покупок золота центральными банками — текущая скорость покупок достигает 91 тонны в месяц, что более чем в 5 раз превышает историческое среднее, и структурный тренд трудно обратить. Кроме того, объем открытых позиций по опционам на повышение в три раза превышает среднее значение, а хеджирование со стороны маркет-мейкеров может механически усилить рост, фактическое увеличение может значительно превысить базовый прогноз.
Автор: Дун Цзин
Несмотря на то, что Федеральная резервная система только что объявила о повышении процентной ставки, а экономисты Goldman Sachs ожидают еще одного повышения в октябре, команда Goldman Sachs по глобальным товарным исследованиям по-прежнему твердо сохраняет целевую цену на золото в 5400 долларов к концу 2027 года.
Согласно сообщениям торговой платформы "Tорговая платформа Zhui Feng", Goldman Sachs в своем последнем исследовании драгоценных металлов от 18 сентября передал рынку четкий сигнал: жесткая политика лишь замедлит краткосрочный рост золота, но не остановит его долгосрочный бычий тренд. В краткосрочной перспективе давление на повышение ставок уже в значительной степени было поглощено рынком, и золото все еще имеет потенциал для роста.
В отчете говорится, что в настоящее время структурная волна покупок золота центральными банками мира и спрос на опционы на повышение, вызванный опасениями по поводу фискальной устойчивости стран G10, создают для цен на золото крайне прочный фундамент.
Goldman Sachs ожидает, что справедливая стоимость золота к концу этого года составит 4650 долларов за унцию (значительно выше текущей спотовой цены около 4350 долларов). Кроме того, инвесторы должны быть крайне осторожны с возможными механическими рисками резкого роста (сжатия коротких позиций), вызванными хеджированием трейдеров на рынке опционов, а также резкими спекулятивными колебаниями до и после промежуточных выборов в США.
Ограниченное воздействие повышения ставок: недавний путь замедляется, конечная цель остается неизменной
Goldman Sachs в отчете четко указывает, что, несмотря на то, что Федеральная резервная система объявила о первом повышении ставок за три года, и экономисты Goldman Sachs ожидают еще одного повышения в октябре, конечная целевая цена на золото в 5400 долларов за унцию к концу 2027 года остается неизменной.
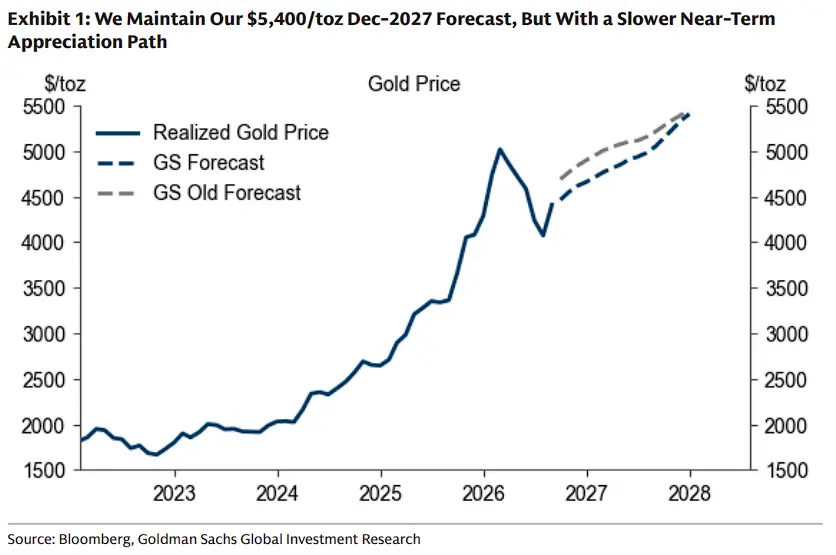
Логика суждений Goldman Sachs заключается в том, что влияние ужесточения денежно-кредитной политики будет проявляться в основном в замедлении краткосрочного роста золота, а не в снижении конечной цены. Экономисты Goldman Sachs ожидают, что Федеральная резервная система проведет три снижения ставок в период с сентября 2027 года по март 2028 года, при этом прогноз конечной ставки остается на уровне 3.25%-3.5%.
Именно поэтому Goldman Sachs снизил прогноз справедливой стоимости золота на конец 2026 года с 4900 долларов за унцию до 4650 долларов за унцию, но эта цифра все еще значительно выше текущей спотовой цены около 4350 долларов за унцию. В отчете также отмечается, что ожидаемое ужесточение денежно-кредитной политики в значительной степени уже было поглощено спросом со стороны ETF, что означает, что эффект маржинального давления от повышения ставок на цены золота ослабевает.
Покупки золота центральными банками: самый важный структурный драйвер бычьего рынка золота
Отчет Goldman Sachs квалифицирует постоянные покупки золота центральными банками как основной структурный драйвер бычьей логики золота, который вносит значительный вклад в ожидаемое увеличение на около 23% к концу 2027 года.
Модель отслеживания покупок золота центральными банками Goldman Sachs (Nowcast) показывает, что в настоящее время скорость покупок золота центральными банками составляет около 91 тонны в месяц (сезонно скорректированное трехмесячное среднее), что значительно превышает исторический средний уровень в 17 тонн в месяц до 2022 года, увеличившись более чем в 5 раз.
Основываясь на этой ускоряющейся тенденции, Goldman Sachs повысил свои предположения о спросе со стороны центральных банков:
- Предыдущий прогноз: 50 тонн в месяц в 2026 году, 40 тонн в месяц в 2027 году
- Последний прогноз: в среднем 60 тонн в месяц в 2026-2027 годах
Goldman Sachs считает, что событие заморозки активов Центрального банка России в 2022 году вызвало структурный, а не циклический переход к диверсификации резервов центральных банков, и недавние коммуникации с несколькими центральными банками также подтверждают их постоянный сильный спрос на золото.
Спрос на опционы на повышение остается устойчивым, предоставляя дополнительную поддержку ценам на золото
Отчет особенно акцентирует внимание на динамике рынка опционов на повышение золота. В настоящее время объем открытых позиций по опционам на повышение золота составляет около трехкратного исторического среднего и демонстрирует необычную устойчивость после повышения ставок Федеральной резервной системой и относительно ястребиных пресс-конференций.
Goldman Sachs интерпретирует это явление как: опасения рынка по поводу фискальной устойчивости стран G10 продолжают поддерживать спрос на золото как инструмент хеджирования макроэкономической политики.
Стоит отметить, что целевая цена Goldman Sachs в 5400 долларов предполагает, что текущий уровень открытых позиций по опционам на повышение останется примерно стабильным (чистые открытые контракты на опционы на повышение GLD составляют около 2.3 миллиона), и не учитывает дополнительный эффект увеличения цен, вызванный дальнейшим увеличением позиций по опционам на повышение.
Goldman Sachs подсчитал, что при текущем уровне открытых позиций около 2.3 миллиона контрактов, каждое увеличение на 100 тонн уверенного спроса приведет к росту цен на золото примерно на 6.8%, тогда как при нормальных условиях этот показатель составляет всего около 2% ------ это означает, что действия маркет-мейкеров по хеджированию могут механически увеличить рост цен на золото, что приведет к значительному превышению цен на золото над базовым прогнозом Goldman Sachs.
Предупреждение о рисках: экстремальный ястребиный сценарий и эффект "зала ожидания" перед выборами
Goldman Sachs четко указывает на два возможных сценария, которые могут вызвать коррекцию:
1. Риски снижения (экстремальный ястребиный сценарий): Если Федеральная резервная система в конце года неожиданно повысит ставки еще три раза и намекнет на более высокие конечные ставки, сомнения рынка в независимости центральных банков развитых стран могут исчезнуть, что приведет к частичному закрытию макроэкономического хеджирования.
В сочетании с чистыми продажами со стороны ETF, чувствительных к ставкам, цены на золото могут временно упасть до уровня около 4070 долларов за унцию. Тем не менее, благодаря постоянным покупкам золота центральными банками, которые продолжают поднимать ценовой минимум, цены на золото постепенно восстановятся до уровня около 4200 долларов за унцию к концу 2026 года.
2. Событийные колебания (эффект "зала ожидания" перед промежуточными выборами в США): Спекулятивные средства часто используют золото как "зальную ожидания" активов перед значительными событиями с неопределенными результатами.
Goldman Sachs указывает, что перед промежуточными выборами в США спекулятивные позиции могут временно поднять цены на золото примерно на 5% (при условии, что чистые позиции управляемых фондов будут примерно на 250 тонн выше текущих, достигнув 90-го процентиля с 2014 года, то есть 685 тонн). Однако, как только результаты выборов станут известны и средства будут перераспределены, цены на золото могут резко упасть, что уже происходило после Brexit в 2016 году и выборов президента США в 2024 году.
 Предупреждение о рисках Предупреждение о рисках


Популярные статьи




