








Микрон накануне отчета в среду: разногласия между быками и медведями никогда не были такими большими
 Рынок ожидает высоких результатов от предстоящего отчета Micron. Цены на HBM, спрос и предложение традиционной DRAM, а также капитальные расходы на AI являются ключевыми факторами, на которые обращает внимание рынок, но фактические результаты могут отличаться от ожиданий. Кроме цифр отчета, рынок также будет следить за прогнозами руководства на 2027 год и за тем, как инвесторы оценивают цикличность и рост бизнеса Micron в будущем.
Введение: Micron Technology (Micron, MU) опубликует отчет за четвертый квартал 2026 финансового года после закрытия торгов 30 сентября по восточному времени США (в полночь 1 октября по пекинскому времени). Ранее компания дала прогноз по выручке в 50 миллиардов долларов (с колебаниями в 1 миллиард долларов), неконсолидированная прибыль на акцию (EPS) составит 31 доллар (с колебаниями в 1 доллар); Уолл-стрит в целом ожидает выручку около 51,07 миллиарда долларов и скорректированный EPS около 31,52 доллара, что соответствует росту по сравнению с прошлым годом примерно на 351% и 938%.
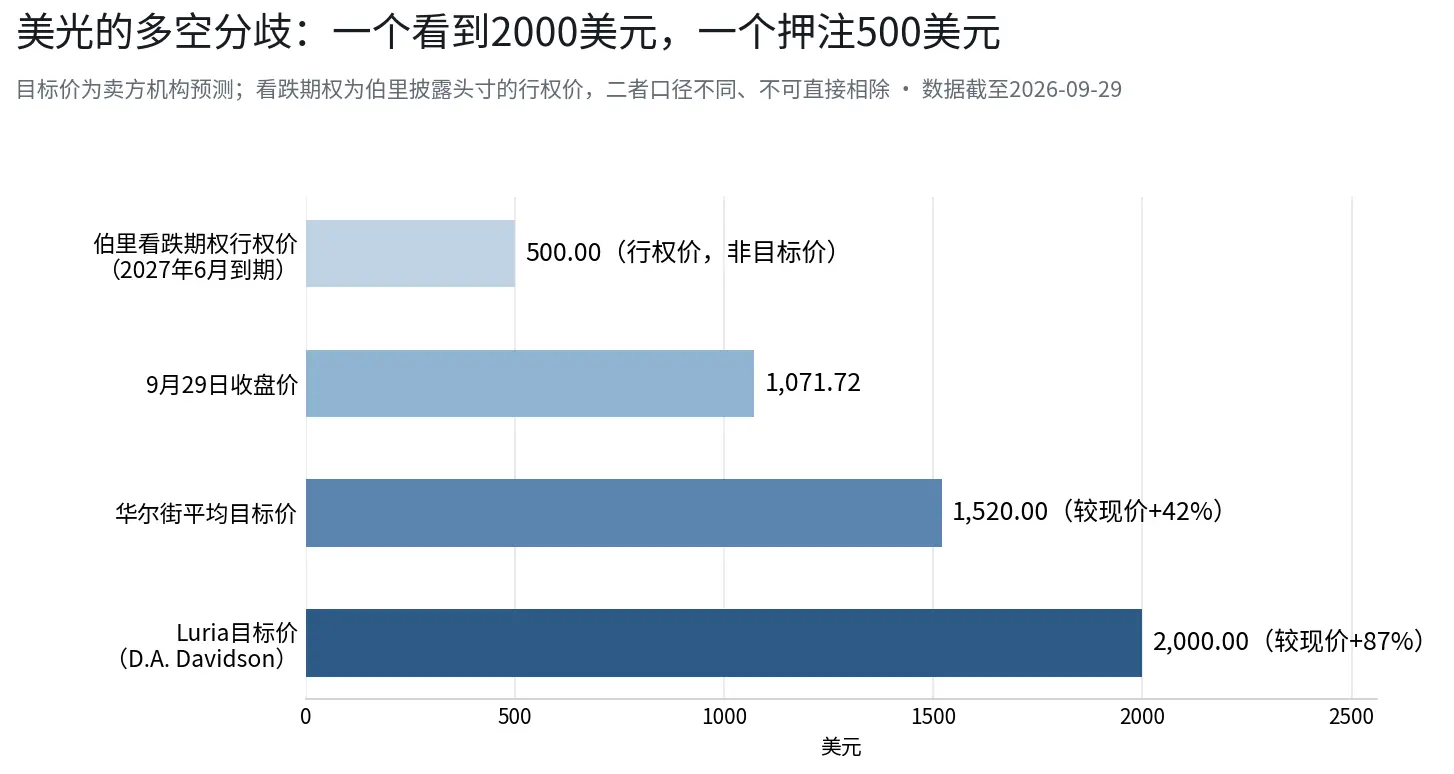
Однако внимание рынка к этому отчету не ограничивается только цифрами за текущий квартал. Некоторые рыночные мнения считают, что улучшение результатов уже в определенной степени отражено в ценах акций, и рынок также интересует, как долго этот цикл хранения может продолжаться. Аналитик D.A. Davidson Гил Лурия накануне отчета подтвердил целевую цену в 2000 долларов, что подразумевает рост примерно на 87% по сравнению с закрытием 29 сентября на уровне 1071,72 доллара; в то время как "великий медведь" Майкл Бери заменил короткие позиции по Micron на пут-опционы с истечением в июне следующего года и ценой исполнения 500 долларов. Одна сторона дает целевую цену в 2000 долларов, другая же выражает медвежью позицию через пут-опционы с ценой исполнения около 500 долларов.
I. Результаты за текущий квартал: общий рынок ожидает сильных показателей
Сначала посмотрим на цифры. Компания прогнозирует выручку в 50 миллиардов долларов (±1 миллиард), неконсолидированный EPS 31 доллар (±1), но несколько учреждений представили более оптимистичные прогнозы:
Citi: выручка 51 миллиард долларов, EPS 31,45 доллара;
Goldman Sachs: выручка 51,9 миллиарда долларов, EPS 32,54 доллара;
UBS: выручка 52,4 миллиарда долларов, EPS 32,50 доллара, наиболее агрессивный прогноз;
JPMorgan (Харлан Сур): выручка 51,4 миллиарда долларов, валовая маржа 86,2%, EPS 31,73 доллара, все выше рыночных ожиданий.
Что означает выручка в 50 миллиардов долларов за один квартал? Выручка Micron за весь 2025 финансовый год составила около 37,1 миллиарда долларов — доход за один квартал превышает сумму за предыдущий год.
От уже реализованных результатов до структурных переменных, этот отчет имеет три уровня неопределенности: сможет ли прогноз по результатам превзойти завышенные рыночные ожидания, каковы темпы производства HBM4 и сроки получения доходов, а также как динамика цен на обычные DRAM и планы капитальных затрат будут определять перспективы отрасли.
Morgan Stanley (Морган Стэнли) делает относительно консервативный прогноз на текущий квартал: ожидается выручка в 50,024 миллиарда долларов, рост на 342,1% по сравнению с прошлым годом, валовая маржа 86,4%, прибыль на акцию 31,2 доллара, что ниже рыночного прогноза в 31,49 доллара. Однако Morgan Stanley также ожидает, что Micron повысит свои прогнозы, хотя и с меньшим увеличением, чем в предыдущие кварталы.
II. Логика суперцикла: HBM "высасывает" DRAM
С точки зрения спроса и предложения в отрасли, одним из структурных факторов, на который сейчас обращает внимание рынок, является то, что расширение мощностей HBM может сжать предложение традиционного DRAM, в то время как спрос на традиционный DRAM все еще существует.
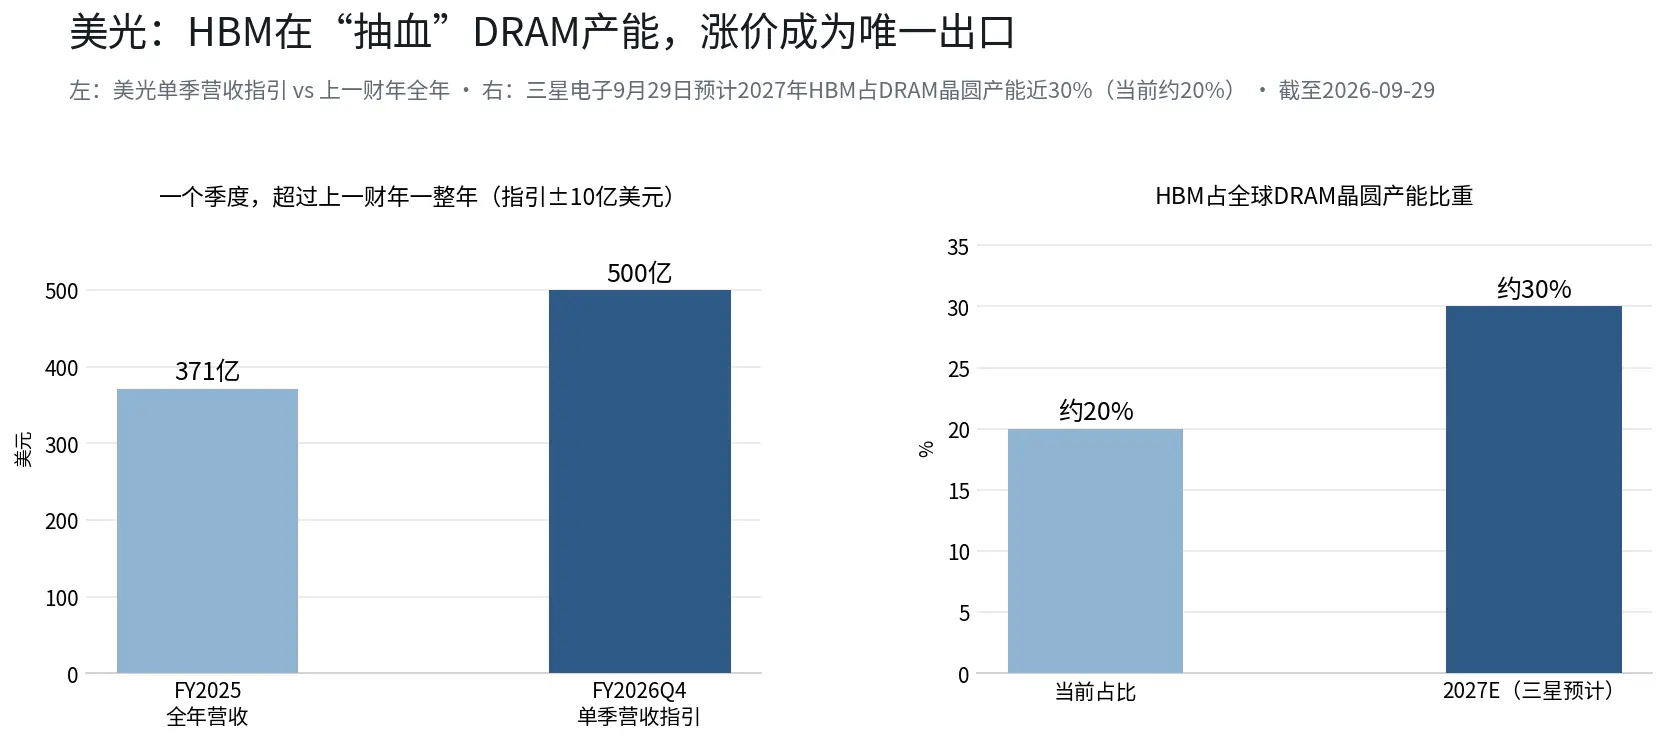
Исполнительный вице-президент Samsung Electronics Ким Тэу в своем последнем заявлении 29 сентября привел ключевую цифру: ожидается, что к 2027 году HBM будет составлять почти 30% от общего объема производства чипов DRAM в мире, в то время как в настоящее время этот показатель составляет около 20%. Расчеты Dongwu Securities более четкие — доля мощностей HBM в общем объеме производства DRAM вырастет с 12,3% в 2024 году до 17,1% в 2025 году, 20,8% в 2026 году и достигнет 22,5% в 2027 году. Мощности чипов, необходимых для HBM4, примерно в три раза превышают мощности DRAM общего назначения, и полное увеличение производства HBM4 неизбежно сократит доступные мощности традиционного DRAM. Председатель ADATA Technology Чэнь Либао подтвердил, что мощности трех основных производителей на 2027 год уже распроданы, из которых HBM и AI-серверные приложения потребляют около 70% производства DRAM.
Особенность Micron заключается в том, что это единственная из трех крупных производителей памяти, которая имеет значительные объемы как в HBM, так и в традиционном DRAM. Samsung и SK Hynix имеют более высокую долю HBM в доходах, но объемы традиционного DRAM и NAND у Micron больше, поэтому его финансовые результаты могут также значительно зависеть от изменений цен на традиционный DRAM. Исследование BMO показывает, что рост цен на серверные DDR5 приносит больше сюрпризов в результатах, чем HBM, и цены на HBM3E и HBM4, вероятно, будут расти по сравнению с предыдущим периодом, в то время как спрос на потребительскую память остается слабым.
Прогресс Micron также ускоряется: 12-слойный HBM4, разработанный для платформы NVIDIA Vera Rubin, уже запущен в массовое производство в первом квартале 2026 года, его эффективность более чем на 20% выше, чем у HBM3E, а общий доход от поставок уже превысил 1 миллиард долларов. Генеральный директор Micron Мехротта на встрече по результатам в июне заявил, что скорость наращивания производства 12-слойного HBM4 примерно в два раза выше, чем у 12-слойного HBM3E. По данным отрасли, месячные мощности Micron по HBM могут удвоиться до конца года до 100 тысяч пластин, а доля HBM4 в его производстве HBM вырастет с примерно 20%-30% в начале года до максимальных 50% к концу года.
III. Целевая цена в 2000 долларов: основные взгляды и обоснования Лурии
Лурия, подтвердивший целевую цену в 2000 долларов накануне отчета, близок к максимальному уровню на Уолл-стрит. В июне он повысил целевую цену с 1500 долларов до 2000 долларов, аргументируя это тем, что Micron вошел в "период наилучшей видимости в полупроводниковой отрасли", а напряженность в спросе и предложении на память, по крайней мере, продлится до 2027 года.
Его основные аргументы имеют три уровня:
Лурия считает, что текущее ценообразование на рынке HBM сильно зависит от ограничений предложения, при этом спрос остается сильным, а новое предложение все еще требует времени для выхода на рынок.
Видимость прибыли Micron становится все более долгосрочной. Заказы на HBM обычно фиксируются более чем за год, и значительная часть доходов за 2027 год уже может быть разумно предсказана.
Методы оценки меняются. В своем отчете он написал: "Этот цикл хранения является полным циклом, объединяющим GPU, CPU и память. PE-коэффициенты AMD и Intel остаются на уровне 40-60, в то время как PE-коэффициент Micron составляет всего 7."
Лурия также упомянул о недавнем изменении: успешный запуск Muse от Meta открыл новые сценарии применения для потребителей. "Всего несколько недель назад мы беспокоились о том, что спрос на память, вызванный Meta, может ослабнуть, но теперь эта вероятность кажется очень низкой."
Однако разница почти в 500 долларов между средним целевым уровнем на Уолл-стрит в 1520 долларов и 2000 долларов Лурии подчеркивает отсутствие консенсуса на рынке по вопросу о том, является ли Micron циклической акцией или акцией роста. JPMorgan сохраняет рейтинг "Увеличить" и целевую цену в 1540 долларов, ожидая, что выручка, валовая маржа и EPS в этом квартале превзойдут рыночные ожидания, и утверждает, что замедление роста цен является вопросом темпов продаж, а не ослабления спроса; UBS сохраняет целевую цену в 1625 долларов, ожидая, что по крайней мере до второго квартала 2028 года DRAM будет находиться в состоянии нехватки предложения, и ожидает, что Micron начнет выкуп акций со второго квартала 2027 финансового года с первоначальным объемом около 20 миллиардов долларов в квартал.
IV. Логика медведей: взгляды и риски возвращения цикла
В резком контрасте с Лурией стоит "великий медведь" Майкл Бери.
Согласно информации от China Securities Overseas, Бери в своем последнем еженедельном бюллетене для инвесторов сообщил, что значительно заменил свои короткие позиции по основным акциям AI на пут-опционы, при этом короткая позиция по Micron была заменена на пут-опционы с истечением в июне следующего года и ценой исполнения в диапазоне 500 долларов. Его точные слова: "Из-за сокращения временных рамок я хочу получить больший рычаг в своих коротких позициях."
Он считает, что текущий структурный дефицит чипов памяти, вызванный бумом AI, временный, и отрасль в конечном итоге вернется к традиционной модели чередования процветания и упадка: "В течение следующих двух лет, по мере того как объемы производства догонят спрос, этот дефицит исчезнет, и чипы памяти снова войдут в цикл снижения."
Аналитики Citi также предупреждали перед отчетом, что цены на DRAM и NAND в ближайшие несколько кварталов замедлятся; Bernstein ожидает, что в 2028 году цикл памяти может начать "нормализоваться". Исторически некоторые акции памяти демонстрировали значительные колебания или коррекции цен даже в периоды сильных результатов, но исторические результаты не гарантируют будущих результатов.
V. Три риска, на которые стоит обратить внимание
Увеличение выхода HBM4. HBM4 все еще находится на начальной стадии массового производства, его выход ниже, чем у предыдущего поколения HBM3E, и процесс производства требует больше мощностей DRAM. Если улучшение выхода будет медленнее, чем ожидалось, темпы поставок Micron по HBM могут пострадать. Рынок также обращает внимание на то, соответствует ли наращивание мощностей ожиданиям, на прогресс сертификации клиентов и сроки получения доходов — поскольку массовые поставки на downstream платформах могут сосредоточиться в 2027 году, значительный вклад HBM4 в доходы может в основном прийти в следующем финансовом году.
Ценовая эластичность традиционного DRAM и капитальные затраты. По словам аналитиков Bank of America, ключевые данные, которые действительно интересуют рынок, — это прогноз Micron по валовой марже и капитальным затратам на 2027 финансовый год: если валовая маржа сможет удерживаться на уровне около 85%, прогноз по прибыли на акцию в 150-200 долларов будет поддержан; капитальные затраты ожидаются в диапазоне более 40 миллиардов долларов, значительная часть из которых пойдет на строительство чистых помещений, что не обязательно сразу приведет к увеличению объемов производства. Однако если ожидания рынка по поводу перспектив цикла памяти изменятся, цена акций Micron все равно может колебаться, даже если фактические результаты превзойдут рыночные ожидания.
Давление со стороны макроэкономической процентной среды. 28 сентября акции Micron упали на 2,61%, в тот же день индекс полупроводников Филадельфии упал на 1,61%, а доходность казначейских облигаций США резко возросла, что оказало давление на все высоко оцененные технологические акции. Если Федеральная резервная система в октябре продолжит повышать процентные ставки, акции памяти с высоким бета-коэффициентом могут подвергнуться дополнительному давлению на оценку в условиях ужесточения ликвидности.
Заключение
Рынок ожидает высоких результатов от предстоящего отчета Micron. Цены на HBM, спрос и предложение традиционного DRAM, а также капитальные затраты на AI являются основными факторами, на которые обращает внимание рынок, но фактические результаты могут все же отличаться от рыночных ожиданий. На самом деле, помимо цифр отчета, рынок также будет следить за прогнозами руководства на 2027 год и за тем, как инвесторы воспринимают цикличность и рост бизнеса Micron в будущем.
Целевая цена Лурии в 2000 долларов и пут-опционы Бери отражают разные взгляды рынка на будущее Micron. Отчет и прогнозы руководства предоставят рынку больше информации.
На какие факторы в этом отчете вы обращаете больше всего внимания — спрос и предложение HBM, цены на традиционный DRAM, капитальные затраты или прогнозы руководства по будущему циклу?
Отказ от ответственности: Эта статья предназначена только для общей информации и образовательных целей, не является инвестиционной рекомендацией, предложением или призывом и не должна рассматриваться как основание для покупки, продажи или удержания каких-либо ценных бумаг или других финансовых продуктов. Высказанные в статье мнения, прогнозы, целевые цены и другая информация (если таковая имеется) основаны на данных третьих лиц или публичных источниках и не представляют собой инвестиционные мнения или рекомендации BIT. Рыночная ситуация может измениться в любое время, фактические результаты могут значительно отличаться от соответствующих прогнозов или ожиданий. Инвестиции связаны с рисками, инвесторы должны самостоятельно принимать инвестиционные решения в зависимости от своей ситуации и при необходимости обращаться за профессиональной консультацией.
 Предупреждение о рисках Предупреждение о рисках
Популярные статьи





