








Число новых рабочих мест в сентябре, как ожидается, снизится до 90 000: настоящая "горячая точка" внештатных данных этой ночью может заключаться в том, будет ли значительно пересмотрена статистика за август
 Ключевые тезисы

 Уолл-стрит в целом ожидает, что в сентябре количество новых рабочих мест снизится до 90 000, а уровень безработицы останется на уровне 4,1%. Сильные данные за август в основном были вызваны аномальными сезонными факторами, и их корректировка напрямую определит восприятие силы данных за сентябрь. С учетом недавних заявлений чиновников Федеральной резервной системы вероятность повышения ставок в октябре резко упала до 25%, и внимание рынка переключилось на долгосрочные процентные ставки. В настоящее время системные фонды держат около 390 миллиардов долларов США в глобальных облигациях с короткой позицией, и если данные по занятости неожиданно окажутся слабыми, это вызовет резкие колебания на рынке.
Автор: Дун Цзин, Уолл-стрит Джиенвэнь
Отчет о занятости в несельскохозяйственном секторе США за сентябрь будет опубликован в пятницу (2 октября). Это последние данные о занятости перед заседанием Федеральной резервной системы 28 октября, и рынок оценил их влияние на минимальном уровне за последнее время ------ а исторический опыт показывает, что когда рынок меньше всего заинтересован, данные часто могут вызвать наибольшее движение на рынке.
Медианная оценка Уолл-стрита составляет 90 тысяч новых рабочих мест, что значительно ниже 162 тысяч в августе. Рынок с большим вниманием следит за тем, будет ли августовские данные значительно пересмотрены, поскольку аномальная сезонная корректировка ранее значительно завысила общие показатели занятости, что создает огромную неопределенность в отношении базового эффекта для сентябрьских данных.
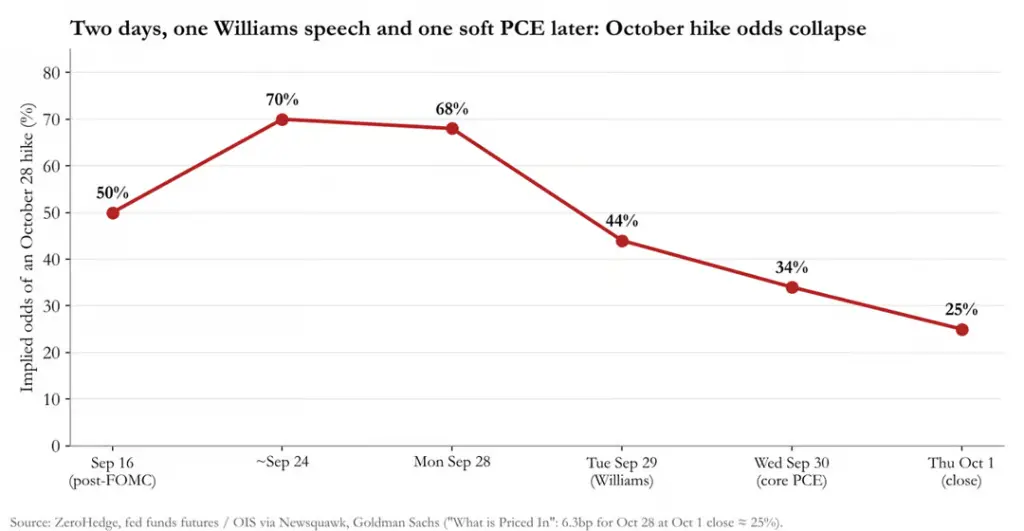
В то же время, ожидания по политике Федеральной резервной системы за последнюю неделю резко изменились: в понедельник рынок оценивал вероятность повышения ставок в октябре на уровне около 70%, но после заявления президента Федерального резервного банка Нью-Йорка Джона Уильямса о том, что "нет спешки с повышением ставок", и умеренного выхода августовского базового индекса потребительских цен, к закрытию четверга вероятность повышения ставок в октябре упала до примерно 25%, а Goldman Sachs перенес ожидания следующего повышения ставок на декабрь.
Сезонная корректировка является крупнейшим источником неопределенности в этом отчете. Barclays подсчитал, что если пересчитать августовские данные с учетом сезонных факторов этого года, "впечатляющий" рост в 162 тысячи превратится в снижение на 74 тысячи, что означает, что августовские данные были серьезно завышены. В этом контексте, будет ли августовские данные пересмотрены, напрямую определит направление интерпретации сентябрьских данных.
Для рынка реальный риск, возможно, не в краткосрочных ставках, а в долгосрочных облигациях. Данные Goldman Sachs показывают, что фонды CTA с трендовыми стратегиями в настоящее время держат около 390 миллиардов долларов коротких позиций по глобальным облигациям, короткие позиции по 10-летним государственным облигациям США находятся на историческом максимуме в 99%, а по 30-летним достигли 100%. Если данные о занятости окажутся слабыми или уровень безработицы поднимется до 4.2%, массовое закрытие коротких позиций системными фондами может вызвать резкие колебания на рынке облигаций.
Ожидаемые цифры: консенсус ниже, разногласия значительные
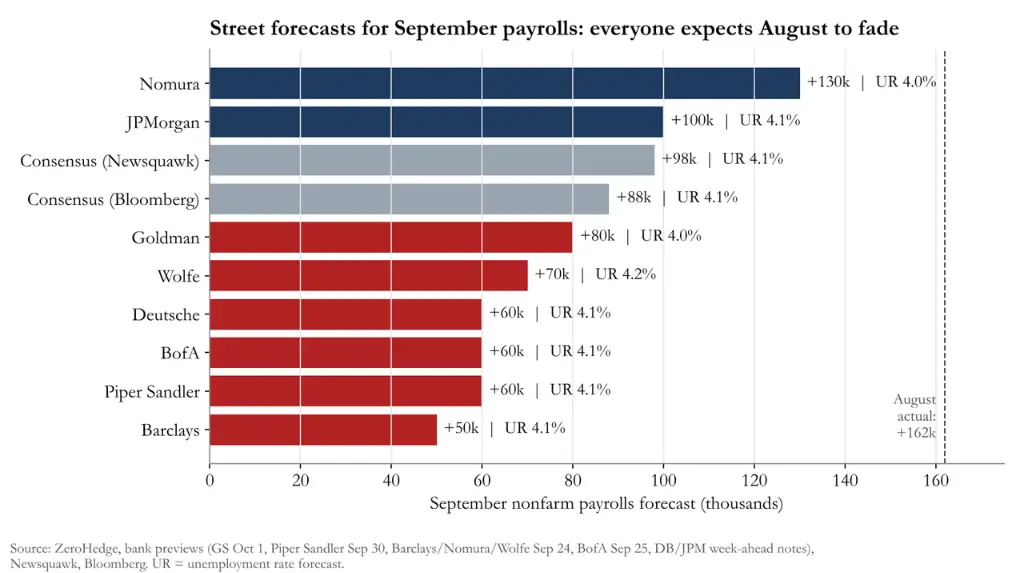
Прогнозы 80 учреждений Уолл-стрита варьируются от +50 тысяч от Barclays до +130 тысяч от Nomura, почти все прогнозы ниже августовских показателей, большинство ниже консенсуса.
Основные ожидаемые данные следующие:
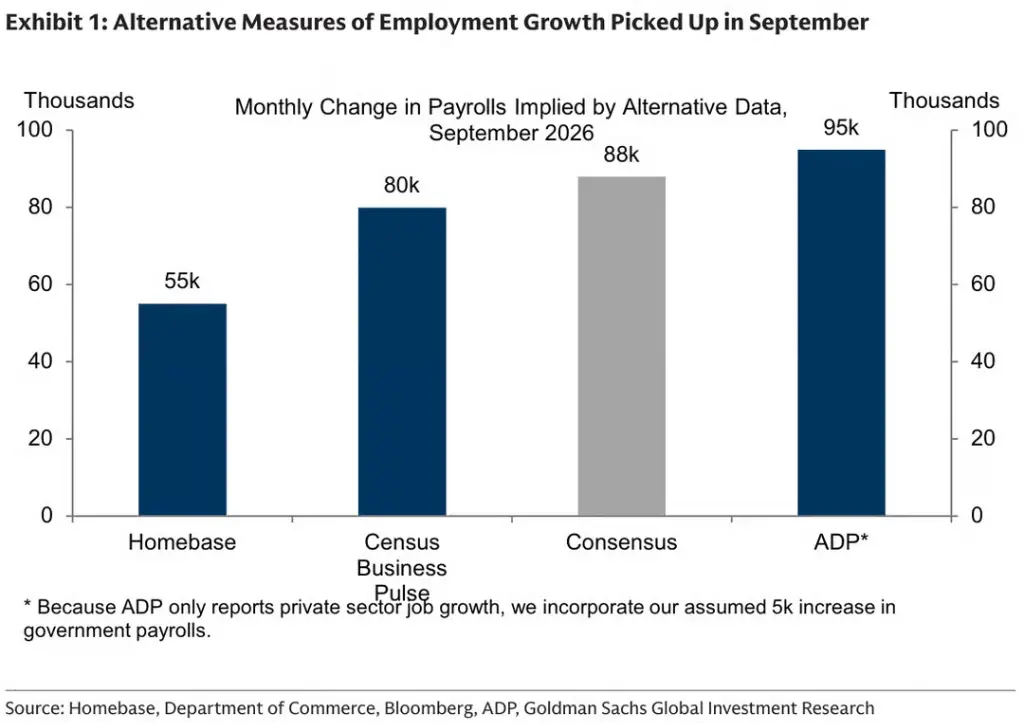
Несельскохозяйственная занятость: +90 тысяч (предыдущее значение +162 тысячи); среднее за 3 месяца 71 тысяча, среднее за 6 месяцев 107 тысяч, среднее за 12 месяцев 50 тысяч
Частная занятость: +81 тысяча (предыдущее значение +127 тысяч)
Уровень безработицы: 4.1% (предыдущее значение 4.14%, не округлено)
Уровень участия в рабочей силе: 61.6% (на уровне предыдущего значения)
Средний почасовой заработок: в месяц +0.3%, в год +3.2% (предыдущее значение +3.1%)
Среднее количество рабочих часов: 34.3 часа (предыдущее значение 34.4 часа)
Goldman Sachs ожидает, что новые рабочие места составят +80 тысяч, немного ниже консенсуса, но выше среднего за три месяца, одновременно снижая прогноз уровня безработицы до 4.0%, ссылаясь на снижение числа продолжающих получать пособия по безработице. Goldman Sachs также ожидает, что средний почасовой заработок вырастет только на +0.2% по сравнению с предыдущим месяцем, ссылаясь на "неблагоприятный календарный эффект" как объяснение.
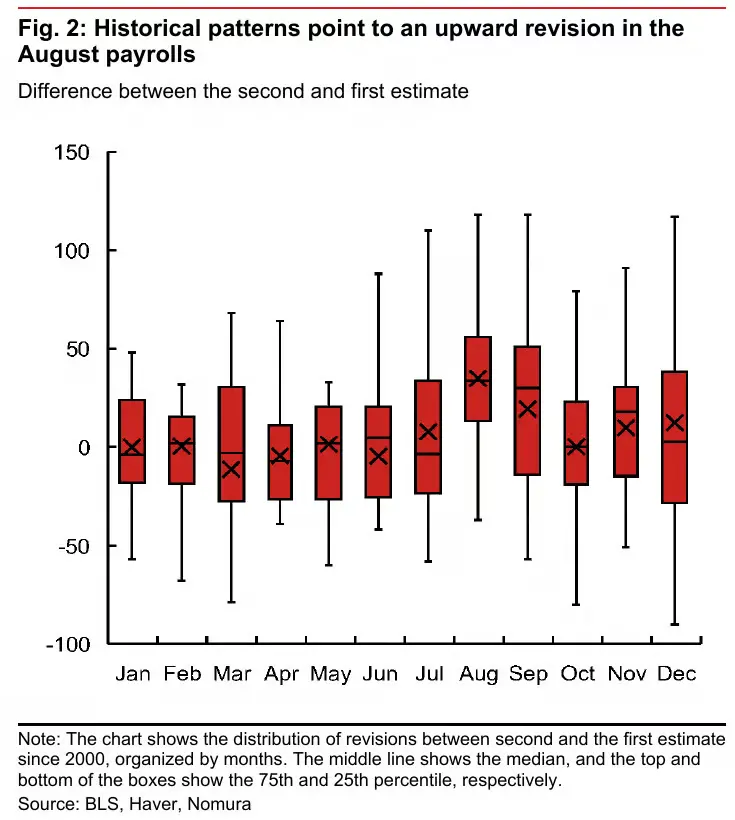
Nomura с +130 тысячами занимает первое место на Уолл-стрите, ссылаясь на то, что август исторически является месяцем, когда первоначальные данные чаще всего пересматриваются вверх.
Уровень безработицы и заработная плата: детали определяют реакцию рынка
Прогнозы уровня безработицы варьируются от 4.0% до 4.2%, разногласия возникают из-за неокругленного значения 4.14% в августе.
Goldman Sachs и Nomura ожидают 4.0%, основываясь на снижении числа продолжающих получать пособия;
Wolfe Research ожидает 4.17%, округленное до 4.2%;
Bank of America ожидает 4.1%, но предупреждает о риске коррекции после резкого увеличения числа занятых в августе на 569 тысяч, что может поднять уровень безработицы до 4.2%; и добавляет, что "даже 4.2% соответствует основным показателям здорового рынка труда";
Deutsche Bank предупреждает, что если уровень участия в рабочей силе немного увеличится, это может привести к округлению уровня безработицы до 4.2%.
Что касается заработной платы, Goldman Sachs и Nomura ожидают роста на +0.2% по сравнению с предыдущим месяцем, тогда как Deutsche Bank ожидает выше консенсуса, на уровне +0.4%. Более широкий индекс отслеживания заработной платы Goldman Sachs показывает рост на +3.5% в годовом исчислении, а в третьем квартале - на +3.1%. Wolfe Research отмечает, что темпы роста заработной платы все еще "ниже предпочтительного диапазона ФРС в 3.5%-4.0%", называя это "неожиданно умеренным".
Сезонная корректировка: август "раздут", сентябрь имеет двусторонние риски
Сезонные факторы являются ключевым трудностью интерпретации этого отчета.
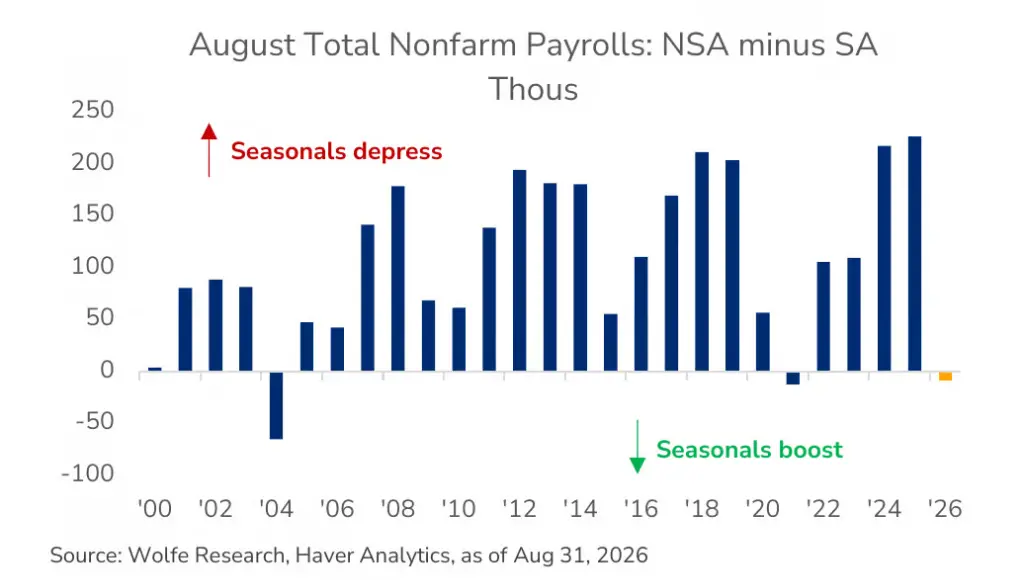
Wolfe Research указывает, что в типичном августе сезонная корректировка обычно снижает скорректированные данные более чем на 100 тысяч. Но в августе этого года сезонные факторы, наоборот, повысили данные ------ это первый случай с 2021 года.
Экономист Bank of America Шрути Мишра дает самое ясное объяснение:
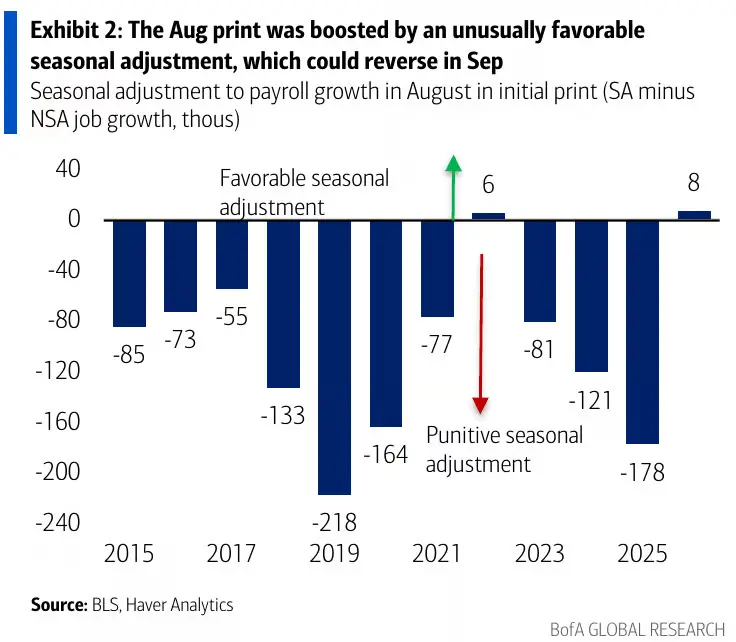
В августе некорректированный рост занятости на самом деле ниже, чем в прошлом году, но сезонная корректировка этого года "практически равна нулю", в то время как корректировка августа 2025 года составила -178 тысяч, что привело к тому, что некорректированный рост этого года почти полностью перешел в скорректированные данные.
Bank of America связывает это аномальное явление с различиями в периодах опроса ------ август 2026 года охватывает четырехнедельный период опроса, в то время как 2024 и 2025 годы охватывают пятидневный период.
Заключение Barclays формирует четкую логическую цепочку:
Если данные за август будут пересмотрены вниз → данные за сентябрь могут оказаться неожиданно сильными; если данные за август не будут пересмотрены → данные за сентябрь могут оказаться слабыми.
Bank of America советует инвесторам "не поддаваться на заголовочные цифры" и сохраняет оценку потенциального роста занятости на уровне "более 100 тысяч" как здоровый уровень.
Кроме того, Bank of America также указывает на потенциальный риск снижения: около 200 тысяч владельцев TPS из Гаити потеряли разрешение на работу 27 июля, в основном в сферах общественного питания, здравоохранения, транспорта и розничной торговли. Базовый сценарий Bank of America предполагает постепенное снижение, но признает, что "удар по сентябрьским данным может превысить ожидания".
Частые индикаторы рынка труда: общий позитивный настрой, потребительская уверенность - исключение
Несколько высокочастотных индикаторов показывают, что рынок труда все еще остается устойчивым:
Первичные заявки на пособие по безработице: референсная неделя опроса составила 198 тысяч, ниже 207 тысяч в августе; число продолжающих получать пособия снизилось до 1.719 миллиона, что является минимальным уровнем с марта 2023 года, поддерживая прогноз уровня безработицы на уровне 4.0%
ADP: частная занятость +90 тысяч (ожидание 70 тысяч, предыдущее значение 36 тысяч), что является первым ускорением с мая, возглавляемым сектором образования/здравоохранения и досуга/гостиничного бизнеса
Revelio: сентябрь +56.9 тысяч, выше пересмотренного августовского значения +40.6 тысяч, возглавляемый государственным управлением, здравоохранением и строительством
Challenger по увольнениям: в сентябре было объявлено об увольнении 43 тысяч человек, что является минимальным уровнем с 2022 года, но планы по найму являются минимальными с 2011 года за аналогичный период
PMI: индекс PMI от S&P Global показывает, что рост занятости является самым быстрым с июня 2022 года; индекс занятости в производственном секторе ISM поднялся до 52.7
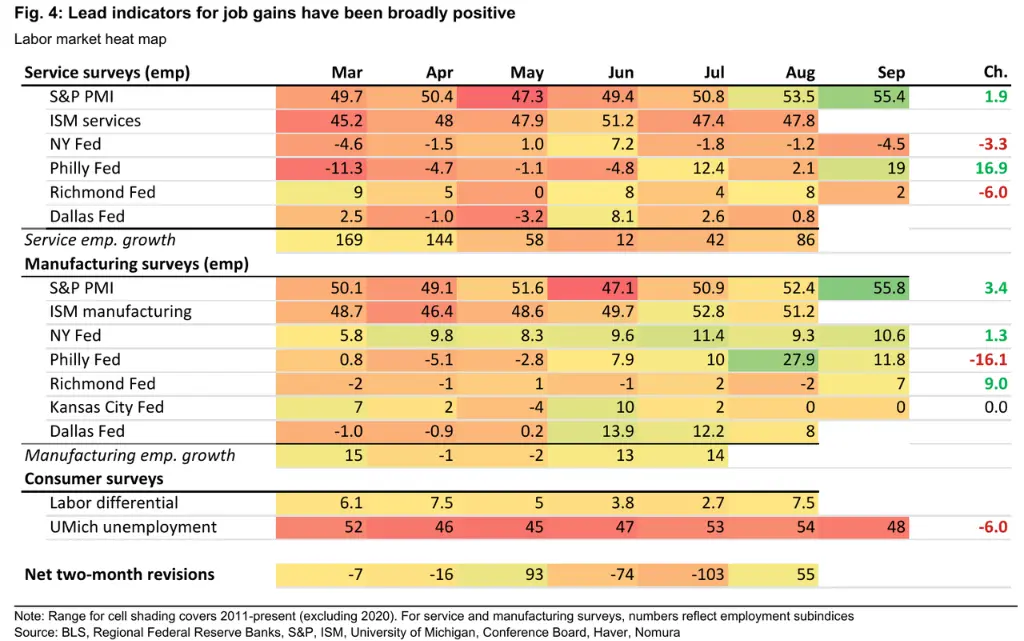
Единственный обратный сигнал поступает из опроса потребительской уверенности. В опросе Всемирной ассоциации крупных компаний разница между "достатком рабочих мест" и "трудностью найти работу" сократилась до всего лишь +1.7, а чистое значение ожиданий занятости за шесть месяцев снизилось до -14.4, что указывает на то, что потребители ощущают ослабление на рынке труда.
Политика Федеральной резервной системы: путь от "пропуска" к "повышению ставок"
После первого повышения ставок за три года, медиана точечной диаграммы Федеральной резервной системы указывает на еще одно повышение в 2026 году. Рынок на время оценивал это на октябрь, но затем быстро отступил.
В настоящее время консенсус рынка изменился на "пропуск октября, повышение ставок в декабре". Экономисты Goldman Sachs считают, что поскольку ожидается, что базовый индекс потребительских цен к концу года снизится до 3.0% (ниже прогноза Федеральной резервной системы в 3.4%), "вероятность того, что FOMC в конечном итоге придет к выводу о необходимости дальнейшего повышения ставок, довольно велика".
Barclays также ожидает паузу в октябре и повышение ставок в декабре. Базовый сценарий Deutsche Bank предполагает повышение ставок в декабре и в марте следующего года.
Bank of America ссылается на недавние заявления Уоша о устойчивости рынка труда, считая, что этот отчет о занятости "вряд ли станет изменителем правил игры для оценки повышения ставок в октябре, рынок будет больше сосредоточен на данных по индексу потребительских цен".
Короткие позиции на рынке облигаций - самый большой потенциальный триггер
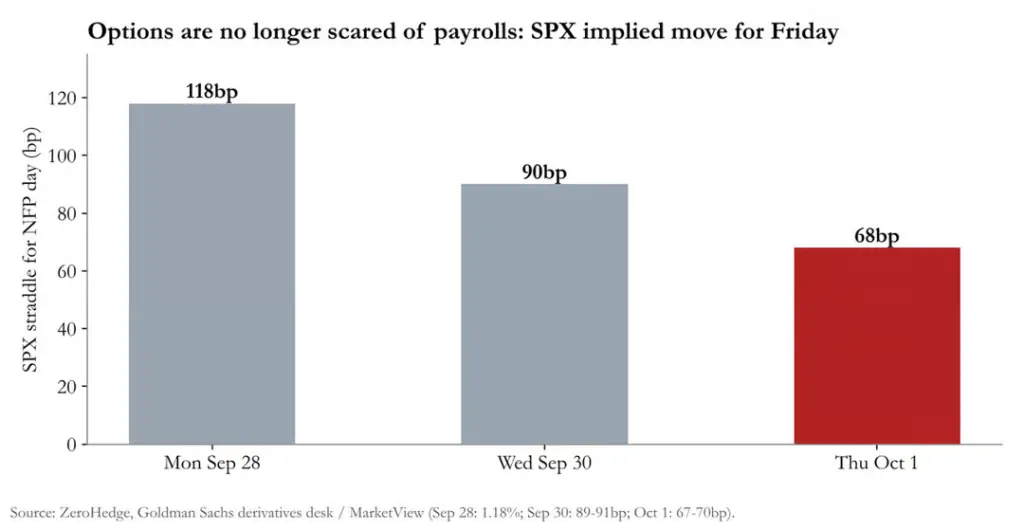
Рынок опционов уже значительно сжался в оценках по этому отчету. По данным команды производных инструментов Goldman Sachs, подразумеваемая волатильность по стратегии опционов на индекс S&P 500 снизилась с 1.18% в понедельник до примерно 67-70 базисных пунктов в четверг, что ниже среднего значения за последние 8 торговых дней в 72 базисных пункта. Подразумеваемая волатильность по опционам Nasdaq 100 составляет около 95 базисных пунктов.
На валютном рынке подразумеваемая волатильность пары доллар/йена составляет около 42 базисных пункта, а евро/доллар - около 38 базисных пунктов, что близко к верхней границе диапазона реализованной волатильности за год ------ валюта в настоящее время является единственным рынком, который все еще оценивает неожиданные события.
Рич Приворотский из Goldman Sachs указывает, что настоящее давление находится на долгосрочных, а не на краткосрочных позициях:
"Ставки: на длинном конце нет покупателей. Данные по PCE слабые, но почти не изменили динамику длинного конца… настоящая проблема в том, что длинный конец вообще не интересует."
Это делает риск позиций наиболее важным переменным для внимания. Брайан Гаррет из Goldman Sachs заявил, что модель CTA банка показывает, что системные фонды держат около 390 миллиардов долларов в глобальных облигациях в короткой позиции, а короткая позиция по 10-летним государственным облигациям США находится на историческом максимуме в 99%, а по 30-летним достигла 100%.
Если данные будут "в самый раз" (новые рабочие места от 40 до 100 тысяч, уровень безработицы 4,0%-4,1%), фондовые и долговые рынки слегка вырастут;
Если данные будут "слишком горячими" (новые рабочие места более 120 тысяч и уровень безработицы 4,0%), ожидания повышения ставок в октябре быстро вернутся на рынок;
Если данные будут "слишком холодными" (новые рабочие места менее 20 тысяч или уровень безработицы поднимется выше 4,2%), то не только ожидания повышения ставок будут полностью стерты, но и это приведет к полномасштабному сжатию коротких позиций по облигациям CTA.
Что касается акций, Нельсон Армбруст из Goldman Sachs отметил, что индекс S&P 500 находится всего на 2% ниже исторического максимума, "любое смягчение ставок станет триггером для роста фондового рынка". Эндрю Тайлер из JPMorgan указал на зеркальный риск: сильные данные ADP могут неожиданно повысить нефармовые данные, в этом случае рынок может вернуться к логике "хорошие новости - это плохие новости".
Стоит отметить, что корректировка данных за август может оказать большее влияние на рынок, чем сами заголовочные цифры за сентябрь. Если данные за август будут значительно пересмотрены, это подтвердит, что сезонная корректировка искажает реальные тенденции занятости, что, в свою очередь, изменит восприятие рынка всего цикла занятости.
Рынок с большим вниманием следит за тем, будут ли данные за август значительно пересмотрены, поскольку аномальная сезонная корректировка ранее значительно преувеличила общую занятость, что создает огромную неопределенность в базовом эффекте для данных за сентябрь.
 Предупреждение о рисках
 Предупреждение о рисках
Популярные статьи





