








Известный инвестор Кевин О'Лири: следующая волна возможностей в AI будет в энергетике, Crypto ищет новую ценность
 Ключевые тезисы

 Сосредоточение на электроэнергии, уране, ядерной энергии, переосмысление коммерческой ценности публичных блокчейнов.
Название видео: Кевин О'Лири раскрывает свою следующую большую ставку
Автор видео: Stock Sharks
Редакторская заметка: Когда инвестиции в ИИ переходят от конкуренции моделей к этапу расширения инфраструктуры, фокус обсуждений на рынке смещается с «кто сможет разработать самую мощную модель» на «кто сможет обеспечить непрерывную работу всей индустрии ИИ». Чипы, вычислительная мощность и способности моделей по-прежнему важны, но с увеличением масштабов дата-центров, поставка электроэнергии, стоимость энергии и долгосрочные контракты на инфраструктуру начинают становиться ключевыми переменными, влияющими на доходность инвестиций в ИИ. Когда технологический прогресс постепенно становится рыночным консенсусом, возникает более глубокий вопрос: если невозможно заранее определить окончательного победителя в технологической конкуренции, как инвесторы должны делить доходы, возникающие от расширения всей индустрии?
В интервью на подкасте The Deep End от Stock Sharks, известный канадский инвестор, постоянный участник Shark Tank Кевин О'Лири (псевдоним «Мистер Удивительный») поделился своими последними оценками по поводу ИИ, энергетики, криптовалют, квантовых вычислений и распределения активов. О'Лири накопил состояние, основав программную компанию SoftKey, и теперь его инвестиционный портфель охватывает такие области, как технологии, энергетика и криптоактивы. Вместо того чтобы гоняться за одной популярной активом, он больше сосредоточен на ресурсных ограничениях, бизнес-моделях, стоящих за технологическим расширением, и на том, сможет ли рост в конечном итоге превратиться в устойчивую капитализацию.
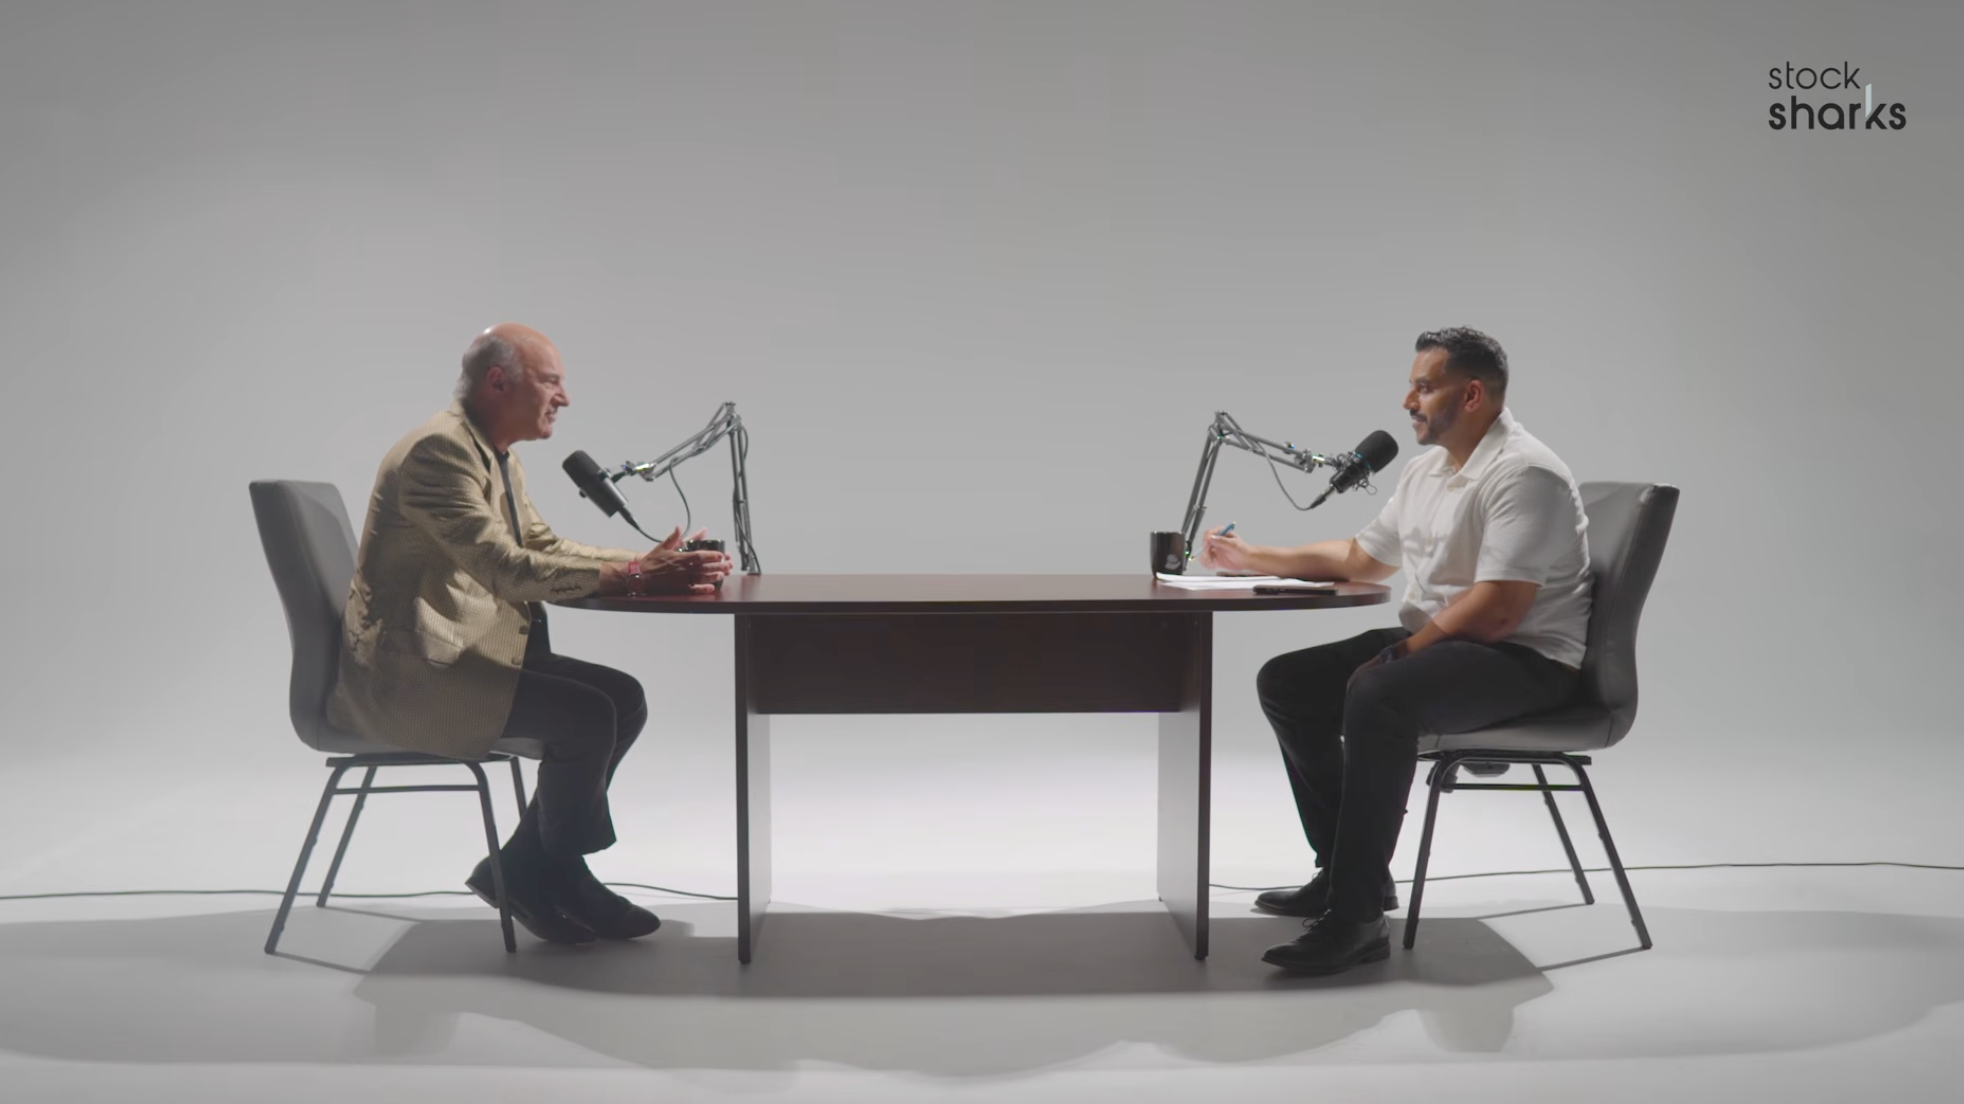
В этом разговоре О'Лири фактически разбивает вопрос «во что следует инвестировать на следующем этапе» на ряд более глубоких структурных вопросов: какие ресурсы необходимы для технологического расширения? Кто в конечном итоге получает ценность от индустриальной стоимости? Как новые технологии могут быть преобразованы в денежный поток? Как контролировать инвестиционные риски, когда рынок не может определить окончательного победителя?
Первое — логика инвестиций в ИИ переходит от технологического лидерства к ресурсным ограничениям. В последние годы инвестиции в ИИ в основном сосредоточены на крупных технологических компаниях, передовых чипах и способностях моделей, инвесторы пытались идентифицировать компании с технологическим преимуществом. Но с увеличением спроса на вычислительную мощность электроэнергия становится важным условием для расширения дата-центров. Поэтому О'Лири сосредоточил свои инвестиции на энергетике в течение следующих трех лет, особенно обращая внимание на природный газ, электрическую инфраструктуру, урановые шахты и регионы Канады и Северной Европы с низкими затратами на электроэнергию. Он использует типичную стратегию «продавца лопат»: не нужно предсказывать, какая компания ИИ в конечном итоге победит, а нужно искать компании, которые могут предоставить ключевые ресурсы для всей отрасли. Это означает, что инвестиционные возможности в индустрии ИИ могут расширяться от технологических компаний к энергетическим и инфраструктурным сегментам, но сможет ли ресурсное преимущество превратиться в избыточную прибыль, все еще зависит от стоимости проектов, цен на контракты и способности к исполнению.
Второе — логика оценки криптовалюты переходит от рыночной торговли к фактическому применению. Ранее институциональные средства в основном сосредоточивались на Биткойне и Эфириуме, в то время как другие криптоактивы сталкивались с проблемами концентрации ликвидности, неопределенности регулирования и отсутствия четкого коммерческого спроса. Но О'Лири начал заново исследовать такие публичные блокчейны, как Avalanche, не из-за краткосрочных колебаний цен, а потому что предприятия в таких областях, как финансы, логистика, спортивные активы и управление контрактами, могут нуждаться в различных типах блокчейн-инфраструктуры. Возникает вопрос: будут ли будущие блокчейн-приложения сосредоточены на нескольких универсальных сетях или сформируют несколько специализированных сетей для различных отраслей? Это изменение может создать возможности для других публичных блокчейнов, но использование блокчейн-технологий предприятиями не обязательно означает, что соответствующие токены смогут получить соответствующую экономическую ценность. Действительно необходимо проверить, это объем использования сети, коммерческие доходы и механизмы передачи ценности держателям токенов.
Третье — квантовые вычисления вводят новые долгосрочные переменные безопасности для криптоактивов. Ранее основные рыночные риски Биткойна сосредоточивались на колебаниях цен, регулировании и потоках капитала. С развитием квантовых вычислений становится актуальным вопрос: сможет ли существующая криптографическая система в будущем противостоять потенциальным атакам. О'Лири утверждает, что даже если квантовые компьютеры с реальной способностью к взлому еще не появились, ожидания рынка по этому риску могут заранее повлиять на ценообразование активов. Однако так называемый Q-Day все еще не имеет определенного графика, и прогресс в квантовых технологиях не может напрямую равняться неэффективности механизмов безопасности блокчейна. Вместо того чтобы предсказывать, когда Биткойн столкнется с угрозой, он также обращает внимание на размещение таких компаний, как IBM и Google в области квантовых вычислений и технологий безопасности. Здесь речь идет не только о рисках криптовалюты, но и о возможном обновлении криптографической инфраструктуры финансовой системы в будущем.
Четвертое — инвестиционные методы переходят от ставок на победителей к управлению неопределенностью. О'Лири не отрицает привлекательность активов с высоким ростом, но его опыт короткой продажи Yahoo в ранние годы заставляет его больше ценить ограничения по позициям. Он настаивает на том, чтобы доля одной акции не превышала 5% портфеля, а доля одной отрасли не превышала 20%, и контролирует риск концентрации, постепенно уменьшая позиции. Этот метод согласуется с его логикой инвестиций в энергетику, криптовалюту и квантовые вычисления: когда технологический путь еще не ясен, участвовать в потенциальном росте через диверсифицированное распределение, а не позволять одному прогнозу определять производительность всего портфеля. В то же время его анализ частных компаний всегда сосредоточен на стоимости привлечения клиентов, коэффициенте удержания и денежном потоке, подчеркивая, что технологии в конечном итоге должны проявляться в реальном улучшении бизнеса.
Если сжать этот разговор до одного вывода, то это: инвестиционная конкуренция на следующем этапе, возможно, больше не будет заключаться только в поиске компаний с самыми сильными технологическими способностями, а в выявлении тех ресурсов, инфраструктуры и бизнес-моделей, которые могут стабильно получать ценность в процессе постоянного технологического расширения.
В этом смысле О'Лири обсуждает не только конкретные активы, такие как ИИ, криптовалюта или энергетика, но и то, как рынок может перераспределять капитал, оценивать риски и определять стоимость активов, когда технологическая индустрия переходит от нарративного драйва к коммерческой реализации. Действительно, долгосрочную доходность определяет не тот, кто первым предсказал технологический тренд, а тот, кто может постоянно получать денежный поток в процессе развития отрасли и избегать переплаты за еще не реализованный рост.
Если в будущем можно выбрать только одну инвестиционную тему на три года, ответ Кевина О'Лири — энергетика.
Это может отличаться от ожиданий рынка от технологического инвестора. В последние годы основным фокусом инвестиций в ИИ были NVIDIA, компании по моделированию и крупные технологические предприятия. Инвесторы пытались определить, кто имеет самые передовые чипы, самые мощные модели и кто, вероятно, будет доминировать на будущих технологических платформах.
Но О'Лири считает, что по мере того как индустрия ИИ продолжает расширяться, инвесторы должны переосмыслить, откуда на самом деле приходит ценность.
Его подход не заключается в выходе из технологических инвестиций, а в снижении зависимости от единственного технологического победителя. Независимо от того, какая компания в конечном итоге выиграет в конкуренции моделей, ей понадобятся электроэнергия, земля, дата-центры и другая инфраструктура.
Это также причина, по которой он сместил акцент своих инвестиций на энергетику.
А на рынке криптовалют О'Лири проводит аналогичную переоценку: смогут ли блокчейн-активы, которые ранее в основном полагались на рыночную торговлю и приток капитала для оценки, в будущем доказать свою устойчивую экономическую ценность через фактическое коммерческое применение?
Следующий раунд возможностей в ИИ не в моделях, а в обеспечении их электроэнергией
О'Лири не пессимистично настроен по поводу долгосрочных перспектив ИИ.
Он признает, что крупные технологические компании создали значительную доходность в последнем раунде инвестиций в ИИ, и инвесторы, владеющие соответствующими акциями или индексами, уже извлекли из этого выгоду. Но в отношении следующего этапа инвестиций он больше сосредоточен на вопросе: если неясно, какая модельная компания в конечном итоге победит, можно ли все еще участвовать в росте индустрии ИИ?
Его ответ — инвестировать в энергетику.
О'Лири называет это стратегией «продавца лопат». В золотой лихорадке, вместо того чтобы предсказывать, кто сможет выкопать золото, лучше инвестировать в компании, которые предоставляют инструменты старателям.
В индустрии ИИ также существует аналогичная бизнес-структура. Модельные компании нуждаются в чипах, чипы требуют работы дата-центров, а дата-центры нуждаются в большом и стабильном количестве электроэнергии. Таким образом, независимо от того, получает ли OpenAI, Anthropic или другие технологические компании большую долю рынка, потребность в электроэнергии может возрасти с расширением вычислительной инфраструктуры.
О'Лири утверждает, что в течение следующих 36 месяцев он сосредоточит внимание на энергетических компаниях, а также на таких областях, как газовая генерация, турбины, электрическая инфраструктура и урановые шахты. Его интересуют не только эти активы с концепцией ИИ, но и то, что они могут стать необходимыми вложениями для развития всей индустрии. Это также объясняет, почему он положительно оценивает Канаду и Северную Европу.
В интервью О'Лири многократно упоминает энергетические преимущества Финляндии, Норвегии и провинции Альберта в Канаде. Он считает, что эти регионы обладают относительно низкими затратами на электроэнергию, и некоторые долгосрочные контракты на поставку электроэнергии могут стоить менее 6 центов за киловатт-час.
Для крупных дата-центров, которые требуют долгосрочной работы, стоимость электроэнергии может напрямую влиять на рентабельность проектов. Даже если конкурентная ситуация между модельными компаниями меняется, компании, обладающие землей, условиями подключения к электросетям и долгосрочными контрактами на электроэнергию, все равно могут предоставлять услуги различным клиентам.
Инвестиции в Bitzero являются конкретным примером этой идеи. По словам О'Лири, Bitzero ранее использовал добычу Биткойна для генерации денежного потока, но он больше ценит долгосрочные контракты на электроэнергию и инфраструктурные ресурсы, которые компания получила в Норвегии и Финляндии.
Для него добыча — это лишь один из существующих бизнесов, а настоящая долгосрочная ценность может заключаться в способности компании получать энергию. Если в будущем облачные вычисления или компании ИИ захотят построить дата-центры на месте, у Bitzero есть возможность использовать существующие ресурсы для участия в соответствующих проектах. Привлекательность этой бизнес-модели заключается в том, что поставщики инфраструктуры не обязательно должны определять, какую модель ИИ в конечном итоге использует клиент.
Конечно, обладание ресурсами электроэнергии не означает, что уже достигнут стабильный доход. Проекты все еще должны решать вопросы подключения к электросетям, закупки оборудования, клиентских контрактов и капитальных затрат, а ценовые преимущества долгосрочных контрактов на электроэнергию также должны покрывать общие затраты на строительство и эксплуатацию. Но О'Лири считает, что по сравнению с поиском единственного победителя в конкуренции моделей, энергетическая инфраструктура предоставляет другой способ участия в росте ИИ.
Рост спроса на ИИ может проявляться не только в доходах технологических компаний, но и в экономической ценности upstream-энергии, оборудования и инфраструктуры.
От электроэнергии к урановым шахтам
О'Лири не ограничивается существующими поставками электроэнергии в своих инвестициях в энергетику. Он также изучает структуру энергетики на следующие семь-восемь лет, особенно обращая внимание на потенциал развития малых модульных реакторов (Small Modular Reactor, SMR).
SMR — это ядерная технология, использующая более мелкие реакторные модули, некоторые из которых проектируются с целью повышения гибкости ядерных проектов через модульное производство и развертывание. По мнению О'Лири, если потребность в электроэнергии для дата-центров ИИ будет расти в долгосрочной перспективе, ядерная энергия может стать важным выбором для стабильного электроснабжения, а урановые шахты — это верхние ресурсы в соответствующей цепочке поставок.
Поэтому он начал увеличивать внимание к инвестициям в урановые шахты. Это суждение по-прежнему зависит от коммерческого прогресса ядерной технологии. Способен ли SMR достичь конкурентоспособных затрат на производство электроэнергии в ожидаемые сроки, все еще зависит от строительства, регулирования, финансирования и поставок топлива.
Но логика инвестиций О'Лири остается последовательной: не спешить делать ставку на то, сможет ли какая-либо технология в конечном итоге стать победителем на рынке, а заранее изучать базовые ресурсы, на которых зависит технологическое расширение.
Канада является важной частью этой концепции. Он считает, что Канада обладает природным газом, ураном, калийными удобрениями, алюминием и другими стратегическими ресурсами, находясь при этом рядом с США, крупным рынком потребления энергии. Если в Северной Америке в будущем продолжат увеличиваться инвестиции в вычислительные мощности и энергетическую инфраструктуру, Канада может извлечь из этого выгоду.
O'Leary сообщил, что его команда через крупный канадский ETF XIU создала около 10% экспозиции на канадском рынке. Эта сделка изначально не получила единогласной поддержки команды, поскольку в то время торговая напряженность между США и Канадой увеличила опасения по поводу канадской экономики.
Однако O'Leary рассматривает этот пессимизм как возможность для обратных инвестиций. Он считает, что с изменением политической среды в Канаде и продвижением проектов по разработке ресурсов рынок может переоценить стоимость местных активов.
В интервью он отметил, что эта инвестиция на какое-то время опережала индекс S&P 500 на 158 базисных пунктов, то есть на 1,58 процентного пункта. Тем не менее, в интервью не были раскрыты полные диапазоны сравнения и критерии оценки, поэтому эта цифра может служить лишь описанием его личной инвестиционной эффективности.
Сможет ли Канада в долгосрочной перспективе обойти другие страны, все еще зависит от реализации энергетических проектов, цен на товары, торговых отношений и эффективности исполнения политики. Для O'Leary ставка на Канаду не является простой оценкой экономического восстановления, а ставкой на то, что глобальная технологическая экспансия может вновь повысить стратегическую ценность энергии и природных ресурсов.
Криптовалюты не могут больше полагаться только на финансирование, настоящая проблема в том, сможет ли публичная цепочка создать доход
Если инвестиции в ИИ переходят от моделей к энергии, то переоценка O'Leary криптовалюты происходит от торгов на финансовых рынках к реальным коммерческим потребностям.
В рамках предыдущей инвестиционной модели в криптовалюту важным предположением было: институциональные деньги, входящие на рынок, будут способствовать более широкому спросу на активы в отрасли. Но O'Leary обнаружил, что институциональные деньги не обязательно будут равномерно распределены по всем криптоактивам.
Он вспоминает, что на одной из отраслевых конференций с большим количеством институциональных инвесторов некоторые аналитики считали, что через Bitcoin и Ethereum можно получить около 97% ценовых колебаний крипторынка, который они исследовали.
Эта цифра является пересказом его исследовательской оценки, а не долей рыночной капитализации BTC и ETH, но логика распределения за ней заслуживает внимания. Для крупных учреждений, если несколько ведущих активов уже могут удовлетворить основные потребности в криптоактивах, необходимость в покупке большого количества мелких токенов может снизиться. Это может привести к более заметной дифференциации капитала на крипторынке.
O'Leary заявил, что его портфель ранее содержал 27 позиций, связанных с криптовалютами, затем он продал часть активов, а оставшиеся инвестиции также понесли значительные убытки, в конечном итоге сохранив основные активы, включая Bitcoin и Ethereum.
Но он не считает, что другие публичные цепочки полностью потеряли инвестиционную ценность. Напротив, он начал искать новый критерий оценки: если больше не полагаться на рост всего крипторынка, как другие публичные цепочки могут доказать свою экономическую ценность?
Он считает, что ответ может исходить от фактического применения технологий блокчейна компаниями.
В прошлых рыночных нарративах Ethereum часто рассматривался как одна из самых перспективных сетей для становления универсальной инфраструктуры блокчейна. Но O'Leary начал сомневаться, действительно ли все отрасли в будущем будут использовать одну и ту же публичную цепочку. Финансовые, логистические, недвижимые активы, управление контрактами и спортивные активы имеют разные потребности в блокчейне.
Финансовые учреждения могут сосредоточиться на платежах с использованием стейблкоинов и перемещении активов; логистические компании больше заботятся о управлении цепочками поставок и исполнении контрактов; спортивные клубы могут желать использовать блокчейн для управления коллекционными предметами и цифровыми активами.
Разные бизнес-потребности могут порождать разные технологические архитектуры. Это также причина, по которой O'Leary вновь изучает Avalanche. Он особенно упоминает способность Avalanche поддерживать развертывание кастомизированных блокчейнов для компаний, считая, что такая модель может быть применима к спортивным активам, коллекционным предметам и другим сценариям, требующим независимых бизнес-сетей.
С его точки зрения, компании могут больше не нуждаться в размещении всех своих бизнесов в одной и той же публичной сети, а вместо этого выбирать разные инфраструктуры блокчейна в зависимости от потребностей отрасли. Это означает, что в будущем конкуренция в области блокчейна может развиваться по двум путям: один путь — это доминирование нескольких универсальных сетей, другой — это несколько сетей, обслуживающих разные отрасли и соединяющихся через технологические интерфейсы.
В настоящее время невозможно определить, какая из моделей в конечном итоге победит. Более важно то, что между уровнем коммерческого применения и доходностью токенов нет обязательной связи. Даже если компания использует технологии Avalanche, это не означает, что спрос на токены AVAX обязательно вырастет одновременно. Инвесторы также должны изучить, как компании оплачивают сетевые сборы, как генерируется коммерческий доход и может ли эта экономическая ценность передаваться на токены.
Поэтому O'Leary не заявил о намерении вновь массово покупать альткойны, а рассматривает возможность создания небольших позиций в публичных цепочках после изучения конкретных приложений. В отличие от прошлых инвестиций в криптовалюту, основанных на рыночной ликвидности, он начал обращать внимание на то, действительно ли компаниям нужны эти блокчейны и может ли спрос сформировать устойчивый коммерческий доход.
С этой точки зрения, следующая стадия конкуренции в криптовалюте может заключаться не только в борьбе за инвестиционные средства, но и в борьбе за реальные бизнес-потребности.
Квантовые вычисления меняют долгосрочную оценку рисков криптовалют
Когда O'Leary начал вновь исследовать коммерческую ценность публичных цепочек, он также поднял другой риск, который может повлиять на всю индустрию криптовалют: квантовые вычисления.
Ранее инвесторы оценивали риски Bitcoin, в основном обращая внимание на рыночные цены, ликвидность, политическое регулирование и макроэкономическую среду. Но с развитием технологий квантовых вычислений вопрос о том, нужно ли обновлять существующие криптографические механизмы в будущем, также начинает становиться предметом исследования.
O'Leary назвал момент, когда квантовые вычисления могут преодолеть некоторые существующие криптографические алгоритмы, Q-Day.
Его оценка не в том, что Bitcoin уже подвергся квантовой атаке, а в том, что ожидания рынка по поводу потенциальной угрозы могут повлиять на цены раньше, чем произойдет технологический прорыв. Если институциональные инвесторы начнут беспокоиться о том, что в будущем квантовые компьютеры смогут атаковать существующие системы цифровой подписи, то даже если настоящая атака еще не произошла, это может снизить желание инвестировать в активы.
Он лично предполагает, что некоторые институциональные инвесторы могут долгое время не инвестировать в Bitcoin из-за квантового риска. Но этот процент не был публично статистически проверен и остается его личной оценкой.
С технической точки зрения также необходимо различать: квантовые вычисления представляют потенциальную угрозу для некоторых алгоритмов с открытым ключом, но это не означает, что все механизмы безопасности Bitcoin одновременно потеряют свою эффективность в какой-то момент. Связанные сети также могут обновить протоколы, чтобы использовать постквантовые криптографические технологии.
Для O'Leary этот риск открывает другую инвестиционную возможность. Если в будущем финансовым учреждениям потребуется обновить свои системы безопасности, то компании, способные предоставить технологии квантовых вычислений и решения для защиты от квантовых атак, могут получить новый коммерческий спрос. Поэтому он начал обращать внимание на квантовые вычисления компаний, таких как IBM и Google.
Но между возможностями разработки квантовых вычислений, коммерческими доходами и продуктами постквантовой безопасности все еще существуют различия, инвесторы не могут просто приравнивать технологические достижения к росту прибыли компаний.
От энергетики до квантовых вычислений O'Leary на самом деле исследует один и тот же класс вопросов. Технология, которая массово внедряется, часто не только создает новые продукты, но и предъявляет более высокие требования к существующей инфраструктуре. ИИ требует больше энергии, корпоративный блокчейн нуждается в сетях, которые могут удовлетворить реальные коммерческие потребности, а развитие квантовых вычислений может подтолкнуть к обновлению криптографических и информационных систем безопасности.
Инвестиционные возможности, возникающие в результате изменений в отраслях, могут существовать не только в новых технологиях, но и в инфраструктуре, которую необходимо обновить для адаптации к новым технологиям.
От ставок на технологических победителей до управления инвестиционными рисками, в конечном итоге все сводится к денежным потокам
Несмотря на то, что O'Leary высказывает много позитивных оценок в отношении энергетики, блокчейна и квантовых вычислений, он не считает, что инвесторы должны сосредоточить значительные средства на одной технологической тенденции. Напротив, он рассматривает диверсификацию инвестиций как одну из самых важных инвестиционных дисциплин.
Его правило: доля одной акции в портфеле не должна превышать 5%, а доля одной отрасли — 20%.
Это правило связано с его ранним инвестиционным опытом. Во время интернет-пузыря O'Leary делал ставку против Yahoo. С ростом цен на акции он постоянно сталкивался с давлением по обеспечению маржи. По его воспоминаниям, эта сделка привела к падению его чистых активов на 40% до 50%. Хотя позже акции Yahoo упали, долгосрочное терпение убытков и необходимость дополнительного обеспечения заставили его решить больше не заниматься короткими продажами акций. Это также изменило его подход к управлению инвестиционным портфелем.
Теперь он склонен создавать базовые позиции через индексные фонды, а затем увеличивать экспозицию к компаниям, которые ему нравятся, но всегда контролирует вес одной акции.
Tesla является примером. O'Leary вспоминает, что изначально он не соглашался с высокой оценкой Tesla, но мнение его сына изменило его оценку: Tesla — это не просто производитель автомобилей, но и технологическая компания, которая накапливает большое количество данных через свои автомобили. В конечном итоге он создал позицию и несколько раз сокращал ее по мере роста цен, чтобы избежать слишком высокого веса Tesla в своем портфеле.
Этот подход мог заставить его упустить часть последующего роста, но также снизил влияние одной акции на общую эффективность активов. В интервью он упомянул, что для некоторых сделок с акциями он обычно устанавливает целевой минимум доходности около 17% и рассматривает возможность продажи более половины позиции после достижения цели.
Это его личные торговые правила и не означают, что фиксированная прибыль гарантирует более высокую долгосрочную доходность. Действительно важно то, что он не хочет, чтобы эффективность портфеля полностью зависела от оценки одной компании.
А в частных инвестициях O'Leary также подчеркивает необходимость проверки инвестиционной логики с помощью операционных данных. Он заявил, что при оценке компаний он больше всего обращает внимание на стоимость привлечения клиентов (Customer Acquisition Cost, CAC) и уровень оттока клиентов (Churn Rate). Первая отражает, сколько средств компания должна вложить, чтобы привлечь клиентов, а вторая используется для оценки того, смогут ли существующие клиенты оставаться.
Если компании необходимо постоянно увеличивать маркетинговые расходы, чтобы поддерживать рост доходов, в то время как клиенты продолжают уходить, то кажущийся быстрый рост может не обладать хорошей экономической основой.
O'Leary также изучает денежные потоки компаний, уровень долга и операционные данные за несколько предыдущих кварталов. Это также одна из причин, по которой он положительно оценивает применение ИИ в компаниях. В его инвестиционных частных компаниях инструменты ИИ уже используются для финансового анализа, привлечения клиентов и повседневной деятельности. Он считает, что одна из истинных коммерческих ценностей ИИ заключается в том, чтобы помочь компаниям снизить операционные расходы и повысить рентабельность.
Он также упомянул, что его команда выбрала продукты Anthropic в качестве внутренних инструментов. Это дало ему понять, что разные модели не всегда показывают одинаковые результаты в реальном использовании, и закупка компаниями не зависит только от публичных рейтингов моделей.
Но независимо от того, какого поставщика он выбирает, окончательным критерием оценки ценности инструментов ИИ остается улучшение бизнеса. Достаточно ли технологии передовой, и сможет ли компания извлечь из нее прибыль — это два разных вопроса. Это также объясняет, почему O'Leary, с одной стороны, положительно оценивает долгосрочное развитие ИИ, а с другой стороны, уделяет много внимания энергетике, инфраструктуре и денежным потокам компаний.
Его интересует не только то, сколько нового рыночного спроса может создать технология, но и то, как этот спрос в конечном итоге преобразуется в прибыль через коммерческие механизмы.
Для энергетических компаний необходимо наблюдать, смогут ли ресурсы низкой стоимости электроэнергии сформировать прибыльные долгосрочные контракты; для публичных блокчейнов необходимо проверить, может ли компания преобразовать это в реальные сетевые доходы; для квантовых вычислений нужно различать научные достижения и реальные коммерческие продукты; для приложений ИИ следует обратить внимание на то, сможет ли компания постоянно снижать затраты и улучшать рентабельность.
Если эти условия не будут выполнены, даже если отрасль будет расти в долгосрочной перспективе, соответствующие активы не обязательно смогут получить доход, соответствующий рыночным ожиданиям.
Таким образом, вся инвестиционная концепция O'Leary сводится к одному суждению: вместо того чтобы пытаться предсказать окончательного победителя в каждом раунде технологической конкуренции, лучше изучить, какие компании смогут постоянно предоставлять необходимые ресурсы, получать коммерческие доходы и преобразовывать рост в денежный поток в процессе расширения всей отрасли.
От инфраструктуры ИИ в области электроэнергии до корпоративного блокчейна и квантовой безопасности, эти инвестиционные темы на первый взгляд принадлежат к разным отраслям, но за ними стоит вопрос о том, как распределяется экономическая ценность после распространения технологий.
Для инвесторов следующим шагом, который действительно необходимо проверить, является не только то, продолжает ли технология развиваться, но и то, поддерживает ли рынок ценообразование на будущее развитие фактические операционные результаты.
 Предупреждение о рисках
 Предупреждение о рисках
Популярные статьи





