








Когда Fintech объединяет криптоинфраструктуру, следующее десятилетие цифровых финансов
 Ключевые тезисы

 Самые успешные компании не рассматривают криптовалюту как спекулятивный актив, а как бэкэнд-инфраструктуру, которая может повысить скорость расчетов, снизить затраты и расширить глобальную финансовую связанность. Стейблкоины особенно становятся мостом между традиционной финансовой системой и рынком на блокчейне.
Автор: Benji Siem @IOSG
I. Введение
Stripe приобрела Bridge за 1 миллиард долларов. Mastercard приобрела Zerohash примерно за 2 миллиарда долларов. Robinhood запустила собственный L2. Эти сделки не являются изолированными ставками, а сигнализируют о структурном изменении — крупнейшие финансовые технологические гиганты прямо интегрируют блокчейн-инфраструктуру, стабильные монеты и децентрализованные финансовые решения в свои основные продукты. За последние десять лет финансовые технологии преобразовали платежи, банковское дело и инвестиции с помощью программных платформ и массовой цифровой дистрибуции. Началась следующая стадия: криптовалюта становится бэкэндом.
В этом отчете анализируются стратегии десяти ведущих финансовых технологических компаний в области цифровых финансов, с акцентом на их бизнес-модели, факторы дохода и стратегии интеграции криптоплатежей с инфраструктурой DeFi. Выявляется последовательная модель: самые успешные компании не рассматривают криптовалюту как спекулятивный актив, а как бэкэнд-инфраструктуру, которая может повысить скорость расчетов, снизить затраты и расширить глобальную финансовую связанность. Особенно стабильные монеты становятся мостом между традиционной финансовой системой и цепочечными рынками.
II. Инсайты финансовых технологий
Консенсус цифровых финансов: как разные игроки воспринимают эту возможность
Цифровая финансовая база этих десяти компаний может быть обобщена следующим образом:
"Финансовые услуги должны быть безграничными, в реальном времени, определяемыми программным обеспечением и совместимыми — соблюдение норм должно быть незаметным для конечного пользователя."
Разные типы игроков понимают возможности по-разному:
# Игроки инфраструктуры (Visa, Mastercard, Stripe, Adyen)
- Основная точка зрения: преобразование базовых каналов движения средств, но без удержания клиентских отношений
- Возможности: каждая новая платежная траектория (стабильные монеты, A2A, мгновенные платежи) расширяет рынок обслуживания
- Криптовалютные точки входа: стабильные монеты снижают трение при расчетах, обеспечивая управление средствами 24/7
# Платформы для потребителей (Nu, Revolut, PayPal, Cash App)
- Основная точка зрения: занимают основное финансовое входное место для пользователей, перекрестно продавая пакет услуг
- Возможности: объединение банковских услуг + платежей + инвестиций + криптовалюты в одном приложении для повышения LTV
- Криптовалютные точки входа: использование криптовалюты для повышения активности и монетизации (комиссии за транзакции, продукты с процентами, трансакции через границу)
# Гибридные игроки (Robinhood, Block, SoFi)
Агрегаторы будут предлагать агрегированные возможности на различных рынках:
- Основная точка зрения: вертикальная интеграция на обоих концах — C-сторона и инфраструктура
- Возможности: получение прибыли на нескольких уровнях (активность C-стороны, B2B инфраструктура, управление активами)
- Криптовалютные точки входа: двусторонняя криптовалютная стратегия (распределение на C-стороне + владение инфраструктурой)
Основные тренды в области финансовых технологий
На основе анализа этих десяти ведущих компаний выявляются несколько четких моделей. Они являются основными аргументами этого отчета, а последующие примеры компаний и интеграционные стратегии подтверждают их.
# Приоритет инфраструктуры, а не спекуляций
Почти все компании рассматривают криптовалюту как бэкэнд-инфраструктуру, а не как спекулятивный продукт. Visa, Mastercard, Stripe и Adyen обновляют уровень расчетов с помощью стабильных монет, при этом сохраняя неизменным пользовательский опыт на C-стороне. Криптовалюта будет успешной только тогда, когда она "невидима". Это наиболее последовательная модель среди десяти компаний и пронизывает все последующие интеграционные стратегии.
# Стабильные монеты — это "мостовой актив"
Каждая компания, касающаяся криптовалюты, делает ставку на стабильные монеты как переходный уровень между TradFi и криптовалютой:
- Visa: расчеты USDC на Solana, более 130 программ карт со стабильными монетами
- Mastercard: четыре стабильные монеты — USDC, PYUSD, USDG, FIUSD, охватывающие несколько цепочек
- Robinhood: сотрудничество с USDG и совместное использование доходов
- PayPal: самопроизвольный PYUSD, внутреннее упрощение расчетов
- Stripe: USDC для вывода средств международным торговцам
Стабильные монеты могут сократить время расчетов, снизить FX-трение и обеспечить программируемое управление средствами без волатильного риска.
#"Регулируемая дистрибуция" как защитный барьер
Компании с большой пользовательской базой (PayPal 400 миллионов, Revolut более 50 миллионов, Nu 122 миллиона, Cash App 58 миллионов) позиционируют себя как соответствующие входные точки для транзакций, а не как строители протоколов. Их конкурентное преимущество заключается не в технологиях, а в доверии, соблюдении норм и масштабируемой дистрибуции.
# DeFi — это оптовая торговля, а не розничная
Ни одна компания не выставляет нативные DeFi-протоколы напрямую конечным пользователям. Напротив, DeFi существует как оптовая бэкэнд-система: источники дохода (токенизированные государственные облигации, денежный рынок), оптимизация ликвидности (быстрые расчеты, более дешевые трансакции через границу) и упаковка продуктов (соответствующие сбережения, поддерживаемые доходами DeFi). DeFi стал инфраструктурой, поддерживающей регулируемые продукты, а не пользовательским опытом. Эта основа также определяет последующие возможности интеграции и инвестиционные темы в этом отчете.
# Мульти-канальная стратегия (Multi-Rail)
Компании строят инфраструктуру, не зависящую от способов оплаты:
- Stripe: "независимо от того, какой путь я выберу, я хочу иметь этот уровень программируемых денег"
- Mastercard: "мульти-канальная компания", охватывающая карты, A2A, мгновенные платежи, блокчейн
- Adyen: "глобальная операционная система для корпоративных платежей"
С учетом того, что способы оплаты становятся все более фрагментированными (карты, A2A, стабильные монеты, BNPL), победителями станут те компании, которые смогут интеллектуально маршрутизировать между всеми каналами.
# Точки сходимости
Победившая стратегия может быть сведена к: созданию соответствующей оболочки для программируемых денег, захватывая ценность через дистрибуцию, доверие и соблюдение норм, а не полагаясь на удержание протоколов или открытие спекулятивных позиций.
Наиболее конкурентоспособные компании обладают по крайней мере одним из следующих: массовая дистрибуция (Nu, PayPal, Revolut, Cash App), контроль инфраструктуры (Visa, Stripe, Mastercard) или вертикальная интеграция (Robinhood, Block, SoFi).
Хорошие модели против плохих моделей
Масштабируемые и сильные бизнес-модели
# Модель "платежных станций" сети (Visa, Mastercard)
- Пределы предельных затрат на каждую транзакцию почти равны нулю; огромный фиксированный рычаг; сетевые эффекты почти невозможно преодолеть.
- В основном могут бесконечно масштабироваться: каждая новая транзакция увеличивает доход, но предельные затраты почти равны нулю.
- Риски интеграции криптовалюты: теоретически стабильные монеты и A2A-платежи могут обойти карточные организации, но ответ Visa и Mastercard заключается в том, чтобы позиционировать себя как "сеть сетей", находясь над всеми каналами, включая криптовалюту.
# Infrastructure-as-a-Service (Stripe, Adyen)
- Как только они встроены в технологический стек торговца, затраты на переключение становятся крайне высокими; доходы растут вместе с ростом торговца; дополнительные услуги (антифрод, налогообложение, выставление счетов) постоянно повышают ARPU.
- Stripe обработала 14 триллионов долларов в 2024 году (примерно 1,3% от мирового ВВП).
- Ставка Stripe на Bridge/Tempo является наиболее агрессивной стратегией инфраструктуры на данный момент. Если объем платежей со стабильными монетами вырастет, Stripe может занять уровень разработчиков крипто-родного бизнеса.
# Регулярный доход + плавающие средства (подписки и услуги Coinbase, Revolut Premium)
- Процентный доход от резервов стабильных монет (Coinbase только в четвертом квартале 2025 года заработает 332,5 миллиона долларов от USDC), вознаграждения за ставку и доходы от подписок гораздо более стабильны, чем комиссии за транзакции.
- Доходы растут вместе с AUM/AUC, а не только с объемом транзакций, что делает их более предсказуемыми.
# Низкозатратные цифровые банки для недостаточно обслуживаемых рынков (Nubank)
- Ежемесячные затраты на обслуживание составляют всего 0,80 долларов, в то время как традиционные банки берут 5–10+ долларов; уровень активности более 83%; чистая процентная маржа 17,7%.
- На рынках с недостаточным банковским обслуживанием привлечение клиентов происходит почти вирусным образом; 122,7 миллиона клиентов, огромный потенциал для перекрестных продаж.
Риски более высокие / масштабируемость ниже
# Зависимость от чистых комиссий за транзакции
- Компании, чьи доходы более 90% приходят от комиссий за транзакции, полностью подвержены циклам рынка. В криптовалютном медвежьем рынке объем транзакций может упасть на 70–90%.
- Диверсификация имеет большое значение: доля доходов от транзакций Coinbase снизилась с 96% в 2020 году до ожидаемых 59% в 2025 году. У Robinhood сейчас 11 бизнес-линий.
# Зависимость от PFOF (плата за поток заказов)
- PFOF уже запрещен в ЕС и продолжает подвергаться проверке в США. Компании, зависящие от PFOF, сталкиваются с регуляторными рисками, угрожающими их основной модели дохода.
- Лучший путь: переход на подписки (Robinhood Gold), процентные доходы и институциональных клиентов (приобретение Bitstamp).
# Криптобизнес без регулярного / постоянного дохода
- Криптобиржи, полагающиеся только на комиссии за спотовые сделки, без ставок, без процентного дохода от стабильных монет, без хранения, без доходов от DeFi-протоколов, без подписок — это крайне циклический бизнес.
- Хорошая бизнес-модель в криптовалюте будет накладывать несколько линий дохода (транзакции + ставки + проценты + сборы за протоколы + подписки).
# "Линия дохода от биткойнов" без прибыли
- Block в третьем квартале 2025 года сообщил о доходе от биткойнов в 1,97 миллиарда долларов, но стоимость дохода от биткойнов составила 1,89 миллиарда долларов, а валовая маржа дохода от BTC-канала составляет всего около 4%. Это увеличивает доход, но имеет незначительный вклад в валовую прибыль.
- Его стратегическая ценность заключается в экосистемной привязке (пользователи, покупающие BTC в Cash App, более лояльны), а не в прямом получении прибыли от BTC.
Рамка: что такое "хорошая" бизнес-модель в криптофинансовых технологиях?
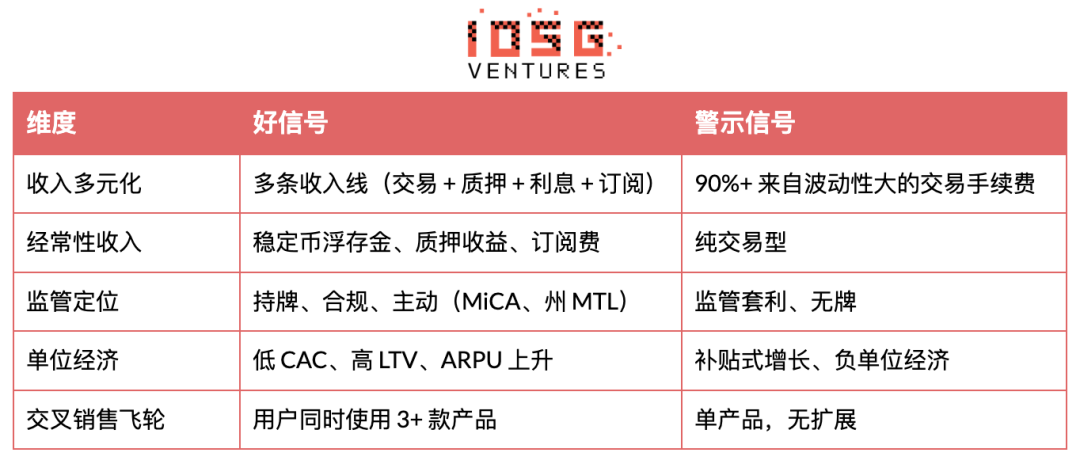
Playbook интеграции криптовалют в финансовых технологиях
Ниже приведенный playbook описывает, как десять компаний реализуют вышеуказанные основы. Чтобы понять, почему эти стратегии работают, вернитесь к разделу "Основные тренды".
# Интеграция стабильных монет (наиболее распространенная и динамичная)
- Visa: расчеты USDC внутри сети
- Mastercard: сотрудничество с OKX по картам; приобретение Zerohash
- PayPal: самопроизвольный PYUSD (объем обращения 3,6 миллиарда долларов); поддержка использования DeFi
- Stripe: приобретение Bridge за 1 миллиард долларов для оркестрации стабильных монет; создание Tempo L1
- Coinbase: совместный эмитент/партнер USDC; ожидаемый доход от стабильных монет в 2025 году — 1,4 миллиарда долларов
#Превращение криптоторговли в функциональность
- Robinhood: интеграция криптоторговли с акциями/опционами
- Revolut: возможность торговли более чем 200 токенами в приложении
- Nubank: NuCripto
- Block/Cash App: покупка, продажа и перевод биткойнов
Добавление затрат очень низкое; в бычьем рынке можно удовлетворить розничный спрос; и это может углубить привязанность пользователей.
#Создание собственной блокчейн-инфраструктуры
- Coinbase → Base Chain (L2 на основе OP Stack)
- Stripe → Tempo (L1, в сотрудничестве с Paradigm)
- Robinhood → Robinhood Chain (L2 на основе Arbitrum)
Наличие цепочки = наличие экономики (плата за последовательность, MEV, сетевые эффекты экосистемы). Аналогия: Visa строит свою собственную VisaNet, а не полагается на сторонние сети.
#Полный стек биткойна (метод Block)
Кошелек для потребителей (Cash App) → Обработка для торговцев (Square Bitcoin/Lightning) → Самостоятельное хранение (Bitkey) → Майнинг (Proto) → Открытая разработка (Spiral).
Это высоконадежная вертикальная ставка: если биткойн действительно станет повседневным платежным средством, Block будет владеть каждым уровнем; если нет, это будет крупное вложение ресурсов с неопределенным результатом.
#Услуги по хранению и институциональные услуги
- Coinbase Prime: хранитель большинства спотовых ETF на биткойн/эфир в США
- Mastercard и Visa: предоставляют соответствие / KYC / AML для институционального принятия криптовалюты
Институциональные фонды нуждаются в надежном, регулируемом хранении — это бизнес с высокими барьерами и высокой прибылью.
#Участие в DeFi-трейдинге и протоколах
- PayPal: PYUSD поддерживает DeFi-кредитование/торговлю на Ethereum
- Coinbase: Base Chain поддерживает DeFi-протоколы; USDC является доминирующей стабильной монетой в DeFi
- Revolut & Robinhood: услуги по ставкам (ETH, SOL)
Возможности интеграции криптоплатежей и DeFi
Верхний уровень (оптовый / инфраструктурный уровень)
#Сеть расчетов со стабильными монетами
Использование стабильных монет для межбанковских расчетов, управления капиталом и вывода средств для торговцев. Время расчетов сокращается с T+2 до почти реального времени, снижая затраты на агентские банки.
- Получатели: Visa, Mastercard, Stripe, Adyen
- Пример: Visa использует USDC для расчетов по обязательствам VisaNet на Solana
#Токенизированные денежные рынки как ликвидность
Использование токенизированных государственных облигаций (например, Ondo OUSG, Franklin OnChain) в качестве доходных резервов, не теряя ликвидности и не принимая кредитные риски.
- Получатели: PayPal, Nu, Revolut, SoFi
- Пример: Mastercard MTN поддерживает токенизированные государственные облигации
#Трасса для международных переводов
Использование трассы стабильных монет вместо SWIFT / агентских банков для B2B и C-уровня переводов. Мгновенные расчеты, более низкие тарифы, лучшие курсы обмена.
- Получатели: Stripe, PayPal (Xoom), Revolut, Nu
- Пример: Stripe активирует вывод USDC для глобальных торговцев
#Программируемый уровень соответствия
AML/KYC, мониторинг транзакций и проверка санкций на основе смарт-контрактов. Автоматизация соответствия, снижение ручного труда, реализация оценки рисков в реальном времени.
- Получатели: все регулируемые игроки (особенно Visa и Mastercard, продающие добавленные услуги)
- Пример: Visa Protect для A2A платежей, Mastercard Crypto Secure
Нижний уровень (C-уровень / уровень торговцев)
#Карты, привязанные к стабильным монетам
Карты, позволяющие расходовать средства непосредственно со стабильного баланса, конвертируются в фиатные деньги на POS-терминалах.
- Получатели: Visa, Mastercard (базовые), Revolut, Cash App (распределение)
- Пример: программа из более чем 130 карт стабильных монет от Visa, Mastercard OKX Card
#Крипто-залоговые кредиты
Использование криптоактивов в качестве залога для фиатных кредитов без возникновения налогооблагаемых событий.
- Получатели: Robinhood, SoFi, Block, Revolut
- Пример: кредиты под залог биткойнов, предлагаемые через Cash App или SoFi
#Сберегательные счета с доходом
Сберегательные продукты, поддерживаемые токенизированными государственными облигациями или DeFi-кредитными протоколами, предоставляемые в соответствии с нормами.
- Получатели: Nu, Revolut, PayPal, SoFi
- Пример: продукты типа "crypto earn", предлагаемые Revolut, с доходностью, близкой к доходам от ставок
#Расчеты торговцев со стабильными монетами
Позволить торговцам рассчитываться стабильными монетами вместо фиатных, снижая валютные риски и ускоряя вывод средств.
- Получатели: Stripe, Adyen, Square, PayPal
- Пример: Mastercard позволяет торговцам рассчитываться USDC, PYUSD или USDG через Nuvei/Circle
#Мгновенные международные P2P-переводы
Переводы, осуществляемые с помощью стабильных монет, с мгновенным зачислением и тарифами менее 1%. Создает давление на Western Union/MoneyGram в Латинской Америке и Азии.
- Получатели: PayPal (Xoom), Revolut, Cash App, Nu
- Пример: Nu осуществляет переводы BRL → USDC → местная валюта в Латинской Америке
Дифференцированные / высокоприбыльные ниши
#Self-Custody Wallet-as-a-Service
Белые метки для самостоятельного хранения, ориентированные на учреждения и состоятельных пользователей. Позволяет взимать плату за хранение и удовлетворять требования к соблюдению норм.
- Получатели: Robinhood (Bitkey), Block, Stripe (через Bridge)
- Пример: аппаратный кошелек Bitkey от Block
#Программы лояльности на основе блокчейна
Выпуск баллов в виде токенов для кросс-экосистемного обмена. Увеличивает привязанность и создает новые доходы от токенизированных вознаграждений.
- Получатели: Mastercard, Visa, PayPal
#Интеграция DeFi-протоколов для учреждений (огромный потенциал)
Предоставление регулируемого доступа к DeFi-кредитованию, ставкам и ликвидному майнингу через соответствующее промежуточное ПО.
- Получатели: SoFi (Galileo), Stripe (Bridge), Mastercard (MTN)
- Пример: SoFi Galileo предоставляет белые метки для крипто-ставок для банков
#Платежи с защитой конфиденциальности
Использование доказательства с нулевым разглашением для осуществления "как конфиденциальных, так и соответствующих" переводов стабильных монет. Поддерживает конфиденциальные корпоративные платежи, одновременно соблюдая требования AML.
- Получатели: все компании (особенно работающие в B2B, такие как Visa/Mastercard)
Unbundling-Rebundling: структурная перспектива
Связь с другой отчетностью: Архитектура ценности: Структурная эволюция финансовых инноваций и глубокий анализ стратегий венчурного капитала
(https://claude.ai/30284df5d6ec8003aa52f792bb549832?pvs=25)
#Победителями Rebundling являются поставщики инфраструктуры, а не потребительские платформы
Самый устойчивый и масштабируемый бизнес в финтехе — это позволить другим заниматься объединением, а не самому объединять:
Игроки инфраструктуры (Visa, Mastercard, Stripe, Adyen)
- 90–98% валовой маржи, 50–62% операционной маржи
- Затраты на привлечение клиентов практически нулевые (разработчики/банки приводят пользователей)
- Сетевые эффекты или блокировка разработчиков — это защитная стена
- Доходы растут с расширением экосистемы, а не от прямого привлечения клиентов
Потребительские платформы (Robinhood, Nu, Revolut, PayPal):
- 30–50% валовой маржи, 10–25% операционной маржи
- Затраты на привлечение клиентов от 200 до 450 долларов
- Необходимо, чтобы было принято более 3 продуктов, чтобы выйти на прибыль
- Более уязвимы к изменениям в регулировании и рыночным циклам
Visa получает 97,8% валовой маржи на объем платежей в 17 триллионов долларов, в то время как доходы от криптоторговли Robinhood цикличны — это сравнение подчеркивает фундаментальную разницу между ними.
#Три ключевых зависимости, определяющих успех или неудачу Rebundling
Зависимость 1: Источник финансирования (банковская лицензия = защитная стена с сложным процентом)
- Победители: Nu (19 миллиардов долларов депозитов, 3–4% стоимость капитала, 17,7% чистая процентная маржа по кредитам), SoFi (банковская лицензия позволяет привлекать депозиты)
- Проигравшие: PayPal (без лицензии, не может привлекать депозиты), Revolut (задержка с британской лицензией, не может конкурировать на стороне кредитования)
Финансовые технологии потребительского кредитования без банковской лицензии либо становятся заложниками партнеров BaaS (например, крах Synapse в 2024 году), либо не могут внутренне реализовать разницу между "депозитами и кредитами" — а это и есть ключ к заработку на rebundling.
Зависимость 2: Экономика перекрестных продаж (порог в 3+ продукта)
- Пользователи с одним продуктом (годовой доход 50 долларов, LTV 150 долларов) теряют деньги при CAC от 200 до 450 долларов. Пользователи с тремя продуктами (годовой доход 180 долларов, LTV 540 долларов) начинают получать прибыль.
- Успешные примеры: Robinhood (11 продуктов, ARPU 191 доллар, рост на 82% по сравнению с прошлым годом), Revolut (доходы от богатства +298%), Nu (ежемесячная активность по продуктам 83%)
- Провальные примеры: PayPal (400 миллионов пользователей, но большинство только для расчетов, Venmo/крипто/сбережения не продаются)
Зависимость 3: Блокировка разработчиков / предприятий (глубина интеграции)
- Рынок Stripe: как только интегрированы Billing + Tax + Connect + Radar, для их разборки потребуется более 6 месяцев инженерных затрат. С каждым новым продуктом стоимость переключения увеличивается.
- Гениальность Visa в "смешанном" порядке: 20 000 банков конкурируют за клиентов (децентрализация), но все используют протокол Visa (централизация). Банки не могут уйти, потому что сама сеть является продуктом. Нулевые CAC, 97.8% валовой прибыли, собирая "плату за проезд" с объемом транзакций в 17 триллионов долларов.
Для криптовалют на стороне C-рынка структурные вызовы включают: ответственность за хранение, сжатие прибыли (Uniswap 0.3% против Coinbase 1--2%), отсутствие блокировки (пользователи могут самостоятельно управлять своими активами), сильная цикличность (доход Coinbase в 2022--2023 годах упал на 75%).
#Основы победы в криптовалюте: стать "Stripe / Visa для стабильных монет"
Общая модель успешных случаев в финансовых технологиях ясна: создание соответствующего промежуточного ПО, которое абстрагирует сложность блокчейна для бизнеса и клиентов финансовых технологий.
Инвестиционная тема 1: уровень оркестрации стабильных монет
Приобретение Bridge за 1 миллиард долларов компанией Stripe подтвердило одну вещь: предприятия хотят расчетов в стабильных монетах, но не хотят сами управлять узлами, кошельками и не хотят получать лицензии в 50 штатах.
- Успешный продукт: один API, который одновременно обрабатывает многосетевую маршрутизацию, оптимизацию ликвидности, соблюдение норм и налоговую отчетность. Предприятия просто вызывают POST /transfer, инфраструктура отвечает за все остальное.
- Экономическая модель: взимание 0.5--1% от объема транзакций, предельные затраты на каждую транзакцию равны нулю, а стоимость переключения очень высока. Также 90%+ валовой прибыли, но применяемой на рынке расчетов в стабильных монетах объемом более 2 триллионов долларов.
Инвестиционная тема 2: Vault-as-a-Service (подход в стиле "Fireblocks")
PayPal, Robinhood, Nu управляют десятками миллиардов долларов криптоактивов. Хранение требует соблюдения норм OCC, безопасности MPC/HSM, страховки на сумму более 100 миллионов долларов и восстановления после катастроф.
- Возможность заключается в: предоставлении "AWS для криптохранения" ------ предприятия подключаются через API, и оно отвечает за управление ключами, движком политик (например, "вывод средств свыше 100 000 долларов требует 3-х одобрений"), соблюдение норм, проверку OFAC.
- Каждая финансовая технология с криптоактивами нуждается в этом
- Нулевые CAC (B2B цикл продаж)
- Высокая удерживаемость (смена хранения = 12+ месяцев аудита безопасности)
- Победители: Fireblocks (оценка 8 миллиардов долларов), Anchorage Digital (имеет лицензию OCC), Copper.co
Инвестиционная тема 3: промежуточное ПО DeFi / уровень "кураторов Vault"
В настоящее время отсутствует: "Stripe для доходов DeFi". Он может агрегировать доходы между Aave, Compound, Morpho и токенизированными государственными облигациями (Ondo OUSG), одновременно абстрагируя газовые сборы, генерируя налоговые отчеты (IRS-соответствующий 1099), предоставляя страховую оболочку и уровень соблюдения норм.
Возможности кураторов Vault:
- Ondo Finance: токенизированные государственные облигации, 5% доход
- Backed Finance: токенизированные корпоративные облигации
- Maple/Goldfinch: DeFi-кредитование уровня институциональных с андеррайтерами
Конкретный пример: SoFi имеет десятки миллиардов долларов депозитов, традиционные счета предлагают только 0--1%. Если их B2B платформа Galileo сможет предоставить "DeFi Yield API", подключив 5% токенизированные государственные облигации, SoFi сможет предложить клиентам 4% APY, оставляя себе 1% маржи, и не загружая активы на свой баланс. Этот промежуточный подход, находящийся между протоколом и регулируемыми финансовыми технологиями, отвечающий за соблюдение норм и налоговую отчетность, является текущей пустотой.
Рамки: оценка бизнес-моделей финансовых технологий
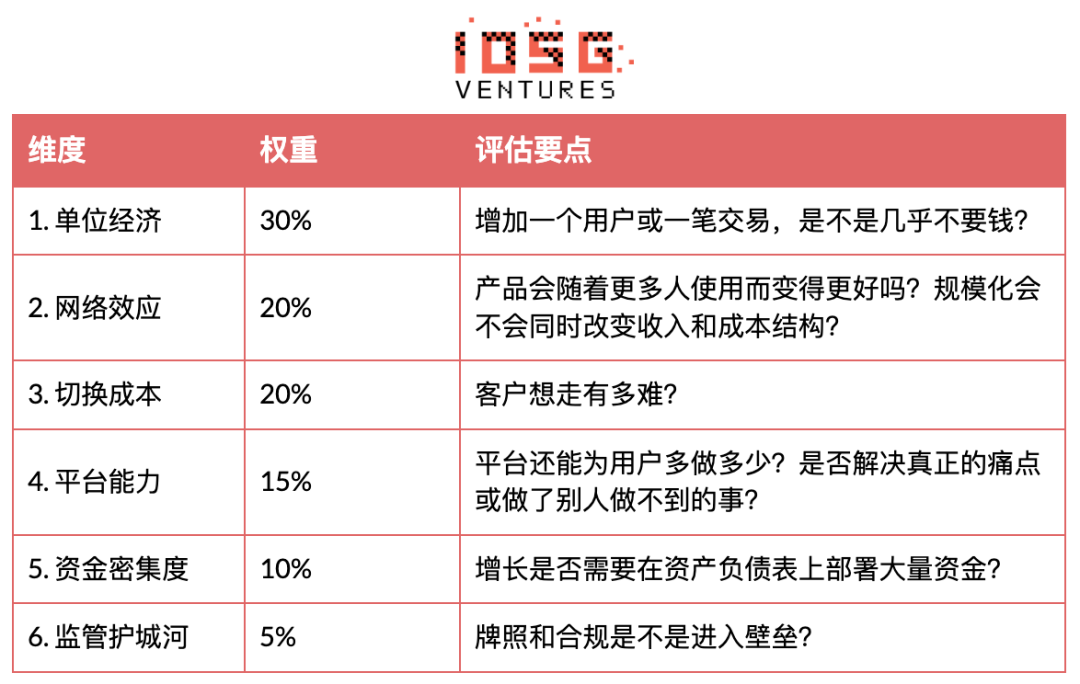
Обзорная таблица
Интеграция криптовалют и основное выравнивание компаний
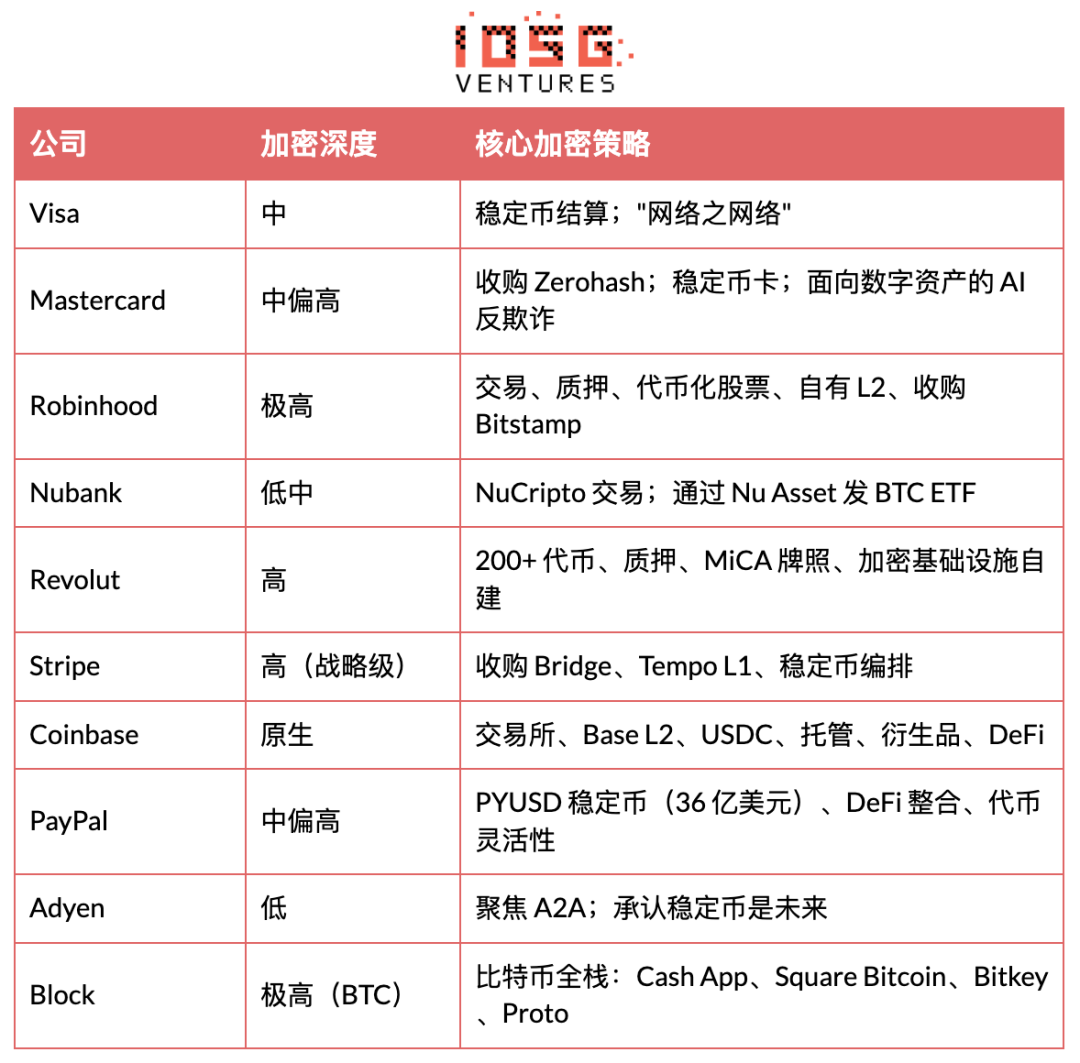
Заключение
Будущее финансовых технологий заключается в интеграции традиционных финансовых платформ и программируемой финансовой инфраструктуры. Технология блокчейн не заменяет существующие системы, а все больше интегрируется, становясь слоем расчетов и ликвидности, работающим за кулисами. Стабильные монеты, токенизированные активы и онлайновые рынки обеспечивают более быстрые расчеты, более дешевые трансакции и новые финансовые продукты, которые для конечного пользователя в основном невидимы.
В конечном итоге, те, кто сможет захватить ценность в цифровых финансах, будут компаниями, обладающими одновременно масштабируемым распространением, доверием со стороны регуляторов и контролем над инфраструктурой. Будь то через платежные сети, платформы для разработчиков или экосистему потребительских финансов, победителями станут те, кто одновременно абстрагирует финансовую сложность и координирует между несколькими платежными путями. С расширением применения программируемых валют финансовые технологии, которые успешно интегрируют традиционные финансы с блокчейн-инфраструктурой, будут формировать следующее поколение глобальных финансовых услуг.
 Предупреждение о рисках
 Предупреждение о рисках

Популярные статьи





