








TOKEN2049 SINGAPORE 2026 Обзор конференции и тенденции отрасли
 Ключевые тезисы

 Крипто переходит от инноваций в цифровых активах к реконструкции финансовой рыночной инфраструктуры, а капитальный рынок отрасли также синхронно перемещается к учреждениям.
Автор: HashKey Capital
Резюме
С 7 по 8 октября 2026 года TOKEN2049 Singapore собрал ведущих крипто-предпринимателей, торговые платформы, традиционные финансовые учреждения и инвестиционные компании со всего мира. Объединив повестку конференции, публичные релизы и взаимодействие внутри и вне площадки, наши ключевые ощущения таковы: Крипто переходит от инноваций в цифровых активах к реконструкции финансовой рыночной инфраструктуры, а капитал в отрасли также постепенно перемещается к учреждениям.
1. Рынок расширяет свои границы. Прогнозные рынки и открытые деривативные протоколы обеспечивают непрерывные цены на события, риски и нестандартные активы. Решение о том, может ли новый рынок быть создан, зависит от результатов, ликвидности и регулирования, а не от скорости запуска.
2. Стейблкоины становятся многоуровневыми. Выпуск, резервирование, соблюдение норм, ликвидность и распределение берут на себя разные учреждения. Точки входа для конечных пользователей становятся однородными, а конкурентные преимущества смещаются к лицензиям, банкам и связям с торговцами, а также к платежным коридорам.
3. Стандарты токенизации были повышены. Простое "цифровое отображение" имеет ограниченную ценность, настоящий прирост заключается в управлении рисками, залоге и системе деривативов 7×24 после регистрации прав собственности на блокчейне. Обсуждение RWA сместилось с американских облигаций на акции, хеджирование и финансирование будут первыми коммерциализированы.
4. Определенность AI × Crypto заключается в вычислительной мощности, а не в токенах агентов. На уровне нарратива разногласия очевидны, в то время как денежные потоки сосредоточены на AIDC. Капитальные затраты на переход майнинговых компаний к AI вычислительной мощности в несколько раз превышают традиционный майнинг, "капитализация вычислительной мощности" становится новым финансовым требованием.
5. Институционализация и профессиональная специализация происходят одновременно. Розничный прирост достиг пика, почти все участники переходят к институциональному бизнесу; крипто-оригинальные учреждения ускоряют продуктовую разработку в области торговли, управления рисками и активами, захват ценности сосредоточен на ликвидных сетях и точках распределения.
6. Интерес и доходность начинают расцепляться. Эмоции со стороны проектов близки к бычьему рынку, в то время как трейдеры в целом осторожны; основные риски на хвосте — это промежуточные выборы в США и доходность американских облигаций. Дифференциация между технологическим принятием, доходами от протоколов и доходностью токенов будет продолжать расширяться.
1. Панорама конференции: от карнавала розничных инвесторов до окна институционального капитала
1.1 Структура выставки как структура капитала
Распределение выставочных стендов наглядно отражает, кто платит за распределение. Согласно официальным данным площадки конференции, биржи занимают около 29% выставочной площади[1], средняя площадь одного стенда составляет около 44 квадратных метров, что более чем в два раза превышает среднее значение по всему залу. Наибольшее количество участников представлено в области платежей и стейблкоинов, но средняя площадь стенда составляет всего около 20 квадратных метров, в основном это U-карты и сервисы по вводу/выводу средств. Все ведущие проекты прогнозных рынков присутствуют, в основном используя средние стенды; количество участников AI довольно велико, но занимаемая площадь невелика, RWA также не является главной темой выставки.
График 1: Доля площади стендов по направлениям и количество участников (по состоянию на 2026-10-12)
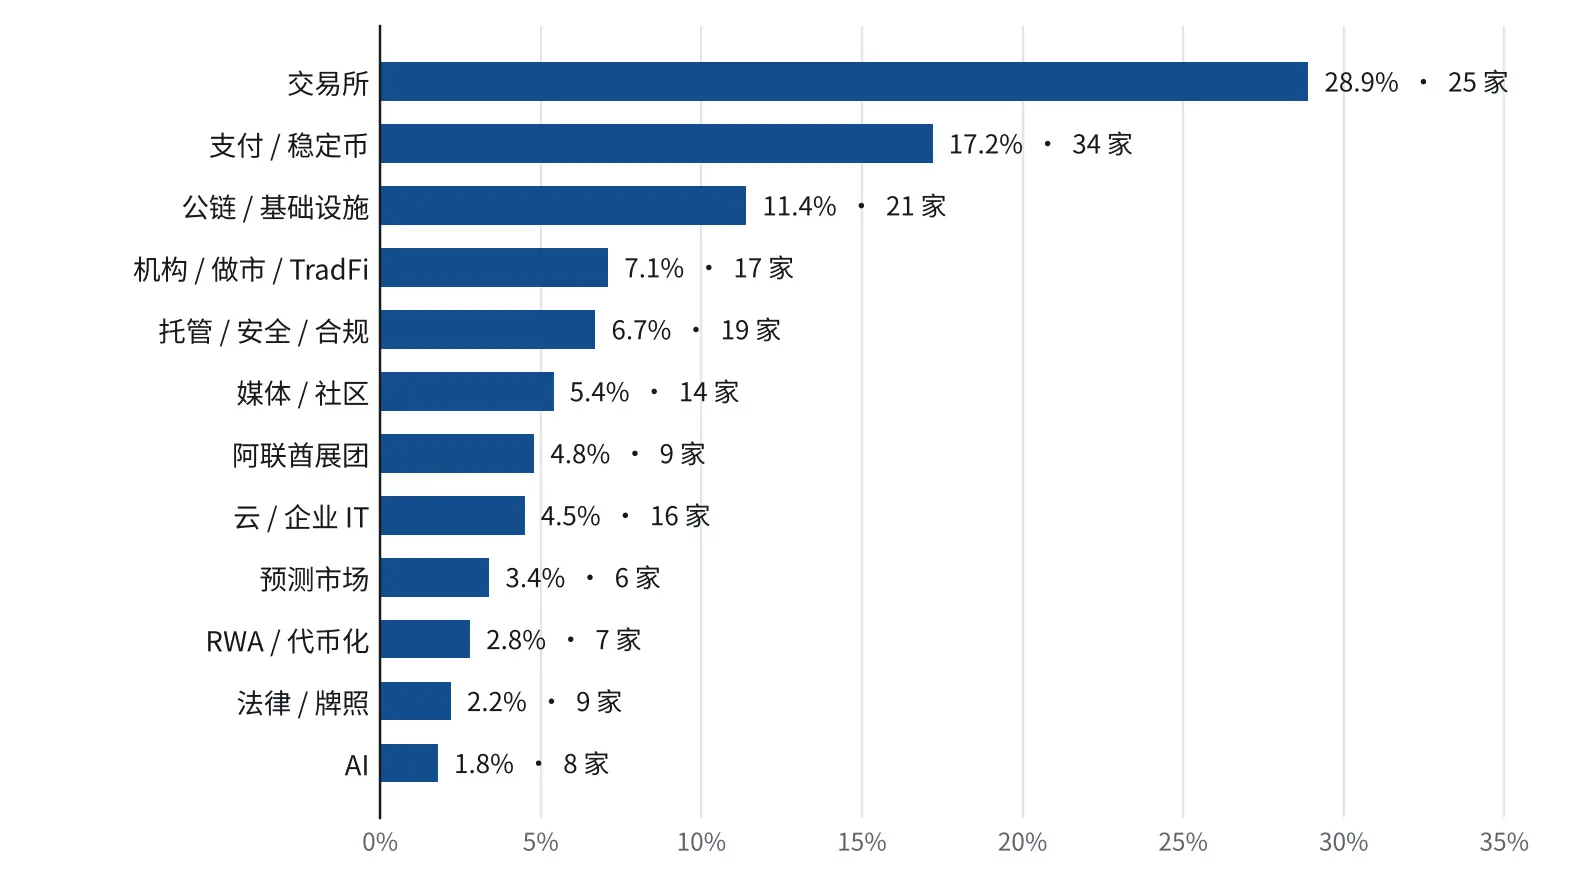
Источник: Официальный план выставки TOKEN2049 Singapore 2026 (ExpoFP), подготовленный HashKey Capital, по состоянию на 12 октября 2026 года. Данные основаны на 193 оплаченных стендах, распределенных по всему залу (около 3,836 квадратных метров), не включая сцену, конференц-залы, зоны отдыха и сопутствующие мероприятия; длина полосы соответствует доле площади стендов по направлениям, отмечено количество участников; 7 направлений, участники которых не были подтверждены, не включены.
Выставка на Ближнем Востоке заслуживает отдельного внимания. Девелоперы, регуляторы виртуальных активов и государственные учреждения массово участвуют, основная цель — токенизация недвижимости: земельный департамент Дубая уже запустил платформу токенизации недвижимости с целью охватить около 7% рынка недвижимости к 2033 году[2], а также привлекать высокообеспеченных клиентов крипто через программу "покупка жилья за визу". Токенизация рассматривается как инструмент для привлечения инвестиций и кадровой политики, что означает, что RWA начинает появляться как поставщик активов на уровне суверенитета.
1.2 Структура участников: западный капитал на переднем плане, институциональная повестка дня
По сравнению с аналогичными мероприятиями в Азии в первой половине года, количество западных участников на этом мероприятии значительно увеличилось, ведущие американские проекты охватывают почти все направления, включая прогнозные рынки, токенизацию акций и платежи. Конференция добавила институциональные встречи для семейных офисов, суверенных фондов и пенсионных фондов, а также создала специальную сцену для учреждений.[3] В то же время количество розничных участников, ориентированных на "наблюдение за событиями", значительно сократилось, а новые клиенты на мероприятиях, организованных биржами, также весьма ограничены.
Функция TOKEN2049 переходит от карнавала розничных инвесторов к окну для западного капитала, стремящегося выйти на азиатский рынок. Несколько западных учреждений планируют выйти на азиатский рынок в ближайшие два-три года, входными городами являются Сингапур и Гонконг, а путь — сотрудничество с местными учреждениями, обладающими высокой степенью соблюдения норм. Для участников азиатского рынка эффективность привлечения клиентов на выставке снижается, а ценность трансграничного сотрудничества и существующих сетей возрастает.
1.3 Эмоциональная дифференциация: оптимизм со стороны проектов, осторожность со стороны трейдеров
Эмоции со стороны проектов близки к бычьему рынку. Американские проекты в целом считают, что принятие Закона CLARITY — это лишь вопрос времени, регулирование больше не является предварительным условием для продвижения бизнеса.
Внимание к азиатскому рынку восстанавливается, но остается осторожным. По сравнению с пессимистичными настроениями первой половины года, новые нарративы, такие как токенизация акций и квантовая безопасность, способствовали восстановлению интереса.
Трейдеры в целом осторожны. Основная переменная — промежуточные выборы в США: по состоянию на дату конференции, Polymarket показывает вероятность того, что правящая партия потеряет одну из палат Конгресса, около 90%, а другую — около 60%.[4] Потеря контроля в Конгрессе ослабит продвижение таких политик, как тарифы, но также может привести к более частому вмешательству исполнительной власти, что увеличит неопределенность в политике. В сочетании с тем, что американские акции находятся на высоком уровне, а доходность облигаций США все еще под давлением, связь между облигациями и крипто становится более выраженной.
Оптимизм со стороны проектов в основном связан с циклом финансирования, а осторожность со стороны трейдеров — с оценкой рисков, эти два аспекта не следует смешивать. Стоит отметить, что некоторые крупные учреждения ранее быстро накапливали торговые активы из-за политических заявлений, и только на этом мероприятии впервые глубоко общались с командами проектов. Вторичное ценообразование по-прежнему зависит от политических нарративов, в то время как ценность фундаментального анализа, наоборот, возрастает.
1.4 Региональная структура: США устанавливают правила, Япония и Южная Корея развиваются быстрее всего
США являются создателями правил в отрасли, а азиатские рынки следуют в рамках своих регуляторных систем, с заметными различиями в темпе.
| Рынок | Точка входа | Оценка стадии | |----------------------|---------|---------------------------| | Южная Корея | Стейблкоины | Учреждения начинают исследовать; высокий процент розничных инвесторов, требования к токенизации ужесточаются | | Япония | Токенизация акций | Привлечение зарубежного капитала через токенизацию местных активов, ведущие финансовые группы уже активно участвуют | | Гонконг / Сингапур | Всеобъемлющая структура | Направление определено, постепенное продвижение, незначительные изменения | | Ближний Восток | Токенизация недвижимости | Суверенное продвижение, связано с иммиграционной и инвестиционной политикой |
Зависимость американских проектов от розничного сообщества в Азии заметно снизилась, но они по-прежнему высоко ценят учреждения в Японии и Южной Корее. В будущем маржинальный прирост в Азии, скорее всего, будет происходить от учреждений в Японии и Южной Корее, а не от розничных инвесторов. Связь между американскими проектами и учреждениями в Японии и Южной Корее, а также структурные возможности по переносу азиатских активов на блокчейн будут более ценными.
2. Шесть основных тенденций
Обсуждения на этой конференции можно свести к шести взаимосвязанным тенденциям. Они соответствуют шести уровням: рынок, валюта, активы, исполнение, организация и доверие, и все они указывают в одном направлении: Крипто переходит от независимого класса активов к части глобальной финансовой рыночной инфраструктуры.
2.1 Расширение границ рынка: от проектирования торговых продуктов к созданию рынка
Основные изменения
В последние десять лет финансовые инновации в основном заключались в проектировании новых торговых продуктов на существующих рынках; наиболее заметное изменение на этой конференции заключается в том, что инновации начинают направляться на "сам рынок". Основатель Polymarket Шейн Коплан подчеркивает, что суть прогнозного рынка заключается в формировании динамических вероятностных цен для реальных событий через непрерывную торговлю, и все события с четкими результатами, такие как политика, спорт и экономическая политика, могут стать объектами, а долгосрочная цель — дальнейшее открытие рынка.[5] Hyperliquid, в свою очередь, через механизмы HIP-3 позволяет третьим сторонам использовать свою базовую ликвидность и движок сводки для самостоятельного создания и управления новыми рынками деривативов, охватывающими диапазон от крипто-бессрочных контрактов до более широких активов и рисков.[6]
Хотя пути различаются, логика едина: снизить барьер для "создания рынка" с лицензий на биржи и ресурсов маркет-мейкеров до одного открытого протокола и одного фронтенда. Присутствие всех ведущих проектов прогнозных рынков и проведение нескольких мероприятий для сообщества Polymarket на конференции также подтверждает, что эта категория вышла из тени и стала мейнстримом.
Принадлежность ценности
Оценка прогнозных рынков не должна основываться на комиссиях за азартные игры, а на их информационной ценности: цена события, обладающая глубиной и надежностью, сама по себе является данными, которые можно торговать, хеджировать, ссылаться на них и лицензировать. Для открытых деривативных протоколов долгосрочная ценность заключается в модульном создании рынка, торговли, ликвидности и распределения приложений, становясь "основой" для финансовых продуктов третьих сторон, а их конкурентное преимущество исходит от экосистемы разработчиков и эффекта сети ликвидности, а не от единого торгового фронтенда.
Риски и вопросы, требующие проверки
Решение результатов — это риск "клирингового центра" прогнозного рынка. Недавний случай, когда вмешательство человека в решение о предсказании привело к убыткам пользователей[7], показывает, что управление механизмом решения и его доверие напрямую определяют верхний предел размера рынка. Открытые рынки также не могут автоматически устранить такие проблемы, как кредитное плечо, манипуляции на рынке, системные клиринги и ответственность фронтенд-операторов; вопросы соблюдения норм в разных юрисдикциях будут определять, смогут ли такие рынки получить институциональную ликвидность.
В будущем необходимо сосредоточиться на проверке трех моментов: смогут ли не спортивные и не политические рынки сформировать устойчивую глубину; смогут ли рынки, созданные третьими сторонами, получить независимую ликвидность, а не полагаться на избыток от ведущих рынков; сможет ли регулирование найти четкие качественные характеристики для "контрактов на события".
2.2 Многоуровневость стейблкоинов: выпуск становится централизованным, точки входа становятся однородными
Основные изменения
Обсуждение стейблкоинов на этой конференции явно вышло за рамки борьбы за долю между USDT и USDC. Модель White-label от Ethena позволяет любому бренду выпускать "собственные" стейблкоины[8], M0 предоставляет программируемую инфраструктуру для выпуска валюты, а ether.fi встраивает стейблкоины в комплексные счета, объединяющие сбережения, платежи и доходы. Сотрудничество Nium и RedotPay еще больше интегрирует стейблкоины в трансакционные платежи, вывод местной валюты и сценарии потребления.[9]
Платежи — это направление с наибольшим количеством участников на выставке, соответствующие закрытые заседания были переполнены; конечная форма продукта для множества C-канальных проектов — это U-карты. На региональном уровне первый шаг учреждений Южной Кореи в отрасли также заключается в стейблкоинах.
Промышленная цепочка начинает разделяться
Отрасль стейблкоинов начинает формировать четкое профессиональное разделение труда:
| Этап | Ключевые способности | Оценка конкурентной среды | |---------------|--------------------|--------------| | Эмиссия и управление резервами | Управление активами и пассивами, прозрачность резервов, лицензии | Сильный эффект масштаба, тенденция к концентрации | | Соответствие и управление рисками | KYC/AML, проверка санкций, лицензии на межрегиональном уровне | Высокий порог входа, формирование защитного барьера | | Ликвидность и обмен | Маркетмейкинг, межцепочечный обмен, ввод и вывод фиатных средств | Глубокая связь с биржами и маркетмейкерами | | Распределение и клиентский бренд | Кошельки, биржи, U-карты, финансовые приложения | Низкий порог входа, конкуренция по однородности | | Платежные коридоры и сеть торговцев | Банковские соединения, валютный обмен, местная клиринг | Редкие ресурсы, ценность может быть недооценена |
Привязка ценности
В будущем появится больше брендированных стабильных монет, но базовая эмиссия, управление рисками и клиринг могут не быть столь же децентрализованными. Бренды могут быть разнообразными, но баланс активов и способность к соблюдению норм естественным образом сосредоточены. U-карта представляет собой однородную конкуренцию на уровне распределения: низкий порог входа, небольшие различия в продуктах, трудно создать устойчивую премию. Действительно редкими являются лицензии, соединения с банками и торговцами, валютные возможности и охват платежных коридоров.
Риски и вопросы, требующие проверки
При оценке платежного бизнеса стабильных монет следует обращать внимание на охват коридоров, стоимость одной транзакции, процент успешных сделок и удержание пользователей, а не на объемы переводов в блокчейне. Необходимо постоянно следить за: может ли объем платежей в неторговых сценариях продолжать расти; надежность прозрачности резервных активов и механизмов выкупа в стрессовых ситуациях; а также за распределением надзора за эмитентами и распределителями стабильных монет в разных юрисдикциях.
2.3 Токенизация 2.0: от цифрового отображения к праву собственности и управлению рисками
Основные изменения
Генеральный директор Franklin Templeton Дженни Джонсон отметила, что если законное право собственности на активы все еще зарегистрировано в старой системе, то токен на блокчейне является лишь "цифровым двойником" и не представляет собой настоящую токенизацию.[10] Общая консенсусная точка зрения на конференции была более прямой: технический порог и стоимость простого отображения уже очень низки и почти не создают конкурентных преимуществ.
Таким образом, внимание обсуждения сместилось на вопросы, возникающие после токенизации. Как только активы становятся доступными для торговли 7×24, управление рисками также должно работать 7×24; как блокчейн-активы могут использоваться в качестве залога, повторного залога и финансирования, как сопоставлять деривативы и инструменты хеджирования, на данный момент все еще далеко от зрелости. Canton подчеркивает, что сетевые эффекты должны быть движимы реальным бизнесом; CIP-0113 от Cardano включает ограничения на передачу, идентификацию и правила соблюдения в стандарт токена, что представляет собой направление "программируемого соблюдения". [11]
Сдвиг фокуса от государственных облигаций к акциям
Еще одно заметное изменение заключается в том, что обсуждение RWA явно сместилось от государственных облигаций к акциям. Торговля 7×24, арбитраж между рынками и хеджирование стали высокочастотными темами, ведущие биржи активно развивают рынок акций США, а японские финансовые учреждения стремятся через токенизацию акций привлечь местные активы к зарубежному капиталу. Несколько ведущих маркетмейкеров и торговых учреждений конкурируют за потребности традиционных инвесторов в хеджировании по Pre-IPO и акциям США, пути разделяются на два типа: один предлагает индивидуальные OTC-услуги, другой пытается сделать хеджирование стандартным продуктом на блокчейне, у последнего больше возможностей для расширения, но и более серьезные проблемы с ликвидностью и соблюдением норм.
Привязка ценности
Коммерциализация токенизации акций сначала сосредоточится на хеджировании и финансировании, а затем перейдет к розничной торговле. Причина в том, что потребность учреждений в хеджировании и финансировании реальна и они готовы платить, в то время как розничная торговля сталкивается с более сложными вопросами защиты инвесторов и трансграничного регулирования. Критерии оценки токенизации должны перейти от объема эмиссии к четырем измерениям: юридическая сила регистрации, эффективность расчетов, доступность залогов и межучрежденческая совместимость.
Риски и вопросы, требующие проверки
Необходимо проверить: как будут защищены права владельцев токенизированных акций и юридическая определенность; как будет обеспечиваться ценовая связь и передача рисков между 7×24 торговлей и традиционными рыночными перерывами; увеличится ли риск блокчейна при использовании залога и повторного залога в стрессовых ситуациях. Учреждения, способные одновременно предоставить предложение активов, торговлю, управление рисками и соблюдение норм, займут преимущество в этом раунде конкуренции.
2.4 AI × Crypto: расхождения в нарративе и капитализация вычислительных мощностей
На уровне нарратива: нуждается ли AI в новой валютной системе
Вокруг отношений между AI и Crypto на конференции возникли четкие расхождения. Артур Хейс предложил концепцию FLOP Network, полагая, что основным ресурсом, потребляемым AI-агентами, являются вычислительные мощности, и поэтому может возникнуть экономическая сеть, основанная на машинном рождении, связанная с вычислениями, поставками GPU и соответствующими механизмами расчетов.[12] Хасиб Куреши из Dragonfly выразил сомнение: в большом количестве потребительских сценариев кредитные карты и существующая платежная система уже достаточно хороши, вместо того чтобы предполагать, что машины обязательно будут использовать блокчейн для платежей, лучше сосредоточиться на том, как AI может улучшить опыт использования Crypto, безопасность, конфиденциальность и выполнение сложных финансовых операций.[13] Илья Полосухин из NEAR представил третью точку зрения: использовать AI и архитектуру намерений, чтобы скрыть сложность операций на блокчейне, позволяя пользователям просто выражать свои цели.
Мы склонны считать, что сценарий определяет инструмент: в обычных потребительских платежах Crypto может быть не более эффективным, чем существующие сети; но в открытых рынках, трансграничных расчетах, платежах между машинами, программируемых активах и финансовых транзакциях без разрешений Crypto имеет структурные преимущества. Развитие агентного финансирования не должно зависеть от эмиссии новых токенов.
На уровне рынка: интерес превышает спрос
Одним из самых обсуждаемых объектов на конференции стали токены, "добываемые" с помощью вычислительных мощностей AI, логика которых схожа с ранним PoW: затраты на вычислительные мощности служат основой, в будущем они будут использоваться для платежей на блокчейне. Но в настоящее время их использование и спрос еще не были проверены, необходимо различать спекулятивный интерес и реальное использование. Точно так же, некоторые токены, связанные с AI, демонстрируют явное опережение по ценам по сравнению с данными о деятельности на блокчейне, существует разрыв между оценкой и фундаментальными показателями.
На уровне денежного потока: AIDC и капитализация вычислительных мощностей
Истинный денежный поток поддерживается в AIDC. Операторы центров вычислительных мощностей из Юго-Восточной Азии и Тайваня массово присутствуют, новый цикл развертывания начинается, логика очень похожа на ранние годы майнинга: использование заемных средств, покупка оборудования, создание центров вычислительных мощностей и как можно быстрее возврат инвестиций в окне итерации оборудования. Компании по добыче в Северной Америке и Юго-Восточной Азии переводят свои существующие ресурсы электроэнергии и площадок с майнинга биткойнов на AI/HPC, скорость трансформации в Юго-Восточной Азии быстрее.
Основным узким местом трансформации являются финансы. Капитальные затраты, необходимые для AIDC, превышают традиционный майнинг более чем в 20 раз, в то время как большинство майнинговых компаний специализируются на электроэнергии и операционном обслуживании, им не хватает зрелых инструментов финансирования и опыта на финансовых рынках. Это создает четкий финансовый спрос: финансирование оборудования, структурирование прав на доход, секьюритизация денежных потоков от аренды вычислительных мощностей и финансирование под залог активов GPU.
Самая определенная пересечение AI × Crypto — это не агентный токен, а капитализация вычислительных мощностей: электроэнергия, майнинговые площадки, GPU и финансовые структуры. Способности, накопленные Crypto-индустрией в финансировании майнинга, активизации на блокчейне и структурированных продуктах, могут стать самым прямым путем ее входа в цепочку поставок AI. Необходимо быть осторожным с темпами амортизации GPU, колебаниями цен на аренду вычислительных мощностей и кредитными рисками, связанными с концентрацией клиентов.
2.5 Институционализация и профессиональная специализация: ценность сосредотачивается на ликвидности и распределении
Основные изменения
Общая оценка на конференции такова: прирост розничных и DeFi пользователей уже полностью исчерпан, эффективность привлечения клиентов продолжает снижаться; институциональный бизнес больше, стабильнее и требует более разнообразных услуг, почти все участники переходят к работе с учреждениями. Новые институциональные заседания и присутствие руководителей традиционных учреждений, таких как Nasdaq, являются отражением этой тенденции.
В то же время, Crypto-оригинальные учреждения начинают продуктировать свои существующие способности. Ранее торговля, управление рисками и управление активами в основном обслуживали собственный бизнес; сейчас маркетмейкеры расширяют свои услуги на рынок и управление активами, венчурные капитальные компании переходят к управлению активами на всей платформе, а торговые способности упаковываются в активно управляемые продукты, которые могут быть выставлены на бирже. На мероприятии традиционного OTC-поставщика значительная часть участников уже из Crypto-индустрии, два этих сектора начинают пересекаться.
Конкуренция между биржами: вертикальная интеграция и открытые протоколы
Конкуренция между биржами уже вышла за рамки противостояния CEX и DEX. Coinbase интегрирует ликвидность деривативов Deribit, переходя к вертикальной интеграции единого счета, маржи и опционов;[14] Hyperliquid использует открытый протокол для поддержки сторонних рынков. Преимущество первого заключается в соблюдении норм, капитальной эффективности и уровне управления рисками для учреждений, тогда как второе преимущество — скорость инноваций и экосистема разработчиков. Оба типа архитектуры, вероятно, будут сосуществовать в долгосрочной перспективе, их преимущества зависят от клиентской базы, категорий продуктов и регулирующих юрисдикций.
Специализация протоколов и входов
Ledger интегрирует Morpho в кошелек[15], что представляет собой другую форму специализации: базовые протоколы предоставляют ликвидность и финансовые функции, кошельки, биржи и финансовые приложения управляют учетными записями пользователей, идентификацией и распределением продуктов. Внутри DeFi также происходит процесс созревания, проекты, такие как Aave, Ethena, Synthetix, единодушно подчеркивают, что за одинаковой номинальной доходностью могут скрываться совершенно разные качества залога, ликвидность, контрагенты и механизмы выкупа, конкуренция смещается от APY к доходности с учетом рисков, прозрачности и доверия.
Привязка ценности
Почти ни одно учреждение не может самостоятельно завершить полный цикл "базовые активы---продукт---распределение---блокчейн", профессиональная специализация станет нормой. Открытая технологическая архитектура не обязательно приводит к рассеиванию коммерческой ценности: сети ликвидности, учетные записи клиентов, данные и способности к соблюдению норм имеют эффект масштаба и могут привести к новой концентрации. В будущем наиболее конкурентоспособными могут стать платформенные учреждения, способные организовать все этапы цепочки поставок и принимать институциональных клиентов с соблюдением норм.
2.6 Уровень доверия: конфиденциальность, идентификация и постквантовая безопасность
Конфиденциальность: от анонимности к выборочному раскрытию
На этой конференции было проведено несколько обсуждений, связанных с Zcash, Midnight и финансовой конфиденциальностью. Суть конфиденциальности расширяется: от традиционных анонимных транзакций до защиты данных AI, защиты коммерчески чувствительной информации, выборочного раскрытия и проверки идентификации. С повышением аналитических возможностей AI "полная прозрачность" блокчейн-транзакций становится риском, а потребность в финансовой конфиденциальности становится более жесткой.
Идентификация: инфраструктура эпохи AI-агентов
Решения Veridian по проверяемой идентификации, а также усилия Sumsub и MiniPay по внедрению повторного KYC[16] отражают, что цифровая идентификация постепенно становится инфраструктурой открытых финансов. Адрес кошелька не равен проверяемой реальной идентичности или законному разрешению; когда AI-агенты начинают участвовать в финансовых транзакциях, важность идентификации, границ полномочий, лимитов транзакций, аудита и возможности отзыва полномочий будет возрастать, и их долгосрочное значение как инфраструктуры может превысить значение самого агентского кошелька.
Постквантовая безопасность: от дальновидной темы к продуктовой разработке
Проект Eleven выпустил Strongpoint, направленный на потребности в обновлении криптографических алгоритмов и постквантовой миграции для учреждений по хранению цифровых активов.[17] В конференц-зале явно возросли опасения по поводу "квантовых вычислений и ИИ, взламывающих шифрование", соответствующий нарратив уже начал влиять на ценообразование на вторичном рынке некоторых активов. Однако многие проекты просто перепродают квантовые безопасные возможности, не обладая основными криптографическими технологиями.
Направление финансовой конфиденциальности — это "конфиденциальность + выборочная раскрываемость + проверяемая идентичность + соблюдение норм", а не полная анонимность. Постквантовая безопасность заслуживает предварительного изучения и планирования, но краткосрочные доходы и рыночный масштаб не следует переоценивать, необходимо быть осторожными с оценкой, движимой чистым нарративом. Для учреждений по хранению и бирж Crypto-Agility, то есть способность менять криптографические алгоритмы без прерывания бизнеса, может быть важнее любого отдельного постквантового решения.
Три. Структурная карта рынка
3.1 Восемь нарративов, шесть уровней
| Основной нарратив | Представляющие проекты или учреждения | Ключевые изменения | |----------------------------------|----------------------------------|--------------------| | Все становится рынком | Polymarket, Hyperliquid | События, риски и нестандартные активы формируют торговый рынок | | Программируемые деньги | Ethena, M0, Circle, Nium | Выпуск, резервирование, распределение и расчет программируемы, иерархичны | | Агентное финансирование / AIDC | NEAR, вычислительная сеть, операторы AIDC | ИИ переходит от вспомогательной роли к исполнению, капитализация вычислительных мощностей | | Универсальные финансовые счета | Coinbase, Ledger, ether.fi | Единый вход для торговли, сбережений, финансирования и платежей | | Настоящая токенизация | Franklin Templeton, Nasdaq, Canton | Переход от отображения к собственности, реорганизация управления рисками и расчетов | | Конфиденциальность / Идентичность / ZK | Zcash, Midnight, Veridian, Sumsub | Слияние защиты конфиденциальности и соблюдения норм | | Безопасность / Crypto-Agility | Project Eleven, учреждения по хранению | Постквантовая миграция переходит в стадию продуктового исследования | | Консолидация инфраструктуры | Coinbase/Deribit, ведущие биржи | Иерархия инфраструктуры, тенденция к концентрации захвата ценности |
Восемь нарративов можно отнести к шести взаимосвязанным уровням: рыночный уровень (создание цен), денежный уровень (обмен ценностями), уровень активов (регистрация, обращение и залог), уровень исполнения (ИИ и автоматизированные протоколы), уровень счетов (единый вход) и уровень доверия (идентичность, конфиденциальность, соблюдение норм и безопасность). Конкуренция в следующей финансовой системе больше не будет сосредоточена на одной цепочке или одном токене, а будет развиваться вокруг соединений, контроля и захвата ценности между уровнями.
Рынок расширяется, но инфраструктура консолидируется.
3.2 Пять групп стратегических разногласий
| Разногласие | Основной вопрос | Наша склонность | |----------------------------------------|-------------------|-------------------------------| | Coinbase против Hyperliquid | Вертикально интегрированная платформа или открытый модульный протокол? | Обе модели организации рынка будут сосуществовать долго, преимущества зависят от клиентов, категорий и юрисдикций | | Экономика, основанная на машинах против существующей платежной системы | Нужна ли ИИ новая денежная система? | Сценарий определяет инструмент; в открытых рынках и трансакциях Crypto имеет большее преимущество | | Коммерческое принятие против законодательства против постепенных инноваций | Что должно быть приоритетом для инфраструктуры? | Необходима поддержка коммерческих потребностей, технических возможностей и институциональных гарантий | | Протокол против Распределения | Ценность принадлежит протоколу или входу? | Зависит от сетевых эффектов ликвидности, клиентских отношений и затрат на переключение | | Проектные команды против трейдеров | Бычий рынок или период восстановления? | Распределение активов должно основываться на оценке рисков, отраслевые суждения должны учитывать прогресс проектов |
Четыре. Наблюдение за отраслевыми треками: новые и охлаждающиеся треки
4.1 Направления, на которые стоит обратить внимание
| Направление | Представитель | Основное суждение | |-------------------------------------------|--------------------------|-------------------------------| | Инфраструктура рынка без разрешений | Hyperliquid, Polymarket | Долгосрочный потенциал велик, необходимо проверить ликвидность, целостность рынка и результаты решений | | Инфраструктура стейблкоинов / Деньги как услуга | Ethena, M0, Circle, Nium | Ценность не только в крупнейшем эмитенте, инфраструктура и платежные коридоры также критически важны | | AIDC и финансирование вычислительных мощностей | Операторы центров вычислительных мощностей, трансформирующиеся майнинговые компании | Разрыв в капитальных затратах — это возможность структурированного финансирования | | Токенизация акций и хеджирование | Ведущие маркетмейкеры и торговые учреждения | Сначала сосредоточиться на Pre-IPO и хеджировании и финансировании на американском рынке, затем перейти к розничной торговле | | Идентичность агента / Делегированная власть | Veridian, NEAR | Идентичность, полномочия, лимиты и отмена более основополагающи, чем кошелек агента | | Кошелек как финансовая ОС | Ledger, Coinbase, ether.fi | Владение счетами и распределителями дает сильные возможности захвата ценности | | Финансирование с защитой конфиденциальности | Zcash, Midnight, ZK | Переход от независимого нарратива к основным требованиям финансовой инфраструктуры | | Постквантовое хранение | Project Eleven | Заслуживает предварительного изучения, краткосрочные доходы ограничены |
4.2 Направления, испытывающие охлаждение или коммерческое давление
| Направление | Источник давления | Индикаторы, на которые стоит обратить внимание | |--------------------------------------|-----------------------|----------------------------| | L1/L2 без независимой экономической модели | В это время уже объявлены о прекращении работы потребительские L2[18] | Активные приложения, реальные доходы, ликвидность, удержание | | Рост, зависящий от Token стимулов | Субсидии создают несуществующий спрос | Organic Activity, платежные пользователи, единичная экономика | | Высокие APY в DeFi Yield | Однородность доходов, недооценка рисков | Доходность с учетом рисков, механизмы выкупа, прозрачность | | Инфраструктура без Value Accrual | Рост бизнеса не передается на Token | Распределение сборов, механизмы выкупа или распределения | | Необоснованный спрос на AI Agent Token | Зависимость от числа кошельков и объема взаимодействия для создания нарратива | Неподдерживаемые транзакции, реальные платежи, повторные покупки |
4.3 Изменения в предпочтениях капитала
Бюджет рисков LP переходит к AI, но промышленный капитал по-прежнему проявляет высокий интерес к Crypto. В 2022 году Crypto VC был редким высокорослым активом для LP; сейчас сборы AI VC в Азии явно увеличиваются, и часть новых инвестиций LP в этом году сосредоточена на AI. Crypto VC сталкивается с тремя препятствиями: дифференциация результатов, барьеры в общении с традиционными LP и резкие колебания стоимости, вызванные позициями токенов. Стратегии, которые могут постоянно получать признание традиционных LP, часто имеют такие характеристики, как концентрированные инвестиции, акционерная направленность, отделение ликвидности от бета и использование DPI. С другой стороны, поскольку финансовые учреждения начинают воспринимать Crypto как финансовую инфраструктуру, значительное количество промышленного капитала также присоединилось к инвестициям в Crypto, такие как ICE, Robinhood, VISA/MasterCard, SBI и другие.[19]
Спрос на высокие доходы имеет форму гантели. С одной стороны, это продукты с гарантией возврата или стабильным доходом, с другой стороны — высокорисковые, высоковолатильные активы с малой капитализацией и возможности, связанные с AI; интерес к стабильным монетам и платежным проектам растет. В условиях высоких доходностей по государственным облигациям продукты с фиксированным доходом на блокчейне требуют четкой дифференциации, например, безопасности и страховых механизмов, ликвидности или уникальных базовых активов. Инвесторы в целом становятся более зрелыми, требования к механизму продуктов и базовой логике значительно возросли.
4.4 Оценка проектов
Отрасль переходит от роста, основанного на нарративах, к конкуренции, сосредоточенной на соответствии продукта рынку, устойчивых экономических моделях и капитальной эффективности. Мы рекомендуем проверять проекты по пяти уровням: Принятие технологии → Соответствие продукта рынку → Доходы протокола → Корпоративная стоимость → Накопление стоимости токена. В то же время следует отделять долгосрочные отраслевые оценки от краткосрочных и среднесрочных оценок цен на активы, чтобы избежать прямой интерпретации ажиотажа на конференции как подтверждения нового цикла.
Пять, Перспективы и риски
5.1 Основные риски
Политические и макроэкономические: Результаты промежуточных выборов в США могут изменить темп продвижения политики; если доходности по государственным облигациям продолжат расти, это окажет давление на высокорисковые активы.
Регулирование: График законодательных инициатив по структуре рынка в США и распределение полномочий регуляторов остаются ключевыми переменными для входа институциональных инвесторов; существует неопределенность в регулировании предсказательных рынков и деривативов в разных юрисдикциях.
Структура рынка: Риски ликвидности и клиринга открытых деривативных соглашений, риски арбитража результатов предсказательных рынков, а также риски резервов и выкупа стабильных монет.
Оценка: Может существовать значительный разрыв между оценками, основанными на новых нарративах, таких как AI и постквантовые технологии, и реальным спросом.
5.2 Показатели, которые стоит отслеживать в следующие 6-12 месяцев
| Область | Показатели для отслеживания | Значение | |------------------|-------------------------|------------------------| | Предсказательные рынки | Глубина торговли на неполитических и непрофессиональных рынках, уровень споров по решениям | Проверка, сможет ли "всё стать рынком" выйти за рамки одной категории | | Стабильные монеты и платежи | Объем платежей в непрофессиональных сценариях, охват и уровень успеха платежных коридоров | Проверка, сможет ли стабильная монета войти в реальные платежи | | Токенизация | Объем залога и кредитования токенизированных акций, доля торгов 7×24 | Проверка, превзойдет ли токенизация выпуск | | AIDC | Прогресс трансформации горнодобывающих компаний, объем и стоимость финансирования вычислительных мощностей | Проверка силы спроса на капитализацию вычислительных мощностей | | Институционализация | Доля сделок институциональных клиентов, объем управляемых активов | Проверка миграции структуры доходов в отрасли | | Азия | Лицензии институциональных клиентов в Японии и Корее, прогресс пилотных проектов со стабильными монетами и токенизацией | Проверка темпов реализации прироста институциональных клиентов |
Заключение: от участия в рынке к строительству рынка
Оглядываясь на Crypto за последние десять лет, отрасль прошла через множество инноваций, от Bitcoin и Ethereum до DeFi, NFT, Stablecoin, а затем до токенизации, предсказательных рынков и AI-агентов, каждая из которых сопровождалась новыми нарративами, бизнес-моделями и капитальными циклами. С более долгосрочной перспективы один вектор становится все более ясным: финансовый рынок движется к более открытой, непрерывной, программируемой и интеллектуальной инфраструктуре.
На конференции TOKEN2049 наиболее важным является не то, какой сектор краткосрочно наиболее горячий, а то, что одновременно происходит перестройка создания рынка, обращения валют, регистрации активов, исполнения сделок, финансовых счетов и систем идентификации, а также синхронная миграция структуры капитала и клиентов. Победителем следующего этапа может стать тот, кто сможет одновременно понять инновации Crypto-native и ограничения традиционных финансов и установить надежные связи между ними.
Как одна из первых организаций, вошедших в отрасль, HashKey Capital продолжит связывать глобальный капитал с азиатским рынком в области инвестиций, торговли и управления активами, способствуя интеграции традиционных финансов и финансов на блокчейне.
От Crypto Native к капиталовому рынку. От участия в рынке к строительству рынка.
Отказ от ответственности
Данный отчет содержит информацию, собранную HashKey Capital (определение приведено ниже) из источников, которые она считает надежными, однако HashKey Capital, ее аффилированные лица или любые другие лица не делают никаких явных или подразумеваемых заявлений или гарантий относительно справедливости, разумности, надежности, точности, полноты или корректности этой информации.
Любые графики, примеры или прогнозные данные, содержащиеся в этом отчете (если таковые имеются), предназначены только для иллюстративных целей и отражают только состояние на дату этого отчета, не намереваясь и не должны рассматриваться как какие-либо гарантии, обязательства, прогнозы или определенные заявления о фактах или вероятностях. Несмотря на то, что были предприняты усилия для обеспечения точности и полноты информации, содержащейся в этом отчете, могут быть ошибки или упущения. Любая информация третьих лиц или содержание сайтов третьих лиц, упомянутые в этом отчете, не обязательно отражают мнение, стандарты или политику HashKey Capital. HashKey Capital не несет ответственности за точность, полноту любой информации третьих лиц или содержания сайтов третьих лиц, упомянутых в этом отчете, или за соответствие такой информации и/или ссылок применимым законам и нормативным актам.
Прошлые результаты не являются показателем будущих результатов, будущая доходность не гарантируется, инвесторы могут потерять часть или все свои инвестиции. Информация, мнения и рекомендации, содержащиеся в этом отчете, предназначены только для общего ознакомления и не учитывают индивидуальные финансовые обстоятельства, инвестиционные цели или конкретные потребности каких-либо лиц. Любое полагание на информацию, содержащуюся в этом отчете, осуществляется на риск самого лица. Этот отчет не является инвестиционным, юридическим, налоговым, бухгалтерским или другим профессиональным мнением и не является рекомендацией. Инвесторы должны внимательно прочитать документы о предложении, условия и положения, а также документы о раскрытии рисков, относящиеся к соответствующим продуктам, и, учитывая свои инвестиционные цели, финансовое положение, уровень приемлемого риска и инвестиционный опыт, самостоятельно оценить, подходят ли соответствующие продукты для их ситуации. При необходимости инвесторы должны обратиться за независимым профессиональным мнением. Торговля цифровыми активами и связанными продуктами может нести значительные риски потерь и не подходит для всех инвесторов.
Этот отчет не является предложением о продаже каких-либо инвестиционных продуктов или услуг и не является предложением о покупке каких-либо инвестиционных продуктов или услуг. В отношении информации, предоставленной в этом отчете, HashKey Capital не является финансовым консультантом, консультантом или доверительным управляющим для любого получателя. В максимальной степени, разрешенной применимым законодательством, HashKey Capital, ее аффилированные лица и любые другие лица не несут ответственности за любые убытки, ущерб, косвенные убытки, специальные убытки, последующие убытки или любые другие убытки, возникающие непосредственно или косвенно в результате использования, полагания или невозможности использования этого отчета или информации, содержащейся в этом отчете.
"HashKey Capital" является торговым наименованием, используемым HashKey Capital Limited для ведения бизнеса. HashKey Capital Limited получила лицензию в соответствии с "Законом о ценных бумагах и фьючерсах" (Гонконгский закон, глава 571) и может осуществлять регулируемую деятельность в Гонконге в области 1 класса (торговля ценными бумагами), 4 класса (консультирование по ценным бумагам) и 9 класса (предоставление услуг управления активами).
Содержание этого отчета не было рассмотрено Комиссией по ценным бумагам и фьючерсам Гонконга. Этот отчет распространяется только среди лиц, которые могут законно его получать, и не предназначен для распространения среди лиц или организаций, для которых получение, распространение или использование этого отчета будет нарушением местных законов и нормативных актов. Если использование любой информации, содержащейся в этом отчете, нарушает любые применимые законы или нормативные акты в вашей юрисдикции, вы не должны использовать или полагаться на такую информацию, и HashKey Capital не несет ответственности за любое такое использование или полагание.
HashKey Capital и/или ее аффилированные лица могут владеть, а также могут время от времени приобретать или распродаживать доли, права или инвестиции в одну или несколько компаний или организаций, упомянутых в этом отчете (включая, но не ограничиваясь Morpho и любыми другими непосредственно или косвенно связанными организациями, независимо от того, упоминаются ли они в этом отчете), и могут также владеть долями в других компаниях или организациях, которые не упоминаются в этом отчете, но имеют связь или конкурируют с такими организациями. Таким образом, HashKey Capital и/или ее аффилированные лица могут иметь конфликты интересов или потенциальные конфликты интересов с лицами, компаниями или организациями, упомянутыми в этом отчете, что может повлиять на объективность информации и мнений, содержащихся в этом отчете. Никакое содержание этого отчета не должно интерпретироваться как одобрение лиц, компаний или организаций, упомянутых в этом отчете.
 Предупреждение о рисках
 Предупреждение о рисках
Популярные статьи





