








Имеет ли смысл токенизированные акции без DeFi?
 Ключевые тезисы

 Токены — это всего лишь штрих-коды, а рынок, который сможет пережить кризисные выходные, является ключевым.
Автор: Иисус Родригес, соучредитель Sentora
Составитель: Лаффи, Foresight News
Обсуждение сектора RWA часто начинается с простой идеи: взять казначейскую облигацию, долю фонда, акции, счета-фактуры, мегаватт-час или час вычислений на GPU и затем выпустить токен, представляющий это.
Полезно ли это? Действительно полезно. Но можно ли это назвать революционным? Еще далеко до этого.
Это похоже на то, как если бы мы наклеили штрих-код на контейнер и заявили, что проблемы глобальной торговли решены. Штрих-код позволяет контейнерам быть идентифицируемыми и считываемыми машинами, но он не создаст порты, краны, таможни, страхование, финансирование, маршруты доставки и не приведет к покупателям издалека.
Токен — это просто адресуемый сертификат прав, а DeFi — это набор рыночных операционных систем. Настоящий вопрос, который стоит обсудить, не в том, сколько активов можно вывести на блокчейн, а в том, сколько активов может быть оценено, профинансировано, застраховано, продано и ликвидировано в условиях стресса, не требуя при каждой сделке оффлайн-встречи для координации.
Токенизация завершает представление прав; DeFi приносит реальную полезность.
Токенизация — это просто штрих-код, а не цепочка поставок
В истории финансовых рынков уже была похожая сцена. Масштабирование ипотечного кредитования произошло не просто из-за того, что бумажные сертификаты стали электронными записями. Реальное масштабирование произошло благодаря созданию целого механизма вокруг таких активов: кредитная проверка, послепродажное обслуживание, секьюритизация, кредитные рейтинги, финансирование складов, обратные выкупы, хеджирование, клиринг и правила распределения убытков.
RWA также необходимо пройти точно такой же процесс эволюции.
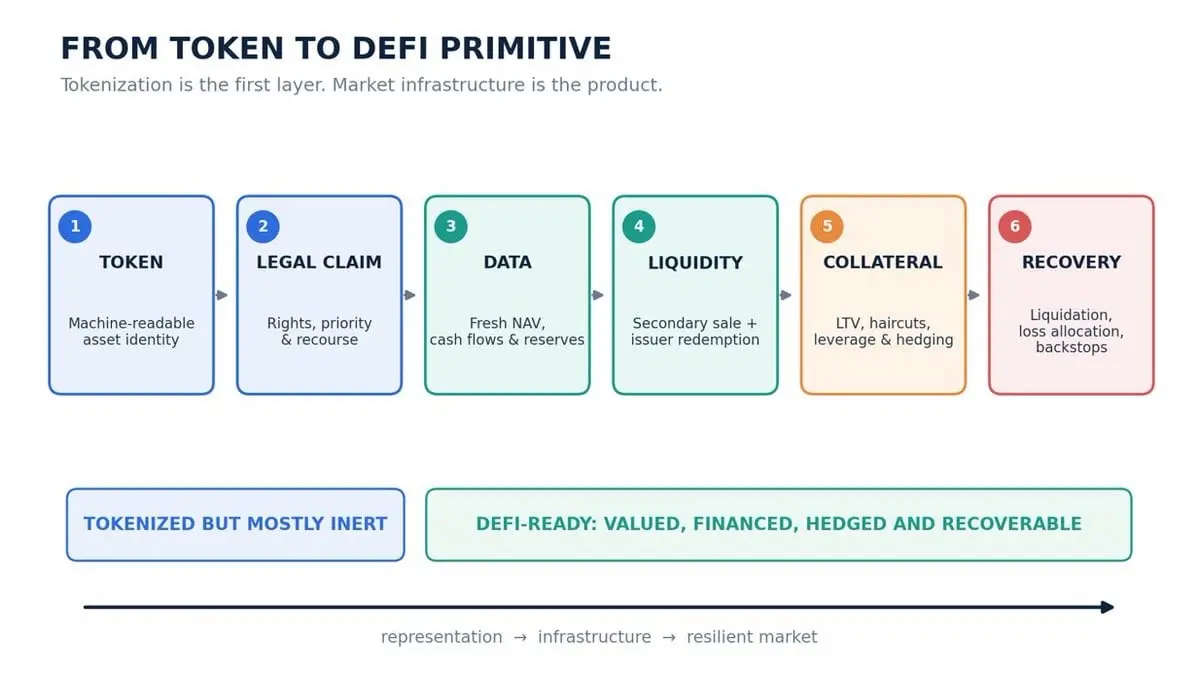
Актив, который может адаптироваться к DeFi, должен обладать шестью уровнями: юридически обязательные права, надежные источники данных, четкие правила передачи и выкупа, исполняемая ликвидность на вторичном рынке, параметры залога, соответствующие реальному поведению, и надежные пути клиринга и ликвидации убытков.
Однако большинство проектов токенизации часто останавливаются на первых пяти уровнях.
Существует простой тест, который можно использовать для проверки зрелости актива, достаточно ответить на три вопроса:
- Какова текущая стоимость этого актива?
- Может ли протокол в данный момент завершить выход и ликвидировать актив?
- Если оба предыдущих суждения окажутся неверными, кто понесет убытки?
Когда смарт-контракт может с уверенностью ответить на эти три вопроса, RWA действительно становится финансовым основным компонентом. До этого момента он в основном представляет собой лишь цифровую оболочку.
Четыре временных цикла RWA
Глубочайшее техническое противоречие заключается в том, что RWA одновременно функционирует под несколькими временными циклами.
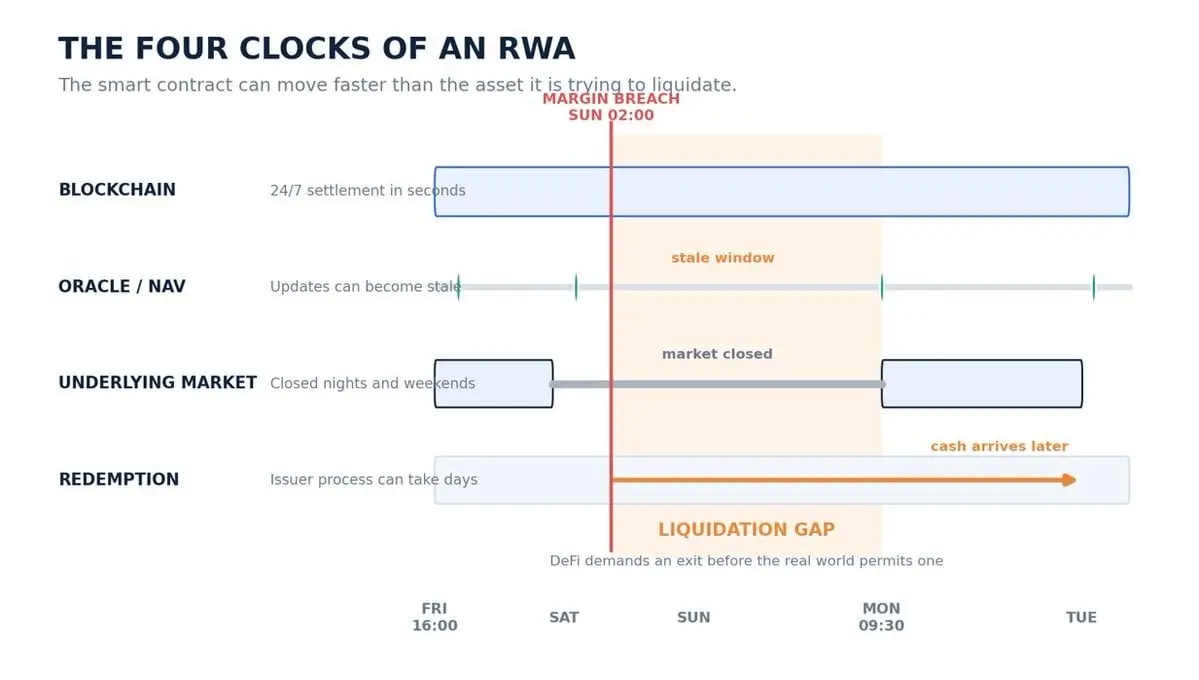
Блокчейн может завершить расчет за считанные секунды и работает 24/7; оракулы могут обновлять цены раз в час или раз в день; традиционные биржи закрываются на ночь и в выходные; депозитарные учреждения следуют банковскому графику; процесс выкупа активов может занять 1 день, 5 дней или даже 30 дней.
Если использовать такой медленный актив RWA для поддержки быстро истекающих обязательств на стороне DeFi, например, кредитования стейблкоинов.
Это и есть преобразование сроков, а также основная модель, на которой работают банки на протяжении сотен лет: использовать краткосрочные обязательства для финансирования долгосрочных медленных активов. Эта модель имеет практическую ценность, но риски должны быть адекватно оценены.
Представьте себе ситуацию: в воскресенье в 2 часа ночи актив достигает порога ликвидации. Смарт-контракт может немедленно арестовать токены, но рынок реального мира откроется только в понедельник, а выкуп активов со стороны эмитента можно будет осуществить только во вторник. Ликвидация на блокчейне уже завершена, а процесс ликвидации активов в реальном мире только начинается.
Это создает разрыв ликвидации, DeFi требует немедленного выхода и ликвидации, но реальный мир этого не позволяет, и между ними возникает временной разрыв.
Этот разрыв может привести к парадоксальным результатам: даже если токены казначейских облигаций имеют низкую волатильность, их использование в качестве залога может быть рискованнее, чем более волатильные криптоактивы. Цена ETH колеблется сильно, но его можно торговать круглосуточно; активы RWA выглядят стабильными по цене, но могут просто не иметь новых ценовых отметок в течение нескольких часов. Плавная цена иногда означает безопасность, а иногда просто маскировку устаревших данных.
Ликвидность — это выходной канал, а не цифра TVL
Общественность также часто заблуждается в понимании ликвидности.
Ликвидность не равна TVL, не равна наличию торговой пары и не равна обещанию эмитента в конечном итоге выкупить по чистой стоимости. Ликвидность — это способность в пределах временного окна ваших обязательств конвертировать позиции в необходимые вам расчетные активы с приемлемой скидкой.
Можно провести аналогию с переполненным театром: размер зала не может определить, безопасно ли будет во время пожара, действительно важно — это ширина выходных путей.
Актив RWA должен иметь как минимум три пути выхода: продать другим участникам рынка, запросить выкуп у эмитента, использовать актив в качестве залога для получения кредита и тем самым отложить продажу. Каждый из этих путей имеет разные задержки, объемы, ограничения прав и потенциальные режимы неисполнения.
Маркетмейкеры, готовые взять на себя запасы RWA в выходные, по сути, закрывают разрыв между двумя финансовыми циклами. Эта услуга по управлению активами должна быть четко распознана и получать соответствующее вознаграждение.
Поэтому наша стратегическая модель должна оценивать стоимость выхода в условиях стресса, а не официальную чистую стоимость активов на балансе. То есть фактическая цена, которую можно реализовать после расширения спредов, сокращения запасов маркетмейкеров, очередей на выкуп и резкого роста стоимости финансирования стейблкоинов.
Действительно важный вопрос не в том, «сколько стоил этот актив вчера», а в том, «сколько наличных можно получить за эту позицию до того, как протокол потеряет терпение».
Плечо порождает полезность, но также и уязвимость
Токенизация занимает подавляющее большинство заголовков в СМИ, но реальную экономическую полезность приносит плечо.
Недвижимость становится высокоценным залогом только благодаря ипотечным кредитам; казначейские облигации становятся основными инструментами рынка благодаря рынку обратных выкупов; акции полностью раскрывают свою ценность только после поддержки маржинальной торговли, кредитования, коротких продаж и хеджирования.
Как только RWA можно использовать в качестве залога для получения стейблкоинов, он перестает быть просто токенизированным объектом и становится инфраструктурой на уровне баланса. Но плечо также является местом, где скрытые предположения превращаются в реальные убытки.
Коэффициент залога не может основываться только на исторической волатильности. Дисконтный коэффициент также должен учитывать юридическую исполнимость, свежесть данных оракулов, задержки выкупа, степень концентрации долей, способность маркетмейкеров принимать, риски депозитарных учреждений, полномочия управления и корреляцию с активами финансирования.
В результате могут возникнуть парадоксальные выводы: в некоторых рыночных условиях коэффициент залога для токенизированных казначейских облигаций даже должен быть ниже, чем для ETH. Это не означает, что экономический риск казначейских облигаций выше, а скорее, что скорость их механизма ликвидации медленнее и недостаточно протестирована на практике.
Риски DeFi — это не только риски самих активов, но и риски активов, умноженные на риски структуры рынка.
Риски RWA — это граф отношений
Традиционные финансы управляют рисками с помощью регулярных отчетов и ручных обновлений процессов ликвидации. DeFi требует больше, как кабина пилота: постоянный мониторинг показателей, четкие пороги риска, автоматическая реакция до того, как из двигателя появится открытый огонь.
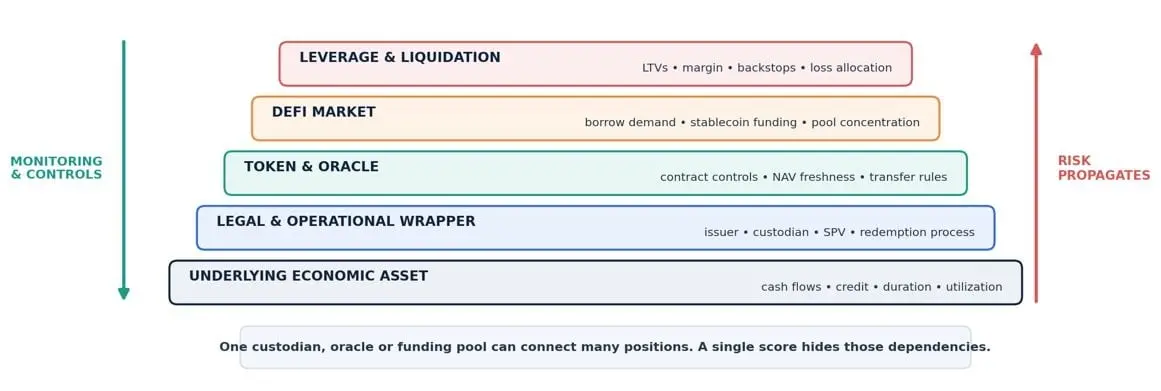
Риски RWA не должны быть сжаты в простую долю, а должны быть смоделированы как граф отношений.
Узлы графа включают в себя базовые денежные потоки, юридические субъекты, эмитентов, депозитарные учреждения, оракулы, вторичный рынок, механизмы выкупа, пул ликвидности стейблкоинов, кредитные протоколы, ключи управления и капитал подстраховки; линии между узлами представляют взаимозависимости.
Риски редко возникают изолированно. Одно депозитарное учреждение может обслуживать несколько токенов, один оракул может предоставлять цены для нескольких пулов ликвидности, одна стейблкоин может поддерживать множество плечевых позиций. Небольшая операционная ошибка может передаваться по графу отношений и в конечном итоге перерастать в кризис ликвидности.
Наша идея заключается в том, чтобы объединить исследование активов, построение стратегий, постоянный мониторинг, управление открытыми позициями и защиту рисков в единую замкнутую систему. Система должна постоянно отслеживать очереди на выкуп, глубину рынка, концентрацию позиций, коэффициенты использования кредитов, отклонения оракулов, изменения резервов, ухудшение денежного потока и поведение маркетмейкеров.
Первый сигнал о риске часто появляется сначала оффлайн, а затем отражается на ценах токенов. Ждать падения цен, прежде чем действовать, все равно что ждать, пока не увидишь густой дым, чтобы проверить, не перегревается ли проводка.
Казначейские облигации — это только начало, а не конечная цель
Токенизированные казначейские облигации — это естественный трамплин. Продукт стандартизирован, и его легко понять. Используя аналогию из области интернета, это пакет данных ping для экономики RWA: он предназначен для проверки того, могут ли депозитарные учреждения, токенизация, выкуп, соблюдение норм, ценообразование и вся цепочка расчетов работать.
Но финансовый интернет, который может только обрабатывать краткосрочные казначейские облигации, имеет очень ограниченные масштабы. Более интересные границы для исследования — это вычислительная мощность и энергетические активы.
Активы вычислительной мощности могут представлять устройства GPU, дебиторскую задолженность по аренде, предзаказ вычислительной мощности, доходы от использования оборудования, права на доходы операторов центров обработки данных. У них совершенно другой набор рисков, накладывающийся на финансирование аренды оборудования, ценообразование на сырьевые товары, амортизацию технологических обновлений и фактические операционные показатели. Появление нового поколения чипов может в одночасье изменить кривую доходности GPU, скорость их экономического старения значительно превышает скорость старения физических зданий.
Энергетические активы также сталкиваются с проблемой определения идентичности: этот токен представляет инфраструктуру? Договор на покупку электроэнергии? Мегаватт-час электроэнергии? Мощность сети? Доходы от проекта? Или же это зеленый кредитный сертификат? Каждое из этих направлений требует специализированного решения оракула и плана ликвидации.
DeFi может упаковать медленные, ограниченные местные активы для традиционного рынка, создавая программируемое распределение доходов, прозрачные залоговые пул, глобальные каналы распределения и динамические инструменты финансирования. Но токены должны точно отображать основную экономическую логику. «Поддерживаемый энергетическими активами» сам по себе не равен набору рисков.
Токенизированные акции и бессрочные контракты
Токенизированные акции станут крупнейшим практическим испытанием, соединяющим две огромные системы: глобальную собственность на акции и криптооригинальное плечо.
Первый вопрос не в том, «какие акции уже выведены на блокчейн», а в том, что именно имеют владельцы. Прямое владение акциями, права на доход, структурированные ноты, синтетические отслеживающие продукты могут иметь схожие ценовые тренды, но соответствующие права голоса, дивиденды, корпоративные действия, права на выкуп и результаты ликвидации при банкротстве совершенно различны.
Следующим шагом станут бессрочные контракты.
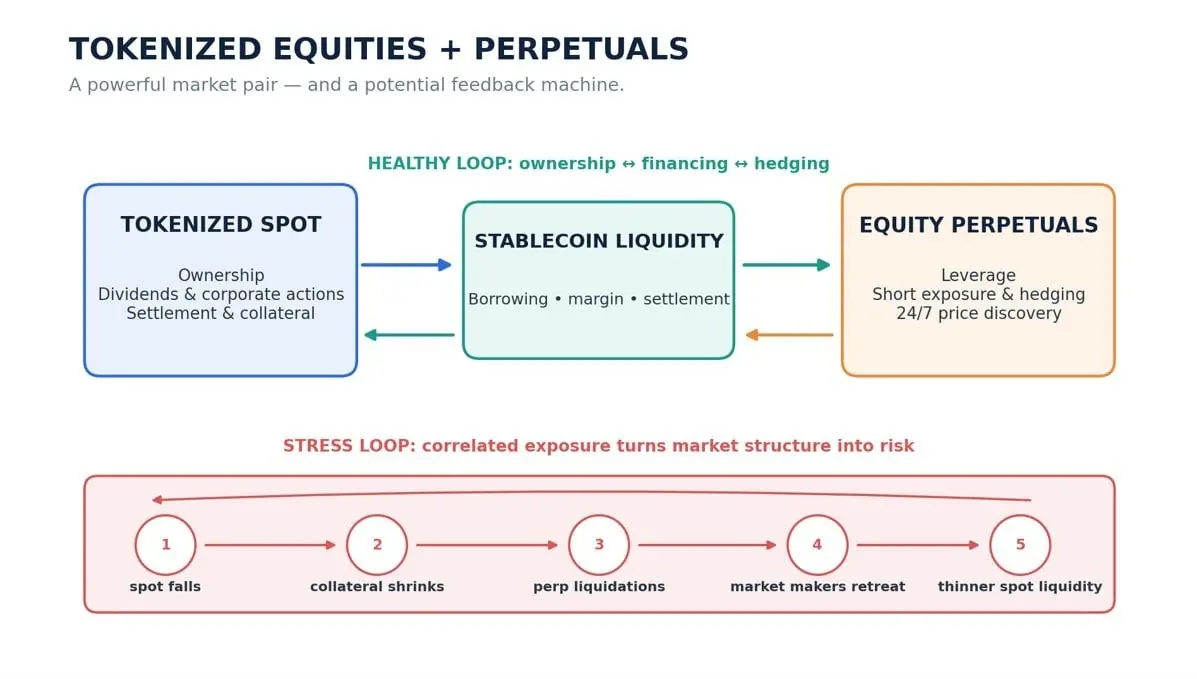
Токенизированные акции и бессрочные контракты должны дополнять друг друга, как спотовый и фьючерсный рынки для сырьевых товаров. Спот-рынок закрепляет право собственности, дивиденды, расчеты, залог; бессрочные контракты предоставляют плечо, короткие позиции, хеджирование и постоянное ценообразование. Их сочетание может обеспечить богатое рыночное выражение, которое невозможно достичь с помощью одного продукта.
Но оба они также создают высоко коррелированные риски.
Представьте, что токенизированные акции используются в качестве залога для получения стейблкоинов, а полученные средства продолжают открывать плечевые длинные позиции по этим акциям. Основной рынок акций США закрыт, в выходные токеновая цена падает, залоговые активы уменьшаются, что приводит к ликвидации бессрочных контрактов, и маркетмейкеры начинают выходить, а и без того скудная ликвидность на спотовом рынке еще больше снижает цены.
Решение приходит из проектирования структуры: изоляция маржинальных зон, верхний предел концентрации позиций, динамическая скидка на залог в выходные, оракулы, отслеживающие ликвидность, механизмы разрыва и мониторинг между рынками, четкий капитал подстраховки.
Высокая эффективность не равна отсутствию ограничений, а означает установление ограничений в тех местах, где система наиболее подвержена сбоям.
Рыночная система вне токенов
Так что, если нет DeFi, имеет ли смысл RWA?
Да, но ценность ограничена. Токенизация может оптимизировать распределение, расчеты, прозрачность и доступ к инвестициям. Но действительно значительные возможности возникают в момент, когда активы входят в открытые программируемые капитальные рынки: активы становятся залогом, могут получить финансирование, проводить хеджирование, строить различные структурированные стратегии.
Настоящая адаптация RWA к DeFi происходит не в момент завершения токенизации, а в рамках всей рыночной системы, которая может выдержать выход рисков в выходные.
Это наша основная точка зрения. На следующем этапе не нужно накапливать больше логотипов токенов RWA, а нужно строить операционный уровень, превращая юридически обоснованные права на активы в устойчивые финансовые стратегии.
Долгосрочная цель не в том, чтобы «все можно токенизировать», а в том, чтобы реальные производственные активы могли быть адресованы и вызваны программным обеспечением, капитал непрерывно перемещался между различными активами, а риски управлялись с той же скоростью, что и сам рынок.
Токен — это просто штрих-код. Рынок — это та настоящая работающая машина.
 Предупреждение о рисках
 Предупреждение о рисках
Популярные статьи





