美光、閃迪領跌,儲存連續調整,發生了什麼?
 核心觀點


 這背後是三重衝擊疊加:韓國假日後補跌、三星與SK海力士史上最大規模回購(約400億美元)提前終止,疊加長鑫科技宣布4F²架構突破,在單元架構上或領先韓國巨頭兩年。市場悖論在於:基本面創歷史新高卻遭拋售,投資者已開始提前定價2027—2028年產能擴張引發的供需逆轉風險。
作者:董靜
儲存板塊正經歷一場由多重壓力疊加引發的集中拋售。美光週一收跌3.88%,閃迪跌幅更深至5.97%,兩隻標杆股已連續七個交易日中六個交易日下跌,美光距6月高點跌幅接近20%,瀕臨技術性熊市。
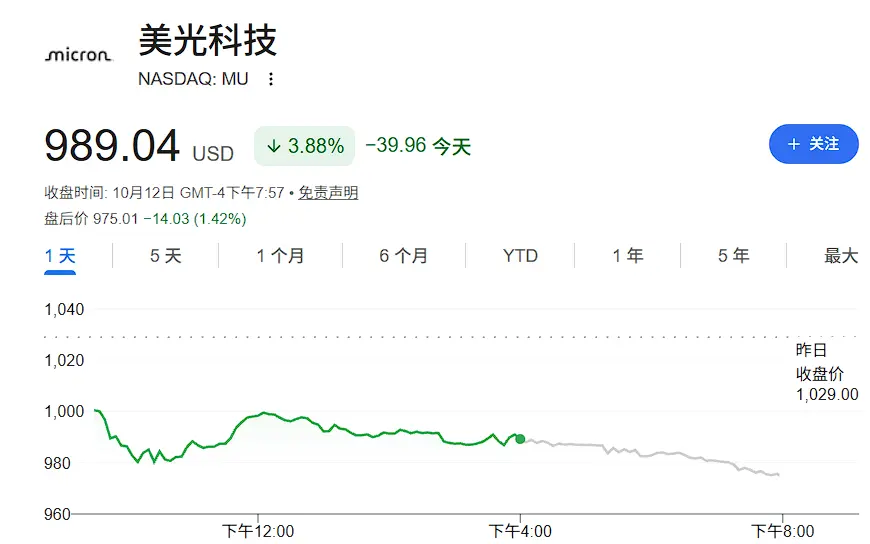
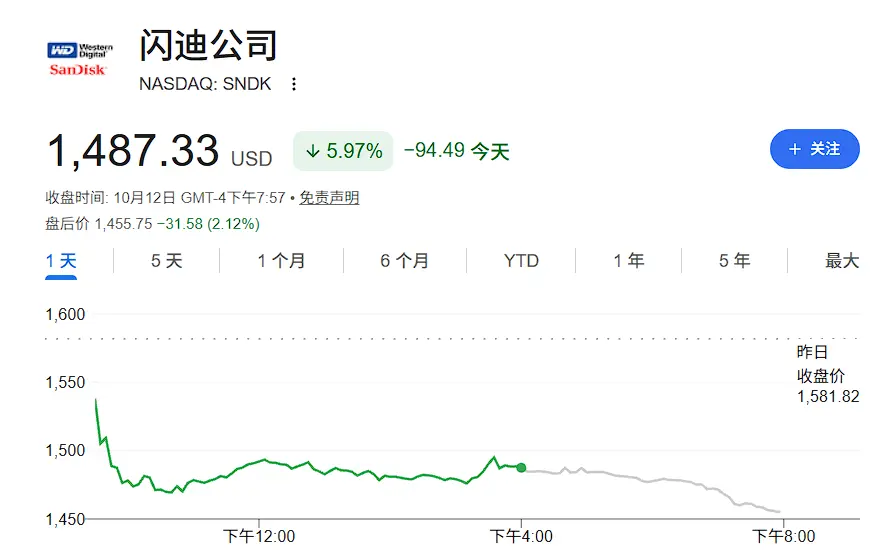
此輪調整的導火索來自三重衝擊:韓國市場在假日後補跌、三星與SK海力士史上最大規模回購計劃提前結束,以及長鑫科技(CXMT)在上海宣布4F²新一代DRAM架構取得關鍵進展並計劃年底推出伺服器內存產品。 高盛EMEA交易主管Rich Privorotsky將這一局面概括為"儲存仍是震中",並直指市場核心憂慮:儘管近期基本面極為亮眼,但峰值盈利的擔憂正在壓制估值。
然而,市場的悖論在於,儲存行業的基本面從未如此強勁,但投資者已將目光投向2027至2028年:屆時中國儲存產能持續擴張與韓國新晶圓廠同步投產,供需格局或將逆轉。正如Pictet的Jon Withaar,儲存股"已成為價值股,以當前盈利衡量估值便宜",但"散戶和快錢對沖基金追逐的是成長,而非價值"。
韓國市場補跌,回購托底消失
韓國綜合股價指數(KOSPI)週一大跌3.65%,收於6384.2點,收盤價緊貼200日均線支撐位6376點。科技權重更高的KOSDAQ跌幅達4.8%,半導體指數KRXSEMI下挫5.2%。SK海力士與三星各跌約4.5%,據高盛首爾交易台描述,當日走勢"從開盤起便是單邊下行"。
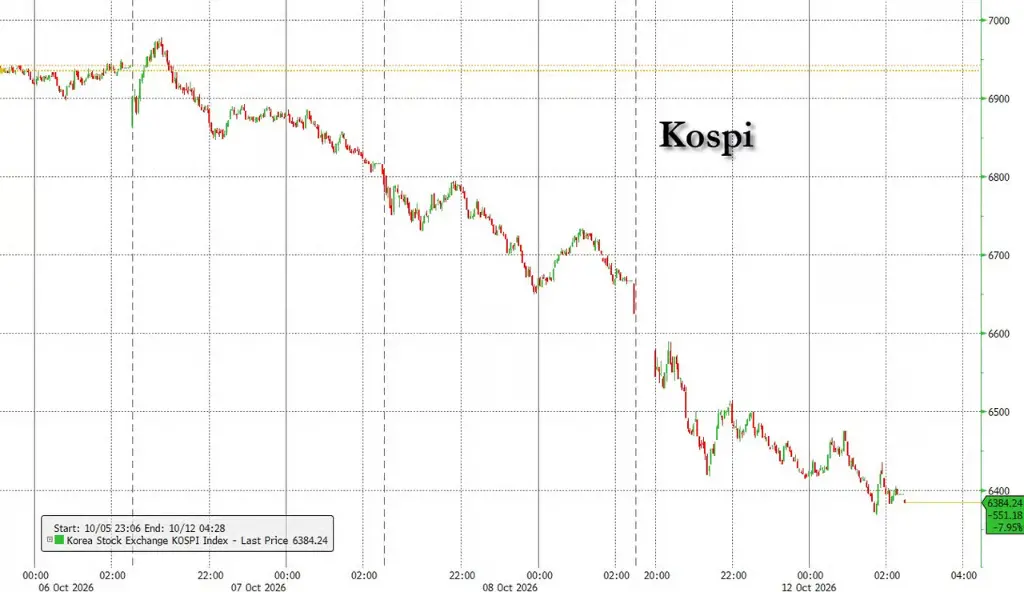
此次補跌的直接原因是韓國市場在韓文日假期休市後,需要消化美國芯片股此前兩個交易日的跌幅。外資連續第五日淨賣出,科技板塊單日淨賣出規模達13億美元,其中SK海力士遭拋售7.82億美元,三星遭拋售4.15億美元。散戶逆勢承接,在三星淨買入7.1億美元,但高盛指出,散戶淨買入規模呈下降趨勢。
更深層的結構性問題是回購托底的消失。據此前報導,三星與SK海力士合計約55萬億韓元(約400億美元)的回購計劃------韓國史上規模最大------已提前數週結束,三星回購於10月6日實際終止。自回購結束後的三個交易日,KOSPI已累計下跌約8%。KOSPI目前較6月22日歷史高點下跌約30%,SK海力士跌幅更深達45%。
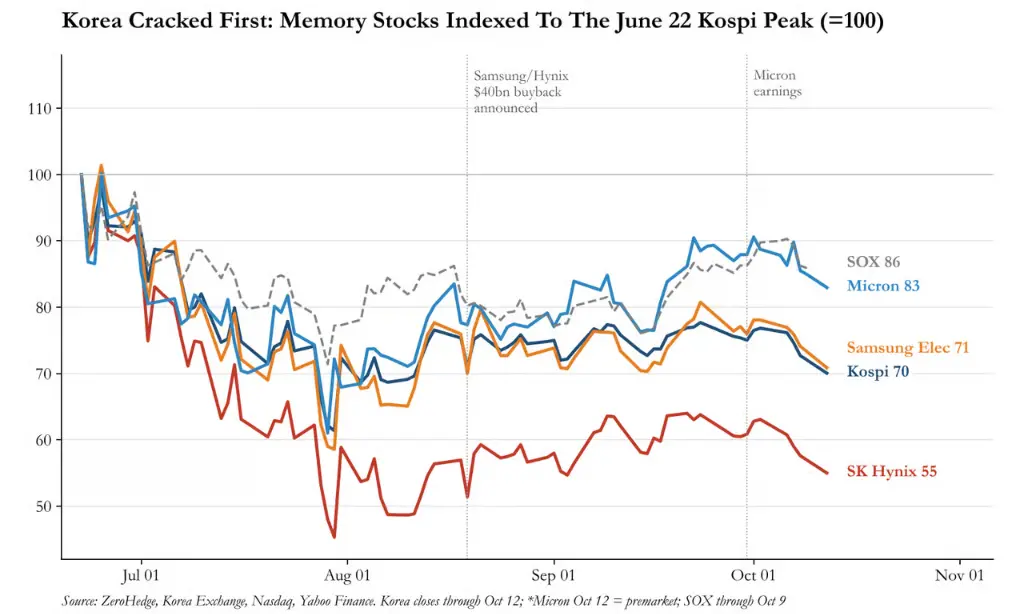
分析認為,韓國市場在儲存上行周期中率先領漲,在下行周期中也率先破位,或再度扮演領先指標的角色。
長鑫4F²突破,供給端長期隱憂升溫
週末來自上海的消息成為此輪拋售的重要催化劑。據上證報報導,在10月9日至10日舉行的第四屆集成芯片和芯粒大會上,長鑫科技總裁曹堪宇宣布,公司在4F²架構研發上取得關鍵進展,並官宣預計年底推出融合4F²架構、混合鍵合等先進技術的新一代DDR5 RDIMM產品,直接面向伺服器內存市場。
4F²架構的核心意義在於密度躍升。當前DRAM行業主流為6F²架構,即每個存儲單元占據6倍最小特徵尺寸的平方面積。4F²意味著每個單元面積縮減約三分之一,理論上可在相同晶圓面積、相同製程節點下實現約50%的存儲密度提升。長鑫4F²架構的核心創新是自研的VSG(Vertical Surrounded Gate,垂直包圍閘)晶體管,通過垂直包圍溝道結構增強閘控能力,同時解決漏電與短溝道效應問題,並藉助晶體管豎立佈局實現面積微縮。
從6F²到4F²的跨越,本質上是晶體管溝道方向從水平佈局向垂直佈局的根本性變革,需要整合全新工藝流程,無法沿用6F²時代的設計與製造體系。長鑫還將DRAM與CMOS工藝解耦,通過晶圓級混合鍵合實現高速互聯,這被視為DRAM技術從二維縮放邁向三維集成的關鍵轉折點。
據悉,長鑫自成立起便啟動4F²研究與專利佈局,公開專利族超300件,數量據稱領先海內外同行。公司於2021年發表4F²架構相關論文,並在2023年、2025年持續披露研發進展。2025年,長鑫還在IEDM發表論文,介紹了在12英寸晶圓平台上完成DRAM與CMOS晶圓級鍵合實驗驗證的成果。
對三星和SK海力士而言,這一時間線構成直接壓力。SK海力士直至2025年才公布4F²路線圖,三星據韓國媒體The Elec報導,目標是2028年實現基於該架構的10nm以下DRAM量產。若長鑫年底如期交付4F² DDR5 RDIMM產品,將在單元架構層面領先韓國兩大巨頭約兩年。
近期基本面強勁,但市場已在定價峰值
儲存行業當前的基本面數據依然亮眼,這恰恰是市場的困境所在------強勁的數字已被充分定價,投資者開始折現更遠期的風險。
中國台灣的南亞科技三季度業績被高盛台北交易台稱為"又一個驚人季度":營收達新台幣1336億元,環比增長62%,同比暴增612%;毛利率85.7%,環比提升6.2個百分點;營業利潤率80%;混合平均售價環比漲幅超60%,其中逾半數漲幅來自2025年到期長期協議的合同重置。管理層預計,2027年合同價格仍可實現兩位數漲幅,毛利率維持80%以上"可期"。
然而,高盛台北交易台在評點中直言不諱:"近期缺乏足夠的催化劑來推動進一步重估。"三星三季度營業利潤近九倍增長,本應重啟儲存行情,結果卻引發拋售------這本身已說明市場預期所處的位置。
高盛Prime Book數據顯示,上週美國信息技術板塊從此前五週中四週淨買入最多的板塊,驟變為淨賣出最多的板塊,且是七週內賣出速度最快的一次,科技硬體、儲存與外設以及半導體是賣出最集中的子板塊。
儲存股面臨的壓力並非來自基本面的惡化,而是來自市場對周期頂部的提前定價。
與此同時,市場當前的核心敘事已從"近期基本面多強"轉向"2028年供需格局會怎樣"。 高盛韓國研究團隊列出了10月29日三星財報電話會議的六大關注點,排在首位的是:公司是否會像美光一樣,明確表態2028年儲存供應將趨於緊張。
此外,宏碁CEO Jason Chen此前曾公開表示,"供應短缺問題已經完全消失",並預計儲存價格將在2027年中前後見頂。宏碁、惠普和華碩已在其PC產品中採用長鑫芯片。ASML據報導正向韓國客戶上調備件價格約10%,三星和SK海力士已接受這一漲價,將於2027年1月起生效。
本週市場還將迎來多個重要節點:台積電將於週四公布業績,ASML將於週三發布財報,SEMICON West也將舉行------這些事件將為芯片板塊提供新的方向性信號。
 風險提示