美聯儲三把手威廉姆斯:今年或再加息一次,目前認為2027年沒有必要加息
 核心觀點


 威廉姆斯指出,當前距離美國中性利率“已不遠”。AI短期存在供給缺口,長期來看,產能擴張以及生產率提升“會成為一股反通脹的力量。”其還指出,美國經濟並未全面過熱,不認可長端利率飆升正在替美聯儲做緊縮的工作;以及其發言僅代表自己的觀點,非沃什授意以管控預期。另外,芝加哥聯儲主席與里士滿聯儲主席指出AI推升短期通脹,波士頓聯儲主席表示年內還需加息。週二,美聯儲12月加息概率升至近90%。
作者:楊宸
美聯儲"三把手"、紐約聯儲主席威廉姆斯最新表態指出,儘管AI基建狂潮和能源衝擊在短期內構成了新的通脹變數,但美國經濟並未全面過熱,年內再加息一次後,預計到2027年無需進一步加息。
周二,享有聯邦公開市場委員會(FOMC)永久投票權、被稱為美聯儲"三把手"的紐約聯儲主席約翰·威廉姆斯(John Williams)在紐約聯儲總部接受了彭博社的深度專訪。
威廉姆斯詳細拆解了支撐其支持9月加息的底層邏輯,並對市場高度關注的利率路徑指引、中性利率(R-star)變化,以及"AI基建狂潮"對宏觀通脹的真實影響給出了清晰的解答。
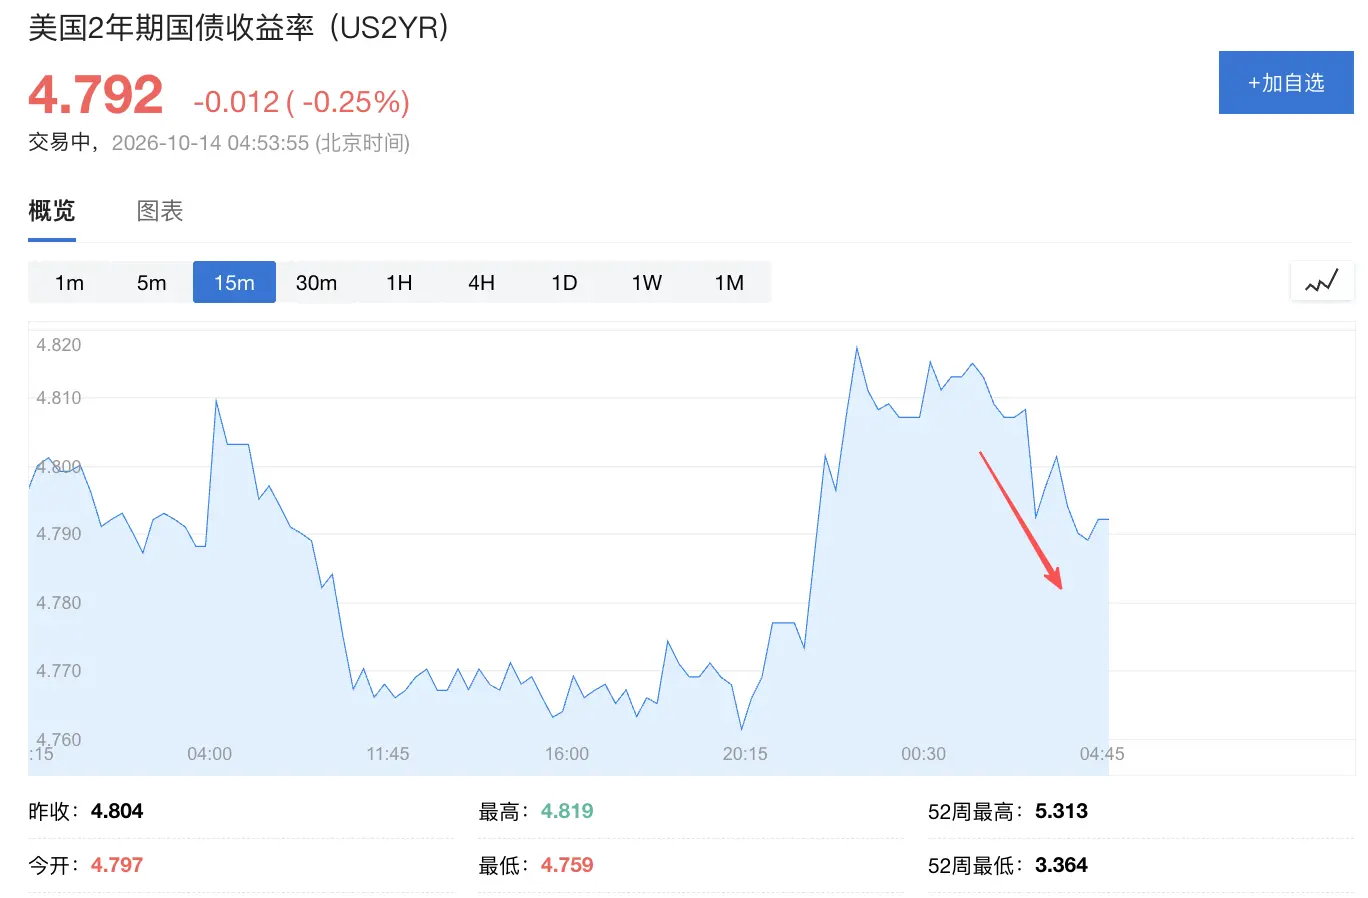
威廉姆斯發言前,美國兩年期國債收益率周二上漲2個基點;其發言後,兩年期美債收益率走低,截至發稿,下跌1個基點,報4.792%。
同時周二當天,芝加哥聯儲主席古爾斯比表示,價格壓力已蔓延至數據中心及直接相關產業以外的領域,"我越來越擔憂,這就是純粹的、老派式的需求過熱。"里士滿聯儲主席巴爾金則指出,美聯儲已經能夠觀察到人工智能投資對美國通脹的影響。
周一,波士頓聯儲主席柯林斯表示,利率在今年年底前可能還需要進一步上調,但具體仍取決於後續經濟數據。關鍵在於觀察通脹是否仍主要集中在能源和AI基建相關領域,還是會進一步擴散至其他方面。其還表示,美聯儲的經濟模型已考慮到政府債務水平。
周二,美聯儲12月加息概率升至本輪高點附近,接近90%;9月加息概率亦重新回升至25%左右。
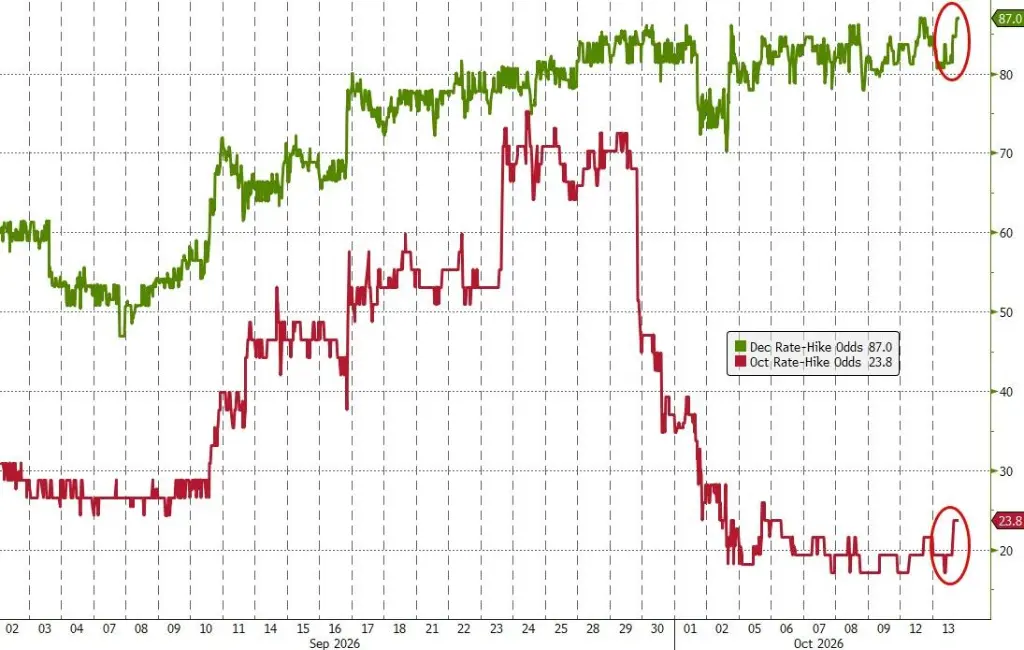
今年再加息一次,中性利率微升
針對市場最關心的利率終點問題,威廉姆斯在訪談中給出了一份相對清晰的路線圖。他重申了對近期貨幣政策的看法,但也明確釋放了長期的"鴿派"信號。威廉姆斯表示:
"我尚未改變可能適合再加息一次的觀點。我不認為在此時我有任何理由相信在那之後我們需要做得更多。"
當被問及遠期(如2027年)的加息路徑時,他認為在那時進一步加息是沒有必要的。不過他強調了貨幣政策的"數據依賴性":
"現在才10月中旬。這個經濟正受到許多不同因素的影響,我們只能繼續觀察數據。"
市場高度關注的中性利率(即既不刺激也不抑制經濟的實際利率水平)也是本次訪談的核心。作為中性利率經典估算模型的合著者,威廉姆斯透露,由於財政策和強勁的經濟增長,中性利率在過去幾年裡已經溫和上升了約25到50個基點。 "我認為長期中性利率仍然相當低,大約在1%或略高於該水平。從這個角度來看,如果經濟在未來一年如我預期的那樣表現,我們距離中性利率已經不遠了。"
AI基建正推高短期成本,但長期將是反通脹力量
在本次訪談中,威廉姆斯將"AI"與關稅、能源價格並列,視作當前影響美國通脹路徑的三大核心變數。
威廉姆斯指出,與AI建設相關的商品和成本上升趨勢已經顯現:
"我們確實看到與AI建設相關的商品和其他成本上升:數據中心、對晶片的巨大需求。AI驅動的子行業中的價格出現了相當突然和大幅的上漲。我們還看到一些溢出到建築勞動成本的跡象。"
針對市場擔憂AI投資過熱是否會導致廣泛通脹,威廉姆斯給出了安撫性的判斷。他認為,雖然AI子行業全速運轉,但美國有著超過30萬億美元的龐大經濟體,貨幣政策和金融條件收緊正在給其他領域降溫。威廉姆斯表示:
"這是一個不尋常的情況,我們有一個經濟子行業似乎在全力運轉,而且還會持續一段時間。但我認為真正重要的是看更廣泛的經濟。晶片價格我不期望會下降。它們可能會繼續上漲。但要看的不只是它們,而是看整體通脹發生了什麼。"
更為關鍵的是,威廉姆斯看好AI在長期內對供應側的積極作用。他認為,雖然目前短期內"需求肯定在贏",但未來極高利潤的價格信號將促使產能擴張,同時AI帶來的巨大生產率提升,"實際上會成為一股反通脹的力量。"
九月加息邏輯:能源衝擊改變短期通脹前景,經濟沒有全面過熱
威廉姆斯在訪談中堅決捍衛了美聯儲9月加息的決定。他表示:"我堅定支持了那個決定。我認為這是正確的決定------絕對是正確的決定。"
支撐他做出這一決定的核心原因是近期地緣政治引發的能源價格超預期波動,以及煉油利差的擴大。他指出,這導致了燃料成本大幅上升的"額外衝擊"。加之AI帶來的額外需求驅動,表明經濟能夠承受略高的利率。
儘管如此,他對通脹回落至2%的目標依然充滿信心。他通過多個核心指標論證當前宏觀經濟的健康度:
"這不是一個整體過熱的經濟。這不是一個在這些我們正在經歷的特定衝擊之外還在增加通脹壓力的經濟。"
他指出,目前沒有跡象表明勞動力市場失衡會帶來廣泛的成本壓力,同時美國經濟潛在產出和GDP增長均保持在略高於2%的健康水平,顯示出強大的韌性。
不認可"市場替美聯儲做工作",演講非沃什授意,僅代表個人立場
近期,隨著10年期美債收益率逼近5%,市場上有聲音認為"長端利率飆升正在替美聯儲做緊縮的工作",從而減少了後續加息的必要性。對此,威廉姆斯給出了直白的回應。
"我個人不喜歡'市場為我們做工作'這種說法,因為我們必須為我們自己做工作。"
威廉姆斯強調,10年期收益率不僅反映貨幣政策,還包含了財政策、AI繁榮帶來的生產率預期以及能源不確定性等多種因素。
Williams同時回應了市場對其9月29日講話的解讀風波。彼時,他表示美聯儲在9月加息後無需急於再度行動,這一表態疊加美聯儲副主席Philip Jefferson隨後發表的類似言論,有效壓低了市場對10月加息的預期。部分觀察人士推測兩篇講話經過協調,或與美聯儲主席沃什有所溝通。
對此,威廉姆斯澄清稱,這僅反映了他個人的判斷:
"我代表自己說話……我在表達我自己的觀點。我與他(沃什)定期聯繫。我們經常見面,但我不會對此說更多。"
美聯儲官員將於10月27日至28日舉行議息會議,屆時將參考周三出爐的9月CPI數據------這是會議前的最後一份通脹報告。
兩位美聯儲官員強調AI推升短期通脹,波士頓聯儲主席表示年內還需加息
周二,芝加哥聯儲主席古爾斯比表示,如果通脹回歸2%目標的路徑更加明確,且就業市場保持充分就業,利率就有下調空間。
但他也警告"如果服務業通脹持續上升,AI投資需求溢出並導致更大範圍經濟過熱,情況將會更加棘手。"
Goolsbee進一步指出,價格壓力已蔓延至數據中心及直接相關產業以外的領域,"我越來越擔憂,這就是純粹的、老派式的需求過熱。"
里士滿聯儲主席巴爾金則指出,美聯儲已經能夠觀察到人工智能投資對美國通脹的影響。
周一,波士頓聯儲主席柯林斯在一場銀行業會議上發表講話稱為確保通脹及時、持續回歸美聯儲2%的目標,利率在今年年底前可能還需要進一步上調,但具體行動及時間仍取決於後續經濟數據。
柯林斯預計,美國經濟將繼續增長,就業市場維持穩定,生產率提升有助於供需平衡和通脹回落。
她強調,關鍵在於觀察通脹是否仍主要集中在能源和人工智能基礎設施建設相關領域,還是會進一步擴散至經濟其他領域。
美聯儲威廉姆斯周二接受彭博新聞採訪全文翻譯:
彭博:威廉姆斯行長,感謝您在紐約聯儲接待我們。從您的公開演講來看,今年夏天您對通脹的預估,至少對整體通脹的預估,似乎在向3%以上偏移。我想知道主要驅動因素是什麼,以及您對核心通脹的預估是否也開始同樣大幅偏移?
威廉姆斯:是的,我認為有一系列事態發展影響了我們對通脹前景的看法。我提到了關稅,然後是中東衝突和更廣泛的能源價格走勢,第三是AI。我認為過去六個月左右我們看到的是,關稅效應基本上按照我認為許多模型和分析所預測的方式發揮了作用。這意味著它們對進口商品價格產生了影響,但沒有對經濟中更廣泛的價格產生波及效應。所以我們看到這些效應大多已成為過去,但在過去一年、一年半中對核心通脹產生了顯著影響。
關於能源價格,我認為就今年通脹的近期前景而言,這是更重要的故事,因為能源價格已經大幅上漲,而且目前仍維持高位。這甚至在當月就影響著通脹。然後我們看到這正如預期的那樣從能源價格傳導到核心通脹。最明顯的例子是機票價格,但還有許多其他例子,因為能源當然是經濟中許多商品和服務的重要投入,包括食品和其他東西。所以我們看到了這些效應,它們影響了我的整體通脹預測,也在一定程度上影響了核心通脹,至少在短期內------考慮到2026年。
最後是AI這個故事,這可能是最新的部分。我們確實看到與AI建設相關的商品和其他成本上升:數據中心、對晶片的巨大需求。所以我們看到這體現在特定類別中,但AI驅動的子行業中的價格出現了相當突然和大幅的上漲。同樣,到目前為止這主要影響那些商品以及使用晶片之類的商品,包括消費品。我們還看到一些溢出到建築勞動成本的跡象。所以這是第三個領域------AI需求驅動的通脹------我正在密切關注。
不過我認為更廣泛的圖景也有好消息。其中一些因素導致今年通脹略高於預期,但我們看到通脹預期持續錨定良好,我們看到薪酬增長持續溫和。所以單位勞動力成本增長放緩,與2%或更低的通脹一致,而且我們用來衡量潛在通脹的一些指標明顯下降了。如果你看紐約聯儲的多變量通脹指標或趨勢通脹指標,大約在2.3%。如果你看達拉斯聯儲的截尾均值,過去六個月也大致在同一水平。
所以我認為這些指標告訴我們,隨著時間推移,我們確實受到了關稅、能源價格以及現在AI的影響,但其中一些並未表明潛在通脹在上升。事實上,這些潛在通脹指標已經下降。沒有哪個指標是完美的,這些只是我關注的指標。所以總體情況是,今年確實有一些驅動因素在推高通脹,這導致我的通脹前景略高一些。我認為我現在最密切關注的是AI驅動的需求,以及它可能如何演變。但我不認為還有其他通脹驅動因素正在出現。
彭博:我們已經從您那裡聽了幾個月了,主要故事似乎是:雖然有風險,但有一個反通脹的故事即將到來。事實上,在7月會議之後直到8月,您都是這樣說的,我們感覺------也可能是我們誤讀了------您傾向於反對9月就加息,但當然您最終支持了加息。所以我想知道,是數據中發生了什麼讓您更擔心上行風險,還是您覺得委員會的核心正在朝那個方向移動?而且,坦率地說,共識在FOMC是很重要的。在您支持加息的決策中,是否有一點是對委員會核心方向的順應?
威廉姆斯:嗯,我堅定支持了這個決定。我認為這是正確的決定------絕對是正確的決定。我認為您提到的數據,數據的發展方式讓我認為那個決定是合適的。
所以我認為我已經提到的兩條數據:一是能源價格的問題。如果你看今年早些時候,期貨市場顯示油價將大幅下降,這可能過於樂觀了。當時可能更多樂觀地認為衝突會得到解決,所以我認為這已經發生了變化。目前能源價格仍然相當高。期貨仍預期能源價格或油價會有所下降,但降幅沒有那麼大。
第二,我認為非常重要的一點,是我們看到的從油價到其他燃料成本(如汽油,當然還有柴油)的價差,這反映了不僅中東衝突削減了煉油能力,還有俄羅斯和烏克蘭的衝突。所以我們看到了額外的衝擊,如果你願意這麼說的話,或者說這些事態發展的額外表現,即燃料成本大幅上升。所以我認為這是一組數據:能源價格更高,可能持續更長時間,這符合我的觀點,即通脹不會像我之前希望的那樣快速下降。第二,我仍然相信能源價格明年及之後不會推高通脹,我只是在看當前的情況。
我認為AI方面,即這種AI需求轉變是真實的、規模可觀的、可能持續存在的證據,而且供應方需要一段時間才能趕上需求方,從我的角度來看,這一點已經更加明顯。對我來說,這有點像傳統問題,即用貨幣政策來使供需平衡。有了AI帶來的更多需求驅動因素推動經濟至少在短期內增長更快,這表明調整貨幣政策不僅有助於通脹方面,而且經濟顯然能夠承受略高的利率。所以這些就是影響我思考的因素。
所以對於您的前提,我仍然相信有反通脹力量在發揮作用。我認為這些沒有根本性改變。事實上,我對明年通脹的預測是通脹將大幅下降------全年整體通脹將接近我們2%的目標,這反映了我提到的一些因素,即關稅將完全成為過去。即使看12個月的變化,能源價格明年有望不再推高通脹------它可能成為反通脹力量。我確實認為經濟中供需的整體平衡有望保持良好的平衡,我們將看到通脹繼續下降。
彭博:那麼從這個意義上說,那次會議的紀要也反映出有一組人認為加息確實是必要的,另一組人認為加息更像是風險管理決策。我想知道在您看來,您屬於哪一組。您覺得這是一個真正必要的加息,還是為了防範即將到來的通脹風險?
威廉姆斯:從根本上說,我認為貨幣政策始終是風險管理。它始終是評估經濟前景、圍繞它的不確定性、實現我們雙重使命目標(最大就業、價格穩定)的風險。它始終是一個概率性問題和觀點。所以我的答案是肯定的。是的,我認為鑑於我們最大就業目標的下行風險似乎在減少,加息是合適的。經濟已被證明具有韌性。如果說有什麼不同的話,經濟似乎在邊際上有所增強,所以感覺最大就業的風險略低了一些,但通脹風險,由於我提到的因素------特別是圍繞能源價格和AI因素------表明通脹風險略高。我會用"略高"和"略低"這個詞。
我不認為數據以任何方式表明經濟前景發生了根本性變化,而更多是對這些不確定性和風險所在的定性重新評估。所以從我的角度來看,答案是從風險管理出發,審視實現我們目標的風險,看看什麼樣的貨幣政策設定最能實現這一目標,而這是正確的決定。
彭博:明天你們將公布CPI,這是下次會議前您能看到的最後一份通脹數據。我想知道您將關注什麼來評估您的展望是否仍然成立,以及在您看來,什麼樣的核心數據才符合您達到2%的預期?
威廉姆斯:嗯,我認為對您第一個問題的回答是,我們會看所有數據。更重要的是,我在美聯儲的同事們將仔細研究數據,理解所有細節,季節性因素,特殊因素,這些都是在任何給定月份數據可能因不同原因而波動的因素。我要說的第二點是我堅信要依賴數據,但不是依賴任何給定月份的單個數據點。數據可能受到不同因素的影響,包括季節性因素,這些在某種程度上是特殊的。所以你真正想要看的是潛在趨勢。這就是我的看法。
你得到另一條數據,它是拼圖的一部分,與我們擁有的所有其他信息一起構成整體。當我真正看通脹的潛在趨勢時,我在尋找什麼?能源價格因我們理解的原因------衝突------而波動。AI方面的一些其他因素,我預計這一趨勢將持續。但真正要看更廣泛的------我們在服務、住房和商品中看到了什麼,排除其中一些類別。
對我來說重要的是,繼續觀察潛在通脹是否朝著2%目標的方向移動。我不期望它立即達到2%。但我們在以一種潛在趨勢朝著正確方向移動的方式前進。我認為這實際上就是我們過去幾個月所看到的。但我們必須獲得更多數據,真正嘗試解讀它對明年的啟示。貨幣政策不是一天或一週就能見效的。它需要一兩年才能對經濟產生充分效果。所以真正重要的是,這告訴我們未來一年左右可能發生什麼。
彭博:但您有沒有一個核心數據會讓您比其他數據更擔心?
威廉姆斯:嗯,我更希望低而不是高,但我沒有具體的數字。再次,在調整了我談到的一些因素之後,看這些潛在的趨勢。
彭博:再問一個關於AI驅動通脹的問題。您再次說過這是您關注的主要驅動因素。是什麼讓您相信建設造成的供需失衡會在短期內得到解決?投資步伐沒有放緩。它不太可能受到更高利率的影響。在沒有股票估值調整(這可能減緩速度)的情況下,您為什麼認為供應能夠趕上,以防止更廣泛的通脹衝動可能繼續在整個經濟中蔓延?
威廉姆斯:所以這正是我正在關注和觀察的問題。我認為有幾個原因。首先,貨幣政策的小幅調整不會以某種方式改變AI的潛在趨勢------絕對不是。我認為那裡的投資者相對價格不敏感。他們覺得這是一個巨大的、將帶來巨大生產率提升、巨大變革性變化的機會,我認為這並非完全不受利率影響,但我不期望貨幣政策對此產生深遠影響。
但在經濟的其餘部分,我的意思是,我知道我們一直在談論AI。但美國經濟超過30萬億美元。遠不止AI。所以我期望看到,而且我認為我們正在看到的是貨幣政策和其他金融條件變化對經濟其餘部分的影響,無論是在住房、還是在AI以外的其他領域的商業投資、其他對利率更敏感的決策,包括金融條件,包括對長期利率和美元價值的影響。所以我認為所有這些其他渠道肯定都在發揮作用。
這是一個不尋常的情況,我們有一個經濟子行業似乎在全力運轉,而且還會持續一段時間。但我認為真正重要的是看更廣泛的經濟。芯片價格我不期望會下降。它們可能會繼續上漲。但要看的不只是它們,而是看整體通脹發生了什麼。
讓我舉幾個我覺得可能支持這一論點的數據點。首先,確實沒有跡象表明整體勞動力市場失衡。失業率在4%出頭,一直相當穩定。個人觀點是勞動力市場有一點鬆弛,但不多。其他人會說我們大致處於平衡。所以我認為我們沒有看到勞動力市場的失衡會為更廣泛經濟中的企業帶來額外的成本壓力。我們也從薪酬數據中看到了這一點。正如我提到的,你看ECI或每小時薪酬或其他指標。我們沒有看到來自那裡的通脹推力。
所以當我退一步想,AI在這個行業推動通脹可能出什麼問題,那就是如果經濟中還有其他因素同時也在增加通脹壓力。無論是來自勞動力市場的高工資增長或薪酬增長超過生產率,還是其他持續且大規模的進口成本壓力。
當然我們在能源方面已經看到了。這絕對是事實。但除了能源和AI之外,我們沒有看到這些廣泛的推高企業成本的壓力。
我們在2021年和2022年經歷的是,美國和其他國家的企業,因為它們面臨全面成本上升,無論是進口成本、勞動力成本還是其他投入成本,它們基本上處於困境。它們無法通過用一種東西替代另一種東西或調整生產方式來找回成本。所以它們基本上不得不提高價格。所以我們現在沒有看到同樣的廣泛通脹壓力。
我還要提到的另一件事是GDP增長。正如我提到的勞動力市場,但GDP增長在增長,過去四個季度可能平均略高於我認為的潛在產出。
比如說增長略高於2%,我認為潛在產出也可能略高於2%。所以整體經濟,儘管AI有這麼大的推動力和所有這些,並沒有過熱。所以我認為這些就是我在看的東西。再次,貨幣政策不會改變AI相對於其他事物的相對價格或相對投資,它會影響更廣泛的經濟。
彭博:所以您不是說AI將不再是一些超額通脹的驅動因素,而是說整體上將保持平衡。
威廉姆斯:這正是我在思考兩件對我們貨幣政策至關重要的事情時的目標。一是保持供需之間的整體平衡,二是確保我們看到的價格壓力------無論是來自能源還是之前的關稅還是AI------不會溢出到更廣泛或更持久的通脹中。
所以這些就是我在關注的事情,知道晶片價格會因其市場力量而自行其是。
現在,您提到的一件事我應該補充,我確實看到最終AI建設會帶來兩個方面的供應效應。一是這些是非常非常強烈的價格信號,會促使增加供應。這些價格非常高。生產晶片非常有利可圖。所以顯然有大量投資建設工廠來生產更多晶片。這需要時間。需要一段時間,但最終供應會到位。第二是最終我認為我們會看到AI建設帶來更高生產率的更大供應側效應。我們在使用AI的個別公司和企業中看到了這一點。它們獲得了巨大的生產率提升。我要說我們對更廣泛的經濟只看到了一絲端倪。所以我覺得未來,這裡的難點是:需要多長時間才能到達那裡?未來,我們會從中獲得一些積極的供應側效應,但真正重要的是競賽------在AI中,是需求和供應之間的競賽。目前,短期內需求肯定在贏,但我確實預期未來供應側不僅會做出回應,而且實際上會成為一股反通脹的力量。
彭博:但即使在您看到那些生產率提升之前------這些提升可以說更難在時間框架上精確指出------在您的模型展望中,我認為今年通脹仍為3.5%,然後放緩至2%並在2028年達到目標,對嗎?您究竟在這個時間框架的什麼時候看到AI的供需更加平衡?
威廉姆斯:在AI內部?
彭博:是的,在AI內部。是在未來兩年的時間框架內,還是更長?
威廉姆斯:我認為需要更長時間。假設需求衝動如預期持續,這是一個很大的假設。它可能根據對這些投資收益的看法而改變。但鑑於我的基線預期,我預期AI領域的需求將非常強勁。我認為供應會做出回應,但需要一些時間才能趕上。但我認為屆時你也會希望獲得生產率的順風,如果你願意這麼說的話,開始看到這一點。
現在生產率增長一直相當不錯。隨著國民收入賬戶的最新修訂,我的意思是,自2019年以來的生產率肯定超過了2%。我越來越相信我們處於良好或強勁的生產率路徑上,而且這可能主要不是AI。所以我覺得這也是幫助我有一些信心認為反通脹動態正在形成的一個因素。我們有良好的生產率增長。就像我說的,單位勞動力成本相當溫和。所以在中期內,不是近期,而是中期,我認為這些是良好的指標,表明通脹應在明年年底前回到接近2%的水平。
彭博:讓我們談談利率。從您在布法羅的演講中,您說您仍然認為今年還會再加息一次,這將使目標基準利率在4%到4.25%之間。這足夠完成任務嗎?鑑於您昨天所說的,有些效應您無法真正用利率控制------晶片價格、晶片供應、石油。
威廉姆斯:嗯,再次,我們無法控制那些,也不應該控制。我的意思是,我認為這些來自AI投資的價格信號,就AI而言,比如晶片價格或其他一些,我們希望這些價格信號發揮作用,讓人們將其用於最高價值,生產者增加產量。但如果你看整體金融條件發生了什麼,顯然股市仍然非常活躍。人們對美國經濟非常樂觀,我實際上也是,而且對AI投資也非常非常樂觀。但我們已經看到長期收益率上升,所以我認為這意味著更高的抵押貸款利率和更高的借貸成本,對於其他企業,包括AI,也包括經濟的其餘部分。
所以就我們是否做得足夠了?時間會證明。我們會獲得更多數據來評估。但我的觀點是,這不是一個整體過熱的經濟。這不是一個在這些我們正在經歷的特定衝擊之外還在增加通脹壓力的經濟,所以我認為這就要回到這個風險。始終是風險管理,即我們如何維持一個接近趨勢增長的穩健經濟,並且通脹不會溢出到更廣泛、更持久的通脹中。所以真正重要的是保持供需的整體平衡,我認為這與評估經濟是否過熱有關,而我認為並沒有。
今年早些時候,甚至最近,直到最新的就業報告,你都會聽到這種重新加速的論點,即勞動力市場再次升溫。我認為勞動力市場整體表現相當好。它是穩健的。一直穩定。一直有韌性,但我們沒有看到廣泛過熱的指標。在某些類別中確實看到了,與我交談的雇主確實說某些類型的技能或供應緊張。但我認為這只是反映了一個經濟中不同行業運行非常強勁而其他行業在放緩。
彭博:那麼,再次嘗試評估您對利率的展望。您仍然認為今年晚些時候某個時候會再加息一次。這足夠嗎?2027年呢?
威廉姆斯:我要回到數據依賴性。我覺得憑藉需求的強勁,以及我認為自那以來公布的國民收入賬戶修訂,強化了這是一個增長相當不錯的經濟。我認為這也強化了這是一個供應側相當不錯的經濟。所以我將我對經濟潛在增長的看法上調了大概零點幾個百分點,所以這是好消息。我喜歡強勁的經濟,尤其是供應側強勁。勞動力市場,我認為再次被證明是穩定和穩健的。所以問題是,隨著數據的積累,我們看到的經濟供需良好平衡的故事是否成立,需求略強,坦率地說供應也略強?這是對什麼利率能保持這種平衡的評估,然後顯然確保通脹……
彭博:我理解您仍然依賴數據,但您必須為2027年做個預估……
威廉姆斯:如果你從根本上問我,我是否改變了我的觀點,即如果前景大致符合我的預期,我還沒有改變我的觀點,即可能適合再加息一次。我認為目前我沒有任何理由相信我們需要做得更多。但你問2027年,我們得看看。我的意思是,現在才10月中旬。這個經濟正受到許多不同因素的影響,我們只能繼續觀察數據。再次,重點不是單個數據點或你知道什麼,而是真正看我們在勞動力方面、就業方面以及通脹方面看到的潛在趨勢。
彭博:您的許多同事也看到了這種反通脹的故事正在發生,甚至一些更鷹派的FOMC成員在一定程度上也是如此。但他們在適當的利率路徑上存在分歧。我不是要求您代表任何個人說話。您認為這種差異歸結為對經濟將如何演變的不同預期,還是對中性利率的不同估計?換句話說,需要什麼水平的利率才能讓我們一路達到2%?這真的是一個中性利率問題嗎?
威廉姆斯:嗯,謝謝你提到r-star------花了一會兒才提到。正如你所說,我不會代表我的同事說話,但我確實非常仔細地看SEP,並且顯然聽我同事的評論。我認為最重要的是,我們絕對一致認同我們實現2%目標的決心和承諾,並及時做到。在這點上完全沒有分歧,而且顯然我們也致力於雙重使命的兩個方面。
所以我認為當你把19個人聚在一起,你們開始就我們試圖實現的目標和如何實現的策略達成一致時,這是一個很好的起點。然後就是困難的部分。這是策略的執行,你如何評估影響通脹或通脹預期、影響供需的潛在因素,權衡不同的信息。我如何看待很多坦率地說更鷹派的論點,正如你所說,是有一些情景,經濟以某種方式演變,你需要更高的利率路徑才能最好地實現我們的目標。也有,我會說同樣地,未來經濟的路徑會說不需要那樣做。我們不知道我們生活在哪種情景中。
全球央行和貨幣政策的大主題是情景分析,我們在美聯儲內部做了大量情景分析。我們不作為溝通的一部分發布這些情景,但我們確實做這種分析。但我認為我的18位同事都體現了這種情景分析。他們與團隊一起,通過所有簡報,通過所有材料和數據,然後得出,嗯,這是我認為我的基線情景,這些是其他風險。所以我覺得這捕捉到了------我同事的評論捕捉到了------我認為相當好地捕捉到了我們需要思考並準備好的一組可能結果。我已經表達了我個人的觀點和我的基線情景。我認為,再次,不是代表我的同事說話,但我認為我們都必須觀察數據如何演變以及這些不同風險如何演變,然後做出我們最好的決定。
現在,關於中性利率,我可以很容易地回答這個問題,因為我的同事,或者說我的大多數同事,在SEP中填寫了最終利率,你可以看到那裡有一系列觀點,而且隨著時間的推移而演變。從2012年到2020年也演變過。你知道當我們最初------它們隨著證據顯示低於我們的中性利率而下降。我們看到它們在過去幾年中溫和到適度地上移,因為經濟的韌性和潛在強度顯現出來,加上其他因素。所以我認為中性利率的差異在我假設在人們思考實現我們目標所需的整體利率路徑中發揮了作用,因為這就是中性利率或R星的定義。對我來說,它告訴你你如何看待利率的最終路徑,即2027年、2028年、2029年及以後它們需要在哪裡,而不是告訴你在任何給定會議上需要做什麼。
彭博:您仍然相信我們目前處於溫和限制性水平嗎?
威廉姆斯:這個問題有很多不同的版本,你可以看不同的指標。我認為如果你具體問我R減R星的問題,不是從可能納入評估金融條件的所有因素來看。根據我對通脹的預測,假設這成真,我確實認為我們處在一個------我會說中性利率不像2019年那麼低的世界。我認為中性利率可能上升了四分之一到半個百分點,因為無論是財政政策還是財政因素或更強的增長都將其推高了一點,這是好消息。但我想我的觀點是,長期中性利率可能仍然相當低,大約在1%或略高於此,所以從這個角度來看,如果經濟在未來一年如我預期的那樣表現,我認為我們離中性不遠。
彭博:我想稍微談談您最近的演講。現在,您在FOMC中占有特殊地位。歷史上有一個所謂的"三駕馬車",由紐約聯儲行長、副主席和主席組成,我們交談的大多數經驗豐富的美聯儲觀察人士、經濟學家,其中一些曾在美聯儲工作,很少有人不說他們認為您和副主席傑斐遜接到了任何指示告訴你們應該說什麼,但與此同時,大多數人假設你們各自會提前告知主席你們將要傳達的信息,而且兩次演講相隔兩天。這是一個相當清晰的信號,表明你們兩人都認為9月之後沒有緊迫性再次加息。所以問題是:認為主席事先得到了通知,而且他顯然沒有干預阻止這些信息被傳達,這個結論合理嗎?
威廉姆斯:所以我代表自己說話。我不會代表其他人說話,但正如我過去多年來一直做的那樣,我給出了我自己對經濟、實現我們目標的風險以及我如何看待貨幣政策相對於此的定位的觀點。現在,顯然,我同意我的同事。現在不是我們在FOMC聲明中試圖說,嗯,這肯定是未來的利率路徑的時候。那種前瞻性指引。但就我的言論而言,我自己的觀點關於我們在哪裡,以及我認為非常重要的是真正需要看通脹的潛在趨勢,因為我們受到這些各種衝擊的打擊,無論是能源價格、AI還是其他。
所以我在表達我自己的觀點,關於我如何思考數據收集,而且坦率地說,對委員會在過去幾次會議上如何處理這一點感到很滿意,收集數據,認真思考。7月我們沒有採取行動。我們想獲得更多證據。9月我們有兩個月的數據。這是一個評估、評價潛在趨勢告訴我們什麼的機會,不是依賴數據點,而是對這些趨勢做出回應,這正是我從9月會議出來的方式。讓我們再做一次。鑑於我們目前的情況,這是正確的方法。經濟正在證明具有韌性。我認為潛在的反通脹趨勢,讓我們觀察這些如何繼續,但也要看這些其他因素。
所以這就是我如何處理我演講中的評論。關於主席,顯然我與他定期聯繫。我們經常見面,但我不會對此說更多。
彭博:經常到底是什麼意思?最近一次是什麼時候?
威廉姆斯:我們定期會面,你可以在我的日曆中看到,而且只要有機會就會見。這在我來這裡以來一直是標準做法。這真的是關於我盡可能有效地表達我如何看待經濟以及貨幣政策在哪裡。
彭博:但可以這麼說嗎,您在表達您的觀點,但與此同時,您選擇的措辭向一個似乎與其預期不一致的市場發出了清晰的信號。這至少部分是您演講的要點,即向市場發出信號,不是對未來多次會議,而只是對一次會議,您可能有點偏差?
威廉姆斯:顯然我工作的重要部分是觀察市場在做什麼,我們說市場當然我們談論的是價格,有眾多人在交易和思考這些問題。所以顯然我在觀察市場定價是什麼,那裡有什麼信息,我學會了不要試圖猜測市場。市場得出它們自己的觀點,它們自己對經濟將發生什麼的不確定性,這對貨幣政策意味著什麼?所以我看這個並觀察。我認為這是有用的信息。
但當我發表演講時,當我思考我的言論時,它們不是關於市場的。它們是關於我認為我對經濟、實現我們目標的風險的評估,以及貨幣政策在那裡如何定位。所以我覺得對我來說最好的事情就是再次說這就是我的看法,並盡可能清楚。
彭博:那麼關於市場,10年期收益率大約在5%,我想知道您如何看待這一點。市場此時是否至少在為美聯儲做部分緊縮工作,這些收益率水平是否至少允許您在加息周期中有些暫停?如果我們確實處於加息周期中,也許不必一次接一次會議地堆積加息。
威廉姆斯:所以我個人不喜歡"市場為我們做工作"這種說法,因為我們必須為我們自己做工作。市場,正如我提到的,顯然市場參與者正在觀察我們正在觀察的所有數據。他們正在看所有因素並得出自己的決定。10年期收益率不僅僅是關於貨幣政策。10年期收益率是關於許多長期因素,關於供需和AI繁榮以及由此產生的生產率。關於財政策、圍繞能源價格的不確定性。所以除了貨幣政策之外,有許多因素影響長期收益率。
從我的角度來看,顯然這些影響真實人們的決策。如果你試圖買房,如果你試圖投資,如果你是一個試圖擴張業務的企業,這些是影響你融資成本和其他方面的利率。所以這些對於理解金融條件如何影響經濟的不同部分很重要。
股市告訴我們一個非常看漲的經濟故事,但與此同時,在利率方面,借貸成本有所上升。這些是我作為思考經濟前景和該前景一些風險的輸入因素。但歸根結底,我們必須聚在一起,討論我們如何最好地在貨幣政策方面定位經濟,這是故事的一部分,並進行風險管理。所以我不認為他們在為我們做工作。我確實認為當貨幣政策溝通良好、一致並專注於實現目標時,市場參與者理解這一點,所以他們會預期我們的一些行動。
我認為這是貨幣政策如何運作的一個標誌,但真的不是關於他們為我們做工作。我們歸根結底必須做出正確的決定來做到這一點。我也不喜歡"暫停"這個詞。我覺得我從未在暫停。我每一天都在工作。在我做這份工作的這些年裡,我從未覺得我暫停過,但我回到我之前說的,我看到一個實際上被證明具有韌性的經濟。我覺得我們必須理解影響供需和通脹的不同因素,但這意味著仔細評估、評價正在到來的數據,數據意味著我們擁有的所有信息,獲取這些信息,進行良好的討論並做出決定。這就是我們如何做好貨幣政策,為我們未來和明年的成功奠定基礎。
彭博:那麼關於您的工作。這是您第二次連任,您快65歲了,還有一些時間。但我想知道您是否考慮過提前退休,還是打算做滿任期?
威廉姆斯:嗯,你可以從這次對話中想像到,我的日常工作有很多事情,經濟和貨幣政策。這是我100%專注的。除了我們在紐約聯儲做的所有執行貨幣政策和其他職責的事情之外,所以我絕對熱愛這份工作。與我共事的人,我一直很享受。所以當我2018年6月在這裡開始時,我的意圖是服務完我的完整任期並繼續這樣做,這就是我的態度。我沒有在想下一步。
彭博:澄清一下,完整任期是2018年6月之後的10年。
威廉姆斯:再次,當我接受這份工作時,那是我的理解。這是我對銀行董事會的承諾,也是我與家人搬到紐約時的承諾,我們將在這裡待10年。
 風險提示