a16zの最新レポート:テクノロジーは世界の資本市場の「すべてのサイクル」となり、86%のVC資金がAIに流入し、AIの資本支出が半導体、電力、防衛を市場の中心に押し戻し、ハードコアインフラが新たな人気となる。
 核心的な視点

 報告は株式市場とテクノロジーの視点から、2026年(少なくとも前の2四半期)の市場の状態を振り返り、未来への展望を示します。
著者:寿紫薇,投資家内参
最近、a16z Growthチームは第二版『State of Markets II』を発表しました。この報告書は、株式市場とテクノロジーの視点から、2026年(少なくとも最初の二四半期)の市場状況を振り返り、未来への展望を示しています。
その核心内容は次のように要約できます:テクノロジーはもはや一つのセクターではなく、資本市場の利益成長の「すべてのサイクル」である;テクノロジー内部では、市場の焦点がソフトウェアからハードウェアとインフラに移っている;GPUの陳腐化論は現実によって弱められている;ソフトウェア業界は終末に向かっているのではなく、「自らを証明する」段階に入っている;AIの採用はまだ初期段階にある。
テクノロジーが「すべてのサイクル」となることは、高成長で資本軽な代替選択肢
報告書の核心的な判断は、テクノロジーが「工房型産業」から世界経済の主要な推進力に変わったということです。報告書によれば、現在、すべての企業はある意味でテクノロジー企業であり、紙とペンだけで運営されている企業を見つけることは困難です。テクノロジーは他のどの業界よりも投資、研究開発サイクル、利益成長、利益率の拡大を推進しています;世界で最も大きく、最も利益を上げ、最も成長している企業の多くはテクノロジー企業です。
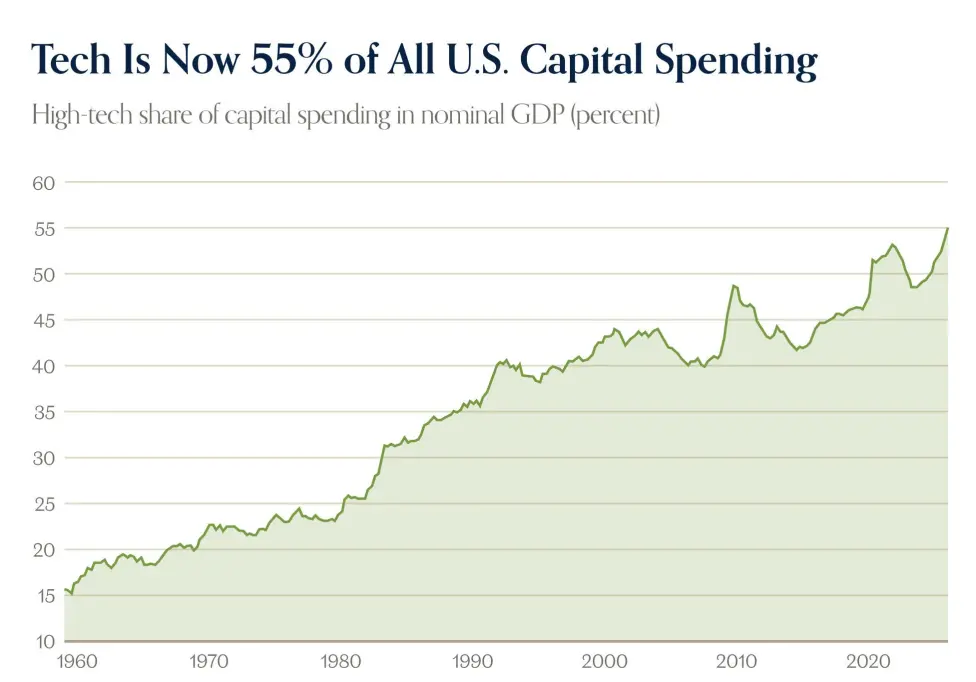
報告書は、世界金融危機後、テクノロジーが資本市場の力として本格的に飛躍したと指摘しています。住宅崩壊と信用収縮の後、テクノロジーは資産に対して慎重な態度を持つ投資家に高成長で資本軽な代替選択肢を提供しました。
さらに重要なのは、テクノロジーは巨大な内蔵運営レバレッジを持っていることです。なぜなら、サービス可能な市場はまだ飽和しておらず、ソフトウェアの限界コストはゼロに近いからです。振り返ってみると、損失を出しているテクノロジー企業が高利益率の機械に成長できるかどうかを疑った人々は、過去十年のテーマを見逃しました。
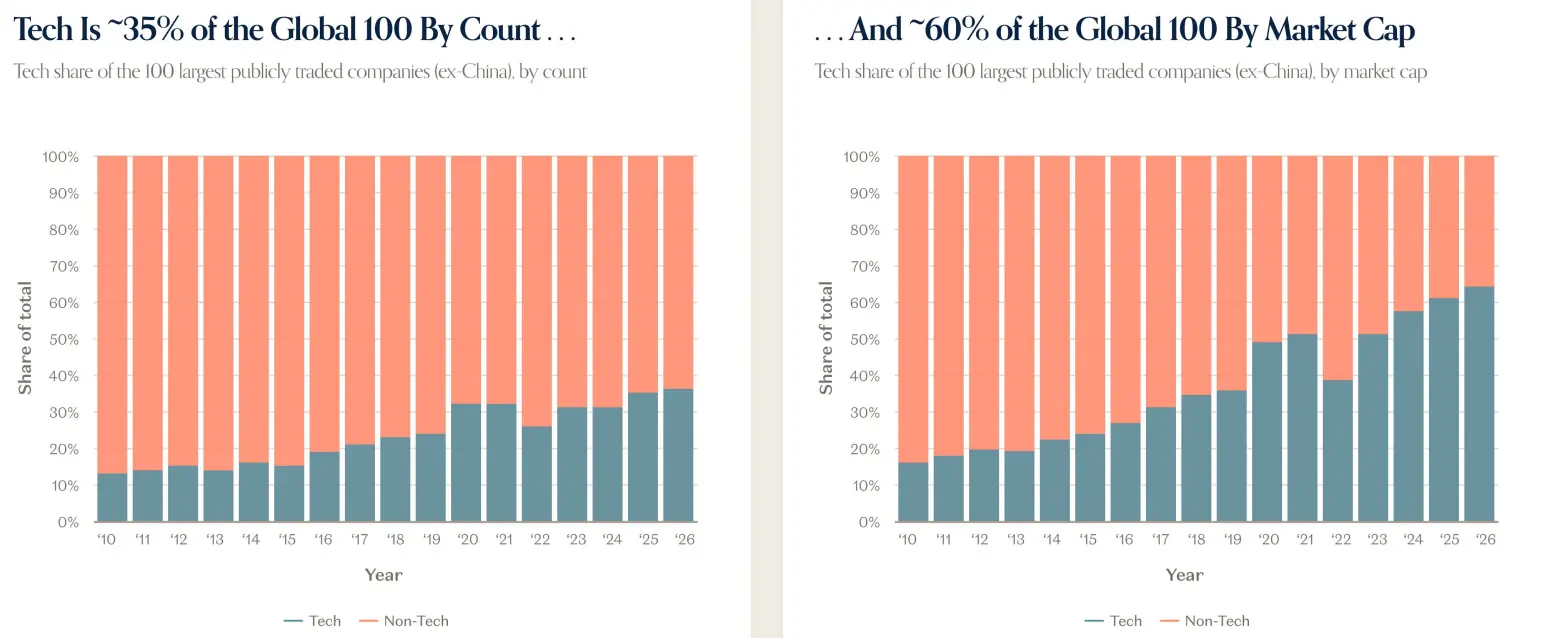
ソフトウェアは確かに世界を飲み込んでいますが、資本市場におけるテクノロジーの中心性は別のレベルに上昇しています。テクノロジーの利益は持続的に複合成長しており、基数は低いものの、他の分野に比べてより顕著です。2023年以降、テクノロジーはほぼ利益成長の物語です:2026年8月末までに、テクノロジーはS&P 500の総利益成長の約76%を占めました。
報告書は、現在テクノロジーを単なるセクターと呼ぶことはできないと考えています。かつて、耐久財は周期を定義していました------住宅、食器洗い機、自動車など、今やテクノロジーがそれらを置き換えました。テクノロジーは至る所に存在し、「すべてのサイクル」となっています。
ソフトウェアが前回のテクノロジーサイクルを主導し、現在ハードウェアが主役に
テクノロジーが「すべてのサイクル」となる一方で、テクノロジー内部の構造も変化しています。
報告書によれば、年次およびそれ以上の長期サイクルのテーマはビットから原子へと移行しています。ソフトウェアが前回のテクノロジーサイクルを主導し、現在ハードウェアが主役となっています。
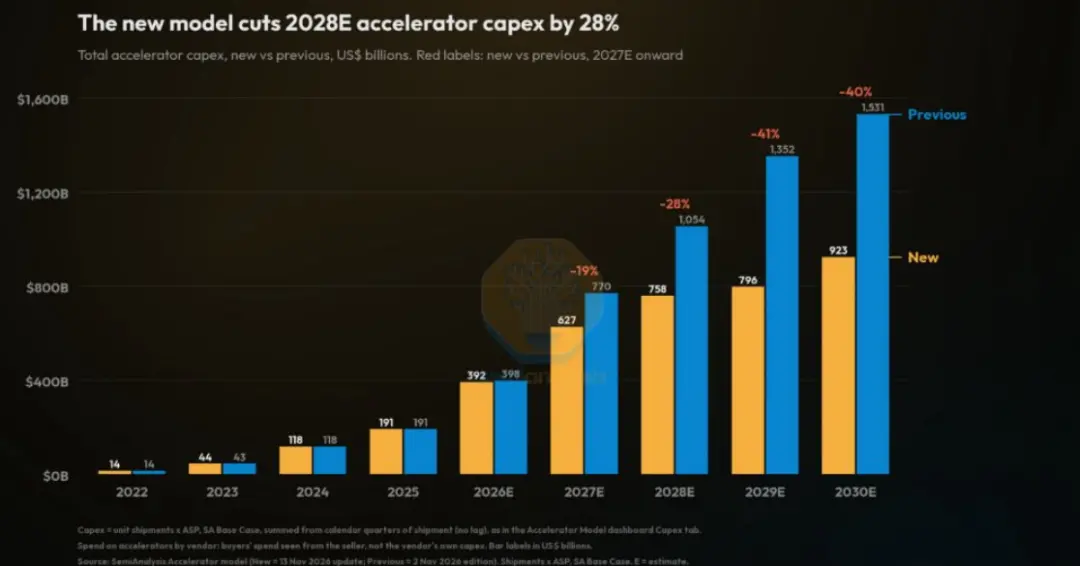
AIの構築は、半導体、電力、ネットワークなど、従来は成長が遅く、周期的で、資本集約的な業界の需要を急増させています。これらの需要は、世界最大のテクノロジー企業の歴史的な利益によって大きく資金調達され、機能的には超大規模クラウドプロバイダーの自由現金流を半導体の自由現金流に変換しています;同時に、ますます債務に依存しています。
しかし、AIだけではありません。世界のインフラ需要は兆ドル単位で、国防支出が増加し、電力網はすべての電化に対応しており、製造業が回帰し、ロボットや自動運転タクシーが近づいています。
報告書は、ハードウェアとインフラが長年ソフトウェアに遅れをとった後、市場の焦点となったと述べています。公共およびプライベートエクイティは、数十年ぶり、あるいはそれ以上の強度で、計算、ストレージ、電力、ロボット、製造、国防に投資しています。報告書の言葉を借りれば:原子が戻ってきました。
AIは世代間プラットフォームの移行、資本支出の規模は前例がない
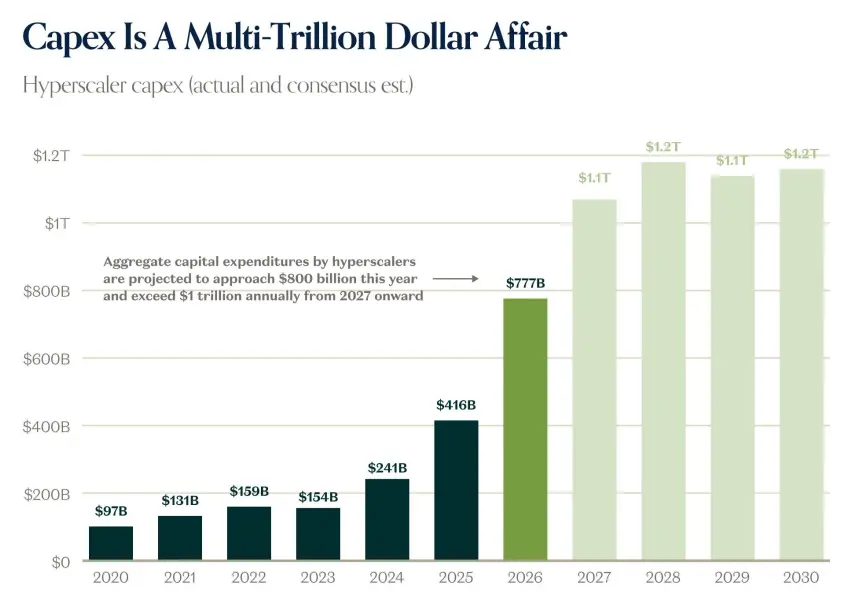
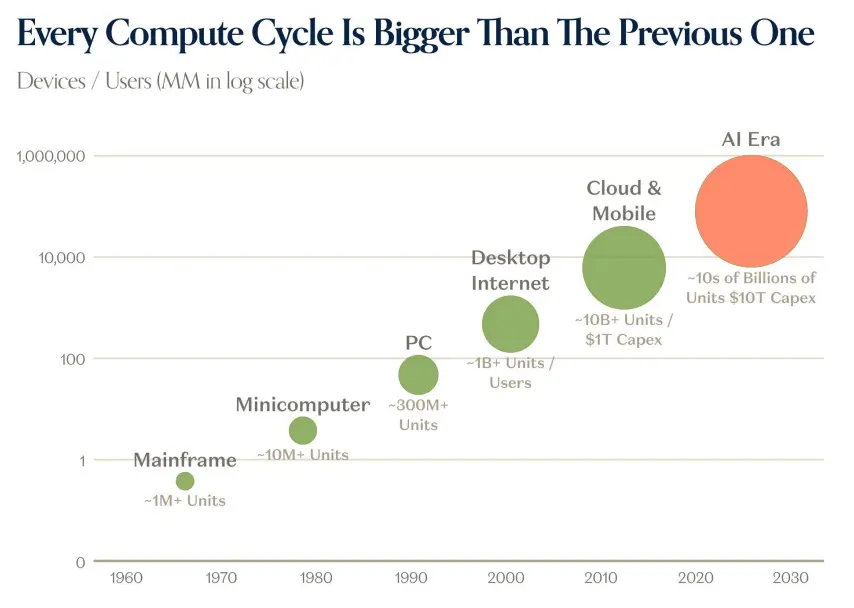
報告書はAIを世代間プラットフォームの移行と表現しています。超大規模企業の資本支出は、2020年の約970億ドルから、2024年には2410億ドル、2025年には4160億ドルに増加し、2026年には7770億ドル、2027年以降は毎年1兆ドルを超えると予測されています。報告書によれば、各計算サイクルは前回よりも大きくなっています:メインフレーム、小型機、PC、デスクトップインターネット、クラウドとモバイル、そしてAI時代へと、デバイス、ユーザー、資本支出の規模は一桁上昇しています。
報告書は、市場が毎年資本支出の予測を過小評価しており、需要と価格が投資を押し上げ続けていると指摘しています。資本支出はGDPの割合が鉄道、石油ガス、電気通信などの歴史的なサイクルのピークに近づいています。超大規模企業の自由現金流は資本支出に飲み込まれており、報告書はこの圧力が2028年頃まで続くと予測しています。現金が十分に利用されると、債務市場が介入し始めます:2026年にはAI関連の借入が著しく増加し、期間も長くなります。報告書は同時に、超大規模企業のROICは依然として債務コストとWACCを上回っており、これが現在の借入と投資の財務基盤を支えています。
資本支出は実体経済にも波及しています。報告書によれば、データセンターの建設は建設と熟練職の雇用を30万人以上増加させ、賃金のプレミアムをもたらしています:施設マネージャー、施工マネージャー、ネットワークエンジニアなどのデータセンターの給与は、同様の非データセンターの職種よりも高いです。
資本支出が結果を生み出している
報告書は、AIの収益成長の速度と規模が前例のないものであると述べています。OpenAIとAnthropicの合計ARRは2024年第4四半期から急速に上昇し、2026年第3四半期には約1500億ドルに達すると予測されています。報告書によれば、2026年にはOpenAIとAnthropicの収益規模は約1000億ドルで、公共ソフトウェア(超大規模企業を除く)の約630億ドルの収益を上回ります。クラウド収益の積み残しは前年比で倍増し、超大規模企業の自由現金流は2029年から2030年にかけて著しく回復すると予測されています。
報告書はまた、Neocloudsが急成長しており、CoreWeave、Nebius、Applied Digitalなどの企業の収益曲線が急勾配であることに言及しています。GPUの減価償却と陳腐化に対する懸念について、報告書は古いGPUの賃料と残存価値が崩壊しておらず、むしろ安定または上昇していると述べています:B200、H200、H100、A100のリース価格と残存価値のデータがこの判断を支持しています。
採用の面では、報告書はAIがまだ初期段階にあると考えています。S&P 500の69%の企業がリアルタイムAIを導入していると報告していますが、わずか2%が追跡指標を開示し、0%が指標を個別に分解して追跡しています。企業のAI支出の余地はまだ大きいです:わずか20%の組織がAI関連のコストのために使用を制限しています;ほとんどの業界はAI支出を増加させると予想しています。報告書は、AI推論支出が現在S&P 500の収益の約0.3%に過ぎず、クラウドは2年目にIT予算の約4%に達したと述べています。AIのTAMはIT予算よりも大きいです。消費者側では、有料AIサブスクリプションは2025年以降約5倍に増加し、家庭の平均月支出が上昇していますが、検索推薦トラフィックは依然として少ないです。
報告書はまた、モバイルインターネットを参照しています:半導体が先行し、その後インフラ、さらにソフトウェアとサービスが続くと考えています。報告書は、AI版も同様の順序を示す可能性があると述べています。
GPUの陳腐化論は誇張されている
ハードウェアと資本支出に直接関連するのは計算能力の供給と需要、そしてGPUのライフサイクルです。報告書は、計算需要が依然として供給を上回っていると指摘しています。以前、有名な弱気派が、GPUは3年から4年で陳腐化するため、これほど多くの資金を投入する価値があるのかと疑問を呈しました;B200の好調は一、二年前に展開されたA100が何を意味するのか?少なくとも現在、AIの計算能力の需要は上昇しており、A100は依然として非常に有用です。
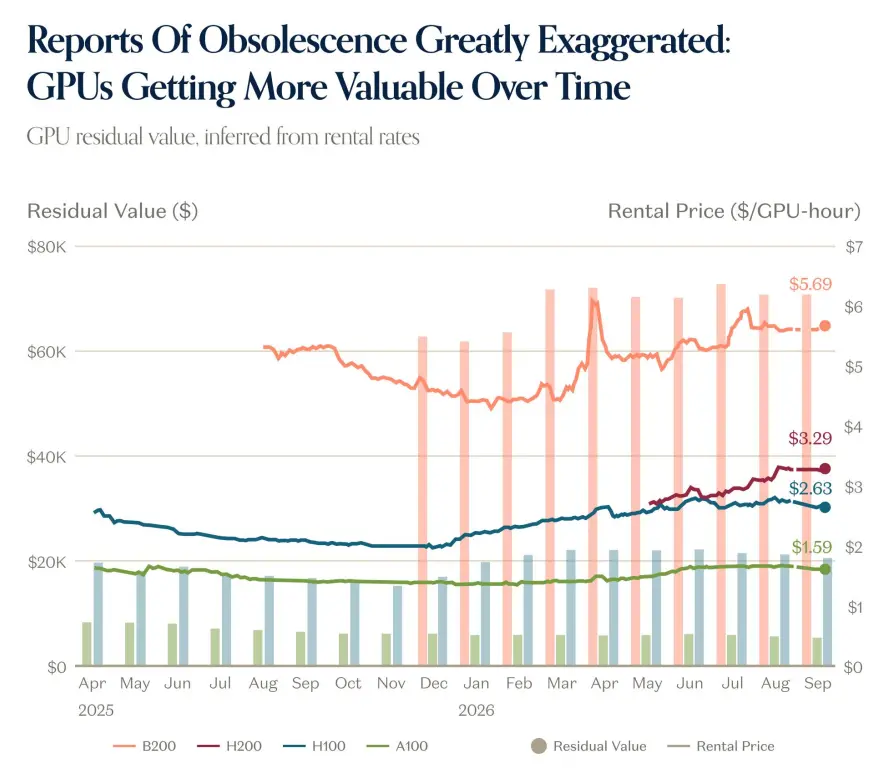
通常、賃貸率とGPUの残存価値は時間とともに下降しますが、実際にはそうではありません。スマートさが安くなるにつれて、計算能力の需要が上昇し、最新のチップの価格が上昇し、古いチップの価格も堅調に保たれています。A100の価格設定は年初の水準と同等かそれ以上です。報告書は、物語はまだ終わっていないが、これまでのところ、計算とモデルの進歩はゼロサムではないと考えています。より良く、より安価なスマートさが全体のエコシステムに価値を蓄積しており、古いチップとモデルは弱気派が設定した「期限」を過ぎてもなお相当な価値を保持しています。
同時に、AIの採用は依然として相対的に未成熟です:広範であるが浅いです。約30%のS&P 500企業がAIが何らかの「定量的影響」をもたらすと報告していますが、わずか約2%が追跡可能な指標を報告しています。代理的なユースケースでは、ユーザー規模の展開はごく一部です。消費者側では、4月時点で約2%のアメリカの家庭が何らかのAIサービスに対して支払いを行っています;現在、この数字はより高くなり、増加していますが、全体としては依然として非常に小さいです。報告書の結論は、GPUはすでに活発に稼働しており、データは成熟したAIの採用と利用がまだ早いことを示しています。
SaaS:自らを証明する、終末ではない
ハードウェアからソフトウェアに戻ると、年初にソフトウェアは死んだと宣言する声があり、AIは「雰囲気プログラミング」で何でも生成でき、SaaSの終末が近いとされました。報告書は、現実はしばしばより微妙であると述べています。確かに売却が発生しましたが、「終末」が示唆するよりもはるかに識別力があります;AIまたはAIの脅威が影響を与えていますが、唯一の要因ではありません。
上場ソフトウェア企業の一部の再評価はすでに起こるべきものでした。ゼロ金利政策の終了後、テクノロジー企業などは成長を利益に変えました。2022年には、市場は高成長でほとんど利益を上げていないソフトウェア企業で溢れていました;2026年には、物語が逆転しました:約75%が利益を上げていますが、わずか約30%が20%以上成長しています。高金利は本来、資本を相対的に希少にすることを意図しているため、企業は損失成長からより持続可能で、遅いがより安定した成長に賢明に移行しました。これは合理的ですが、遅い成長の企業は長期的に高成長の評価倍率を得ることはできず、新しい「遅い成長」の常態が最終的にソフトウェアに追いつきました。すべての企業がそうではありません:急成長企業は依然として歴史的な平均に見合った倍率で取引されていますが、ゼロ金利のピークではありません;しかし、このような企業の数は減少し、セクター全体が再評価されています。報告書はまとめます:ソフトウェアには終末はありませんが、確かに「自らを証明する」必要があります。
プライベート市場:価値がプライベート側に蓄積される
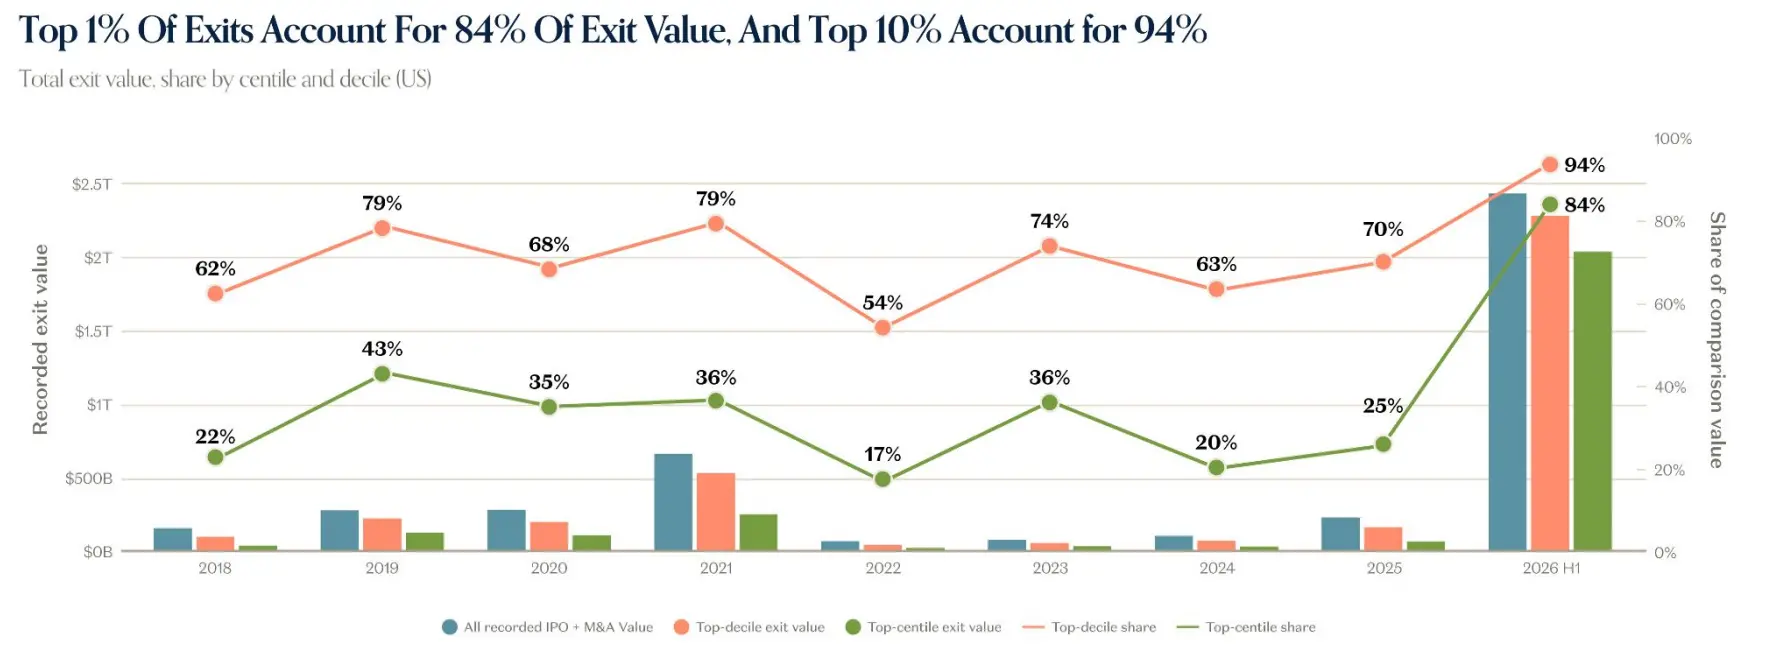
報告は、プライベート市場が歴史的価値を蓄積していると考えています。2026年初頭から現在まで、ベンチャーキャピタルの資金調達は約720億ドル、ベンチャーキャピタルが支援する退出価値は約2.188兆ドルに達しています。最大のプライベート企業の規模は前例がなく、SpaceX、Anthropic、OpenAI、Databricks、Stripe、Revolut、Anduril、Cursor、Ramp、Waymoなどの企業の評価額は合計で数兆ドルに達しています。報告によると、上位5社のプライベート企業の価値は過去10年間のテクノロジーIPOの合計を超えています。
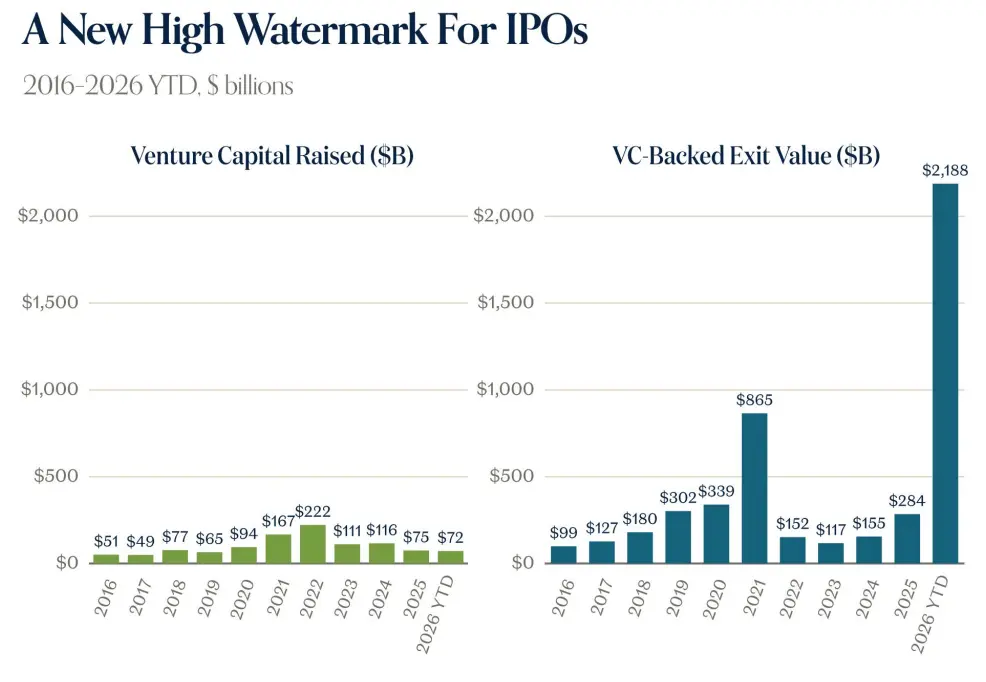
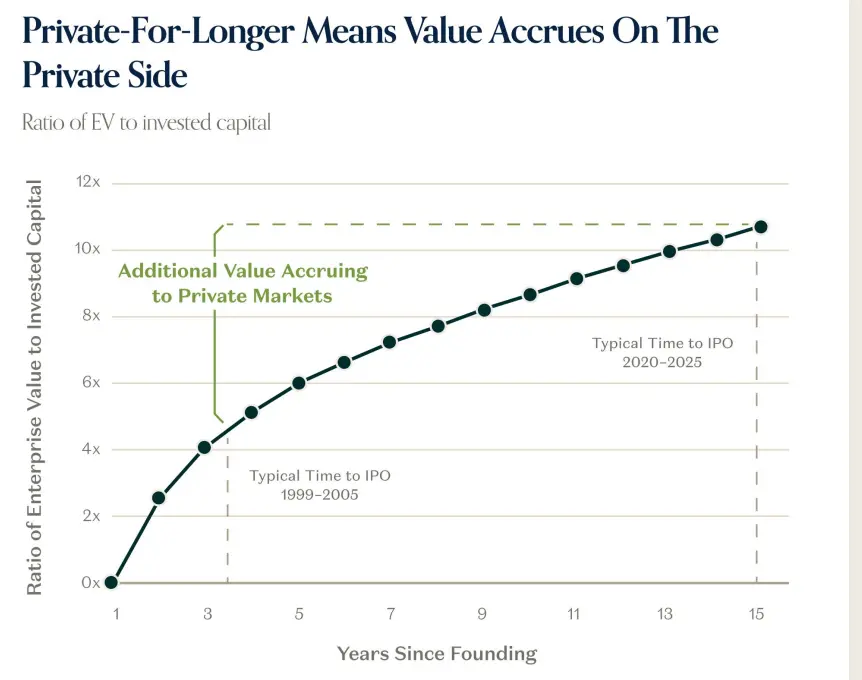
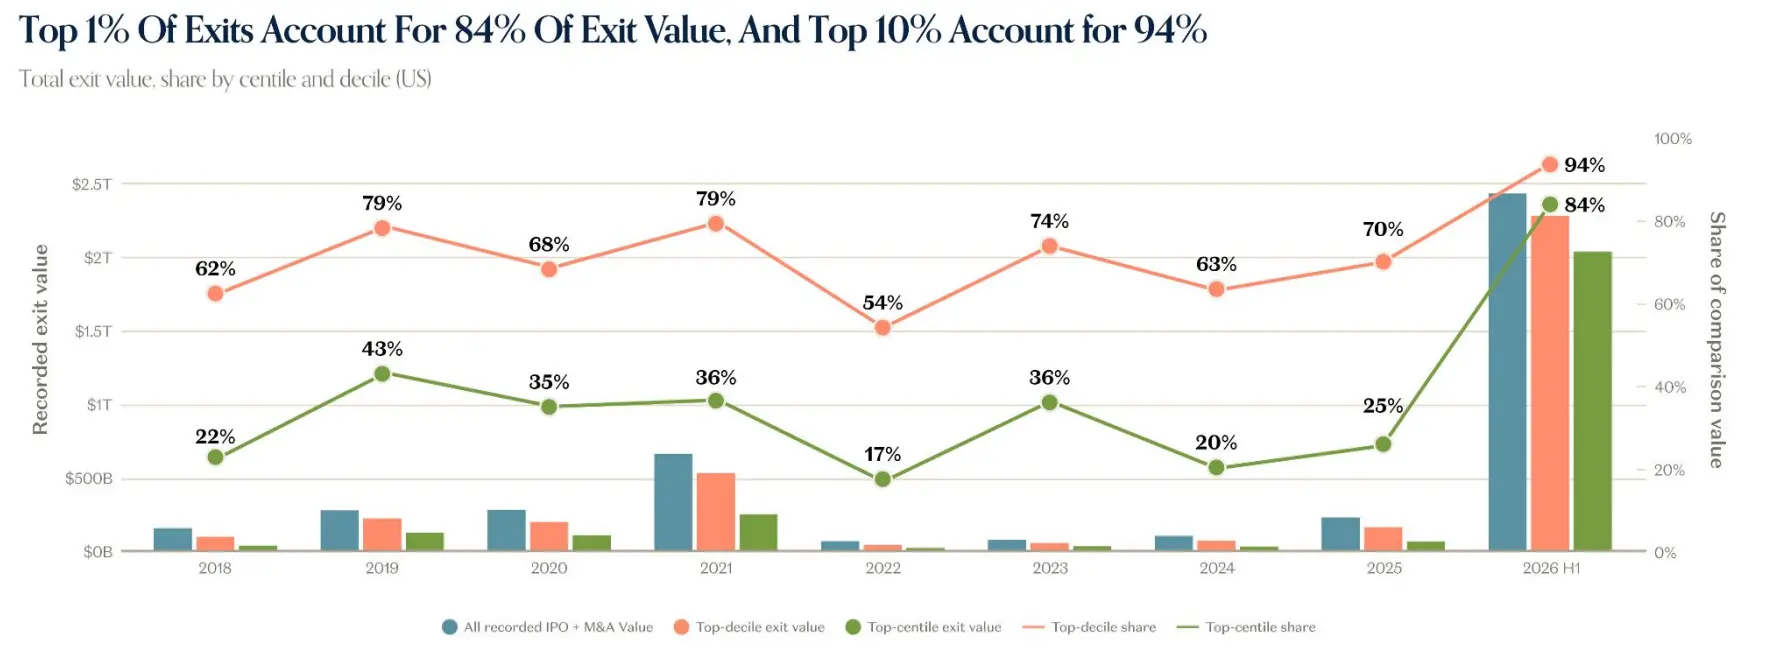
報告はこの現象を「Private-for-longer」と呼び、企業が上場を遅らせ、価値がプライベート段階でより多く蓄積されることを示しています。典型的なIPOの期間は1999年から2005年の約3年から、2020年から2025年の10年以上に延長されました。アメリカのユニコーン企業の総評価額は5.34兆ドルに達し、Russell 2000の3.5兆ドルを超えています。退出リターンのべき乗則効果も強化されています:上位1%の退出が84%の退出価値を占め、上位10%が94%を占めています。
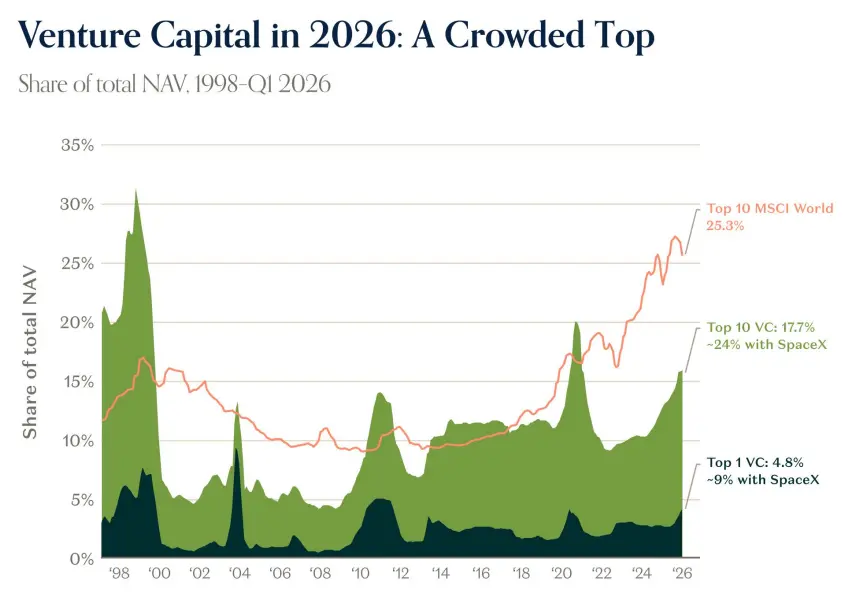
二次市場もこの傾向を反映しています。報告によると、従業員の古株譲渡参加率は60%未満ですが、申込率は歴史的高水準に達しています;古株譲渡の割引は少なく、わずかです;二次市場の価格中央値は前回のラウンドに対して0%の割引で、75パーセンタイルは23%のプレミアム、90パーセンタイルは79%のプレミアムです。トップVCポートフォリオの価値の成長は、トップ公開企業を大きく上回っています:2017年から2026年にかけて、Top 30 VCポートフォリオ指数は100から2,333に上昇し、Top 10公開企業は542にしか上昇していません。VCの集中度は上昇し、Top 10 VCはNAVの17.7%を占め、SpaceXを含めると約24%になります。同時に、VCファンドのパフォーマンスの分散度は歴史的に最も広がり、トップ十分位とその他のファンドの差が拡大しています。
報告は、ゼロ金利時代の終わり後、スタートアップ企業は公開企業と同様に成長から利益にシフトしていると述べています。しかし、成功した資金調達を行った企業は依然として高速成長を維持しており、その成長率はゼロ金利のピーク時と同等かそれ以上です。AIはVC取引価値における割合が2016年の15%から2026年の86%に上昇しています。新しいユニコーンはより若く、新しいユニコーンの中央値年齢は2019年の約7年から2026年の約4年に減少し、全ての活発なユニコーンの中央値年齢は約15年に上昇しています。
報告はまた、2026年のアメリカのVCが支援するテクノロジーユニコーンの大多数は収入が5億ドル未満で、成長率は20%を超えないが、キャッシュランウェイは短いと述べています。Post-AIスタートアップ企業は異なる成長曲線を示しています:2022年に設立された企業は、4年目の収入成長が前年の約3倍に急増しています。トップAIアプリケーションは小さな基数で約5倍、大きな基数で約2.5倍成長しています;小さな基数の中央値は前年同期比で423%の成長、大きな基数の中央値は150%の成長です。
プライベート企業データがマクロストーリーを語る
報告は、プライベートテクノロジー企業がますます重要な経済問題の先行指標となっていると述べています。OpenRouterのデータは、週次トークン使用量が2025年初頭の0.5Tから2025年9月の4.7T、さらに2026年9月の126.2Tに増加し、前年比約27倍、自6月以来2倍になったことを示しています。
報告は、AIの採用が依然として「広く浅い」と考えています。トップ十分位のユーザーがプラグインやスキルを使用する割合は典型的な企業よりもはるかに高いです:プラグインの採用率はOpenAIで95%、先端企業で21%、典型企業で9%;スキルの採用率は93%、19%、3%です。DatabricksのSmart Routerは、コーディングタスクにおいて1タスクあたり2.13ドルで92.3%を解決し、コストを35%削減し、スコアを1.3ポイント向上させました。Kalshiは、先物GPU計算能力の価格設定を開始しました。報告はまた、推論プロバイダーが約4分の3の収入を新たに追加したが、EVの約5分の1に過ぎないと述べています。
振り返りの後、報告は展望も示しています。a16z Growthチームは、AIが需要面を拡大すると予測しています:企業向けおよび消費者の採用がより成熟し、ロボティクス、バイオテクノロジー、健康、ADなどの全く新しいフロンティアに向かうとしています。全体として、技術は指数関数的な速度で改善されています。報告は、誰も未来を予測できないが、変化の速度とリズムを考慮すると、今回のサイクルはこれまでのどのサイクルとも異なるだろうと述べています。
 リスク警告
ChainCatcherは、広大な読者の皆様に対し、ブロックチェーンを理性的に見るよう呼びかけ、リスク意識を向上させ、各種仮想トークンの発行や投機に注意することを提唱します。当サイト内の全てのコンテンツは市場情報や関係者の見解であり、何らかの投資助言として扱われるものではありません。万が一不適切な内容が含まれていた場合はすることができます。私たちは迅速に対処いたします。